
Marktgröße und Marktanteil für Corporate Workforce Development Training
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
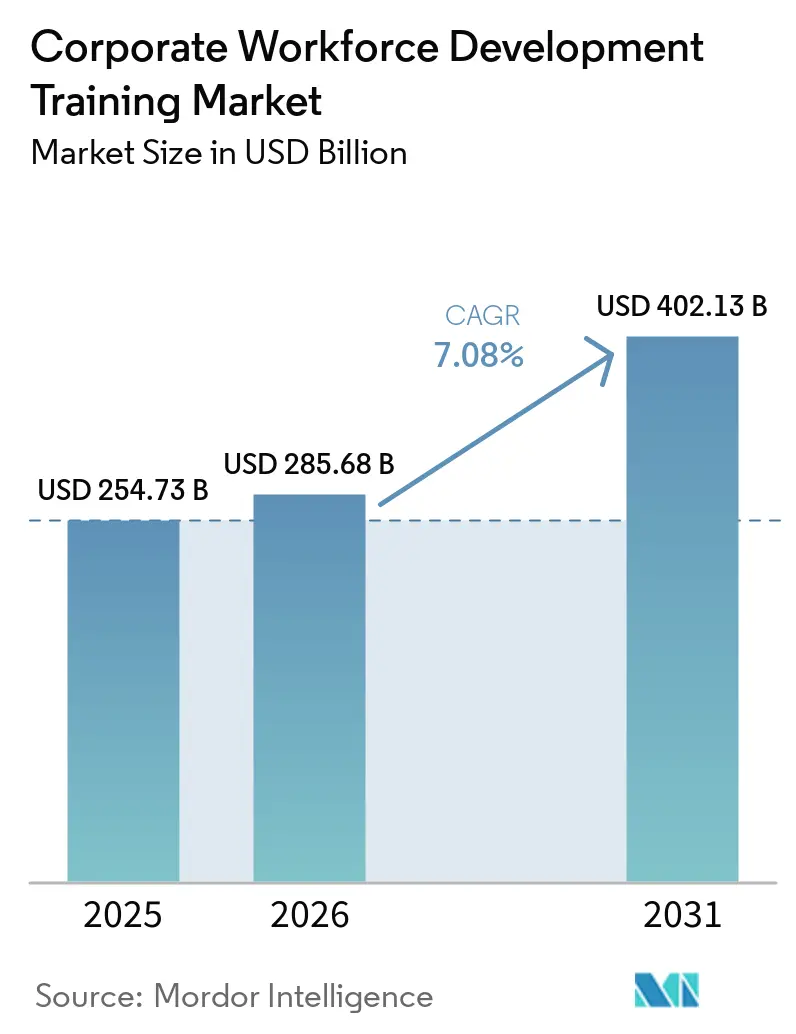
| Marktgröße (2026) | 285.68 Milliarden US-Dollar |
| Marktgröße (2031) | 402.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
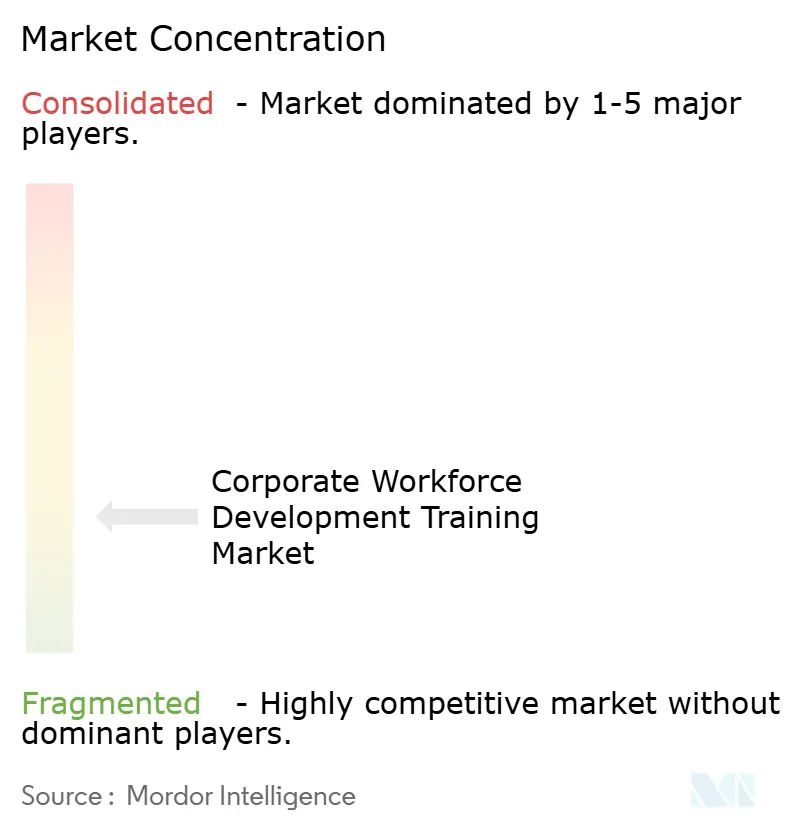
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Corporate Workforce Development Training Markts durch Mordor Intelligence
Die Marktgröße für Corporate Workforce Development Training wird voraussichtlich von 254,73 Milliarden USD im Jahr 2025 auf 285,68 Milliarden USD im Jahr 2026 steigen und bis 2031 402,13 Milliarden USD erreichen, mit einer CAGR von 7,08 % über den Zeitraum 2026–2031.
Der Markt für Personalentwicklungs-Training expandiert, da Unternehmens-Lernbudgets von einer periodischen HR-Zuweisung zu einer kontinuierlichen Betriebsanforderung übergehen, die mit Neugestaltung von Aufgabenbereichen, Compliance und Produktivitätssteigerung verknüpft ist. Arbeitgeber sehen sich heute kürzeren Zyklen der Kompetenzrelevanz gegenüber, was den Druck erhöht, Mitarbeiter umzuschulen, bevor Kompetenzlücken die Ausführung und Risikokontrolle beeinträchtigen. Das Weltwirtschaftsforum berichtete, dass 39 % der Kernkompetenzen der Arbeitnehmer bis 2030 voraussichtlich einem Wandel unterliegen werden, gegenüber dem 2016 verzeichneten Störungsschwellenwert von 35 %, was Unternehmen weniger Zeit lässt, auf Lernbedürfnisse zu reagieren. Der Markt für Personalentwicklungs-Training erhält auch Unterstützung durch KI-Literaturpflichten und andere regulatorische Trainingsanforderungen, die Trainingsausgaben in die Budgets für Recht, Risiko und Betrieb verlagern, anstatt sie vollständig dem Ermessen von Kürzungen auszusetzen. Das Wettbewerbsumfeld bleibt mäßig fragmentiert, wobei Lernplattformen, HCM-Anbieter und Managed-Service-Anbieter alle mehrjährige Unternehmensverträge anstreben, indem sie ihre Inhaltsbibliotheken, Kompetenz-Mapping und Ergebnismessung stärken.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Trainingstyp entfiel im Jahr 2025 ein Anteil von 28,33 % des Marktumsatzes auf Technisches und Digitales Kompetenztraining, während Zwischenmenschliches, Kultur- und Wohlbefindenstraining bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen wird.
- Nach Lernformat entfiel im Jahr 2025 ein Anteil von 42,91 % des Markts für Personalentwicklungs-Training auf Präsenzunterricht, während Gemischtes Training bis 2031 voraussichtlich mit einer CAGR von 7,48 % wachsen wird.
- Nach Unternehmensgröße erzielten Großunternehmen im Jahr 2025 einen Anteil von 67,33 % des Marktumsatzes, während kleine und mittlere Unternehmen bis 2031 voraussichtlich eine CAGR von 7,92 % verzeichnen werden.
- Nach Branchenvertikale hielt der Bereich Informationstechnologie und Telekommunikation im Jahr 2025 einen Anteil von 22,46 %, während Gesundheitswesen und Biowissenschaften bis 2031 voraussichtlich eine CAGR von 8,19 % verzeichnen werden.
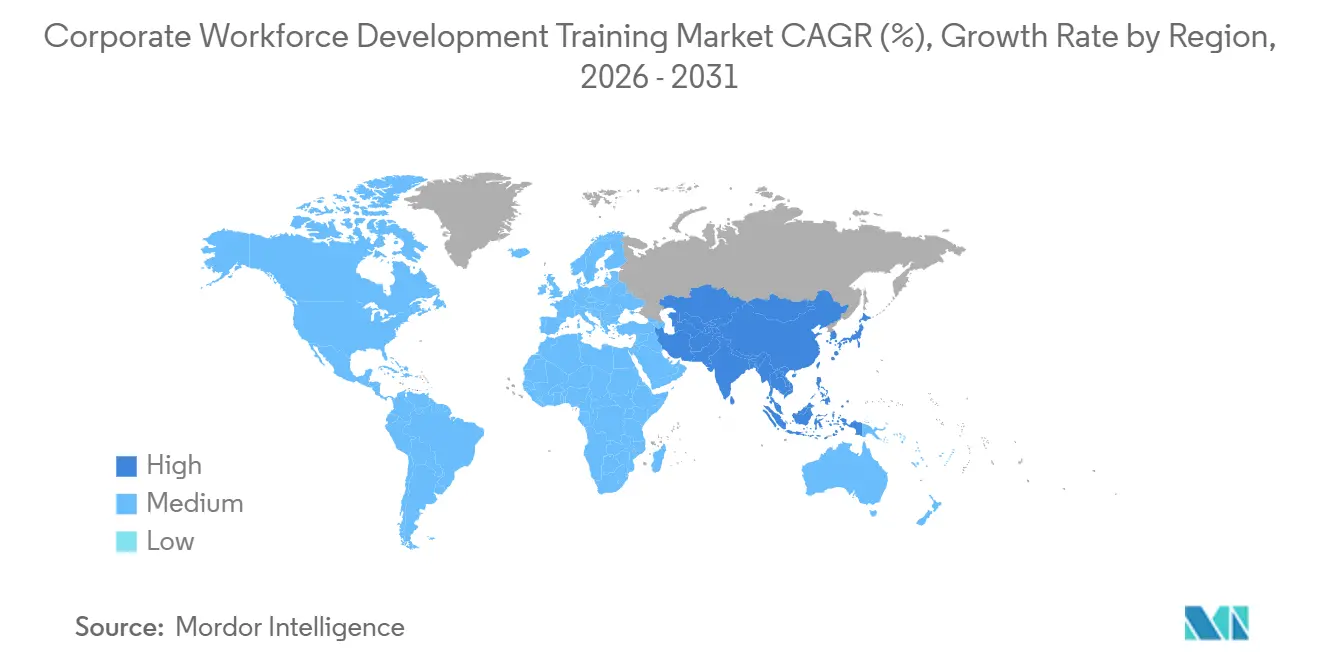
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 35,74 % am Markt für Personalentwicklungs-Training, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,84 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Corporate Workforce Development Training
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gesteuerte Kompetenzveralterung und Nachfrage nach Unternehmensumschulung | +2.0% | Global, höchste Konzentration in Nordamerika und APAC | Kurzfristig (≤ 2 Jahre) |
| Compliance- und Risikotraining-Budgets bleiben nicht-diskretionär | +1.5% | Global, am höchsten in BFSI- und Gesundheitswesen-intensiven Märkten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Karriereentwicklungsprogramme verbessern Mitarbeiterbindung und interne Mobilität | +1.2% | Global, höchste Auswirkung in wettbewerbsintensiven Arbeitsmärkten in Nordamerika und Nordeuropa | Mittelfristig (2–4 Jahre) |
| EU-KI-Kompetenzpflichten schaffen wiederkehrende Arbeitgeber- Trainingsanforderungen | +0.8% | Europa, mit Ausstrahlungseffekten auf EU-verbundene globale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Durch Renteneintritt bedingte Wissenserfassungsbedarfe erweitern strukturierte Lernausgaben | +0.6% | Nordamerika, Westeuropa, Japan | Mittelfristig (2–4 Jahre) |
| Führungskräfte-Kompetenzlücken erhöhen die Nachfrage nach Coaching-gestützten Trainingsarchitekturen | +0.7% | Global, höchste Dringlichkeit in wachstumsstarken Organisationen in Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gesteuerte Kompetenzveralterung und Nachfrage nach Unternehmensumschulung
Der Markt für Personalentwicklungs-Training wird durch die rasche KI-Einführung vorangetrieben, die verändert, wie Arbeit in wissensbasierten, technischen und operativen Bereichen ausgeführt wird. BCG stellte 2026 fest, dass 50 % bis 55 % der US-amerikanischen Arbeitsplätze innerhalb von zwei bis drei Jahren voraussichtlich umgestaltet werden, insbesondere in Bereichen, in denen KI den Aufgabenmix verändert, anstatt Beschäftigung vollständig zu ersetzen. Mercer berichtete außerdem, dass 99 % der C-Suite-Führungskräfte erwarten, dass KI Personalreduzierungen von bis zu 20 % vorantreiben wird, während der Anteil der ausschließlich von Menschen ausgeführten Arbeit voraussichtlich von 50 % auf 35 % in den nächsten zwei Jahren sinken wird. Deloitte stellte fest, dass die KI-Kompetenzlücke das führende Hindernis für die KI-Einführung in Unternehmen ist, was erklärt, warum Lerninvestitionen nun als Betriebsanforderung und nicht als nachrangige HR-Entscheidung behandelt werden. Der Markt für Personalentwicklungs-Training profitiert auch von einem verzögerten Effekt, da viele Unternehmen, die KI-Tools frühzeitig eingesetzt haben, nun Leistungslücken feststellen, bei denen das Training nicht mit dem Rollout Schritt gehalten hat, was sowohl Nachholbedarf bei der Umschulung als auch neue zukunftsorientierte Programme erzeugt.
Compliance- und Risikotraining-Budgets bleiben nicht-diskretionär
Der Markt für Personalentwicklungs-Training erhält weiterhin stabile Unterstützung durch compliance-gebundene Budgets, da regulatorisch vorgeschriebenes Training schwieriger aufzuschieben ist als allgemeiner Kompetenzaufbau. ATD berichtete 2025, dass obligatorisches und Compliance-Lernen im Jahr 2024 eine der drei wichtigsten Kategorien des betrieblichen Lernens blieb, neben der Einarbeitung neuer Mitarbeiter und der Führungskräfteentwicklung. Das EU-KI-Gesetz fügt eine weitere Dringlichkeitsebene hinzu, da Verstöße gegen verbotene Praktikkategorien Strafen von bis zu 35 Millionen EUR oder 7 % des weltweiten Jahresumsatzes nach sich ziehen können. Der Markt für Personalentwicklungs-Training zieht daher wiederkehrende Nachfrage aus Rechts-, Prüfungs- und Risikofunktionen, da neue Rahmenwerke, darunter DSGVO, KI-Governance-Regeln, Basel-bezogene Anforderungen und branchenspezifische Verpflichtungen im Gesundheitswesen und in der Energiewirtschaft, die Anzahl der obligatorischen Lernprogramme weiter ausweiten.[2]
Karriereentwicklungsprogramme verbessern Mitarbeiterbindung und interne Mobilität
Der Zusammenhang zwischen strukturierter Entwicklung und Mitarbeiterbindung unterstützt ebenfalls den Markt für Personalentwicklungs-Training. Perceptyx berichtete 2025, dass 4 der 5 wichtigsten Treiber der Bleibabsicht direkt mit dem Karrierewachstum verbunden waren, was zeigt, dass Lernen Teil der Bindungsstrategie und keine separate HR-Aktivität mehr ist. Mitarbeiter, die planen, bei ihrem Arbeitgeber zu bleiben, waren 3-mal häufiger der Meinung, dass sie ihre Karriereziele intern erreichen könnten, und mehr als doppelt so häufig der Ansicht, dass sie sinnvolle Entwicklungsmöglichkeiten sehen. LinkedIn stellte fest, dass Unternehmen mit starker interner Mobilität Mitarbeiter im Durchschnitt 53 % länger halten als Unternehmen mit schwacher interner Mobilität, was direkte Kostenauswirkungen auf Einstellung, Einarbeitung und Wissenskontinuität hat. Fuel50 ergänzte 2025, dass mehr als 75 % der Organisationen interne Mobilität als strategische Priorität betrachten, jedoch weniger als 29 % über Tools verfügen, mit denen Mitarbeiter interne Karrierewege eigenständig erkunden können, was strukturiertes Training zu einem der wichtigsten Mittel zur Unterstützung von Mobilität und Bindung macht.
EU-KI-Kompetenzpflichten schaffen wiederkehrende Arbeitgeber-Trainingsanforderungen
Der Markt für Personalentwicklungs-Training erhält einen direkten politischen Impuls durch KI-Kompetenzanforderungen in Europa. Crowell & Moring stellte fest, dass Artikel 4 des EU-KI-Gesetzes am 2. Februar 2025 in Kraft trat und Anbieter sowie Betreiber von KI-Systemen verpflichtet, Maßnahmen zu ergreifen, damit das Personal über ein ausreichendes Maß an KI-Kompetenz verfügt, einschließlich relevanter Auftragnehmer und Dritter. Das KI-Büro der Europäischen Kommission stellte außerdem klar, dass KI-Kompetenzpflichten dem Nutzungskontext, den Rollen der betroffenen Mitarbeiter und dem Risikoprofil der betreffenden KI-Systeme angemessen sein müssen, was einmalige Sensibilisierungsschulungen unzureichend macht. Diese Anforderung drängt Unternehmen zu mehrschichtigen Trainingsmodellen mit unterschiedlichen Modulen für Führungskräfte, technische Teams, Frontline-Nutzer und Aufsichtsfunktionen. Sie schafft auch wiederkehrende Nachfrage, da Inhalte aktualisiert werden müssen, wenn sich KI-Systeme weiterentwickeln, neue Anwendungsfälle eingeführt werden und Mitarbeiter die Rollen wechseln. Der Markt für Personalentwicklungs-Training wird voraussichtlich weiterhin von dieser Anforderung profitieren, da sich die Durchsetzung im August 2026 in EU-Jurisdiktionen und in globalen Unternehmen, die mit EU-Lieferketten verbunden sind, intensiviert.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwierigkeit, den Trainings-ROI gegenüber Finanz- und Unternehmensführern nachzuweisen | -1.2% | Global, am ausgeprägtesten in Nordamerika und Europa, wo die Budgetkontrolle am höchsten ist | Kurzfristig (≤ 2 Jahre) |
| Hohe Plattform-, Inhalts- und Lokalisierungskosten belasten die KMU-Einführung | -0.8% | APAC, MEA, Südamerika und europäische KMU-Märkte mit mehreren Ländern | Mittelfristig (2–4 Jahre) |
| Digitale Ermüdung und niedrige Abschlussquoten schwächen den Kompetenztransfer | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Schrumpfende Ausbildungswege reduzieren die praktische Lernaufnahme | -0.4% | Europa, APAC und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwierigkeit, den Trainings-ROI gegenüber Finanz- und Unternehmensführern nachzuweisen
Der Markt für Personalentwicklungs-Training sieht sich weiterhin Widerstand gegenüber, wenn L&D-Teams Lernaktivitäten nicht in Geschäftsergebnisse übersetzen können, die Finanzteams akzeptieren. Nur ein kleiner Bruchteil der Organisationen misst erfolgreich die geschäftliche Auswirkung von Lernprogrammen, was die anhaltend begrenzte Transparenz beim ROI trotz jahrelanger Investitionen in Lernanalysen unterstreicht. Das Problem ist struktureller Natur, da Trainingsergebnisse oft über HR-, Betriebs- und Finanzsysteme verteilt sind und viele Unternehmen diese Datenflüsse noch nicht auf nutzbare Weise verknüpft haben. Im Jahr 2025 stellte BizLibrary fest, dass 35 % der HR- und L&D-Fachleute die ROI-Verfolgung als sehr schwierig bezeichneten und dass die Gewinnung von Führungsunterstützung schwieriger wird, wenn der Wirkungsnachweis schwach ist. Der Markt für Personalentwicklungs-Training belohnt daher tendenziell Anbieter, die Messsysteme an die Leistungserbringung knüpfen, da Programme ohne einen klaren Geschäftsfall bei Kostenüberprüfungen eher unter Budgetdruck geraten.
Hohe Plattform-, Inhalts- und Lokalisierungskosten belasten die KMU-Einführung
Der Markt für Personalentwicklungs-Training expandiert nicht gleichmäßig über alle Unternehmensgrößen, da kleinere Unternehmen eine deutlich höhere Kostenlast für Plattformen, Inhaltsproduktion und Lokalisierung tragen. Qurioos stellte 2026 fest, dass die Lokalisierung eines einzelnen einstündigen Trainingsmoduls über traditionelle Arbeitsabläufe 5.000 bis 15.000 USD pro Zielsprache kosten und 4 bis 6 Wochen in Anspruch nehmen kann, was die Bereitstellung in mehreren Märkten für KMU schwierig macht. Training Magazine und LMSPedia berichteten, dass die Trainingskosten pro Lernenden für kleine Organisationen im Jahr 2025 1.091 USD erreichten, verglichen mit 468 USD für Großunternehmen, was einen Aufschlag von 133 % widerspiegelt, der durch den Volumennachteil bedingt ist. Die OECD stellte 2025 außerdem fest, dass Kosten- und digitale Reifebarrieren die KMU-Einführung von KI und digitalen Tools in den untersuchten Ländern weiterhin einschränken, wobei trainingsbezogene Probleme in diesen Einschränkungen wiederholt auftauchen.[3] Der Markt für Personalentwicklungs-Training könnte durch KI-basierte Lokalisierung, die Produktionskosten senkt, eine gewisse Entlastung erfahren. Die Barriere bleibt jedoch bedeutsam, solange die Einführung neuer Arbeitsabläufe noch in einem frühen Stadium ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Trainingstyp: Technische Kompetenzen verankern die Ausgaben; Soft Skills signalisieren den nächsten Investitionszyklus
Technisches und Digitales Kompetenztraining hielt im Jahr 2025 einen Anteil von 28,33 % am Markt für Corporate Workforce Development Training und war damit der größte Trainingstyp in der aktuellen Struktur. Diese Position spiegelt die Unternehmensnachfrage nach Cloud-, Cybersicherheits-, agentischen KI- und Datentechnikfähigkeiten wider, da die KI-Einführung sich über Geschäftsfunktionen hinweg ausweitet. Pluralsight berichtete 2025, dass 89 % der Organisationen die Weiterqualifizierung bestehender Mitarbeiter als schneller und kosteneffizienter als externe Einstellung betrachteten, was kontinuierliche Investitionen in den technischen Kompetenzaufbau unterstützt. Führungs- und Managementtraining behielt ebenfalls bedeutende Ausgabenniveaus bei, da Organisationen weiterhin Vorgesetzte und Funktionsführer benötigen, die Teams durch Kompetenz- und Arbeitsablaufveränderungen führen können. Compliance- und Risikotraining blieb widerstandsfähig, da die Trainingsnachfrage in dieser Kategorie direkt an regulatorische Anforderungen und nicht an freiwillige Entwicklungsbudgets gebunden ist.
Zwischenmenschliches, Kultur- und Wohlbefindenstraining wird voraussichtlich bis 2031 mit einer CAGR von 8,56 % expandieren, und dieses Segment des Markts für Personalentwicklungs-Training gewinnt an Bedeutung, da Arbeitgeber versuchen, Reibungsverluste inmitten kontinuierlicher Veränderungen zu reduzieren. Docebo berichtete 2026, dass Lernleiter und Mitarbeiter Kommunikation, kritisches Denken und Kreativität neben KI-Kompetenz als wesentlich betrachten, was einen Teil der Trainingsausgaben in Richtung menschlicher Kompetenzen umlenkt, die zuvor als nachrangig behandelt wurden. Harvard Business Impact stellte 2025 fest, dass 43 % der Organisationen sowohl interne als auch externe Führungsentwicklungsprogramme durchführen, was zeigt, dass Unternehmen die für verhaltensorientiertes Lernen genutzten Kanäle eher ausweiten als einschränken. Vertriebs- und Kundenservice-Training folgt weiterhin Umsatzleistungskennzahlen, während Fachliches und Funktionales Kompetenztraining mit der KI-gesteuerten Neugestaltung von Arbeitsplätzen in Unternehmensbereichen wächst. Die Corporate Workforce Development Training Branche bewegt sich daher auf eine ausgewogenere Mischung zu, bei der technische Tiefe zentral bleibt, menschenzentrierte Programme jedoch eine klarere Budgetbegründung gewinnen.
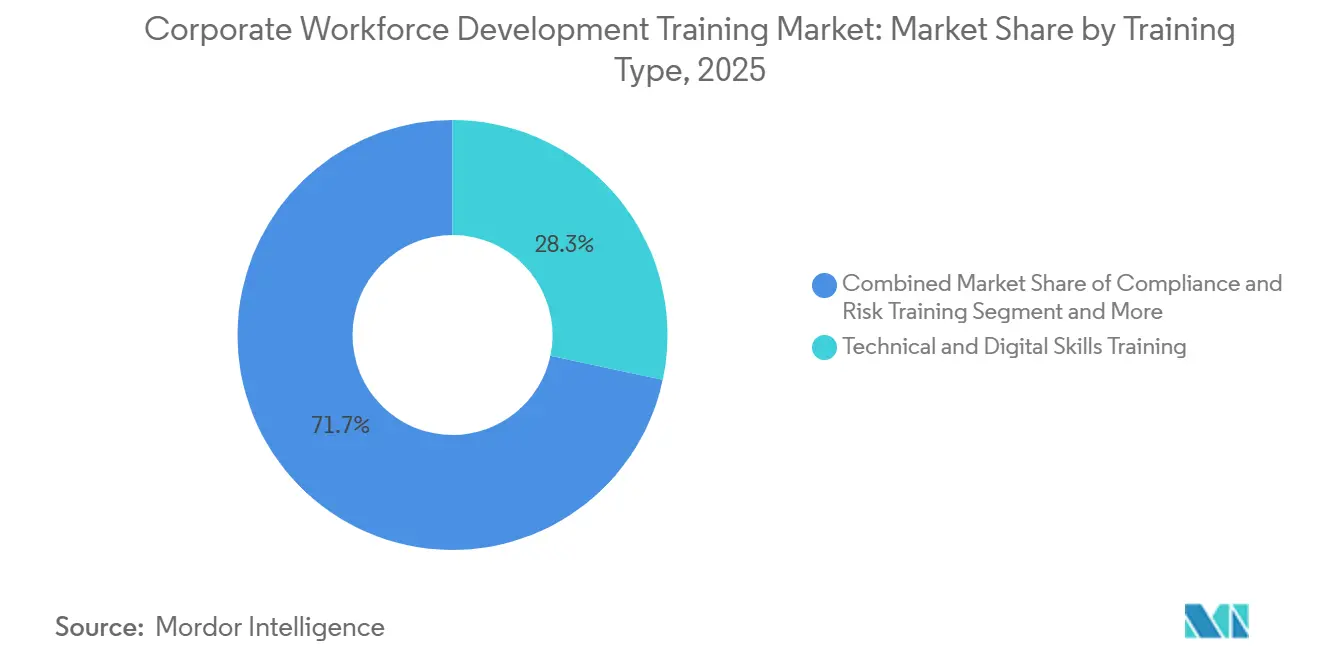
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Lernformat: Präsenzunterricht hält den größten Anteil; gemischte Architektur wird zum strukturellen Standard
Präsenzunterricht behielt im Jahr 2025 einen Anteil von 42,91 % am Markt für Personalentwicklungs-Training und blieb damit vor rein Online- und gemischter Vermittlung. Live-Moderation bleibt in der Führungskräfteentwicklung, komplexer Compliance-Unterweisung, klinischem Training und Verhandlungsführung wichtig, wo Demonstration, Diskussion und Verantwortlichkeit den Lerntransfer verbessern. ATD berichtete einen Durchschnitt von 13,7 formalen Lernstunden pro Mitarbeiter im Jahr 2024, und präsenzgeleitete Vermittlung behielt eine führende Rolle in hochinvestierten Programmen, auch wenn die gesamten Lernstunden selektiver wurden. Dieses Muster zeigt, dass Unternehmen nicht von der Live-Vermittlung abrücken, wo Risiko, Urteilsvermögen und Verhaltensänderung am wichtigsten sind. Der Markt für Personalentwicklungs-Training verlässt sich weiterhin auf Präsenzformate, wenn Unternehmen stärkere Abschlussquoten, Interaktion und kurzfristige Anwendung anstreben.
Gemischtes Training wird bis 2031 voraussichtlich mit einer CAGR von 7,48 % wachsen, und dieser Teil der Marktgröße für Personalentwicklungs-Training gewinnt an Beliebtheit, da Unternehmen sowohl Skalierbarkeit als auch stärkeres Engagement anstreben. Eine Benchmarking-Umfrage aus dem Jahr 2026 ergab, dass 74 % der Unternehmen planten, ihre Investitionen in gemischtes Lernen in den nächsten zwei Jahren zu erhöhen, und die Befragten nannten eine durchschnittliche Leistungsverbesserung der Mitarbeiter von 25 % im Vergleich zur Vermittlung in einem einzigen Format. Der Entwurf zeigte auch, dass passive selbstgesteuerte Programme oft mit Abschlussquoten zu kämpfen haben, weshalb Unternehmen versuchen, digitale Flexibilität mit Live-Verstärkung zu kombinieren. Online-Training expandiert weiterhin in Volumen und Reichweite, insbesondere in wachstumsstarken Regionen, in denen die Kapazität von Ausbildern begrenzt ist oder verteilte Teams schwerer persönlich zusammenzubringen sind. Die Corporate Workforce Development Training Branche bewegt sich daher auf hybride Architekturen zu, bei denen Live-, Digital- und eingebettete Formate zusammenarbeiten, anstatt als separate Modelle zu konkurrieren.
Nach Unternehmensgröße: Großunternehmen verankern Investitionen; KMU beschleunigen aus Notwendigkeit
Großunternehmen machten im Jahr 2025 67,33 % des Markts aus, was ihre stärkere Budgetkapazität, breitere Compliance-Exposition und Fähigkeit widerspiegelt, mehrjährige Lernprogramme in großem Maßstab zu unterstützen. Das durchschnittliche jährliche Trainingsbudget für Unternehmen mit mehr als 10.000 Mitarbeitern erreichte im Jahr 2025 11,7 Millionen USD, gegenüber 13,3 Millionen USD im Vorjahr, da Portfolios im Rahmen von Kostenkontrollmaßnahmen rationalisiert wurden. Trotz dieser Mäßigung treiben Großorganisationen den Markt für Personalentwicklungs-Training weiterhin durch große Nutzerbasen, tiefere Anbieterverträge und eine ausgereiftere Lerninfrastruktur an. Sie haben auch breitere regulatorische und Transformationsanforderungen, was die Ausgaben in technischen, Compliance- und Führungskategorien aktiv hält. Dieses Segment bleibt der Anker für den Marktumsatz, da Großunternehmen sowohl Plattformkosten als auch Inhaltsauffrischungszyklen leichter absorbieren können als kleinere Arbeitgeber.
Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 7,92 % wachsen, und ihr Anteil an der Marktgröße für Personalentwicklungs-Training steigt aus wettbewerblicher Notwendigkeit heraus und nicht aufgrund überschüssiger Budgets. RSM und die US-Handelskammer stellten 2026 fest, dass unter mittelständischen Unternehmen, die mit Einstellungsdruck konfrontiert sind, 62 % das Training neuer Kompetenzen für bestehende Mitarbeiter als ihre wichtigste Investitionspriorität im Bereich Belegschaft einstuften. Der Quellentwurf stellte auch fest, dass 82 % der KMU-Mitarbeiter bereit waren, sich weiterzuqualifizieren, jedoch weniger als 1 von 3 im vergangenen Jahr eine formale Schulung erhalten hatte, was das Ausmaß des ungedeckten Bedarfs unterstreicht. Diese Lücke lenkt kleinere Unternehmen zu modularen, kostengünstigeren digitalen Plattformen anstatt zu vollständigen Unternehmenssuiten mit hohen Einrichtungskosten. Der Markt für Personalentwicklungs-Training expandiert daher bei KMU schneller, obwohl die Einführung weiterhin auf Preis-, Lokalisierungs- und Implementierungsbarrieren stößt.
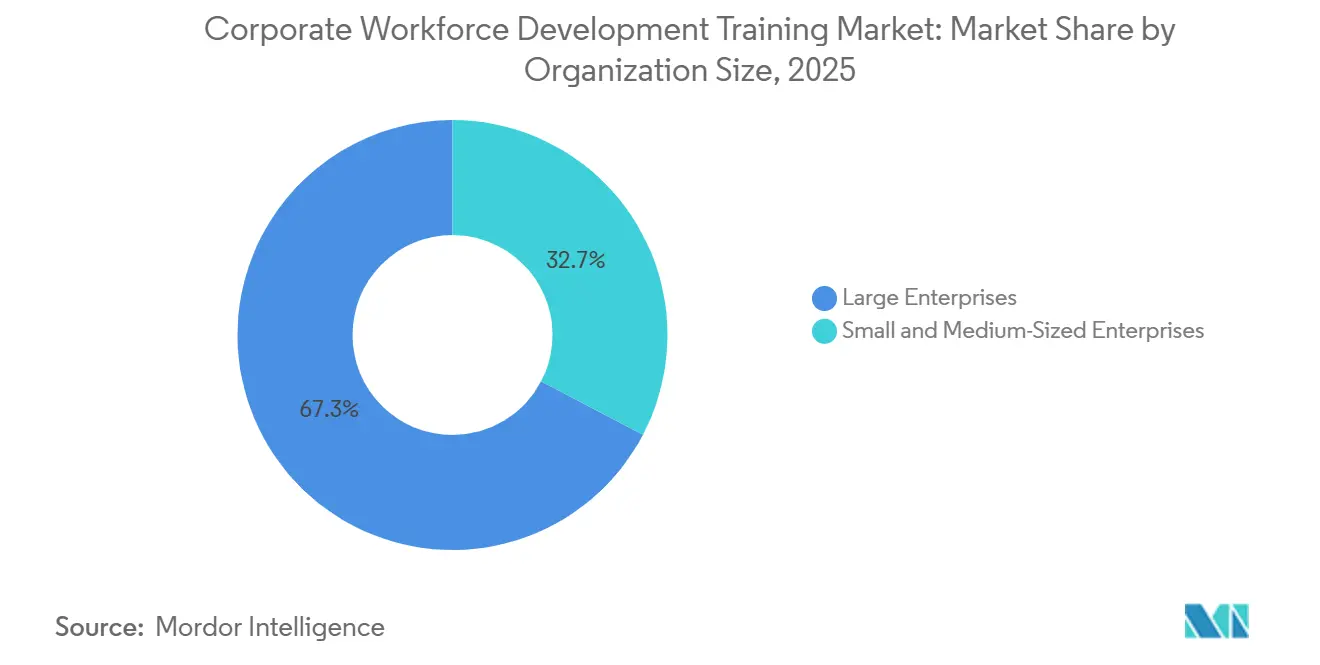
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Branchenvertikale: IT und Telekommunikation führt nach Anteil; Gesundheitswesen beschleunigt unter konvergentem Druck
Informationstechnologie und Telekommunikation machten im Jahr 2025 22,46 % des Markts für Personalentwicklungs-Training aus und waren damit die größte Vertikale. Der Sektor weist die höchste Konzentration an KI-Einsatz, häufige Tool-Auffrischungszyklen und eine starke Nachfrage nach technischer Weiterqualifizierung an der Frontlinie auf. Das Weltwirtschaftsforum berichtete, dass Telekommunikations- und IT-Dienstleistungsunternehmen bis 2030 Trainingsbedarfe von 63 % bzw. 62 % ihrer Belegschaften erwarten, was diese Branchen an die Spitze des Lernbedarfsprofils über alle wichtigen Sektoren hinweg stellt.[4] Diese Vertikale sieht sich auch einem stärkeren Druck durch KI-Governance und Neugestaltung von Aufgabenbereichen gegenüber, was sowohl technische als auch Compliance-Lernbudgets aktiv hält. Infolgedessen prägen IT und Telekommunikation weiterhin die Produktgestaltung, die Entwicklung von Kompetenz-Taxonomien und die Erwartungen der Unternehmenskäufer in weiten Teilen des Markts.
Gesundheitswesen und Biowissenschaften wird bis 2031 voraussichtlich eine CAGR von 8,19 % verzeichnen, und dieser Bereich des Markts für Personalentwicklungs-Training expandiert, da KI-Nutzung, klinische Compliance und Kompetenzlücken an der Frontlinie konvergieren. FranklinCovey berichtete im März 2026, dass Gesundheitswesen-Belegschaftsprogramme eine 50%ige Reduzierung der Führungsfluktuation bei Advent Health und eine 52%ige Reduzierung perioperativer Zwischenfälle in einem Stadtkrankenhaus unterstützten, was dem Segment einen stärkeren operativen Renditefall als vielen anderen Vertikalen verleiht. Die Fertigung erhöht das Training im Zusammenhang mit Betriebstechnologieveränderungen und Sicherheitsanforderungen, während Einzelhandel und E-Commerce weiterhin Ausgaben tätigen, um Fluktuation und Servicekonsistenz zu managen. Professionelle Dienstleistungsunternehmen befassen sich mit der durch KI-Automatisierung in Einstiegspositionen entstandenen Ausbildungslücke. Gleichzeitig finanzieren Energie-, Versorgungs- und öffentliche Sektoreinheiten weiterhin strukturierten Kompetenzaufbau, der mit Regulierung und öffentlichen Rahmenwerken verknüpft ist. Der Markt für Personalentwicklungs-Training bleibt daher branchenübergreifend breit aufgestellt, aber das Gesundheitswesen beschleunigt, weil Lernen eine klarere Verbindung zu Risiko, Qualität und operativen Ergebnissen hat.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 35,74 % am Markt für Personalentwicklungs-Training und behauptete damit seine globale Führungsposition. Die US-amerikanische Trainingsbranche erreichte im Jahr 2025 102,8 Milliarden USD, ein Anstieg von 4,9 % gegenüber dem Vorjahr, während die Ausgaben für externe Produkte und Dienstleistungen um 29 % auf 16 Milliarden USD stiegen. ATD berichtete außerdem, dass die direkten Ausgaben pro US-amerikanischem Mitarbeiter im Jahr 2024 durchschnittlich 1.254 USD betrugen und dass Organisationen 2,9 % des Umsatzes für das Lernen der Mitarbeiter aufwendeten, was der höchste in fünf Jahren verzeichnete Anteil war. Kanada erweitert sein Lerntechnologie-Ökosystem mit Unterstützung von Initiativen der digitalen Wirtschaft, während Mexikos Nearshoring-Dynamik die Nachfrage nach technischem und Frontline-Training in Fertigung und Lieferketten antreibt. In Südamerika bleibt Brasilien die größte nationale Trainingsbranche, und Chile, Peru und Argentinien verzeichnen einen schrittweisen Anstieg der betrieblichen Lerninvestitionen parallel zu ausländischen Direktinvestitionen in Dienstleistungen, Rohstoffgewinnung und Industrie.
Europa bleibt einer der am stärksten regulierungsgetriebenen Teile des Markts für Personalentwicklungs-Training. Artikel 4 des EU-KI-Gesetzes trat am 2. Februar 2025 in Kraft und schuf überprüfbare KI-Kompetenzpflichten für Unternehmen, die KI-Systeme in EU-Jurisdiktionen einsetzen, wobei der Durchsetzungsdruck ab August 2026 zunehmen soll. Deutschland und das Vereinigte Königreich bleiben die größten nationalen Märkte. Die Treiber unterscheiden sich jedoch: Deutschland profitiert von einem dualen beruflichen Co-Investitionssystem, während das Vereinigte Königreich mehr Aktivitäten auf anbietergeliefertes formales Training verlagert. Der Entwurf stellte fest, dass die Starts von Fertigungsausbildungen im Vereinigten Königreich seit Einführung der Apprenticeship Levy im Jahr 2017 um 40 % zurückgegangen sind, was eine stärkere Nachfrage nach strukturierten Trainingsanbietern unterstützt. Frankreich fügt einen separaten Wachstumsfaktor durch das CPF-System hinzu, das Einzelpersonen direkte Kaufkraft für persönliche Entwicklung gibt und extern bezogenes Lernen unterstützt.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 8,84 % wachsen, was es zum am schnellsten expandierenden regionalen Block im Markt für Personalentwicklungs-Training macht. Indien sticht hervor, weil laut dem SHRM India Skill Intelligence Report 2026, zitiert von Financial Express, nur 2,3 % der Belegschaft eine formale Ausbildung erhält, und diese Lücke treibt sowohl unternehmens- als auch staatlich verknüpfte Investitionen in strukturiertes Lernen an. Derselbe Bericht stellte fest, dass 62 % der indischen Bevölkerung im erwerbsfähigen Alter sind, was die langfristige Skalierungsmöglichkeit für Anbieter, die Erschwinglichkeits- und Lokalisierungsanforderungen erfüllen können, hoch hält. China, Japan, Südkorea und Australien sind reifere Lerntechnologiemärkte, und Rockwell Automation berichtete 2026, dass 41 % der Hersteller in der Region im vergangenen Jahr an Belegschaftsumschulungsprogrammen teilgenommen hatten. Im Nahen Osten und Afrika bleiben die Vereinigten Arabischen Emirate und Saudi-Arabien die primären Investitionszentren durch Nationalisierungsprogramme wie Emiratisierung und Saudisierung. Gleichzeitig repräsentieren Südafrika und Nigeria weiterhin die größten Chancen südlich der Sahara, wo regulatorische Abgabestrukturen die Trainingsausgaben der Arbeitgeber unterstützen.

Wettbewerbslandschaft
Der Markt für Personalentwicklungs-Training ist mäßig fragmentiert, und kein einzelner Anbieter beherrscht die Kategorie über alle Trainingstypen, Lieferformate und Geografien hinweg. Der Wettbewerb ist zunehmend um 3 breite Modelle organisiert, nämlich KI-native Kompetenzplattformen, HCM-Suite-Anbieter mit eingebettetem Lernen und Managed Learning Service Provider mit Multi-Anbieter-Koordinationsfähigkeit. Courseras Kombination mit Udemy auf Aktienbasis, die im Mai 2026 abgeschlossen wurde, war der bedeutendste strategische Schritt in der jüngsten Zeit, da sie eine kombinierte Plattform mit einem Pro-forma-Jahresumsatz von über 1,5 Milliarden USD, 95.000 Erstellern, mehr als 315.000 Kursen und einem Ziel von 115 Millionen USD an laufenden Kostensynergien innerhalb von 24 Monaten schuf. Diese Transaktion zeigt, dass Skalierung, Katalogbreite und Reichweite von Zertifizierungen in Unternehmenskaufentscheidungen immer wichtiger werden. Sie signalisiert auch, dass größere Plattformen Marktplatztiefe mit stärkerer Unternehmensverteilung und verifizierten Lernpfaden kombinieren wollen.
Eine zweite Wettbewerbslinie bildet sich rund um Kompetenzen, Intelligenz und Workflow-Integration. Docebos Übernahme von 365Talents im Januar 2026 für 54,6 Millionen USD zeigte, wie Anbieter von einfacher Kurslieferung zu automatisierter Kompetenzerkennung, Talentanalysen und geführten Lernaufgaben übergehen. SAP, Workday und Oracle gestalten den Markt für Personalentwicklungs-Training ebenfalls um, indem sie agentische KI in breitere Unternehmenssoftwareumgebungen einbetten, anstatt Lernen als separates Ziel zu behandeln. SAP stellte im Mai 2026 seinen Workforce Upskilling Assistant vor, um personalisiertes Mikro-Lernen direkt in Kollaborationstools, mobilen und Desktop-Workflows bereitzustellen und die Abhängigkeit von eigenständigen LMS-Anmeldungen zu reduzieren. Workday erweiterte KI-Agenten für HR und Finanzen im September 2025, und Oracle führte Fusion Agentic Applications im März 2026 ein, die beide Auswirkungen auf Trainingsaufgaben, Personalplanung und Compliance-Ausführung haben. Diese Schritte sind bedeutsam, weil Plattformintegration Lernen kontinuierlicher, datenstärker und schwerer für Einzelanbieter zu verdrängen machen kann.
Ein dritter Wettbewerbsraum bleibt offen rund um Wissenserfassung, Ergebnisnachweis und regulierte Belegschaftsbereitschaft. California Management Review stellte 2026 fest, dass die Erfassung von implizitem Wissen zum nächsten Wettbewerbsvorteil werden könnte, und dies ist relevant für Anbieter, die Expertenwissen in rollenbasiertes Lernen in großem Maßstab umwandeln können. Der Markt belohnt auch weiterhin Anbieter, die Training mit messbaren Geschäftsergebnissen verbinden können, da die Budgetkontrolle hoch bleibt, wenn Programme keinen operativen oder finanziellen Wert nachweisen können. ISO 30414 und damit verbundene Offenlegungserwartungen beeinflussen zunehmend die Beschaffung und veranlassen Käufer, Systeme zu suchen, die Personalentwicklungsaktivitäten auf prüfbare Weise dokumentieren, belegen und berichten können. Diese Anforderung begünstigt größere, stärker integrierte Anbieter, schließt jedoch keinen Raum für Spezialisten aus, die in Inhaltstiefe, Lokalisierung oder branchenspezifischer Compliance stärker sind. Der Markt für Personalentwicklungs-Training bleibt daher offen, aber der Wettbewerbsvorteil verlagert sich zu Plattformen, die Inhalte, Kompetenzen, Workflow-Lieferung und Wirkungsnachweis kombinieren.
Branchenführer im Corporate Workforce Development Training
-
Udemy Business
-
Skillsoft Corporation
-
Coursera for Business
-
Docebo Inc.
-
NIIT Learning Systems Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Coursera schloss seine Kombination mit Udemy auf Aktienbasis ab und vereinte ein globales Ökosystem von 95.000 Inhaltserstellern und mehr als 315.000 Kursen auf einer einzigen Plattform mit einem Pro-forma-Jahresumsatz von über 1,5 Milliarden USD. Die Transaktion zielt auf 115 Millionen USD an jährlichen laufenden Kostensynergien innerhalb von 24 Monaten nach Abschluss ab und positioniert das kombinierte Unternehmen, um in der Unternehmenskompetenzentwicklung, KI-nativer Personalisierung und Zertifizierungsverifizierung zu konkurrieren.
- Mai 2026: Cornerstone OnDemand lancierte Cornerstone Workforce AI, eine Intelligenzplattform zur Konsolidierung von Kompetenzoptimierung, Erkenntnissen zur Belegschaftsbereitschaft und agentischen KI-Fähigkeiten, die direkt mit dedizierten Kompetenzintelligenz-Einzellösungen und angrenzenden HCM-Lernmodulen für mehrjährige Talentinfrastrukturverträge konkurriert.
- Mai 2026: Skillsoft schloss eine endgültige Kauf- und Verkaufsvereinbarung zum Verkauf seines Global Knowledge Präsenztraining-Geschäfts an ein verbundenes Unternehmen von Enduring Ventures ab, was den strategischen Rückzug des Unternehmens aus der Präsenztraining-Lieferung und eine Fokussierung auf seine KI-native digitale Kompetenzplattform widerspiegelt.
- Mai 2026: SAP stellte den Workforce Upskilling Assistant innerhalb von SAP SuccessFactors auf der SAP Sapphire in Orlando vor, eine Joule-gestützte agentische Fähigkeit, die adaptives Mikro-Lernen direkt in Kollaborationstools, mobilen und Desktop-Umgebungen bereitstellt, mit KI-gesteuerter Inhaltsgenerierung und am Arbeitsplatz eingebetteter Verstärkung.


Berichtsumfang des globalen Corporate Workforce Development Training Markts
| Technisches und Digitales Kompetenztraining |
| Führungs- und Managementtraining |
| Compliance- und Risikotraining |
| Vertriebs- und Kundenservice-Training |
| Fachliches und Funktionales Kompetenztraining |
| Zwischenmenschliches, Kultur- und Wohlbefindenstraining |
| Online-Training |
| Präsenzunterricht |
| Gemischtes Training |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Einzelhandel und E-Commerce |
| Professionelle Dienstleistungen |
| Energie und Versorgung |
| Öffentlicher Sektor und staatlich verbundene Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Trainingstyp | Technisches und Digitales Kompetenztraining | |
| Führungs- und Managementtraining | ||
| Compliance- und Risikotraining | ||
| Vertriebs- und Kundenservice-Training | ||
| Fachliches und Funktionales Kompetenztraining | ||
| Zwischenmenschliches, Kultur- und Wohlbefindenstraining | ||
| Nach Lernformat | Online-Training | |
| Präsenzunterricht | ||
| Gemischtes Training | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branchenvertikale | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Professionelle Dienstleistungen | ||
| Energie und Versorgung | ||
| Öffentlicher Sektor und staatlich verbundene Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Personalentwicklungs-Training bis 2031 erreichen?
Der Markt für Corporate Workforce Development Training wird bis 2031 voraussichtlich 402,1 Milliarden USD erreichen, ausgehend von 285,7 Milliarden USD im Jahr 2026 bei einer CAGR von 7,1 %.
Welche Region führt beim Umsatz im Bereich Personalentwicklungs-Training?
Nordamerika führte den globalen Umsatz mit einem Anteil von 35,74 % im Jahr 2025 an, unterstützt durch eine ausgereifte Unternehmens-Lerninfrastruktur und hohe externe Trainingsausgaben.
Welche Region wächst am schnellsten im Bereich Personalentwicklungs-Training?
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 8,84 % bis 2031, unterstützt durch die Digitalisierung von Unternehmen und einen großen ungedeckten Bedarf an formalem Training.
Welcher Trainingstyp führt bei den aktuellen Ausgaben?
Technisches und Digitales Kompetenztraining führte im Jahr 2025 mit einem Anteil von 28,33 %, angetrieben durch KI-Einführung, Cloud-Migration, Cybersicherheit und datenbezogene Weiterqualifizierung.
Warum werden KMU in diesem Bereich immer wichtiger?
KMU werden bis 2031 voraussichtlich mit einer CAGR von 7,92 % wachsen, da Fachkräftemangel kleinere Unternehmen dazu zwingt, bestehende Mitarbeiter trotz knapperer Budgets umzuschulen.
Was ist die größte Herausforderung, die Trainingsinvestitionen zurückhält?
Eine wesentliche Einschränkung ist die schwache ROI-Messung, da nur ein kleiner Anteil der Organisationen die geschäftliche Auswirkung klar nachweisen kann, was Budgets bei Überprüfungen anfälliger macht.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
