
Marktgröße und Marktanteil für Fertigungsprüfgeräte in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 6.92 Milliarden US-Dollar |
| Marktgröße (2027) | 7.45 Milliarden US-Dollar |
| Marktgröße (2032) | 9.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.22 % |
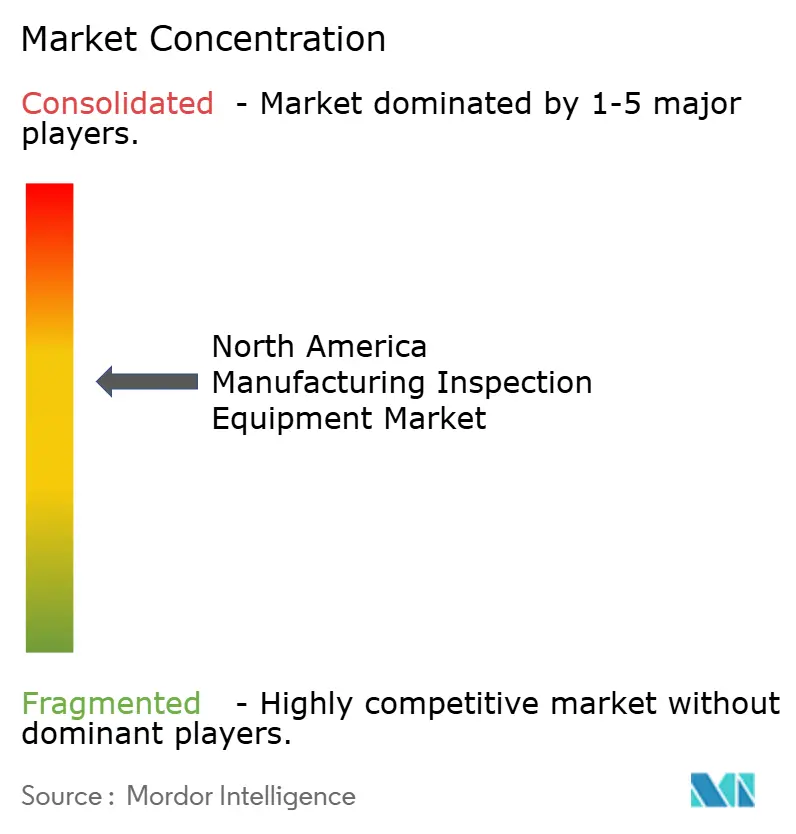
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fertigungsprüfgeräte in Nordamerika von Mordor Intelligence
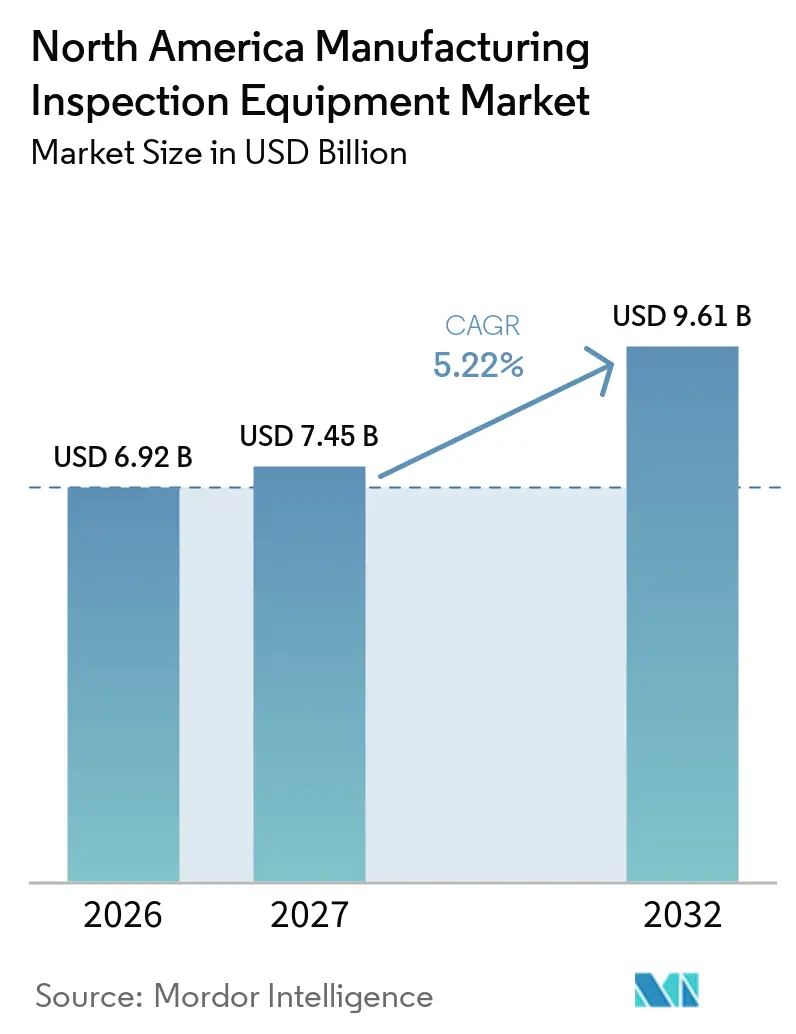
Die Marktgröße für Fertigungsprüfgeräte in Nordamerika wird voraussichtlich von 6,92 Milliarden USD im Jahr 2026 auf 7,45 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 9,61 Milliarden USD erreichen, was einem CAGR von 5,22 % über den Zeitraum 2027–2032 entspricht.
Der Markt für Fertigungsprüfgeräte in Nordamerika wird durch neue Halbleiterfabriken, Batteriewerke und regionale Zulieferanlagen gestützt, die eine Prüfung während der Produktion und nicht nur bei der abschließenden Qualitätskontrolle erfordern. Staatliche Halbleiteranreize und private Investitionen verlagern fortschrittliche Produktionskapazitäten in die Region, was die Nachfrage nach spezialisierten Prozesssteuerungswerkzeugen erhöht. Hersteller integrieren Prüfsysteme zudem direkt in Produktionslinien, wo Bilddaten zur Erkennung von Defekten beitragen können, bevor diese in die nächste Stufe übergehen. Die Chance ist dort am größten, wo Produktionstoleranzen, Rückverfolgbarkeitsvorschriften und Sicherheitsanforderungen manuelle Kontrollen unzureichend machen, obwohl Kosten, Systemintegration und qualifiziertes Personal weiterhin Einschränkungen darstellen.
Wichtigste Erkenntnisse des Berichts
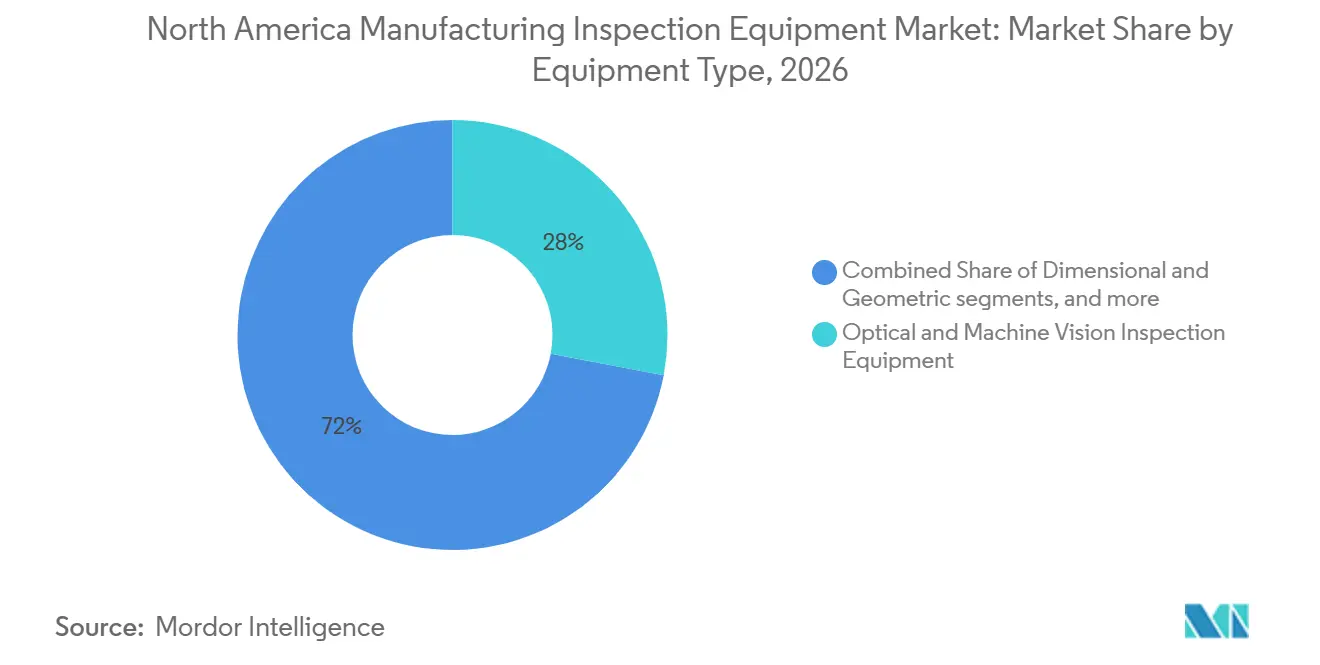
- Nach Gerätetyp hielt optische Prüfgeräte und Bildverarbeitungsprüfgeräte im Jahr 2026 einen Anteil von 28 % am Markt für Fertigungsprüfgeräte in Nordamerika, während spezialisierte Halbleiterprüfgeräte bis 2032 voraussichtlich mit einem CAGR von 8,2 % wachsen werden.
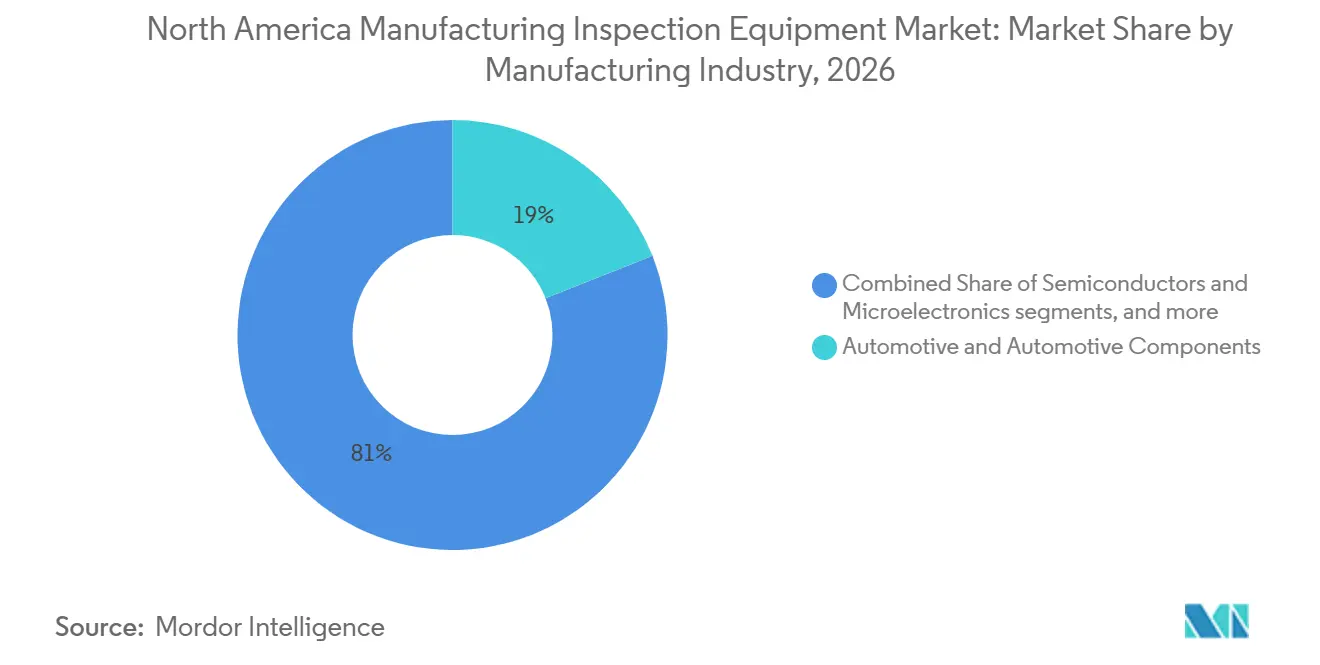
- Nach Fertigungsindustrie hielt der Bereich Automobil und Automobilkomponenten im Jahr 2026 einen Anteil von 19 % an der Marktgröße für Fertigungsprüfgeräte in Nordamerika, während Halbleiter und Mikroelektronik mit einem prognostizierten CAGR von 8,5 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 78 %, während Mexiko mit einem prognostizierten CAGR von 6,8 % bis 2032 das höchste Wachstum verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückverlagerung der Halbleiter- und Elektronikmontage | +1.2% | Vereinigte Staaten, Mexiko | Mittelfristig (2–4 Jahre) |
| Ausbau der Elektrofahrzeug- und Batteriefertigung | +1.0% | Vereinigte Staaten, Kanada, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Strengere Qualitäts-, Rückverfolgbarkeits- und Produktsicherheitsanforderungen | +0.8% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Einführung von Smart Factories und inline Prozesssteuerung | +0.6% | Vereinigte Staaten, Mexiko | Mittelfristig (2–4 Jahre) |
| Prüfung im Sub-10-Mikrometer-Bereich für fortschrittliche Gehäusung und miniaturisierte Elektronik | +0.4% | Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Prüfdaten als Produktionsratenbeschränkung in Fertigungsanlagen mit Fachkräftemangel | +0.3% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückverlagerung der Halbleiter- und Elektronikmontage
Der Markt für Fertigungsprüfgeräte in Nordamerika profitiert vom Halbleiterbau, der mehrjährige Beschaffungszyklen für Prozesssteuerungsgeräte schafft. Bis Juli 2025 hatte das Handelsministerium der Vereinigten Staaten 30,9 Milliarden USD an direkten Fördermitteln und 5,5 Milliarden USD an Darlehen an 19 Unternehmen für 40 Halbleiterprojekte vergeben.[1] Eine durch das CHIPS-Programm geförderte Logikfabrik der neuesten Generation in Arizona wurde im Juni 2025 als fertiggestellt zertifiziert. Die Semiconductor Industry Association meldete seit der Verabschiedung des CHIPS-Gesetzes angekündigte Investitionen in die Halbleiterfertigung in den Vereinigten Staaten von mehr als 540 Milliarden USD.[2] Sie verwies auch auf eine Prognose des Handelsministeriums, wonach der Anteil der Vereinigten Staaten an der weltweiten Fertigung von Logikchips der neuesten Generation bis 2030 auf 20 % steigen wird. Neue Reinräume erfordern Wafer-, Retikel- und Gehäuseprüfungen, die mit zunehmend kleineren Strukturen arbeiten können, während USMCA-Lieferketten die Nachfrage auf mexikanische Elektronikanlagen ausweiten.
Ausbau der Elektrofahrzeug- und Batteriefertigung
Batteriefabriken erhöhen den Bedarf an Kontrollen in den Phasen Beschichtung, Kalandrierung, Zellmontage und Formierung, wo Hersteller optische, Röntgen-, CT- und Dichtheitsprüfsysteme einsetzen. Toyota nahm im November 2025 die Produktion in seinem 13,9 Milliarden USD teuren Batteriewerk in North Carolina auf, mit einer Jahreskapazität von 30 GWh über 14 Produktionslinien. Toyota bestätigte zudem zusätzliche Investitionen in den Vereinigten Staaten von bis zu 10 Milliarden USD über fünf Jahre. Panasonic Energy begann im Juli 2025 mit der Massenproduktion in seiner 4,7 Millionen Quadratfuß großen Anlage in Kansas und strebt eine Jahreskapazität von 32 GWh an. Das Unternehmen erwartet, dass seine Standorte in Kansas und Nevada eine kombinierte US-Produktion von 73 GWh erreichen werden. Diese Investitionen machen die Prüfung zu einer wiederkehrenden Produktionsanforderung und nicht zu einem periodischen Metrologie-Kauf.
Strengere Qualitäts-, Rückverfolgbarkeits- und Produktsicherheitsanforderungen
Der Markt für Fertigungsprüfgeräte in Nordamerika wird auch durch Anforderungen gestützt, die rückverfolgbare Produktionsaufzeichnungen wichtiger machen. Die FDA-Verordnung zum Qualitätsmanagementsystem trat im Februar 2026 in Kraft und gleicht die Qualitätsanforderungen für Medizinprodukte mit ISO 13485 ab.[3] Diese Änderung erhöht den Wert automatisierter Prüfberichte und chargenspezifischer Aufzeichnungen für regulierte Hersteller. Luft- und Raumfahrthersteller benötigen zudem dimensionale und zerstörungsfreie Prüfungen, die Produktionsgenehmigungen und akkreditierte Prozesse unterstützen. Diese Bedingungen rücken die Prüfung näher an eine produktionssteuernde Rolle und fördern Investitionen früher in der Lieferkette.
Einführung von Smart Factories und inline Prozesssteuerung
Der Übergang von nachgelagerten Qualitätskontrollen zur inline Prozesssteuerung erweitert den Einsatz von Prüfgeräten auf der gesamten Produktionsfläche. Rockwell Automation berichtete, dass 50 % der Hersteller planen, künstliche Intelligenz oder maschinelles Lernen für die Qualitätskontrolle einzusetzen. Cognex meldete im zweiten Quartal 2025 einen Umsatz von 249 Millionen USD, 4 % höher als im Vorjahr, wobei die Nachfrage aus Elektronik- und Verpackungsproduktionslinien zum Wachstum beitrug. Die One-Vision-Plattform ermöglicht cloudbasiertes Modelltraining und Edge-Deployment für Bildverarbeitungsanwendungen. Fortschrittliche Gehäusung und miniaturisierte Elektronik erhöhen den Bedarf an hochauflösenden Prüfungen weiter, da herkömmliche Systeme an Auflösungsgrenzen stoßen. Anlagen mit Fachkräftemangel haben zudem einen stärkeren Anreiz, Prüfdaten zur Sicherung der Produktionsraten einzusetzen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Integrationsaufwand für fortschrittliche Prüfzellen | -0.8% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem Metrologie- und ZfP-Personal | -0.5% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Begrenzte Interoperabilität von Prüfdaten über veraltete Fertigungssysteme hinweg | -0.3% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Qualifizierungsverzögerungen für KI-basierte Fehlerentscheidungen in sicherheitskritischer Produktion | -0.2% | Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Integrationsaufwand für fortschrittliche Prüfzellen
Industrielle CT-Plattformen, Multisensor-Koordinatenmessgeräte und spezialisierte Halbleiterwerkzeuge kosten vor der Inbetriebnahme und dem Kalibrierungsbedarf zwischen 500.000 USD und mehreren Millionen USD pro Installation. Diese Ausgaben sind für kleinere Hersteller schwierig, die möglicherweise kein dediziertes Automatisierungsbudget haben. Eine neue Prüfzelle muss zudem mit bestehenden MES-, ERP- und SCADA-Systemen verbunden werden, häufig durch individuelle Integrationsarbeiten. Dies kann die Bereitstellungszeiträume um sechs bis achtzehn Monate verlängern, insbesondere in älteren Anlagen mit begrenzter mechanischer oder softwareseitiger Flexibilität. Dasselbe Problem mit Altsystemen schränkt die Interoperabilität von Prüfdaten über Gerätemarken und Anlagensysteme hinweg ein. Hohe Anfangskosten und längere Implementierungszeiträume können den Übergang von manuellen Kontrollen zur automatisierten Prüfung verzögern, selbst wenn der Produktivitätsfall klar ist.
Mangel an qualifiziertem Metrologie- und ZfP-Personal
Ein begrenztes Angebot an qualifiziertem Metrologie- und zerstörungsfreiem Prüfpersonal kann die Nutzung fortschrittlicher Systeme nach der Installation einschränken. Im Mai 2025 forderte die ASNT die Bundesbehörden auf, zerstörungsfreie Prüfung in die nationale Strategie zur Personalentwicklung aufzunehmen. Das Arbeitsministerium der Vereinigten Staaten genehmigte die nationalen ASNT-Richtlinien für Ausbildungsstandards, die die langfristige Ausbildungspipeline unterstützen. Die ASNT identifizierte die Personalentwicklung als vorrangige Priorität, während die Nachfrage nach Ultraschallprüfung mit Phased-Array-Technik, Full-Matrix-Capture und industrieller CT steigt. Die Zertifizierung auf Level II und Level III dauert noch immer Jahre, was die Verfügbarkeit von erfahrenem Personal verlangsamt. Sicherheitskritische Anlagen können zudem Zeit benötigen, um KI-basierte Fehlerentscheidungen zu qualifizieren, was die Nutzung einschränkt, selbst wenn die Software technisch verfügbar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Optische Plattformen führen, während Halbleiterwerkzeuge beschleunigenOptische Prüfgeräte und Bildverarbeitungsprüfgeräte hielten im Jahr 2026 einen Anteil von 28 % am regionalen Gesamtmarkt, da sie viele Produktionsumgebungen unterstützen können. Diese Systeme prüfen Oberflächendefekte an Karosserieteilen von Fahrzeugen, bestätigen die Bauteilplatzierung bei der Elektronikbestückung, überprüfen Verpackungsetiketten und kontrollieren Abmessungen bei der Präzisionsbearbeitung. Cognex gibt an, dass sein In-Sight 3800 höhere Verarbeitungsgeschwindigkeit mit Edge-Learning-Werkzeugen kombiniert, die mit einer kleinen Bildstichprobe arbeiten. Dies kann den Konfigurationsaufwand für kleinere Anlagen reduzieren, denen große Ingenieurteams fehlen. Optische Werkzeuge passen auch in Produktionslinien, wo Hersteller eine wiederholbare Kontrolle benötigen, ohne Teile in ein separates Labor zu verlagern. Ihr Wert steigt, wenn Defekte früh genug erkannt werden müssen, um Nacharbeit in späteren Schritten zu vermeiden. Dimensionale und geometrische Werkzeuge, einschließlich Koordinatenmessgeräten, Lasertrackers, 3D-Scannern und Oberflächenprofilometern, werden dort eingesetzt, wo Batteriegehäuse, Luft- und Raumfahrtstrukturen und fortschrittliche Gehäuse engere Toleranzen erfordern.
Spezialisierte Halbleiterprüfgeräte werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,2 % wachsen, der höchsten Rate unter den Gerätetypen; der Fabrikbau und die höhere Prüfintensität fortschrittlicher Knoten und Gehäuse unterstützen diese Expansion. Eine ASME-Überprüfung vom November 2025 identifizierte die Prüfung von Through-Silicon-Vias und die Hybrid-Bonding-Metrologie als anspruchsvolle Qualitätsherausforderungen bei fortschrittlichen Gehäusen. Die Defektivität verlagert sich in den Submikrometer-Bereich, was den Druck auf veraltete Werkzeuge erhöht und die Ersatznachfrage nach neuen Röntgen-CT- und Nano-Imaging-Plattformen unterstützt. KLA berichtete, dass die Prozesskontrolle für fortschrittliche Gehäuse im Geschäftsjahr 2025 ein primärer Forschungs- und Entwicklungsschwerpunkt war. Diese Systeme werden für die spezifische Prozessschicht und den Defekttyp ausgewählt, den eine Fabrik kontrollieren muss. Dies macht technische Qualifizierung, Servicefähigkeit und Messleistung zu wichtigen Faktoren bei der Lieferantenauswahl. Leck- und Dichtheitsprüfgeräte dienen pharmazeutischen, Lebensmittel-, Getränke- und Chemieanwendungen, bei denen Produktsicherheitskontrollen wesentlich bleiben.

Nach Fertigungsindustrie:
Automobil verankert die Nachfrage, während Halbleitersektoren stark wachsenAutomobil und Automobilkomponenten hielten im Jahr 2026 einen Anteil von 19 % an der Marktgröße für Fertigungsprüfgeräte in Nordamerika. Das Segment setzt Bildverarbeitungssysteme, Koordinatenmessgeräte und Laserscanner in der Karosserie-, Antriebsstrang- und Batteriemontage ein. Elektrofahrzeugplattformen erfordern zusätzliche Kontrollen für die Abdichtung von Batteriepaketen, Schweißqualität und Defekte auf Zellebene, die über den Prüfbedarf etablierter Fahrzeuglinien mit Verbrennungsmotor hinausgehen. Jeder zusätzliche Prüfpunkt hilft Herstellern, eine Prozessabweichung zu erkennen, bevor das Fahrzeug oder die Batterie in eine spätere Montagestufe übergeht. Luft- und Raumfahrt, Verteidigung und andere Transportausrüstungen verwenden ebenfalls rückverfolgbare dimensionale und zerstörungsfreie Prüfungen, da Strukturteile strenge Produktionsstandards erfüllen müssen. Medizinprodukte und Gesundheitsprodukte haben eine hohe Prüfintensität pro Produktionseinheit, da die FDA-QMSR die Ausrichtung des Qualitätssystems und die Rückverfolgbarkeitserwartungen stärkt. Industriemaschinenhersteller sowie Hersteller von Chemikalien, Lebensmitteln und Getränken halten die Nachfrage durch Lieferantenaudits und schlanke Produktionspraktiken aufrecht. Diese Anwendungen geben dem Markt für Fertigungsprüfgeräte in Nordamerika eine breite Basis jenseits großer Automobilwerke. Sie gleichen auch projektbasierte Nachfrage in neueren Sektoren mit wiederkehrendem Prüfbedarf in etablierten Produktionslinien aus. Die Mischung reduziert die Abhängigkeit vom Investitionszyklus eines einzelnen Fertigungssektors.
Halbleiter und Mikroelektronik werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,5 % wachsen, der höchsten Rate unter den Fertigungsindustrien. Das Segment erfordert Prozesskontrollinvestitionen, die intensiver sind als vergleichbare konventionelle Fertigungsprojekte. Ankündigungen von Halbleiterinvestitionen und staatliche Unterstützung haben die adressierbare Basis für Wafer-, Retikel- und Gehäuseprüfungen erweitert. Batterien und Energiespeicherprodukte sind ein weiterer wachsender Sektor, da jede zusätzliche Produktionslinie mehrere Prüfsysteme erfordert. Die Batterieprojekte von Toyota und Panasonic zeigen das Ausmaß der neuen Zellproduktionskapazität, die in den Vereinigten Staaten aufgebaut wird. Batteriehersteller benötigen zudem Prüfsysteme, die mit der Geschwindigkeit der kontinuierlichen Zellfertigung betrieben werden können. Die Fertigungsprüfgeräteindustrie in Nordamerika hat Spielraum, sowohl reinraumorientierte Anforderungen als auch breitere Fabrikautomatisierungsanforderungen zu bedienen. Diese Mischung hilft Lieferanten, die Messtechnik mit Produktionsdaten und Anlagenabläufen verbinden können. Sie schafft auch unterschiedliche Kaufmuster, von großen Fabrikprojekten bis hin zu Wiederholungsbestellungen von Automobil- und Batterielieferanten. Dieses Nachfrageprofil begünstigt Lieferanten, die Installation, Kalibrierung und laufende Software-Updates unterstützen können.
Geografische Analyse
Markt für Fertigungsprüfgeräte in den Vereinigten Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 78 % am regionalen Gesamtmarkt. Ihre Position spiegelt eine Konzentration von Luft- und Raumfahrt-, Halbleiter-, Pharma- und Automobilproduktion wider, die alle mehr Prüfungen erfordern als viele allgemeine Fertigungsaktivitäten. Durch das CHIPS-Programm geförderte Logikfabriken in Arizona, Ohio und Oregon werden neben Batteriewerken in North Carolina, Kansas und Tennessee entwickelt. Diese Projekte erfordern Mess- und Defektkontrollwerkzeuge in mehreren Produktionsstufen. Die Vereinigten Staaten werden voraussichtlich ihre führende Position behalten, da Fabriken von der Bauphase zur Serienproduktion übergehen und die Ausgaben für die Prozesskontrolle erhöhen.
Markt für Fertigungsprüfgeräte in Mexiko
Mexiko wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,8 % wachsen, der höchsten Rate im Markt für Fertigungsprüfgeräte in Nordamerika. Automobil-, Elektronik- und Luft- und Raumfahrthersteller bauen Zulieferkapazitäten in den Korridoren Monterrey, Guadalajara und Tijuana aus. Die regionalen Inhaltsanforderungen des USMCA und Bemühungen zur Reduzierung der Abhängigkeit von weit entfernten Bezugsquellen haben diese Standortentscheidungen unterstützt. Exportorientierte Anlagen müssen OEM-Prüfstandards und Rückverfolgbarkeitsverpflichtungen erfüllen. Diese Anforderungen begünstigen Bildverarbeitungssysteme, Koordinatenmessgeräte und zerstörungsfreie Prüfsysteme gegenüber manuellen Prozessen.
Markt für Fertigungsprüfgeräte in Kanada
Kanada trägt durch die Luft- und Raumfahrtproduktion im Korridor Montreal-Quebec, die Automobilmontage in Ontario und die Verarbeitung von Batteriematerialien einen stabilen Anteil bei. Seine Luft- und Raumfahrt- und Industriehersteller setzen zerstörungsfreie Prüfung und dimensionale Inspektion ein, um Transport- und Zertifizierungsanforderungen zu unterstützen. Die Verarbeitung von Batteriemineralien erhöht den Bedarf an Zusammensetzungsanalyse- und Materialidentifikationswerkzeugen, einschließlich Röntgenfluoreszenzanlagen. Kanada hat eine kleinere absolute Basis als die Vereinigten Staaten, was seine nominale Wachstumsrate begrenzt. Der Markt für Fertigungsprüfgeräte in Nordamerika hat unterschiedliche Länderrollen, mit dem Maßstab der Vereinigten Staaten, dem Wachstum Mexikos und den Präzisionsanwendungen Kanadas.
Wettbewerbslandschaft
Der Markt für Fertigungsprüfgeräte in Nordamerika weist eine mittlere Marktkonzentration auf. KLA hat eine dominante Position bei der DUV-Retikelmaskenprüfung und meldete einen Anteil von mehr als 90 % in dieser Nische. Die Halbleiterprozesskontrolle umfasst auch Applied Materials, während Cognex und KEYENCE die Bildverarbeitung anführen. Cognex nutzt seine One-Vision-Plattform, um den Einrichtungsaufwand für Bildverarbeitungsanwendungen zu reduzieren. Asiatische Bildverarbeitungs- und Sensorlieferanten erhöhen den Preisdruck bei optischen Geräten, was Marktführer mit höheren Kostenstrukturen herausfordern kann.
Der Wettbewerb in der dimensionalen Metrologie wurde gestärkt, als AMETEK, Inc. im Juli 2025 die Übernahme von FARO Technologies für 920 Millionen USD abschloss. Die Transaktion fügte FARO-3D-Messtechnik, Laserprojektion und Bildgebungsfähigkeiten zu AMETEK Ultra Precision Technologies neben Creaform und Virtek hinzu. Dies erweitert die Fähigkeit von AMETEK, mit Hexagon in den Bereichen 3D-Scanning, Laser-Tracking und Streifenlichtmessung zu konkurrieren. Hexagon brachte im Mai 2025 MAESTRO als Koordinatenmessgerät für digitale Fertigungsabläufe und KI-gestützte Qualitätsanalysen auf den Markt. Es wurden auch PRESTO Quality Station-Konfigurationen für die automatisierte Prüfung großer Bauteile eingeführt.
Der Markt für Fertigungsprüfgeräte in Nordamerika bietet noch Möglichkeiten bei der Prüfung als Dienstleistung für kleinere Hersteller, die keine größeren Kapitalinvestitionen finanzieren können. Interoperable Datenplattformen, die mehrere Gerätemarken mit MES-Umgebungen verbinden, sind ein weiterer Bereich ohne dominanten Anbieter. Patentaktivitäten bei der KI-basierten Fehlerklassifizierung erstrecken sich auf etablierte Lieferanten und Start-ups, was die Bedeutung der Softwaredifferenzierung erhöht. Dies könnte einen Teil des Wettbewerbswerts auf Plattformen verlagern, die die Modelleinrichtung und den Datenaustausch vereinfachen.
Marktführer in der Fertigungsprüfgeräteindustrie in Nordamerika
-
ZEISS
-
Hexagon AB
-
Cognex Corporation
-
KLA Corporation
-
KEYENCE CORPORATION
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fertigungsprüfgeräte in Nordamerika Unternehmen in diesem Bericht
- ZEISS
- Hexagon AB
- Cognex Corporation
- KLA Corporation
- KEYENCE CORPORATION
- Applied Materials, Inc.
- Baker Hughes Company
- Evident Corporation
- Eddyfi Technologies Inc.
- MISTRAS Group, Inc.
- Nikon Corporation
- Mitutoyo Corporation
- Renishaw plc
- OMRON Corporation
- SICK, Inc.
- Basler AG
- Thermo Fisher Scientific Inc.
- Mettler-Toledo International Inc.
- Ametek, Inc.
- Intertek Group plc
- Nordson Corporation
- Bureau Veritas SA
- Applus Services, S.A.
- Sonatest Ltd.
- Magnaflux
Neueste Industrielle Entwicklungen in Markt für Fertigungsprüfgeräte in Nordamerika
- Juni 2026: UnitX brachte die KI-Smartkamera DeteX auf den Markt, die für den schnellen Einsatz automatisierter visueller Prüfung in Produktionslinien konzipiert ist.
- Mai 2026: Cognex Corporation brachte das eingebettete KI-Bildverarbeitungssystem In-Sight 3900 auf den Markt, das auf Qualcomm-Dragonwing-Plattformen basiert. Es bietet eine bis zu 4-mal schnellere Verarbeitung als Cognex-Bildverarbeitungssysteme der Vorgängergeneration und eine Auflösung von bis zu 25 Megapixeln.
- November 2025: Toyota nahm die Produktion in seinem 13,9 Milliarden USD teuren Batteriewerk in Liberty, North Carolina, auf – seiner ersten Batterieanlage außerhalb Japans – mit einer Zielkapazität von 30 GWh Jahreskapazität über 14 Produktionslinien für HEV-, PHEV- und BEV-Formate. Toyota bestätigte eine zusätzliche Investitionsverpflichtung in den Vereinigten Staaten von bis zu 10 Milliarden USD über fünf Jahre.
- Juli 2025: AMETEK, Inc. schloss die Übernahme von FARO Technologies für 920 Millionen USD ab und integrierte FARO-3D-Messtechnik, Laserprojektion und Bildgebungslösungen in seine Abteilung für Ultrapräzisionstechnologien neben Creaform und Virtek.
Berichtsumfang für den Markt für Fertigungsprüfgeräte in Nordamerika
Der Bericht über den Markt für Fertigungsprüfgeräte in Nordamerika ist segmentiert nach Gerätetyp (optische Prüfgeräte und Bildverarbeitungsprüfgeräte, dimensionale und geometrische Prüfgeräte und weitere), nach Fertigungsindustrie (Halbleiter und Mikroelektronik, Lebensmittel- und Getränkeprodukte und weitere) sowie nach Geografie (Vereinigte Staaten, Kanada, Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Optische Prüfgeräte und Bildverarbeitungsprüfgeräte |
| Dimensionale und geometrische Prüfgeräte |
| Radiografische Prüfgeräte und Computertomografiegeräte |
| Ultraschall- und Akustikprüfgeräte |
| Elektromagnetische und magnetische Prüfgeräte |
| Thermische und Infrarotprüfgeräte |
| Spezialisierte Halbleiterprüfgeräte |
| Materialidentifikations- und Zusammensetzungsprüfgeräte |
| Leck- und Dichtheitsprüfgeräte |
| Produktkontaminations- und physische Konformitätsprüfgeräte |
| Sonstige spezialisierte Fertigungsprüfgeräte |
| Automobil und Automobilkomponenten |
| Luft- und Raumfahrt, Verteidigung und sonstige Transportausrüstungen |
| Halbleiter und Mikroelektronik |
| Sonstige Elektronik- und Elektrogeräte |
| Batterien und Energiespeicherprodukte |
| Industriemaschinen, Metallprodukte und Metallverarbeitung |
| Chemikalien, Kunststoffe und Industriematerialien |
| Lebensmittel- und Getränkeprodukte |
| Pharmazeutika und Biopharmazeutika |
| Medizinprodukte und Gesundheitsprodukte |
| Textilien, Bekleidung, Schuhe und Accessoires |
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter |
| Baumaterialien und Bauprodukte |
| Verpackung, Papier und Druckerzeugnisse |
| Sonstige hergestellte Produkte |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Gerätetyp | Optische Prüfgeräte und Bildverarbeitungsprüfgeräte |
| Dimensionale und geometrische Prüfgeräte | |
| Radiografische Prüfgeräte und Computertomografiegeräte | |
| Ultraschall- und Akustikprüfgeräte | |
| Elektromagnetische und magnetische Prüfgeräte | |
| Thermische und Infrarotprüfgeräte | |
| Spezialisierte Halbleiterprüfgeräte | |
| Materialidentifikations- und Zusammensetzungsprüfgeräte | |
| Leck- und Dichtheitsprüfgeräte | |
| Produktkontaminations- und physische Konformitätsprüfgeräte | |
| Sonstige spezialisierte Fertigungsprüfgeräte | |
| Nach Fertigungsindustrie | Automobil und Automobilkomponenten |
| Luft- und Raumfahrt, Verteidigung und sonstige Transportausrüstungen | |
| Halbleiter und Mikroelektronik | |
| Sonstige Elektronik- und Elektrogeräte | |
| Batterien und Energiespeicherprodukte | |
| Industriemaschinen, Metallprodukte und Metallverarbeitung | |
| Chemikalien, Kunststoffe und Industriematerialien | |
| Lebensmittel- und Getränkeprodukte | |
| Pharmazeutika und Biopharmazeutika | |
| Medizinprodukte und Gesundheitsprodukte | |
| Textilien, Bekleidung, Schuhe und Accessoires | |
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter | |
| Baumaterialien und Bauprodukte | |
| Verpackung, Papier und Druckerzeugnisse | |
| Sonstige hergestellte Produkte | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für Fertigungsprüfgeräte in Nordamerika bis 2032?
Der prognostizierte Wert beträgt 9,61 Milliarden USD bis 2032, gegenüber 7,45 Milliarden USD im Jahr 2027, mit einem CAGR von 5,22 % über den Zeitraum 2027–2032.
Welche Gerätekategorie führt die Nachfrage in Nordamerika an?
Optische Prüfgeräte und Bildverarbeitungsprüfgeräte führen mit einem Anteil von 28 % im Jahr 2026, da sie Automobil-, Elektronik-, Verpackungs- und Präzisionsbearbeitungsanwendungen bedienen.
Welcher Fertigungssektor wächst am schnellsten bei Prüfsystemen?
Halbleiter und Mikroelektronik werden voraussichtlich bis 2032 mit einem CAGR von 8,5 % wachsen, unterstützt durch den Fabrikbau und Anforderungen an fortschrittliche Gehäusung.
Warum ist die Batteriefertigung wichtig für die Nachfrage nach Prüfgeräten?
Batterielinien benötigen Kontrollen in den Phasen Beschichtung, Kalandrierung, Montage und Formierung, und die großen Kapazitätserweiterungen von Toyota und Panasonic im Jahr 2025 erhöhen die Nachfrage nach diesen Systemen.
Welches Land wächst in Nordamerika am schnellsten?
Mexiko wird voraussichtlich bis 2032 mit einem CAGR von 6,8 % wachsen, da Automobil-, Elektronik- und Luft- und Raumfahrtlieferanten exportorientierte Produktionskapazitäten aufbauen.
Was schränkt die Einführung fortschrittlicher Prüfzellen ein?
Hohe Investitionskosten, Integrationsaufwand in älteren Anlagen, begrenzte Verfügbarkeit von qualifiziertem Personal und längere KI-Qualifizierungsprozesse können die Bereitstellung verzögern.