
Marktgröße und Marktanteil für Inspektionsausrüstung im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
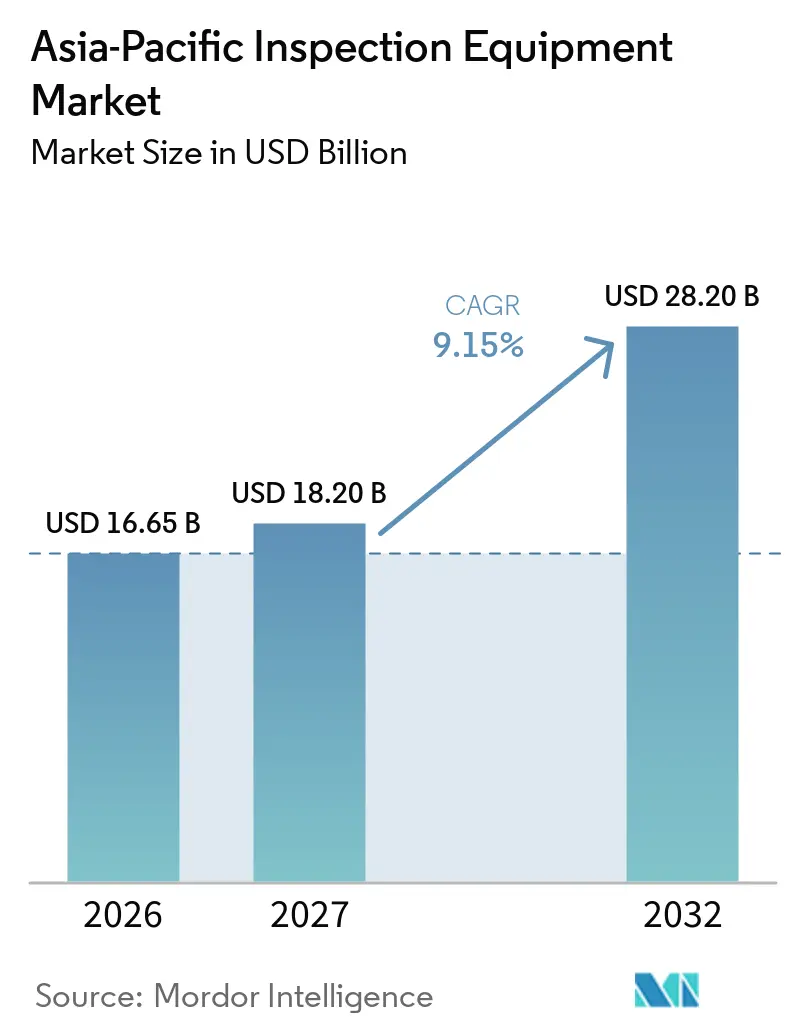
| Marktgröße im Basisjahr (2026) | 16.65 Milliarden US-Dollar |
| Marktgröße (2027) | 18.20 Milliarden US-Dollar |
| Marktgröße (2032) | 28.20 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.15 % |
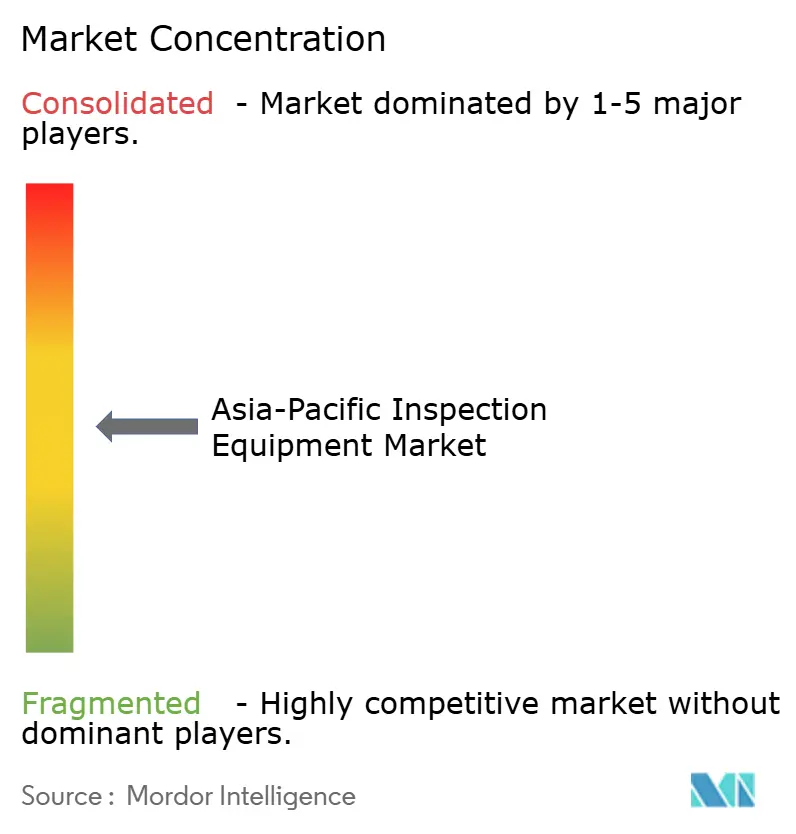
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Inspektionsausrüstung im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Inspektionsausrüstung im asiatisch-pazifischen Raum wird voraussichtlich von 16,65 Milliarden USD im Jahr 2026 und 18,20 Milliarden USD im Jahr 2027 auf 28,20 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 9,15 % verzeichnen.
Der Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum wird durch Halbleiterknoten-Übergänge, die Kapazität von Elektrofahrzeugbatterien und Rückverfolgbarkeitsanforderungen in exportorientierten Lieferketten gestützt. Hersteller verlagern sich von abschließenden Qualitätsprüfungen hin zu in Produktionsprozesse eingebetteten Inspektionssystemen. Diese Veränderung verknüpft Gerätekäufe enger mit der Ertragskontrolle, der Fehlervermeidung und den Anforderungen an die Lieferantenqualifizierung. Halbleiterfabriken benötigen fortschrittliche Messtechnik und automatisierte Inspektionsausrüstung, um mikroskopische Defekte zu identifizieren, Prozessschwankungen zu überwachen und die Konsistenz aufrechtzuerhalten, während Chip-Designs immer komplexer werden. Ebenso setzen Batteriehersteller Inspektionssysteme ein, um Elektrodenbeschichtungen, Zellenabmessungen, Schweißnahtintegrität und die Montage von Batteriepaketen zu beurteilen, bei denen unentdeckte Defekte die Sicherheit und Leistung beeinträchtigen können. Die Ausweitung der Elektronikhersteller, der Automobilkomponentenproduktion und der industriellen Automatisierung in China, Japan, Südkorea, Taiwan und Indien unterstützt ebenfalls die Nachfrage nach maschinellem Sehen, Dimensionsmessung, zerstörungsfreier Prüfung und automatisierten optischen Inspektionssystemen. Exportorientierte Hersteller verlassen sich zunehmend auf standardisierte Inspektionsnachweise, um die Produktkonformität zu belegen, die Produktionskonsistenz zu verbessern und die Anforderungen der Kundenprüfungen in internationalen Lieferketten zu erfüllen.
Wichtigste Erkenntnisse des Berichts
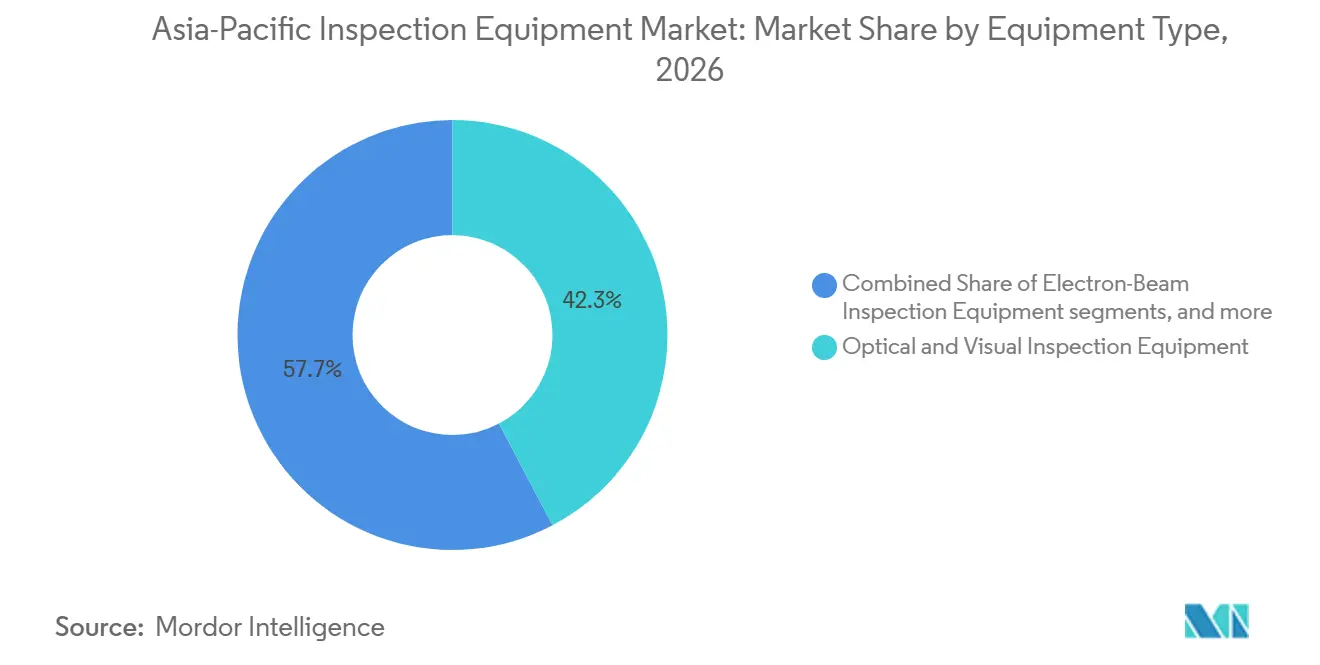
- Nach Gerätetyp hielt optische und visuelle Inspektionsausrüstung im Jahr 2026 einen Anteil von 42,3 % am Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum, während Elektronenstrahl-Inspektionsausrüstung bis 2032 voraussichtlich mit einer CAGR von 10,9 % wachsen wird.
- Nach Anwendung entfielen 66,7 % der Marktgröße für Inspektionsausrüstung im asiatisch-pazifischen Raum im Jahr 2026 auf die Inspektion von Fertigprodukten und Produktionsprozessen, und es wird erwartet, dass dieser Bereich bis 2032 mit einer CAGR von 9,3 % wächst.
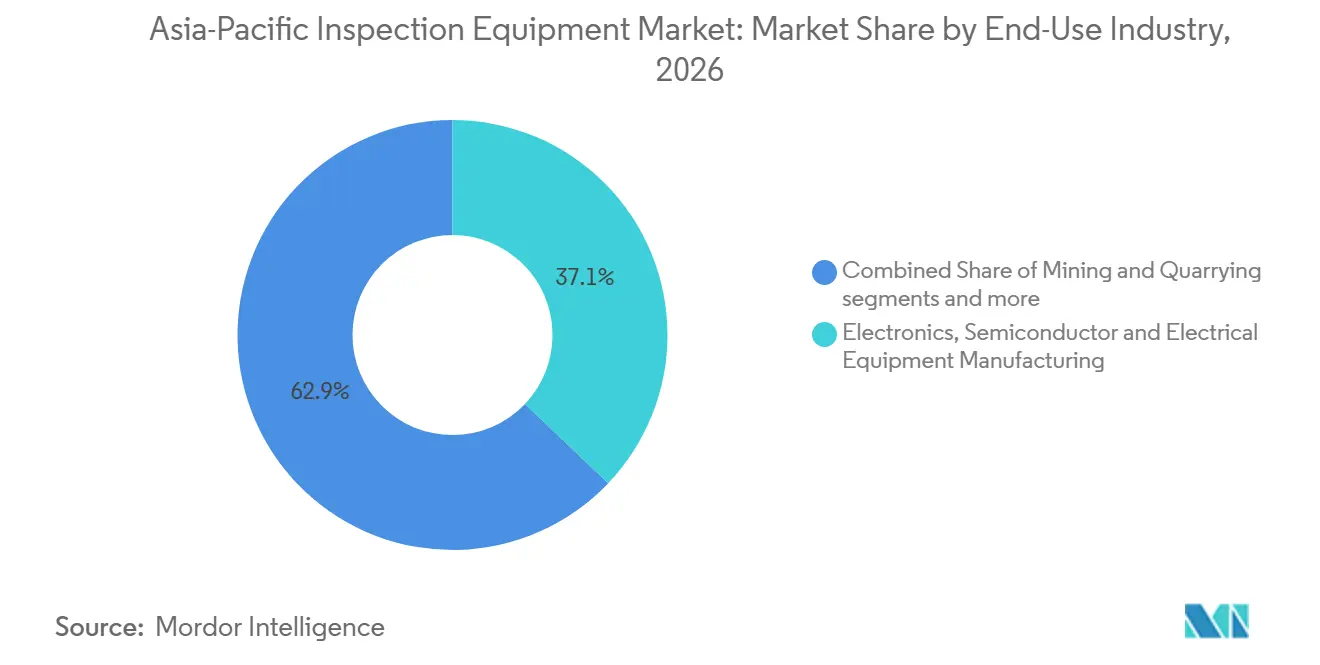
- Nach Endverbrauchsbranche hielt die Elektronik-, Halbleiter- und Elektronikhardwareherstellung im Jahr 2026 einen Umsatzanteil von 37,1 % und wird voraussichtlich bis 2032 mit einer CAGR von 10,1 % wachsen.
- Nach Geografie hielt China im Jahr 2026 einen Umsatzanteil von 38 %, während Japan bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse zur Inspektionsausrüstung im asiatisch-pazifischen Raum
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der intelligenten Fertigung und der automatisierten Qualitätskontrolle | +2.8% | Gesamter asiatisch-pazifischer Raum, mit höchster Intensität in China, Japan, Südkorea und Taiwan | Mittelfristig (2–4 Jahre) |
| Ausweitung der Halbleiter-, Elektronik- und Batterieherstellung | +2.2% | China, Taiwan, Südkorea und Japan | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Produktsicherheits- und Exportqualitätsanforderungen | +1.6% | ASEAN, China und Indien | Mittelfristig (2–4 Jahre) |
| KI-gestützte Inspektion für die Produktion mit hoher Variantenvielfalt und geringen Stückzahlen | +1.1% | Japan, Südkorea und China | Mittelfristig (2–4 Jahre) |
| Inspektionsrückverfolgbarkeit für asiatische Lieferketten mit mehreren Standorten | +0.8% | ASEAN, China, Indien und länderübergreifende asiatisch-pazifische Aktivitäten | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Inspektion von Infrastruktur für erneuerbare Energien und Netzanlagen | +0.6% | China, Indien, Australien und ASEAN | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der intelligenten Fertigung und der automatisierten Qualitätskontrolle
Der Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum profitiert davon, dass die automatisierte Qualitätskontrolle zu einem standardmäßigen Investitionsgut in intelligenten Fabriken wird. Die regionale Basis für intelligente Fertigung wurde im Jahr 2025 auf 58,5 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 92,6 Milliarden USD erreichen. Hersteller benötigen zunehmend dokumentierte Rückverfolgbarkeit bei der Belieferung von Erstausrüstern in der Automobil- und Elektronikindustrie. Inspektionssysteme können Produktionsnachweise erfassen und gleichzeitig Defekte vor der Endmontage identifizieren. Private 5G-Pilotprojekte in chinesischen und japanischen Fabriken unterstützen den Einsatz mobiler Inspektionsausrüstung, wo feste verkabelte Zellen ungeeignet sind. ISO-9001-Anforderungen, chinesische GB-Normen und indische BIS-Zertifizierungssysteme stärken die Beschaffung in qualitätssensiblen Betrieben.
Ausweitung der Halbleiter-, Elektronik- und Batterieherstellung
Der Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum profitiert von konzentrierten Investitionen in die Halbleiter-, Elektronik- und Batterieproduktion. Der weltweite Umsatz mit Halbleiterausrüstung erreichte im Jahr 2025 135,1 Milliarden USD, ein Anstieg von 15 % gegenüber 2024.[1] China, Taiwan und Südkorea machten im Jahr 2025 79 % der weltweiten Ausrüstungsinvestitionen aus. Taiwan verzeichnete Investitionen in Höhe von 31,5 Milliarden USD, während Südkorea 25,8 Milliarden USD verzeichnete. Fortgeschrittene Knoten erfordern häufigere Prozesskontrollmessungen, was Elektronenstrahl- und hybride optische Inspektionssysteme unterstützt. Neue Batterielinien in China, Südkorea und Thailand erfordern ebenfalls CT- und Röntgeninspektion während der Zellproduktion und -qualifizierung. Diese Investitionen weiten die Nachfrage nach Inspektionsausrüstung in der Waferfertigung, der fortgeschrittenen Verpackung, der Leiterplattenbestückung und der Batterieherstellung aus, wo kleine Defekte die Produktionsausbeute und die Produktzuverlässigkeit beeinträchtigen können. Hersteller integrieren zunehmend automatisierte optische Inspektion, Dimensionsmessung und zerstörungsfreie Prüfung in Produktionslinien, um Defekte früher zu erkennen und die Abhängigkeit von der Endlinien-Stichprobenentnahme zu verringern.
Verschärfung der Produktsicherheits- und Exportqualitätsanforderungen
Qualitätsdokumentationsanforderungen in der Exportfertigung unterstützen ebenfalls den Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum. Die EU-Verordnung über die allgemeine Produktsicherheit ist seit 2024 vollständig in Kraft und erhöht die Dokumentationserwartungen für Produkte, die in europäische Märkte gelangen. Digitale Rückverfolgbarkeitsanforderungen der Vereinigten Staaten betreffen Elektronik, Spielzeug und Medizinprodukte, die von regionalen Auftragsherstellern geliefert werden. Aktualisierte Qualitätssystemregeln erhöhen auch den Einsatz der In-Prozess-Verifizierung in der Pharma- und Medizinproduktherstellung. Thailand verknüpfte im Jahr 2025 Anreize für intelligente Fabriken im Eastern Economic Corridor mit der Einhaltung von Automobilqualitätsstandards. Die Politik unterstützt KI-gestützte Inspektion bei Automobilteileexporteuren, die Unterstützung vom Board of Investment erhalten.[2]
KI-gestützte Inspektion für die Produktion mit hoher Variantenvielfalt und geringen Stückzahlen
Der Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum hat breitere Anwendungsmöglichkeiten in Fabriken, die viele Produktvarianten in kleineren Stückzahlen produzieren. Herkömmliche regelbasierte Bildverarbeitungssysteme erfordern oft langwierige Anpassungen, wenn sich eine Produktkonfiguration ändert. KI-basierte Plattformen können Inspektionsmodelle aktualisieren, ohne die zugehörige Hardware zu ersetzen. Cognex brachte im Mai 2026 den In-Sight 3900 auf den Markt, mit einer bis zu viermal schnelleren Inspektionsleistung als frühere Systeme und einer Auflösung von bis zu 25 Megapixeln. Panasonic begann im März 2026 mit der weltweiten Lizenzierung seiner KI-Plattform für visuelle Inspektion zur Verwendung mit Drohnen, Robotern, Kameras und Industriecomputern. Diese Plattformen unterstützen die Inspektionsrückverfolgbarkeit in asiatischen Lieferketten mit mehreren Standorten und helfen, den manuellen Aufwand bei Produktwechseln zu reduzieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Integrationsaufwand | -1.8% | ASEAN, Indien und übriger asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Mangel an qualifiziertem Inspektions- und Datentechnikpersonal | -1.2% | Indien, ASEAN und übriger asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken durch vernetzte Inspektionssysteme | -0.8% | Gesamter asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Fragmentierte Messtechnik- und Kalibrierungsnormen in den Jurisdiktionen des asiatisch-pazifischen Raums | -0.5% | ASEAN, Indien und länderübergreifende asiatisch-pazifische Aktivitäten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Integrationsaufwand
Der Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum sieht sich bei kleinen und mittelständischen Herstellern mit begrenzten Investitionsbudgets einer langsameren Akzeptanz gegenüber. Eine vollständig integrierte KI-Bildverarbeitungszelle kann für Sensoren, Computerhardware, Roboterhandhabung und Inbetriebnahme zwischen 250.000 USD und mehr als 1 Million USD erfordern. Der Installationsprozess kann auch die Verbindung von Systemen mit bestehenden MES-, ERP- und SCADA-Umgebungen umfassen. Diese Integrationen können sechs bis achtzehn Monate in Anspruch nehmen, bevor Inspektionsdaten im Betrieb genutzt werden können. Subventionen für intelligente Fertigung und produktionsgebundene Anreizprogramme können die Anschaffungskosten für berechtigte Unternehmen senken. Viele Kleinstunternehmen und informelle Betriebe bleiben außerhalb dieser Programme, und Wartungs-, Kalibrierungs- und Softwaregebühren können die Amortisationszeit verlängern.
Mangel an qualifiziertem Inspektions- und Datentechnikpersonal
Der Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum benötigt Personal, das Messtechnik, Produktionssysteme, Daten-Governance und KI-Modellvalidierung versteht. Indien meldete eine ungleichmäßige geografische und sektorale Verfügbarkeit von Absolventen in relevanten fortgeschrittenen Fertigungsfeldern.[3] Diese Lücke kann die Systemeinführung verzögern und die nach der Installation erzielten Vorteile verringern. Vietnam sieht sich ebenfalls mit einem Missverhältnis zwischen dem Bedarf an Elektronikinvestitionen und der Tiefe seiner Fachkräfte im Bereich Präzisionstechnik konfrontiert. Vernetzte Inspektionssysteme schaffen Cybersicherheitsrisiken, die zusätzliche betriebliche Fähigkeiten und Schutzmaßnahmen erfordern. Unterschiedliche Messtechnik- und Kalibrierungsanforderungen in verschiedenen Jurisdiktionen erhöhen die Komplexität für Hersteller, die regionale Produktionsnetzwerke betreiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Optische Systeme führen, während die Nachfrage nach Elektronenstrahl-Ausrüstung steigt
Optische und visuelle Inspektionsausrüstung hielt im Jahr 2026 einen Anteil von 42,3 % am Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum. Ihr Umfang spiegelt den umfangreichen Einsatz von maschinellem Sehen in der Elektronikmontage, der Lebensmittel- und Getränkeverpackung sowie der Automobilkarosseriepanelherstellung wider. Maschinelles Sehen und automatisierte optische Inspektionssysteme bilden den größten Teil dieser Gerätekategorie. Ihr Einsatz weitet sich aus, weil sie wiederholbare Produktionsaufgaben mit Liniengeschwindigkeit prüfen können. KEYENCE stellte im September 2026 seinen IV4-H Series KI-Bildsensor vor, um die Einrichtung von Bildverarbeitungsparametern zu automatisieren und den Schulungsaufwand in der Fertigung mit hoher Variantenvielfalt zu reduzieren. Optische Werkzeuge bleiben für viele Oberflächen-, Verpackungs- und Montageprüfaufgaben geeignet, was ihre breite installierte Basis erhält.
Elektronenstrahl-Inspektionsausrüstung wird bis 2032 voraussichtlich mit einer CAGR von 10,9 % wachsen. Die Marktgröße für Inspektionsausrüstung im asiatisch-pazifischen Raum für diese Kategorie wird durch die Nachfrage nach Defekterkennung in der Produktion von fortgeschrittener Logik, HBM und 3D-NAND gestützt. Elektronenstrahlanlagen können Defektklassen identifizieren, die optische Systeme bei Abmessungen unter 10 nm nicht zuverlässig auflösen können. Dimensions- und geometrische Ausrüstung, einschließlich Koordinatenmessmaschinen und Laserscanner, bedient weiterhin Anforderungen in der Luft- und Raumfahrt sowie der Präzisionsautomobilindustrie. Hexagon veröffentlichte im September 2026 den OPTIV S 4.4.3 mit KI-Kantenerkennung und KI-Beleuchtungsfunktionen. Ultraschall-, Akustik-, Radiografie-CT-, elektromagnetische und thermische Ausrüstung bleibt relevant, wo Energie-, Luft- und Raumfahrt-, Lebensmittelsicherheits- und Infrastrukturanforderungen spezialisierte Inspektionsmethoden erfordern.

Nach primärer Inspektionsanwendung: Produktionsprozessinspektion macht zwei Drittel der Nachfrage aus
Die Inspektion von Fertigprodukten und Produktionsprozessen machte im Jahr 2026 66,7 % des Anwendungsumsatzes im asiatisch-pazifischen Raum aus und wird bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen. Das Segment unterstützt Hochdurchsatz-Montage- und Fertigungsbetriebe, bei denen die Defekterkennung die Ausbeute und die Lieferantenqualifizierung beeinflusst. Es ist die wichtigste Anwendung für maschinelles Sehen, automatisierte optische Inspektion, Koordinatenmesssysteme und Inline-Kontrollwiegeausrüstung. Exportorientierte Produktionsstätten haben einen starken Bedarf, Prozessbedingungen und Produktkonformität zu dokumentieren. Das Segment profitiert auch davon, dass Hersteller automatisierte Inspektionen früher im Produktionsablauf einführen. Dieses Muster macht die In-Prozess-Inspektion zu einer zentralen Nachfragequelle für den Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum.
Alternde Brücken, Tunnel, Dämme und Hafenanlagen in China, Japan und ASEAN unterstützen die Inspektion der zivilen Infrastruktur. Öffentliche Behörden formalisieren die Beschaffung von drohnenbasierter zerstörungsfreier Prüfung und Georadar für die Anlagenüberwachung. Industrieanlagen und die Inspektion von Sachanlagen nutzen thermische, Ultraschall- und Wirbelstrommethoden für Turbinen, Druckbehälter und elektrische Schaltanlagen. Diese Dienstleistungen können sich ausweiten, wenn Anlagen für erneuerbare Energien in wichtige Wartungsperioden eintreten. Gebäude- und Grundstücksinspektion wächst mit formaleren Anforderungen an die Sicherheitsüberprüfung. Waren-, Fracht- und Handelsinspektion weitet sich ebenfalls mit Anforderungen zur Fälschungsbekämpfung und Handelskontrollen in China, Indien und ASEAN aus.
Nach Endverbrauchsbranche: Elektronik- und Halbleitersektor hat Priorität bei Budgets
Die Elektronik-, Halbleiter- und Elektronikhardwareherstellung hielt im Jahr 2026 einen Endverbrauchs-Umsatzanteil von 37,1 % und wird bis 2032 voraussichtlich mit einer CAGR von 10,1 % wachsen. Die Inspektionsausrüstungsbranche im asiatisch-pazifischen Raum profitiert davon, dass jede Logik- und Speichergeneration Inspektionsschritte und engere Messanforderungen hinzufügt. China, Taiwan und Südkorea machten im Jahr 2025 79 % der weltweiten Halbleiterausrüstungsinvestitionen aus. Inspektions- und Messtechnikwerkzeuge machen bei fortgeschrittenen Knoten in der Regel 15 % bis 18 % der Fab-Ausrüstungsbudgets aus. Diese Investitionsbasis schafft eine anhaltende Nachfrage nach Prozesskontrollsystemen. Sie unterstützt auch Anwendungen für die fortgeschrittene Waferinspektion, Verpackungsinspektion und Defektklassifizierung.
Automobil- und Komponentenhersteller benötigen CT-Inspektion von Batteriezellen, Motorwicklungsverifizierung und automatisierte optische Inspektion von Leistungselektronik. IATF-16949-Anforderungen erhalten die Nachfrage nach Kalibrierung und Dokumentation in Automobillieferketten aufrecht. Öl- und Gasunternehmen nutzen Phased-Array-Ultraschall- und Radiografieinspektion für Pipelines und Druckbehälter. Betreiber von Stromerzeugung und erneuerbaren Energien nutzen Inspektionsausrüstung für Turbinenschaufeln, Solarmodule und Netztransformatoren. Diese Anforderungen weiten die Nachfrage über die Halbleiterproduktion hinaus aus und verringern die Abhängigkeit von einem Fertigungszyklus. Die Inspektionsausrüstungsbranche im asiatisch-pazifischen Raum bedient daher sowohl Hochvolumen-Fabriklinien als auch langlebige Industrieanlagen.
Geografische Analyse
China hielt im Jahr 2026 einen Anteil von 38 % am Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum. Das Land kombiniert eine große Elektronik- und Halbleiterbasis, die inländische Elektrofahrzeugproduktion und Qualitätsüberwachungsanforderungen im Zusammenhang mit Produktsicherheit und Exporten. China investierte im Jahr 2025 49,3 Milliarden USD in Halbleiterausrüstung. Seine Norm GB/T 46924-2025 trat im Juli 2026 in Kraft und legt technische Anforderungen für die drohnenbasierte Inspektion von Photovoltaik-Kraftwerken fest. Die Norm formalisiert Beschaffungsanforderungen für eine Solarbasis von mehr als 700 GW.
Japan wird bis 2032 voraussichtlich eine CAGR von 9,2 % verzeichnen, die schnellste unter den geografischen Segmenten. Die Politik zur Revitalisierung des Halblektorsektors unterstützt neue Fab-Investitionen und die damit verbundene Beschaffung von Inspektionsausrüstung. Südkoreas HBM- und DRAM-Investitionszyklus unterstützt die Nachfrage nach Wafer-Level-Inspektion. Taiwans Ausweitung der fortgeschrittenen Verpackung erfordert Sub-Mikrometer-3D-Inspektionsfähigkeiten. Indien entwickelt sich durch produktionsgebundene Anreize unterstützte Elektronikhersteller zu einem Wachstumsbereich. Zusammen machen diese Märkte den Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum weniger abhängig von einem einzigen Produktionszentrum.
ASEAN gewinnt Elektronik- und Automobilkapazitäten in Vietnam, Malaysia, Thailand und Indonesien. Japanische, koreanische und europäische Erstausrüster betten Anforderungen an Inspektionssysteme in viele dieser neuen Anlagen ein. Thailands Anreizstruktur für intelligente Fabriken verknüpft die Unterstützung mit der Einhaltung von Automobilqualitätsstandards. Australiens Nachfrage konzentriert sich auf Infrastruktur, Bergbau und Versorgungsunternehmen, einschließlich thermischer Systeme, Ultraschallwerkzeuge, Boroskope und Röntgenscanning von Erzproben. Power and Water Corporation schrieb im April 2026 eine Ausschreibung für die UAV-Inspektion von 66-kV- und 132-kV-Übertragungsstrukturen aus. Andere asiatisch-pazifische Märkte befinden sich noch in einem früheren Stadium und konzentrieren sich stärker auf Lebensmittelsicherheit, Grenzinspektion und kanalgestützten Vertrieb.
Wettbewerbslandschaft
Der Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum weist ein mittleres Maß an Marktkonzentration auf. KEYENCE, Cognex, Hexagon und Olympus haben etablierte Positionen in den Bereichen maschinelles Sehen, Messtechnik und zerstörungsfreie Prüfung. Ihre installierten Basen werden durch Anwendungstechniksupport und Kalibrierungsnetzwerke gestärkt. Führende Anbieter passen ihre Plattformen für KI-gestützte Inspektion und geringere Bedienerabhängigkeit an. Halbleiter-Cybersicherheitsanforderungen, einschließlich E187, fügen Qualifizierungsüberlegungen für Anbieter hinzu, die fortgeschrittene Fabs bedienen. Dies begünstigt Anbieter, die sowohl technische Leistung als auch sicheren Gerätebetrieb unterstützen können.
Hexagon veröffentlichte im September 2026 den OPTIV S 4.4.3 mit KI-gestützten Messfähigkeiten, die die Konsistenz verbessern und die Programmierung vereinfachen sollen. Cognex brachte im September 2026 die Insight-1750-Serie für die Wafer- und Panel-Identifikation mit Rückverfolgbarkeitsunterstützung auf den Markt. Cognex berichtete auch, dass mehr als 100 Kunden seine OneVision-Plattform nach dem Beta-Start im Juni 2025 übernommen hatten. Panasonics Plattform für visuelle Inspektion erweitert den kompatiblen Einsatz auf Drohnen, Roboter, CCTV und Industriecomputer. Diese Manahmen zeigen, wie Anbieter Geräteverkäufe mit Software-Einsatz in mehreren Einrichtungen kombinieren.
Kleinere regionale Anbieter können wettbewerbsfähig sein, wenn sie eine engere Integration mit lokalen Kundenspezifikationen bieten. Erschwingliche modulare Systeme bleiben eine Chance für kleine Hersteller in ASEAN und Südasien. Inspektion als Dienstleistung, Fernkalibrierung und cloudbasiertes Modellmanagement verändern die Anbieterbeziehung nach der Installation. Maßnahmen der Wettbewerbsposition können sich daher über Hardware-Einheiten hinaus auf Software-Lizenzen und Datendienst-Umsätze erstrecken. MISTRAS Group ist weniger auf diesen gerätefokussierten Bereich ausgerichtet, da ihre asiatisch-pazifischen Aktivitäten in erster Linie Inspektionsdienstleistungen umfassen. MinebeaMitsumi ist ebenfalls weniger ausgerichtet, da es Komponenten statt Inspektionssysteme liefert, während Evident und Tokyo Seimitsu direktere Gerätealternativen sind.
Marktführer in der Inspektionsausrüstungsbranche im asiatisch-pazifischen Raum
-
KEYENCE CORPORATION
-
Cognex Corporation
-
OMRON Corporation
-
Mettler-Toledo International Inc.
-
ZEISS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: Hexagon Manufacturing Intelligence stellte auf der IMTS das optische KMG OPTIV S 4.4.3 vor und erzielte eine 30-prozentige Verbesserung der Maschinendynamik, 15 % kürzere Inspektionszykluszeiten sowie neue KI-Kantenerkennung und KI-Beleuchtungsfunktionen für Elektronik-, Medizinprodukte-, Automobil- und Präzisionstechnik-Anwendungen. Die kommerzielle Markteinführung begann am 14. September 2026.
- September 2026: Cognex Corporation brachte die Insight-1750-Serie auf den Markt, ein Wafer- und Panel-Identifikationssystem der nächsten Generation, das fortschrittliche KI-Fähigkeiten für Halbleiterhersteller integriert, die Jobkonvertierung von bestehenden In-Sight-1740-Installationen unterstützt und Rückverfolgbarkeitsverbesserungen mit minimaler Prozessunterbrechung bietet.
- September 2026: Hexagon Manufacturing Intelligence brachte HYPERSCAN SR auf den Markt, einen 1,3 kg leichten tragbaren Laserscanner, der bis zu vier Millionen Punkte pro Sekunde erfasst, mit zielmarkenfreiem Weitbereichsscannen, einem sprachgesteuerten Assistenten auf dem Gerät und Kalibrierung nach VDI/VDE 2634-3, der die Feldinspektion von Maschinenrahmen, Werkzeugen und Fahrzeugkomponenten ermöglicht.
- Mai 2026: Cognex Corporation brachte den Insight 3900 auf den Markt, sein leistungsstärkstes eingebettetes KI-Bildverarbeitungssystem, das von Qualcomm-Dragonwing-Plattformen angetrieben wird. Es erreicht Inspektionen bis zu 4-mal schneller als Systeme der Vorgängergeneration bei bis zu 25 MP Auflösung und unterstützt die Inspektion von Produktionslinien mit voller Geschwindigkeit ohne externen PC. Fuji Seal setzte es auf Hochgeschwindigkeitsverpackungslinien ein.
Berichtsumfang des Markts für Inspektionsausrüstung im asiatisch-pazifischen Raum
Der Bericht über den Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum ist segmentiert nach Gerätetyp (optische und visuelle Inspektionsausrüstung und weitere), nach primärer Inspektionsanwendung (Gebäude- und Grundstücksinspektion, Inspektion der zivilen Infrastruktur und weitere), nach Endverbrauchsbranche (Automobil- und Automobilkomponentenherstellung und weitere) sowie nach Geografie (China, Japan und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Optische und visuelle Inspektionsausrüstung | Systeme für maschinelles Sehen und automatisierte optische Inspektion |
| Boroskope und Systeme zur visuellen Ferninspektion | |
| Sonstige optische und Oberflächeninspektionsausrüstung | |
| Dimensions- und geometrische Inspektionsausrüstung | Koordinatenmessmaschinen |
| Laserscanning- und 3D-Messsysteme | |
| Sonstige Inspektionssysteme für Dimensions- und Oberflächenprofilierung | |
| Ultraschall- und Akustik-Inspektionsausrüstung | Konventionelle Ultraschall-Inspektionssysteme |
| Phased-Array- und fortgeschrittene Ultraschall-Inspektionssysteme | |
| Systeme für akustische Emission und akustische Bildgebung | |
| Radiografische und computertomografische Inspektionsausrüstung | Konventionelle und digitale Radiografiesysteme |
| Industrielle Computertomografiesysteme | |
| Röntgen-Inspektionssysteme für Fracht und Sendungen | |
| Elektromagnetische und magnetische Inspektionsausrüstung | Wirbelstrom-Inspektionssysteme |
| Systeme für Magnetpulver- und magnetischen Flussaustritt-Inspektion | |
| Georadar und sonstige elektromagnetische Inspektionssysteme | |
| Thermische und Infrarot-Inspektionsausrüstung | Handgehaltene Wärmebildsysteme |
| Stationäre und integrierte thermische Inspektionssysteme | |
| Elektronenstrahl-Inspektionsausrüstung | Elektronenstrahl-Defektinspektions- und Überprüfungssysteme |
| Sonstige Inspektionssysteme mit geladenen Teilchen | |
| Sonstige spezialisierte Inspektionsausrüstung | Leck- und Druckintegritäts-Inspektionssysteme |
| Automatisierte Kontrollwiegesysteme und sonstige Inspektionssysteme für physische Konformität | |
| Sonstige dedizierte Inspektionsinstrumente und -systeme |
| Gebäude- und Grundstücksinspektion |
| Inspektion der zivilen Infrastruktur |
| Inspektion von Industrieanlagen und Sachanlagen |
| Inspektion von Fertigprodukten und Produktionsprozessen |
| Inspektion von Transportfahrzeugen und mobilen Anlagen |
| Waren-, Fracht- und Handelsinspektion |
| Sonstige Betriebs- und Prozessinspektion vor Ort |
| Öl und Gas, einschließlich Raffination und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen |
| Automobil- und Automobilkomponentenherstellung |
| Luft- und Raumfahrt sowie Verteidigungsherstellung |
| Elektronik-, Halbleiter- und Elektronikhardwareherstellung |
| Sonstige Herstellung und industrielle Verarbeitung |
| Bauwesen, Immobilien und zivile Infrastruktur |
| Transport- und Logistikbetrieb |
| Bergbau und Steinbruch |
| Landwirtschaft, Lebensmittel und Getränke |
| Gesundheitswesen, Pharmazeutika und Biowissenschaften |
| Groß- und Einzelhandel sowie Warenhandel |
| Behörden, Regulierungsbehörden und Grenzinspektionsbehörden |
| Sonstige Endverbraucher |
| China |
| Japan |
| Indien |
| Südkorea |
| Taiwan |
| Australien |
| ASEAN |
| Übriger asiatisch-pazifischer Raum |
| Nach Gerätetyp | Optische und visuelle Inspektionsausrüstung | Systeme für maschinelles Sehen und automatisierte optische Inspektion |
| Boroskope und Systeme zur visuellen Ferninspektion | ||
| Sonstige optische und Oberflächeninspektionsausrüstung | ||
| Dimensions- und geometrische Inspektionsausrüstung | Koordinatenmessmaschinen | |
| Laserscanning- und 3D-Messsysteme | ||
| Sonstige Inspektionssysteme für Dimensions- und Oberflächenprofilierung | ||
| Ultraschall- und Akustik-Inspektionsausrüstung | Konventionelle Ultraschall-Inspektionssysteme | |
| Phased-Array- und fortgeschrittene Ultraschall-Inspektionssysteme | ||
| Systeme für akustische Emission und akustische Bildgebung | ||
| Radiografische und computertomografische Inspektionsausrüstung | Konventionelle und digitale Radiografiesysteme | |
| Industrielle Computertomografiesysteme | ||
| Röntgen-Inspektionssysteme für Fracht und Sendungen | ||
| Elektromagnetische und magnetische Inspektionsausrüstung | Wirbelstrom-Inspektionssysteme | |
| Systeme für Magnetpulver- und magnetischen Flussaustritt-Inspektion | ||
| Georadar und sonstige elektromagnetische Inspektionssysteme | ||
| Thermische und Infrarot-Inspektionsausrüstung | Handgehaltene Wärmebildsysteme | |
| Stationäre und integrierte thermische Inspektionssysteme | ||
| Elektronenstrahl-Inspektionsausrüstung | Elektronenstrahl-Defektinspektions- und Überprüfungssysteme | |
| Sonstige Inspektionssysteme mit geladenen Teilchen | ||
| Sonstige spezialisierte Inspektionsausrüstung | Leck- und Druckintegritäts-Inspektionssysteme | |
| Automatisierte Kontrollwiegesysteme und sonstige Inspektionssysteme für physische Konformität | ||
| Sonstige dedizierte Inspektionsinstrumente und -systeme | ||
| Nach primärer Inspektionsanwendung | Gebäude- und Grundstücksinspektion | |
| Inspektion der zivilen Infrastruktur | ||
| Inspektion von Industrieanlagen und Sachanlagen | ||
| Inspektion von Fertigprodukten und Produktionsprozessen | ||
| Inspektion von Transportfahrzeugen und mobilen Anlagen | ||
| Waren-, Fracht- und Handelsinspektion | ||
| Sonstige Betriebs- und Prozessinspektion vor Ort | ||
| Nach Endverbrauchsbranche | Öl und Gas, einschließlich Raffination und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen | ||
| Automobil- und Automobilkomponentenherstellung | ||
| Luft- und Raumfahrt sowie Verteidigungsherstellung | ||
| Elektronik-, Halbleiter- und Elektronikhardwareherstellung | ||
| Sonstige Herstellung und industrielle Verarbeitung | ||
| Bauwesen, Immobilien und zivile Infrastruktur | ||
| Transport- und Logistikbetrieb | ||
| Bergbau und Steinbruch | ||
| Landwirtschaft, Lebensmittel und Getränke | ||
| Gesundheitswesen, Pharmazeutika und Biowissenschaften | ||
| Groß- und Einzelhandel sowie Warenhandel | ||
| Behörden, Regulierungsbehörden und Grenzinspektionsbehörden | ||
| Sonstige Endverbraucher | ||
| Nach Geografie | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Inspektionsausrüstung im asiatisch-pazifischen Raum bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 28,2 Milliarden USD erreichen, mit einem CAGR von 9,15 % im Zeitraum von 2027 bis 2032. Das Wachstum spiegelt Investitionen in die Halbleiterproduktion, die Batterieherstellung und rückverfolgbare Produktionsprozesse wider.
Welche Gerätekategorie führt die regionale Nachfrage an?
Optische und visuelle Inspektionsausrüstung führt mit einem Umsatzanteil von 42,3 % im Jahr 2026. Sie wird in der Elektronikmontage, der Lebensmittel- und Getränkeverpackung sowie der Automobilkarosseriepanelherstellung weit verbreitet eingesetzt.
Welche Inspektionstechnologie wächst am schnellsten?
Elektronenstrahl-Inspektionsausrüstungen werden voraussichtlich bis 2032 mit einem CAGR von 10,9 % wachsen. Ihre Relevanz ist am stärksten in fortschrittlichen Logik-, HBM- und 3D-NAND-Anwendungen, die eine präzise Fehlererkennung erfordern.
Warum sind Halbleiterhersteller wichtige Käufer von Inspektionssystemen?
Die Produktion von fortgeschrittener Logik und Speicher erfordert bei jeder Technologiegeneration mehr Prozesskontrollmessungen und eine feinere Defekterkennung. China, Taiwan und Südkorea machten im Jahr 2025 79 % der weltweiten Halbleiterausrüstungsinvestitionen aus.
Welches Land führt die regionale Nachfrage nach Inspektionsausrüstung an?
China führt mit einem Umsatzanteil von 38 % im Jahr 2026, gestützt durch Halbleiter-, Elektronik-, Elektrofahrzeug- und Solarherstellung. Das Land investierte im Jahr 2025 49,3 Milliarden USD in Halbleiterausrüstung.
Was schränkt die Akzeptanz bei kleineren Herstellern ein?
Hohe Systemkosten, langwierige Integrationsarbeiten, Fachkräftemangel, Cybersicherheitsanforderungen und unterschiedliche Kalibrierungspraktiken können die Akzeptanz verzögern. Integrierte KI-Bildverarbeitungssysteme können zwischen 250.000 USD und mehr als 1 Million USD erfordern.