
Marktgröße und Marktanteil für Inspektionsausrüstung in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 5.72 Milliarden US-Dollar |
| Marktgröße (2027) | 6.10 Milliarden US-Dollar |
| Marktgröße (2032) | 8.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.97 % |
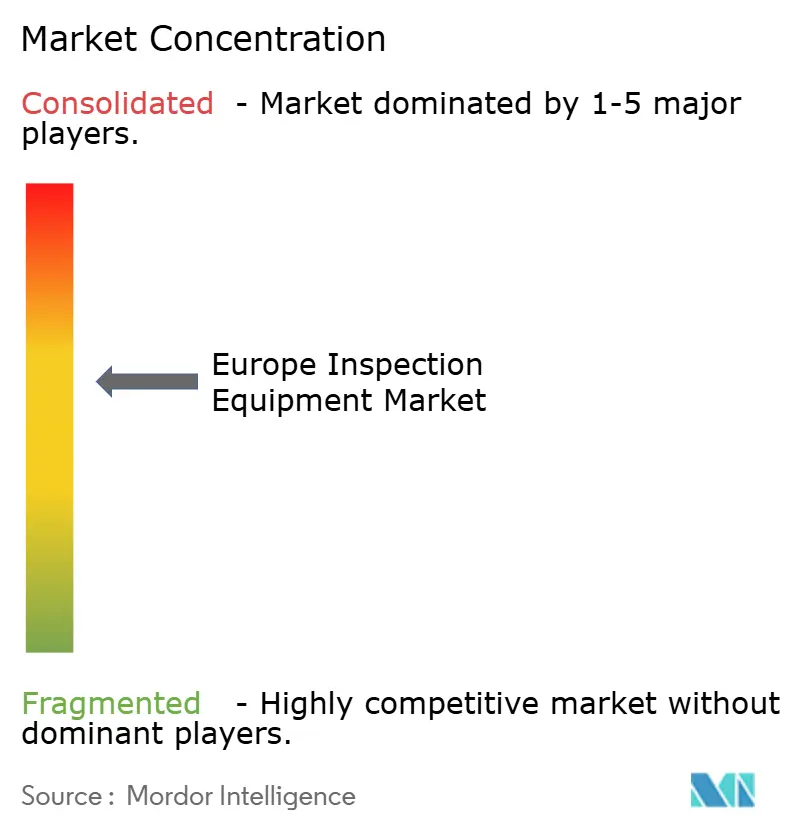
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Inspektionsausrüstung von Mordor Intelligence
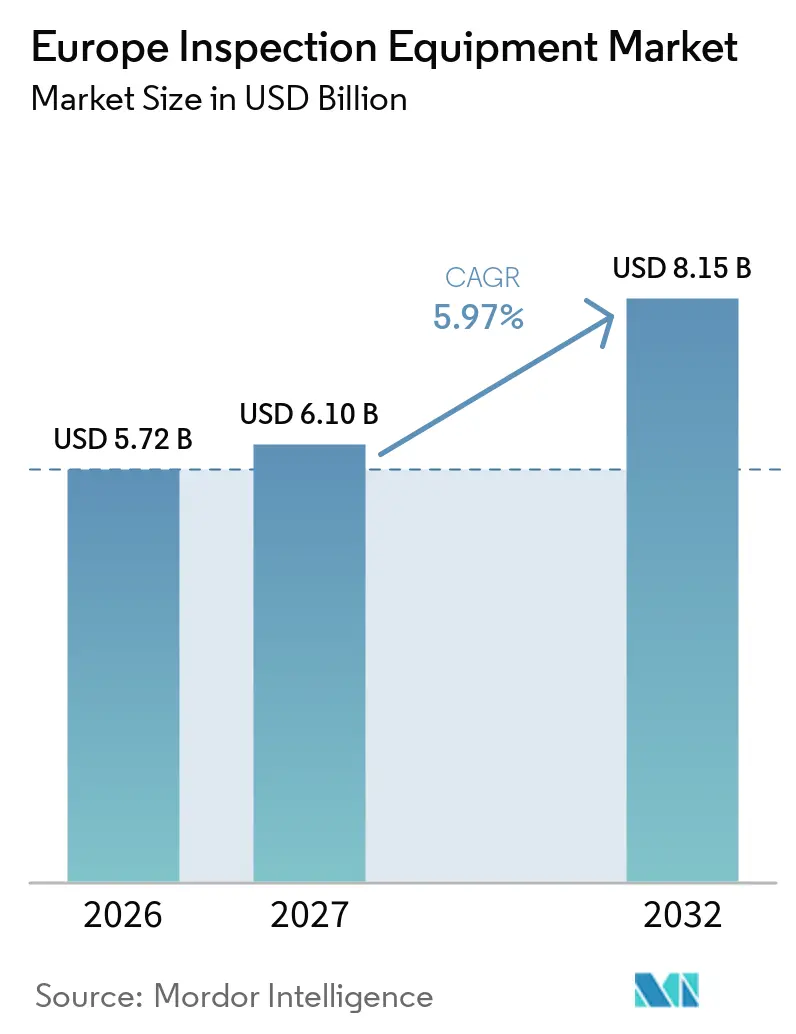
Die Marktgröße des europäischen Marktes für Inspektionsausrüstung soll von 5,72 Milliarden USD im Jahr 2026 und 6,10 Milliarden USD im Jahr 2027 auf 8,15 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 5,97 % verzeichnen.
Die Nachfrage wird durch anhaltenden Mangel an qualifizierten Fertigungsarbeitskräften, strengere Rückverfolgbarkeitsvorschriften sowie Kapazitätsinvestitionen in den Bereichen Halbleiter, Batterien, Luft- und Raumfahrt sowie erneuerbare Energien gestützt. Hersteller verlagern sich von stichprobenbasierten Prüfungen hin zur kontinuierlichen Inspektion entlang der gesamten Produktionslinien, was die Nachfrage nach Ausrüstung erhöht und gleichzeitig ältere Systeme ersetzt. Neue Compliance-Vorschriften machen überprüfbare Inspektionsnachweise für Hersteller regulierter Güter wichtiger, insbesondere dort, wo Produkte maschinenlesbare Informationen tragen müssen. Größere Anbieter reagieren durch Akquisitionen, KI-gestützte Systeme und softwarebasierte Liefermodelle, während kleinere Hersteller mit höheren Finanzierungs- und Integrationsbarrieren konfrontiert sind. Der europäische Markt für Inspektionsausrüstung bietet daher seine stärksten Chancen dort, wo Automatisierung, Prüfbereitschaft und neue industrielle Kapazitäten zusammentreffen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielt radiografische und computertomografische Inspektionsausrüstung im Jahr 2026 einen Marktanteil von 27,4 % am europäischen Markt für Inspektionsausrüstung, während Elektronenstrahl-Inspektionsausrüstung bis 2032 voraussichtlich mit einem CAGR von 8,4 % wachsen wird.
- Nach primärer Inspektionsanwendung entfiel auf die Inspektion von Fertigprodukten und Produktionsprozessen im Jahr 2026 ein Anteil von 53,3 % an der Marktgröße des europäischen Marktes für Inspektionsausrüstung, während die Inspektion von Waren, Fracht und Handel bis 2032 voraussichtlich den höchsten CAGR von 6,3 % verzeichnen wird.
- Nach Endverbrauchsbranche hielt die Elektronik-, Halbleiter- und Elektroanlagenherstellung im Jahr 2026 einen Umsatzanteil von 19,4 % und wächst bis 2032 mit einem CAGR von 6,9 %.
- Nach Geografie entfiel auf Deutschland im Jahr 2026 ein Anteil von 24 % am europäischen Markt für Inspektionsausrüstung, und es wird ein Wachstum mit einem CAGR von 6,8 % bis 2032 prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Automatisierung der Qualitätsinspektion angesichts des Fachkräftemangels im europäischen verarbeitenden Gewerbe | +2.1% | Gesamteuropäisch, besonders ausgeprägt in Deutschland, Frankreich, Italien, Polen | Kurzfristig (≤ 2 Jahre) |
| Null-Fehler- und Rückverfolgbarkeitsanforderungen in der regulierten Produktion | +1.6% | EU-weit, am stärksten in Deutschland, den Niederlanden und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Ausbau der Halbleiter-, Batterie-, Luft- und Raumfahrt- sowie Fertigungskapazitäten für erneuerbare Energien | +1.3% | Deutschland, Frankreich, Spanien, Polen, Niederlande | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu inline-basierter, KI-gestützter und multimodaler Inspektion | +0.9% | Deutschland, Frankreich, Niederlande, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Erhöhte Inspektionsintensität durch alternde Infrastruktur und Verlängerung der Anlagenlebensdauer | +0.6% | Deutschland, Vereinigtes Königreich, Frankreich, Italien, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Edge-KI-Schweißnahtinspektion für Produktionslinien mit hoher Variantenvielfalt | +0.4% | Deutschland, Norditalien, Tschechische Republik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Automatisierung der Qualitätsinspektion angesichts des Fachkräftemangels im europäischen verarbeitenden Gewerbe
Der europäische Markt für Inspektionsausrüstung profitiert von der Schwierigkeit, manuelle Inspektionen in dem für die europäische Fertigung geplanten Umfang aufrechtzuerhalten. Das verarbeitende Gewerbe beschäftigt in der Europäischen Union mehr als 30 Millionen Arbeitnehmer, während 70 % der Arbeitgeber Schwierigkeiten bei der Suche nach qualifiziertem Fachpersonal melden.[1] Eine Belegschaft, bei der 25,3 % der Beschäftigten 55 Jahre oder älter sind, sieht sich bis 2033 einem geschätzten Verlust von 3,8 Millionen Arbeitskräften gegenüber. Digitale Berufe bieten in vielen Fällen eine bessere Vergütung, sodass Ausbildungsmaßnahmen allein den Mangel an qualifiziertem Inspektionspersonal nicht beheben. Automatisierte optische und messtechnische Systeme verringern die Abhängigkeit von Spezialisten, während Hexagon sein optisches VISIUS-KMG als ausbildungsarm für den Einsatz in Frankreich, Italien und dem Vereinigten Königreich positioniert. Dieser Betriebsbedarf unterstützt kontinuierliche Investitionen in Werken, die ihre Produktion mit kleineren technischen Teams aufrechterhalten müssen.
Null-Fehler- und Rückverfolgbarkeitsanforderungen in der regulierten Produktion
Der europäische Markt für Inspektionsausrüstung wird auch durch Vorschriften geprägt, die Rückverfolgbarkeit zu einer gesetzlichen Anforderung und nicht nur zu einer Qualitätspraxis machen. Der Digitale Produktpass gemäß Verordnung (EU) 2024/1781 schreibt maschinenlesbare Informationen für Batterien, Elektronik und Textilien ab 2027 vor, mit einer breiteren Abdeckung von Waren, die ab 2030 auf den EU-Markt gelangen.[2] CWA 18230 legt fünf Reifegrade für die Null-Fehler-Fertigung fest und identifiziert autonomes Qualitätsmanagement, Inline-Inspektion und durchgängige Rückverfolgbarkeit als Kernelemente der höheren Stufen. Die Produkthaftungsrichtlinie, die ab Dezember 2026 gilt, erstreckt die Haftung auf softwareeingebettete Produkte und KI-Systeme.[3] Hersteller benötigen zuverlässige Nachweise darüber, wie Produkte inspiziert und wie Mängel behandelt wurden, was Inspektionsdaten für Compliance, Rückrufe und Kundensicherheit wichtig macht. Diese Veränderung erweitert die installierte Basis für Ausrüstungen, die Inspektionsergebnisse erfassen, speichern und mit Produktionsaufzeichnungen verknüpfen können.
Ausbau der Halbleiter-, Batterie-, Luft- und Raumfahrt- sowie Fertigungskapazitäten für erneuerbare Energien
Investitionen in die strategische Fertigung schaffen eine dauerhafte Nachfragebasis für den europäischen Markt für Inspektionsausrüstung. Der Europäische Chips-Akt hat bis Oktober 2025 öffentliche und private Investitionen in Höhe von 69 Milliarden EUR (81,2 Milliarden USD) katalysiert. ASML begann im September 2026 mit dem Bau eines zweiten Brainport-Campus, während die NanoIC-Pilotlinie in Leuven mit Investitionen von 2,5 Milliarden EUR (2,9 Milliarden USD) eröffnet wurde. Die Batterieproduktion expandiert gleichzeitig, darunter Verkors 16-GWh-Anlage in Dünkirchen und das 4,1 Milliarden EUR (4,8 Milliarden USD) schwere CATL-Stellantis-Werk in Saragossa. Diese Anlagen erfordern kontinuierliche Prüfungen von Teilen, Zellen, Baugruppen und Produktionsprozessen, während Luft- und Raumfahrtverbundwerkstoffe, Turbinenkomponenten und Anlagen für erneuerbare Energien die Nachfrage nach Ultraschall-, Phased-Array- und CT-Systemen erhöhen. Die Projekte schaffen Nachfrage, die mit neuen Produktionskapazitäten und nicht mit dem routinemäßigen Geräteaustausch verbunden ist.
Verlagerung hin zu inline-basierter, KI-gestützter und multimodaler Inspektion
Audi setzte während des Produktionszyklus 2025 in Neckarsulm ein Edge-KI-Schweißpunktsystem ein, das 1,5 Millionen Schweißpunkte pro Schicht inspizierte, verglichen mit zuvor 5.000 manuellen Ultraschallprüfungen. Das System vermied schätzungsweise 2,1 Millionen USD an vierteljährlichen Nacharbeitskosten, und die Volkswagen Group weitet den Ansatz auf Audi Brüssel, VW Emden und Audi Ingolstadt aus. Cognex brachte im Mai 2026 den In-Sight 3900 mit 25-Megapixel-Auflösung und einer Verarbeitungsgeschwindigkeit, die viermal so hoch ist wie die der Vorgängergeneration, auf den Markt. SICK veröffentlichte im August 2026 seine Nova-Plattform, die Deep Learning mit 3D-Höhendaten für konfigurierbare Fehlererkennung kombiniert. Diese Systeme verbessern die Inspektionsabdeckung und verkürzen die Rückkopplungsschleife zwischen Fehlererkennung und Korrekturmaßnahmen. Der europäische Markt für Inspektionsausrüstung profitiert von Anwendungen, bei denen Einsparungen auf Komponentenebene eine breitere Einführung in Liefernetzwerken rechtfertigen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Integrationskomplexität | -1.4% | Gesamteuropäisch, am stärksten ausgeprägt bei KMU in Italien, Spanien und Osteuropa | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten ZfP-, Messtechnik- und Bildverarbeitungsspezialisten | -0.8% | Gesamteuropäisch, ausgeprägt in Frankreich, den Niederlanden, der Tschechischen Republik und Rumänien | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Normen, Validierung und grenzüberschreitende Anerkennung | -0.5% | EU-weit, verschärft durch die Divergenz des Vereinigten Königreichs nach dem Brexit | Mittelfristig (2–4 Jahre) |
| Unzureichende Fehlerdaten für KI-Inspektion bei hoher Variantenvielfalt und geringen Stückzahlen | -0.3% | Deutschland, Norditalien, Mittel- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Integrationskomplexität
Investitionskosten und Integrationsaufwand bleiben ein wesentliches Hemmnis für den europäischen Markt für Inspektionsausrüstung, insbesondere bei kleineren Herstellern. Inspektionsprojekte erfordern Ausgaben für Hardware, Kalibrierung, Systemtechnik, Softwarevalidierung sowie Schnittstellen zu Manufacturing-Execution- und Enterprise-Resource-Planning-Systemen. KMU machen 99 % der EU-Unternehmen aus und erwirtschaften 53 % der industriellen Wertschöpfung, was ihr Adoptionsniveau für den regionalen Ausblick bedeutsam macht. Industrielle CT- und Elektronenstrahlanlagen können vor der Integration zwischen 250.000 EUR (294.078 USD) und 2 Millionen EUR (2,4 Millionen USD) kosten. Das Netto-Null-Industrie-Gesetz hat Beihilfekorridore in Höhe von 20 Milliarden EUR (23,5 Milliarden USD) für die Netto-Null-Fertigung eingerichtet, was den Umfang der für strategische Industrieprojekte erforderlichen Investitionen widerspiegelt. Dies kann die Technologielücke in Spanien, Italien, Polen und Rumänien vergrößern, wo kleinere Zulieferer weniger Kapazität haben, Investitionskosten zu absorbieren.
Mangel an zertifizierten ZfP-, Messtechnik- und Bildverarbeitungsspezialisten
Der Mangel an zertifizierten Spezialisten begrenzt das Tempo, mit dem fortschrittliche Systeme im europäischen Markt für Inspektionsausrüstung installiert und eingesetzt werden können. Die Europäische Arbeitsbehörde hat Spezialisten für zerstörungsfreie Prüfung in 4 der 8 europäischen Länder, die diese Berufsgruppe bewertet haben, als Mangelberuf eingestuft und prognostiziert bis 2035 auf europäischer Ebene 705.000 neue Stellen. Frankreich, die Niederlande, die Tschechische Republik und Rumänien gehören zu den Ländern, die von diesem Mangel betroffen sind. ISO 9712 erfordert für die Zertifizierung auf Stufe III mindestens 5 Jahre Berufserfahrung, was die Erweiterung der qualifizierten Belegschaft verlangsamt. Käufer können Ausrüstungen erwerben, sind aber möglicherweise nicht in der Lage, diese nach dem erforderlichen Standard in Betrieb zu nehmen, zu betreiben oder zu validieren. Das Europäische Parlament hat die Frage der grenzüberschreitenden Anerkennung technischer Inspektionsqualifikationen aufgeworfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
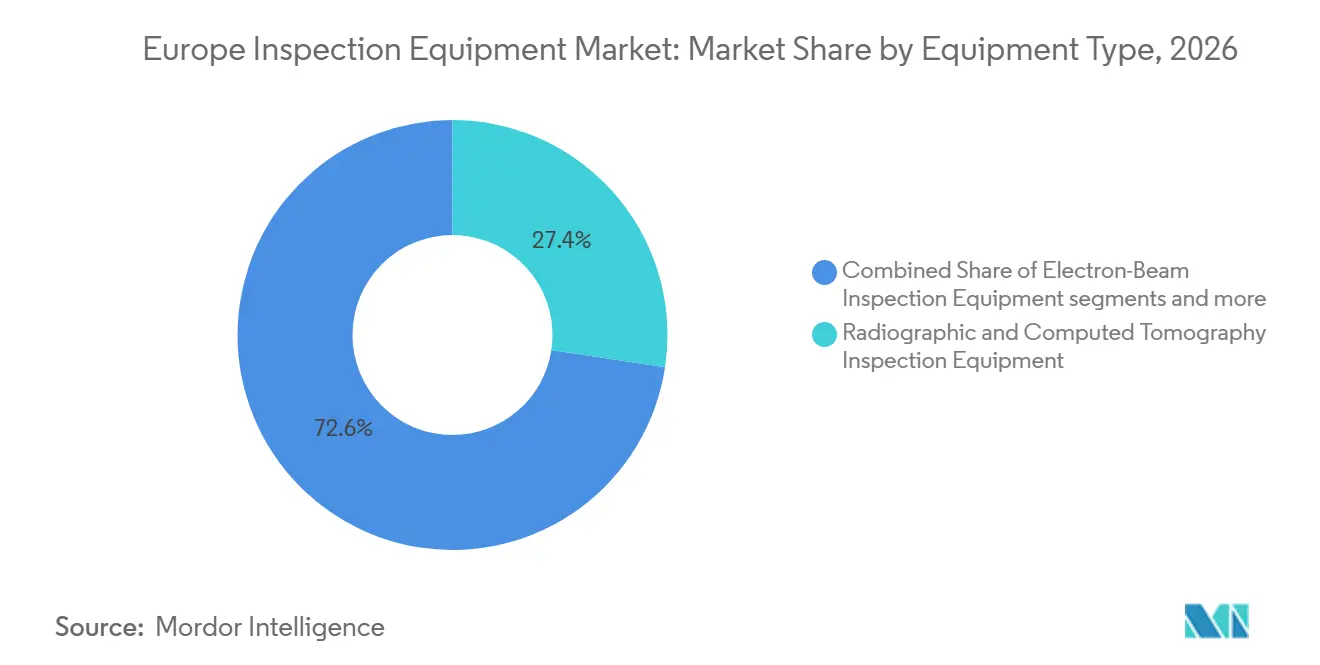
CT hält den größten Anteil, während Elektronenstrahlanlagen am schnellsten wachsenRadiografische und computertomografische Inspektionsausrüstung hielt im Jahr 2026 einen Marktanteil von 27,4 % am europäischen Markt für Inspektionsausrüstung. Ihre Position spiegelt ihren Einsatz bei der zerstörungsfreien Prüfung komplexer Gussteile, Schweißbaugruppen und additiv gefertigter Komponenten wider. Automobil-, Luft- und Raumfahrt- sowie Energieproduzenten nutzen CT-Systeme zur Beurteilung innerer Strukturen, die für die Oberflächeninspektion nicht zugänglich sind. Batteriehersteller setzen industrielle CT auch ein, um innere Hohlräume, Elektrodenausrichtung und Elektrolytfüllung zu beurteilen. Optische und visuelle Inspektionsausrüstung belegt den zweiten Platz nach Marktanteil, da sie in hohen Stückzahlen in der Produktion von Leiterplatten, Halbleitergehäusen und Unterhaltungselektronik eingesetzt wird.
Dimensionelle und geometrische Inspektionsausrüstung, einschließlich Koordinatenmessgeräten und Laserscansystemen, verzeichnet eine stetige Nachfrage aus der Luft- und Raumfahrt sowie der Präzisionstechnik. Elektronenstrahl-Inspektionsausrüstung soll von 2027 bis 2032 einen CAGR von 8,4 % verzeichnen und ist damit der am schnellsten wachsende Gerätetyp im europäischen Markt für Inspektionsausrüstung. Das Wachstum ist mit dem Hochlauf der Fertigung unterhalb von 7 nm an europäischen Foundries verbunden, die durch den Chips-Akt unterstützt werden. KLA erwartet ein Wachstum bei Prozessdiagnostik und -steuerung von mehr als 50 % im Jahr 2026, wobei der Umsatz mit Advanced Packaging sich 1 Milliarde USD nähert. Phased-Array-Ultraschallsysteme unterstützen die Inspektion in der Kernenergie, im Öl- und Gasbereich sowie bei Pipelines, während andere Spezialsysteme der Compliance in der Lebensmittel-, Pharma- und Chemieindustrie dienen.

Nach primärer Inspektionsanwendung:
Produktionsprozessinspektion führt, während die Handelsinspektion beschleunigtDie Inspektion von Fertigprodukten und Produktionsprozessen entfiel im Jahr 2026 auf 53,3 % der Marktgröße des europäischen Marktes für Inspektionsausrüstung. Dieses Segment führt, weil es Inline-Qualitätsanforderungen in der Automobil-, Elektronik- und Industriefertigung abdeckt. Es reicht von der automatisierten optischen Inspektion auf Oberflächenmontagetechnologie-Linien bis zur vollständigen Baugruppenkontrolle in Automobilkarosseriebetrieben. Seine breite Anwendung macht die Nachfrage weniger abhängig von einer einzelnen Kundenbranche. Inspektion der zivilen Infrastruktur und Inspektion von Anlagevermögen bilden eine wichtige sekundäre Gruppe, die durch Programme gestützt wird, die die Betriebslebensdauer von Brücken, Anlagen und anderen langlebigen Vermögenswerten verlängern.
Die Inspektion von Waren, Fracht und Handel soll bis 2032 mit einem CAGR von 6,3 % wachsen. Das Segment profitiert von der Einführung des Digitalen Produktpasses und strengeren Produktsicherheitskontrollen gemäß Verordnung (EU) 2024/1781. Röntgen-Frachtscreening, elektromagnetische Erkennung und RFID-verknüpfte Inspektionssysteme sind zentrale Technologien in diesem Bereich. Die Gebäude- und Grundstücksinspektion expandiert parallel zu den Anforderungen an Energieeffizienzprüfungen, während die Fahrzeuginspektion von den europäischen Anforderungen an die Straßenverkehrssicherheit profitiert. Die Inspektionsintensität pro Anlage nimmt zu, auch wenn sich die Anzahl der Anlagen kaum verändert.
Nach Endverbrauchsbranche:
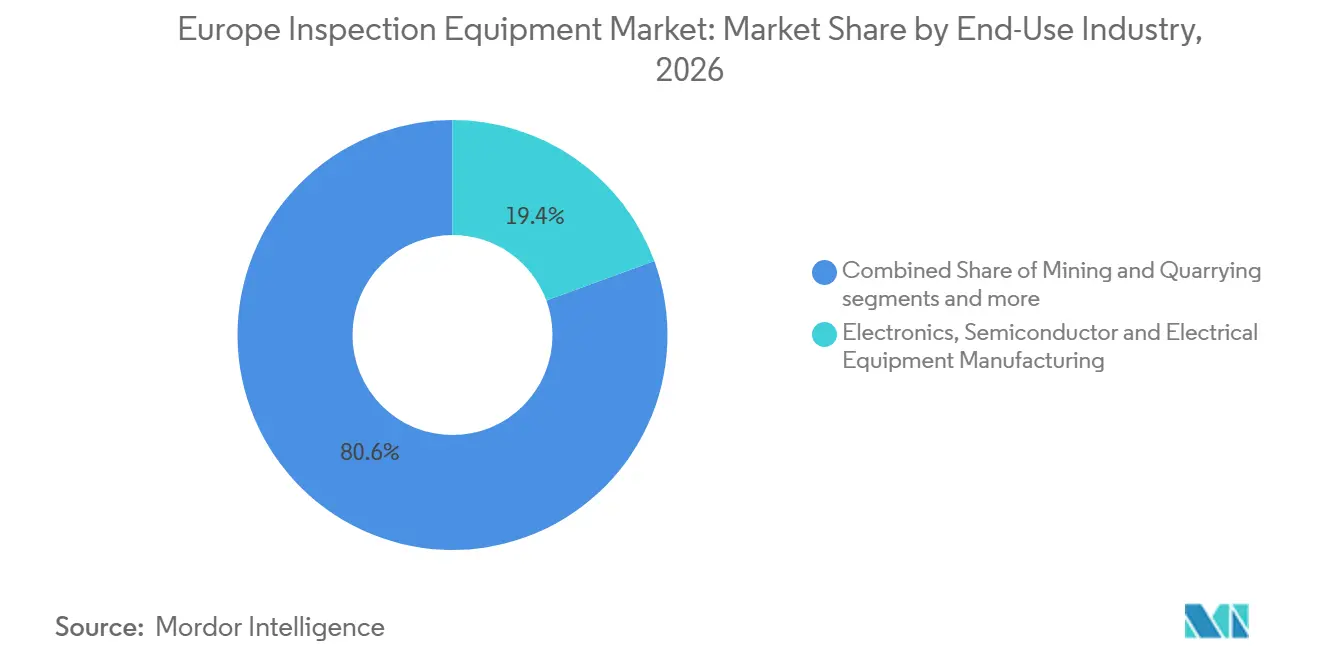
Elektronik- und Halbleiterfertigung führt in Umfang und WachstumDie Elektronik-, Halbleiter- und Elektroanlagenherstellung hielt im Jahr 2026 einen Umsatzanteil von 19,4 % und soll bis 2032 mit einem CAGR von 6,9 % wachsen. Diese Kombination macht sie zum größten und am schnellsten wachsenden Endverbrauchsbereich im europäischen Markt für Inspektionsausrüstung. Das Ergebnis spiegelt neue Halbleiterkapazitäten und einen steigenden Bedarf an Prozesskontrolle bei kleineren Technologieknoten wider. Das AUDIRA-Projekt entwickelt vollautomatische Subsurface-Messtechnik für Halbleiterfabriken auf Technologiereifegrad 8. Das Projekt befasst sich mit Fehlertypen, die aktuelle optische Werkzeuge nicht erkennen können.
Die Automobil- und Automobilkomponentenfertigung ist die zweitgrößte Endverbrauchsbranche, wobei die Inspektion von Batteriemodulen und -packs zur bestehenden Antriebsstranginspektion hinzukommt. Luft- und Raumfahrt sowie Verteidigung erfordern Phased-Array-Ultraschall-, digitale Radiografie- und CT-Systeme. Öl und Gas, Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen erhöhen die Inspektionsintensität durch die Verlängerung der Anlagenlebensdauer. Gesundheitswesen, Pharmazeutika und Biowissenschaften nutzen automatisierte Bildverarbeitungs- und Kontrollwiegeanlagen für die Serialisierung und Produktkontrolle. Bauwesen, Bergbau, Landwirtschaft, Logistik und staatliche Grenzbehörden bieten eine vielfältige Reihe zusätzlicher Möglichkeiten.
Geografische Analyse
Markt für Inspektionsausrüstung in Deutschland
Deutschland entfiel im Jahr 2026 auf einen Anteil von 24 % am europäischen Markt für Inspektionsausrüstung und soll bis 2032 mit einem CAGR von 6,8 % wachsen. GlobalFoundries kündigte im Oktober 2025 eine Erweiterung seines Dresdner Werks um 1,1 Milliarden EUR (1,3 Milliarden USD) an, mit dem Ziel, bis 2028 mehr als 1 Million Wafer pro Jahr zu produzieren. Das Fraunhofer IZFP präsentierte im Oktober 2025 Ergebnisse des 5,6 Millionen EUR (6,6 Millionen USD) schweren ImaB-Edge-Projekts, das intelligentes multimodales Edge-KI-Monitoring auf Brücken anwendete. Deutschlands DIN-1076-Norm für die Brückeninspektion und das 3,8 Millionen EUR (4,5 Millionen USD) schwere IDA-KI-Konsortium unterstützen wiederkehrende Inspektionsausgaben.
Markt für Inspektionsausrüstung in Westeuropa
Das Vereinigte Königreich, Frankreich, die Niederlande und Italien bilden den nächsten Nachfragecluster im europäischen Markt für Inspektionsausrüstung. Mehr als die Hälfte der Straßenbrücken in England wird bis 2030 voraussichtlich älter als 50 Jahre sein, was die Nachfrage nach Plattformen für zerstörungsfreie Prüfung stützt. KLA eröffnete im Mai 2025 eine Forschungs- und Fertigungsanlage im Wert von 138 Millionen USD in Newport, Wales. Frankreich profitiert von Verkors 16-GWh-Gigafabrik in Dünkirchen und Halbleiterfertigungsaktivitäten. Die Niederlande sind durch das Ökosystem in Eindhoven verankert, wo der zweite Brainport-Campus die Nachfrage in der Lieferkette für Halbleiterinspektion stärkt.
Markt für Inspektionsausrüstung in Süd- und Osteuropa
Spanien, Polen, die Türkei sowie südliche und östliche Regionen Italiens bilden eine wachsende sekundäre Ebene. Das 4,1 Milliarden EUR (4,8 Milliarden USD) schwere LFP-Werk von CATL-Stellantis in Saragossa begann im November 2025 mit dem Bau, während PowerCo eine Anlage in Valencia vorantreibt. Der LG-Energy-Solution-Komplex in Breslau unterstützt die Ultraschall- und CT-Nachfrage in der Batterie- und Automobilmontage. Die Türkei trägt Nachfrage nach dimensioneller Messtechnik und Oberflächeninspektion in der Automobil- und Metallexportfertigung bei. Italiens Präzisionsbearbeitung mit hoher Variantenvielfalt und Lebensmittelverarbeitungsaktivitäten stützen die Nachfrage nach Bildverarbeitungssystemen, Kontrollwiegeanlagen und Röntgensystemen.
Wettbewerbslandschaft
Der europäische Markt für Inspektionsausrüstung weist ein mittleres Maß an Marktkonzentration auf. Hexagon AB, Carl Zeiss AG, Cognex Corporation und KEYENCE CORPORATION konkurrieren in den Bereichen Präzisionsmesstechnik, Bildverarbeitung und optische Inspektion. Renishaw plc, Basler AG, Viscom SE, SESOTEC GmbH, Comet Yxlon GmbH und ISRA VISION GmbH halten spezialisierte Positionen in den Bereichen Lehren, Bildgebung, Röntgen, CT und Oberflächeninspektion, während Ultraschall-, Elektronenstrahl- und radiografische Bildgebung fragmentierter bleiben. Anbieter konkurrieren auf der Grundlage von Genauigkeit, Zykluszeit, Datenkonnektivität, Anwendungsunterstützung und der Fähigkeit zur Integration von Inspektionsmethoden.
Hexagon unterzeichnete im April 2026 eine endgültige Vereinbarung zur Übernahme von Waygate Technologies von Baker Hughes für 1,45 Milliarden USD in bar. Vorbehaltlich der behördlichen Genehmigung würde die Transaktion Bildverarbeitungs-, Laserscanning-, CT-, Ultraschall- und radiografische Fähigkeiten in einem Angebot vereinen. Wabtec schloss im Juli 2025 die Übernahme der Inspection-Technologies-Sparte von Evident ab und fügte zerstörungsfreie Prüfung, visuelle Ferninspektion und Analyseinstrumente zu seinem Digital-Intelligence-Geschäft hinzu. Carl Zeiss übernahm im Dezember 2025 Pi Imaging Technology und brachte Einzelphotonen-Lawinendiodensensokapazitäten in sein Bildgebungs- und Industrieinspektionsportfolio ein. Diese Schritte erweitern die technische Abdeckung und machen die Produktinteroperabilität für Kunden wichtiger.
Chancen bestehen weiterhin bei KI-validierter Inspektion für KMU mit hoher Variantenvielfalt und geringen Stückzahlen, die keine maßgeschneiderten Trainingsdatensätze finanzieren können. Inspektion-als-Dienstleistung-Modelle können Kunden dabei helfen, Investitionskosten über Betriebszeiträume zu verteilen. Cognex entwickelt softwarebasierte Lieferung über OneVision, während SICKs Nova-Plattform konfigurierbare Inspektion über Anwendungen hinweg unterstützt. ASMLs High-NA-EUV-Einsatz an der NanoIC-Pilotlinie von IMEC erhöht die erforderliche Intensität der Prozesskontrolle für Halbleiterlieferanten. Der Bedarf an ISO-9712-Zertifizierung und der bevorstehende Digitale Produktpass unterstützen die Beschaffungspräferenz für Systeme, die standardisierte, prüffertige Daten erzeugen.
Marktführer in der europäischen Inspektionsausrüstungsbranche
-
Hexagon AB
-
Carl Zeiss AG
-
Cognex Corporation
-
KEYENCE CORPORATION
-
Baker Hughes Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Inspektionsausrüstung Unternehmen in diesem Bericht
- Hexagon AB
- Carl Zeiss AG
- Cognex Corporation
- KEYENCE CORPORATION
- Baker Hughes Company
- Waygate Technologies GmbH
- Nikon Corporation
- Evident Corporation
- Renishaw plc
- Mettler-Toledo International Inc.
- Basler AG
- SICK AG
- OMRON Corporation
- Teledyne Technologies Incorporated
- FARO Technologies, Inc.
- KLA Corporation
- ASML Holding N.V.
- Applied Materials, Inc.
- Antares Vision S.p.A.
- Syntegon Technology GmbH
- Viscom SE
- MINEBEA INTEC GmbH
- SESOTEC GmbH
- SGS SA
- Intertek Group plc
Neueste Industrielle Entwicklungen in Europäischer Markt für Inspektionsausrüstung
- September 2026: ASML legte den Grundstein für einen zweiten großen Industriecampus (BIC North) in der Brainport-Region, Niederlande, mit dem Ziel, Platz für bis zu 20.000 Mitarbeiter zu schaffen, wobei die erste Phase bis 2029 fertiggestellt werden soll.
- September 2026: Hexagon stellte auf der IMTS die nächste Generation des optischen KMG OPTIV S 4.4.3 mit KI-gestützten Messtechnologien vor, mit weiteren KI-gestützten Funktionen und erweiterten Größen, die bis 2027 geplant sind.
- August 2026: SICK AG brachte seine KI-gestützte industrielle 3D-Inspektionsplattform über die Nova-Grundlagensoftware auf den Markt, die Deep Learning mit 3D-Höhendatenanalyse für die Fehlererkennung in den Bereichen Automobil, Batterie, Logistik und Elektronik kombiniert.
- August 2026: FARO CREAFORM brachte den MetraSCAN BLACK2 auf den Markt, der 46 blaue Laserlinien, 2,8 Millionen Messungen pro Sekunde und eine um 56 % schnellere Datenerfassung als sein Vorgänger bietet.
Berichtsumfang des europäischen Marktes für Inspektionsausrüstung
Der Bericht über den europäischen Markt für Inspektionsausrüstung ist segmentiert nach Gerätetyp (optische und visuelle Inspektionsausrüstung und weitere), nach primärer Inspektionsanwendung (Gebäude- und Grundstücksinspektion, Inspektion der zivilen Infrastruktur und weitere), nach Endverbrauchsbranche (Öl und Gas, einschließlich Raffination und Petrochemie, und weitere) sowie nach Geografie (Deutschland, Frankreich und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Optische und visuelle Inspektionsausrüstung | Bildverarbeitungs- und automatisierte optische Inspektionssysteme |
| Boroskope und Systeme zur visuellen Ferninspektion | |
| Sonstige optische und Oberflächeninspektionsausrüstung | |
| Dimensionelle und geometrische Inspektionsausrüstung | Koordinatenmessgeräte |
| Laserscanning- und 3D-Messsysteme | |
| Sonstige dimensionelle und Oberflächenprofilierungs-Inspektionssysteme | |
| Ultraschall- und Akustik-Inspektionsausrüstung | Konventionelle Ultraschall-Inspektionssysteme |
| Phased-Array- und fortschrittliche Ultraschall-Inspektionssysteme | |
| Systeme zur akustischen Emission und akustischen Bildgebung | |
| Radiografische und computertomografische Inspektionsausrüstung | Konventionelle und digitale Radiografiesysteme |
| Industrielle Computertomografiesysteme | |
| Röntgen-Inspektionssysteme für Fracht und Sendungen | |
| Elektromagnetische und magnetische Inspektionsausrüstung | Wirbelstrom-Inspektionssysteme |
| Systeme zur Magnetpulver- und Magnetflussstreuungsinspektion | |
| Bodenradar und sonstige elektromagnetische Inspektionssysteme | |
| Thermische und Infrarot-Inspektionsausrüstung | Handgehaltene Wärmebildsysteme |
| Stationäre und integrierte Wärme-Inspektionssysteme | |
| Elektronenstrahl-Inspektionsausrüstung | Elektronenstrahl-Fehlerinspektions- und Überprüfungssysteme |
| Sonstige Inspektionssysteme mit geladenen Teilchen | |
| Sonstige spezialisierte Inspektionsausrüstung | Leck- und Druckintegritäts-Inspektionssysteme |
| Automatisierte Kontrollwiegeanlagen und sonstige Inspektionssysteme für physische Konformität | |
| Sonstige dedizierte Inspektionsinstrumente und -systeme |
| Gebäude- und Grundstücksinspektion |
| Inspektion der zivilen Infrastruktur |
| Inspektion von Industrieanlagen und Anlagevermögen |
| Inspektion von Fertigprodukten und Produktionsprozessen |
| Inspektion von Transportfahrzeugen und mobilen Anlagen |
| Inspektion von Waren, Fracht und Handel |
| Sonstige Betriebs- und Prozessinspektionen vor Ort |
| Öl und Gas, einschließlich Raffination und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen |
| Automobil- und Automobilkomponentenfertigung |
| Luft- und Raumfahrt- sowie Verteidigungsfertigung |
| Elektronik-, Halbleiter- und Elektroanlagenherstellung |
| Sonstige Fertigungs- und Industrieverarbeitungsbetriebe |
| Bauwesen, Immobilien und zivile Infrastruktur |
| Transport- und Logistikbetriebe |
| Bergbau und Steinbruch |
| Landwirtschaft, Lebensmittel und Getränke |
| Gesundheitswesen, Pharmazeutika und Biowissenschaften |
| Groß- und Einzelhandel sowie Warenhandel |
| Behörden, Regulierungsbehörden und Grenzinspektionsstellen |
| Sonstige Endnutzer |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Polen |
| Türkei |
| Übriges Europa |
| Nach Gerätetyp | Optische und visuelle Inspektionsausrüstung | Bildverarbeitungs- und automatisierte optische Inspektionssysteme |
| Boroskope und Systeme zur visuellen Ferninspektion | ||
| Sonstige optische und Oberflächeninspektionsausrüstung | ||
| Dimensionelle und geometrische Inspektionsausrüstung | Koordinatenmessgeräte | |
| Laserscanning- und 3D-Messsysteme | ||
| Sonstige dimensionelle und Oberflächenprofilierungs-Inspektionssysteme | ||
| Ultraschall- und Akustik-Inspektionsausrüstung | Konventionelle Ultraschall-Inspektionssysteme | |
| Phased-Array- und fortschrittliche Ultraschall-Inspektionssysteme | ||
| Systeme zur akustischen Emission und akustischen Bildgebung | ||
| Radiografische und computertomografische Inspektionsausrüstung | Konventionelle und digitale Radiografiesysteme | |
| Industrielle Computertomografiesysteme | ||
| Röntgen-Inspektionssysteme für Fracht und Sendungen | ||
| Elektromagnetische und magnetische Inspektionsausrüstung | Wirbelstrom-Inspektionssysteme | |
| Systeme zur Magnetpulver- und Magnetflussstreuungsinspektion | ||
| Bodenradar und sonstige elektromagnetische Inspektionssysteme | ||
| Thermische und Infrarot-Inspektionsausrüstung | Handgehaltene Wärmebildsysteme | |
| Stationäre und integrierte Wärme-Inspektionssysteme | ||
| Elektronenstrahl-Inspektionsausrüstung | Elektronenstrahl-Fehlerinspektions- und Überprüfungssysteme | |
| Sonstige Inspektionssysteme mit geladenen Teilchen | ||
| Sonstige spezialisierte Inspektionsausrüstung | Leck- und Druckintegritäts-Inspektionssysteme | |
| Automatisierte Kontrollwiegeanlagen und sonstige Inspektionssysteme für physische Konformität | ||
| Sonstige dedizierte Inspektionsinstrumente und -systeme | ||
| Nach primärer Inspektionsanwendung | Gebäude- und Grundstücksinspektion | |
| Inspektion der zivilen Infrastruktur | ||
| Inspektion von Industrieanlagen und Anlagevermögen | ||
| Inspektion von Fertigprodukten und Produktionsprozessen | ||
| Inspektion von Transportfahrzeugen und mobilen Anlagen | ||
| Inspektion von Waren, Fracht und Handel | ||
| Sonstige Betriebs- und Prozessinspektionen vor Ort | ||
| Nach Endverbrauchsbranche | Öl und Gas, einschließlich Raffination und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen | ||
| Automobil- und Automobilkomponentenfertigung | ||
| Luft- und Raumfahrt- sowie Verteidigungsfertigung | ||
| Elektronik-, Halbleiter- und Elektroanlagenherstellung | ||
| Sonstige Fertigungs- und Industrieverarbeitungsbetriebe | ||
| Bauwesen, Immobilien und zivile Infrastruktur | ||
| Transport- und Logistikbetriebe | ||
| Bergbau und Steinbruch | ||
| Landwirtschaft, Lebensmittel und Getränke | ||
| Gesundheitswesen, Pharmazeutika und Biowissenschaften | ||
| Groß- und Einzelhandel sowie Warenhandel | ||
| Behörden, Regulierungsbehörden und Grenzinspektionsstellen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Türkei | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Markt für Inspektionsausrüstung bis 2032 erreichen?
Der europäische Markt für Inspektionsausrüstung soll bis 2032 einen Wert von 8,15 Milliarden USD erreichen, ausgehend von 6,06 Milliarden USD im Jahr 2027, bei einem CAGR von 5,97 %.
Welche Inspektionstechnologie hält den größten Anteil in Europa?
Radiografische und computertomografische Inspektionsausrüstung führt mit einem Anteil von 27,4 % im Jahr 2026, da sie die zerstörungsfreie Prüfung komplexer Komponenten unterstützt.
Welcher Gerätetyp soll bis 2032 am schnellsten wachsen?
Elektronenstrahl-Inspektionsausrüstung soll mit einem CAGR von 8,4 % wachsen, da europäische Foundries die Produktion fortschrittlicher Halbleiter ausbauen.
Warum investieren Hersteller in Inline-Inspektionssysteme?
Inline-Systeme erhöhen die Abdeckung, liefern nachvollziehbare Aufzeichnungen und verringern die Abhängigkeit von knappen Inspektionsspezialisten.
Welche Anwendung macht den größten Anteil der Nachfrage nach Inspektionsausrüstung aus?
Die Inspektion von Fertigprodukten und Produktionsprozessen entfällt auf 53,3 % des Umsatzes im Jahr 2026, da sie Automobil-, Elektronik- und Industrieproduktionslinien umfasst.
Welches Land bietet die größte Chance in Europa?
Deutschland hält im Jahr 2026 einen Anteil von 24 % und soll bis 2032 mit einem CAGR von 6,8 % wachsen, gestützt durch Halbleiter-, Automobil- und Infrastrukturprojekte.