
Tamanho e Participação do Mercado de Máquinas de Prensa Industrial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 19.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.69 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Máquinas de Prensa Industrial por Mordor Intelligence
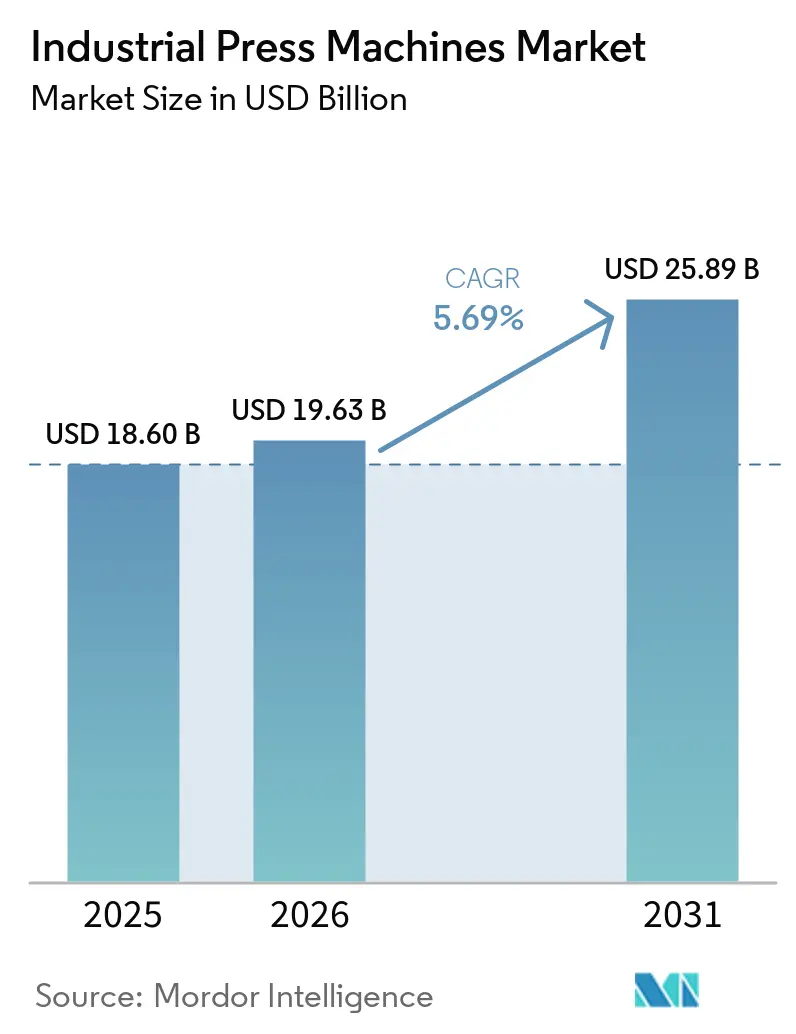
O tamanho do mercado de máquinas de prensa industrial foi avaliado em 18,60 bilhões de USD em 2025 e estima-se que cresça de 19,63 bilhões de USD em 2026 para atingir 25,89 bilhões de USD até 2031, a um CAGR de 5,69% durante o período de previsão (2026-2031).
O mercado de máquinas de prensa industrial é impulsionado pela produção de veículos elétricos, automação de fábricas e demanda por componentes mais leves e com conformação precisa. A reconfiguração automotiva está alterando as especificações dos equipamentos, pois invólucros de baterias, carcaças de motores e peças multimateriais exigem processos de conformação mais controlados. Os fabricantes também estão utilizando serviços, atualizações de controles e sistemas de monitoramento para reduzir a dependência de novos pedidos de máquinas. Políticas de nearshoring e conteúdo local estão incentivando investimentos em prensas fora da China, enquanto a China permanece central na produção de carros elétricos. O mercado de máquinas de prensa industrial, portanto, apresenta oportunidades em sistemas avançados, programas de retrofit e linhas de prensa integradas, embora os elevados requisitos de capital e os longos ciclos de substituição continuem a limitar as aquisições por fabricantes de menor porte.[1]Agência Internacional de Energia, "Fabricação e Comércio," Perspectiva Global de Veículos Elétricos 2026, publicado em 2026, iea.org
Principais Conclusões do Relatório
- Por tecnologia de acionamento, as prensas mecânicas convencionais detinham 34% da participação do mercado de máquinas de prensa industrial em 2025, enquanto as prensas servo-mecânicas devem crescer a um CAGR de 9,5% até 2031.
- Por capacidade de prensa, a categoria de 101–500 toneladas representou 34% do tamanho do mercado de máquinas de prensa industrial em 2025, enquanto as prensas acima de 2.000 toneladas devem se expandir a um CAGR de 6,8% até 2031.
- Por aplicação, estampagem, corte e puncionamento representaram 30% da participação do mercado de máquinas de prensa industrial em 2025, enquanto montagem, prensagem e união devem registrar um CAGR de 7,2% até 2031.
- Por indústria de uso final, automotiva e transporte detinham 38% do tamanho do mercado de máquinas de prensa industrial em 2025, enquanto fabricação médica e de precisão deve crescer a um CAGR de 8,0% até 2031.
- Por geografia, a Ásia-Pacífico detinha 46% da receita global em 2025 e deve registrar o maior CAGR regional de 6,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Máquinas de Prensa Industrial
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Eletrificação Automotiva e Componentes Leves | +2.0% | Global, com impacto central na China, Alemanha, Estados Unidos, Índia e Coreia do Sul | Médio prazo (2-4 anos) |
| Linhas de Estampagem e Conformação Automatizadas | +1.5% | Global, com adoção avançada nos Estados Unidos, Japão, Alemanha e Coreia do Sul | Médio prazo (2-4 anos) |
| Modernização da Base de Prensas Envelhecidas | +1.0% | América do Norte e Europa, com ganhos seletivos na Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Eletrônicos, Elétricos e Componentes de Precisão | +0.8% | China, Japão, Coreia do Sul, Vietnã, Índia e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Capacidade de Fabricação em Mercados Emergentes | +0.6% | Índia, ASEAN, México, Brasil e Turquia | Médio prazo (2-4 anos) |
| Prensas Servo Energeticamente Eficientes e Avançadas | +0.5% | Global, com adoção mais rápida na Europa e no Leste Asiático | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação Automotiva e Fabricação de Componentes Leves
A produção de veículos elétricos está criando um ciclo de reconfiguração para o mercado de máquinas de prensa industrial. A produção global de carros elétricos atingiu 17,3 milhões de unidades em 2024, e a China produziu 12,4 milhões de unidades, ou mais de 70% da produção global. Os veículos elétricos a bateria necessitam de 15 a 20 peças estampadas para integração de baterias, em comparação com 8 a 12 componentes em veículos convencionais. Alumínio, aço de alta resistência avançado e conjuntos multimateriais também exigem movimento programado do aríete que as prensas mecânicas não conseguem fornecer de forma consistente. Esse requisito direciona as aquisições para equipamentos servo e sistemas de transferência especializados. A Meleghy Automotive comissionou uma prensa de transferência servo dupla de 2.000 toneladas em janeiro de 2025 para componentes de plataforma de veículos elétricos, incluindo o Volkswagen ID.3, após investir EUR 10 milhões (USD 11,76 milhões).
Crescimento nas Linhas de Estampagem e Conformação Automatizadas
O manuseio automatizado, o monitoramento de matrizes e as atualizações de controles estão melhorando a economia das oficinas de prensagem existentes. O mercado de máquinas de prensa industrial se beneficia quando os investimentos em automação levam os operadores a reconsiderar linhas de produção mais antigas e menos flexíveis. A ANDRITZ Schuler instalou o Metris Smart Monitoring em uma prensa de transferência de 1.600 toneladas na Metalúrgica Nakayone, no Brasil, durante 2025. O sistema fornece dados contínuos sobre força de prensagem, vibração e temperatura, tornando a proteção de matrizes em tempo real mais prática para estampagem automotiva. As linhas flexíveis também suportam ciclos de modelos mais curtos porque podem acomodar trocas de matrizes mais rápidas e uma maior variedade de peças. Essas necessidades operacionais favorecem configurações em tandem e de transferência que protegem a produção durante as transições de modelos.
Substituição e Modernização da Base Instalada de Prensas Envelhecidas
Equipamentos mais antigos na América do Norte e na Europa criam uma oportunidade contínua de substituição e modernização para o mercado de máquinas de prensa industrial. Os operadores podem optar por um retrofit de controle e servo-hidráulico quando a estrutura da prensa permanece adequada para a produção atual. Os pedidos de sistemas de prensas do Japão atingiram JPY 130,9 bilhões (USD 838,0 milhões) na pesquisa do último ano fiscal, com as categorias de prensas pequenas, ultragrandes e periféricas hidráulicas registrando ganhos.[2]Associação Japonesa de Forjamento e Maquinário de Prensas, "Resultados da Pesquisa de Pedidos do Ano Fiscal," J-FMA, publicado em abril de 2026, j-fma.or.jp O padrão indica que a modernização permanece relevante mesmo em uma base de fabricação madura. Reconstruções, atualizações de segurança e programas de controles podem estender um relacionamento com o fabricante original bem além da venda inicial da máquina. Como resultado, a receita de serviços e pós-venda pode proporcionar estabilidade quando os pedidos completos de prensas flutuam.
Fabricação de Eletrônicos, Elétricos e Componentes de Precisão
Semicondutores, eletrônica de potência, dispositivos 5G e módulos de potência para veículos elétricos exigem equipamentos de conformação precisos e de baixa tonelagem. Essa demanda expande o mercado de máquinas de prensa industrial além das aplicações de painéis de carroceria automotiva. A TOWA planeja lançar comercialmente seu equipamento de moldagem por compressão INNOMS em agosto de 2026. A empresa declarou que o sistema visa uma redução de 50% no custo de produção em massa por pacote de semicondutores, com o consumo de energia reduzido em 50% e o uso de materiais consumíveis reduzido em 25%. Esses requisitos sustentam a demanda por equipamentos de prensagem com posicionamento confiável, compatibilidade com fabricação limpa e controle de processo documentado. Os fabricantes de componentes médicos também estão atribuindo maior importância a registros rastreáveis de força e deslocamento à medida que os requisitos de qualidade aumentam.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Instalação | -0.9% | Global, mais agudo para pequenas e médias empresas na Índia, ASEAN e América do Sul | Longo prazo (≥ 4 anos) |
| Longos Ciclos de Substituição de Equipamentos | -0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Altos Custos de Ferramental e Matrizes | -0.3% | Global, especialmente durante trocas de modelos | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra em Ferramental, Matrizes e Controles | -0.2% | América do Norte e Europa, com restrições emergentes na Índia e ASEAN | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Instalação
Prensas acima de 500 toneladas exigem gastos substanciais em equipamentos, fundações, infraestrutura elétrica e comissionamento. Esses custos limitam o acesso ao mercado de máquinas de prensa industrial para operadores menores, particularmente em economias emergentes. Quase 40% das instalações industriais pesquisadas pela Agência Internacional de Energia identificaram melhorias na eficiência energética, em vez da substituição de equipamentos, como sua primeira resposta ao aumento dos custos de energia.[3]Agência Internacional de Energia, "Desbloqueando o Potencial da Eficiência Energética," Gaining an Edge, publicado em 2025, iea.org A melhoria da intensidade energética industrial teve uma média inferior a 0,5% ao ano desde 2019, refletindo uma desaceleração mais ampla no reinvestimento de capital. Em muitos casos, os operadores adiam a substituição total e buscam medidas de eficiência ou atualizações parciais. A necessidade de fundações específicas e comissionamento prolongado eleva o custo total de propriedade além do preço de compra da máquina.
Escassez de Mão de Obra Qualificada em Ferramental, Matrizes e Controles
Uma oferta limitada de técnicos experientes pode atrasar a instalação, a manutenção e as mudanças de produção em sistemas de prensas avançados. O emprego de fabricantes de ferramentas e matrizes nos Estados Unidos deve cair de 55.200 em 2024 para 49.300 até 2034, enquanto se espera que a ocupação gere 34.200 vagas de reposição ao longo do período.[4]Departamento de Estatísticas do Trabalho dos Estados Unidos, "Maquinistas e Fabricantes de Ferramentas e Matrizes," Manual de Perspectivas Ocupacionais, publicado em 2025, bls.gov O mercado de máquinas de prensa industrial necessita de trabalhadores que entendam de trabalho com matrizes, programação CNC, controles e manutenção preditiva. A fabricação de maquinário empregou 12.880 fabricantes de ferramentas e matrizes em 2025, indicando um conjunto limitado para uma base industrial especializada. As restrições de mão de obra podem prolongar os tempos de resposta de serviço e aumentar o custo de operação de linhas de prensa conectadas. Os fornecedores de equipamentos, portanto, provavelmente darão mais importância ao treinamento, diagnóstico remoto e interfaces de controle mais simples.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Acionamento/Atuação: Sistemas Servo Ganham Importância nos Novos Investimentos
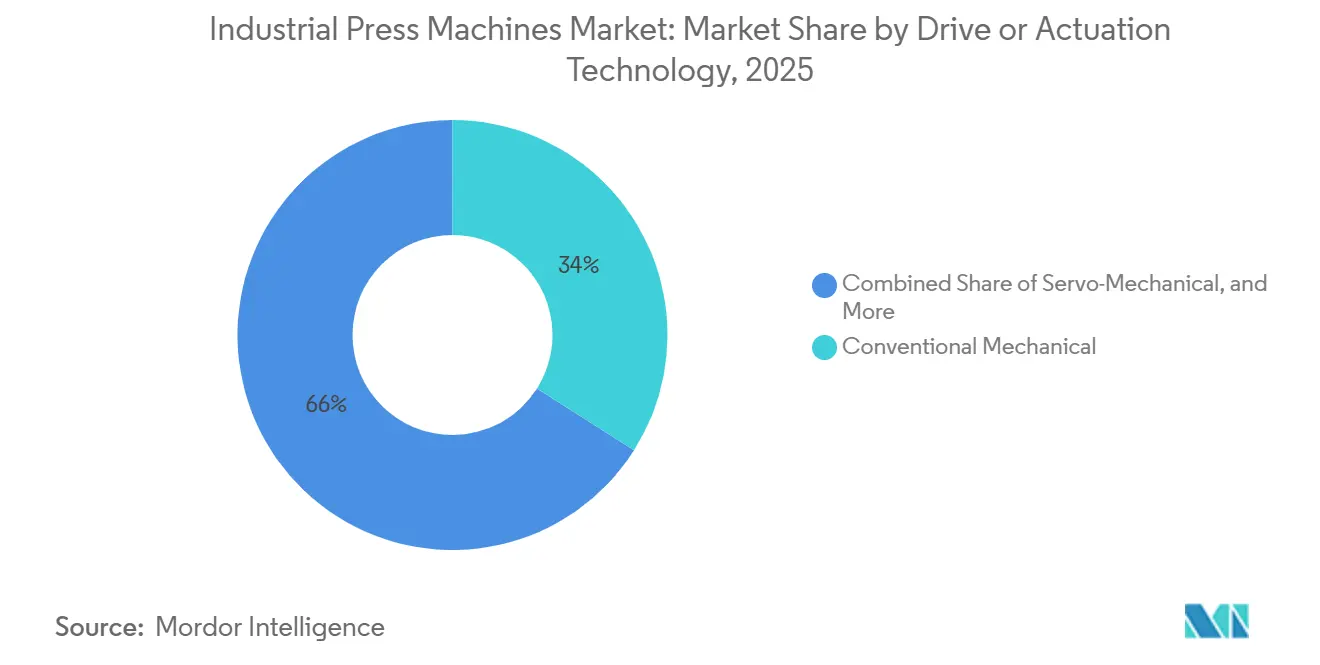
As prensas mecânicas convencionais detinham 34% da participação do mercado de máquinas de prensa industrial em 2025. Sua posição reflete uma grande base instalada em estampagem de painéis de carroceria automotiva e fabricação geral, onde máquinas acionadas por volante fornecem produção estabelecida. As prensas hidráulicas permanecem importantes para embutimento profundo, forjamento e conformação de compósitos porque permitem força controlada ao longo do curso. As prensas pneumáticas atendem trabalhos de montagem de baixa tonelagem e alto ciclo, enquanto os sistemas híbridos abordam geometrias especializadas que requerem características operacionais combinadas.
As prensas servo-mecânicas devem crescer a um CAGR de 9,5% até 2031. Seu movimento de aríete programável é adequado para estampagem de alumínio, aço de alta resistência e produção de invólucros de baterias. A ANDRITZ Schuler introduziu a série de corte fino HFA plus+ em janeiro de 2026 com acionamentos de bomba hidráulica controlados por servo e velocidades de até 85 golpes por minuto. A empresa declarou que os acionamentos melhoram a eficiência energética em um percentual de dois dígitos. A Agência Internacional de Energia identifica os acionamentos de velocidade variável como uma ferramenta fundamental para a eficiência dos sistemas de motores industriais, fortalecendo o argumento para sistemas servo onde o desempenho energético e a flexibilidade do processo são importantes. Essa combinação está mudando o mix tecnológico no setor de máquinas de prensa industrial.


Por Força/Capacidade de Prensa: Prensas de Grande Porte Suportam Novos Programas de Conformação
A categoria de 101–500 toneladas representou 34% do tamanho do mercado de máquinas de prensa industrial em 2025. Painéis de carroceria automotiva, estruturas de eletrodomésticos e invólucros elétricos sustentam a demanda nessa faixa. Prensas de até 100 toneladas permanecem relevantes para eletrônicos, dispositivos médicos e componentes precisos. A faixa de 501–1.000 toneladas atende peças estruturais automotivas, enquanto máquinas de 1.001–2.000 toneladas suportam operações de transferência e pré-formas de forjamento. Cada faixa de capacidade segue diferentes ciclos de substituição e limites de investimento, dando ao mercado de máquinas de prensa industrial exposição à fabricação de alto volume e especializada.
As prensas acima de 2.000 toneladas devem crescer a um CAGR de 6,8% até 2031. A demanda está ligada à conformação estrutural de grande porte, programas de gigafundição para veículos elétricos e contratos de forjamento pesado em defesa e energia. A prensa de forjamento GLK 6500 de 6.500 toneladas da ANDRITZ Schuler entrou em produção na Maxiforja, no Brasil, em julho de 2025. Seu sistema de recuperação de energia cinética reduz a demanda de energia em até 40% em comparação com prensas de forjamento convencionais equivalentes. Prensas maiores têm ciclos de compra mais longos, mas seus papéis em energia, escala e fabricação doméstica podem torná-las projetos de capital estratégicos. Esses fatores sustentam um caminho de crescimento especializado para o mercado de máquinas de prensa industrial.
Por Aplicação/Processo: Montagem e União Estão se Expandindo Mais Rapidamente
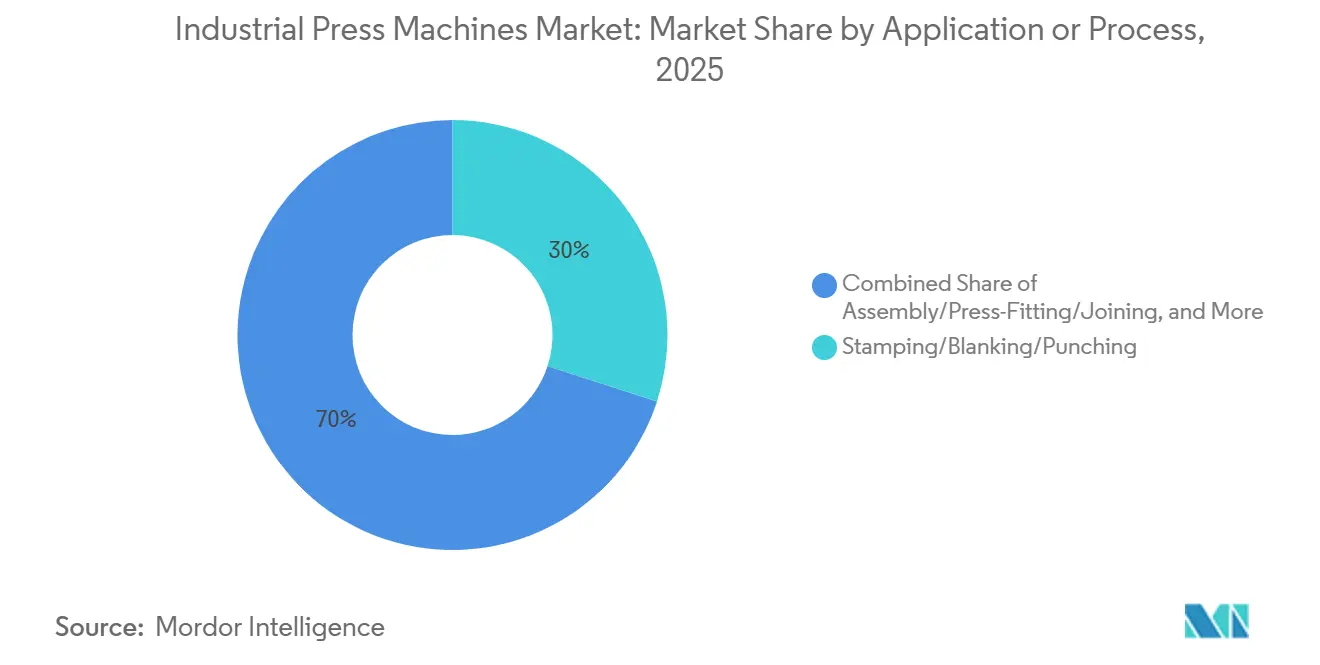
Estampagem, corte e puncionamento representaram 30% da receita de aplicações em 2025. Esses processos permanecem centrais para a produção de carroceria bruta automotiva, onde matrizes progressivas e de transferência lidam com altos volumes de peças. O embutimento profundo e a conformação de chapas são usados para bandejas de baterias e invólucros de eletrodomésticos. O forjamento suporta virabrequins, articulações e vigas estruturais. A moldagem por compressão, a compactação de pó, o endireitamento e a conformação geral atendem compósitos, metais sinterizados e produtos tubulares. Essa gama estabelecida de processos fornece a base operacional para o mercado de máquinas de prensa industrial.
A montagem, a prensagem e a união devem crescer a um CAGR de 7,2% até 2031. As laminações de motores de veículos elétricos, os processos de células de bateria, o encapsulamento de módulos de potência e as interconexões eletrônicas estão aumentando a demanda por operações de união controladas. O lançamento planejado do INNOMS da TOWA em agosto de 2026 visa menores custos de embalagem de semicondutores e redução do uso de energia e materiais. Os fabricantes em aplicações de precisão também estão exigindo documentação de processo mais clara e controle de força repetível. Essas necessidades aumentam o valor dos sistemas integrados de conformação e união. Elas também ampliam o mercado de máquinas de prensa industrial além da estampagem de metais convencional.
Por Indústria de Uso Final: Fabricação Médica e de Precisão Cresce Mais Rapidamente
Automotiva e transporte detinham 38% da receita de uso final em 2025. O setor permanece o maior grupo de clientes porque cada programa de veículo necessita de um amplo conjunto de peças conformadas e equipamentos de produção dedicados. A demanda tradicional por painéis de carroceria é cada vez mais complementada por linhas servo e de transferência para plataformas de veículos elétricos com uso intensivo de alumínio. Aeroespacial e defesa requerem grandes sistemas de forjamento e conformação para fuselagens e trens de pouso. Elétrico e eletrônico, eletrodomésticos, maquinário industrial e produtos metálicos sustentam uma demanda constante por sistemas mecânicos e hidráulicos de médio porte em uma ampla base de clientes.
A fabricação médica e de precisão deve crescer a um CAGR de 8,0% até 2031. O segmento requer implantes com conformação precisa, instrumentos cirúrgicos e invólucros de diagnóstico. O envelhecimento da população e a prevalência de doenças crônicas sustentam essa necessidade de produção rigorosamente controlada. Os equipamentos de energia e potência também se beneficiam da modernização da rede elétrica, enquanto a construção e os equipamentos pesados acompanham o investimento em infraestrutura na Índia, ASEAN e Oriente Médio. Os padrões de produção médica estão aumentando a necessidade de registros de processo validados e prontos para auditoria. Esse requisito sustenta atualizações de equipamentos e demanda de serviços especializados em todo o mercado de máquinas de prensa industrial.
Análise Geográfica
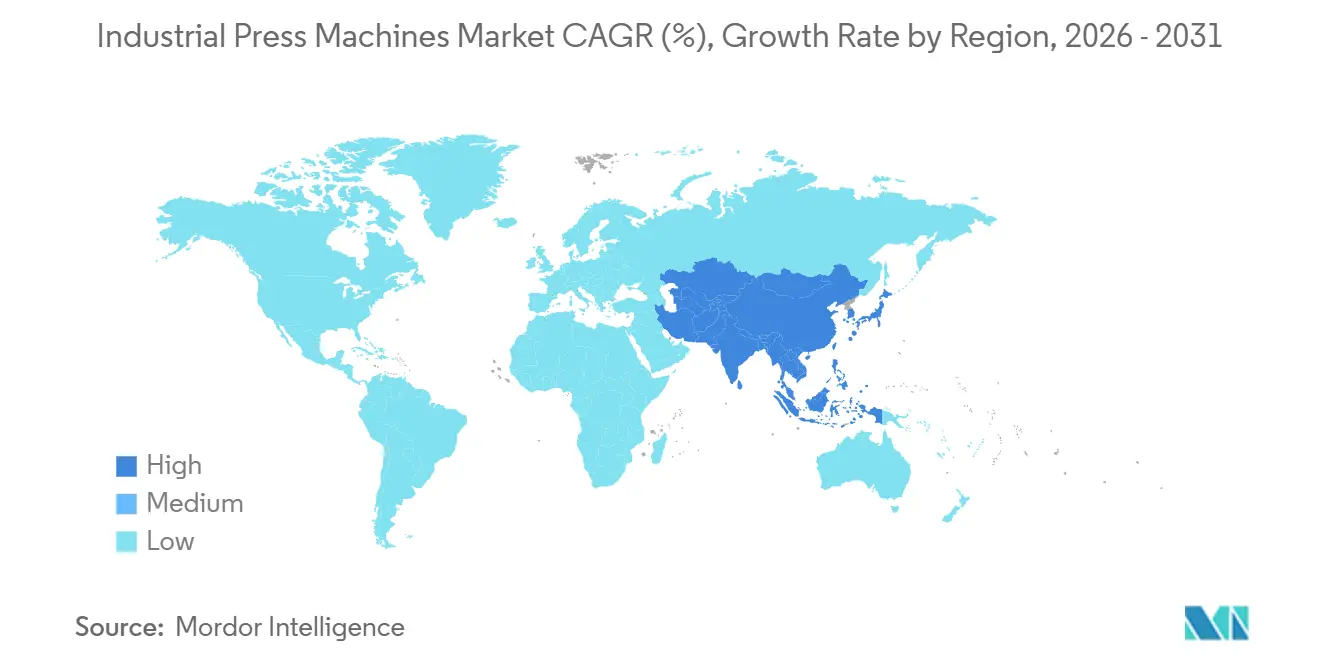
A Ásia-Pacífico detinha 46% da participação do mercado de máquinas de prensa industrial em 2025 e deve crescer a um CAGR de 6,4% até 2031. A China representou cerca de 70% da produção global de carros elétricos em 2025, o que sustenta a demanda por invólucros de baterias, carcaças de motores e linhas de estampagem de barramentos. A AIDA Engineering registrou crescimento de 11,4% no total de pedidos em seu ano fiscal encerrado em março de 2026, sustentado pela receita de serviços e pela consolidação da Dallas Industries, apesar do investimento mais fraco em veículos elétricos e da incerteza tarifária dos Estados Unidos. A Índia está expandindo sua base de estampagem, com a Gestamp operando 14 linhas de estampagem em 5 plantas, incluindo 5 linhas de estampagem a quente e mais 2 em instalação. A produção de displays, semicondutores e baterias para veículos elétricos da Coreia do Sul sustenta a demanda por sistemas de alta velocidade, enquanto Tailândia, Vietnã e Indonésia continuam a absorver a fabricação automotiva e eletrônica relocada.
Europa e América do Norte são os maiores mercados regionais fora da Ásia-Pacífico. Alemanha, Itália e França sustentam a demanda europeia por meio de estampagem automotiva e engenharia de precisão. O Regulamento de Maquinário da UE 2023/1230 substituirá a Diretiva de Maquinário a partir de janeiro de 2027, incentivando atualizações em proteções, controles de segurança e documentação de equipamentos. A instalação de uma prensa de transferência servo dupla de 2.000 toneladas pela Meleghy Automotive em janeiro de 2025 ilustra os gastos relacionados a veículos elétricos por fornecedores europeus. A América do Norte combina a demanda de substituição de sua frota envelhecida de prensas mecânicas com novos investimentos em produção de veículos elétricos, HVAC, eletrônicos e componentes elétricos. Esse mix sustenta trabalhos de retrofit, atividade de serviços e novas instalações de linhas de prensa com diferentes especificações técnicas.
América do Sul, Oriente Médio e África, e o restante da Ásia-Pacífico são grupos geográficos menores, mas em crescimento. O Brasil permanece importante devido à sua base de fornecedores automotivos, e a Metalúrgica Nakayone encomendou uma quarta prensa de transferência ANDRITZ Schuler de 1.600 toneladas em 2025 para componentes estruturais de SUVs. Na Índia, a STAUFF India inaugurou uma instalação de componentes hidráulicos em Belagavi em setembro de 2026, adicionando capacidade de fornecimento local. A Turquia está se desenvolvendo como um centro regional de estampagem automotiva e fabricação de prensas, enquanto a diversificação industrial da Arábia Saudita está começando a atrair investimentos em componentes relacionados a veículos elétricos.

Cenário Competitivo
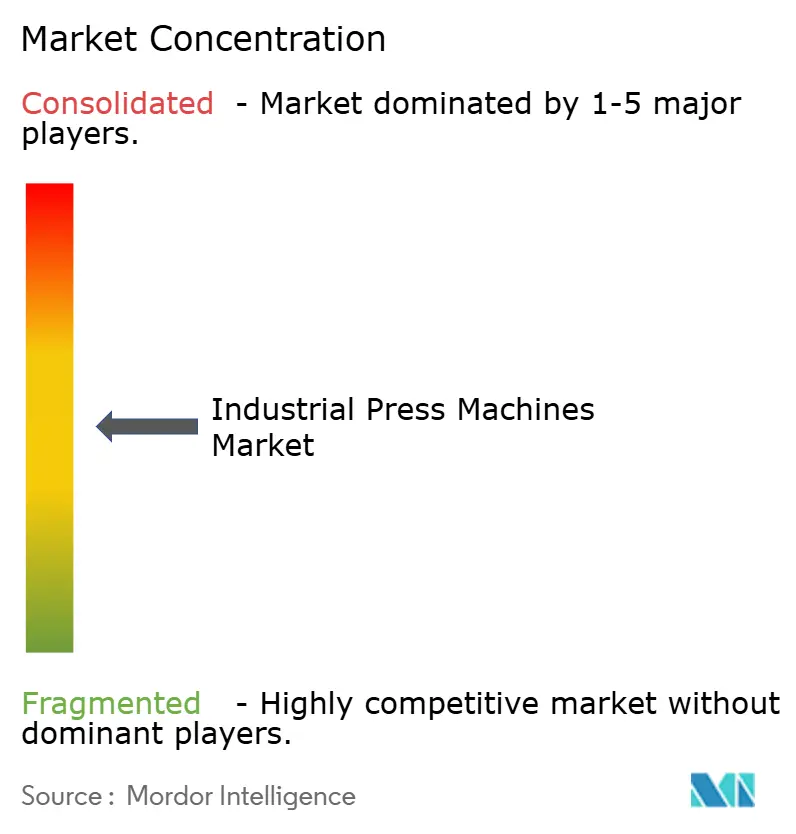
O mercado de máquinas de prensa industrial é moderadamente consolidado em sistemas de alta tonelagem e especializados. Longos ciclos de engenharia, sistemas de monitoramento digital e redes de serviços globais dificultam a entrada nessa parte do negócio. O segmento mecânico de média tonelagem é mais fragmentado, com fornecedores chineses competindo fortemente em preço enquanto adicionam capacidade servo e controles conectados. Isso cria pressão sobre fornecedores japoneses e europeus estabelecidos, particularmente em equipamentos padrão. As empresas estabelecidas estão respondendo por meio de integração de linhas, suporte ao ciclo de vida, conhecimento especializado em aplicações e plataformas de monitoramento proprietárias.
A ANDRITZ renomeou formalmente a Schuler como ANDRITZ Schuler em março de 2025, completando a integração da marca enquanto mantinha a Schuler como uma submarca de produto. A empresa combina equipamentos de conformação com capacidades de manuseio, digitalização e serviços. Seu sistema de proteção visual de matrizes Metris foi utilizado na Alzner Automotive em 3 prensas servo para identificar anomalias pós-curso e parar as máquinas. A AIDA adquiriu a Dallas Industries para expandir sua presença em automação e pós-venda na América do Norte. A aquisição ajudou a sustentar o crescimento total de pedidos apesar da demanda mais fraca por novas prensas. Há oportunidade em sistemas modulares para fabricantes menores na ASEAN, Índia e América do Sul. Retrofit e atualizações de controles são relevantes para frotas mecânicas envelhecidas na América do Norte e Europa. Linhas completas para fabricação médica e de precisão oferecem outra área de diferenciação porque as necessidades de validação de processo são elevadas.
Líderes do Setor de Máquinas de Prensa Industrial
-
ANDRITZ Schuler Group
-
AIDA Engineering, Ltd.
-
Komatsu Industries Corp.
-
AMADA PRESS SYSTEM CO., LTD.
-
Nidec Press & Automation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A STAUFF India inaugurou uma nova instalação de produção na Zona Econômica Especial AEQUS em Belagavi, Karnataka, expandindo a capacidade local de fornecimento de componentes hidráulicos. O investimento adiciona infraestrutura de produção ao ecossistema de componentes de máquinas de prensa em desenvolvimento na Índia
- Janeiro de 2026: A ANDRITZ Schuler lançou a série de prensas de corte fino HFA plus+ com acionamentos de bomba hidráulica controlados por servo, proporcionando ganhos de eficiência energética de dois dígitos, forças de prensagem de 3.200 a 15.500 kN e até 85 golpes por minuto. A ANDRITZ Schuler agora fornece as prensas diretamente como contratante geral, enquanto a Feintool fornece expertise em ferramental, expandindo a oferta de corte fino de precisão da empresa para clientes automotivos e industriais.
- Outubro de 2025: A AIDA Engineering assinou um acordo para adquirir a Dallas Industries, uma empresa norte-americana de automação de prensas e manuseio de materiais, para expandir suas operações de pós-venda e automação na América do Norte. A consolidação da Dallas contribuiu para o crescimento de 11,4% no total de pedidos ano a ano da AIDA em seu ano fiscal encerrado em março de 2026, apesar da fraqueza nos pedidos de novas prensas.
- Maio de 2025: A ANDRITZ Schuler destacou seu sistema de Proteção Visual de Matrizes Metris na Alzner Automotive, onde o monitoramento baseado em câmera em 3 prensas servo havia reduzido os incidentes de danos a matrizes ao detectar automaticamente anomalias pós-curso e parar as máquinas. A aplicação mostra como o monitoramento digital pode ser integrado com equipamentos de prensa e suporte de serviços, em vez de ser tratado como uma compra separada de controles


Escopo do Relatório Global do Mercado de Máquinas de Prensa Industrial
| Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas |
| Prensas Hidráulicas |
| Prensas Pneumáticas |
| Outras Prensas e Híbridas |
| Até 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Acima de 2.000 Toneladas |
| Estampagem, Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas |
| Forjamento |
| Endireitamento e Conformação Geral |
| Moldagem por Compressão |
| Compactação de Pó |
| Montagem, Prensagem e União |
| Outras Aplicações de Prensa |
| Automotiva e Transporte |
| Aeroespacial e Defesa |
| Maquinário e Equipamentos Industriais |
| Elétrico e Eletrônico |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Construção e Equipamentos Pesados |
| Equipamentos de Energia e Potência |
| Produtos Metálicos e Fabricação Geral |
| Fabricação Médica e de Precisão |
| Outras Indústrias de Uso Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Itália | |
| França | |
| Reino Unido | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| ASEAN (Singapura, Malásia, Indonésia, Tailândia, Vietnã, Filipinas, Mianmar, Camboja, Laos, Brunei) | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tecnologia de Acionamento/Atuação | Prensas Mecânicas Convencionais | |
| Prensas Servo-Mecânicas | ||
| Prensas Hidráulicas | ||
| Prensas Pneumáticas | ||
| Outras Prensas e Híbridas | ||
| Por Força/Capacidade de Prensa | Até 100 Toneladas | |
| 101–500 Toneladas | ||
| 501–1.000 Toneladas | ||
| 1.001–2.000 Toneladas | ||
| Acima de 2.000 Toneladas | ||
| Por Aplicação/Processo | Estampagem, Corte e Puncionamento | |
| Embutimento Profundo e Conformação de Chapas | ||
| Forjamento | ||
| Endireitamento e Conformação Geral | ||
| Moldagem por Compressão | ||
| Compactação de Pó | ||
| Montagem, Prensagem e União | ||
| Outras Aplicações de Prensa | ||
| Por Indústria de Uso Final | Automotiva e Transporte | |
| Aeroespacial e Defesa | ||
| Maquinário e Equipamentos Industriais | ||
| Elétrico e Eletrônico | ||
| Eletrodomésticos e Bens de Consumo Duráveis | ||
| Construção e Equipamentos Pesados | ||
| Equipamentos de Energia e Potência | ||
| Produtos Metálicos e Fabricação Geral | ||
| Fabricação Médica e de Precisão | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Itália | ||
| França | ||
| Reino Unido | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN (Singapura, Malásia, Indonésia, Tailândia, Vietnã, Filipinas, Mianmar, Camboja, Laos, Brunei) | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das máquinas de prensa industrial até 2031?
O mercado de máquinas de prensa industrial deve atingir 25,89 bilhões de USD até 2031, em comparação com 19,63 bilhões de USD em 2026. A previsão implica um CAGR de 5,69% para 2026–2031 e reflete a demanda por equipamentos, modernização e linhas de produção conectadas.
Qual tecnologia de acionamento está crescendo mais rapidamente?
As prensas servo-mecânicas devem crescer a um CAGR de 9,5% até 2031. Seu movimento de aríete programado suporta alumínio, aço de alta resistência avançado, invólucros de baterias e outras aplicações que necessitam de condições de conformação flexíveis.
Qual categoria de capacidade de prensa está se expandindo mais rapidamente?
As prensas acima de 2.000 toneladas devem se expandir a um CAGR de 6,8% até 2031. A demanda está ligada à conformação estrutural de grande porte, programas relacionados a veículos elétricos e contratos de forjamento pesado em aplicações de defesa e energia.
Qual aplicação está crescendo mais rapidamente para prensas industriais?
A montagem, a prensagem e a união devem crescer a um CAGR de 7,2% até 2031. A integração do trem de força de veículos elétricos, os processos de células de bateria, os módulos de potência e a eletrônica de precisão exigem etapas de união controladas.
Qual setor de uso final crescerá mais rapidamente até 2031?
A fabricação médica e de precisão deve crescer a um CAGR de 8,0% até 2031. Os fabricantes requerem implantes com conformação precisa, instrumentos cirúrgicos e invólucros de diagnóstico, com registros de produção rastreáveis tornando-se cada vez mais importantes.
Qual região lidera a demanda global?
A Ásia-Pacífico detinha 46% da receita de 2025 e deve crescer a um CAGR de 6,4% até 2031. O papel central da China na produção de carros elétricos, combinado com a expansão da fabricação na Índia e na ASEAN, sustenta a posição regional.
Página atualizada pela última vez em:



