
Tamaño y Participación del Mercado de Máquinas de Prensa Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 19.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.89 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.69 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Máquinas de Prensa Industrial por Mordor Intelligence
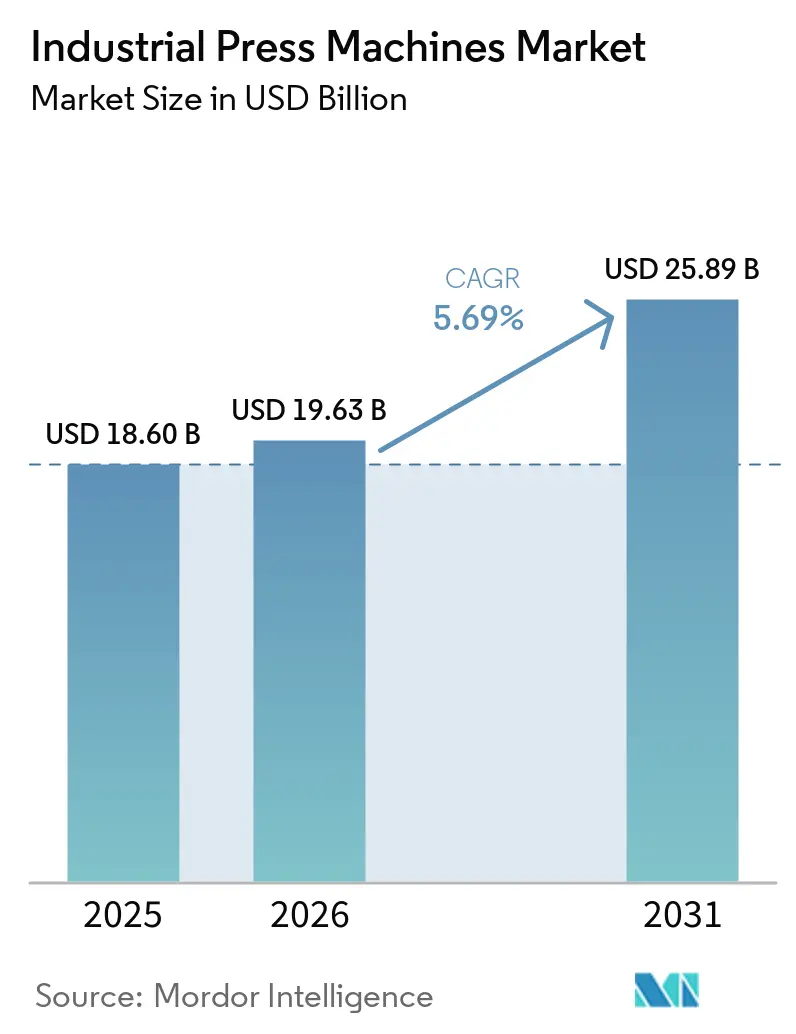
El tamaño del mercado de máquinas de prensa industrial fue valorado en 18,60 mil millones de USD en 2025, y se estima que crecerá desde 19,63 mil millones de USD en 2026 hasta alcanzar los 25,89 mil millones de USD en 2031, a una CAGR del 5,69% durante el período de pronóstico (2026-2031).
El mercado de máquinas de prensa industrial está respaldado por la producción de vehículos eléctricos, la automatización de fábricas y la demanda de componentes más ligeros y formados con precisión. La reconversión automotriz está cambiando las especificaciones de los equipos porque las carcasas de baterías, las carcasas de motores y las piezas de múltiples materiales requieren procesos de conformado más controlados. Los fabricantes también están utilizando servicios, actualizaciones de controles y sistemas de monitoreo para reducir la dependencia de nuevos pedidos de máquinas. Las políticas de deslocalización regional y de contenido local están fomentando la inversión en prensas fuera de China, mientras que China sigue siendo central para la producción de automóviles eléctricos. El mercado de máquinas de prensa industrial tiene, por tanto, oportunidades en sistemas avanzados, programas de modernización y líneas de prensa integradas, aunque los grandes requisitos de capital y los largos ciclos de reemplazo continúan limitando las compras por parte de los fabricantes más pequeños.[1]Agencia Internacional de Energía, "Fabricación y Comercio," Perspectiva Global de Vehículos Eléctricos 2026, publicado en 2026, iea.org
Conclusiones Clave del Informe
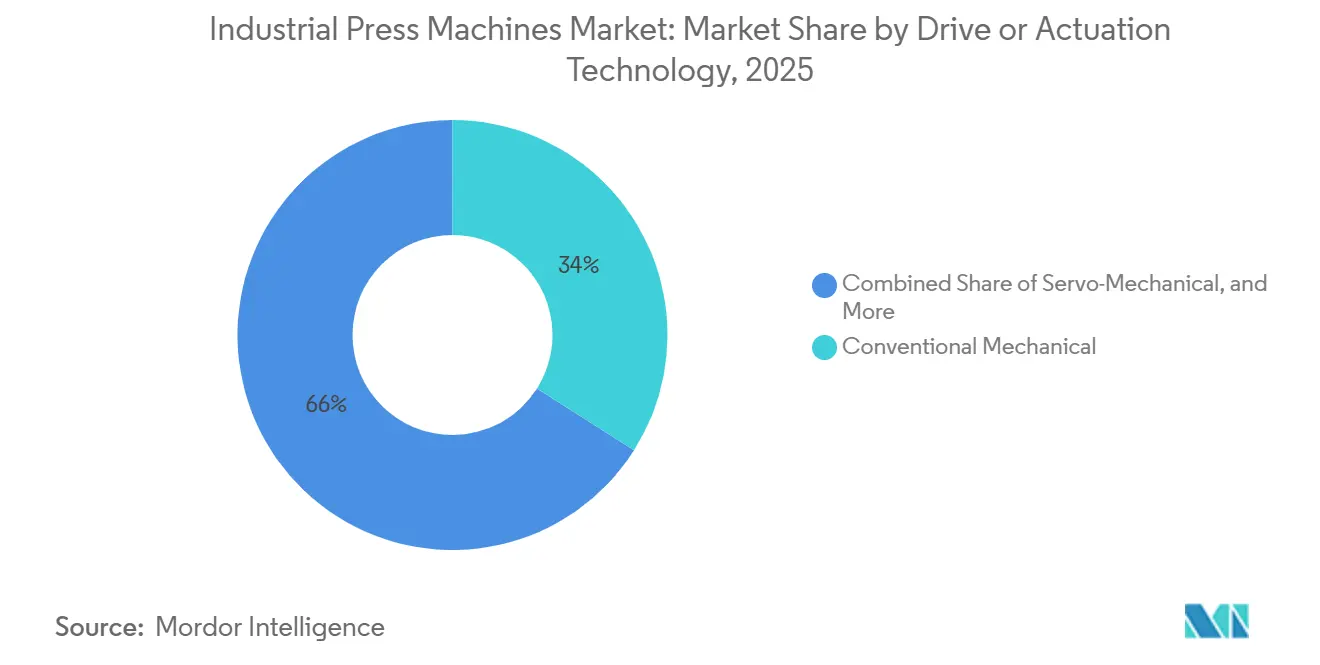
- Por tecnología de accionamiento, las prensas mecánicas convencionales representaron el 34% de la participación del mercado de máquinas de prensa industrial en 2025, mientras que se proyecta que las prensas servo-mecánicas crezcan a una CAGR del 9,5% hasta 2031.
- Por capacidad de prensa, la categoría de 101 a 500 toneladas representó el 34% del tamaño del mercado de máquinas de prensa industrial en 2025, mientras que se prevé que las prensas de más de 2.000 toneladas se expandan a una CAGR del 6,8% hasta 2031.
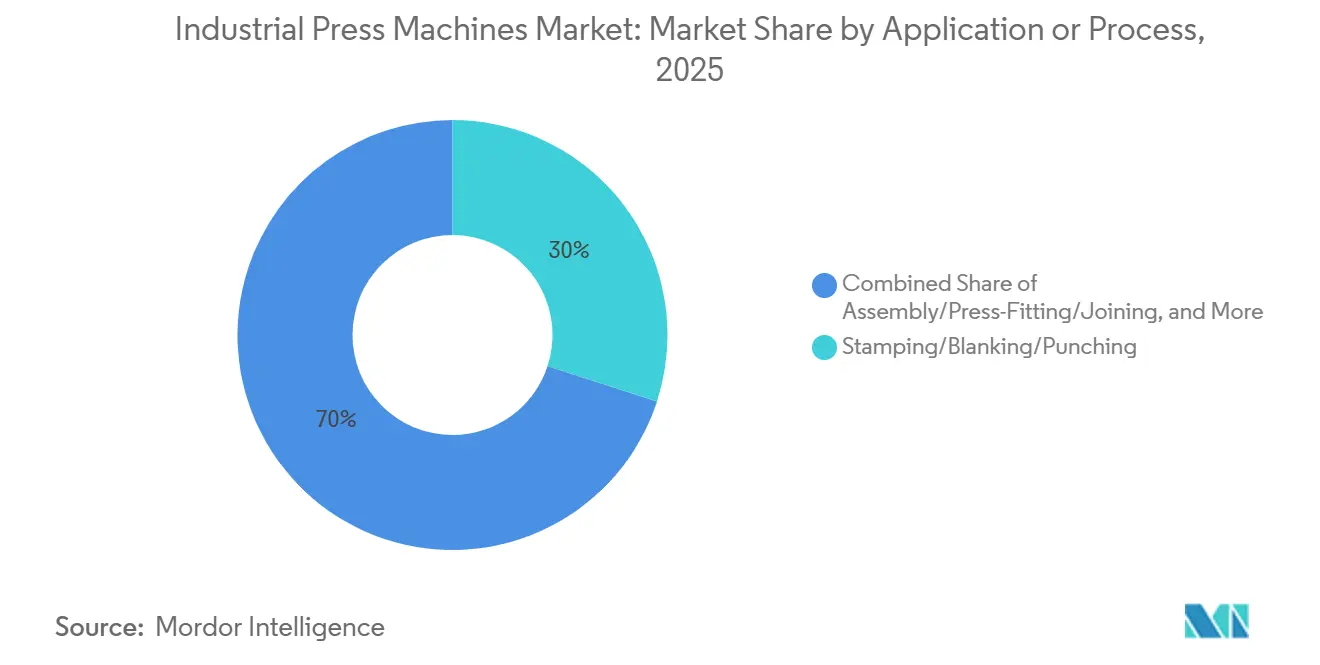
- Por aplicación, el estampado, el troquelado y el punzonado representaron el 30% de la participación del mercado de máquinas de prensa industrial en 2025, mientras que se espera que el ensamblaje, el ajuste a presión y la unión registren una CAGR del 7,2% hasta 2031.
- Por industria de uso final, el sector automotriz y de transporte representó el 38% del tamaño del mercado de máquinas de prensa industrial en 2025, mientras que se prevé que la fabricación médica y de precisión crezca a una CAGR del 8,0% hasta 2031.
- Por geografía, Asia-Pacífico representó el 46% de los ingresos globales en 2025 y se proyecta que registre la CAGR regional más alta del 6,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Máquinas de Prensa Industrial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación Automotriz y Componentes Ligeros | +2.0% | Global, con impacto central en China, Alemania, Estados Unidos, India y Corea del Sur | Mediano plazo (2-4 años) |
| Líneas de Estampado y Conformado Automatizadas | +1.5% | Global, con adopción avanzada en Estados Unidos, Japón, Alemania y Corea del Sur | Mediano plazo (2-4 años) |
| Modernización de la Base de Prensas Envejecida | +1.0% | América del Norte y Europa, con ganancias selectivas en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Electrónica, Componentes Eléctricos y de Precisión | +0.8% | China, Japón, Corea del Sur, Vietnam, India y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Capacidad de Fabricación en Mercados Emergentes | +0.6% | India, ASEAN, México, Brasil y Turquía | Mediano plazo (2-4 años) |
| Prensas Servo Energéticamente Eficientes y Avanzadas | +0.5% | Global, con adopción más rápida en Europa y Asia Oriental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Electrificación Automotriz y Fabricación de Componentes Ligeros
La producción de vehículos eléctricos está creando un ciclo de reconversión para el mercado de máquinas de prensa industrial. La producción global de automóviles eléctricos alcanzó 17,3 millones de unidades en 2024, y China produjo 12,4 millones de unidades, es decir, más del 70% de la producción mundial. Los vehículos eléctricos de batería necesitan entre 15 y 20 piezas estampadas para la integración de la batería, en comparación con los 8 a 12 componentes de los vehículos convencionales. El aluminio, el acero de alta resistencia avanzado y los ensamblajes de múltiples materiales también requieren un movimiento de émbolo programado que las prensas mecánicas no pueden proporcionar de manera consistente. Este requisito orienta las adquisiciones hacia equipos servo y sistemas de transferencia especializados. Meleghy Automotive puso en servicio una prensa de transferencia servo doble de 2.000 toneladas en enero de 2025 para componentes de plataformas de vehículos eléctricos, incluido el Volkswagen ID.3, tras una inversión de 10 millones de EUR (11,76 millones de USD).
Crecimiento en Líneas de Estampado y Conformado Automatizadas
La manipulación automatizada, el monitoreo de matrices y las actualizaciones de controles están mejorando la economía de los talleres de prensas existentes. El mercado de máquinas de prensa industrial se beneficia cuando las inversiones en automatización llevan a los operadores a reconsiderar las líneas de producción más antiguas y menos flexibles. ANDRITZ Schuler instaló el sistema Metris Smart Monitoring en una prensa de transferencia de 1.600 toneladas en Metalúrgica Nakayone en Brasil durante 2025. El sistema proporciona datos continuos sobre la fuerza, la vibración y la temperatura de la prensa, haciendo que la protección de matrices en tiempo real sea más práctica para el estampado automotriz. Las líneas flexibles también admiten ciclos de modelos más cortos porque pueden acomodar cambios de matrices más rápidos y una mayor variedad de piezas. Estas necesidades operativas favorecen las configuraciones en tándem y de transferencia que protegen el rendimiento durante las transiciones de modelos.
Reemplazo y Modernización de la Base Instalada de Prensas Envejecida
Los equipos más antiguos en América del Norte y Europa crean una oportunidad continua de reemplazo y modernización para el mercado de máquinas de prensa industrial. Los operadores pueden optar por una modernización de controles y servo-hidráulica cuando la estructura de la prensa sigue siendo adecuada para la producción actual. Los pedidos del sistema de prensas de Japón alcanzaron los 130.900 millones de JPY (838,0 millones de USD) en la última encuesta del año fiscal, con las categorías de prensas pequeñas, ultragrandes e hidráulicas periféricas registrando ganancias.[2]Asociación Japonesa de Maquinaria de Forja y Prensa, "Resultados de la Encuesta de Pedidos del Año Fiscal," J-FMA, publicado en abril de 2026, j-fma.or.jp El patrón indica que la modernización sigue siendo relevante incluso en una base de fabricación madura. Las reconstrucciones, las actualizaciones de seguridad y los programas de controles pueden extender una relación con el fabricante de equipos originales mucho más allá de la venta inicial de la máquina. Como resultado, los ingresos por servicios y posventa pueden proporcionar estabilidad cuando los pedidos completos de prensas fluctúan.
Fabricación de Electrónica, Componentes Eléctricos y de Precisión
Los semiconductores, la electrónica de potencia, los dispositivos 5G y los módulos de potencia para vehículos eléctricos requieren equipos de conformado de pequeño tonelaje precisos. Esta demanda amplía el mercado de máquinas de prensa industrial más allá de las aplicaciones de paneles de carrocería automotriz. TOWA planea lanzar comercialmente su equipo de moldeo por compresión INNOMS en agosto de 2026. La empresa declaró que el sistema apunta a una reducción del 50% en el costo de producción en masa por paquete de semiconductores, con un consumo de energía reducido en un 50% y el uso de materiales consumibles reducido en un 25%. Estos requisitos respaldan la demanda de equipos de prensa con posicionamiento confiable, compatibilidad con la fabricación limpia y control de procesos documentado. Los fabricantes de componentes médicos también están otorgando mayor importancia a los registros trazables de fuerza y desplazamiento a medida que aumentan los requisitos de calidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital e Instalación | -0.9% | Global, más agudo para las pequeñas y medianas empresas en India, ASEAN y América del Sur | Largo plazo (≥ 4 años) |
| Largos Ciclos de Reemplazo de Equipos | -0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Altos Costos de Utillaje y Matrices | -0.3% | Global, especialmente durante los cambios de modelo | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra en Utillaje, Matrices y Controles | -0.2% | América del Norte y Europa, con restricciones emergentes en India y ASEAN | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital e Instalación
Las prensas de más de 500 toneladas requieren un gasto sustancial en equipos, cimentaciones, infraestructura eléctrica y puesta en marcha. Estos costos limitan el acceso al mercado de máquinas de prensa industrial para los operadores más pequeños, particularmente en las economías emergentes. Casi el 40% de las instalaciones industriales encuestadas por la Agencia Internacional de Energía identificaron las mejoras en eficiencia energética, en lugar del reemplazo de equipos, como su primera respuesta al aumento de los costos de energía.[3]Agencia Internacional de Energía, "Liberando el Potencial de la Eficiencia Energética," Gaining an Edge, publicado en 2025, iea.org La mejora de la intensidad energética industrial promedió menos del 0,5% anual desde 2019, lo que refleja una desaceleración más amplia en la reinversión de capital. En muchos casos, los operadores retrasan el reemplazo total y persiguen medidas de eficiencia o actualizaciones parciales en su lugar. La necesidad de cimentaciones específicas y una puesta en marcha prolongada eleva el costo total de propiedad más allá del precio de compra de la máquina.
Escasez de Mano de Obra Especializada en Utillaje, Matrices y Controles
Una oferta limitada de técnicos experimentados puede retrasar la instalación, el mantenimiento y los cambios de producción en sistemas de prensa avanzados. Se proyecta que el empleo de fabricantes de utillaje y matrices en Estados Unidos caiga de 55.200 en 2024 a 49.300 en 2034, mientras que se espera que la ocupación genere 34.200 vacantes de reemplazo durante el período.[4]Oficina de Estadísticas Laborales de EE. UU., "Maquinistas y Fabricantes de Utillaje y Matrices," Manual de Perspectivas Ocupacionales, publicado en 2025, bls.gov El mercado de máquinas de prensa industrial necesita trabajadores que comprendan el trabajo con matrices, la programación CNC, los controles y el mantenimiento predictivo. La fabricación de maquinaria empleó a 12.880 fabricantes de utillaje y matrices en 2025, lo que indica un grupo limitado para una base industrial especializada. Las limitaciones de mano de obra pueden prolongar los tiempos de respuesta del servicio y aumentar el costo de operar líneas de prensa conectadas. Por lo tanto, es probable que los proveedores de equipos otorguen mayor importancia a la capacitación, el diagnóstico remoto y las interfaces de control más sencillas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Accionamiento: Los Sistemas Servo Ganan Importancia en las Nuevas Inversiones
Las prensas mecánicas convencionales representaron el 34% de la participación del mercado de máquinas de prensa industrial en 2025. Su posición refleja una gran base instalada en el estampado de paneles de carrocería automotriz y la fabricación general, donde las máquinas accionadas por volante de inercia proporcionan un rendimiento establecido. Las prensas hidráulicas siguen siendo importantes para la embutición profunda, la forja y el conformado de compuestos porque permiten una fuerza controlada a lo largo del recorrido. Las prensas neumáticas sirven para trabajos de ensamblaje de bajo tonelaje y ciclo alto, mientras que los sistemas híbridos abordan geometrías especializadas que requieren características operativas combinadas.
Se proyecta que las prensas servo-mecánicas crezcan a una CAGR del 9,5% hasta 2031. Su movimiento de émbolo programable es adecuado para el estampado de aluminio, el acero de alta resistencia y la producción de carcasas de baterías. ANDRITZ Schuler introdujo la serie de troquelado fino HFA plus+ en enero de 2026 con accionamientos de bomba hidráulica controlados por servo y velocidades de hasta 85 golpes por minuto. La empresa declaró que los accionamientos mejoran la eficiencia energética en un porcentaje de dos dígitos. La Agencia Internacional de Energía identifica los accionamientos de velocidad variable como una herramienta clave para la eficiencia de los sistemas de motores industriales, lo que refuerza el argumento a favor de los sistemas servo donde tanto el rendimiento energético como la flexibilidad del proceso son importantes. Esta combinación está cambiando la combinación tecnológica dentro de la industria de máquinas de prensa industrial.


Por Fuerza / Capacidad de Prensa: Las Prensas de Gran Tamaño Respaldan los Nuevos Programas de Conformado
La categoría de 101 a 500 toneladas representó el 34% del tamaño del mercado de máquinas de prensa industrial en 2025. Los paneles de carrocería automotriz, las estructuras de electrodomésticos y las carcasas eléctricas respaldan la demanda en este rango. Las prensas de hasta 100 toneladas siguen siendo relevantes para la electrónica, los dispositivos médicos y los componentes de precisión. El rango de 501 a 1.000 toneladas sirve para piezas automotrices estructurales, mientras que las máquinas de 1.001 a 2.000 toneladas respaldan las operaciones de transferencia y preformas de forja. Cada banda de capacidad sigue diferentes ciclos de reemplazo y umbrales de inversión, lo que da al mercado de máquinas de prensa industrial exposición a la fabricación de alto volumen y especializada.
Se prevé que las prensas de más de 2.000 toneladas crezcan a una CAGR del 6,8% hasta 2031. La demanda está vinculada al conformado estructural de grandes dimensiones, los programas de gigafundición para vehículos eléctricos y los contratos de forja pesada en defensa y energía. La prensa de forja GLK 6500 de 6.500 toneladas de ANDRITZ Schuler entró en producción en Maxiforja en Brasil en julio de 2025. Su sistema de recuperación de energía cinética reduce la demanda de energía hasta en un 40% en comparación con las prensas de forja convencionales equivalentes. Las prensas más grandes tienen ciclos de compra más largos, pero sus roles en energía, escala y fabricación nacional pueden convertirlas en proyectos de capital estratégicos. Estos factores sostienen una trayectoria de crecimiento especializada para el mercado de máquinas de prensa industrial.
Por Aplicación / Proceso: El Ensamblaje y la Unión se Están Expandiendo Más Rápido
El estampado, el troquelado y el punzonado representaron el 30% de los ingresos por aplicación en 2025. Estos procesos siguen siendo fundamentales para la producción de carrocerías en blanco automotrices, donde las matrices progresivas y de transferencia manejan grandes volúmenes de piezas. La embutición profunda y el conformado de chapa se utilizan para bandejas de baterías y carcasas de electrodomésticos. La forja respalda cigüeñales, nudillos y vigas estructurales. El moldeo por compresión, la compactación de polvo, el enderezado y el conformado general sirven para compuestos, metales sinterizados y productos tubulares. Esta gama establecida de procesos proporciona la base operativa para el mercado de máquinas de prensa industrial.
Se proyecta que el ensamblaje, el ajuste a presión y la unión crezcan a una CAGR del 7,2% hasta 2031. Las laminaciones de motores para vehículos eléctricos, los procesos de celdas de batería, la encapsulación de módulos de potencia y las interconexiones electrónicas están aumentando la demanda de operaciones de unión controladas. El lanzamiento planificado de INNOMS de TOWA en agosto de 2026 apunta a reducir los costos de empaquetado de semiconductores y el uso de energía y materiales. Los fabricantes en aplicaciones de precisión también están requiriendo una documentación de procesos más clara y un control de fuerza repetible. Estas necesidades aumentan el valor de los sistemas integrados de conformado y unión. También amplían el mercado de máquinas de prensa industrial más allá del estampado de metal convencional.
Por Industria de Uso Final: La Fabricación Médica y de Precisión Crece Más Rápido
El sector automotriz y de transporte representó el 38% de los ingresos por uso final en 2025. El sector sigue siendo el grupo de clientes más grande porque cada programa de vehículos necesita un amplio conjunto de piezas conformadas y equipos de producción dedicados. La demanda tradicional de paneles de carrocería se une cada vez más a líneas servo y de transferencia para plataformas de vehículos eléctricos de uso intensivo de aluminio. El sector aeroespacial y de defensa requiere grandes sistemas de forja y conformado para estructuras de aeronaves y trenes de aterrizaje. La electrónica y los componentes eléctricos, los electrodomésticos, la maquinaria industrial y los productos metálicos respaldan una demanda constante de sistemas mecánicos e hidráulicos de gama media en una amplia base de clientes.
Se prevé que la fabricación médica y de precisión crezca a una CAGR del 8,0% hasta 2031. El segmento requiere implantes formados con precisión, instrumentos quirúrgicos y carcasas de diagnóstico. El envejecimiento de la población y la prevalencia de enfermedades crónicas respaldan esta necesidad de una producción estrictamente controlada. Los equipos de energía y potencia también se benefician de la modernización de la red eléctrica, mientras que la construcción y los equipos pesados siguen la inversión en infraestructura en India, ASEAN y Oriente Medio. Los estándares de producción médica están aumentando la necesidad de registros de procesos validados y listos para auditoría. Este requisito respalda las actualizaciones de equipos y la demanda de servicios especializados en todo el mercado de máquinas de prensa industrial.
Análisis Geográfico
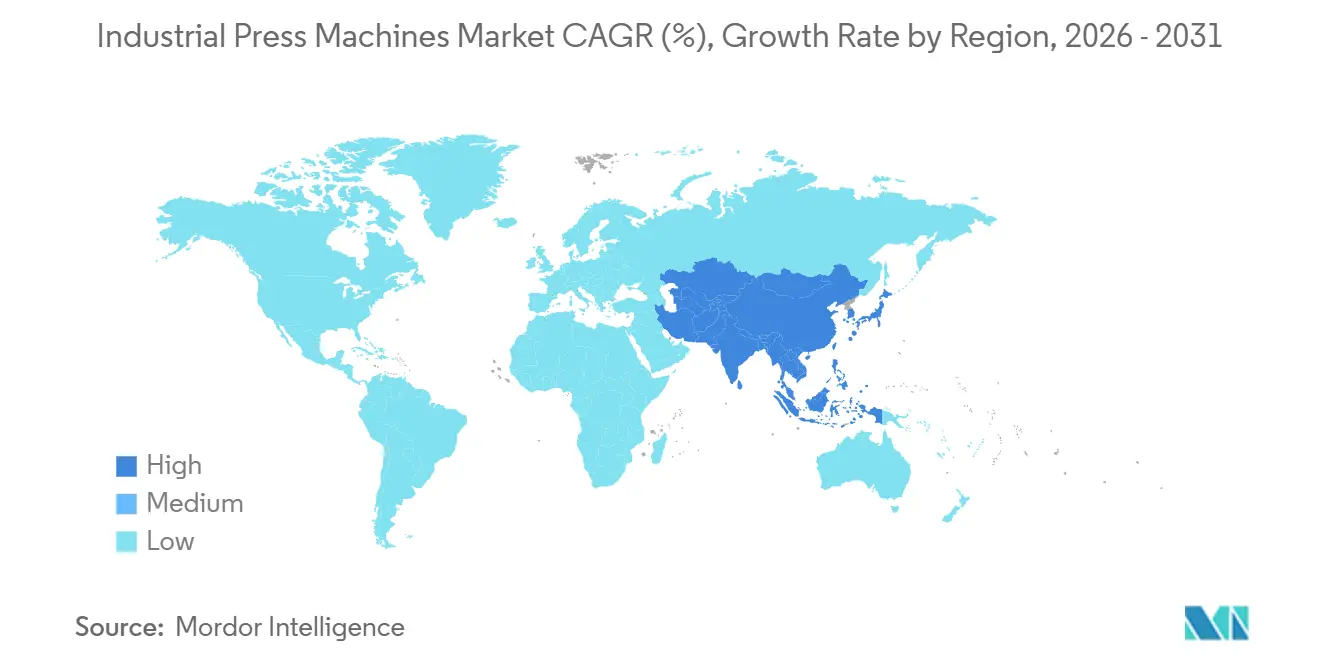
Asia-Pacífico representó el 46% de la participación del mercado de máquinas de prensa industrial en 2025 y se proyecta que crezca a una CAGR del 6,4% hasta 2031. China representó alrededor del 70% de la producción mundial de automóviles eléctricos en 2025, lo que respalda la demanda de carcasas de baterías, carcasas de motores y líneas de estampado de barras colectoras. AIDA Engineering reportó un crecimiento del 11,4% en los pedidos totales en su año fiscal finalizado en marzo de 2026, respaldado por los ingresos por servicios y la consolidación de Dallas Industries, a pesar de una inversión más débil en vehículos eléctricos y la incertidumbre arancelaria de Estados Unidos. India está expandiendo su base de estampado, con Gestamp operando 14 líneas de estampado en 5 plantas, incluidas 5 líneas de estampado en caliente y 2 más en instalación. La producción de pantallas, semiconductores y baterías para vehículos eléctricos de Corea del Sur sostiene la demanda de sistemas de alta velocidad, mientras que Tailandia, Vietnam e Indonesia continúan absorbiendo la fabricación automotriz y electrónica reubicada.
Europa y América del Norte son los mercados regionales más grandes fuera de Asia-Pacífico. Alemania, Italia y Francia respaldan la demanda europea a través del estampado automotriz y la ingeniería de precisión. El Reglamento de Maquinaria de la UE 2023/1230 reemplazará la Directiva de Maquinaria a partir de enero de 2027, fomentando actualizaciones en protecciones, controles de seguridad y documentación de equipos. La instalación en enero de 2025 de una prensa de transferencia servo doble de 2.000 toneladas por parte de Meleghy Automotive ilustra el gasto relacionado con los vehículos eléctricos por parte de los proveedores europeos. América del Norte combina la demanda de reemplazo de su envejecida flota de prensas mecánicas con nuevas inversiones en producción de vehículos eléctricos, HVAC, electrónica y componentes eléctricos. Esta combinación respalda el trabajo de modernización, la actividad de servicios y las nuevas instalaciones de líneas de prensa con diferentes especificaciones técnicas.
América del Sur, Oriente Medio y África, y el resto de Asia-Pacífico son grupos geográficos más pequeños pero en crecimiento. Brasil sigue siendo importante debido a su base de proveedores automotrices, y Metalúrgica Nakayone encargó una cuarta prensa de transferencia ANDRITZ Schuler de 1.600 toneladas en 2025 para componentes estructurales de SUV. En India, STAUFF India inauguró una instalación de componentes hidráulicos en Belagavi en septiembre de 2026, añadiendo capacidad de suministro local. Turquía se está desarrollando como un centro regional de estampado automotriz y fabricación de prensas, mientras que la diversificación manufacturera de Arabia Saudita está comenzando a atraer inversiones en componentes relacionados con los vehículos eléctricos.

Panorama Competitivo
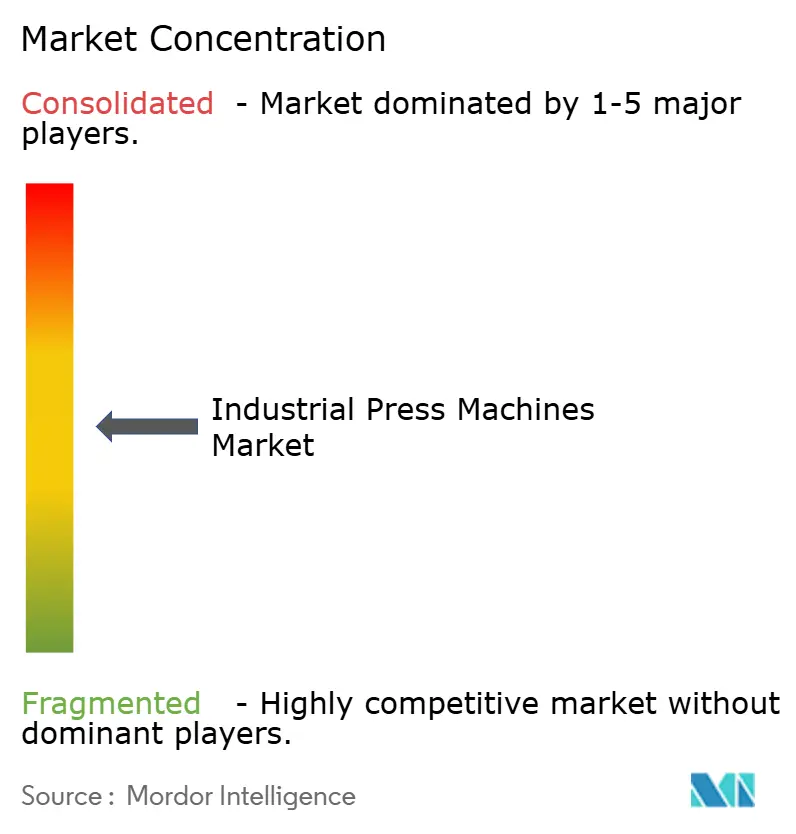
El mercado de máquinas de prensa industrial está moderadamente consolidado en sistemas de alto tonelaje y especializados. Los largos ciclos de ingeniería, los sistemas de monitoreo digital y las redes de servicio globales dificultan la entrada en esta parte del negocio. El segmento mecánico de tonelaje medio está más fragmentado, con proveedores chinos que compiten fuertemente en precio mientras añaden capacidad servo y controles conectados. Esto crea presión sobre los proveedores japoneses y europeos establecidos, particularmente en equipos estándar. Las empresas establecidas están respondiendo a través de la integración de líneas, el soporte del ciclo de vida, el conocimiento especializado de aplicaciones y las plataformas de monitoreo propietarias.
ANDRITZ renombró formalmente a Schuler como ANDRITZ Schuler en marzo de 2025, completando la integración de marca mientras mantenía Schuler como submarca de producto. La empresa combina equipos de conformado con capacidades de manipulación, digitalización y servicio. Su sistema de protección visual de matrices Metris se utilizó en Alzner Automotive en 3 prensas servo para identificar anomalías posteriores al golpe y detener las máquinas. AIDA adquirió Dallas Industries para ampliar su presencia en automatización y posventa en América del Norte. La adquisición ayudó a respaldar el crecimiento total de pedidos a pesar de una demanda más débil de nuevas prensas. La oportunidad permanece en sistemas modulares para fabricantes más pequeños en ASEAN, India y América del Sur. Las actualizaciones de modernización y controles son relevantes para las flotas mecánicas envejecidas en América del Norte y Europa. Las líneas llave en mano para la fabricación médica y de precisión ofrecen otra área de diferenciación porque las necesidades de validación de procesos son elevadas.
Líderes de la Industria de Máquinas de Prensa Industrial
-
ANDRITZ Schuler Group
-
AIDA Engineering, Ltd.
-
Komatsu Industries Corp.
-
AMADA PRESS SYSTEM CO., LTD.
-
Nidec Press & Automation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: STAUFF India inauguró una nueva instalación de producción en la Zona Económica Especial AEQUS en Belagavi, Karnataka, ampliando la capacidad de suministro local de componentes hidráulicos. La inversión añade infraestructura de producción al ecosistema de componentes de máquinas de prensa en desarrollo de India.
- Enero de 2026: ANDRITZ Schuler lanzó la serie de prensas de troquelado fino HFA plus+ con accionamientos de bomba hidráulica controlados por servo que ofrecen ganancias de eficiencia energética de dos dígitos, fuerzas de prensa de 3.200 a 15.500 kN y hasta 85 golpes por minuto. ANDRITZ Schuler ahora suministra las prensas directamente como contratista general, mientras que Feintool proporciona experiencia en utillaje, ampliando la oferta de troquelado fino de precisión de la empresa para clientes automotrices e industriales.
- Octubre de 2025: AIDA Engineering firmó un acuerdo para adquirir Dallas Industries, una empresa estadounidense de automatización de prensas y manejo de materiales, para ampliar sus operaciones de posventa y automatización en América del Norte. La consolidación de Dallas contribuyó al crecimiento interanual del 11,4% en los pedidos totales de AIDA en su año fiscal finalizado en marzo de 2026, a pesar de la debilidad en los pedidos de nuevas prensas.
- Mayo de 2025: ANDRITZ Schuler destacó su sistema de Protección Visual de Matrices Metris en Alzner Automotive, donde el monitoreo basado en cámaras en 3 prensas servo había reducido los incidentes de daño a matrices al detectar automáticamente anomalías posteriores al golpe y detener las máquinas. La aplicación muestra cómo el monitoreo digital puede integrarse con el equipo de prensa y el soporte de servicio en lugar de tratarse como una compra de controles separada.


Alcance del Informe Global del Mercado de Máquinas de Prensa Industrial
| Prensas Mecánicas Convencionales |
| Prensas Servo-Mecánicas |
| Prensas Hidráulicas |
| Prensas Neumáticas |
| Otras Prensas e Híbridas |
| Hasta 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Más de 2.000 Toneladas |
| Estampado, Troquelado y Punzonado |
| Embutición Profunda y Conformado de Chapa |
| Forja |
| Enderezado y Conformado General |
| Moldeo por Compresión |
| Compactación de Polvo |
| Ensamblaje, Ajuste a Presión y Unión |
| Otras Aplicaciones de Prensa |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Maquinaria y Equipos Industriales |
| Eléctrico y Electrónico |
| Electrodomésticos y Bienes de Consumo Duraderos |
| Construcción y Equipos Pesados |
| Equipos de Energía y Potencia |
| Productos Metálicos y Fabricación General |
| Fabricación Médica y de Precisión |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Italia | |
| Francia | |
| Reino Unido | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| ASEAN (Singapur, Malasia, Indonesia, Tailandia, Vietnam, Filipinas, Myanmar, Camboya, Laos, Brunéi) | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tecnología de Accionamiento | Prensas Mecánicas Convencionales | |
| Prensas Servo-Mecánicas | ||
| Prensas Hidráulicas | ||
| Prensas Neumáticas | ||
| Otras Prensas e Híbridas | ||
| Por Fuerza / Capacidad de Prensa | Hasta 100 Toneladas | |
| 101–500 Toneladas | ||
| 501–1.000 Toneladas | ||
| 1.001–2.000 Toneladas | ||
| Más de 2.000 Toneladas | ||
| Por Aplicación / Proceso | Estampado, Troquelado y Punzonado | |
| Embutición Profunda y Conformado de Chapa | ||
| Forja | ||
| Enderezado y Conformado General | ||
| Moldeo por Compresión | ||
| Compactación de Polvo | ||
| Ensamblaje, Ajuste a Presión y Unión | ||
| Otras Aplicaciones de Prensa | ||
| Por Industria de Uso Final | Automotriz y Transporte | |
| Aeroespacial y Defensa | ||
| Maquinaria y Equipos Industriales | ||
| Eléctrico y Electrónico | ||
| Electrodomésticos y Bienes de Consumo Duraderos | ||
| Construcción y Equipos Pesados | ||
| Equipos de Energía y Potencia | ||
| Productos Metálicos y Fabricación General | ||
| Fabricación Médica y de Precisión | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Italia | ||
| Francia | ||
| Reino Unido | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN (Singapur, Malasia, Indonesia, Tailandia, Vietnam, Filipinas, Myanmar, Camboya, Laos, Brunéi) | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las máquinas de prensa industrial para 2031?
Se prevé que el mercado de máquinas de prensa industrial alcance los 25,89 mil millones de USD en 2031, en comparación con los 19,63 mil millones de USD en 2026. El pronóstico implica una CAGR del 5,69% para 2026–2031 y refleja la demanda de equipos, modernización y líneas de producción conectadas.
¿Qué tecnología de accionamiento está creciendo más rápido?
Se prevé que las prensas servo-mecánicas crezcan a una CAGR del 9,5% hasta 2031. Su movimiento de émbolo programado respalda el aluminio, el acero de alta resistencia avanzado, las carcasas de baterías y otras aplicaciones que necesitan condiciones de conformado flexibles.
¿Qué categoría de capacidad de prensa se está expandiendo más rápido?
Se prevé que las prensas de más de 2.000 toneladas se expandan a una CAGR del 6,8% hasta 2031. La demanda está relacionada con el conformado estructural de grandes dimensiones, los programas relacionados con los vehículos eléctricos y los contratos de forja pesada en aplicaciones de defensa y energía.
¿Qué aplicación está creciendo más rápido para las prensas industriales?
Se espera que el ensamblaje, el ajuste a presión y la unión crezcan a una CAGR del 7,2% hasta 2031. La integración del tren de potencia de los vehículos eléctricos, los procesos de celdas de batería, los módulos de potencia y la electrónica de precisión requieren pasos de unión controlados.
¿Qué sector de uso final crecerá más rápido hasta 2031?
Se proyecta que la fabricación médica y de precisión crezca a una CAGR del 8,0% hasta 2031. Los fabricantes requieren implantes formados con precisión, instrumentos quirúrgicos y carcasas de diagnóstico, con registros de producción trazables que se vuelven cada vez más importantes.
¿Qué región lidera la demanda global?
Asia-Pacífico representó el 46% de los ingresos de 2025 y se espera que crezca a una CAGR del 6,4% hasta 2031. El papel central de China en la producción de automóviles eléctricos, combinado con la expansión manufacturera en India y ASEAN, respalda la posición regional.
Última actualización de la página el:



