
Marktgröße und Marktanteile europäischer industrieller Pressenmaschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.09 Milliarden US-Dollar |
| Marktgröße (2026) | 4.28 Milliarden US-Dollar |
| Marktgröße (2031) | 5.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.29 % |
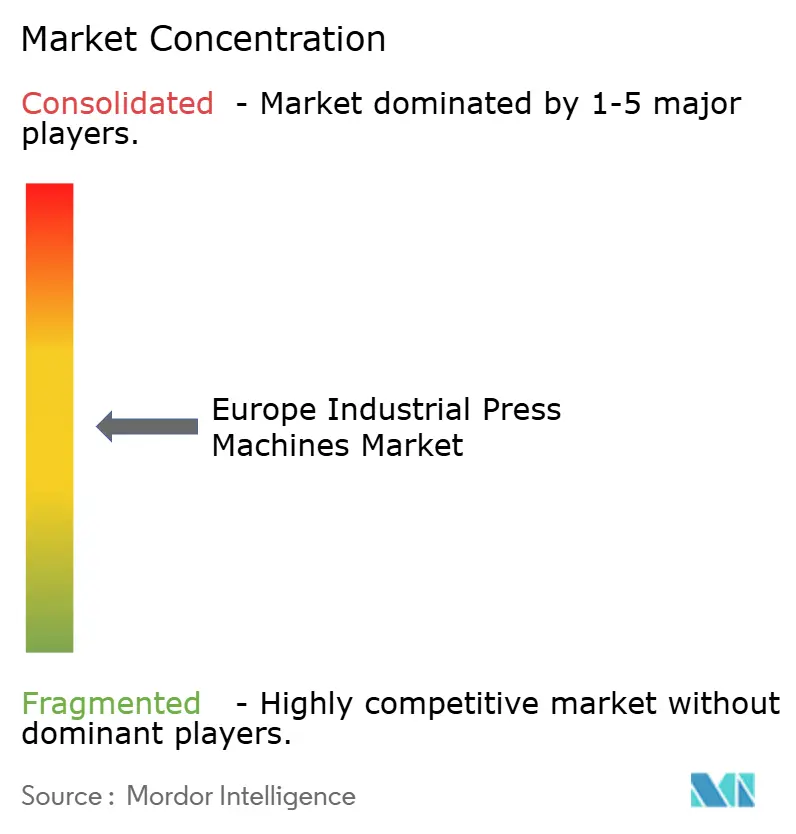
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse europäischer industrieller Pressenmaschinen von Mordor Intelligence
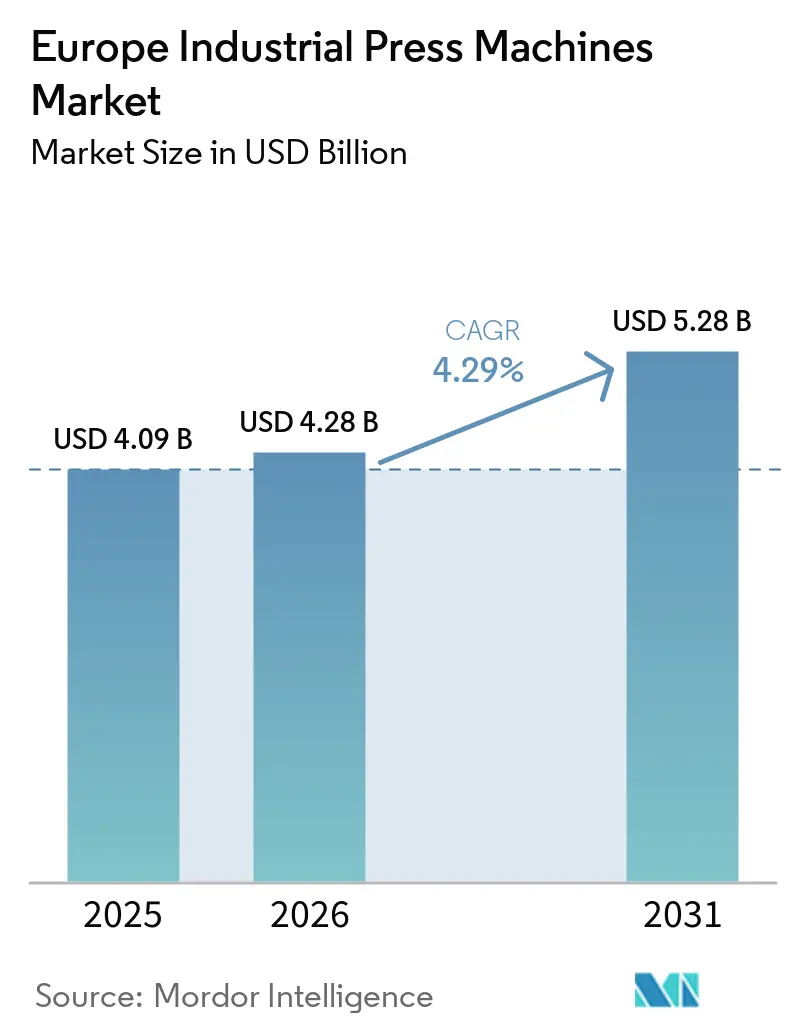
Die Marktgröße des europäischen Marktes für industrielle Pressenmaschinen wird für 2025 auf 4,09 Milliarden USD, für 2026 auf 4,28 Milliarden USD geschätzt und soll bis 2031 auf 5,28 Milliarden USD anwachsen, mit einer CAGR von 4,29 % von 2026 bis 2031.
Die Nachfrage verlagert sich hin zu Systemen, die hochfeste Stähle, Aluminium und Mischwerkstoffe für Elektrofahrzeuge formen können. Europäische Fertigungsinvestitionen in Batterien, Halbleiter und Energieanlagen stützen ebenfalls die Nachfrage nach Investitionsgütern mit digitaler Überwachung und programmierbarer Bewegungssteuerung. Integrierte Pressenzellen, die Coil-Zuführung, Robotertransfer, Sichtschutz und Wartungskonnektivität umfassen, steigern den Wert jeder Installation. Dieser Ansatz begünstigt Lieferanten, die vollständige Produktionslinien entwerfen, installieren und warten können, anstatt sich ausschließlich auf die Pressenmontage zu konzentrieren. Die Automobilproduktion bleibt die größte Nachfragebasis, obwohl eine ungleichmäßige Auslastung in Montagewerken einige neue Projekte weiterhin verzögert.
Wichtigste Erkenntnisse des Berichts
- Nach Antriebstechnologie hielten Hydraulikpressen im Jahr 2025 einen Marktanteil von 35,4 % am europäischen Markt für industrielle Pressenmaschinen, während andere und hybride Antriebstechnologien bis 2031 mit einer CAGR von 7 % wachsen sollen.
- Nach Presskraft und Kapazität hielt das Segment 101 bis 500 Tonnen im Jahr 2025 einen Anteil von 31,9 % am europäischen Markt für industrielle Pressenmaschinen, während Pressen über 2.000 Tonnen bis 2031 mit einer CAGR von 7,3 % wachsen sollen.
- Nach Anwendung und Prozess entfielen Stanzen, Schneiden und Lochen im Jahr 2025 auf 30 % der Marktgröße des europäischen Marktes für industrielle Pressenmaschinen, während Montage, Einpressen und Fügen bis 2031 mit einer CAGR von 7,7 % wachsen sollen.
- Nach Endverbrauchsbranche entfielen Automobil und Transport im Jahr 2025 auf 40,4 % der Marktgröße des europäischen Marktes für industrielle Pressenmaschinen, während Medizin und Präzisionsfertigung bis 2031 mit einer CAGR von 8 % wachsen sollen.
- Nach Geografie führte Deutschland im Jahr 2025 mit einem Anteil von 27,5 %, während das übrige Europa bis 2031 mit einer CAGR von 5,6 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Markt für industrielle Pressenmaschinen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Formgebung von EV-Batteriegehäusen und Crashstrukturen | +1.2% | Deutschland, Frankreich, Spanien, Italien | Mittelfristig (2–4 Jahre) |
| Automatisierung, Industrie 4.0 und Substitution von Arbeitskräften | +1% | Deutschland, Frankreich, Italien, weiteres Europa | Mittelfristig (2–4 Jahre) |
| Erneuerung des alternden europäischen Pressenbestands | +0.8% | Deutschland, Italien, Frankreich, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Flexible Mischmodell-Pressenlinien für EV- und Verbrennungsmotor-Produktion | +0.6% | Deutschland, Frankreich, Spanien | Mittelfristig (2–4 Jahre) |
| EU-Reindustrialisierung in Elektronik, Batterien und Energieanlagen | +0.5% | Deutschland, Frankreich, Italien, übriges Europa | Langfristig (≥ 4 Jahre) |
| Energieeffiziente Servo-Nachrüstungen bei hohen europäischen Energiekosten | +0.4% | Deutschland, Vereinigtes Königreich und Italien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
EV-Batteriegehäuse, Crashstrukturen und flexible Produktion
Batteriegehäuse und Crashstrukturen erfordern größere Ziehtiefen, engere Toleranzen und höhere Presskräfte als viele konventionelle Karosseriepanelprogramme. Diese Teile erfordern außerdem kompatible Umformprozesse für hochfeste Stähle und Aluminiumlegierungen. Im September 2025 gab Volkswagen bekannt, dass sein MEB+-Batterierahmen von 123 Komponenten auf ein einziges Aluminiumgussteil reduziert werden soll, was zeigt, wie Plattformdesignentscheidungen die Geräteanforderungen verändern können. Der europäische Markt für industrielle Pressenmaschinen profitiert auch dann, wenn Hersteller Gigastamping für große Strukturteile wählen, da diese Systeme hohe Tonnagen und kontrollierte Umformbedingungen erfordern. Die Mischmodellproduktion gibt programmierbaren Servo-Linien eine zusätzliche Rolle, da sie zwischen der Fertigung von EV-Batteriewannen und konventionellen Karosseriepanelen wechseln können, ohne eine komplette Linie neu aufzubauen. Diese Flexibilität unterstützt hybride Antriebstechnologien, bei denen die Nachfrage nach Elektrofahrzeugen und Fahrzeugen mit Verbrennungsmotor ungleichmäßig bleibt.
Automatisierung, Arbeitskräfteverfügbarkeit und vernetzte Pressenzellen
Arbeitskräftemangel erhöht den Wert von Anlagen, die Zuführung, Transfer, Inspektion und Kraftüberwachung automatisieren. Europäische Hersteller bewerten eine Pressenlinie daher als vernetzte Zelle und nicht als eigenständige Maschine. Die Internationale Vereinigung für Robotik meldete 85.000 Industrieroboterinstallationen in Europa im Jahr 2024, was die breitere Einführung automatisierter Materialhandhabung rund um Umformmaschinen unterstützt.[1]Internationale Vereinigung für Robotik, „Europäische Roboterinstallationen bleiben hoch”, Internationale Vereinigung für Robotik, ifr.org Bildbasierter Werkzeugschutz und geschlossene Prozessregelung können manuelle Eingriffe bei Wiederholungsaufgaben reduzieren. Diese Ergänzungen können die Qualitätssicherung verbessern, verlängern jedoch auch die Inbetriebnahmearbeiten und erhöhen den Bedarf an ausgebildeten Technikern. Der europäische Markt für industrielle Pressenmaschinen profitiert daher von der Substitution von Arbeitskräften, steht jedoch gleichzeitig vor einer separaten Einschränkung durch begrenzte Integrationskompetenz.
Erneuerung des alternden europäischen Pressenbestands
Die Modernisierungsmöglichkeit geht über den Antriebsaustausch hinaus und umfasst SPS-Upgrades, digitale Bedienoberflächen, Sensoren, Sicherheitssysteme, automatisierte Zuführungen und Produktionsüberwachung, sodass Hersteller die Leistung älterer Pressen verbessern können, ohne die gesamte Maschine zu ersetzen. Nachrüstprojekte können auch Rüstzeiten, Prozesswiederholbarkeit, Energieüberwachung und vorausschauende Wartung verbessern, was sie für Werke mit engen Kapitalbudgets attraktiv macht. Der Trend ist besonders relevant bei kleinen und mittelgroßen Fertigungsbetrieben und Automobilzulieferern, bei denen vorhandene Pressenrahmen mechanisch noch einsatzfähig sein können, aber moderne Automatisierung und Konnektivität fehlen. Anlagenlieferanten, die modulare Nachrüstpakete, Ferndiagnose, Ersatzteilversorgung und Lebenszyklusserviceverträge anbieten, können daher Nachfrage zwischen routinemäßiger Wartung und vollständigem Maschinenersatz abschöpfen. Da die Produktionsanforderungen anspruchsvoller werden, werden ältere Pressen mit begrenzter Tonnage, Geschwindigkeit oder Automatisierungsfähigkeit letztendlich wahrscheinlich von der Nachrüstung zum Ersatz übergehen, was eine schrittweise Pipeline neuer Gerätekäufe schafft und keinen einmaligen Ersatzzyklus.
Flexible Mischmodell-Pressenlinien für EV- und Verbrennungsmotor-Produktion
Europäische OEMs managen weiterhin Unsicherheiten bei der Fahrzeugnachfrage, auch wenn der Ausstiegsrahmen für 2035 für neue Personenkraftwagen mit Verbrennungsmotor bestehen bleibt. Programmierbare Servopressen und Schnellwechselsysteme ermöglichen es Werken, zwischen Batteriewannen, Strukturbauteilen und konventionellen Karosseriepanelen zu wechseln, ohne eine gesamte Produktionslinie neu aufzubauen. Diese Flexibilität reduziert Ausfallzeiten, schützt Kapitalinvestitionen und ermöglicht es Lieferanten, auf sich ändernde Produktionspläne zu reagieren. Einstellbare Stößelbewegungsprofile ermöglichen es einer Linie, konventionellen Stahl, Borstahl, Aluminium und Mischwerkstoffe zu verarbeiten. Infolgedessen investieren Hersteller eher in anpassungsfähige Pressensysteme, solange die EV-Produktionsvolumina in Europa ungleichmäßig bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten, Energiekosten und Finanzierungsengpässe | -0.9% | Europaweit, besonders ausgeprägt in Deutschland, Italien, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Automobilproduktion und Kapazitätsunterauslastung | -0.7% | Deutschland, Frankreich, Italien, Spanien | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheit, Maschinensicherheit und Validierungsaufwand für vernetzte Pressen | -0.5% | Europaweit | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Inbetriebnahme- und Werkzeugintegrationsfachkräften | -0.4% | Deutschland, Italien, Frankreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten, Energiekosten und Finanzierungsengpässe
Die europäischen Industrieenergiepreise bleiben über denen mehrerer wichtiger Handelspartner, was die Betriebskosten für pressintensive Hersteller erhöht.[2]Europäische Kommission, „Cyber Resilience Act”, Europäische Kommission, digital-strategy.ec.europa.eu Energieintensive Metallbearbeitungsbetriebe stehen daher unter größerem Druck, die Maschineneffizienz zu verbessern, Leerlaufzeiten zu reduzieren und Energieüberwachungssysteme einzuführen. Diese Kosten können einen Nachrüstfall unterstützen, reduzieren jedoch auch die verfügbaren Mittel für neue Gerätekäufe. Kleinere Fertigungsbetriebe und Automobilzulieferer stehen vor einer schwierigen Kombination aus Energiekosten, höheren Kreditkosten und unsicherer Auftragssichtbarkeit. Die Europäische Investitionsbank identifizierte Finanzierungslücken für energieintensive mittelständische Fertigungsunternehmen, insbesondere in Mittel- und Osteuropa. Dies kann Ersatzzyklen verlängern und Kunden dazu veranlassen, die Betriebslebensdauer vorhandener Pressen durch Steuerungsupgrades, Servo-Nachrüstungen, vorausschauende Wartung und Automatisierungserweiterungen zu verlängern.[3]Europäische Investitionsbank, „EIB-Investitionsbericht 2024/2025, Innovation, Integration und Vereinfachung in Europa”, Europäische Investitionsbank, eib.org Vernetzte Pressen erfordern außerdem mehr Maschinensicherheit, Cybersicherheit und Validierungsarbeit vor der Inbetriebnahme. Diese Anforderungen können Projektzeitpläne verlängern, wenn Kunden keine erfahrenen Ingenieur- oder Werkzeugintegrationsteams haben, und erhöhen gleichzeitig die Gesamtimplementierungskosten über den Grundpreis der Presse hinaus.
Unterauslastung im Automobilbereich und Investitionsverzögerungen
Die Volatilität der Automobilproduktion begrenzt kurzfristige Investitionen in neue Stanz- und Umformlinien. Die EU-Neuzulassungen von Pkw sanken in den ersten sieben Monaten des Jahres 2025 um 0,7 % im Vergleich zum gleichen Zeitraum 2024. Bei niedriger Werksauslastung sind OEMs und Tier-1-Zulieferer weniger geneigt, größere Greenfield-Presseninstallationen zu genehmigen. Unsicherheiten bezüglich Fahrzeugvolumina, Modelleinführungen und dem Tempo der EV-Einführung können Hersteller weiter dazu veranlassen, inkrementelle Kapazitätsinvestitionen gegenüber großflächigen Linienersetzungen zu priorisieren. Die Nachfrage kann sich stattdessen auf Upgrades verlagern, die Leistung, Energieverbrauch oder Flexibilität bestehender Linien verbessern, einschließlich Automatisierung, Steuerungsmodernisierung, Servo-Nachrüstungen und Zustandsüberwachungssystemen. Die Meldepflichten des Cyber Resilience Act gelten ab September 2026, während die Maschinenverordnung ab Januar 2027 gilt, was zusätzlichen Design- und Konformitätsaufwand für vernetzte Geräte bedeutet. Lieferanten müssen daher möglicherweise zusätzliche Ingenieurressourcen für Cybersicherheit, funktionale Sicherheit, Dokumentation und Konformitätsbewertung bereitstellen. Klarere Umsetzungsanforderungen nach 2027 können Investitionsentscheidungen unterstützen, beseitigen jedoch nicht die unmittelbare Kosten- und Qualifikationsbelastung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebs-/Aktuierungstechnologie: Servo-Architekturen gewinnen gegenüber Hydraulikpressen an Boden
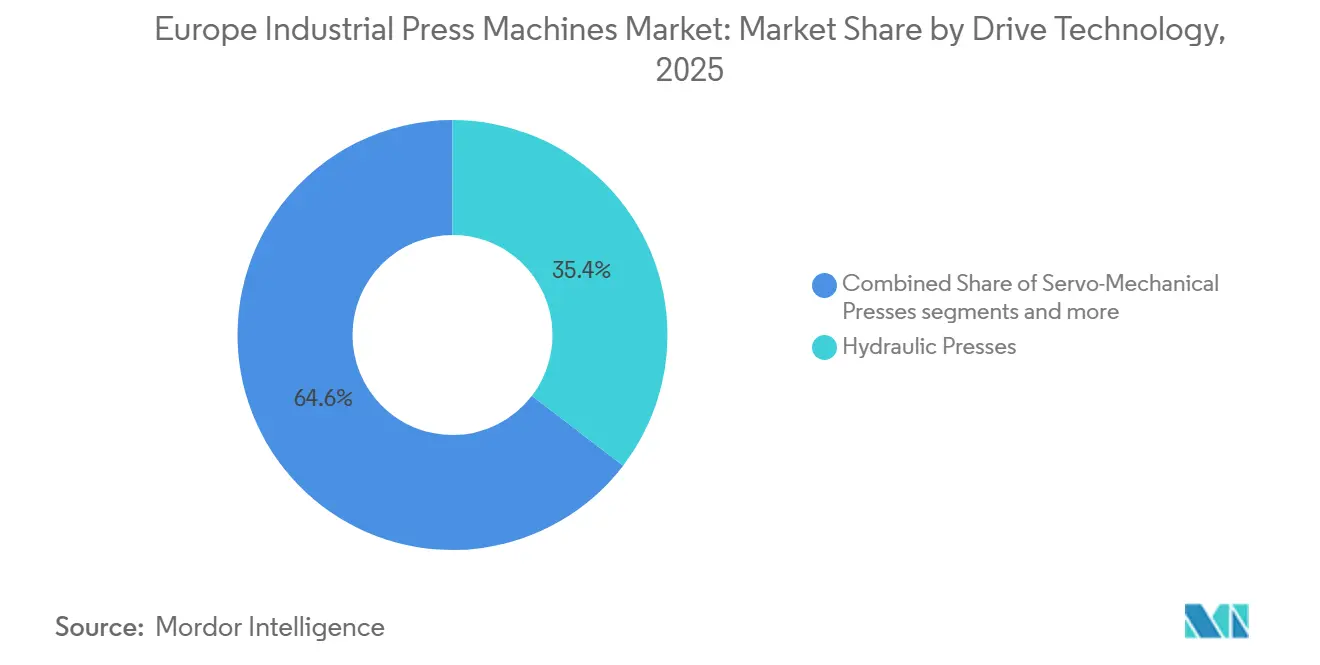
Hydraulikpressen hielten im Jahr 2025 einen Anteil von 35,4 % am europäischen Markt für industrielle Pressenmaschinen, da sie weiterhin für Tiefziehen, Schmieden und Kompressionsformen von Verbundwerkstoffen geeignet sind. Andere und hybride Antriebstechnologien sollen bis 2031 mit einer CAGR von 7 % wachsen. Servo-elektrische und servo-hydraulische Systeme unterstützen einstellbare Bewegungsprofile für die Umformung hochfester Stähle und Batteriegehäuse. ANDRITZ Schuler stellte im Januar 2026 seine HFA plus+-Feinschneidpressenserie mit servo-gesteuerten Hydraulikpumpenantrieben und höherer Hubfrequenz vor. Mechanische Pressen bedienen weiterhin das Hochvolumenstanzen, bei dem die Geschwindigkeit für den Produktionsfall entscheidend bleibt.
Servo-mechanische Pressen kombinieren mechanische Geschwindigkeit mit Bewegungssteuerung für die Mischmodellproduktion. Servo-hydraulische Systeme können den Anschlussleistungsbedarf und den Ölkühlungsbedarf senken, da die Pumpe bedarfsgesteuert arbeitet. Dies unterstützt die Amortisation der Betriebskosten für Nutzer, die mit hohen Strompreisen konfrontiert sind. Die Industriepressenmaschinenbranche bewegt sich auch hin zu integrierten Steuerungen, die Prozessdaten für Qualitäts- und Wartungsarbeiten verfügbar machen. Die Maschinenverordnung macht Cybersicherheit ab Januar 2027 zu einer wesentlichen Gesundheits- und Sicherheitsanforderung für vernetzte Steuerungssysteme. Käufer bevorzugen möglicherweise vorzertifizierte Antriebs- und Steuerungspakete, da diese den auf Werksebene erforderlichen Konformitätsaufwand reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Presskraft/Kapazität: Ultra-Hochtonnagenpressen unterstützen EV-Strukturprogramme
Das Segment 101 bis 500 Tonnen hielt im Jahr 2025 einen Anteil von 31,9 % an der Marktgröße des europäischen Marktes für industrielle Pressenmaschinen, da es Karosseriepanele, Industrieteile und die allgemeine Fertigung bedient. Pressen über 2.000 Tonnen sollen bis 2031 mit einer CAGR von 7,3 % wachsen. Die Formgebung von Batteriegehäusen und großen EV-Strukturteilen steigert das Interesse an Ultra-Hochtonnagenpressen. Die Ankündigung der Volkswagen MEB+-Plattform im Jahr 2025 zeigt, wie die Konsolidierung von Komponenten die für eine Fahrzeugplattform erforderlichen Produktionsanlagen verändern kann. Pressen bis zu 100 Tonnen behalten eine Rolle in der Elektronikmontage, bei Medizinprodukten und Präzisionshardware.
Die Segmente 501 bis 1.000 Tonnen und 1.001 bis 2.000 Tonnen liegen zwischen der allgemeinen Fertigung und den größten Automobilsystemen. In diesen Segmenten erhöhen integrierte Coil-Zuführung und Robotertransfer den Wert von Wettbewerbsangeboten. Käufer fordern außerdem Kraft-Weg-Überwachung und digitale Prozessprotokolle als Standardfunktionen. Ökodesign-Anforderungen beeinflussen Antriebsentscheidungen, insbesondere wenn hydraulische Systeme mit fester Drehzahl eine Energieeffizienzexposition erzeugen. Dies erhöht das Mindestmerkmalset für Lieferanten, die in der Mitte der Industriepressenmaschinenbranche konkurrieren. Angebote mit niedrigeren Spezifikationen haben eine schwächere Position, wenn Kunden Energiedaten und Rückverfolgbarkeit aus derselben Installation benötigen.
Nach Anwendung/Prozess: Fügen expandiert mit EV-Montageoperationen
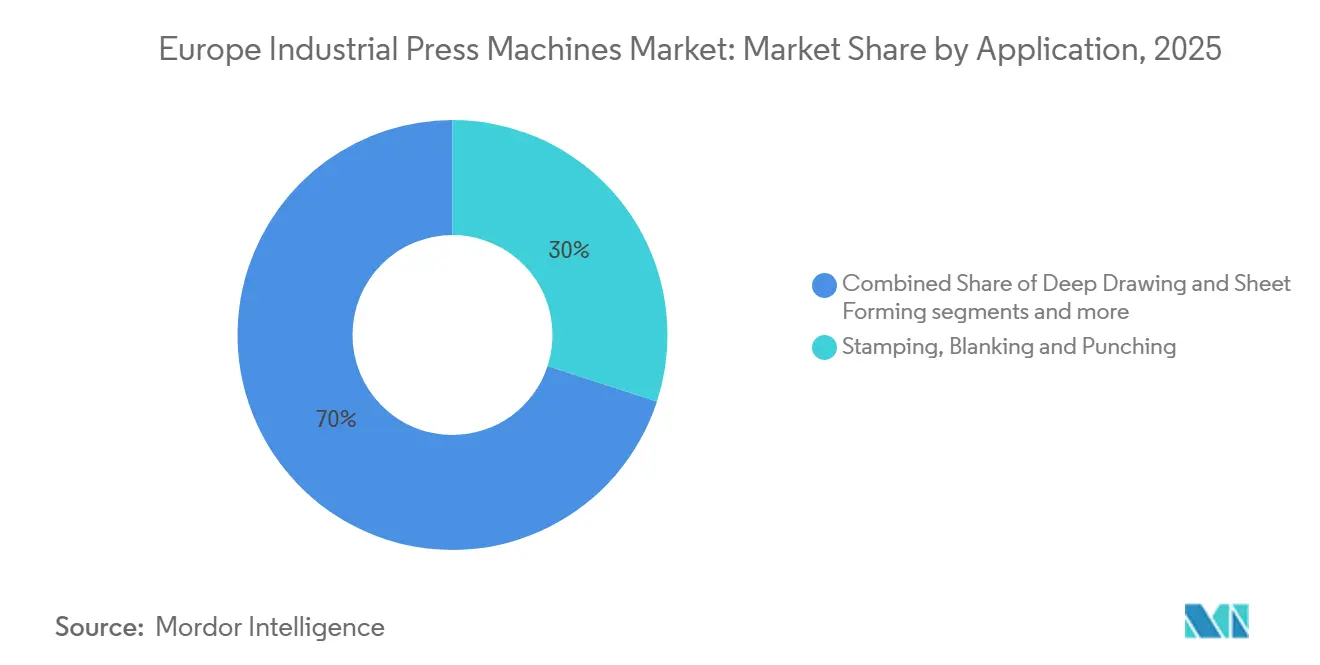
Stanzen, Schneiden und Lochen hielten im Jahr 2025 einen Anteil von 30 % an der Marktgröße des europäischen Marktes für industrielle Pressenmaschinen, unterstützt durch die Automobil-, Haushaltsgeräte- und Elektrogehäuseproduktion. Montage, Einpressen und Fügen sollen bis 2031 mit einer CAGR von 7,7 % wachsen. Die Nachfrage verlagert sich zunehmend hin zu flexiblen Maschinen, die kürzere Produktionsläufe, mehrere Materialien und häufige Werkzeugwechsel bewältigen können, insbesondere bei Tier-1- und Tier-2-Automobilzulieferern. Die EV-Produktion erfordert das Pressen von Stromschienen, die Zell-zu-Modul-Montage, strukturelles Kleben unter Presslast und die Präzisionsbefestigungsinstallation. TRUMPF präsentierte im September 2026 die TruPunch 5000 mit Kamerasortierung und direkter Konnektivität zu einer automatisierten Biegezelle. Die Integration von Pressen mit Roboterbeladung, Sichtinspektion, automatisierter Werkzeughandhabung und Produktionsüberwachungssoftware wird zunehmend relevanter, da Hersteller einen höheren Durchsatz mit weniger manuellen Eingriffen anstreben.
Elektrische Ausrüstung und der Bau von Rechenzentren können die schwächere Automobilnachfrage nach Stanzkapazität teilweise ausgleichen. Die Expansion von Stromverteilungsanlagen, Schaltanlagen, Kühlsystemen und Elektroschränken schafft zusätzliche Anforderungen an Blechumform- und Stanzanlagen. Tiefziehen und Blechumformen bleiben für EV-Arbeiten wichtig, da Aluminium- und hochfeste Stahlplatinen eine kontrollierte Niederhalterforce erfordern. Schmiedepressen bedienen schwere Fahrzeuge, Luft- und Raumfahrtbefestiger und Antriebsstrangkomponenten. Kompressionsformen und Pulververdichtung bedienen Medizin- und Elektronikhersteller, bei denen Präzisionsanforderungen eine stärkere Preisgestaltung unterstützen können. Medizinproduktvorschriften erfordern stärkere Nachweise, Rückverfolgbarkeit und Qualitätskontrollen für Hochrisikoerzeugnisse. Diese Anforderungen schaffen eine Nachfragebasis für genaue, überwachte Umformprozesse, wobei Hersteller zunehmend geschlossene Kraftüberwachung, Maßinspektion, Prozessrückverfolgbarkeit und automatisierte Qualitätsdokumentation neben der grundlegenden Pressenkapazität schätzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: Automobil hält das Volumen, während Medizin schneller wächst
Automobil und Transport entfielen im Jahr 2025 auf 40,4 % des europäischen Marktes für industrielle Pressenmaschinen. Medizin und Präzisionsfertigung sollen bis 2031 mit einer CAGR von 8 % wachsen. Automobil bleibt zentral, da es Pressen für Karosseriepanele, Strukturteile und Fahrzeugsubsysteme einsetzt. Der Übergang zu Elektrofahrzeugen verändert auch die Geräteanforderungen, mit einem stärkeren Einsatz von Aluminium, hochfestem Stahl, Kupfer und anderen Leichtbaumaterialien, die eine engere Kraft- und Prozesssteuerung erfordern. Die Einkaufszyklen bleiben dem Tempo der Elektrofahrzeugeinführung und dem Importwettbewerb ausgesetzt.
Elektro- und Elektroniknutzer benötigen geformte Komponenten für Transformatoren, Schaltanlagen, Kabelanschlusshardware und Halbleiteranlagen. Der Europäische Chips-Akt unterstützt Bemühungen zur Erweiterung der Halbleiterfähigkeiten, was die Nachfrage nach Präzisionsgehäusen und Leadframe-Verarbeitung steigern kann. Die Expansion von Rechenzentren und die Modernisierung des Stromnetzes schaffen eine weitere Nachfragequelle für Elektrogehäuse, Kühlkomponenten, Stromschienen und Stromverteilungsanlagen. Industriemaschinen, Haushaltsgeräte und Baumaschinen bieten eine stabilere Nachfragebasis. Energie- und Stromanlagen unterstützen die Pressennachfrage auch durch Turbinenkomponenten, Wärmetauscherplatten und Elektrolyseurgehäuse. Die Medizinfertigung unterstützt die Nachfrage nach kompakten, hochpräzisen Pressen, bei denen Wiederholbarkeit, Rückverfolgbarkeit und automatisierte Inspektion wichtig sind. Der europäische Markt für industrielle Pressenmaschinen ist weniger einem einzigen Endverbrauchszyklus ausgesetzt, wenn diese Anwendungen neben Automobilprogrammen expandieren. Dieses Gleichgewicht beseitigt das Automobilrisiko nicht, verbessert jedoch die Bandbreite der verfügbaren Nachfragequellen.
Geografische Analyse
Deutschland führte den europäischen Markt für industrielle Pressenmaschinen im Jahr 2025 mit einem Anteil von 27,5 %. Das Land verfügt über die tiefste Konzentration von Automobil-Pressenlinien und Pressenmaschinenherstellern in der Region. ANDRITZ Schuler, TRUMPF, SMS group und Siempelkamp geben Deutschland eine große inländische Lieferantenbasis. Hohe industrielle Stromkosten stärken den wirtschaftlichen Fall für Servo-Nachrüstungen und effizientere Steuerungen. Italien und Frankreich sind die nächsten großen nationalen Märkte, aber ihre Nachfragebedingungen unterscheiden sich. Italien profitiert von Präzisionswerkzeugclustern in der Lombardei und der Emilia-Romagna. Hersteller wie Mecolpress, Prima Industrie und Salvagnini unterstützen eine inländische Gerätebasis mit globaler Kundenreichweite. Frankreich hat relativ stabile Strompreise durch sein kernkraftdominiertes Stromsystem, aber Automobilüberkapazitäten können kurzfristige Pressenausgaben begrenzen. Das Vereinigte Königreich operiert in einem separaten Zertifizierungsumfeld und verfügt über Luft- und Raumfahrtlieferketten, die die Nachfrage nach Präzisionsumformpressen unterstützen.
Spanien profitiert von Fagor Arrasate und von erneuerbaren Kapazitäten, die die Energiekostenposition von Pressennutzern verbessern können. Russland bleibt unter Exportkontrollen von westlicher fortschrittlicher Pressentechnologie isoliert, was die adressierbare Exportmöglichkeit für europäische Lieferanten reduziert. Das übrige Europa soll bis 2031 mit einer CAGR von 5,6 % wachsen. Polen, die Tschechische Republik, Rumänien und Schweden erweitern ihre Fertigungskapazitäten, da sich Lieferketten diversifizieren. Mittel- und osteuropäische Standorte können Tier-1-Pressennutzer durch niedrigere Betriebskosten und erweiterte Serviceabdeckung anziehen.
Wettbewerbslandschaft
Der europäische Markt für industrielle Pressenmaschinen weist eine mittlere Marktkonzentration auf. Schuler Inc. verfügt über ein breites Sortiment an mechanischen, Servo- und Hydraulikpressensystemen. TRUMPF, AMADA, Bystronic und Fagor Arrasate konkurrieren in überlappenden Anwendungen und Gerätekategorien. Die HFA plus+-Entwicklung von Schuler Inc. veranschaulicht, wie Lieferanten servo-gesteuerte Hydraulikdesigns einsetzen, um die Effizienz beim Feinschneiden zu verbessern. Die Markteinführung von TRUMPF im September 2026 zeigt einen ähnlichen Fokus auf Automatisierung, kamerabasierte Sortierung und Maschine-zu-Maschine-Konnektivität.
Bystronic und Salvagnini differenzieren sich durch Produktionsmanagementsoftware und Schachtelungssoftware in Abkantpressen- und Biegesystemen. Diese Software kann Wechselkosten erzeugen, da sie Maschinendaten mit Produktionsplanung und Qualitätsprozessen verbindet. Die türkischen Lieferanten Durmazlar und Baykal konkurrieren preislich in kostensensiblen europäischen Anwendungen. Die Maschinenvorschriften von 2027 können ihren Zertifizierungsaufwand für vernetzte Geräte erhöhen. Größere Lieferanten können einen Vorteil erzielen, wenn sie vorintegrierte Steuerungen, Dokumentation, Inbetriebnahme und Kundendienst anbieten.
Mecolpress, LVD Company und Hare Press Limited konkurrieren im Servo- und Hydraulikgerätebereich unter 500 Tonnen mit flexiblen Konfigurationen und regionalem Service. Dieser Bereich mit niedrigerer Kapazität bleibt fragmentierter als der Markt für große integrierte Automobillinien. Alternde Bestände in Italien und Osteuropa schaffen Möglichkeiten für servo-hydraulische Nachrüstungen. Die Serviceabdeckung in Polen und der Tschechischen Republik wird zunehmend wichtiger, da sich Tier-1-Anlagen an diesen Standorten ausweiten. Software-native Planungsanbieter können auch Wechselkosten erhöhen, indem sie Pressenzellenpläne mit Unternehmens- und Qualitätssystemen verknüpfen.
Branchenführer im europäischen Markt für industrielle Pressenmaschinen
Schuler Inc.
AIDA Engineering, Ltd.
SMS group GmbH
Fagor Arrasate S. Coop.
Siempelkamp Maschinen- und Anlagenbau GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: TRUMPF präsentierte die neue Generation TruPunch 5000 auf der EuroBLECH in Hannover mit einer Presskraft von 22 Tonnen, bis zu 1.600 Hüben pro Minute, KI-gestützter Kamerasortierung und direkter Integration mit der TruBend Center 7030-Biegezelle über die SheetMaster-Automatisierungsplattform. Das System richtet sich an Hersteller von Schaltschränken und Rechenzentrumskomponenten im schnell wachsenden Elektronik-Endverbrauchssegment.
- Juli 2026: Schuler Inc. gab den Abbau von rund 500 weiteren Arbeitsplätzen in seiner Schuler-Sparte in Deutschland bekannt und begründete die Entscheidung mit strukturell schwacher Nachfrage im Automobilsektor. Der Schritt folgte einer umfassenderen Restrukturierung, die die Konzernbelegschaft in den vorangegangenen 5 Jahren bereits um mehr als 2.000 reduziert hatte, was den direkten Einfluss der Automobilüberkapazität auf Europas führenden Pressen-OEM unterstreicht.
- Januar 2026: Schuler Inc. brachte gemeinsam mit Feintool die HFA plus+-Feinschneidpressenserie auf den Markt, die Presskräfte von 3.200 bis 15.500 kN bei bis zu 85 Hüben pro Minute abdeckt. Der neue servo-gesteuerte Hydraulikpumpenantrieb liefert eine zweistellige prozentuale Verbesserung der Energieeffizienz gegenüber konventionellen hydraulischen Systemen mit fester Drehzahl. Zwei 8.800-kN-Pilotsysteme wurden für den US-Markt am Hauptsitz in Göppingen, Deutschland, gebaut.


Berichtsumfang des europäischen Marktes für industrielle Pressenmaschinen
Der europäische Markt für industrielle Pressenmaschinen ist segmentiert nach Antriebstechnologie (Hydraulikpressen, Pneumatikpressen und weitere), nach Presskraft (bis zu 100 Tonnen, 101–500 Tonnen und weitere), nach Anwendung (Schmieden, Pulververdichtung und weitere), nach Endverbrauchsbranche (Luft- und Raumfahrt sowie Verteidigung, Elektro und Elektronik und weitere) sowie nach Geografie (Deutschland, Italien, Frankreich und weitere). Die Marktprognosen werden in Wert (USD) angegeben.
| Konventionelle mechanische Pressen |
| Servo-mechanische Pressen |
| Hydraulikpressen |
| Pneumatikpressen |
| Andere und Hybridpressen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen, Schneiden und Lochen |
| Tiefziehen und Blechumformen |
| Schmieden |
| Richten und allgemeines Umformen |
| Kompressionsformen |
| Pulververdichtung |
| Montage, Einpressen und Fügen |
| Sonstige Pressenanwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und -anlagen |
| Elektro und Elektronik |
| Haushaltsgeräte und Konsumgüter |
| Bau und Schwermaschinenbau |
| Energie- und Stromanlagen |
| Metallerzeugnisse und allgemeine Fertigung |
| Medizin und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Deutschland |
| Italien |
| Frankreich |
| Vereinigtes Königreich |
| Spanien |
| Russland |
| Übriges Europa |
| Nach Antriebs-/Aktuierungstechnologie | Konventionelle mechanische Pressen |
| Servo-mechanische Pressen | |
| Hydraulikpressen | |
| Pneumatikpressen | |
| Andere und Hybridpressen | |
| Nach Presskraft/Kapazität | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung/Prozess | Stanzen, Schneiden und Lochen |
| Tiefziehen und Blechumformen | |
| Schmieden | |
| Richten und allgemeines Umformen | |
| Kompressionsformen | |
| Pulververdichtung | |
| Montage, Einpressen und Fügen | |
| Sonstige Pressenanwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinen und -anlagen | |
| Elektro und Elektronik | |
| Haushaltsgeräte und Konsumgüter | |
| Bau und Schwermaschinenbau | |
| Energie- und Stromanlagen | |
| Metallerzeugnisse und allgemeine Fertigung | |
| Medizin und Präzisionsfertigung | |
| Sonstige Endverbrauchsbranchen | |
| Nach Geografie | Deutschland |
| Italien | |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Russland | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Marktprognose für europäische industrielle Pressenmaschinen bis 2031?
Der Markt soll bis 2031 einen Wert von 5,28 Milliarden USD erreichen und von 2026 an mit einer CAGR von 4,3 % wachsen. Die Prognose spiegelt die Nachfrage nach programmierbaren, energieeffizienten Umformsystemen, integrierten Produktionszellen und spezialisierten modernen Fertigungsanlagen wider.
Welche Pressentechnologie wächst in Europa am schnellsten?
Andere und hybride Antriebstechnologien sollen bis 2031 mit einer CAGR von 7 % wachsen. Nutzer wählen diese Systeme für programmierbare Bewegungssteuerung, Effizienzverbesserungen und Kompatibilität mit Fahrzeugteilen aus Mischwerkstoffen.
Welche Endverbrauchsanwendung treibt die größte Geräteanfrage an?
Automobil und Transport hielten im Jahr 2025 einen Anteil von 40,4 % der Nachfrage. Medizin und Präzisionsfertigung weisen mit einer CAGR von 8 % das höchste prognostizierte Wachstum auf, unterstützt durch engere Toleranz- und Rückverfolgbarkeitsanforderungen.
Warum gewinnen Servopressen in Europa an Akzeptanz?
Servo-Systeme unterstützen kontrollierte Bewegung, niedrigeren Energiebedarf und Mischmodellproduktion für EV- und konventionelle Fahrzeugprogramme. Sie können auch den Anschlussleistungs- und Kühlungsbedarf älterer Hydraulikanlagen reduzieren.
Welche europäischen Länder bieten Lieferanten die stärksten Chancen?
Deutschland ist der größte nationale Markt aufgrund seiner Automobil- und Anlagenfertigungsbasis. Polen, die Tschechische Republik, Rumänien und Schweden unterstützen das Wachstum im übrigen Europa, da Fertigungskapazitäten und Servicenetzwerke expandieren.
Wie beeinflussen EU-Vorschriften Pressenkaufentscheidungen?
Maschinen-, Cybersicherheits-, Energieeffizienz- und Rückverfolgbarkeitsanforderungen erhöhen den Wert integrierter Steuerungen und vorzertifizierter Gerätepakete. Diese Anforderungen können auch Design-, Validierungs- und Konformitätsarbeiten vor der Inbetriebnahme hinzufügen.
Seite zuletzt aktualisiert am:



