
産業用プレス機械市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 19.63 十億米ドル |
| 市場規模 (2031) | 25.89 十億米ドル |
| 成長率 (2026 - 2031) | 5.69 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
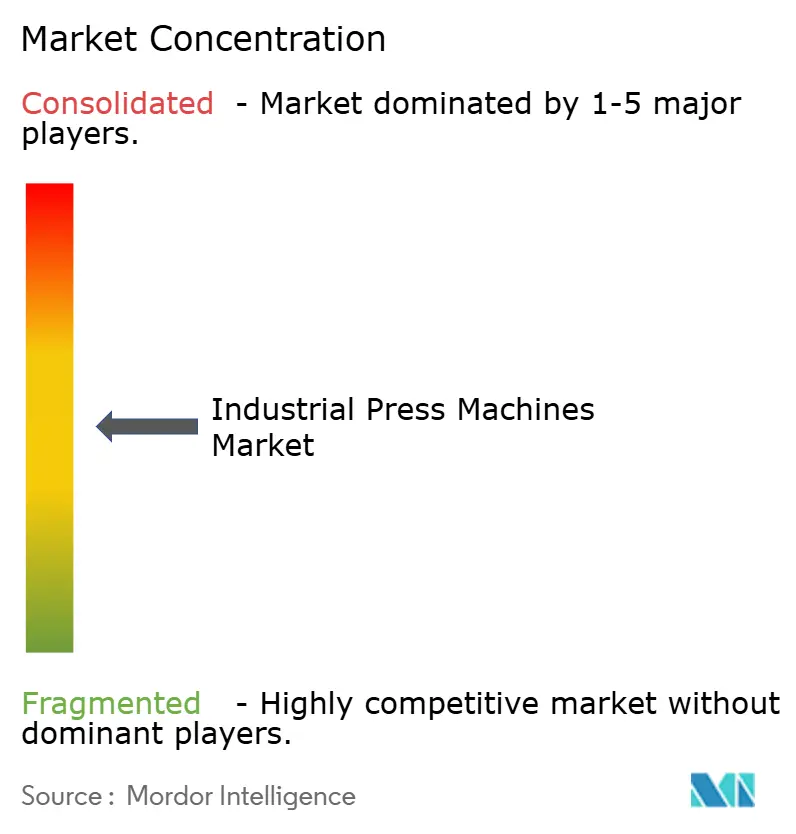
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用プレス機械市場分析
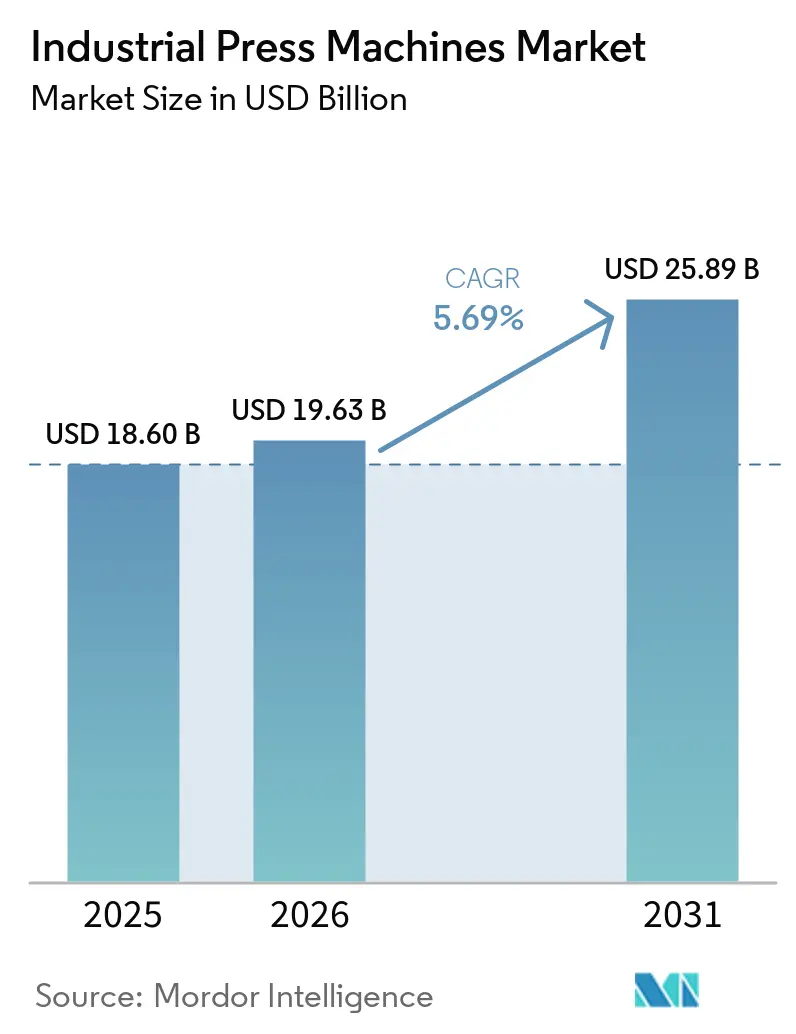
産業用プレス機械市場規模は2025年に18.60 ビリオン 米ドルと評価され、2026年の19.63 ビリオン 米ドルから2031年には25.89 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.69%です。
産業用プレス機械市場は、電気自動車の生産、工場自動化、および軽量で精密に成形された部品への需要によって支えられています。バッテリーエンクロージャー、モーターハウジング、マルチマテリアル部品はより制御された成形プロセスを必要とするため、自動車のリツーリングが設備仕様を変化させています。メーカーはまた、新規機械受注への依存を減らすために、サービス、制御アップグレード、および監視システムを活用しています。ニアショアリングおよびローカルコンテンツ政策が中国以外でのプレス投資を促進している一方、中国は電気自動車生産の中心であり続けています。したがって、産業用プレス機械市場は、先進システム、レトロフィットプログラム、および統合プレスラインに機会がありますが、大規模な資本要件と長い交換サイクルが引き続き中小メーカーによる購入を制限しています。[1]国際エネルギー機関、「製造と貿易」、Global EV Outlook 2026、2026年発行、iea.org
レポートの主要ポイント
- 駆動技術別では、従来型機械式プレスが2025年の産業用プレス機械市場シェアの34%を占め、サーボ機械式プレスは2031年までに9.5%のCAGRで成長すると予測されています。
- プレス能力別では、101~500トンカテゴリーが2025年の産業用プレス機械市場規模の34%を占め、2,000トン超のプレスは2031年までに6.8%のCAGRで拡大すると予測されています。
- 用途別では、スタンピング・ブランキング・パンチングが2025年の産業用プレス機械市場シェアの30%を占め、組立・プレスフィッティング・接合は2031年までに7.2%のCAGRを記録すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年の産業用プレス機械市場規模の38%を占め、医療・精密製造は2031年までに8.0%のCAGRで成長すると予測されています。
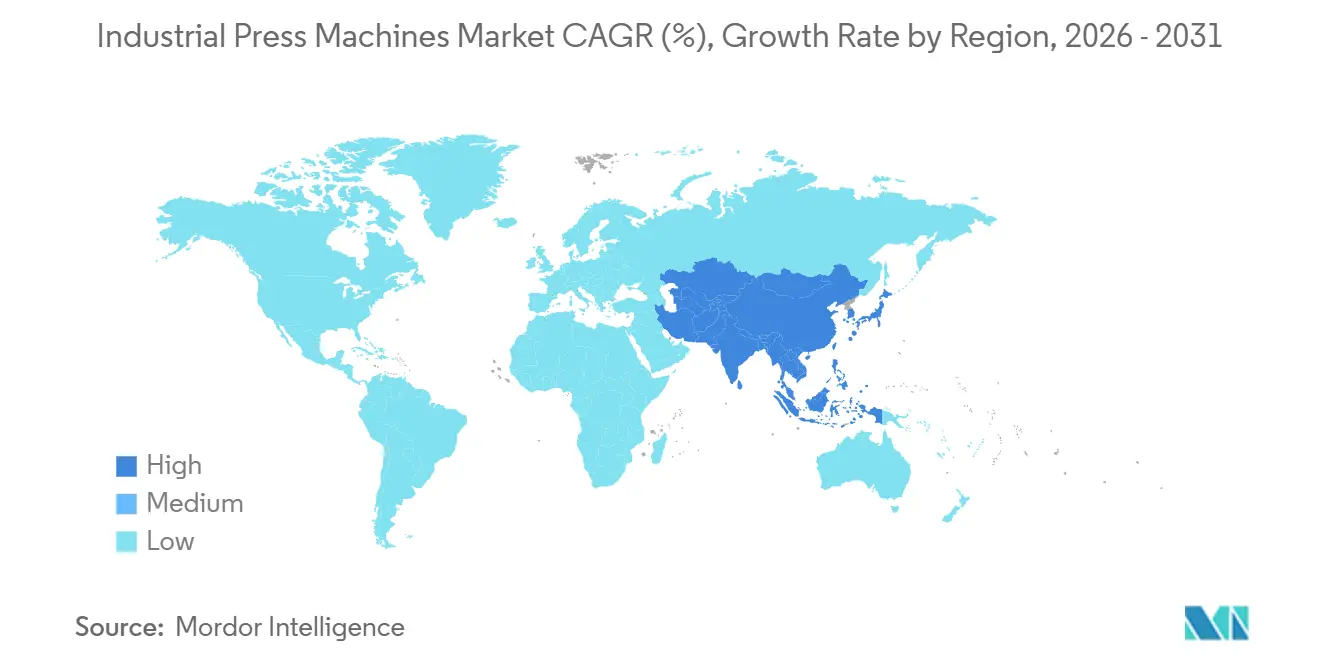
- 地域別では、アジア太平洋が2025年の世界収益の46%を占め、2031年までに最も高い地域CAGRである6.4%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の産業用プレス機械市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自動車の電動化と 軽量部品 | +2.0% | 中国、ドイツ、米国、インド、韓国に 中核的影響を持つグローバル | 中期(2~4年) |
| 自動化されたスタンピングおよび成形 ライン | +1.5% | 米国、日本、ドイツ、韓国で 先進的な採用が進むグローバル | 中期(2~4年) |
| 老朽化したプレス設備基盤の近代化 | +1.0% | 北米および欧州、アジア太平洋および 南米での選択的な恩恵 | 長期(4年以上) |
| 電子・電気および 精密部品 | +0.8% | 中国、日本、韓国、 ベトナム、インド、中東・アフリカ | 短期(2年以下) |
| 新興市場における 製造能力 | +0.6% | インド、ASEAN、メキシコ、ブラジル、 トルコ | 中期(2~4年) |
| エネルギー効率の高いサーボおよび 先進プレス | +0.5% | 欧州および東アジアでより速い採用が 進むグローバル | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
自動車の電動化と軽量部品製造
電気自動車の生産は産業用プレス機械市場にリツーリングサイクルをもたらしています。世界の電気自動車生産台数は2024年に1,730万台に達し、中国は1,240万台、すなわち世界生産の70%超を生産しました。バッテリー電気自動車はバッテリー統合のために15~20個のスタンピング部品を必要とするのに対し、従来型車両では8~12個の部品です。アルミニウム、高度高張力鋼、マルチマテリアルアセンブリも、機械式プレスが一貫して提供できないプログラムされたラム動作を必要とします。この要件により、調達はサーボ設備および専用トランスファーシステムへと移行しています。Meleghy Automotiveは2025年1月、1,000万ユーロ(1,176万米ドル)を投資した後、フォルクスワーゲンID.3を含むEVプラットフォーム部品向けに2,000トンのツインサーボトランスファープレスを導入しました。
自動化されたスタンピングおよび成形ラインの成長
自動化されたハンドリング、金型監視、および制御アップグレードが既存のプレスショップの経済性を改善しています。自動化投資がオペレーターに古く柔軟性の低い生産ラインの見直しを促す場合、産業用プレス機械市場は恩恵を受けます。ANDRITZ Schulerは2025年中にブラジルのMetalúrgica Nakayone社の1,600トントランスファープレスにMetris Smart Monitoringを設置しました。このシステムはプレス力、振動、温度に関する継続的なデータを提供し、自動車スタンピングにおけるリアルタイムの金型保護をより実用的にしています。フレキシブルラインはまた、より速い金型交換と幅広い部品ミックスに対応できるため、より短いモデルサイクルをサポートします。これらの運用ニーズは、モデル移行中のスループットを保護するタンデムおよびトランスファー構成を支持します。
老朽化したプレス設備基盤の交換と近代化
北米および欧州の老朽化した設備は、産業用プレス機械市場に継続的な交換・近代化の機会をもたらしています。プレス構造が現在の生産に適している場合、オペレーターは制御およびサーボ油圧レトロフィットを選択することがあります。日本のプレスシステム受注額は最新の会計年度調査で1,309億円(8億3,800万米ドル)に達し、小型、超大型、油圧プレス周辺カテゴリーが増加を報告しました。[2]日本鍛圧機械工業会、「会計年度受注調査結果」、J-FMA、2026年4月発行、j-fma.or.jp このパターンは、成熟した製造基盤においても近代化が依然として重要であることを示しています。リビルド、安全アップグレード、および制御プログラムは、最初の機械販売をはるかに超えてOEM関係を延長することができます。その結果、サービスおよびアフターマーケット収益は、プレスの完全受注が変動する際に安定性を提供することができます。
電子・電気および精密部品製造
半導体、パワーエレクトロニクス、5Gデバイス、およびEVパワーモジュールは、正確な小トン数成形設備を必要とします。この需要は産業用プレス機械市場を自動車ボディパネル用途を超えて拡大させます。TOWAは2026年8月にINNOMS圧縮成形設備を商業的に発売する計画です。同社は、このシステムが半導体パッケージ1個あたりの量産コストを50%削減し、消費電力を50%削減し、消耗材料の使用量を25%削減することを目標としていると述べました。これらの要件は、信頼性の高い位置決め、クリーン製造との適合性、および文書化されたプロセス制御を備えたプレス設備への需要を支えます。医療部品メーカーも、品質要件の高まりに伴い、追跡可能な力および変位記録をより重視しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い資本および設置 コスト | -0.9% | インド、ASEAN、南米の中小企業に 最も深刻なグローバル | 長期(4年以上) |
| 長い設備交換サイクル | -0.5% | 北米および欧州 | 長期(4年以上) |
| 高い工具・金型コスト | -0.3% | 特にモデル切り替え時の グローバル | 中期(2~4年) |
| 工具・金型および制御 人材不足 | -0.2% | 北米および欧州、インドおよびASEANでの 新興制約 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
高い資本および設置コスト
500トン超のプレスは、設備、基礎、電気インフラ、および試運転に多大な支出を必要とします。これらのコストは、特に新興経済圏の中小オペレーターにとって産業用プレス機械市場へのアクセスを制限します。IEAが調査した産業施設の約40%が、エネルギーコスト上昇への最初の対応として設備交換ではなくエネルギー効率改善を挙げました。[3]国際エネルギー機関、「エネルギー効率の可能性を解き放つ」、Gaining an Edge、2025年発行、iea.org 産業エネルギー強度の改善は2019年以降年平均0.5%未満にとどまっており、設備再投資の広範な減速を反映しています。多くの場合、オペレーターは完全な交換を遅らせ、効率化措置または部分的なアップグレードを追求します。専用基礎の必要性と長期にわたる試運転は、機械購入価格を超えて総所有コストを引き上げます。
熟練した工具・金型および制御人材の不足
経験豊富な技術者の供給不足は、先進プレスシステムの設置、保守、および生産変更を遅らせる可能性があります。米国の工具・金型製造者の雇用は2024年の55,200人から2034年には49,300人に減少すると予測されており、この職業は同期間に34,200件の補充求人を生み出すと見込まれています。[4]米国労働統計局、「機械工および工具・金型製造者」、職業展望ハンドブック、2025年発行、bls.gov 産業用プレス機械市場は、金型作業、CNCプログラミング、制御、および予知保全を理解する労働者を必要としていす。機械製造業は2025年に12,880人の工具・金型製造者を雇用しており、専門的な産業基盤に対して限られた人材プールを示しています。人材の制約はサービス対応時間を長引かせ、接続されたプレスラインの運用コストを増加させる可能性があります。したがって、設備サプライヤーはトレーニング、遠隔診断、およびより使いやすい制御インターフェースをより重視する可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動・作動技術別:新規投資においてサーボシステムの重要性が高まる
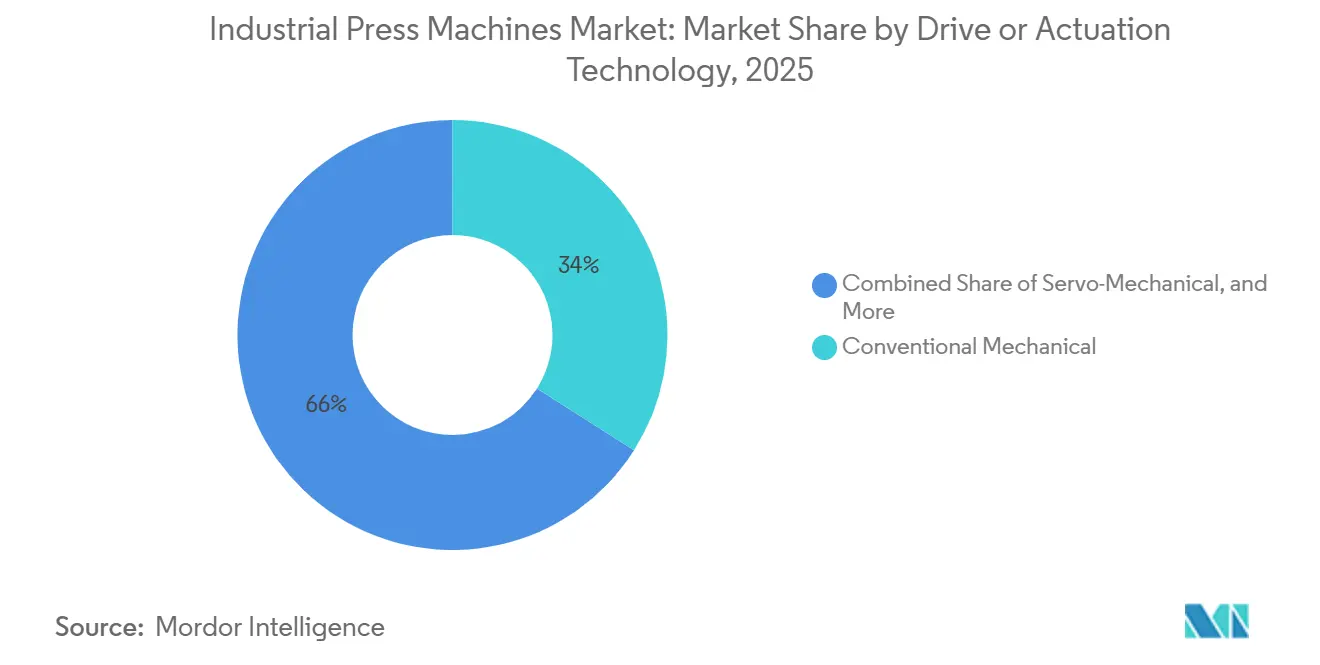
従来型機械式プレスは2025年の産業用プレス機械市場シェアの34%を占めました。その地位は、フライホイール駆動機械が確立されたスループットを提供する自動車ボディパネルスタンピングおよび一般加工における大規模な設備基盤を反映しています。油圧プレスは、ストローク全体にわたって制御された力を可能にするため、深絞り、鍛造、および複合材成形において引き続き重要です。空気圧プレスは低トン数・高サイクルの組立作業に使用され、ハイブリッドシステムは複合的な動作特性を必要とする特殊な形状に対応します。
サーボ機械式プレスは2031年までに9.5%のCAGRで成長すると予測されています。そのプログラム可能なRAM動作は、アルミニウムスタンピング、高張力鋼、およびバッテリーエンクロージャー生産に適しています。ANDRITZ Schulerは2026年1月に、サーボ制御油圧ポンプドライブと毎分最大85ストロークの速度を備えたHFA plus+精密打ち抜きシリーズを発表しました。同社はドライブがエネルギー効率を二桁台のパーセンテージで改善すると述べました。IEAは可変速ドライブを産業用モーターシステム効率の主要ツールとして特定しており、エネルギー性能とプロセス柔軟性の両方が重要な場合にサーボシステムの採用根拠を強化しています。この組み合わせは産業用プレス機械産業内の技術ミックスを変化させています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


プレス力・能力別:大型プレスが新たな成形プログラムを支援
101~500トンカテゴリーは2025年の産業用プレス機械市場規模の34%を占めました。自動車ボディパネル、家電構造体、および電気エンクロージャーがこの範囲の需要を支えています。100トン以下のプレスは電子機器、医療機器、および精密部品に引き続き関連しています。501~1,000トン範囲は自動車構造部品に使用され、1,001~2,000トン機械はトランスファーおよび鍛造プリフォーム作業をサポートします。各能力帯は異なる交換サイクルと投資閾値に従っており、産業用プレス機械市場に大量生産および特殊製造へのエクスポージャーを与えています。
2,000トン超のプレスは2031年までに6.8%のCAGRで成長すると予測されています。需要は大型構造成形、EVギガキャスティングプログラム、および防衛・エネルギー分野の重鍛造契約に関連しています。ANDRITZ Schulerの6,500トンGLK 6500鍛造プレスは2025年7月にブラジルのMaxiforjaで生産を開始しました。その運動エネギー回収システムは、同等の従来型鍛造プレスと比較して電力需要を最大40%削減します。大型プレスは購入サイクルが長いですが、そのエネルギー、規模、および国内製造における役割は戦略的な資本プロジェクトとなり得ます。これらの要因は産業用プレス機械市場の特殊な成長経路を維持します。
用途・プロセス別:組立と接合がより速く拡大
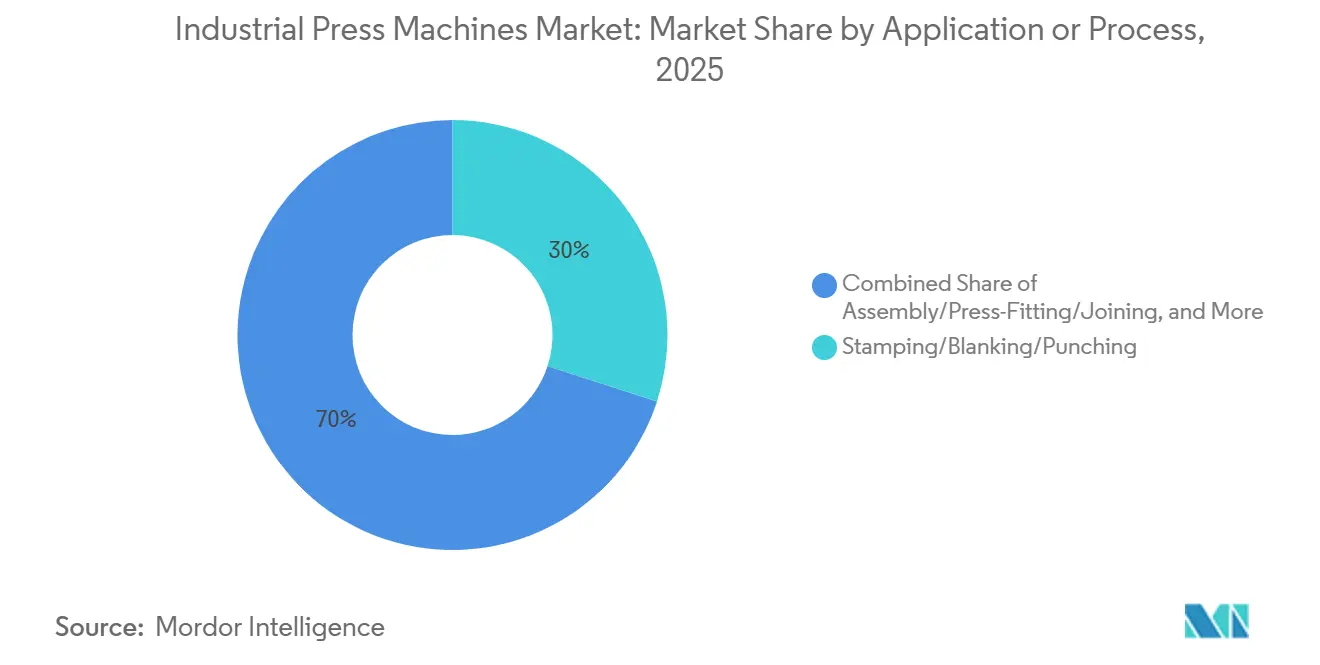
スタンピング・ブランキング・パンチングは2025年の用途収益の30%を占めました。これらのプロセスは、プログレッシブおよびトランスファー金型が高い部品量を処理する自動車ボディインホワイト生産の中心であり続けています。深絞りおよびシート成形はバッテリートレイおよび家電ハウジングに使用されます。鍛造はクランクシャフト、ナックル、および構造ビームをサポートします。圧縮成形、粉末圧縮、矯正、および一般成形は複合材、焼結金属、および管製品に使用されます。この確立されたプロセス範囲が産業用プレス機械市場の運用基盤を提供します。
組立・プレスフィッティング・接合は2031年までに7.2%のCAGRで成長すると予測されています。EVモーターラミネーション、バッテリーセルプロセス、パワーモジュールのカプセル化、および電子機器の相互接続が制御された接合作業への需要を高めています。TOWAの2026年8月に計画されているINNOMSの発売は、半導体パッケージングコストの低減とエネルギーおよび材料使用量の削減を目標としています。精密用途のメーカーもより明確なプロセス文書化と再現可能な力制御を求めています。これらのニーズは統合された成形・接合システムの価値を高めます。また、産業用プレス機械市場を従来の金属スタンピングを超えて拡大させます。
最終用途産業別:医療・精密製造が最も速く成長
自動車・輸送は2025年の最終用途収益の38%を占めました。各車両プログラムが幅広い成形部品と専用生産設備を必要とするため、このセクターは最大の顧客グループであり続けています。従来のボディパネル需要は、アルミニウム集約型EVプラットフォーム向けのサーボおよびトランスファーラインによってますます補完されています。航空宇宙・防衛は機体および着陸装置向けの大型鍛造・成形システムを必要とします。電気・電子、家電、産業機械、および金属製品は、幅広い顧客基盤にわたって中型機械式および油圧システムへの安定した需要を支えています。
医療・精密製造は2031年までに8.0%のCAGRで成長すると予測されています。このセグメントは精密に成形されたインプラント、外科器具、および診断ハウジングを必要とします。高齢化人口と慢性疾患の有病率が厳密に制御された生産へのこのニーズを支えています。エネルギー・電力設備もグリッドの近代化から恩恵を受け、建設・重機はインド、ASEAN、および中東のインフラ投資を追跡します。医療生産基準は検証済みで監査対応可能なプロセス記録の必要性を高めています。この要件は産業用プレス機械市場全体での設備アップグレードおよび専門サース需要を支えます。
地域分析
アジア太平洋は2025年の産業用プレス機械市場シェアの46%を占め、2031年までに6.4%のCAGRで成長すると予測されています。中国は2025年に世界の電気自動車生産の約70%を占め、バッテリーエンクロージャー、モーターハウジング、およびブスバースタンピングラインへの需要を支えています。AIDA Engineeringは2026年3月期の会計年度において総受注が11.4%成長したと報告しており、EV投資の軟化および米国の関税不確実性にもかかわらず、サービス収益とDallas Industriesの統合によって支えられました。インドはスタンピング基盤を拡大しており、Gestampは5工場に14のスタンピングライン(5つのホットスタンピングラインと設置中の2ラインを含む)を運営しています。韓国のディスプレイ、半導体、およびEVバッテリー生産は高速システムへの需要を維持し、タイ、ベトナム、インドネシアは移転した自動車・電子機器製造を引き続き吸収しています。
欧州と北米はアジア太平洋以外で最大の地域市場です。ドイツ、イタリア、フランスは自動車スタンピングと精密工学を通じて欧州の需要を支えています。EU機械規制2023/1230は2027年1月から機械指令に取って代わり、ガード、安全制御、および設備文書のアップグレードを促進します。Meleghy Automotiveの2025年1月の2,000トンツインサーボトランスファープレスの設置は、欧州サプライヤーによるEV関連支出を示しています。北米は老朽化した機械式プレス設備からの交換需要と、EV、HVAC、電子機器、および電気部品生産への新規投資を組み合わせています。このミックスは、異なる技術仕様を持つレトロフィット作業、サービス活動、および新規プレスライン設置を支えています。
南米、中東・アフリカ、およびアジア太平洋のその他の地域は規模は小さいものの成長している地理的グループです。ブラジルは自動車サプライヤー基盤のために引き続き重要であり、Metalúrgica Nakayone社はSUV構造部品向けに2025年に4台目の1,600トンANDRITZ Schulerトランスファープレスを発注しました。インドでは、STAUFF Indiaが2026年9月にベラガビに油圧部品施設を開設し、現地供給能力を追加しました。トルコは地域の自動車スタンピングおよびプレス製造センターとして発展しており、サウジアラビアの製造多様化はEV関連部品投資を引き付け始めています。

競合環境
産業用プレス機械市場は、高トン数および特殊システムにおいて適度に集約されています。長い設計サイクル、デジタル監視システム、およびグローバルサービスネットワークにより、このビジネス分野への参入は困難です。中トン数機械式セグメントはより分散しており、中国のサプライヤーがサーボ機能と接続制御を追加しながら価格競争力で強く競合しています。これは特に標準設備において、確立された日本および欧州のサプライヤーに圧力をかけています。確立された企業は、ライン統合、ライフサイクルサポート、専門的な用途知識、および独自の監視プラットフォームを通じて対応しています。
ANDRITZ社は2025年3月にSchullerをANDRITZ Schulerとして正式に改名し、SchullerをProduct Sub-Brandとして維持しながらブランド統合を完了しました。同社は成形設備とハンドリング、デジタル化、およびサービス機能を組み合わせています。そのMetrisビジュアル金型保護システムはAlzner Automotiveの3台のサーボプレスで使用され、ストローク後の異常を特定して機械を停止させました。AIDAはDallas Industriesを買収し、北米における自動化およびアフターマーケットのプレゼンスを拡大しました。この買収は、新規プレス需要の低迷にもかかわらず総受注成長を支えるのに役立ちました。ASEAN、インド、南米の中小メーカー向けモジュラーシステムに機会が残っています。レトロフィットおよび制御アップグレードは北米および欧州の老朽化した機械式設備に関連しています。プロセス検証ニーズが高いため、医療・精密製造向けターンキーラインは差別化のもう一つの分野を提供します。
産業用プレス機械産業のリーダー企業
ANDRITZ Schuler Group
AIDA Engineering, Ltd.
Komatsu Industries Corp.
AMADA PRESS SYSTEM CO., LTD.
Nidec Press & Automation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:STAUFF Indiaがカルナータカ州ベラガビのAEQUS経済特区に新生産施設を開設し、現地油圧部品供給能力を拡大しました。この投資はインドの発展するプレス機械部品エコシステムに生産インフラを追加します。
- 2026年1月:ANDRITZ Schulerが、サーボ制御油圧ポンプドライブを搭載し二桁台のエネルギー効率向上、3,200~15,500 kNのプレス力、毎分最大85ストロークを実現するHFA plus+精密打ち抜きプレスシリーズを発売しました。ANDRITZ Schulerは現在、ゼネラルコントラクターとしてプレスを直接供給し、Feintoolが工具専門知識を提供することで、自動車および産業顧客向けの精密打ち抜きオファリングを拡大しています。
- 2025年10月:AIDA Engineeringが、北米でのアフターマーケットおよび自動化事業を拡大するために、米国のプレス自動化・マテリアルハンドリング会社であるDallas Industriesを買収する契約を締結しました。Dallasの統合は、新規プレス受注の低迷にもかかわらず、2026年3月期の会計年度においてAIDAの前年比総受注成長率11.4%に貢献しました。
- 2025年5月:ANDRITZ SchullerがAlzner Automotiveにおけるそのメトリスビジュアル金型保護システムを紹介しました。3台のサーボプレスにわたるカメラベースの監視により、ストローク後の異常を自動的に検出して機械を停止させることで金型損傷事故が減少しました。この用途は、デジタル監視が別個の制御購入として扱われるのではなく、プレス設備およびサービスサポートとともにパッケージ化できることを示しています。


世界の産業用プレス機械市場レポートの範囲
| 従来型機械式プレス |
| サーボ機械式プレス |
| 油圧プレス |
| 空気圧プレス |
| その他およびハイブリッドプレス |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| スタンピング・ブランキング・パンチング |
| 深絞りおよびシート成形 |
| 鍛造 |
| 矯正および一般成形 |
| 圧縮成形 |
| 粉末圧縮 |
| 組立・プレスフィッティング・接合 |
| その他のプレス用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・設備 |
| 電気・電子 |
| 家電・耐久消費財 |
| 建設・重機 |
| エネルギー・電力設備 |
| 金属製品・一般製造 |
| 医療・精密製造 |
| その他の最終用途産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| イタリア | |
| フランス | |
| 英国 | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 駆動・作動技術別 | 従来型機械式プレス | |
| サーボ機械式プレス | ||
| 油圧プレス | ||
| 空気圧プレス | ||
| その他およびハイブリッドプレス | ||
| プレス力・能力別 | 100トン以下 | |
| 101~500トン | ||
| 501~1,000トン | ||
| 1,001~2,000トン | ||
| 2,000トン超 | ||
| 用途・プロセス別 | スタンピング・ブランキング・パンチング | |
| 深絞りおよびシート成形 | ||
| 鍛造 | ||
| 矯正および一般成形 | ||
| 圧縮成形 | ||
| 粉末圧縮 | ||
| 組立・プレスフィッティング・接合 | ||
| その他のプレス用途 | ||
| 最終用途産業別 | 自動車・輸送 | |
| 航空宇宙・防衛 | ||
| 産業機械・設備 | ||
| 電気・電子 | ||
| 家電・耐久消費財 | ||
| 建設・重機 | ||
| エネルギー・電力設備 | ||
| 金属製品・一般製造 | ||
| 医療・精密製造 | ||
| その他の最終用途産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| イタリア | ||
| フランス | ||
| 英国 | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までの産業用プレス機械の予測値は?
産業用プレス機械市場は2031年までに25.89 ビリオン 米ドルに達すると予測されており、2026年の19.63 ビリオン 米ドルと比較されます。この予測は2026年~2031年の5.69%のCAGRを意味し、設備、近代化、および接続された生産ラインへの需要を反映しています。
最も速く成長している駆動技術はどれですか?
サーボ機械式プレスは2031年までに9.5%のCAGRで成長すると予測されています。そのプログラムされたラム動作は、アルミニウム、高度高張力鋼、バッテリーエンクロージャー、および柔軟な成形条件を必要とするその他の用途をサポートします。
最も速く拡大しているプレス能力カテゴリーはどれですか?
2,000トン超のプレスは2031年までに6.8%のCAGRで拡大すると予測されています。需要は大型構造成形、EV関連プログラム、および防衛・エネルギー用途の重鍛造契約に関連しています。
産業用プレスで最も速く成長している用途はどれですか?
組立・プレスフィッティング・接合は2031年までに7.2%のCAGRで成長すると予測されています。EVパワートレイン統合、バッテリーセルプロセス、パワーモジュール、および精密電子機器はすべて制御された接合ステップを必要とします。
2031年までに最も速く成長する最終用途セクターはどれですか?
医療・精密製造は2031年までに8.0%のCAGRで成長すると予測されています。メーカーは精密に成形されたインプラント、外科器具、および診断ハウジングを必要とし、追跡可能な生産記録がより重要になっています。
世界需要をリードしている地域はどこですか?
アジア太平洋は2025年収益の46%を占め、2031年までに6.4%のCAGRで成長すると予測されています。電気自動車生産における中国の中心的役割と、インドおよびASEAN全体での製造拡大が地域的地位を支えています。
最終更新日:



