
Marktgröße und Marktanteile für taiwanesische Industriepressen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.15 Milliarden US-Dollar |
| Marktgröße (2026) | 0.16 Milliarden US-Dollar |
| Marktgröße (2031) | 0.22 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.58 % |
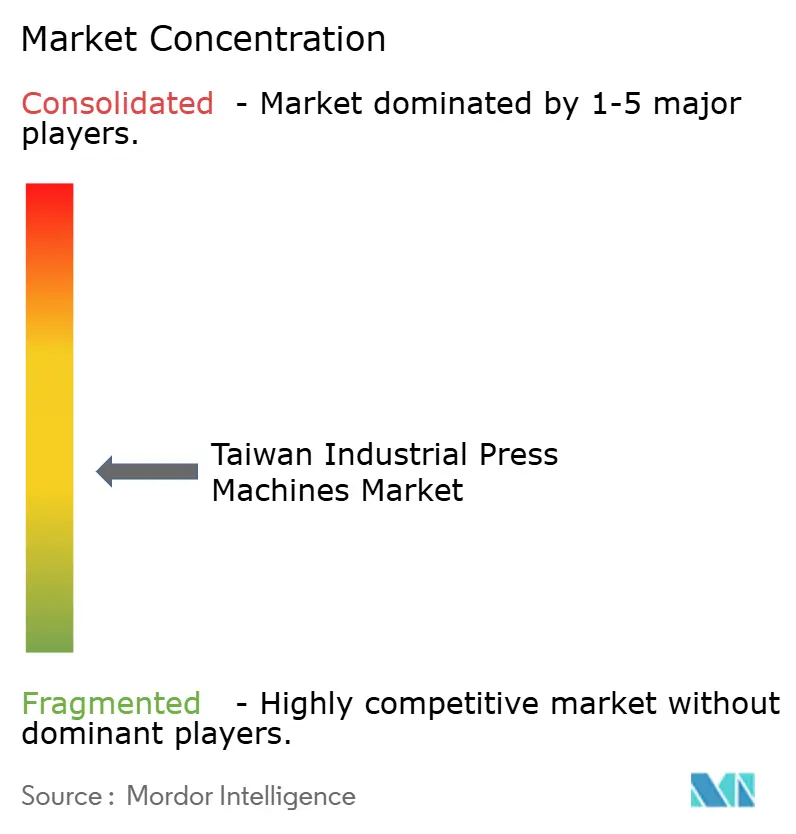
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für taiwanesische Industriepressen von Mordor Intelligence
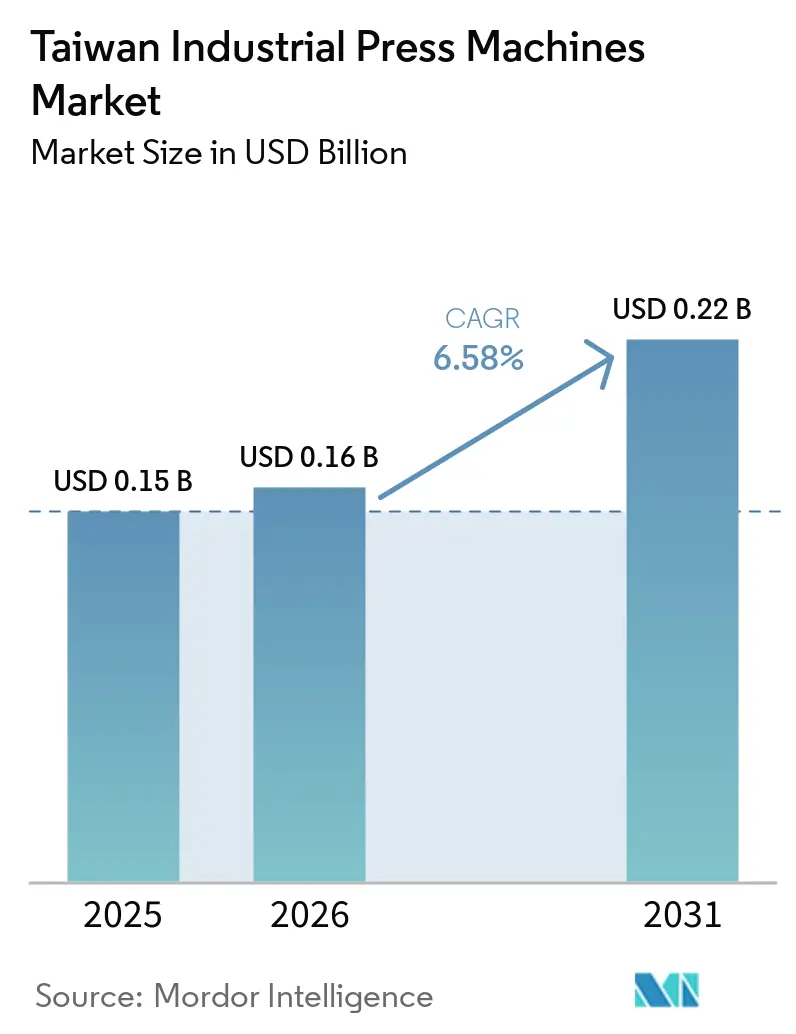
Die Marktgröße für taiwanesische Industriepressen wurde im Jahr 2025 auf 0,15 Milliarden USD geschätzt und soll von 0,16 Milliarden USD im Jahr 2026 auf 0,22 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,58 % während des Prognosezeitraums (2026–2031).
Kapazitätserweiterungen in der Halbleiterbranche, die Produktion von Elektrofahrzeugkomponenten und eine stärker automatisierte Fertigung weiten die Nachfrage nach Präzisionsumformungsanlagen im Markt für taiwanesische Industriepressen aus. Die Chance erstreckt sich über den direkten Fab-Bau hinaus, da Zulieferer Pressen für Steckverbinder, Leitungsrahmen, Substratrahmen, Kühlkörper, Batteriegehäuse und Motorlamellen benötigen. Anlagenlieferanten passen ihr Angebot auch an, da Käufer einen geringeren Energieverbrauch, mehr Prozessaufzeichnungen und einen zuverlässigen unbeaufsichtigten Betrieb anstreben. Exportbedingungen bleiben wichtig, da Zolländerungen, Wechselkursdruck und günstigere regionale Anlagen Kaufentscheidungen verzögern können. Medizinische und Präzisionsanwendungen haben eine kleinere Umsatzbasis, aber ihre Toleranz- und Rückverfolgbarkeitsanforderungen prägen die Produktfähigkeiten, die Lieferanten für den Markt für taiwanesische Industriepressen entwickeln.
Wichtigste Erkenntnisse des Berichts
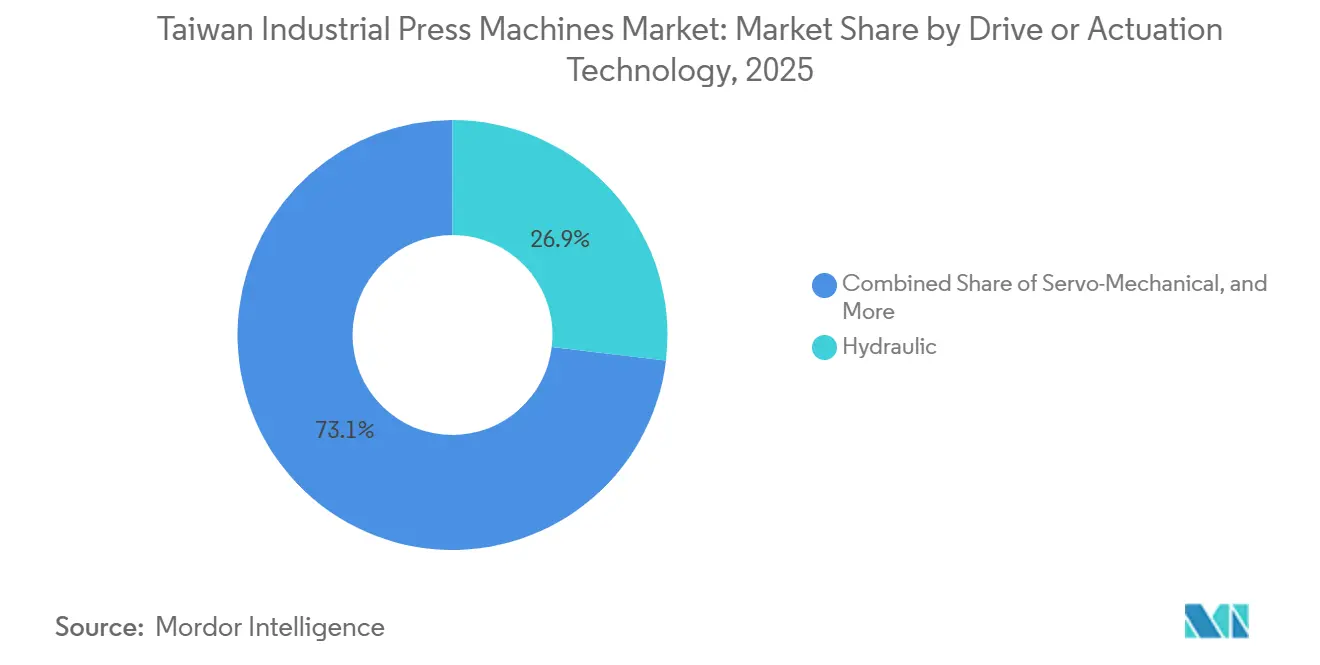
- Nach Antriebstechnologie hielten Hydraulikpressen im Jahr 2025 einen Marktanteil von 26,9 % im Markt für taiwanesische Industriepressen, während servo-mechanische Pressen bis 2031 mit einer CAGR von 9,1 % wachsen sollen.
- Nach Presskraftkapazität entfiel auf den Bereich 101 bis 500 Tonnen im Jahr 2025 ein Umsatzanteil von 40,6 %, während der Bereich über 2.000 Tonnen bis 2031 mit einer CAGR von 7,4 % wachsen soll.
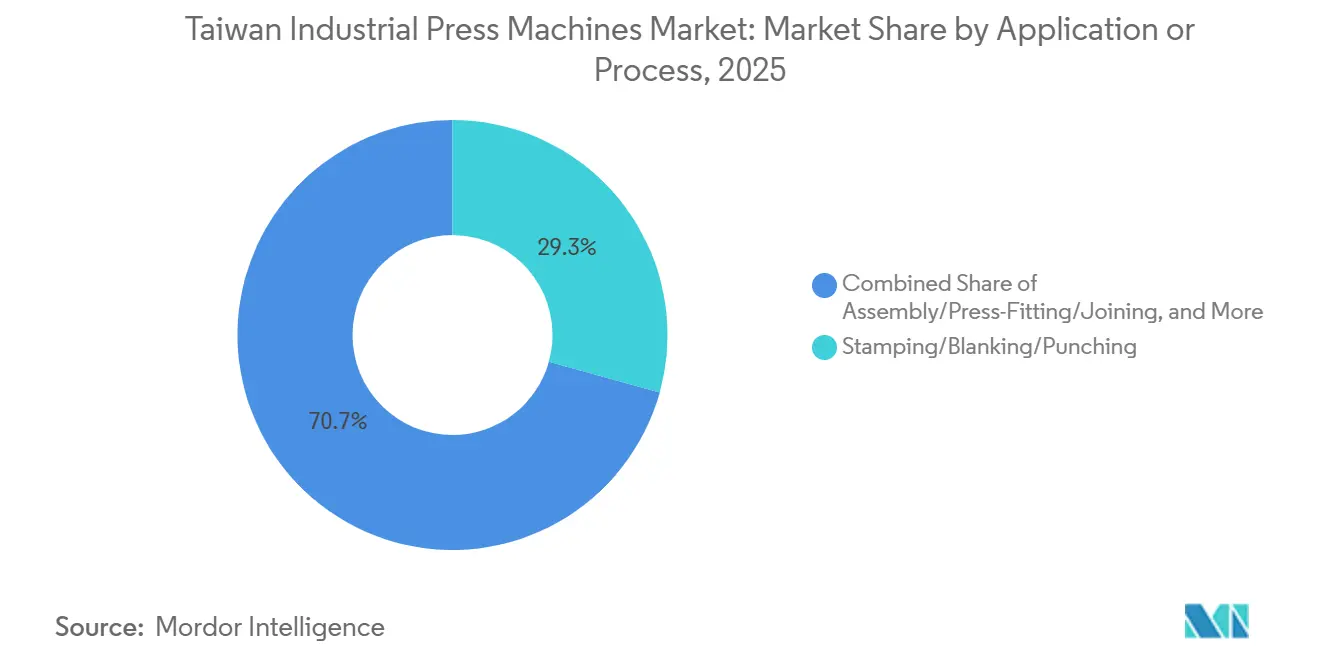
- Nach Anwendung entfielen auf Stanzen, Ausschneiden und Lochen im Jahr 2025 29,3 % der Marktgröße für taiwanesische Industriepressen, während Montage, Einpressen und Fügen bis 2031 mit einer CAGR von 7,2 % wachsen sollen.
- Nach Endverbrauchsbranche entfiel auf Automobil und Transport im Jahr 2025 ein Umsatzanteil von 25,3 %, während Medizin und Präzisionsfertigung bis 2031 mit einer CAGR von 8,1 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für taiwanesische Industriepressen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Halbleiter-, Steckverbinder- und Präzisionselektronik-Expansion | +1.5% | Wissenschaftsparks und Fab-Cluster in Hsinchu, Longtan, Chiayi und Kaohsiung | Kurzfristig (≤ 2 Jahre) |
| Leichtbau von Elektrofahrzeugen und Umformung von Batteriekomponenten | +1.2% | Taoyuan, Changhua und Kaohsiung | Mittelfristig (2–4 Jahre) |
| Automatisierungseinführung angesichts von Arbeitskräftemangel in der Fertigung | +1.0% | Taiwanweit, insbesondere in den Fertigungskorridoren Taichung, Changhua und Yunlin | Kurzfristig (≤ 2 Jahre) |
| Intelligente Pressen für vorausschauende Wartung und Rückverfolgbarkeit | +0.8% | Taiwanweit, angeführt von exportorientierten Originalgeräteherstellern und Tier-1-Zulieferern | Mittelfristig (2–4 Jahre) |
| Einführung energieeffizienter Servo- und elektrohydraulischer Systeme | +0.7% | Taiwanweit, insbesondere in Hochvolumen-Stanzcluster in Taichung und Changhua | Mittelfristig (2–4 Jahre) |
| Exportgetriebene Luft- und Raumfahrt- und Hochpräzisions-Aufrüstung | +0.5% | Taichung, Kaohsiung und Chiayi | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätserweiterung in der Halbleiter-, Steckverbinder- und Präzisionselektronikbranche
Taiwans Halbleiterausbau schafft einen dauerhaften Bedarf an Präzisionspressen in der gesamten Zulieferbasis. TSMC erklärte auf der SEMICON Taiwan 2026, dass seine Schätzung für die Gerätebeschaffung das 1,9-fache des Ende 2025 festgelegten Niveaus erreicht hat, nach 2 Aufwärtskorrekturen im Jahr 2026. TSMC baut im Jahr 2026 13 Anlagen in Taiwan, während sein umfassenderes Programm 25 Wafer-Fertigungs- und Advanced-Packaging-Anlagen umfasst. Das Chiayi Science Park Phase-II-Projekt fügte 3 Advanced-Packaging-Anlagen hinzu, und Taiwan begann im September 2026 mit dem Bau eines Packaging-Industrieparks in Kaohsiung. ASE Technology Holding kündigte 2026 15 neue Standorte mit einem budgetierten Investitionsaufwand von 8,5 Milliarden USD an. Diese Entwicklungen unterstützen Komponentenlieferanten, die Pressen für Leitungsrahmen, Steckverbinder, Substratrahmen und Kühlkörper benötigen, und weiten die Nachfrage im Markt für taiwanesische Industriepressen über den anfänglichen Fab-Bau hinaus aus.
Anforderungen an Leichtbau von Elektrofahrzeugen und Umformung von Batteriekomponenten
Taiwans Batterieproduktionsbasis erweiterte im Jahr 2025 den Bedarf an kontrollierten Umformungsanlagen. Formosa Smart Energy begann die Massenproduktion in seiner Anlage im Changbin Industrial Park, die über eine installierte Kapazität von 2,1 GWh verfügt. Das Unternehmen kündigte auch eine Investition der zweiten Phase von über 40 Milliarden TWD (1,3 Milliarden USD) für Batteriegehäusewerke, Metallverarbeitungsanlagen und Modulfabriken an. Batteriegehäuse, Motorlamellen und metallische Bipolarplatten erfordern eine konsistente Maßkontrolle und Oberflächengüte bei Produktionsvolumen. SEYI demonstrierte auf der MF-Tokyo 2025 eine hochsteife Festrahmen-Servopresse, die Strömungskanaltoleranzen unter 10 Mikron auf einer ultradünnen Platte einhielt. Diese Anforderungen und neue Batterie-Integratoren als Käufer bewegen den Markt für taiwanesische Industriepressen hin zu spezialisierten Umformsystemen.
Automatisierungseinführung angesichts von Arbeitskräftemangel in der Fertigung
Taiwans Arbeitskräftemangel veranlasst Hersteller, automatisierte Pressensysteme einzuführen. Der Nationale Entwicklungsrat prognostizierte, dass die erwerbsfähige Bevölkerung bis 2040 um 3 Millionen Menschen sinken wird. Taiwan hatte im Jahr 2025 mehr als 260.000 unbesetzte Stellen, wobei die Fertigung 32,4 % der offenen Stellen ausmachte. Der Halbleitersektor allein verzeichnete im Mai 2025 einen Mangel von 34.000 Arbeitskräften, während die Stellen für Betrieb und Wartung in weniger als 2 Jahren um 67 % zunahmen. Der Nationale Entwicklungsrat prognostizierte auch einen Bedarf von 19.000 zusätzlichen Fertigungsstellen pro Jahr bis 2030. Diese Einschränkungen unterstützen den Kauf von servogetriebenen Systemen mit integrierter Spulenzuführung und Überwachung für den Mehrschichtbetrieb im Markt für taiwanesische Industriepressen.[1]Nationaler Entwicklungsrat, "Offizielle Website", ndc.gov.tw
Intelligente Pressen für vorausschauende Wartung und Prozessrückverfolgbarkeit
Vernetzte Pressensysteme werden relevanter, da Käufer aus der Automobil-, Luft- und Raumfahrt- sowie Halbleiterbranche von Lieferanten detaillierte Prozessaufzeichnungen verlangen. Das Ministerium für Industrietechnologie und das ITRI setzten eine Edge-AI-Lösung für vorausschauende Wartung und Mehrfachsensorik auf Hochleistungs-Servopressen bei Chin Fong Machine ein. Das System erzielte eine Anomalieerkennung von über 95 %, hielt Stanzprofil-Formfehler unter 2 % und bewahrte die Umformgenauigkeit innerhalb von 10 Mikron. Die Arbeit unterstützte Chin Fongs Eintritt in die kommerzielle Luft- und Raumfahrt-Lieferkette von Bombardier und steigerte den Mehrwert der Hochleistungs-Servopresse um 20 %. Das Ministerium für Industrietechnologie investierte in den 4 Jahren vor 2026 fast 10 Milliarden TWD (319,1 Millionen USD) in die KI-Fertigungsforschung und erzielte 2025 einen pressenbezogenen Wert von über 2,4 Milliarden TWD (76,6 Millionen USD). Diese Ergebnisse zeigen, warum vernetzte Anlagen und Daten pro Hub zu kommerziellen Anforderungen im Markt für taiwanesische Industriepressen werden.[2]Industrial Technology Research Institute, "Offizielle Website", itri.org.tw
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und lange Amortisationszeit für integrierte Pressenlinien | -1.8% | Taiwanweit, mit größerer Belastung für kleine und mittlere Unternehmen in Taichung und Changhua | Mittelfristig (2–4 Jahre) |
| Exportzyklizität, Zollbelastung und günstigerer Wettbewerb | -1.5% | Exportorientierte Hersteller, die die Vereinigten Staaten, Europa und Südostasien beliefern | Kurzfristig (≤ 2 Jahre) |
| Mangel an Ingenieuren für Umformprozesse, Steuerungen und Service | -1.0% | Taiwanweit, insbesondere bei Spezial-Servopressen und Steuerungsarbeiten | Mittelfristig (2–4 Jahre) |
| Integrationsprobleme von Altanlagen mit MES-, IoT- und KI-Plattformen | -0.7% | Etablierte Fertigungskorridore mit veralteten Pressenanlagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und lange Amortisationszeit für integrierte Pressenlinien
Die Investitionskosten bleiben das größte Hindernis für schnellere Investitionen bei Taiwans kleinen und mittleren Herstellern. Eine vollständige servo-mechanische Linie kann den Pressenkörper, die Spulenzuführung, die Werkzeugwechselautomatisierung, die In-Line-Inspektion und die Fertigungsausführungskonnektivität umfassen. Diese Konfiguration kann die erwartete Amortisationszeit über den 24-36-Monats-Schwellenwert hinaus verlängern, der für diskretionäre Fertigungsinvestitionen verwendet wird. TAMI berichtete im August 2025, dass Zölle und die Aufwertung des Neuen Taiwan-Dollars den mit taiwanesischen Maschinen verbundenen Preisvorteil von 20–30 % verringert hatten. Kleinere Käufer finanzieren oft Robotik- und Materialhandhabungssysteme vor einer vollständigen Pressenlinien-Aufrüstung, was Investitionen um 12–24 Monate verzögern kann. Neue funktionale Sicherheits- und EMV-Prüfanforderungen ab dem 1. Januar 2027 werden Dokumentations- und Risikobewertungskosten hinzufügen, die kleinere Käufer stärker belasten.
Exportzyklizität, Zollbelastung und günstigerer regionaler Wettbewerb
Taiwanesische Pressenlieferanten sind auf Exportmärkte angewiesen, was Auftragsmuster anfällig für politische Änderungen macht. Ein gegenseitiger US-Zoll von 20 % im Jahr 2025 schuf eine Kostenbelastung von 10 Prozentpunkten über den Sätzen für japanische und südkoreanische Wettbewerber auf dem Höhepunkt der Auswirkungen. Ein bilaterales Abkommen im Januar 2026 senkte Taiwans effektiven Satz auf 15 % und stellte die Zollparität mit Japan und Südkorea wieder her. Im Juli 2026 setzte der nicht gestapelte Abschnitt-301-Zoll Taiwans effektiven Werkzeugmaschinensatz auf 10 %, verglichen mit 12,5 % für Japan und Südkorea. Der endgültige Rahmen bleibt offen, und ECFA-Änderungen erhöhten die Zölle auf 4 nach China exportierte Werkzeugmaschinenproduktekategorien auf 5 % bis 9,7 %. Diese Bedingungen können zusammen mit günstigeren chinesischen Anlagen in Südostasien Projektgenehmigungen im Markt für taiwanesische Industriepressen verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebs-/Betätigungstechnologie: Servo-Dynamik erodiert allmählich die hydraulische Führungsposition
Hydraulikpressen hielten 2025 einen Umsatzanteil von 26,9 % und waren damit die führende Antriebskategorie im Markt für taiwanesische Industriepressen. Ihre installierte Basis wird durch Tiefziehen, Schmieden, Pulververdichtung und Strukturumformung gestützt. Diese Anwendungen benötigen flexible Kraftsteuerung und hohe Tonnage bei wettbewerbsfähigen Anlagenkosten. Konventionelle mechanische Pressen behalten auch eine Rolle beim Hochgeschwindigkeitsausschneiden und bei Folgeverbundwerkzeugarbeiten. Pneumatische Pressen bedienen Montagetätigkeiten unter 100 Tonnen in der Elektronik- und Medizingeräteproduktion.
Servo-mechanische Pressen sollen bis 2031 mit einer CAGR von 9,1 % wachsen. Die Marktgröße für taiwanesische Industriepressen wird durch berichtete Energieeinsparungen von 30 % bis 50 % im Vergleich zu schwungradmechanischen Pressen gestützt. Programmierbare Hubprofile unterstützen auch Bipolarplattenkanäle, Steckverbinder und medizinische Komponenten. SEYI hat sein Servo-Portfolio vom Steckverbinderstanzen auf Elektrofahrzeug- und Wasserstoffbrennzellenanwendungen ausgeweitet. Andere Hybridsysteme bieten kleineren Käufern einen Einstieg mit geringerem Aufwand zur Verbesserung der Energieleistung.


Nach Presskraft/Kapazität: Mittlere Tonnage verankert den Markt, während Großformatpressen beschleunigen
Die Kategorie 101 bis 500 Tonnen hielt 2025 einen Umsatzanteil von 40,6 %. Dieser Bereich verankert die Marktgröße für taiwanesische Industriepressen, da er Automobilteile, Gehäuse, Steckverbindergehäuse und Haushaltsgerätekomponenten bedient. Taiwans große Basis kleiner und mittlerer Zulieferer hat Produktionsläufe und Platinengröße, die zu diesem Anlagenbereich passen. Pressen bis zu 100 Tonnen unterstützen miniaturisiertes Steckverbinderstanzen, medizinische Komponenten und Präzisionselektronik. Die Bereiche 501–1.000 Tonnen und 1.001–2.000 Tonnen bedienen Automobil- und Schwergerätezulieferketten.
Pressen über 2.000 Tonnen sollen bis 2031 mit einer CAGR von 7,4 % wachsen. Luft- und Raumfahrtpaneele, Tiefziehen von Batteriegehäusen und dickwandige Automobilrahmen erfordern hohe, gleichmäßige Spannlasten über größere Platinen. SEYI brachte im Juli 2026 die SNS2-660-LT für Standorte mit begrenzter Deckenhöhe auf den Markt. Ihr hybrides Zuganker- und Einheitsrahmendesign verfügt über konfigurierbare Hub- und Werkzeugeinbauhöhenspezifikationen. Die Branche der taiwanesischen Industriepressen adressiert eine breitere Palette von Fabrikbeschränkungen bei mittleren bis großen Tonnagengeräten.
Nach Anwendung/Prozess: Stanzen hält seinen Anteil, während Montageprozesse das schnellste Wachstum verzeichnen
Stanzen, Ausschneiden und Lochen machten 2025 29,3 % des Umsatzes aus. Das Segment führt, weil Taiwan eine breite Basis an Steckverbindern, Leitungsrahmen, Kühlkörpern und Gehäusefertigung hat. Diese Produkte unterstützen wiederkehrendes Volumen in Halbleiter-, Unterhaltungselektronik- und Automobil-Lieferketten. Tiefziehen und Blechumformung bedienen die Produktion von Haushaltsgeräten, Automobilen und Elektrofahrzeugbatteriegehäusen. Schmieden und Pulververdichtung bleiben Spezialanwendungen bei Luft- und Raumfahrtbefestigungselementen und pulvermetallurgischen Strukturteilen.
Montage, Einpressen und Fügen sollen bis 2031 mit einer CAGR von 7,2 % wachsen. Steckverbindereinsatz, Batteriemodul-Integration, Lagerpassung, Buchsenpassung und Sensorgehäusemontage unterstützen diese Nachfrage. Bei diesen Prozessen führt die Anlage kontrolliertes Fügen statt nur Materialverformung durch. ITRIs Pressenanwendung hielt Stanzprofil-Fehler unter 2 % und die Umformgenauigkeit innerhalb von 10 Mikron. Die Branche der taiwanesischen Industriepressen kann diese Funktionen nutzen, um höherwertige Unterbaugruppenarbeiten zu unterstützen.
Nach Endverbrauchsbranche: Automobil dominiert das Volumen; Medizin und Präzisionsfertigung übertreffen das Feld
Automobil und Transport waren mit 25,3 % des Umsatzes im Jahr 2025 die größten Endverbrauchssegmente. Die Nachfrage kam von Karosseriepaneelen, Strukturhalterungen und elektrischen Antriebsstrangkomponenten. Elektrik und Elektronik unterstützen die Hochgeschwindigkeitsproduktion von Leitungsrahmen, Steckverbindern und auf Leiterplatten montierten Hardwarekomponenten. Neue Halbleiterkapazitäten in Taiwans Wissenschaftsparks unterstützen diesen Anlagenbedarf im Jahr 2026. Industriemaschinen, Bau, Energie- und Stromanlagen sowie allgemeine Metallprodukte bieten einen breiten Ersatzmarkt für Standardpressen.
Medizin und Präzisionsfertigung sollen bis 2031 mit einer CAGR von 8,1 % wachsen. Chirurgische Instrumente, Implantatkomponenten, Gerätegehäuse und Diagnosegehäuse erfordern enge Toleranzen und rückverfolgbare Prozesse. Servogeräte können Umformanforderungen unter 10 Mikron bei Produktionsvolumen unterstützen. Taiwans Drohnenproduktion erreichte 2025 12,9 Milliarden TWD (411,6 Millionen USD), und die Regierung hat ein Ziel von 40 Milliarden TWD (1,3 Milliarden USD) für 2030 gesetzt. Diese Anwendungen erhöhen die technischen Anforderungen, die vom Markt für taiwanesische Industriepressen bedient werden.[3]IEEE Spectrum, "Taiwans Drohnen-Lieferkette stärkt die US-Verteidigungsverlagerung", spectrum.ieee.org
Geografische Analyse
Zentraltaiwan enthält die Kernfertigungsbasis für den Markt für taiwanesische Industriepressen. Groß-Taichung hat die höchste Konzentration an Pressenbauern und Metallverarbeitungskäufern. Seine Servicenetzwerke, Werkzeuglieferanten und Umformprozessspezialisten unterstützen eine schnellere Anlageninstallation und -wartung. Changhua und Yunlin erweitern diesen zentralen Korridor durch küstennahe Industrieaktivitäten. Die Changbin-Anlage von Formosa Smart Energy begann 2025 mit der Massenproduktion mit einer installierten LFP-Batteriekapazität von 2,1 GWh.
Nordtaiwan ist ein wichtiges Nachfragezentrum für Präzisionsanlagen. Der Hsinchu Science Park, der Longtan Science Park und der Fertigungskorridor Taipeh unterstützen Halbleiterverpackung, Steckverbinderstanzen und Präzisionselektronik. Die Regierung genehmigte im September 2026 die Erweiterung des Longtan Science Park in der dritten Phase für TSMCs 1,4-nm- und darunter liegende Prozesse. Der Plan umfasst eine Anfangsinvestition von über 1 Billion TWD (31,9 Milliarden USD) in 3 Waferwerke. Der Anteil der Pressennachfrage unter 100 Tonnen wird durch diese nördliche Konzentration gestützt.
Südtaiwan ist das sich am schnellsten verändernde Nachfragegebiet im Jahr 2026. Der Advanced-Packaging-Park in Kaohsiung und der AIDC-Cluster unterstützen die Nachfrage nach Präzisionsumformung, Strukturpaneelen und Titanlegierungsschmieden. Chiayi fügt Luft- und Raumfahrtnachfrage durch das Asia UAV AI Innovation Application R&D Center und den Minxiong Aerospace Park hinzu. Diese Projekte erweitern den Markt für taiwanesische Industriepressen über seine etablierte zentrale Fertigungsbasis hinaus.[4]Nationaler Wissenschafts- und Technologierat, "Taiwan baut die Zukunft: Taiwan setzt die nächste Wachstumsphase", cbi.nstc.gov.tw
Wettbewerbslandschaft
Der Markt für taiwanesische Industriepressen ist im mittleren Anlagensegment mäßig fragmentiert. Etablierte inländische Originalgerätehersteller halten unterschiedliche Positionen nach Tonnagebereich und Antriebstechnologie. AIDA Engineering und Schuler AG konkurrieren in Großformat- und Hochpräzisionssegmenten, in denen inländische Lieferanten historisch eine geringere Präsenz hatten. Die Konzentration ist bei Premium-Servo-Mechanik- und Servo-Hydrauliksystemen höher. Standard-Mechanik- und Hydraulikanlagen stehen einem breiteren Kreis inländischer und regionaler Lieferanten mit weniger Differenzierung gegenüber.
Lieferanten fügen digitale Dienste zu Hardwareplattformen im gesamten Markt für taiwanesische Industriepressen hinzu. Software für vorausschauende Wartung, IoT-Module und Rückverfolgbarkeitsdienste können wiederkehrende Einnahmen generieren und den Kundenwechsel erschweren. Chin Fongs iForming-Plattform verbindet ERP-Planung, Produktionsberichte, automatisierten Werkzeugwechsel und vorausschauendes Gesundheitsmanagement. Das System wurde mit einem KI-Modul entwickelt, das von der Feng Chia University unterstützt wird. Es reagiert auf Käuferanforderungen nach Produktionssichtbarkeit und Prozessaufzeichnungen.
Eine Lücke besteht zwischen einfachen mechanischen Pressen und voll ausgestatteten servo-elektrischen Linien. Kleinere taiwanesische Käufer suchen möglicherweise nach servo-hydraulischen oder intelligenten Pressenoptionen mit geringeren Vorabkosten. Die KI-Empowerment- und Energiespar-Labels von TMBA vom März 2026 geben Lieferanten eine Grundlage für Produktdifferenzierung in Exportgesprächen. Der Start der SEYI SNS2-660-LT ist ein weiteres Beispiel für die Anpassung von Anlagen an beengte Fabrikgrundrisse.
Marktführer der Branche für taiwanesische Industriepressen
-
Chin Fong Machine Industrial Co., Ltd.
-
Shieh Yih Machinery Industry Co., Ltd.
-
LIEN CHIEH HYDRAULIC INDUSTRIAL CO., LTD.
-
Yeh Chiun Industrial Co., Ltd.
-
SEYI Machinery Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Fair Oaks Precision Machinery Co., Ltd. (Taichung) kündigte den erweiterten kommerziellen Rollout seines Servo-Richtmaschinen- und Aktivabwicklersystems der zweiten Generation FST/FSV an, das für 0,2–0,5 mm ultradünnes Siliziumstahlblech entwickelt wurde, das bei der Kernlamellierung von EV-Traktionsmotoren und der Herstellung von HVAC-Kompressormotoren verwendet wird. Das System adressiert eine wachsende Präzisionsanforderung, da Motordesigns der nächsten Generation die Lamellendicke zu dünneren Stärken drängen, um die Effizienz zu verbessern und Kernverluste zu reduzieren.
- Juli 2026: SEYI Machinery brachte die SNS2-660-LT auf den Markt, eine Hybridpresse mit Zuganker- und Einheitsrahmen, die für Fabrikumgebungen mit begrenzter Deckenhöhe entwickelt wurde und die volle Nenntonage bei einem Viertel Zoll vom unteren Ende mit anpassbaren Hub- und Werkzeugeinbauhöhenspezifikationen liefert. Das Design zielt speziell auf Taiwans dichte Fabrikbezirke in Zentraltaiwan ab, wo die Deckenhöhe die Installation konventioneller Ständerpressen verhindert.
- Juni 2026: ASE Technology Holding kündigte die Erweiterung von 15 neuen Standorten im Jahr 2026 an, bestehend aus 6 ASE-Greenfield-Fabs und 7 Siliconware Precision Industries-Greenfield-Standorten, mit einem budgetierten Investitionsaufwand von 8,5 Milliarden USD. Die Erweiterung schuf eine anhaltende ergänzende Pressennachfrageschicht für Präzisionssteckverbinderstanzen, Substratkomponentenumformung und Kühlkörperfertigung im globalen Verpackungsnetzwerk von ASE.
- August 2025: Die Batteriezellfabrik von Formosa Smart Energy im Changbin Industrial Park nahm die Massenproduktion als Taiwans größter LFP-Batteriehersteller mit einer installierten Kapazität von 2,1 GWh auf. Das Unternehmen kündigte gleichzeitig eine Folgeinvestition von rund 1,25 Milliarden USD an, die Batteriegehäusewerke der zweiten Phase, Metallverarbeitungsanlagen und Modulfabriken umfasst – jede erfordert dedizierte Tiefzieh- und Umformungsanlagen.


Berichtsumfang für den Markt für taiwanesische Industriepressen
| Konventionelle mechanische Pressen |
| Servo-mechanische Pressen |
| Hydraulikpressen |
| Pneumatische Pressen |
| Sonstige und Hybridpressen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformung |
| Schmieden |
| Richten und allgemeines Umformen |
| Pressformen |
| Pulververdichtung |
| Montage, Einpressen und Fügen |
| Sonstige Pressenanwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und -anlagen |
| Elektrik und Elektronik |
| Haushaltsgeräte und Konsumgüter |
| Bau und Schwergerät |
| Energie- und Stromanlagen |
| Metallprodukte und allgemeine Fertigung |
| Medizin und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nach Antriebs-/Betätigungstechnologie | Konventionelle mechanische Pressen |
| Servo-mechanische Pressen | |
| Hydraulikpressen | |
| Pneumatische Pressen | |
| Sonstige und Hybridpressen | |
| Nach Presskraft/Kapazität | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung/Prozess | Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformung | |
| Schmieden | |
| Richten und allgemeines Umformen | |
| Pressformen | |
| Pulververdichtung | |
| Montage, Einpressen und Fügen | |
| Sonstige Pressenanwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinen und -anlagen | |
| Elektrik und Elektronik | |
| Haushaltsgeräte und Konsumgüter | |
| Bau und Schwergerät | |
| Energie- und Stromanlagen | |
| Metallprodukte und allgemeine Fertigung | |
| Medizin und Präzisionsfertigung | |
| Sonstige Endverbrauchsbranchen |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Industriepressen in Taiwan?
Der Markt für taiwanesische Industriepressen soll von 2026 bis 2031 mit einer CAGR von 6,58 % wachsen und bis 2031 220 Millionen USD erreichen.
Welche Antriebstechnologie wächst in Taiwan am schnellsten?
Servo-mechanische Pressen sollen bis 2031 mit einer CAGR von 9,1 % wachsen, unterstützt durch programmierbare Hübe und berichtete Energieeinsparungen.
Welche Pressenkapazität wird in Taiwan am häufigsten eingesetzt?
Der Bereich 101–500 Tonnen führte 2025 mit einem Umsatzanteil von 40,6 %, da er für Automobilteile, Gehäuse, Steckverbinder und Haushaltsgeräte geeignet ist.
Warum sind Halbleiterprojekte für Pressenanlagenlieferanten wichtig?
Fabs und Verpackungsstandorte benötigen Zulieferer für Leitungsrahmen, Steckverbinder, Substratrahmen und Kühlkörper, die Präzisionsstanz- und Umformungsanlagen erfordern.
Welcher Endverwendungsbereich wächst für Pressenanlagen am schnellsten?
Medizin und Präzisionsfertigung sollen bis 2031 mit einer CAGR von 8,1 % wachsen, aufgrund von Rückverfolgbarkeits- und engen Umformtoleranzanforderungen.
Was begrenzt Anlageinvestitionen kleinerer Hersteller?
Integrierte Pressenlinien können lange Amortisationszeiten haben, während Zölle, Währungsdruck, Sicherheitsanforderungen und arbeitsbezogene Investitionen um Kapital konkurrieren.
Seite zuletzt aktualisiert am:



