
NVOCC Ocean Groupage Consolidation Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 14.46 Milliarden US-Dollar |
| Marktgröße (2032) | 19.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
NVOCC Ocean Groupage Consolidation Marktanalyse von Mordor Intelligence
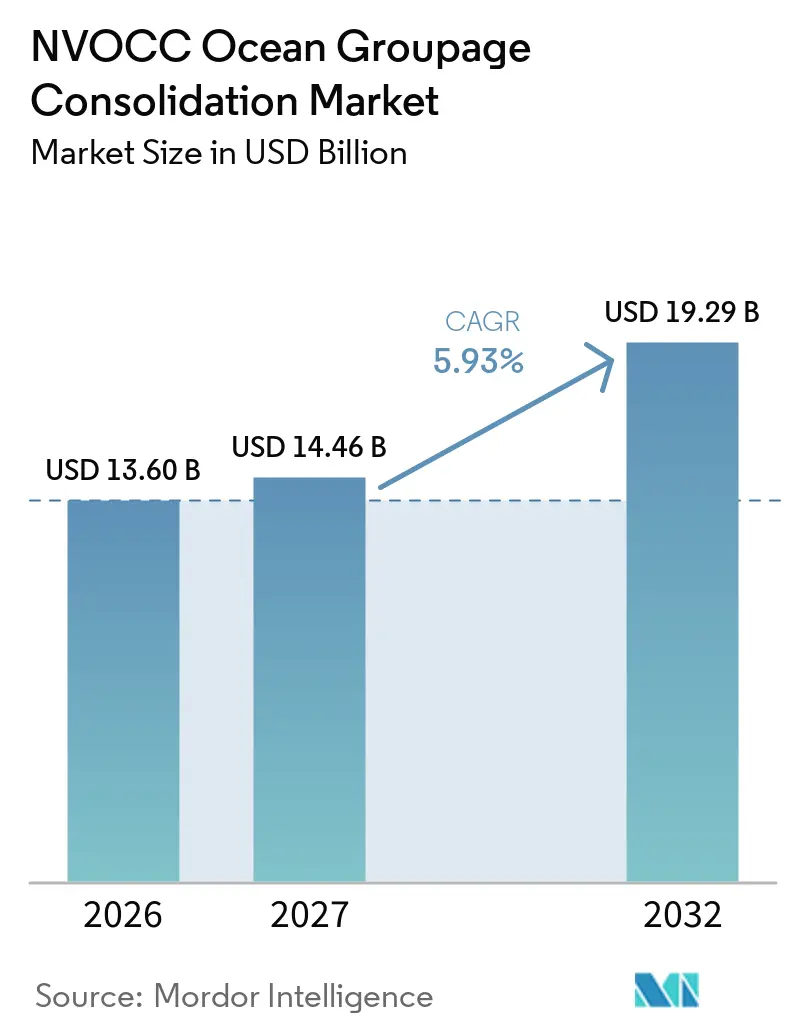
Die Marktgröße des NVOCC Ocean Groupage Consolidation Marktes wird voraussichtlich von 13,60 Milliarden USD im Jahr 2026 und 14,46 Milliarden USD im Jahr 2027 auf 19,29 Milliarden USD bis 2032 anwachsen, was einer CAGR von 5,93 % zwischen 2027 und 2032 entspricht.
Der NVOCC Ocean Groupage Consolidation Markt wird durch eine steigende Anzahl von Sendungen unterhalb der Containerladekapazität gestützt, die weder eine vollständige Containerladung noch Luftfracht rechtfertigen. Der grenzüberschreitende E-Commerce hat die Beschaffung auf mehrere Produktionsländer ausgeweitet und den Fluss kleinerer Bestellungen erhöht. Zollbedingte Beschaffungsänderungen haben zudem die Warenbewegungen aus mehreren Ursprungsländern aus Vietnam, Indien und Mexiko verstärkt. Dieses Umfeld begünstigt Anbieter, die Fracht zuverlässig konsolidieren, die Dokumentation verwalten und Sendungstransparenz bieten können. Der NVOCC Ocean Groupage Consolidation Markt steht auch unter dem Druck variabler Seefrachtraten, Hafenverzögerungen und höherer Compliance-Anforderungen.
Wichtigste Erkenntnisse des Berichts
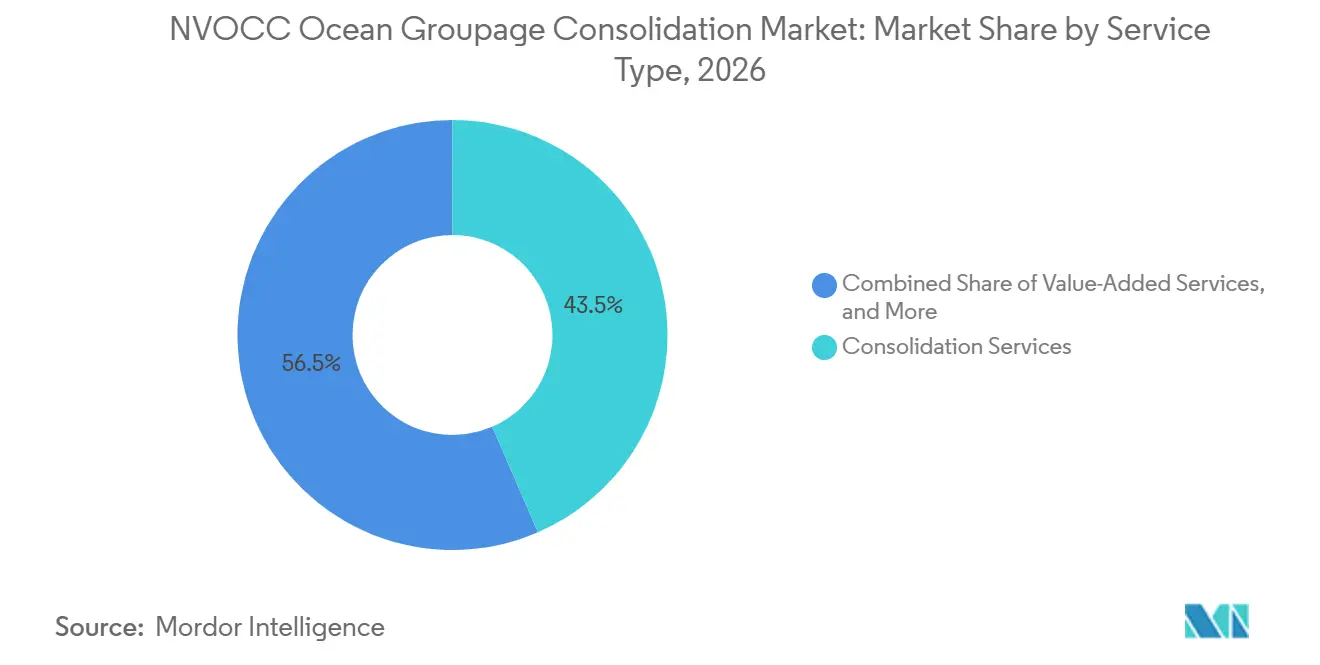
- Nach Servicetyp hielt die Konsolidierung im Jahr 2026 einen Anteil von 43,50 % am NVOCC Ocean Groupage Consolidation Markt, während Mehrwertdienste bis 2032 voraussichtlich mit einer CAGR von 7,69 % wachsen werden.
- Nach Endnutzer hielten Fertigung und Automobil im Jahr 2026 einen Anteil von 25,52 % an der Marktgröße des NVOCC Ocean Groupage Consolidation Marktes, während Einzelhandel und E-Commerce die höchste prognostizierte CAGR von 7,93 % bis 2032 verzeichneten.
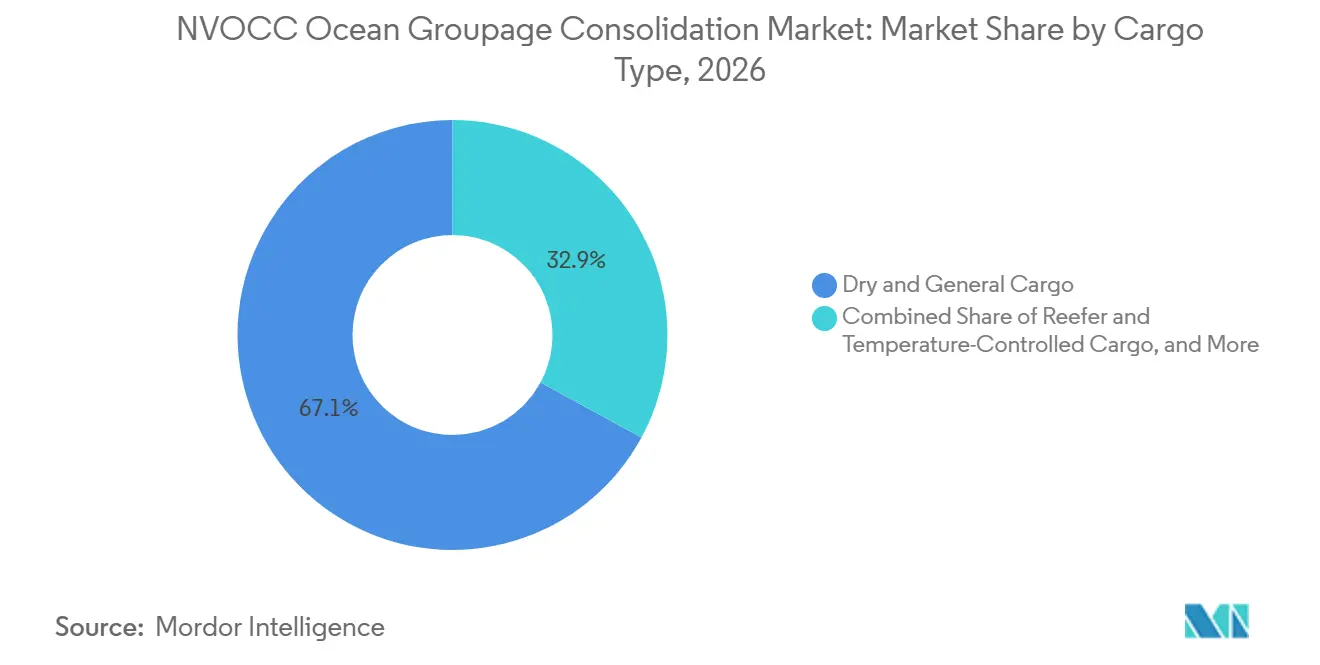
- Nach Frachtart entfielen im Jahr 2026 67,10 % des NVOCC Ocean Groupage Consolidation Marktanteils auf Trocken- und Stückgut, während Kühlgut und temperaturgeführte Fracht bis 2032 mit einer CAGR von 8,05 % wächst.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 35,80 % an der Marktgröße des NVOCC Ocean Groupage Consolidation Marktes und wird voraussichtlich bis 2032 eine CAGR von 7,78 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grenzüberschreitender E-Commerce und kleinere Sendungsmengen | +1.8% | Global, konzentriert in Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KMU-Exportbeteiligung und Diversifizierung der Beschaffung | +1.4% | Global, mit hoher Relevanz in Südostasien, Südasien und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Kostenvorteil der Seefracht für nicht dringende Fracht | +1.2% | Global, am stärksten auf den Handelsrouten Asien-Pazifik nach Nordamerika und Asien-Pazifik nach Europa | Mittelfristig (2–4 Jahre) |
| API-gestützte Buchung, Dokumentation und Sendungstransparenz | +0.9% | Global, mit der schnellsten Beschleunigung in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Beschaffung aus mehreren Ursprungsländern und Dichte der Mikrokonsolidierung | +0.7% | Herkunftskorridore in Südostasien, Südasien, Mexiko und Osteuropa | Mittelfristig (2–4 Jahre) |
| Freihandelsabkommen und Hafenhinterland-Konnektivität | +0.5% | RCEP-Korridor, USMCA-Zone, EU-Mercosur-Routen und ASEAN-MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grenzüberschreitender E-Commerce und kleinere Sendungsmengen
Der grenzüberschreitende E-Commerce hat das Größenprofil von Seefrachtsendungen verändert, indem er die direkte Auffüllaktivität für Endverbraucher erhöht hat. Verkäufer, die aus Asien beziehen, transportieren häufig Fracht unter 10 Kubikmetern, was unterhalb der Schwelle für einen dedizierten 20-Fuß-Container liegt. Diese Bestellungen werden in Sammelcontainer-Netzwerke eingespeist, da Paketexpress für größere Auffüllladungen ungeeignet ist. Die Abschaffung der USD 800 De-minimis-Schwelle für Waren mit Ursprung in China und Hongkong Anfang 2025 leitete einen Teil des Pakethandels in formelle, dokumentierte Seefrachttransporte um. UNCTAD erwartet, dass der containerisierte Seehandel von 2026 bis 2030 jährlich um 2,3 % wachsen wird, was eine stabile Mengenbasis für den NVOCC Ocean Groupage Consolidation Markt bietet.Überprüfung des Seeverkehrs 2025, Kapitel I: Internationaler Seehandel, 2025, unctad.org">[1]
KMU-Exportbeteiligung und Diversifizierung der Beschaffung
Kleine und mittlere Unternehmen machen laut WCO, WTO und ICC 36 % der Exporte und 41 % der Importe in entwickelten Volkswirtschaften aus.Integration von KMU in Programme für zugelassene Wirtschaftsbeteiligte, November 2025, wcoomd.org">[2] Diese Unternehmen haben häufig Sendungsgrößen, die zu groß für Expressfrachtdienste, aber zu klein sind, um wöchentlich einen Container zu füllen. Der NVOCC Ocean Groupage Consolidation Markt hängt daher von ihrem Zugang zu dokumentiertem Handel und vorhersehbaren Zollprozessen ab. Hersteller haben im Jahr 2025 die Sekundärbeschaffung in Vietnam, Indien und Mexiko ausgebaut, da die Zollpolitik den Wert alternativer Lieferstandorte erhöht hat. Die Käuferkonsolidierung kann Fracht von mehreren asiatischen Lieferanten vor dem Export zusammenführen und die Kosten vom Containerfrachtterminal zum Hafen um 15 %–25 % senken. Gestufte Programme für zugelassene Wirtschaftsbeteiligte können die Handelserleichterungsbarrieren für kleinere Exporteure verringern.
Kostenvorteil der Seefracht für nicht dringende Fracht
Ocean Groupage bleibt günstiger als Luftfracht, wenn der Versender eine Transitzeit von 14–21 Tagen akzeptieren kann. Niedrigere Spotpreise im Jahr 2025 machten den Seetransport für nicht dringende Auffüllfracht geeigneter. Der NVOCC Ocean Groupage Consolidation Markt profitiert, wenn Versender eine längere Transitzeit im Austausch für niedrigere Transportkosten akzeptieren können. Niedrigere Preisniveaus verbessern auch die Wirtschaftlichkeit der Befüllung von Sammelcontainern, da mehr Sendungen für den Seetransport in Frage kommen. Versender, die während Phasen erhöhter Raten von LCL auf FCL umgestiegen sind, können bei einer Normalisierung der Trägerpreise zu Sammelladungen zurückkehren. Der Kostenvorteil ist am stärksten auf den wichtigsten Routen Asien-Pazifik nach Nordamerika und Asien-Pazifik nach Europa, wo Konsolidierungspläne häufige Abfahrten unterstützen können.
API-gestützte Buchung, Dokumentation und Sendungstransparenz
Die Digital Container Shipping Association veröffentlichte im Februar 2025 die endgültigen Standards Booking 2.0 und Bill of Lading 3.0.Endversionen der Standards Booking 2.0 und Bill of Lading 3.0 veröffentlicht, Februar 2025, dcsa.org">[3] Die Standards unterstützten 10 große Reedereien, die 75 % des globalen Handelsvolumens repräsentierten, und stellten eine gemeinsame API-Struktur für Spediteure und NVOCCs bereit. Die DCSA schloss im Mai 2025 auch die erste standardsbasierte interoperable elektronische Konnossement-Transaktion ab. Sammelcontainersendungen erfordern viele Hauskonnossemente und Zollunterlagen, sodass weniger manuelle Eingaben die betriebliche Disziplin verbessern können. Die ECU360-Plattform von ECU Worldwide und die Echtzeit-Ratenfähigkeiten von Vanguard Logistics zeigen, wie digitale Werkzeuge in spezialisierte Konsolidierungsdienste einziehen. Schnellere Dokumentenprüfungen können Verzögerungen vor dem Container-Cutoff reduzieren und die Nutzung verfügbarer Ausrüstung verbessern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hafenstaus und Fahrplanunzuverlässigkeit | -1.2% | Global, am stärksten in Nordeuropa, Südamerika sowie Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Seefrachtraten und variable Containerauslastung | -0.9% | Global, mit erhöhten Auswirkungen auf die Handelsrouten Asien-Pazifik nach Nordamerika und Asien-Pazifik nach Europa | Kurzfristig (≤ 2 Jahre) |
| Zoll-, Sicherheits- und Compliance bei gemischten Sendungen | -0.7% | Global, verstärkt an multimodalen Knotenpunkten und in Hochzollgebieten | Mittelfristig (2–4 Jahre) |
| CO₂-Bilanzierung und Datennachverfolgungspflichten | -0.5% | EU-angrenzende Korridore und Fahrten mit Anlauf an EU-Häfen, mit breiteren globalen Auswirkungen nach 2028 | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hafenstaus und Fahrplanunzuverlässigkeit
Die globale Pünktlichkeit im Containerlinienverkehr lag im September 2025 im Durchschnitt bei 65,2 % und sank im Oktober 2025 auf 61,4 %.Globale Fahrplanpünktlichkeit sinkt laut Sea-Intelligence im Oktober 2025 auf 61,4 %, November 2025, worldports.org">[4] Die durchschnittlichen Verspätungen bei verspäteten Schiffsankünften erreichten im Oktober 2025 4,98 Tage. Eine verpasste Abfahrt betrifft jeden Mitlader in einem Sammelcontainer, da jede Sendung ein anderes Bereitstellungsdatum und eine andere Lieferanforderung hat. Die Kapazitätsfluktuation auf der Route Asien–Nordeuropa erreichte 2025 11,0 Millionen TEU, verglichen mit einem historischen Bereich von 3–5 Millionen TEU von 2012 bis 2019. Die Terminalauslastung in Antwerpen erreichte Ende Oktober 2025 für Trocken- und Kühlcontainer 90 %, während Santos und Paranaguá ebenfalls Engpässe verzeichneten. Diese Bedingungen schwächen die Argumente für Ocean Groupage, wenn pharmazeutische, Mode- und saisonale Einzelhandelsfracht keine Verzögerungen tolerieren kann.
Volatilität der Seefrachtraten und variable Containerauslastung
Die Spotpreise auf der Route Shanghai zur US-amerikanischen Westküste stiegen zwischen April und Mai 2025 um 57,3 %, bevor sie später im Jahr wieder fielen. Große Preisschwankungen verändern den Preisunterschied zwischen LCL und FCL und erschweren die Aufrechterhaltung langfristiger Angebote. Hohe Raten können dazu führen, dass Versender Fracht selbst konsolidieren oder Buchungen aufschieben, bis sich die Preise stabilisieren. In stärkeren Frachtzyklen können Reedereien FCL an überlasteten Häfen priorisieren und den verfügbaren Platz für LCL-Buchungen reduzieren. Frachtrollover erhöhen dann die effektiven Kosten des Sammelcontainertransports. Ein von UNCTAD modelliertes vollständiges Zolleskala-Szenario zeigte einen möglichen Rückgang des weltweiten Seehandels um 6 %–10 %, was die Konsolidierungsdichte auf Routen mit geringerem Volumen schwächen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Konsolidierungsdienste führen beim Umsatz, während Mehrwertdienste schneller wachsenKonsolidierungsdienste hielten im Jahr 2026 einen Anteil von 43,50 % an der Marktgröße des NVOCC Ocean Groupage Consolidation Marktes. Der Dienst fasst mehrere Sendungen in einem Container zusammen und berechnet jedem Versender das genutzte Volumen. Die Käuferkonsolidierung kann die Kosten vom Containerfrachtterminal zum Hafen im Vergleich zu einzelnen LCL-Buchungen um 15 %–25 % senken. Dieser Dienst bleibt zentral, da er kleineren Versendern den Zugang zur Seefracht ermöglicht, ohne einen vollständigen Container finanzieren zu müssen. Wichtige Knotenpunkte wie Singapur, Rotterdam, Long Beach und Dubai unterstützen häufige Abfahrten, bei denen die Frachtabstimmung stark ist. Dekonsolidierung und Distribution sind die nächsten wichtigen Aktivitäten, da importierte Sammelcontainer nach der Ankunft sortiert und zugestellt werden müssen. Anbieter, die Ursprungskonsolidierung und Zieldekonsolidierung verwalten, können mehr des Sendungsprozesses kontrollieren.
Mehrwertdienste werden voraussichtlich von 2027 bis 2032 eine CAGR von 7,69 % verzeichnen. Diese Kategorie umfasst Zollberatung, CO₂-Datenberichterstattung, Zollberechnungen und Koordination der letzten Meile. Gemischte Container erfordern konsistente Sendungsinformationen, da ein Dokumentationsfehler die gesamte Ladung verzögern kann. Der NVOCC Ocean Groupage Consolidation Markt belohnt daher Betreiber, die Unterlagen prüfen, bevor die Fracht den Hafen erreicht. Die Standards der DCSA unterstützen eine konsistentere elektronische Buchung und Konnossementdaten über Reedereisysteme hinweg. Kunden können diese Dienste über eine einzige Schnittstelle erhalten, anstatt sie von separaten Anbietern zu beziehen. Dies kann die Kundenbindung verbessern und den Umsatz pro TEU-äquivalenter Sendung steigern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Fertigung und Automobil behalten ihre Größe, während Einzelhandel und E-Commerce expandierenFertigung und Automobil hielten im Jahr 2026 einen Anteil von 25,52 % an der Marktgröße des NVOCC Ocean Groupage Consolidation Marktes. Zulieferer der zweiten und dritten Ebene versenden häufig Komponenten unterhalb der Vollcontainerschwelle nach einem regelmäßigen Auffüllplan. Die Beschaffung aus mehreren Ländern hat den Bedarf erhöht, Teile von mehreren Standorten in ein gemeinsames Montagenetzwerk zu bringen. Mexiko und Osteuropa sind relevantere Ursprungsländer geworden, da sich ein Teil der Montage- und Lieferantenaktivitäten näher an die Endmärkte verlagert. Elektronik und elektrische Ausrüstung erzeugen ebenfalls geeignete LCL-Nachfrage, da viele Produkte hochwertig sind, aber keinen vollständigen Container erfordern. Tracking und Versicherung sind für diese Ladungen wichtig, aber ihre Dichte kann gemeinsame Seefrachttransporte unterstützen. Das Segment hängt von der Fahrplanstabilität ab, da Produktionssysteme möglicherweise eine begrenzte Toleranz für verzögerte Komponenten haben.
Einzelhandel und E-Commerce werden voraussichtlich von 2027 bis 2032 eine CAGR von 7,93 % verzeichnen. Online-Plattformen benötigen kleinere und häufigere Auffüllsendungen für Direktverbraucher- und Marktplatzaktivitäten. Der NVOCC Ocean Groupage Consolidation Markt bietet Einzelhändlern eine Möglichkeit, niedrigere Lagerbestände zu halten und gleichzeitig die Seefracht zu nutzen. ASCM identifizierte die Diversifizierung von Lieferanten im Jahr 2025 als Priorität für Supply-Chain-Organisationen. Dieser Ansatz generiert Bestellungen aus mehreren Ursprungsländern, die zu Sammelcontainerdiensten passen. Gesundheitswesen und Pharmazeutika sind eine weitere wachsende Kundengruppe für temperaturgeführte Proben und fertige Dosierungsprodukte. Landwirtschaft und Forstwirtschaft erhöhen die Nachfrage nach Speziallebensmitteln und hochwertigem Holz, das in kleineren Exportmengen transportiert wird.
Nach Frachtart:
Trockengut führt, während temperaturgeführte Fracht aufholtTrocken- und Stückgut machte im Jahr 2026 67,10 % des NVOCC Ocean Groupage Consolidation Marktanteils aus. Allgemeine Waren, Textilien, Konsumgüter und Industriekomponenten können in Standard-Trockencontainern mit begrenzter Spezialbehandlung kombiniert werden. Die Verfügbarkeit von Trockencontainern an großen Konsolidierungsknotenpunkten unterstützt diese führende Position. Diese Kategorie umfasst die breiteste Palette von Gütern, die über geplante LCL-Netzwerke transportiert werden. Gefahrgut sowie hochwertige und sicherheitsempfindliche Fracht bleiben wichtige kleinere Kategorien. Sie erfordern separate Stauungserklärungen, spezialisierte Handhabung und zusätzliche Dokumentation. Diese Anforderungen begrenzen die Anzahl qualifizierter Anbieter und unterstützen höherwertige Dienstleistungsangebote.
Kühlgut und temperaturgeführte Fracht wird voraussichtlich von 2027 bis 2032 eine CAGR von 8,05 % verzeichnen. Pharmazeutische und Premium-Lebensmittelexporteure benötigen zunehmend kleinere und häufigere temperaturgeführte Transporte. Der NVOCC Ocean Groupage Markt kann Routen bedienen, auf denen wöchentliche Kühlcontainer-FCL-Volumina keinen dedizierten Container unterstützen. Das Wachstum ist mit breiteren pharmazeutischen Lieferketten in Asien-Pazifik, Lateinamerika und Südostafrika verbunden. Anbieter benötigen Kühlgut-Konsolidierungsdepots mit kontinuierlicher Überwachung und verifizierten Kühlkettenverfahren. C.H. Robinson führte im September 2025 einen grenzüberschreitenden Frachtkonsolidierungsdienst für Mexiko ein, der Konsolidierung, Zollabfertigung und Zolllagerung kombiniert. Solche Dienste zeigen den Wert der Integration von Handhabung und Compliance für komplexe Fracht.
Geografische Analyse
APAC NVOCC Ocean Groupage Consolidation Markt
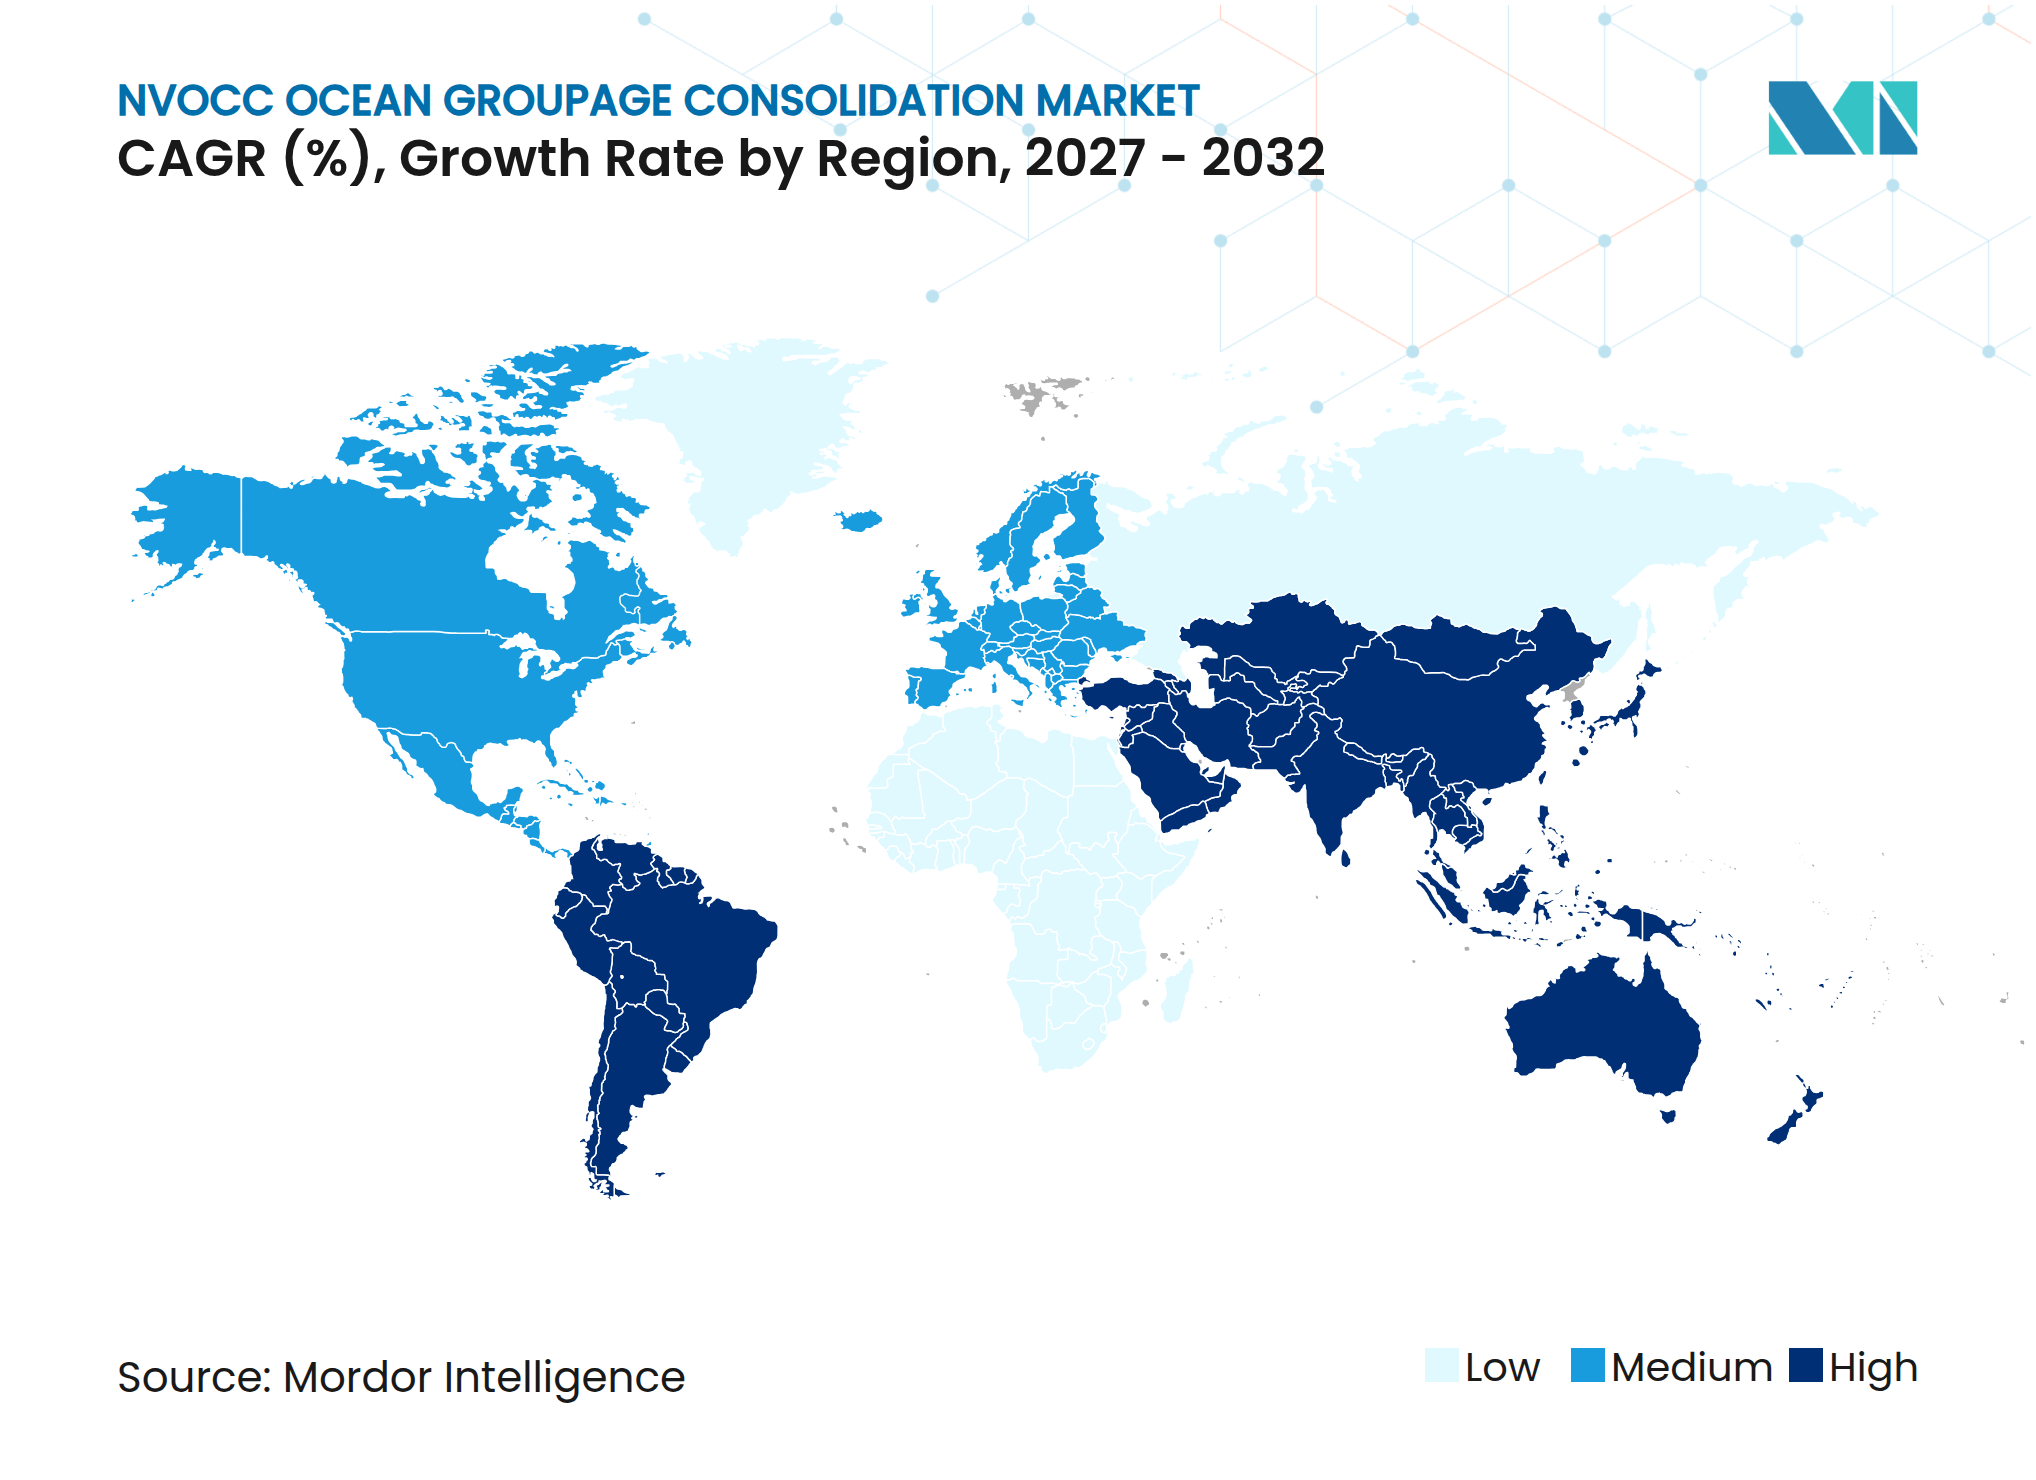
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 35,80 % am NVOCC Ocean Groupage Markt und wird voraussichtlich bis 2032 eine CAGR von 7,78 % verzeichnen. China, Vietnam, Indien, Südkorea und die weitere ASEAN-Region erzeugen die größte Konzentration an exportseitigem LCL-Frete. Die Region erzeugt auch eingehende Nachfrage, da die Konsumausgaben und der E-Commerce wachsen. Diese bidirektionalen Warenströme unterstützen eine höhere Abfahrtsfrequenz und eine zuverlässigere Ladungsabstimmung. Der NVOCC Ocean Groupage Consolidation Markt profitiert, wenn sowohl Import- als auch Exportladungen auf denselben Routen vorhanden sind. Binnenbahn-, Straßen- und Hafenverbindungen können das Ladungseinzugsgebiet der ASEAN-Konsolidierungsdrehkreuze erweitern. Solche Verbindungen ermöglichen es kleineren Exporteuren, reguläre Seefrachtkonsolidierungsdienste zu erreichen.
Der NVOCC Ocean Groupage Consolidation Markt in Amerika und EMEA
Nordamerika und Europa bleiben die nächstgrößten geografischen Gruppen. Das USMCA-Gebiet erzeugt grenzüberschreitende Nachfrage zwischen den Vereinigten Staaten, Mexiko und Kanada, da die Beschaffungsmuster regionaler werden. Europäische Häfen, darunter Rotterdam, Antwerpen und Hamburg, dienen als Ursprungs- und Dekonsolidierungsstandorte für den Asien-Europa-Handel. Der Nahe Osten und Afrika ist kleiner, gewinnt jedoch durch Hafen- und Binnenlogistikinvestitionen an formeller NVOCC-Abdeckung. Jebel Ali bleibt ein wichtiges regionales Drehkreuz für Sammelcontainerfrete. Südamerika bietet ebenfalls Entwicklungspotenzial, da sich die Handelsbeziehungen mit Europa vertiefen. Die Servicequalität an diesen Standorten hängt von der Terminalkapazität, der Zollabwicklung und regelmäßigen Abfahrtsplänen ab.
Wettbewerbslandschaft
Der NVOCC Ocean Groupage Consolidation Markt weist 2 breite Wettbewerbsebenen auf. Spezialisierte neutrale NVOCCs bedienen Spediteure, ohne direkte Versenderkonten anzustreben. Ihre Position hängt von der direkten Streckenabdeckung, wöchentlichen Abfahrten, neutralen Konditionen und zuverlässigen Konsolidierungsstationen ab. ECU Worldwide, Vanguard Logistics, Shipco Transport und CWT Globelink sind prominente spezialisierte Anbieter. Ihre digitalen Buchungssysteme sind für Spediteursnutzer konzipiert. Integrierte Spediteure bilden die andere Ebene. Kuehne + Nagel, DHL Global Forwarding, DSV, CEVA Logistics, GEODIS und DACHSER bieten LCL-Dienste neben umfassenderen multimodalen Aktivitäten an.
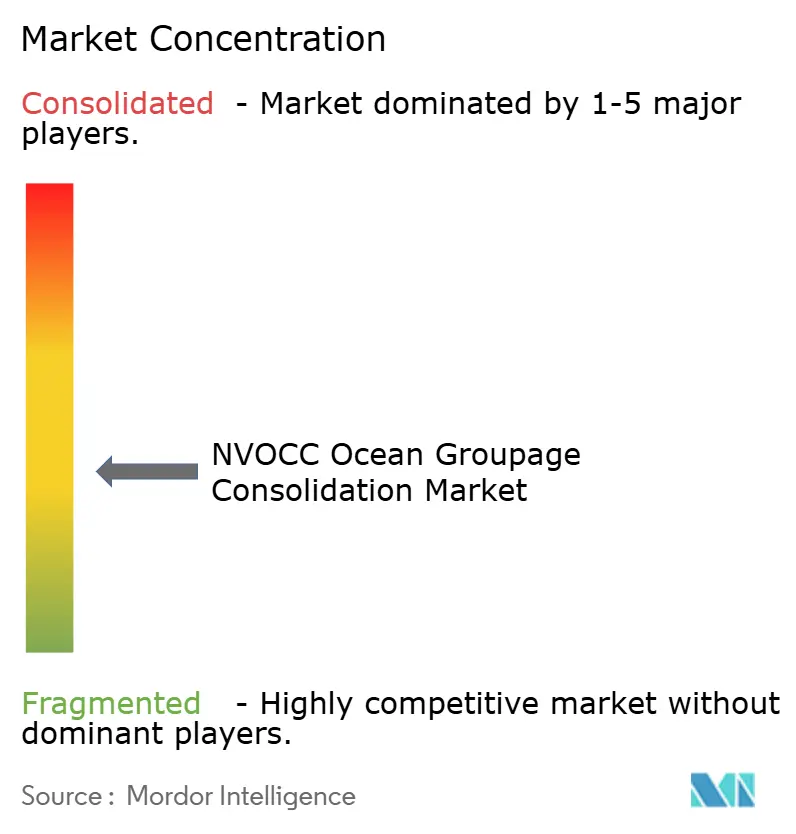
Der Markt bleibt im mittleren Segment fragmentiert, da lokale Ursprungsfähigkeiten und Streckenabdeckung wichtig sind. Digitale Aggregatoren können Kapazitäten von mehreren Anbietern bündeln und Druck auf Betreiber mit begrenzten Technologieinvestitionen ausüben. ECU Worldwide startete XLERATE 2.0 im März 2026 für LCL-Fracht auf der Route Asien–Europa über sein US-amerikanisches Netzwerk und den LAX-Gateway. Das Unternehmen führte im November 2025 auch neutrale FCL-Kapazitäten über ECU360 ein. Vanguard Logistics erweiterte sein Pakistan-Netzwerk im November 2025 durch eine Partnerschaft mit QFM Shipping. Die Übernahme von FedEx Supply Chain durch CMA CGM stärkte die nordamerikanischen Kontraktlogistikoperationen von CEVA Logistics. Diese Schritte zeigen den Wettbewerb durch Netzwerkreichweite, digitalen Zugang und vernetzte Transportdienste.
Anbieter benötigen zuverlässige Ursprungs- und Zieloperationen für häufige kleinere Sendungen. Größere Netzwerke können feste Abfahrtstage und mehr Fahralternativen bei Störungen anbieten. Kleinere Netzwerke sind möglicherweise stärker auf Co-Loading-Partner angewiesen und konzentrieren sich auf eine begrenzte Anzahl von Routen. Die Dokumentationsqualität bleibt wichtig, da ein unvollständiger Datensatz einen gemischten Container verzögern kann. Temperaturgeführte, gefährliche und hochwertige Fracht schafft Möglichkeiten für Anbieter mit spezialisierten Einrichtungen. Zollvorbereitung, Zolllagerung, Planung der letzten Meile und Emissionsdaten ergänzen das Dienstleistungsangebot. Die Netzwerkzuverlässigkeit bleibt wichtig, da jeder Sammelcontainer die Verpflichtungen mehrerer Kunden vereint.
NVOCC Ocean Groupage Consolidation Branchenführer
-
ECU Worldwide (Part of Allcargo Logistics)
-
Vanguard Logistics Services
-
Shipco Transport
-
Rhenus Logistics
-
Kuehne + Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
NVOCC Ocean Groupage Consolidation Markt Unternehmen in diesem Bericht
- ECU Worldwide (Part of Allcargo Logistics)
- Vanguard Logistics Services
- Shipco Transport
- Rhenus Logistics
- Kuehne + Nagel
- DHL Global Forwarding
- DSV A/S
- CEVA Logistics
- GEODIS
- Sinotrans Limited
- NIPPON EXPRESS HOLDINGS, INC.
- Yusen Logistics Co., Ltd.
- JAS Worldwide
- Hellmann Worldwide Logistics SE & Co. KG
- Expeditors International of Washington, Inc.
- Savino Del Bene S.p.A.
- Scan Global Logistics
- DACHSER SE
- CWT Globelink
- Kintetsu World Express, Inc.
- Dimerco Express Corporation
- Kerry Logistics Network Limited
- OEC Group
- Amass Global Network
Neueste Industrielle Entwicklungen in NVOCC Ocean Groupage Consolidation Markt
- März 2026: ECU Worldwide stellte XLERATE 2.0 als strategische Erweiterung vor, um Störungen in der Asien-Europa-Lieferkette zu umgehen. Der Dienst nutzte das US-amerikanische Netzwerk von ECU Worldwide mit 30 strategischen Standorten als alternative Routing-Option über den LAX-Gateway und bot schnellen und widerstandsfähigen Transit für zeitkritische LCL-Fracht zwischen Asien und Europa. Die Ankündigung spiegelte eine breitere Branchenverschiebung hin zu multimodalen Resilienzprodukten wider, die in Standard-LCL-Verträge eingebettet sind.
- November 2025: ECU Worldwide erweiterte seine digitalen Fähigkeiten durch die Einführung eines neutralen Full Container Load-Produkts für den US-amerikanischen Markt auf der proprietären digitalen Buchungsplattform ECU360, das Kunden den Zugang zu sofortigen Angeboten, Echtzeit-Tracking und automatisierter Dokumentation sowohl für FCL- als auch LCL-Sendungen ermöglicht. Die Plattformerweiterung positionierte ECU360 als umfassende multimodale digitale Schnittstelle, mit Plänen zur Ausweitung neutraler FCL-Digitaldienste auf weitere Länder bis Ende 2026.
- September 2025: C.H. Robinson führte einen neuen grenzüberschreitenden Frachtkonsolidierungsdienst ein, der LCL-Frachtkonsolidierung in Mexiko, grenzüberschreitenden Transport, Zollabfertigung und Zolllagerung kombiniert und Versendern Kosteneinsparungen von bis zu 40 % sowie eine bis zu 48 Stunden frühere Frachttransparenz bietet. Der Dienst nutzte die KI-gestützte Optimizer-Technologie von C.H. Robinson zur Bestimmung von Routing- und Konsolidierungsplänen im Korridor USA–Mexiko–Kanada.
- Mai 2025: Die Digital Container Shipping Association schloss die erste erfolgreiche standardsbasierte interoperable elektronische Konnossement-Transaktion ab. Dieser Durchbruch adressierte die langjährige Plattformfragmentierung, die die Einführung des elektronischen Konnossements gehemmt hatte. Die Transaktion umfasste HMM als Reederei und nutzte die Plattform-Interoperabilitäts-API, den Rechtsrahmen und das Kontrollverfolgungsregister der DCSA, mit einem von McKinsey geschätzten Potenzial von 6,5 Milliarden USD an direkten Kosteneinsparungen und 40 Milliarden USD an zusätzlichem Handel bei vollständiger Einführung.
Globaler NVOCC Ocean Groupage Consolidation Marktbericht – Umfang
Segmentierungsübersicht
| Konsolidierungsdienste |
| Dekonsolidierung und Distribution |
| Dokumentations-, Zoll- und Compliance-Dienste |
| Mehrwertdienste |
| Fertigung und Automobil |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharmazeutika |
| Elektronik und elektrische Ausrüstung |
| Chemikalien und Petrochemikalien |
| Landwirtschaft und Forstwirtschaft |
| Sonstige Branchen |
| Trocken- und Stückgut |
| Kühlgut und temperaturgeführte Fracht |
| Gefahrgut |
| Hochwertige und sicherheitsempfindliche Fracht |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Konsolidierungsdienste | |
| Dekonsolidierung und Distribution | ||
| Dokumentations-, Zoll- und Compliance-Dienste | ||
| Mehrwertdienste | ||
| Nach Endnutzer | Fertigung und Automobil | |
| Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Pharmazeutika | ||
| Elektronik und elektrische Ausrüstung | ||
| Chemikalien und Petrochemikalien | ||
| Landwirtschaft und Forstwirtschaft | ||
| Sonstige Branchen | ||
| Nach Frachtart | Trocken- und Stückgut | |
| Kühlgut und temperaturgeführte Fracht | ||
| Gefahrgut | ||
| Hochwertige und sicherheitsempfindliche Fracht | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach NVOCC Ocean Groupage Consolidation Diensten an?
Kleinere E-Commerce-Bestellungen, Beschaffung aus mehreren Ursprungsländern und der Bedarf, Fracht unterhalb des Vollcontainervolumens zu transportieren, stützen die Nachfrage nach Sammelcontainerfracht.
Wie groß ist der NVOCC Ocean Groupage Consolidation Markt?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 19,29 Milliarden USD erreichen, ausgehend von 14,46 Milliarden USD im Jahr 2027 bei einer CAGR von 5,93 %.
Welche Servicekategorie wächst am schnellsten?
Mehrwertdienste werden voraussichtlich bis 2032 eine CAGR von 7,69 % verzeichnen, da Versender Zoll-, CO₂-Daten- und Koordinationsdienste nachfragen.
Welcher Endnutzer wird voraussichtlich am schnellsten wachsen?
Einzelhandel und E-Commerce werden voraussichtlich bis 2032 eine CAGR von 7,93 % verzeichnen, da Online-Verkäufer kleinere und häufigere Auffüllsendungen benötigen.
Warum wächst temperaturgeführtes Groupage?
Kühlgut und temperaturgeführte Fracht wird voraussichtlich bis 2032 eine CAGR von 8,05 % verzeichnen, da pharmazeutische und Premium-Lebensmittellieferketten kleinere Kühlkettentransporte benötigen.
Welche Region führt beim NVOCC Ocean Groupage Consolidation Markt?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 35,80 % und wird voraussichtlich bis 2032 eine CAGR von 7,78 % verzeichnen, gestützt durch seine Fertigungsbasis und dichte Handelskorridore.