
Vietnam Less-than-Container Load (LCL) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
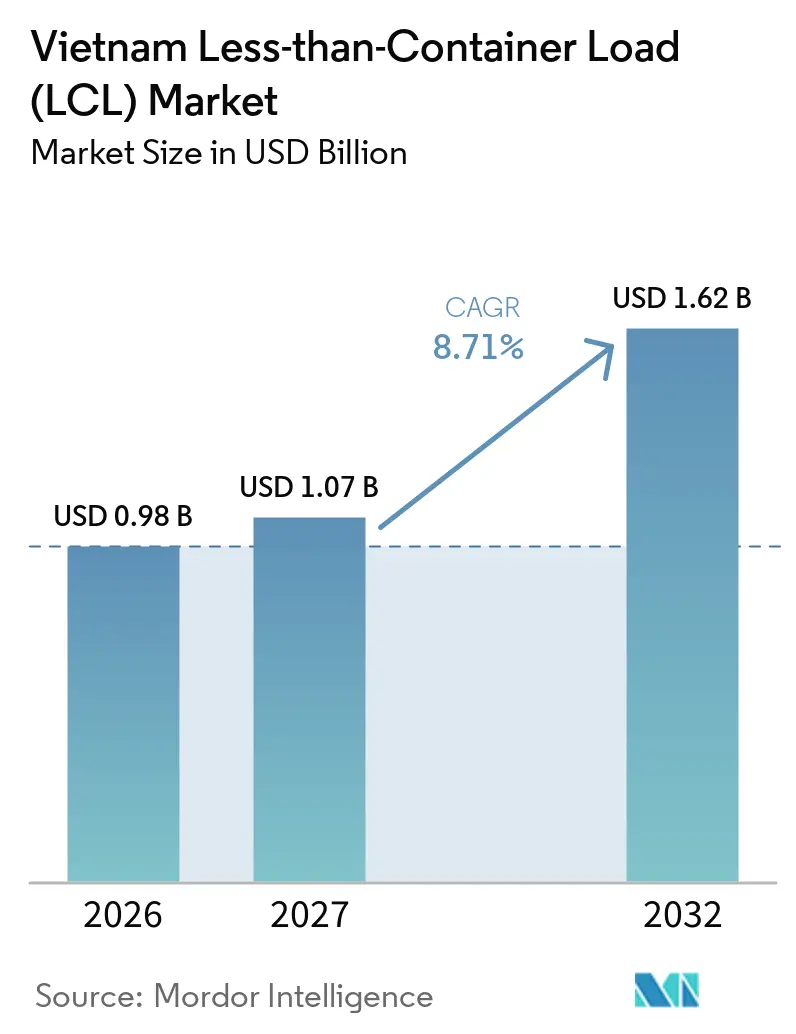
| Marktgröße im Basisjahr (2026) | 0.98 Milliarden US-Dollar |
| Marktgröße (2027) | 1.07 Milliarden US-Dollar |
| Marktgröße (2032) | 1.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.71 % |
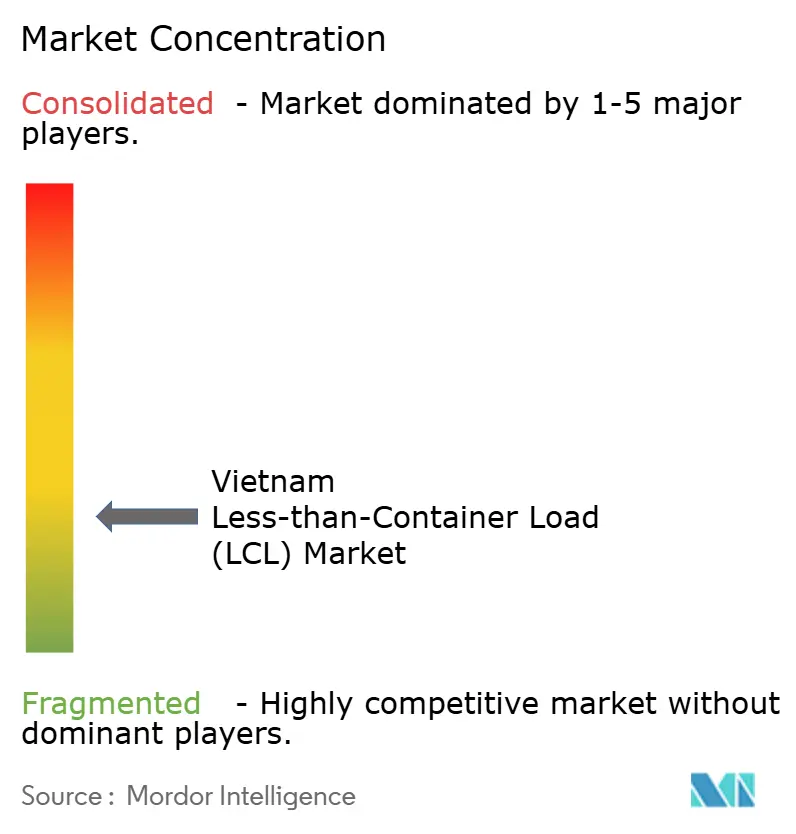
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vietnam Less-than-Container Load (LCL) Marktanalyse von Mordor Intelligence
Die Marktgröße des vietnamesischen Less-than-Container Load (LCL) Marktes wird im Jahr 2026 auf 0,98 Milliarden USD geschätzt und soll von 1,07 Milliarden USD im Jahr 2027 auf 1,62 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,71 % während des Prognosezeitraums (2027–2032).
Vietnams exportorientierter Fertigungssektor unterstützt die Nachfrage nach Sammelcontainer-Transporten, insbesondere bei Lieferanten, deren Sendungen keine vollständigen Containerbuchungen rechtfertigen. Elektronik, Schuhe, Bekleidung, Möbel und Konsumgüter erzeugen Nachfrage nach Frachtsammlung, Konsolidierung, Zolldokumentation und Zielverteilung. Regionale Handelsabkommen und etablierte asiatische Schifffahrtsverbindungen unterstützen ebenfalls den grenzüberschreitenden Transport kleinerer Frachtmengen. Investitionen in die Hafeninfrastruktur und Container-Freight-Stationen erweitern die Umschlagskapazität, während Ausrüstungsverfügbarkeit, Hafenstaus und Einschränkungen im Binnenverkehr die Zuverlässigkeit der Dienstleistungen weiterhin beeinflussen. Der Wettbewerb hängt zunehmend von Reedereizugang, Konsolidierungsnetzwerken, Zollkompetenz, spezialisierter Frachtabwicklung und Sendungstransparenz ab.
Wichtigste Erkenntnisse des Berichts
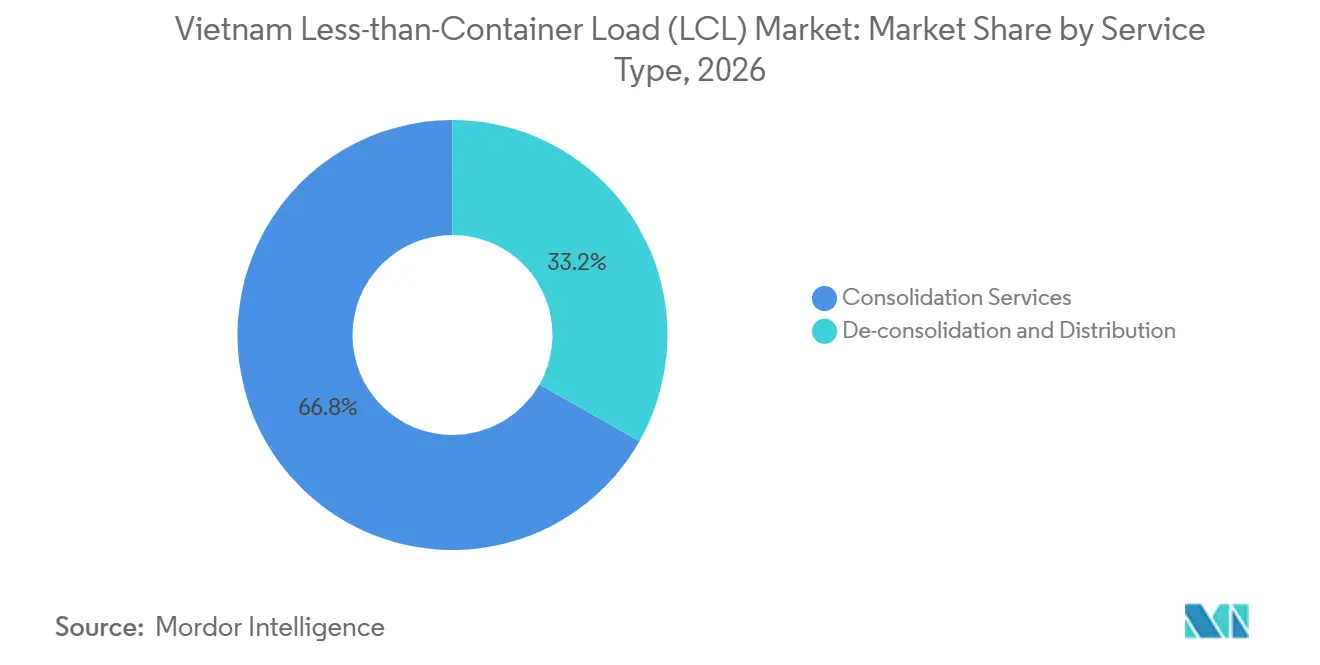
- Nach Servicetyp entfallen im Jahr 2026 66,78 % der Marktgröße des vietnamesischen Less-than-Container Load (LCL) Marktes auf Konsolidierungsdienstleistungen, während De-Konsolidierung und Distribution bis 2032 voraussichtlich einen CAGR von 10,38 % verzeichnen werden.
- Nach Zielort entfallen im Jahr 2026 61,38 % des Marktanteils des vietnamesischen Less-than-Container Load (LCL) Marktes auf internationale Sendungen, während der inländische LCL bis 2032 voraussichtlich einen CAGR von 9,37 % verzeichnen wird.
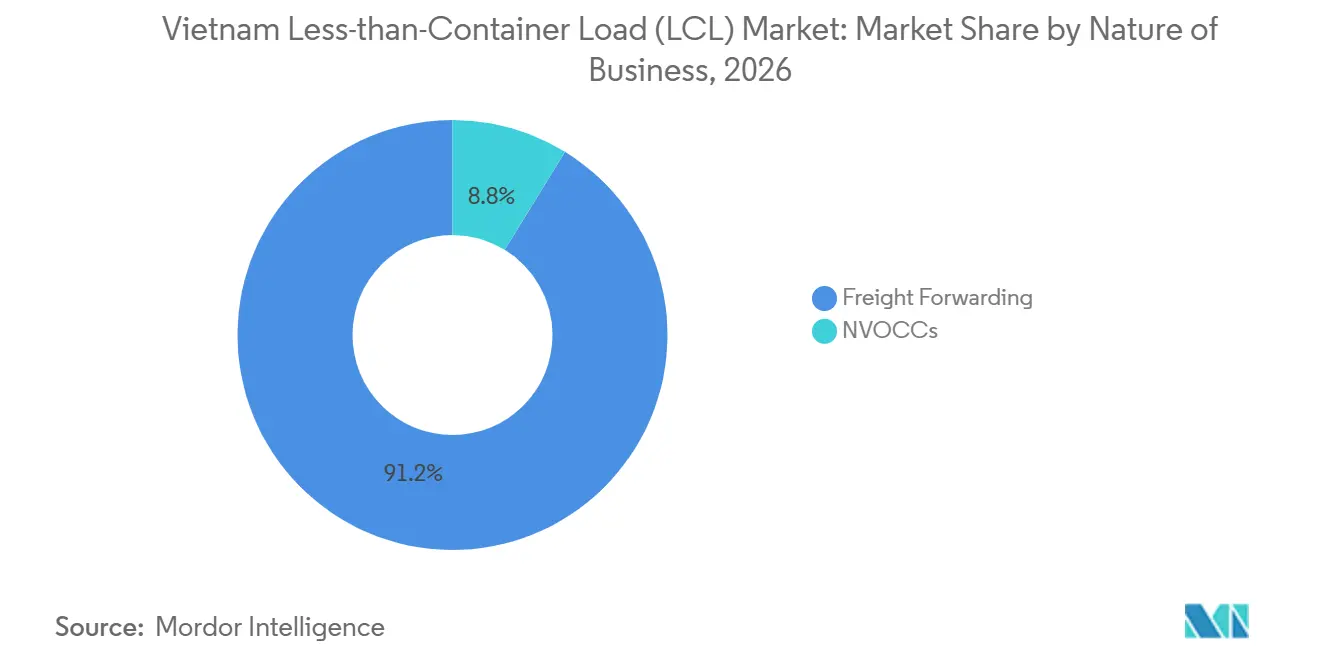
- Nach Geschäftsart entfallen im Jahr 2026 91,25 % der Marktgröße des vietnamesischen Less-than-Container Load (LCL) Marktes auf Frachtspediteure, während NVOCCs bis 2032 voraussichtlich einen CAGR von 10,91 % verzeichnen werden.
- Nach Endnutzer entfällt im Jahr 2026 ein Marktanteil von 36,13 % des vietnamesischen Less-than-Container Load (LCL) Marktes auf das Segment Einzelhandel und E-Commerce, während Gesundheitswesen und Pharmazeutika bis 2032 voraussichtlich einen CAGR von 9,29 % verzeichnen werden.
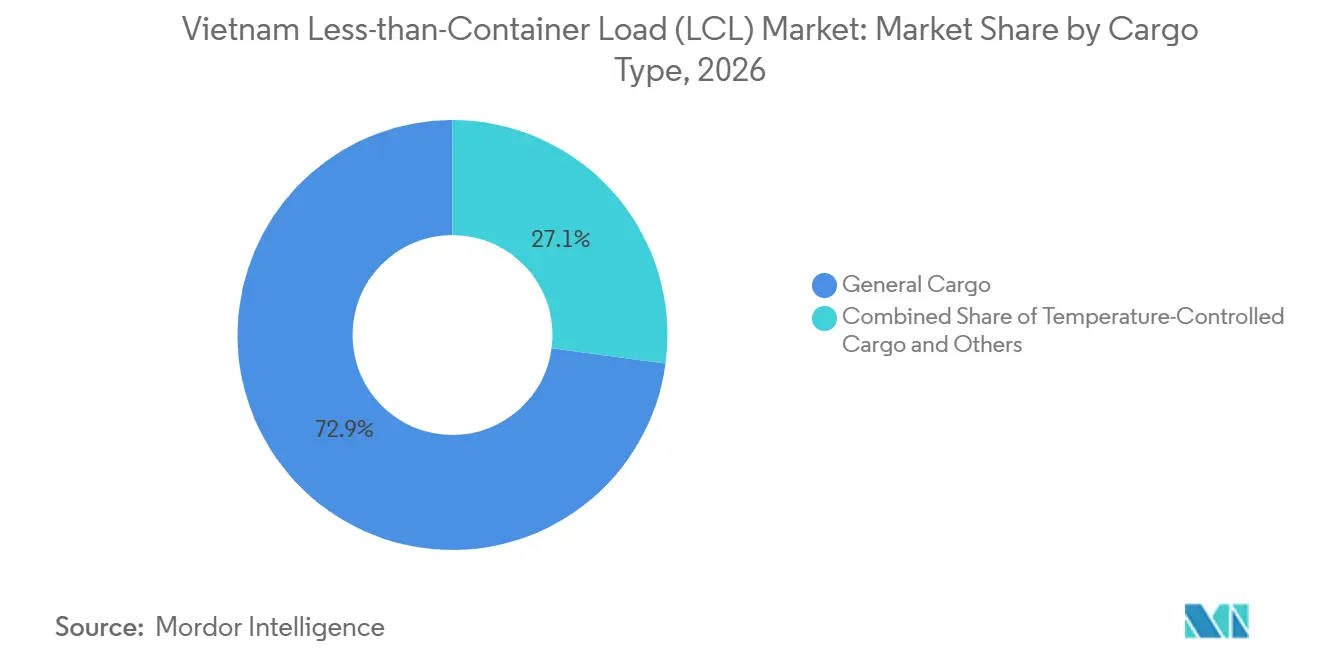
- Nach Frachttyp entfallen im Jahr 2026 72,89 % der Marktgröße des vietnamesischen Less-than-Container Load (LCL) Marktes auf allgemeine Fracht, während temperaturgeführte Fracht bis 2032 voraussichtlich einen CAGR von 10,22 % verzeichnen wird.
- Nach Region entfallen im Jahr 2026 52,89 % der Marktgröße des vietnamesischen Less-than-Container Load (LCL) Marktes auf Südvietnam, während Zentralvietnam bis 2032 voraussichtlich einen CAGR von 9,23 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fertigungsdiversifizierung steigert exportorientierte Konsolidierungsnachfrage | +2.5% | Global, konzentriert in Nordvietnam (Bac Ninh, Hai Phong) und Südvietnam (Binh Duong, Dong Nai) | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender E-Commerce weitet Versandvolumina kleiner Chargen aus | +2.0% | Kernregion Südvietnam; Ausstrahlungseffekte auf Nordvietnam | Kurzfristig (≤ 2 Jahre) |
| RCEP-Integration vereinfacht regionale Zollabwicklung und Handel | +1.5% | ASEAN-weit, mit frühen Vorteilen in Ho-Chi-Minh-Stadt, Hai Phong und Da Nang | Mittelfristig (2–4 Jahre) |
| Ausbau von Tiefseehäfen stärkt die Konnektivität des Konsolidierungsnetzwerks | +1.2% | Südvietnam (Cai Mep–Thi Vai); Nordvietnam (Lach Huyen, Hai Phong) | Langfristig (≥ 4 Jahre) |
| Fabrikcluster steigern die herkunftsseitige Frachtkonsolidierungsnachfrage | +1.0% | Dreieck Binh Duong–Dong Nai–Ho-Chi-Minh-Stadt; Korridor Bac Ninh–Bac Giang | Mittelfristig (2–4 Jahre) |
| Bekleidungs- und Elektronikexporte unterstützen häufige Sendungen | +0.8% | Global, mit Ursprung konzentriert in Nordvietnam (Elektronik) und Südvietnam (Bekleidung) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fertigungsdiversifizierung steigert exportorientierte Konsolidierungsnachfrage
Vietnams Fertigungsbasis unterstützt die Nachfrage nach Sammelcontainer-Transporten, da Lieferanten mehrere Käufer mit unterschiedlichen Bestellgrößen und Versandplänen bedienen. Elektronik, Schuhe, Bekleidung, Möbel und Konsumgüter erzeugen Frachtvolumina, die einzeln möglicherweise keinen vollständigen Container füllen. LCL-Dienstleistungen ermöglichen es diesen Unternehmen, kleinere Sendungen mit kompatiblen Transporten zu kombinieren und so internationale Märkte zu erschließen, ohne sich auf vollständige Containervolumina festlegen zu müssen. Konsolidatoren können sich durch effiziente Frachtsammlung, Dokumentation, Lagerumschlag und zuverlässige Schiffsbuchungen differenzieren. Die kommerzielle Chance ist besonders relevant in der Nähe von Industrieparks und Exportgateways in Nord- und Südvietnam, wo Hersteller und unterstützende Lieferanten wiederkehrende Frachtströme erzeugen.
Grenzüberschreitender E-Commerce weitet Versandvolumina kleiner Chargen aus
Der grenzüberschreitende E-Commerce unterstützt die Nachfrage nach kleineren, häufigeren Sendungen, die für vollständige Containerbuchungen möglicherweise ungeeignet sind. Einzelhändler und Online-Verkäufer benötigen koordinierte Abholung, Etikettierung, Zolldokumentation, Sendungsverfolgung und Zustellung am Zielort. LCL-Dienstleistungen können dabei helfen, Sendungen von mehreren Exporteuren zu kombinieren und den Zugang zu internationalen Routen zu ermöglichen, ohne dass jeder Verkäufer einen gesamten Container buchen muss. Digitale Buchung und Sendungstransparenz können das Kundenerlebnis weiter verbessern, indem Tarife, Fahrpläne und Frachtstatus einfacher zu verwalten sind. Anbieter, die Konsolidierung mit Zollunterstützung und Zielverteilung kombinieren, sind besser positioniert, um kleinere Händler zu bedienen, obwohl die Wirtschaftlichkeit der Sendungen von der Frachtdichte, den Umschlagsgebühren und den Lieferanforderungen abhängt.
RCEP-Integration unterstützt regionale Zollabwicklung und Handel
Die Regionale Umfassende Wirtschaftspartnerschaft (RCEP) bietet einen gemeinsamen Rahmen für den regionalen Handel und Ursprungsregeln unter den teilnehmenden Volkswirtschaften. Für vietnamesische Unternehmen können regionale Lieferketten die Beschaffung von Komponenten aus einem Markt, die Verarbeitung von Waren in Vietnam und den Export von Fertigprodukten in einen anderen Markt umfassen. Diese Bewegungen können sowohl für eingehende als auch für ausgehende LCL-Dienstleistungen Nachfrage erzeugen, wenn einzelne Lieferanten oder Käufer keine vollständigen Container benötigen. Das Ministerium für Industrie und Handel hat die Relevanz des Abkommens für den regionalen Handel und die Chancen für kleine und mittlere Unternehmen hervorgehoben. Spediteure mit Erfahrung in regionaler Dokumentation, Zollverfahren, Konsolidierung und Koordination mit Zielagenten können diese Lieferketten unterstützen. Das Ausmaß des Nutzens hängt von den tatsächlichen Handelsströmen, den anwendbaren Ursprungsregeln und den einzelnen Sendungsvolumina ab.
Ausbau von Tiefseehäfen stärkt die Konnektivität des Konsolidierungsnetzwerks
Hafeninvestitionen können Routingoptionen erweitern und die Entwicklung von Konsolidierungsdienstleistungen unterstützen, wenn zuverlässige Binnentransport- und Lagerverbindungen neue Kapazitäten begleiten. Im April 2026 hielten Gemadept und CMA CGM die Grundsteinlegungszeremonie für Phase 2 des Gemalink-Tiefseehafens in Cai Mep-Thi Vai ab[1]. Die Erweiterung ist geplant, die Kapazität des Hafens nach Fertigstellung auf mehr als 3 Millionen TEUs jährlich zu erhöhen. Der Nutzen für LCL-Anbieter wird von Schiffsdiensten, der Kapazität der Container-Freight-Stationen, den Binnensammlungsnetzwerken und der Fähigkeit zur Koordination von Fracht mehrerer Verlader abhängen.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausrüstungsungleichgewichte erhöhen Containerrepositionierung und Kosten | -0.8% | National, mit akuten Auswirkungen in Cat Lai und Cai Mep (Südvietnam) | Kurzfristig (≤ 2 Jahre) |
| Hafenstaus beeinträchtigen die Fahrplanzuverlässigkeit in Spitzenzeiten | -0.7% | Südvietnam (Cat Lai, Cai Mep); Ausstrahlungseffekte auf Hai Phong in Spitzenzeiten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Abholnetzwerke verringern die End-to-End-Serviceeffizienz | -0.5% | National, mit größerer Schwere in Zentralvietnam und sekundären Industriezonen | Mittelfristig (2–4 Jahre) |
| Lücken in der Binnenkonnektivität erhöhen die Komplexität der Ursprungs-Ziel-Abwicklung | -0.4% | Zentralvietnam und vorgelagerte Provinzen weit entfernt von zugelassenen CFS-Einrichtungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausrüstungsungleichgewichte erhöhen Containerrepositionierungskosten
Ausrüstungsungleichgewichte können Kosten erhöhen und Planungsunsicherheit erzeugen, wenn Konsolidatoren zu dem erforderlichen Zeitpunkt keinen geeigneten Containerraum sichern können. Kleinere Exporteure haben oft weniger Verhandlungsmacht als große Verlader, wenn Ausrüstung knapp ist oder Reedereizuteilungen eingeschränkt sind. Eine verpasste Abfahrt kann mehrere Sendungen innerhalb desselben Sammelcontainers verzögern und zusätzliche Umschlags-, Lager- oder Umbuchungsanforderungen erzeugen. Diese Risiken sind besonders relevant rund um die wichtigsten Exportgateways, wo die Frachtanforderungen innerhalb bestimmter Versandfenster konzentriert sein können. LCL-Betreiber können das Risiko durch Reederei-Diversifizierung, genaue Buchungsprognosen, flexible Routenführung und Koordination zwischen Frachtempfangseinrichtungen und Schiffsfahrplänen reduzieren. Ihre Fähigkeit, die Dienstleistungszuverlässigkeit aufrechtzuerhalten, bleibt jedoch von der Reederei-Kapazität und den allgemeinen Handelsbedingungen beeinflusst.
Hafenstaus beeinträchtigen die Fahrplanzuverlässigkeit in Spitzenzeiten
Hafenstaus können die Frachtannahme, das Containerladen, Schiffsabfahrten und die Zollkoordination verzögern. LCL-Sendungen sind besonders empfindlich gegenüber verpassten Annahmeschlusszeiten, da Konsolidatoren mehrere Sendungen und Empfängeranforderungen innerhalb desselben Containers koordinieren müssen. Verzögerungen können zu Umbuchungen, zusätzlicher Lagerung, geänderten Dokumenten und verpassten Lieferverpflichtungen führen. Staurisiken sind für Vietnams wichtigste Exportgateways relevant, wo Fertigungsfracht und internationale Schifffahrtsdienste konzentriert sind. Zusätzliche Hafenkapazität kann langfristig helfen, löst jedoch nicht automatisch Engpässe beim Straßenzugang, der Zollabwicklung, dem Containerumschlag oder dem Lagerbetrieb. Anbieter mit zuverlässigen Fahrplaninformationen, alternativen Abfahrtsoptionen und effektiver Kundenkommunikation können diese Störungen effektiver bewältigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Konsolidierungsdienstleistungen verankern den Markt, während Distribution expandiertKonsolidierungsdienstleistungen entfallen im Jahr 2026 auf 66,78 % der Marktgröße des vietnamesischen Less-than-Container Load (LCL) Marktes. Diese Dienstleistungen kombinieren Fracht von mehreren Verladern in gemeinsamen Containern und ermöglichen Exporteuren mit kleineren Sendungen den Zugang zu internationalen Schifffahrtsrouten. Vietnams Fertigungsbasis erzeugt Nachfrage von Bekleidungs-, Elektronik-, Möbel-, Schuh- und Konsumgüterlieferanten, deren Bestellvolumina je nach Kunde und Zielort variieren. Eine effektive Konsolidierung erfordert koordinierte Frachtsammlung, Empfang, Dokumentation, Beladung und Schiffsbuchung. Container-Freight-Stationen in der Nähe von Industriegebieten können diese Aktivitäten unterstützen, indem sie Einrichtungen für die Frachtinspektion, Bereitstellung und Containervorbereitung bereitstellen. Betreiber mit etablierten Reederei-Beziehungen und effizienten Lagerprozessen können die Sendungszuverlässigkeit und Containerauslastung verbessern.
Der CAGR für De-Konsolidierung und Distribution wird von 2027 bis 2032 auf 10,38 % prognostiziert. Diese Dienstleistungskategorie unterstützt die Trennung konsolidierter Fracht nach der Ankunft und deren Verteilung an einzelne Importeure oder Lieferorte. Wachstumschancen entstehen, wenn Importeure, Einzelhändler und Hersteller kleinere Sendungen benötigen, die auf mehrere Zielorte sortiert und geliefert werden sollen. Anbieter benötigen geeignete Lagerkapazität, genaue Frachtidentifikation, Zollkoordination und inländische Transportarrangements. Spediteure, die diese Funktionen integrieren, können Übergaben reduzieren und die Sendungstransparenz verbessern. Das Wachstum wird von der Importaktivität, der Entwicklung von Vertriebsnetzwerken und der Verfügbarkeit von Einrichtungen abhängen, die verschiedene Frachttypen handhaben können.

Nach Zielort:
Internationale Ströme dominieren, während inländischer LCL an Bedeutung gewinntInternationale Sendungen entfallen im Jahr 2026 auf 61,38 % des Marktanteils des vietnamesischen Less-than-Container Load (LCL) Marktes. Das Segment profitiert von Vietnams Fertigungsexporten und seiner Beteiligung an regionalen und globalen Lieferketten. Exporteure können Sammelcontainer-Dienste nutzen, wenn Bestellvolumina keinen vollständigen Container rechtfertigen, während Importeure kleinere Mengen an Komponenten, Maschinen, Verpackungen und Fertigwaren konsolidieren können. Die Servicequalität hängt von Reedereizugang, Zielagenten-Abdeckung, Zolldokumentation und vorhersehbaren Umschlagsarrangements ab. Anbieter mit internationalen Netzwerken können Sendungen über mehrere Länder koordinieren und konsistente Servicestandards anbieten. Internationaler LCL bleibt daher eng mit den Handelsströmen und der Fertigungsaktivität des Landes verbunden.
Der CAGR für inländischen LCL wird von 2027 bis 2032 auf 9,37 % prognostiziert. Inländische Konsolidierung unterstützt die Bewegung kleinerer Sendungen zwischen Fertigungszentren, Lagern und Vertriebsmärkten in Nord-, Zentral- und Südvietnam. Im Februar 2025 kündigte NX Vietnam einen Konsolidierungsservice über die Nord-Süd-Eisenbahn zwischen Hanoi und Ho-Chi-Minh-Stadt an[2]. Die Schiene kann eine Alternative zum Straßentransport für geeignete Fracht bieten, insbesondere wenn Sendungen in regelmäßige Bewegungen gebündelt werden können. Der kommerzielle Nutzen hängt von Terminalzugang, Umschlagsanforderungen, Transitplänen und der Koordination der First-Mile- und Last-Mile-Zustellung ab. Anbieter, die Schienen-, Straßen- und Lagerbetrieb kombinieren, können Verladern zusätzliche Routingoptionen anbieten.
Nach Geschäftsart:
Frachtspediteure dominieren, während NVOCCs expandierenFrachtspediteure entfallen im Jahr 2026 auf 91,25 % der Marktgröße des vietnamesischen Less-than-Container Load (LCL) Marktes. Frachtspediteure arrangieren Reederei-Buchungen, Frachtsammlung, Konsolidierung, Dokumentation, Zollkoordination und Kommunikation zwischen Verladern und Zielagenten. Ihre Rolle ist besonders wichtig für kleine Exporteure und Importeure, denen die Größe oder internen Ressourcen fehlen, um internationale Fracht selbstständig zu verwalten. Der Markt umfasst Anbieter mit unterschiedlichem Grad an internationaler Abdeckung, Infrastrukturzugang und Servicespezialisierung. Spediteure können ihre Wettbewerbsposition durch zuverlässige Reederei-Beziehungen, transparente Angebote, Sendungsverfolgung und konsistente Frachtabwicklung stärken. Ihre Leistung hängt auch davon ab, wie effizient sie mehrere Sendungen innerhalb eines gemeinsamen Containers koordinieren.
Der CAGR für Non-Vessel-Operating Common Carriers (NVOCCs) wird von 2027 bis 2032 auf 10,91 % prognostiziert. NVOCCs kaufen Containerkapazität und verkaufen Schifffahrtsdienste unter eigenen Vereinbarungen weiter, was es ihnen ermöglicht, Konsolidierungsprodukte zu entwickeln und kommerzielle Beziehungen mit Verladern zu verwalten. Mit zunehmenden Frachtvolumina auf bestimmten Handelsrouten können etablierte Konsolidatoren eine größere Verhandlungsmacht gegenüber Reedereien gewinnen. Dies kann mehr Kontrolle über Preisgestaltung, Kapazitätsplanung und Abfahrtsoptionen unterstützen. Das NVOCC-Wachstum hängt jedoch von Zugang zu Reederei-Kapazität, ausreichender Frachtdichte und der Fähigkeit zur Bewältigung operativer Risiken ab. Kleinere Spediteure können durch Nischen-Handelsrouten, lokale Sammeldienstleistungen und spezialisierte Kundenbetreuung wettbewerbsfähig bleiben.
Nach Endnutzer:
Einzelhandel und E-Commerce führen, während Gesundheitswesen spezialisierte Abwicklung erfordertEinzelhandel und E-Commerce entfallen im Jahr 2026 auf 36,13 % des Marktanteils des vietnamesischen Less-than-Container Load (LCL) Marktes. Einzelhändler und Online-Verkäufer versenden Bestellungen häufig in Mengen, was Nachfrage nach konsolidiertem Transport und Zielverteilung erzeugt. Das Segment umfasst Konsumgüter, Bekleidung, Elektronik und andere Waren, die über internationale Beschaffungs- und Vertriebsnetzwerke versandt werden. Serviceanforderungen können Etikettierung, Frachtsortiering, Zolldokumentation, Sendungsverfolgung und Koordination mit Vertriebspartnern umfassen. Spediteure, die Konsolidierung mit zuverlässiger Transparenz und Lieferkoordination kombinieren, können Händler bedienen, die häufige Sendungen und vorhersehbare Nachschubversorgung benötigen. Preisliche Wettbewerbsfähigkeit bleibt wichtig, aber Verzögerungen und schlechte Sendungsinformationen können auch die Kundenzufriedenheit beeinträchtigen.
Der CAGR für Gesundheitswesen und Pharmazeutika wird von 2027 bis 2032 auf 9,29 % prognostiziert. Pharmazeutische Produkte, medizinische Geräte und empfindliche Gesundheitssendungen können kontrollierte Temperaturen, Feuchtigkeitsmanagement, sichere Handhabung und dokumentierte Lagerbedingungen erfordern. Im Juni 2025 kündigte die NX Group die Eröffnung von Phase II des Dinh Vu Logistikzentrums in Hai Phong an. Die Einrichtung umfasst Zolllager, eine Container-Freight-Station sowie temperatur- und feuchtigkeitskontrollierte Lagerung. Diese Infrastruktur unterstützt spezialisierte Logistikdienstleistungen, einschließlich LCL-Sendungen, die pharmazeutische Compliance erfordern. Anbieter können die Frachtintegrität durch geeignete Prozesse, geschultes Personal sowie kompatible Transport- und Zieleinrichtungen aufrechterhalten.
Nach Frachttyp:
Allgemeine Fracht dominiert, während temperaturgeführte Fracht expandiertAllgemeine Fracht entfällt im Jahr 2026 auf 72,89 % der Marktgröße des vietnamesischen Less-than-Container Load (LCL) Marktes. Diese Kategorie umfasst viele Fertigprodukte, die durch Standard-Container-Freight-Station-Betrieb transportiert werden können, darunter Kleidungsstücke, Möbel, Konsumgüter und ausgewählte Elektronik. Diese Sendungen bieten Konsolidatoren eine breite Frachtbasis, die nach Zielort und Versandplan kombiniert werden kann. Die Servicequalität hängt von effizientem Empfang, Frachtidentifikation, Verpackung, Dokumentation und Containerbeladung ab. Allgemeine Fracht wird voraussichtlich wichtig bleiben, da sie ein breites Spektrum an Fertigungs- und Einzelhandelsaktivitäten abdeckt. Ihre große Basis bedeutet auch, dass Containerauslastung und wettbewerbsfähige Frachtpreise wichtige kommerzielle Überlegungen bleiben.
Der CAGR für temperaturgeführte Fracht wird von 2027 bis 2032 auf 10,22 % prognostiziert. Diese Kategorie umfasst Sendungen, die während der Lagerung oder des Transports Temperaturmanagement erfordern, abhängig von den spezifischen Handhabungsanforderungen des Produkts. Im September 2025 erhielt ITL Freight Management seinen ersten TF 820V 2S Cool Van, ausgestattet mit GPS-verbundenen Sensoren für Echtzeit-Temperaturüberwachung und -alarme. Diese Investition zeigt eine Entwicklung in der spezialisierten Transportkapazität. Konsolidatoren, die diese Fracht anstreben, müssen sicherstellen, dass Empfangseinrichtungen, Lagerung, Containerarrangements und Lieferpartner die erforderlichen Bedingungen aufrechterhalten können. Diese Anforderungen können die Betriebskomplexität erhöhen und die Servicekompetenz wichtiger machen als den Preis allein.
Geografische Analyse
Südvietnam entfällt im Jahr 2026 auf 52,89 % der Marktgröße des vietnamesischen Less-than-Container Load (LCL) Marktes. Die Region profitiert von den Fertigungsclustern rund um Ho-Chi-Minh-Stadt, Dong Nai und Binh Duong sowie vom Zugang zu den Hafensystemen Cat Lai und Cai Mep-Thi Vai. Diese industriellen und maritimen Verbindungen unterstützen regelmäßige Frachtsammlung, Exportkonsolidierung und internationale Distribution. Im April 2026 hielten Gemadept und CMA CGM die Grundsteinlegungszeremonie für Phase 2 des Gemalink-Tiefseehafens in Cai Mep-Thi Vai ab[3]. Die Erweiterung ist geplant, die jährliche Kapazität nach Fertigstellung auf mehr als 3 Millionen TEUs zu erhöhen. Die zusätzliche Kapazität könnte Routingoptionen für LCL-Anbieter erweitern, obwohl der tatsächliche Nutzen von der Inbetriebnahme, den Reederei-Diensten und der unterstützenden Binneninfrastruktur abhängen wird.
Nordvietnam ist eine wichtige LCL-Region aufgrund seiner Elektronik-, Maschinen-, Bekleidungs- und Komponentenfertigungsbasis. Hai Phong bietet maritimen Zugang für Industriezonen, während Einrichtungen in der Nähe von Hanoi und anderen Fertigungszentren die Frachtsammlung und Konsolidierung unterstützen. Im November 2025 gab DHL Global Forwarding bekannt, dass seine Container-Freight-Station in Ho-Chi-Minh-Stadt auf 6.800 m² erweitert wurde und seine Einrichtung in Hai Phong 4.000 m² erreicht hat. Im Mai 2025 nahm NX Vietnam auch Phase II seines Dinh Vu Logistikzentrums in Hai Phong in Betrieb und fügte 8.550 m² Lagerfläche sowie temperatur- und feuchtigkeitskontrollierte Lagerung hinzu. Diese Investitionen unterstützen Frachtumschlag und Lagerung, obwohl sich die Einrichtungen in Eigentümerschaft, Dienstleistungen und Eignung für bestimmte Sendungstypen unterscheiden.
Der CAGR für Zentralvietnam wird von 2027 bis 2032 auf 9,23 % prognostiziert, was es zur am schnellsten wachsenden Region in der Segmentierung macht. Das Potenzial der Region ist mit der Fertigungsentwicklung, der Hafenkonnektivität und dem Ausbau lokaler Frachtbündelungs- und Vertriebseinrichtungen verbunden. Im März 2025 hielt Bee Logistics die Eröffnungsfeier für sein Bee Distribution Center im Danang High-Tech Park ab. Die Einrichtung stärkt die Logistikinfrastruktur der Region und kann die Frachtabwicklung für Unternehmen unterstützen, die in und um Danang tätig sind. Zentralvietnam könnte für LCL-Dienstleistungen attraktiver werden, wenn Exporteure Zugang zu lokaler Sammlung, Konsolidierung und Vertriebskapazität erhalten. Das Wachstumstempo wird von Frachtvolumina, Schifffahrtsverbindungen, Lagerentwicklung und der Effizienz der Straßenverbindungen zu Häfen und Industriezonen abhängen.
Wettbewerbslandschaft
Der vietnamesische LCL-Markt bleibt fragmentiert und umfasst internationale Frachtspediteure, inländische Logistikanbieter, NVOCCs, hafengebundene Logistikunternehmen und spezialisierte Lagerbetreiber. Globale Anbieter wie DHL Global Forwarding, Maersk, DSV, Kuehne+Nagel und CEVA Logistics konkurrieren durch internationale Netzwerke, Reederei-Beziehungen, Zollkompetenzen und Zielagenten-Abdeckung. Inländische Unternehmen, darunter Gemadept, ITL, Transimex und Bee Logistics, konkurrieren durch lokale Sammlungsnetzwerke, regionale Expertise und Zugang zur vietnamesischen Logistikinfrastruktur.
Infrastrukturinvestitionen sind ein wichtiges Differenzierungsmerkmal, da LCL-Dienstleistungen geeignete Einrichtungen für den Empfang, die Sortierung, Konsolidierung und Verteilung von Sendungen erfordern. Im November 2025 gab DHL Global Forwarding eine erweiterte Container-Freight-Station-Kapazität in Ho-Chi-Minh-Stadt und Hai Phong bekannt[4]. Im Mai 2025 nahm NX Vietnam Phase II seines Dinh Vu Logistikzentrums in Betrieb und fügte Zolllager, eine Container-Freight-Station und kontrollierte Lagerung hinzu. Gemadepts Grundsteinlegung für Gemalink Phase 2 im April 2026 zeigt weitere Investitionen in maritime Kapazität, die zukünftige Frachtströme unterstützen könnte.
Technologie und spezialisierte Abwicklung schaffen zusätzliche Differenzierungsmöglichkeiten. Im September 2025 erhielt ITL Freight Management einen GPS-verbundenen Cool Van mit Echtzeit-Temperaturüberwachung und -alarmen. Diese Fähigkeit unterstützt temperaturgeführten Transport, obwohl End-to-End-LCL-Dienstleistungen auch kompatible Lager- und Abwicklungsarrangements erfordern. Bee Logistics' Danang-Vertriebszentrum stärkt seine physische Präsenz in Zentralvietnam, während NX Vietnams Schienen-Konsolidierungsservice eine Alternative zum Straßentransport für geeignete inländische Fracht bietet. Kleinere Anbieter können durch spezialisierte Fracht, fokussierte Handelsrouten und reaktionsschnellen lokalen Service konkurrieren. Anbieter, die operative Zuverlässigkeit mit transparenter Preisgestaltung und Sendungstransparenz kombinieren, sind besser positioniert, um Kunden zu halten, wenn die Serviceerwartungen steigen.
Branchenführer im vietnamesischen Less-than-Container Load (LCL) Markt
-
Indo Trans Logistics Corporation (ITL)
-
Transimex Corporation
-
Kuehne+Nagel
-
DSV
-
A.P. Moller - Maersk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vietnam Less-than-Container Load (LCL) Markt Unternehmen in diesem Bericht
- A.P. Moller - Maersk
- DHL Global Forwarding
- DSV
- Kuehne+Nagel
- CEVA Logistics
- Expeditors International
- Nippon Express
- Rhenus Logistics
- Sinotrans
- SEKO Logistics
- Yusen Logistics
- CJ Logistics
- Indo Trans Logistics Corporation (ITL)
- Bee Logistics Corporation
- Transimex Corporation
- Gemadept Corporation
- U&I Logistics Corporation
- VINATRANS
- Dolphin Sea Air Services Corporation
- ASL Logistics
- Vinafreight
- Vietfracht
Neueste Industrielle Entwicklungen in Vietnam Less-than-Container Load (LCL) Markt
- April 2026: Gemadept und CMA CGM hielten die Grundsteinlegungszeremonie für Phase 2 des Gemalink-Tiefseehafens in Cai Mep-Thi Vai ab. Das Projekt ist geplant, die jährliche Hafenkapazität nach Fertigstellung auf mehr als 3 Millionen TEUs zu erhöhen.
- März 2026: Gemadept und CJ Logistics kündigten eine strategische Optimierung ihrer Logistik- und Schifffahrtsbetriebe an. Die Ankündigung konzentrierte sich auf die Nutzung der operativen Stärken jedes Unternehmens.
- November 2025: DHL Global Forwarding gab eine Erweiterung seines vietnamesischen Container-Freight-Station-Netzwerks bekannt. Seine Einrichtung in Ho-Chi-Minh-Stadt wurde von 4.600 m² auf 6.800 m² vergrößert, während seine Einrichtung in Hai Phong 4.000 m² erreichte.
- Oktober 2025: Gemadept gab bekannt, dass Phase 3 des Nam Dinh Vu Hafens nach der Ankunft des ersten Schiffes am 30. September 2025 offiziell in Betrieb gegangen ist. Die Erweiterung fügte rund 650.000 TEUs jährlicher Kapazität hinzu und brachte die Gesamtkapazität des Hafenclusters auf mehr als 2 Millionen TEUs.
Berichtsumfang des vietnamesischen Less-than-Container Load (LCL) Marktes
Segmentierungsübersicht
| Konsolidierungsdienstleistungen |
| De-Konsolidierung und Distribution |
| Inland |
| International |
| Frachtspediteur |
| NVOCCs |
| Fertigung und Automobil |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharmazeutika |
| Landwirtschaft und Forstwirtschaft |
| Sonstige Endnutzer |
| Allgemeine Fracht |
| Temperaturgeführte Fracht |
| Gefahrgut |
| Hochwertige und empfindliche Fracht |
| Sonstige Endnutzer |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Servicetyp | Konsolidierungsdienstleistungen |
| De-Konsolidierung und Distribution | |
| Nach Zielort | Inland |
| International | |
| Nach Geschäftsart | Frachtspediteur |
| NVOCCs | |
| Nach Endnutzer | Fertigung und Automobil |
| Einzelhandel und E-Commerce | |
| Gesundheitswesen und Pharmazeutika | |
| Landwirtschaft und Forstwirtschaft | |
| Sonstige Endnutzer | |
| Nach Frachttyp | Allgemeine Fracht |
| Temperaturgeführte Fracht | |
| Gefahrgut | |
| Hochwertige und empfindliche Fracht | |
| Sonstige Endnutzer | |
| Nach Region | Nordvietnam |
| Zentralvietnam | |
| Südvietnam |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der vietnamesische LCL-Markt?
Der Markt wird im Jahr 2026 auf 0,98 Milliarden USD geschätzt und soll bis 2032 1,62 Milliarden USD erreichen. Das Prognosemodell weist einen CAGR von 8,71 % für 2027–2032 aus, vorbehaltlich der Abstimmung gerundeter Marktwerte.
Welche Servicekategorie hat den größten Anteil an der LCL-Aktivität in Vietnam?
Konsolidierungsdienstleistungen entfallen im Jahr 2026 auf 66,78 % des Marktes, unterstützt durch die Nachfrage von Exporteuren, deren Sendungen keinen vollständigen Container füllen.
Warum wächst der inländische LCL-Fracht in Vietnam?
Inländischer LCL wird bis 2032 voraussichtlich einen CAGR von 9,37 % verzeichnen, da Unternehmen flexible Versandoptionen zwischen Fertigungszentren und Vertriebsmärkten suchen.
Welche Endnutzerkategorie wächst am schnellsten?
Gesundheitswesen und Pharmazeutika wird bis 2032 voraussichtlich einen CAGR von 9,29 % verzeichnen, unterstützt durch die Nachfrage nach spezialisierter Abwicklung und kontrollierter Lagerung.
Welche Region führt den vietnamesischen LCL-Markt an?
Südvietnam entfällt im Jahr 2026 auf 52,89 % des Marktes, unterstützt durch seine Fertigungscluster und den Zugang zu wichtigen maritimen Gateways.
Welche Wettbewerbsfähigkeiten sind in Vietnams LCL-Dienstleistungen am wichtigsten?
Reedereizugang, Konsolidierungseinrichtungen, Zolldokumentation, Sendungstransparenz, zuverlässige Fahrpläne und spezialisierte Frachtabwicklung sind wichtige Wettbewerbsfähigkeiten.