
Indonesien Projektladungslogistik Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.87 Milliarden US-Dollar |
| Marktgröße (2026) | 8.5 Milliarden US-Dollar |
| Marktgröße (2031) | 12.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.74 % |
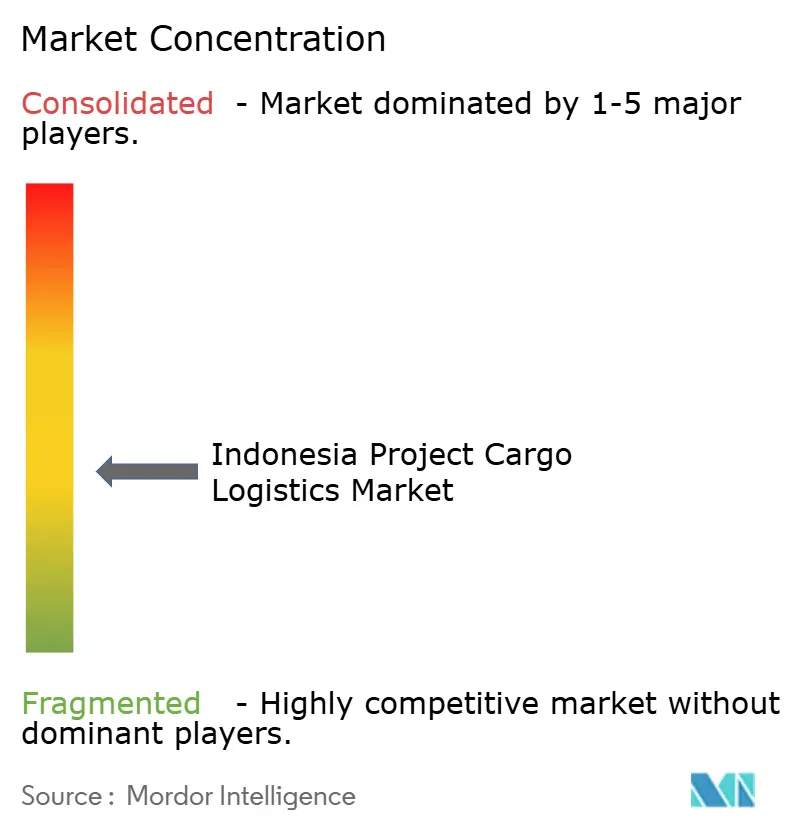
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Projektladungslogistik Marktanalyse von Mordor Intelligence
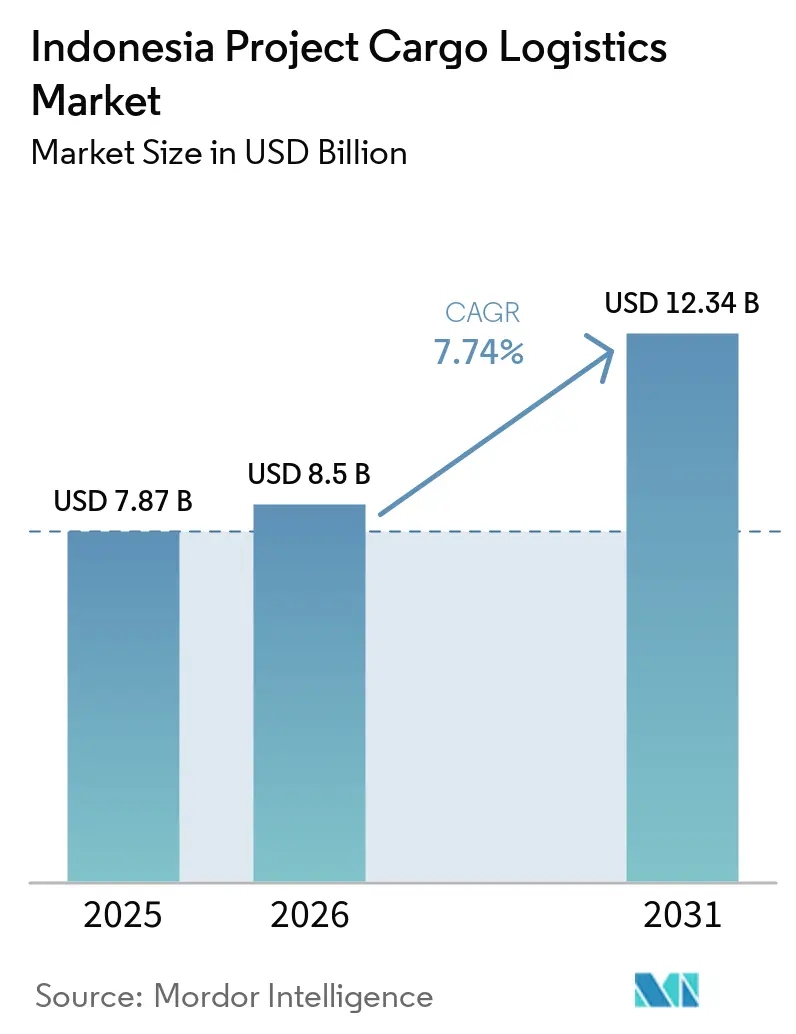
Die Marktgröße des indonesischen Marktes für Projektladungslogistik wurde im Jahr 2025 auf 7,87 Milliarden USD geschätzt und soll von 8,50 Milliarden USD im Jahr 2026 auf 12,34 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,74 % während des Prognosezeitraums 2026 bis 2031.
Staatliche Infrastrukturprogramme und Investitionen in die industrielle Verarbeitung schaffen gleichzeitig Nachfrage nach spezialisiertem Transport auf mehreren Inseln. Der indonesische Markt für Projektladungslogistik geht über den Standardtransport hinaus, da Ausrüstungsgröße, Gewicht, Streckenbedingungen und Projektzeitpläne die Anbieterauswahl bestimmen. Der Mautstraßenplan für 2025 bis 2029 zielt auf 2.461 km betriebsbereite Straßen und Investitionen in Höhe von IDR 725 Billionen (43,26 Milliarden USD) ab, was den Zugang zu Schwerlaststandorten jenseits etablierter Industriekorridore unterstützt. Anforderungen an lokale Inhalte erhöhen auch die inländische Fertigungsaktivität, was zu mehr spezialisierten Transporten zwischen Fertigungsanlagen und Projektstandorten führt. Anbieter mit technischen Planungskapazitäten und lokaler Betriebsabdeckung sind besser positioniert, da komplexe Industrieprojekte in die Bau- und Inbetriebnahmephase übergehen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung hielt Transport im Jahr 2025 einen Anteil von 58,85 % am indonesischen Markt für Projektladungslogistik, während Mehrwertdienste und sonstige Leistungen die höchste prognostizierte CAGR von 8,69 % bis 2031 verzeichneten.
- Nach Ladungstyp hielt übergroße oder außermaßige Ladung im Jahr 2025 einen Anteil von 43,78 % an der Marktgröße des indonesischen Marktes für Projektladungslogistik, während Schwerlastladung die höchste prognostizierte CAGR von 9,37 % bis 2031 verzeichnete.
- Nach Endverbraucherbranche hielt Bau und Infrastruktur im Jahr 2025 einen Anteil von 32,56 % am indonesischen Markt für Projektladungslogistik, während Energieerzeugung und -übertragung die höchste prognostizierte CAGR von 9,57 % bis 2031 verzeichnete.
- Nach Geografie hielt Java, einschließlich Jakarta und BOD, im Jahr 2025 einen Anteil von 61,64 % an der Marktgröße des indonesischen Marktes für Projektladungslogistik, während Sulawesi die höchste prognostizierte CAGR von 10,68 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indonesischen Marktes für Projektladungslogistik
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturprojekte erhöhen die Nachfrage nach spezialisierter Projektlogistik | +2.0% | Java, Kalimantan und Sumatra, einschließlich IKN, Mautstraßen und Hafenerweiterung | Mittelfristig (2–4 Jahre) |
| Ausbau erneuerbarer Energien treibt den Bedarf an Schwerlasttransporten an | +1.5% | Zentral- und Westjava, Sulawesi, Sumatra und die Papua-Region | Langfristig (≥ 4 Jahre) |
| Bergbau-Downstreaming erweitert industrielle Projektladungsvolumina | +1.2% | Südost-Sulawesi und Kalimantan | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Fertigung erhöht die industrielle Logistikprojektaktivität | +0.8% | Industriekorridor West-Java und Batam FTZ | Kurzfristig (≤ 2 Jahre) |
| Schwerlast-Outsourcing unterstützt die Nachfrage nach spezialisierter multimodaler Logistik | +0.7% | Java, West-Papua und Kalimantan | Mittelfristig (2–4 Jahre) |
| Digitale Kontrolltürme verbessern die Koordination der Projektladung | +0.5% | Java, Sulawesi und nationale Häfen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturprojekte erhöhen die Nachfrage nach spezialisierter Projektlogistik
Indonesiens Infrastrukturinvestitionszyklus umfasst gleichzeitig Mautstraßen, Häfen, Flughäfen, Stromerzeugung und den Bau der neuen Hauptstadt. Die IKN-Behörde vergab im November 2025 Aufträge im Wert von IDR 3 Billionen (179,5 Millionen USD) für Infrastruktur in der Gesetzgebungs- und Justizzone, die bis Dezember 2027 geplant ist. Diese Verträge schaffen anhaltende Ausrüstungsströme von Java nach Kalimantan. Das Projekt New Priok Eastern Access Section II von PT PP im Wert von 143 Millionen USD begann 2025 und verband die Nusantara Bonded Zone mit dem New Priok Container Terminal 1. Das Projekt verbessert die letzte Meile für große Ausrüstungen, die über Tanjung Priok eingeführt werden. Jedes Infrastrukturprojekt erfordert auch Kranmobilisierung, Verwaltung von Bereitstellungsflächen, Genehmigungskoordination und Meeresversicherung, was den indonesischen Markt für Projektladungslogistik über konventionelle Frachtaufgaben hinaus erweitert.
Ausbau erneuerbarer Energien treibt den Bedarf an Schwerlasttransporten an
PLNs RUPTL 2025 bis 2034 umfasst 42,6 GW neue erneuerbare Kapazität, was 61 % der geplanten Kapazitätszuwächse entspricht. Im August 2026 startete Präsident Prabowo den Bau des schwimmenden Solarkraftwerks Gajah Mungkur mit 134 MWp in Zentraljava, unterstützt durch Investitionen in Höhe von IDR 1,6 Billionen (90,2 Millionen USD). Ausrüstungen für erneuerbare Energien haben große Abmessungen, auch wenn einzelne Teile weniger wiegen als herkömmliche Öl- und Gasmodule. Dieses Profil erfordert Flachbett- und RoRo-Transport, Streckengenehmigungen und Planung von Meerestransporten. Pelindo Regional 2 Banten verarbeitete 2025 347.850 MT Windturm-Stückgut über Ciwandan und von Januar bis August 2026 269.006 MT. Der indonesische Markt für Projektladungslogistik benötigt daher Betriebskapazitäten, die auf erneuerbare Komponenten zugeschnitten sind, und nicht nur auf traditionelle Schwerlastmodule.
Bergbau-Downstreaming erweitert industrielle Projektladungsvolumina
Gesetz Nr. 3 von 2020 schränkte den Export von unverarbeitetem Nickel und Bauxit ein und unterstützte den Bau von Schmelzanlagen, HPAL-Anlagen und Industrieparks in Indonesien. Diese Anlagen erfordern mehrjährige Lieferpläne für Autoklaven, Prozessbehälter, Rohrleitungspakete und modulare Strukturen. PT Vale Indonesia erhielt Anfang 2025 die ersten 2 Autoklav-Einheiten für seine Pomalaa-HPAL-Anlage, die darauf ausgelegt ist, bis zu 120.000 Tonnen gemischtes Hydroxidpräzipitat jährlich zu produzieren[1]. PT Ceria Nugraha Indotama begann im Juli 2026 mit seinen ersten kohlenstoffarmen Ferronickel-Exporten aus Kolaka und nutzte den neuen Hafen Kendari, um die Route nach China auf 16 Tage zu verkürzen. Diese Projekte bevorzugen Betreiber mit etablierten Kapazitäten in der Nähe von Projektstandorten und Fertigungsverbindungen. Die Nachfrage setzt sich durch Wartungs- und Erweiterungsphasen fort, nachdem eine Anlage in Betrieb genommen wurde, was wiederkehrende Arbeit im indonesischen Markt für Projektladungslogistik unterstützt.
Lokalisierung der Fertigung erhöht die industrielle Logistikprojektaktivität
Die TKDN-Politik und ausländische Investitionen schaffen Projektlogistiknachfrage für die Fabrikinstallation sowie die Ressourcenverarbeitung. VinFast eröffnete im Dezember 2025 sein Elektrofahrzeugwerk in Subang mit einer Phase-1-Investition von 300 Millionen USD[2]. Bosch begann im November 2025 mit dem Bau einer EV-Komponentenfabrik in Cikarang mit einem potenziellen Investment von 259 Millionen EUR (304,76 Millionen USD). Die Fertigungsinvestitionen erreichten im ersten Quartal 2026 IDR 182 Billionen (10,92 Milliarden USD). Montagepresse, Spritzgussmaschinen und Produktionslinien-Förderbänder schaffen häufige, terminempfindliche Transportaufgaben und geben dem indonesischen Markt für Projektladungslogistik eine breitere Basis industrieller Nachfrage.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Archipelagischer Umschlag erhöht die Kostenkomplexität der Projektlogistik | -1.5% | Sulawesi, Papua, Maluku, Kalimantan und landesweite Inselfrachtströme | Langfristig (≥ 4 Jahre) |
| Genehmigungs- und Achsregeln verzögern Ladungsbewegungen | -1.0% | Mautstraßen in Java und Sumatra, einschließlich Banten, DKJ und Pilotgebiete in West-Java | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturengpässe schränken den Zugang zu Schwerlaststandorten ein | -0.8% | Nickelkorridore in Südost-Sulawesi, die Papua-Region und die äußeren Inseln | Mittelfristig (2–4 Jahre) |
| Ingenieurtalentmangel begrenzt die Ausführung komplexer Projekte | -0.5% | Landesweit, mit Druck in Ost-Kalimantan und Südost-Sulawesi | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Archipelagischer Umschlag erhöht die Kostenkomplexität der Projektlogistik
Indonesiens Geografie erfordert, dass die meisten Projektladungen auf den äußeren Inseln mindestens 1 Umschlagpunkt passieren. Dies fügt Handhabungsschritte, Lieferzeit und Ladungsrisiko zu Transporten außerhalb der wichtigsten westlichen Korridore hinzu. Das Sea-Toll-Programm stellte 2025 IDR 623,4 Milliarden (35,28 Millionen USD) für 756 Fahrten bereit, die 104 Häfen bedienen. Ost- und westgehende Ladungsströme bleiben ungleichmäßig, was die Kosten für die Rückpositionierung leerer Transportmittel erhöht. Der indonesische Markt für Projektladungslogistik sieht sich in östlichen Standorten einem strukturellen Kostenboden gegenüber, wo Anbieter dichtere Netzwerke benötigen, um die Margen zu verbessern.
Genehmigungs- und Achsregeln verzögern Ladungsbewegungen
Die Zero-ODOL-Durchsetzung hat die Straßenphase übergroßer Projektbewegungen gemäß Gesetz Nr. 22 von 2009 verschärft. Das Verkehrsministerium setzte die regulatorische Deregulierung bis Ende 2025 an, begann im Juni 2026 mit Durchsetzungsversuchen und plante die vollständige Zero-ODOL-Implementierung für 2027[3]. Betreiber müssen konforme Spezialanhänger verwenden oder Ladungen in kleinere Straßentransporte aufteilen. Sondergenehmigungen für den Gütertransport erfordern die Koordination mit dem Verkehrsministerium, regionalen Regierungen und der Nationalpolizei. Importierte Investitionsgüter erfordern auch zusätzliche Compliance-Dokumentation gemäß TKDN und Permendag 47/2025. Diese Anforderungen schaffen längere Projektvorlaufzeiten und bevorzugen Anbieter, die bereits über Compliance-Systeme und etablierte lokale Beziehungen im indonesischen Markt für Projektladungslogistik verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Transport verankert den Umsatz, Mehrwertdienste führen das Wachstum an
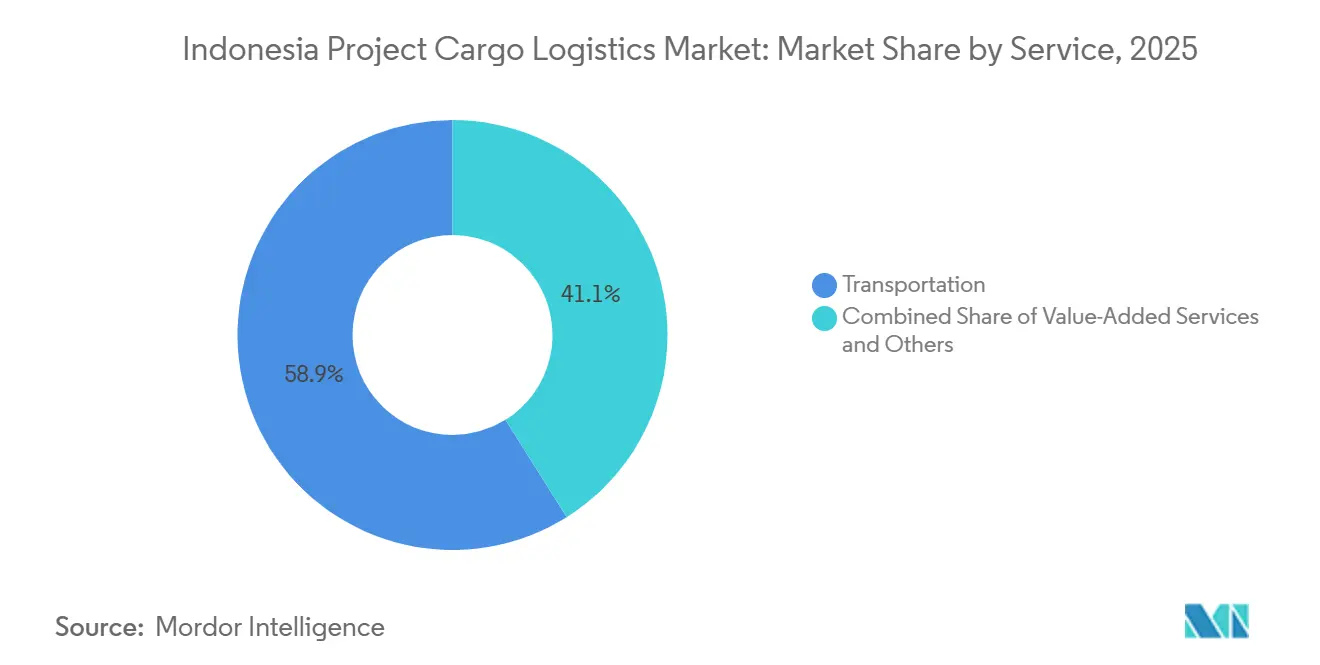
Transport machte 2025 58,85 % des Marktanteils des indonesischen Marktes für Projektladungslogistik aus, während Mehrwertdienste und sonstige Leistungen voraussichtlich eine CAGR von 8,69 % bis 2031 verzeichnen werden, was die anhaltende Bedeutung physischer Projektbewegungen neben der steigenden Nachfrage nach integrierten Logistikunterstützungsleistungen widerspiegelt. Transport umfasst Straßenlieferung, See- und Bargetransit, Luftcharter und aufkommende Schienenverbindungen in Java, wobei die Moduswahl von Ladungsabmessungen, Projektstandort, Lieferzeitplänen und Standortzugänglichkeit abhängt. Lagerhaltung, Distribution und Bestandsmanagement unterstützen die Bereitstellung und Sequenzierung vor der Installation und ermöglichen es Auftragnehmern, Ausrüstungen näher an entfernten Projektstandorten vorzupositionieren und Verzögerungen während der Projektausführung zu reduzieren.
Mehrwertdienste werden zunehmend mit Transportverträgen kombiniert und umfassen technische Überprüfungen, Streckenerhebungen, Meeresversicherung und Vor-Ort-Aufsicht. Kuehne+Nagels erneuerter 4-Jahres-LNG-Versorgungsvertrag in Lamongan Shorebase, kombiniert mit Meeresanlagen, Verwaltung von Bereitstellungsflächen und Fachpersonal, veranschaulichte den breiteren Wandel hin zu integrierten Projektlogistiklösungen. Der PLB-Rahmen kann auch die Projektlogistik unterstützen, indem er Einfuhrzölle aufschiebt und die Zollabwicklung abseits überlasteter Hafenstandorte ermöglicht, was das Bestands- und Cashflow-Management für EPC-Auftragnehmer verbessert. Der indonesische Markt für Projektladungslogistik erfordert daher zunehmend, dass Anbieter Transport mit Bereitstellung, technischer Unterstützung, Zollkoordination und Vor-Ort-Ausführungskapazitäten kombinieren.


Nach Ladungstyp: Übergroße Ladung dominiert, Schwerlastsegment beschleunigt sich
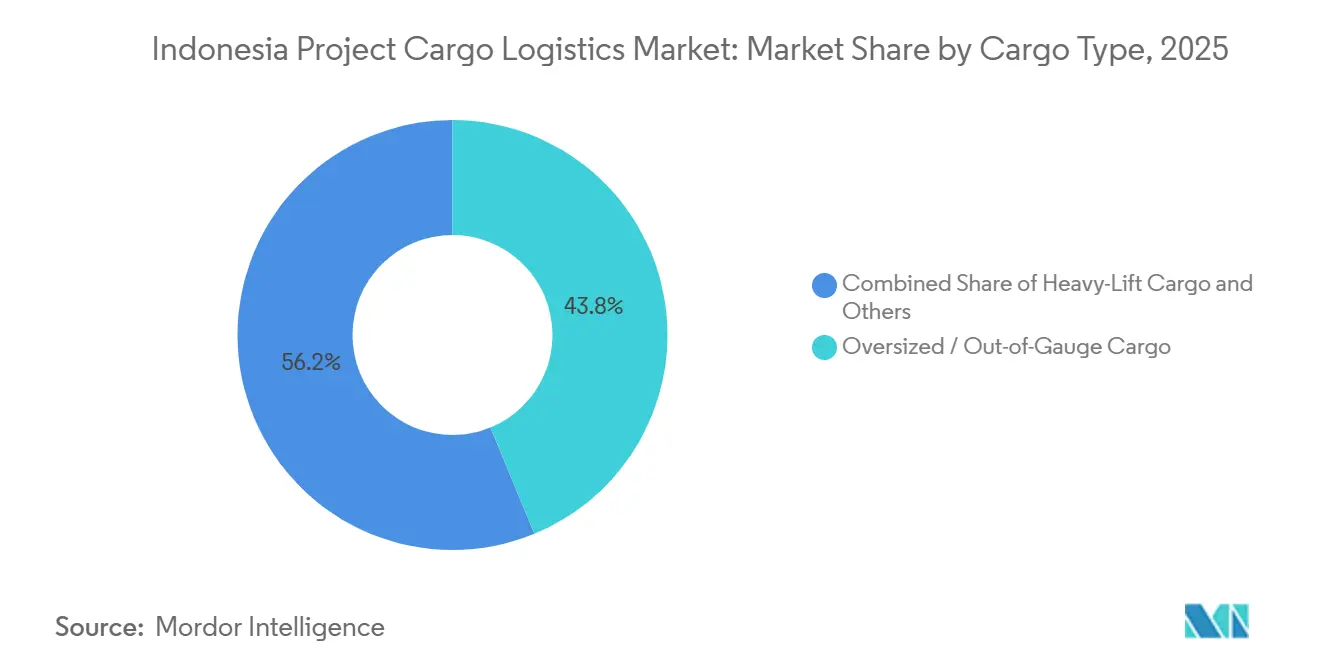
Übergroße oder außermaßige Ladung hielt 2025 43,78 % der Marktgröße des indonesischen Marktes für Projektladungslogistik, während Schwerlastladung voraussichtlich eine CAGR von 9,37 % bis 2031 verzeichnen wird, was die anhaltende Bedeutung nicht standardmäßiger Projektbewegungen neben der steigenden Nachfrage nach spezialisierten Schwerlastkapazitäten widerspiegelt. Windtürme, Raffineriesäulen, Generatorstatoren, HVDC-Umrichterausrüstungen und Autoklavbehälter überschreiten die Standardcontainerabmessungen und erfordern spezialisierte Transportplanung, Hebeausrüstung, Streckenbewertungen und Standortkoordination. Pelindo Regional 2 Banten verarbeitete 2025 347.850 MT Windturmladung über Ciwandan, was das Ausmaß der übergroßen Transportbewegungen für erneuerbare Energien demonstriert[4]. Stückgut und andere spezialisierte Ladungen umfassen modulare Prozessausrüstungen, Stahlkonstruktionspakete und FPSO-Unterbaugruppen, wobei die Volumina eng mit einzelnen Energie-, Infrastruktur- und Industrieprojekten verknüpft sind.
Die Schwerlastnachfrage wird durch laufende Energie- und Infrastrukturinvestitionen unterstützt, einschließlich Entwicklungen wie Abadi LNG und Mako. GEODIS lieferte im August 2026 8 übergroße Krankomponenten an McDermotts Batam-Werft mit einem Gesamtgewicht von 308.920 kg, was die spezialisierten Anforderungen industrieller Projektladungsbewegungen unterstreicht. SPAB-Anforderungen und ODOL-Durchsetzung fördern auch den verstärkten Einsatz von See- und Bargelösungen für Ladungen, die Straßentransportbeschränkungen unterliegen. Der indonesische Markt für Projektladungslogistik bevorzugt daher zunehmend Anbieter mit Schwerlastausrüstung, Schiffszugang, Umschlagskapazitäten, Streckenplanungsexpertise und der Fähigkeit, komplexe multimodale Bewegungen zu koordinieren.
Nach Endverbraucherbranche: Bau verankert die Nachfrage, Energiewende gestaltet die Pipeline neu
Bau und Infrastruktur repräsentierten 2025 32,56 % des Marktanteils des indonesischen Marktes für Projektladungslogistik, während Energieerzeugung und -übertragung voraussichtlich eine CAGR von 9,57 % bis 2031 verzeichnen wird, was die anhaltende Projektladungsnachfrage aus großen Infrastrukturprogrammen neben expandierenden Investitionen in Stromerzeugung und -übertragung widerspiegelt. IKN-Entwicklung, Mautstraßenausbau und Hafenaufrüstungen unterstützen wiederkehrende Lieferungen von Schwermaschinerie, Baumaterialien und Spezialausrüstungen in Java, Sumatra und Kalimantan. Projektladungslogistikanbieter unterstützen diese Programme auch durch temporäre Lagerung, Bewegungsplanung, Streckenkoordination und Standortliefermanagement. Phasenweise Projektzeitpläne erfordern eine präzise Sequenzierung, um sicherzustellen, dass Ausrüstungen und Materialien gemäß den Installationsanforderungen die Baustellen erreichen.
Die Nachfrage nach Energieerzeugung und -übertragung wird durch PLNs Pläne für erneuerbare Energien und die 100-GWp-Solarinitiative unterstützt, die Anforderungen für Solarpanele, Wechselrichter, Transformatorpakete und zugehörige Ausrüstungen generieren. Öl und Gas, Bergbau und Steinbruch bleiben wichtige Quellen der Projektladungsnachfrage aufgrund laufender Kohlenwasserstoffentwicklung und LNG-Versorgungsbasisaktivitäten. Gleichzeitig fügen EV- und Elektronikhersteller industrielle Ausrüstungsanforderungen hinzu. Sarens begann im Juni 2025 die Arbeit an McDermotts Batam-Werft für das TenneT-2GW-Programm, was die Nachfrage nach spezialisierten Schwerlast- und Projektlogistikdienstleistungen veranschaulicht. TKDN-Anforderungen unterstützen auch wiederkehrende Bewegungen zwischen inländischen Fertigungsanlagen und Projektstandorten. Der indonesische Markt für Projektladungslogistik bleibt daher eng mit Infrastrukturinvestitionszyklen, Energieentwicklung und der Lokalisierung der Industriefertigung verbunden.
Geografische Analyse
Java, einschließlich Jakarta und BOD, machte 2025 61,64 % des Marktanteils des indonesischen Marktes für Projektladungslogistik aus. Tanjung Priok, Industriegebiete in Cikarang und Karawang sowie Küstenbargenetzwerke machen es zum wichtigsten Betriebszentrum. Ein Samudera-Indonesia-Konsortium, das Africa Global Logistics und Toyota Tsusho umfasst, verpflichtete sich zu 1 Milliarde USD für das Patimban Container Terminal durch eine 37-jährige Konzession. Das Terminal strebt eine Endkapazität von 3,7 Millionen TEU an. Das Projekt New Priok Eastern Access Section II, zusammen mit Bosch- und VinFast-Investitionen, fügt Ausrüstungsnachfrage hinzu, die empfindlich gegenüber Gewicht und Timing bleibt.
Sumatras Nachfrage wird durch Öl- und Gasinfrastruktur in Riau und Nordsumatra sowie durch Downstream-Verarbeitung von Plantagen und Mineralprojekten unterstützt. Kalimantans IKN-Bauphase ist bis 2027 eine verlässliche Ladungsquelle. Verträge für Gesetzgebungs- und Justizzonen im Wert von IDR 3 Billionen (179,5 Millionen USD) sind bis Dezember 2027 aktiv. Der östliche Kalimantan-Korridor verbindet Balikpapan, Samarinda und den IKN-Standort. Verbesserte Straßen- und Hafenverbindungen entlang dieser Route unterstützen den indonesischen Markt für Projektladungslogistik, indem sie den Zugang von Meeresgateway zu Binnenstandorten verbessern.
Sulawesi wird voraussichtlich mit einer CAGR von 10,68 % bis 2031 wachsen, der höchsten regionalen Rate. Nickelprojektion in Südost-Sulawesi schafft wiederkehrende und überlappende Baulieferungen. Direktes Kendari-Versand nach China reduziert den Bedarf an Java-Umschlag. Bali und Nusa Tenggara, Papua und Maluku blieben kleinere Gebiete, wo eingeschränkter Straßen-, See- und Luftzugang die Lieferkosten trotz Sea-Toll-Unterstützung für 104 Häfen durch 756 Fahrten im Jahr 2025 erhöhte.
Wettbewerbslandschaft
Der indonesische Markt für Projektladungslogistik ist mäßig fragmentiert zwischen Spezialanbietern und allgemeinen Frachtbetreibern. Kuehne+Nagel, DHL Global Forwarding Industrial Projects, CEVA Logistics, deugro und Maersk Project Logistics konkurrieren um Energie-, Bergbau- und Fertigungsmandate. Ihre Differenzierung beruht auf der Charterung von Schwerlastschiffen, Meeresversicherung, Streckeningenieurwesen und koordinierter multimodaler Ausführung.
CEVA Logistics erwarb im März 2026 eine Mehrheitsbeteiligung an Fagioli und fügte 450 Spezialisten im Schwerlaststraßentransport und technischen Schwertransport hinzu. Anlagenbesitz ist wichtig, wenn spezialisierte Anhänger und Schwerlastkräne knapp sind. Deugro positionierte sich im Juli 2026 als Projektlösungsanbieter neu und erweiterte seine Planungsrolle auf frühe Ingenieurphasen. Der indonesische Markt für Projektladungslogistik bevorzugt Anbieter, die sich engagieren, bevor Ausrüstungsbestellungen und Streckenpläne abgeschlossen sind. Eine frühere Beteiligung hilft, Genehmigungen, Meereszugang und Standortbeschränkungen zu berücksichtigen, bevor sie die Lieferzeitpläne beeinflussen.
Inländische Betreiber haben einen Vorteil an entfernten Standorten und bei der Ausführung auf äußeren Inseln. CKB Logistics ist an 51 Standorten in 38 Städten und 24 Provinzen tätig und kombiniert Projektlogistik, Fernversorgungsbasisdienstleistungen, AEO-Zertifizierung und PLB-Betreiberstatus. Samudera Indonesia stellte im Februar 2026 300 Millionen USD für Flottenausbau, Patimban-Terminalentwicklung und die Madura-Werft bereit. Pelindos Phinnisi-Plattform und das TOS-Nusantara-System sind in 14 Containerterminals eingesetzt, während ingenieurtechnisch gebündelte Dienstleistungen für schwimmende Solarenergie, Geothermie und Offshore-Wind einen weiteren Differenzierungsbereich bieten.
Indonesien Projektladungslogistik Branchenführer
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel International AG
-
A.P. Moller - Maersk
-
PT Cipta Krida Bahari (CKB Logistics)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: PT Pelayaran Nasional Indonesia, PELNI, und PT Meratus Line unterzeichneten ein Hub-and-Spoke-Kooperationsabkommen für Sea-Toll-Routen (Tol Laut) S4A und S4B mit dem Ziel, die Ladungsoptimierung, Schiffsauslastung und Verteilungseffizienz für Logistikströme in Ostindonesien zu verbessern.
- März 2026: CEVA Logistics, eine Tochtergesellschaft von CMA CGM, schloss die Übernahme einer Mehrheitsbeteiligung an Fagioli SpA ab, einem Spezialisten für Schwerlast, übergroße Ladung und technischen Transport mit rund 450 Mitarbeitern. Der Deal kombiniert CEVAs globales Speditionsnetzwerk mit Fagiolis anlagenbasierter Ausführungskapazität und stärkt direkt CEVAs Wettbewerbsfähigkeit in der Tür-zu-Tür-Projektlogistik für Energie- und Industrieprojekte in Südostasien, einschließlich Indonesien.
- November 2025: Die Nusantara-Hauptstadtbehörde (IKN) unterzeichnete Bauverträge im Wert von IDR 3 Billionen (179,5 Millionen USD) für Infrastruktur in der Gesetzgebungs- und Justizzone bis Dezember 2027, was eine anhaltende Projektladungsnachfrage nach Kalimantan aus Java-Fertigungs- und Versorgungsbasen schafft.
- August 2025: Meratus Line bestellte 2 zusätzliche Containerschiffe mit 700 TEU bei CSSC Guangxi Shipbuilding and Offshore Engineering, die sich 8 zuvor bestellten Schiffen derselben Klasse anschließen, mit geplanter Lieferung für 2027 zur Bedienung inländischer und innerasiatischer Routen.


Indonesien Projektladungslogistik Marktberichtsumfang
| Transport | Straße |
| Schiene | |
| Luft | |
| See / Barge | |
| Lagerhaltung, Distribution & Bestandsmanagement | |
| Mehrwertdienste & Sonstige |
| Übergroße / Außermaßige Ladung |
| Schwerlastladung |
| Stückgut-Projektladung |
| Sonstige spezialisierte Projektladung |
| Öl und Gas, Bergbau und Steinbruch |
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) |
| Bau und Infrastruktur |
| Fertigung und Industrieanlagen |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige (Schifffahrt und Schiffbau, Telekommunikation usw.) |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See / Barge | ||
| Lagerhaltung, Distribution & Bestandsmanagement | ||
| Mehrwertdienste & Sonstige | ||
| Nach Ladungstyp | Übergroße / Außermaßige Ladung | |
| Schwerlastladung | ||
| Stückgut-Projektladung | ||
| Sonstige spezialisierte Projektladung | ||
| Nach Endverbraucherbranche | Öl und Gas, Bergbau und Steinbruch | |
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) | ||
| Bau und Infrastruktur | ||
| Fertigung und Industrieanlagen | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige (Schifffahrt und Schiffbau, Telekommunikation usw.) | ||
| Nach Region | Java (Jakarta und BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali und Nusa Tenggara | ||
| Papua-Region und Maluku-Inseln |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die indonesische Projektladungslogistik bis 2031 erreichen?
Der indonesische Markt für Projektladungslogistik wird voraussichtlich bis 2031 einen Wert von 12,34 Milliarden USD erreichen und von 2026 an mit einer CAGR von 7,74 % wachsen.
Welche Dienstleistungskategorie führt die Projektladungslogistik in Indonesien an?
Transport führte den Umsatz mit einem Anteil von 58,85 % im Jahr 2025 an, unterstützt durch Straßen-, See-, Barge-, Luft- und Schienentransporte.
Welche Ladungskategorie expandiert in Indonesien am schnellsten?
Schwerlastladung wird voraussichtlich bis 2031 eine CAGR von 9,37 % verzeichnen, unterstützt durch LNG-, Gas- und Industrieausrüstungsprojekte.
Welche Endverbrauchergruppe schafft die größte Nachfrage nach Projektlogistik?
Bau und Infrastruktur hielten 2025 32,56 % des Umsatzes, unterstützt durch IKN-Bau, Mautstraßen und Hafenarbeiten.
Welche indonesische Region wird voraussichtlich am schnellsten für Projektladungsdienstleistungen wachsen?
Sulawesi wird voraussichtlich bis 2031 eine CAGR von 10,68 % verzeichnen, da Nickel-Downstreaming-Projekte wiederkehrende Ausrüstungslieferungen erfordern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
