
Marktgröße und Marktanteile der Gesundheitslogistik in Indonesien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.23 Milliarden US-Dollar |
| Marktgröße (2026) | 5.69 Milliarden US-Dollar |
| Marktgröße (2031) | 8.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.56 % |
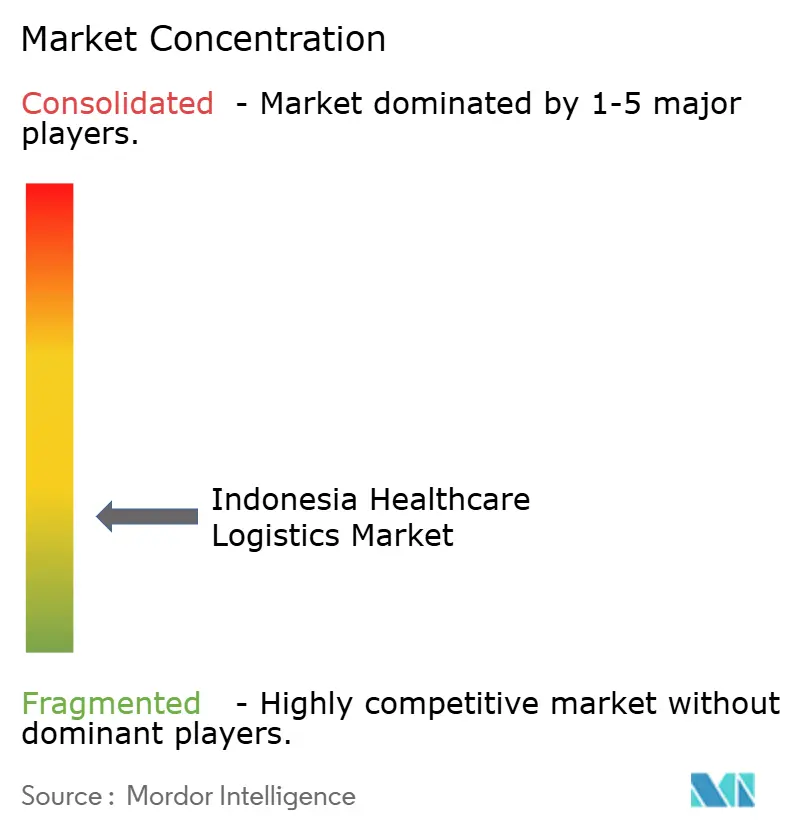
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Gesundheitslogistik in Indonesien von Mordor Intelligence
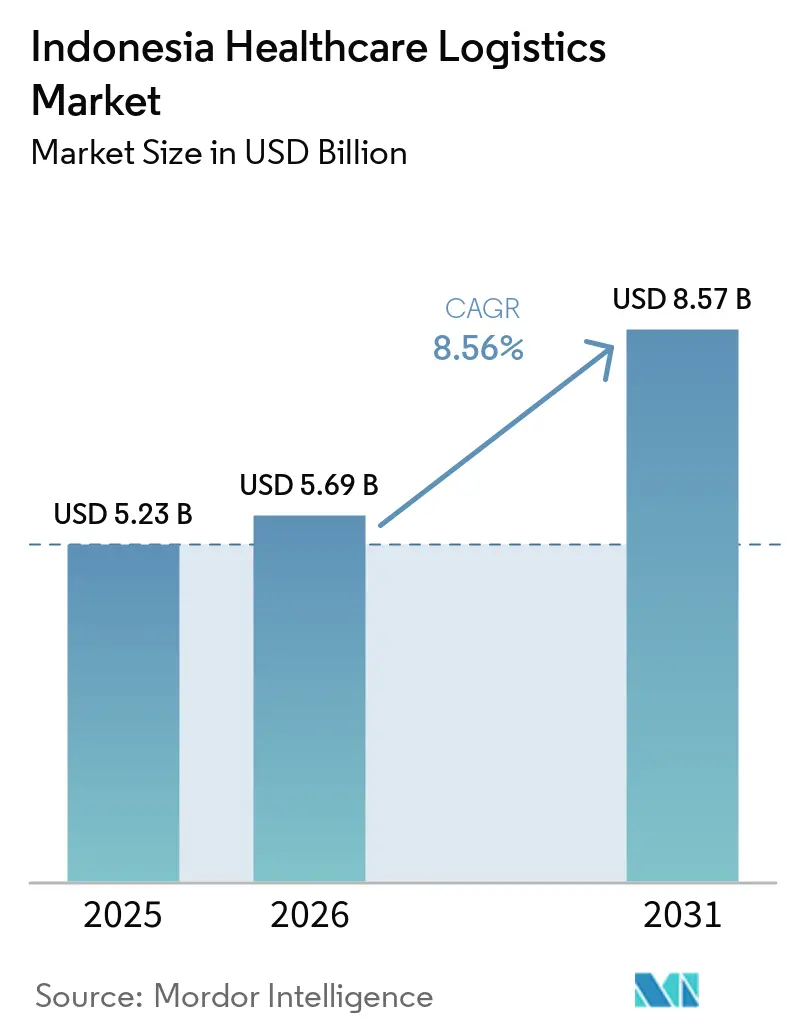
Die Marktgröße der Gesundheitslogistik in Indonesien wurde im Jahr 2025 auf 5,23 Milliarden USD geschätzt und soll von 5,69 Milliarden USD im Jahr 2026 auf 8,57 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,56 % während des Prognosezeitraums von 2026 bis 2031.
Die Inselgeographie Indonesiens erschwert eine zuverlässige Arzneimittelverteilung, insbesondere wenn eine Sendung zwischen Straßen-, Hafen-, See-, Flughafen- und lokalen Liefernetzwerken bewegt werden muss. Jaminan Kesehatan Nasional (JKN) deckte 98 % der Bevölkerung ab und erreichte im Juli 2025 280 Millionen Mitglieder, was die breitere Nutzung von Arzneimitteln und Gesundheitsdienstleistungen im ganzen Land unterstützte. Der Gesundheitshaushalt 2026 wies IDR 244 Billionen (15,2 Milliarden USD) für das Gesundheitswesen zu, darunter IDR 69 Billionen (4,3 Milliarden USD) für JKN, was die Nachfrage nach regelmäßigen Lieferungen an Krankenhäuser, Kliniken und Gemeindezentren für Gesundheitsversorgung unterstützte. Der Markt für Gesundheitslogistik in Indonesien wird auch durch strengere Vertriebsvorschriften, zunehmenden Einsatz digitaler Überwachung und steigende Anforderungen an die temperaturgeführte Handhabung geprägt. Anbieter, die überregionale Reichweite mit validierter Lagerung, Rückverfolgbarkeit und zuverlässiger Notstromversorgung kombinieren, sind besser positioniert, um komplexe Lieferketten im Gesundheitswesen unter den vielfältigen Transport- und Infrastrukturbedingungen des Landes zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Logistikfunktion hielt Transport im Jahr 2025 einen Anteil von 46,34 % an der Marktgröße der Gesundheitslogistik in Indonesien, während Mehrwertdienste und sonstige Leistungen bis 2031 voraussichtlich mit einer CAGR von 10,34 % wachsen werden.
- Nach Temperaturtyp hielt nicht temperaturgeführte Logistik im Jahr 2025 einen Anteil von 56,38 % am Marktanteil der Gesundheitslogistik in Indonesien, während temperaturgeführte Logistik bis 2031 voraussichtlich eine CAGR von 11,93 % verzeichnen wird.
- Nach Produkttyp hielten Arzneimittel im Jahr 2025 einen Anteil von 58,24 % an der Marktgröße der Gesundheitslogistik in Indonesien, während Zell- und Gentherapien bis 2031 voraussichtlich eine CAGR von 14,24 % verzeichnen werden.
- Nach Zielort hielt die Inlandslogistik im Jahr 2025 einen Anteil von 68,12 % an der Marktgröße der Gesundheitslogistik in Indonesien, während die internationale Logistik bis 2031 voraussichtlich mit einer CAGR von 13,86 % wachsen wird.
- Nach Endnutzer hielten Arzneimittelhersteller im Jahr 2025 einen Anteil von 36,94 % am Marktanteil der Gesundheitslogistik in Indonesien, während biopharmazeutische Hersteller bis 2031 voraussichtlich eine CAGR von 11,24 % verzeichnen werden.
- Nach Geographie hielt Java, einschließlich Jakarta und Bogor-Depok-Bekasi, im Jahr 2025 einen Anteil von 72,36 % an der Marktgröße der Gesundheitslogistik in Indonesien, während Sulawesi bis 2031 voraussichtlich eine CAGR von 12,78 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Gesundheitslogistik in Indonesien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geographische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Ausweitung des Gesundheitszugangs Steigende Nachfrage nach Arzneimitteln | +2.1% | National, mit Schwerpunkt in Java, Sumatra und den äußeren Inselprovinzen | Kurzfristig (≤ 2 Jahre) |
| Biologika, Impfstoffe und fortschrittliche Therapien steigern die Nachfrage nach Kühlketten | +1.9% | National, mit früher Konzentration in Jakarta, Surabaya und Makassar | Mittelfristig (2–4 Jahre) |
| Outsourcing steigert die Übernahme GDP-konformer Dienstleistungen | +1.2% | National, mit der stärksten Akzeptanz in Java und Sumatra | Mittelfristig (2–4 Jahre) |
| SATUSEHAT Logistik verbessert die Transparenz im Gesundheitswesen | +0.9% | National, mit Pilotintensität in Java und Ausweitung auf alle 38 Provinzen | Kurzfristig (≤ 2 Jahre) |
| Interinsulare Mikro-Hubs erweitern die Reichweite der Kühlkette | +0.8% | Äußere Inselregionen, Kalimantan, Sulawesi, Papua und Maluku | Langfristig (≥ 4 Jahre) |
| E-Pharmacy-Nachfrage steigert zeitkritische Lieferungen | +1.1% | National, mit frühen Gewinnen in Groß-Jakarta, Surabaya, Bandung und Medan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des Gesundheitszugangs steigert die Nachfrage nach Arzneimittellogistik
JKN verzeichnete im Jahr 2025 eine nahezu universelle Einschreibung und deckte 98 % der indonesischen Bevölkerung bzw. 280 Millionen Mitglieder ab. Diese Abdeckung verknüpft Arzneimittelmengen eng mit dem öffentlichen Gesundheitszugang in den Provinzen Indonesiens, wo Einrichtungen auf regelmäßige Lieferpläne innerhalb des Marktes für Gesundheitslogistik in Indonesien angewiesen sind. Jedes neue Gemeindezentrum für Gesundheitsversorgung und jedes Krankenhaus erfordert eine wiederholte Auffüllung von Arzneimitteln, Medizinprodukten, Impfstoffen, Diagnostika und anderen Gesundheitsversorgungsgütern, häufig über geplante Vertriebsvereinbarungen, die das ganze Jahr über zuverlässig bleiben müssen. Die Gesundheitsmittelzuweisung 2026 von IDR 244 Billionen (13,75 Milliarden USD), einschließlich IDR 69 Billionen (3,89 Milliarden USD) für JKN-Beiträge, bildete eine öffentliche Finanzierungsgrundlage für Behandlung, Arzneimittelversorgung und Leistungserbringung im nationalen Gesundheitssystem[1]Entwicklungsprogramm der Vereinten Nationen Indonesien, "Transformation der medizinischen Lieferkette Indonesiens," Entwicklungsprogramm der Vereinten Nationen, undp.org. Die Schadenquote von JKN erreichte im Februar 2026 111,8 %, was auf eine höhere Behandlungsnutzung hindeutet und gleichzeitig Fragen zur Programmfinanzierung aufwirft. Für den Markt für Gesundheitslogistik in Indonesien bedeutet eine stärkere Nutzung von Behandlungsleistungen häufigere Arzneimittelbewegungen durch nationale und regionale Liefernetzwerke.
Biologika, Impfstoffe und fortschrittliche Therapien treiben die Nachfrage nach Kühlketten an
Impfstoffe, Biosimilars, onkologische Injektionspräparate und plasmagewonnene Therapien erfordern eine validierte Kühlung, Tiefkühlung oder Handhabung bei extrem niedrigen Temperaturen. Diese Anforderung erhöht den Wert spezialisierter Lager-, Verpackungs-, Überwachungs- und Luftfrachtdienste im Markt für Gesundheitslogistik in Indonesien, wo Kühlkettenausfälle die Produktverwendbarkeit beeinträchtigen können. Die BPOM-Verordnung Nr. 20/2025 stärkte die Kühlkettenaufsicht für biologische Produkte und Impfstoffe und erhöhte die betrieblichen Anforderungen an Anbieter, die diese Sendungen handhaben. Daewoong Pharmaceutical Indonesia erhielt im September 2025 die BPOM-GMP-Zertifizierung für autologe Stammzellen, NK-Zellen und Exosomen in seiner Anlage in Cikarang. Die lokale Produktion fortschrittlicher Therapien schafft Nachfrage nach dedizierten kryogenen Transportrouten, Spezialverpackungen, geschulten Handhabungsteams und dokumentierter Kontrolle während jeder Bewegung, die konventionelle Allgemein-Frachtanbieter nicht ohne Weiteres anbieten können. Das Programm der Weltbank in Höhe von 850 Millionen USD zur Unterstützung des JKN-Gesundheitszugangs von 2025 bis 2029 unterstützt auch die Bewegung von Spezialarzneimitteln durch den indonesischen Markt für Gesundheitslogistik.
SATUSEHAT-Logistikintegration verbessert die nationale Transparenz im Gesundheitswesen
Das Gesundheitsministerium und das UNDP lancierten SATUSEHAT Logistik im Oktober 2024, um Daten der Gesundheitsversorgungslieferkette von der Produktion bis zur provinziellen Verteilung zu verknüpfen[2]Gesundheitsministerium der Republik Indonesien, "SATUSEHAT Logistik, Überwachung der Impfstoff- und Arzneimittelverteilung," Gesundheitsministerium der Republik Indonesien, kemkes.go.id. Bei der Einführung verfolgte das SMILE-System mehr als 800 Millionen Impfstoffdosen und 100 Millionen Arzneimitteldosen in 10.000 Gesundheitseinrichtungen in 38 Provinzen. Im August 2025 integrierten das Gesundheitsministerium und das UNDP SSL-SMILE mit Systemen für HIV/AIDS-, Tuberkulose- und Malariaprogramme. Die Integration verbessert die Transparenz für Sendungen im Bereich der öffentlichen Gesundheit von zentralen Lagerstandorten über provinzielle und einrichtungsbezogene Verteilungsnetze. Sie macht die Rückverfolgbarkeit für Anbieter, die staatlich verknüpfte Aufträge anstreben, wichtiger. Betreiber, deren Systeme keine Daten mit SATUSEHAT austauschen können, könnten es schwerer haben, künftige Vertragsanforderungen zu erfüllen, da öffentliche Auftraggeber dem sichtbaren Bestandsstatus, Vertriebsaufzeichnungen und Compliance-Dokumentation größeres Gewicht beimessen. Der SATUSEHAT-Logistik-Fahrplan für 2026 bis 2029 befindet sich mit WHO-Unterstützung in der Entwicklung und soll klarere Anforderungen an Rückverfolgbarkeit und Compliance festlegen.
Steigende E-Pharmacy-Nachfrage beschleunigt zeitkritische Gesundheitslieferungen
Die Online-Apothekendurchdringung erreichte 2025 20 % bis 25 % des gesamten Apothekenumsatzes. Bestellungen, die in Ballungsräumen innerhalb von 2 bis 4 Stunden zugesagt werden, erfordern nahegelegene Lagerbestände, zuverlässige Auftragsabwicklung und stadtinterne Lieferkapazitäten. Diese Anforderungen unterscheiden sich vom Massenvertriebsmodell, das für die reguläre Apotheken- und Krankenhausauffüllung verwendet wird. Gesundheitsplattformen lagern die Fulfillment-Infrastruktur aus, was Raum für GDP-konforme Anbieter schafft, die eine kleinskalige, temperaturgerechte Lagerung verwalten können. Diese Nachfrage unterstützt häufigere Bewegungen innerhalb des Marktes für Gesundheitslogistik in Indonesien, insbesondere in Groß-Jakarta, Surabaya, Bandung und Medan, wo die Serviceerwartungen von konventionellen Großhandelslieferungen abweichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geographische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Infrastrukturlücken im Archipel erhöhen interinsulare Kosten | -1.5% | Äußere Inselregionen, Papua, Maluku, Nusa Tenggara und Teile von Sulawesi und Kalimantan | Langfristig (≥ 4 Jahre) |
| Compliance-Anforderungen erhöhen spezialisierte Kosten | -0.9% | National, mit dem stärksten Druck auf mittelgroße und kleinere Betreiber | Mittelfristig (2–4 Jahre) |
| Mehrfache Übergaben erhöhen das Risiko von Temperaturabweichungen | -0.8% | Interinsulare und letzte-Meile-Routen, insbesondere in Ostindonesien | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Stromversorgungszuverlässigkeit schränkt die Kontinuität der Kühlkette ein | -0.6% | Ostindonesien, Papua, Maluku und Teile von Nusa Tenggara | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturlücken im Archipel erhöhen die interinsularen Logistikkosten
Indonesien hat mehr als 17.000 Inseln, von denen fast 7.000 bewohnt sind, und diese Geographie erfordert multimodale Bewegungen für viele Gesundheitssendungen. Waren werden oft per Straße zu einem Hafen, per See zu einer anderen Insel und dann per Straße oder Luft zum endgültigen Bestimmungsort transportiert. Jeder Transfer fügt Zeit, Handhabung, potenzielle Temperaturkontrollrisiken und einen Bedarf an klarerer Verantwortungsverteilung zwischen den Parteien im Markt für Gesundheitslogistik in Indonesien hinzu, insbesondere wenn Produkte über abgelegene Routen transportiert werden. Eine Studie von PLOS Global Public Health aus dem Jahr 2024 berichtete, dass Maluku 29 Seehäfen und 14 Schiffe hatte, die 24 interinsulare Routen bedienten, wobei einzelne Fahrten durchschnittlich 15 Tage dauerten[3]PLOS Global Public Health, "Räumliche Bewertung der Zugänglichkeit von Gesundheitsversorgung in Archipelgemeinschaften der Provinz Maluku, Indonesien," PLOS Global Public Health, journals.plos.org. Diese Transitzeiten sind für Produkte mit kurzen Stabilitätsfenstern, einschließlich einiger Zelltherapien, ungeeignet. Die Behebung dieser Lücken erfordert Investitionen in Hafenverbindungen, Kühlkettenlager und Pufferlager-Systeme, was Betreiber abschrecken kann, die keine langen Amortisationszeiträume unterstützen können.
Ungleichmäßige Stromversorgungszuverlässigkeit schränkt die Kontinuität des Kühlkettendienstes ein
Stromunterbrechungen in äußeren Regionen können die Integrität temperatursensitiver Arzneimittel während der Lagerung an Verteilungspunkten und Gesundheitseinrichtungen beeinträchtigen. Dieses Problem verstärkt Transportbeschränkungen und erhöht die Kosten für die Versorgung abgelegener Gebiete im Markt für Gesundheitslogistik in Indonesien. Eine Journalstudie aus dem Jahr 2025 über Archipelkrankenhäuser stellte fest, dass unzureichende Strominfrastruktur und eingeschränkter Zugang zu fortschrittlicher Technologie die Arzneimittellogistikleistung in Inselregionen beeinträchtigten. Die BPOM-Verordnung Nr. 20/2025 schreibt automatische Alarme und Qualitätsrisikomanagement-Dokumentation für Kühlkettenprodukte vor. Anbieter müssen daher möglicherweise validierte Generatoren, passive Verpackungen und robuste Überwachung einsetzen, wo die Netzzuverlässigkeit gering ist. Diese Anforderungen schaffen eine Barriere für kleinere Anbieter und schränken gleichzeitig die Verfügbarkeit von Premium-Kühlkettendiensten an den am stärksten unterversorgten Standorten ein, wo Gerätewartung und zuverlässiger technischer Support schwer aufrechtzuerhalten sein können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Logistikfunktion: Transport führt, während Mehrwertdienste expandieren
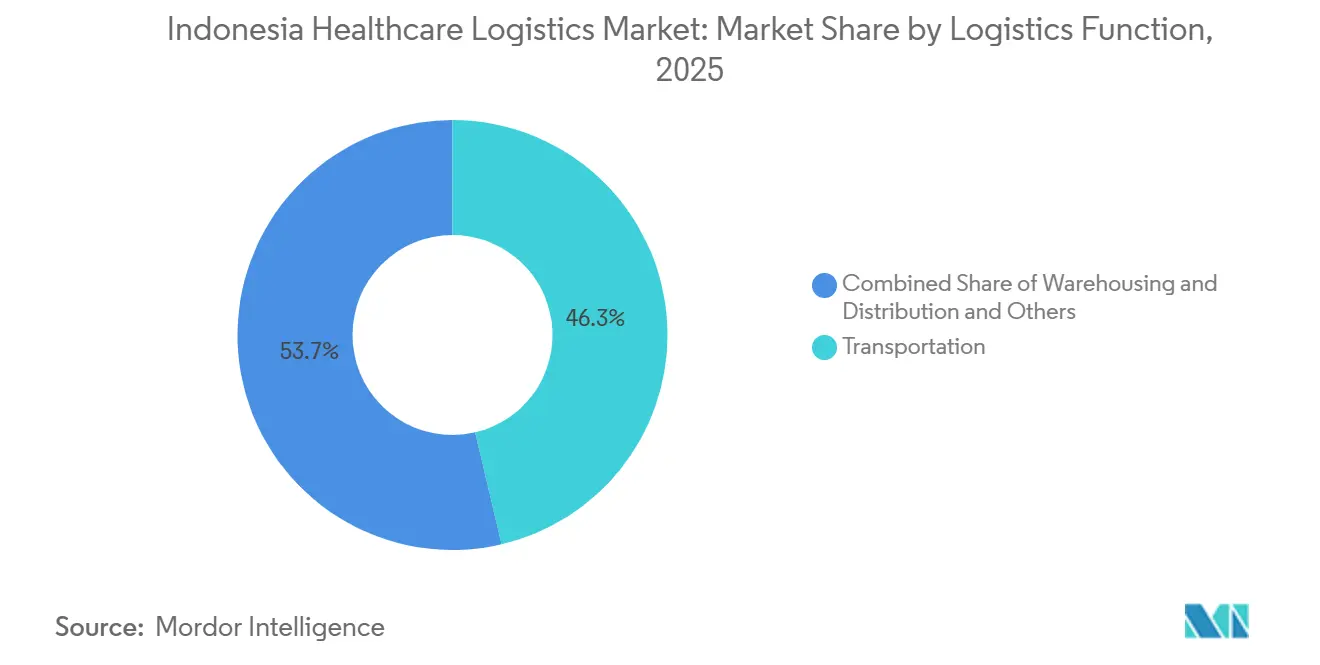
Transport hielt im Jahr 2025 einen Anteil von 46,34 % am Marktanteil der Gesundheitslogistik in Indonesien, während Mehrwertdienste und sonstige Leistungen bis 2031 voraussichtlich eine CAGR von 10,34 % verzeichnen werden, was die anhaltende Bedeutung physischer Arzneimittelbewegungen neben der steigenden Nachfrage nach spezialisierten Logistikdienstleistungen widerspiegelt. Transport verbindet Produktionsstätten, Distributoren, Krankenhäuser, Kliniken, Einzelhandelsapotheken und Gemeindezentren für Gesundheitsversorgung unter unterschiedlichen lokalen Transportbedingungen. Lagerung und Verteilung bieten die Lagerung, Konsolidierung, Auftragsvorbereitung und Übergabekontrolle, die zur Unterstützung dieser Bewegungen erforderlich sind. Mehrwertdienste umfassen Track-and-Trace-Unterstützung, Umverpackung, Kühlkettenüberwachung und regulatorische Dokumentation. CDOB 2025 erhöhte weiterhin die Bedeutung von Anbietern, die diese Aktivitäten in routinemäßige Logistikoperationen integrierten.
Der Straßentransport bleibt zentral für die innerinsulare Verteilung auf Java und Sumatra, während See- und Binnenwasserwege den Massenfracht und Verbindungen zu äußeren Inselhubs unterstützen. Luftfracht wird für dringende, hochwertige Sendungen verwendet, einschließlich Biologika, klinischer Studienmaterialien und bestimmter Zell- und Gentherapieprodukte mit strengen Zeitanforderungen. Die Schiene spielt eine begrenzte, aber sich entwickelnde Rolle auf Java für ausgewählte städtische Korridore. Staatlich verknüpfte Vertriebsverträge erfordern auch Echtzeit-Tracking, GDP-konforme Lagerung, Bestandsverwaltung und Mehrtemperaturhandhabung über subnationale Lieferpunkte. Der Markt für Gesundheitslogistik in Indonesien erfordert zunehmend, dass Betreiber physischen Transport mit Informationsmanagement, Compliance und spezialisierter Handhabung über nationale, regionale und lokale Verteilungsnetze kombinieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Temperaturtyp: Temperaturgeführte Logistik gewinnt strategische Bedeutung
Nicht temperaturgeführte Logistik hielt im Jahr 2025 einen Anteil von 56,38 % an der Marktgröße der Gesundheitslogistik in Indonesien, während temperaturgeführte Logistik bis 2031 voraussichtlich eine CAGR von 11,93 % verzeichnen wird, was die anhaltende Dominanz von Umgebungstemperatur-Gesundheitsprodukten neben der steigenden Nachfrage nach spezialisierten Kühlkettendiensten widerspiegelt. Tabletten, Kapseln, rezeptfreie Arzneimittel und bei Umgebungstemperatur stabile Medizinprodukte bleiben wichtige Produktströme und erfordern sichere Lagerung, kontrollierte Handhabung, Bestandsverwaltung und zuverlässige Lieferung auch ohne Kühlung. Temperaturgeführte Logistik unterstützt Biologika, Biosimilars, Impfstoffe und fortschrittliche Therapien, die während Lagerung und Transport definierte Temperaturbereiche erfordern. Gekühlte Handhabung von 0 °C bis 5 °C unterstützt Insulin und konventionelle Biologika, während Tiefkühl- und Ultrakältebedingungen für Produkte mit anspruchsvolleren Lageranforderungen erforderlich sind. Zell- und Gentherapien können Flüssigstickstoffbedingungen von -150 °C bis -196 °C erfordern, was spezialisierte Anforderungen an qualifizierte Ausrüstung, validierte Verpackung und geschultes Personal schafft.
Die BPOM-Verordnung Nr. 20/2025 erhöhte die betrieblichen Anforderungen an die Kühlkettenlogistik weiter durch Qualitätsrisikomanagement-Bewertungen, Temperaturabweichungsverfahren, ALCOA++-Dokumentation und automatische Alarmsysteme. Diese Anforderungen erhöhen die Anpassungskosten für Großhändler und Distributoren, denen validierte Ausrüstung, geschulte Teams, dokumentierte Prozesse, Alarmsysteme, Temperaturaufzeichnungen und konsistente Abweichungsüberprüfungsverfahren fehlen. Der zunehmende Einsatz aktiver temperaturgeführter Container deutet auch auf eine steigende Nachfrage nach spezialisierten pharmazeutischen Logistikkapazitäten hin, während die geplante nationale pharmazeutische Infrastruktur in Tangerang auf anhaltende Investitionen in Kühlkettenkapazitäten hindeutet. Der Markt für Gesundheitslogistik in Indonesien erfordert daher zunehmend, dass Anbieter temperaturgeführten Transport und Lagerung mit validierter Verpackung, Überwachungssystemen, Dokumentation und regulatorischer Compliance kombinieren.
Nach Produkttyp: Arzneimittel führen, während fortschrittliche Therapien sich entwickeln
Arzneimittel hielten im Jahr 2025 einen Anteil von 58,24 % am Marktanteil der Gesundheitslogistik in Indonesien, während Zell- und Gentherapien bis 2031 voraussichtlich eine CAGR von 14,24 % verzeichnen werden, was die anhaltende Größe der konventionellen Arzneimittelverteilung neben dem raschen Wachstum fortschrittlicher Therapien widerspiegelt. Verschreibungspflichtige Arzneimittel, Spezialarzneimittel und rezeptfreie Produkte erfordern eine breite Verteilung über das 38-Provinzen-Netzwerk Indonesiens. Zell- und Gentherapien, einschließlich CAR-T- und Genbearbeitungsbehandlungen, erfordern spezialisierte Logistik mit kryogener Handhabung, schneller Luftfracht, kontrollierten Übergaben und enger Koordination zwischen Herstellern, Krankenhäusern und Spezialträgern aufgrund enger Produktstabilitätsfenster. Biopharmazeutika, einschließlich Insulin, monoklonaler Antikörper und plasmagewonnener Arzneimittel, steigern ebenfalls die Nachfrage nach validierter Kühlverteilung. Impfstoffe stellen weiterhin einen wichtigen öffentlichen Logistikstrom dar, wobei SMILE nach dem Start von SATUSEHAT Logistik mehr als 800 Millionen Dosen verwaltete.
Medizinprodukte erfordern sorgfältige Handhabung, da Krankenhäuser Bildgebungs-, Diagnose- und andere Spezialgeräte beschaffen. Im Gegensatz dazu erfordern klinische Studienmaterialien, Blut- und Plasmakomponenten sowie Diagnose- und Laborprodukte Rückverfolgbarkeit, geeignete Verpackung und dokumentierte Übergaben. Die Zertifizierung der Anlagen von Daewoong für autologe Stammzellen, NK-Zellen und Exosomen im September 2025 unterstützt weiterhin die Entwicklung inländischer Kapazitäten für fortschrittliche Therapien. Die Gesundheitslogistikbranche in Indonesien muss daher zunehmend spezialisierte Produktanforderungen erfüllen und gleichzeitig die breite Verteilungskapazität aufrechterhalten, die für konventionelle Arzneimittel erforderlich ist.
Nach Zielort: Inlandsbetrieb dominiert, während internationale Routen zunehmen
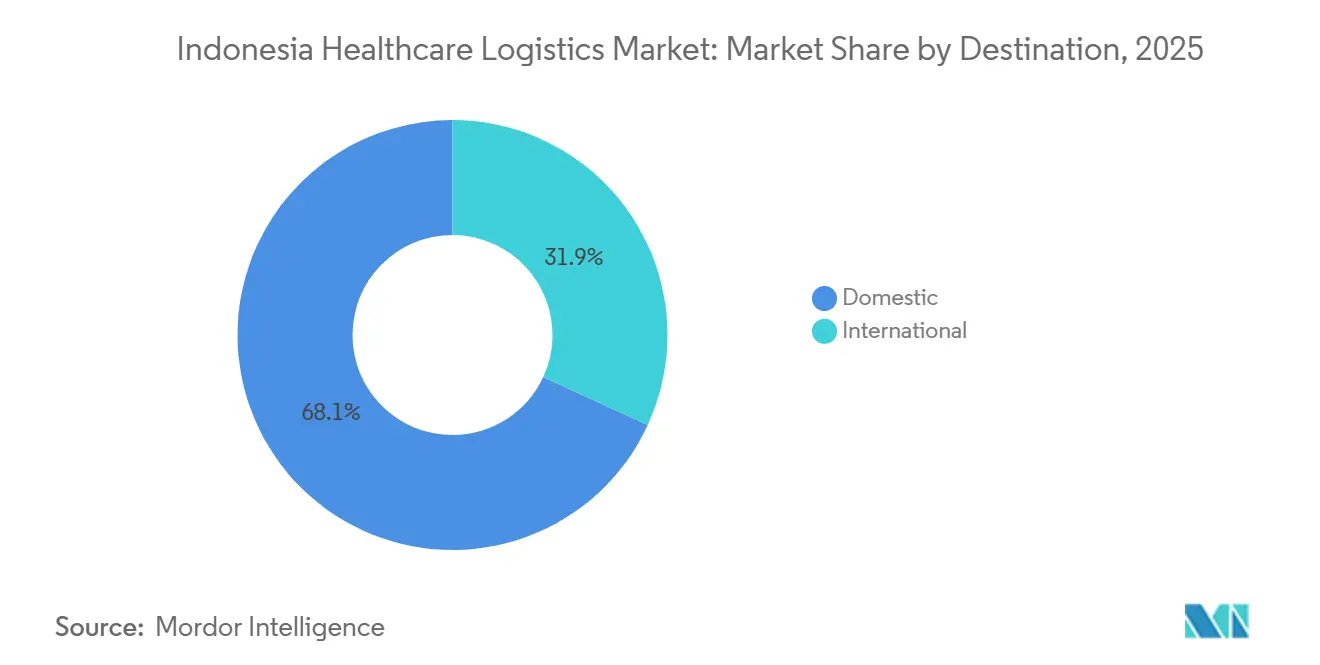
Die Inlandslogistik hielt im Jahr 2025 einen Anteil von 68,12 % an der Marktgröße der Gesundheitslogistik in Indonesien, während die internationale Logistik bis 2031 voraussichtlich eine CAGR von 13,86 % verzeichnen wird, was die Größe des internen Gesundheitsverteilungsnetzes Indonesiens neben zunehmender grenzüberschreitender Arzneimittelaktivität widerspiegelt. Die Inlandslogistik unterstützt die Gesundheitsverteilung über 38 Provinzen und Tausende bewohnter Inseln und erfordert, dass Anbieter Umgebungstemperatur-, Kühl-, Tiefkühl- und Ultrakälteprodukte über mehrere Transportmodi und Lieferbedingungen koordinieren. Lieferketten für klinische Studien, Exporte von pharmazeutischen Rohstoffen und Importe von Spezialbiologika unterstützen die internationale Logistik. Die im Oktober 2025 unterzeichnete Exportvertriebskooperation zwischen PT Kimia Farma Tbk und Soidal Medical Supplies Ltd in Papua-Neuguinea veranschaulichte weiterhin die Entwicklung regionaler pharmazeutischer Vertriebsverbindungen.
Die Lage Indonesiens zwischen nordostasiatischen Produktionszentren und ozeanischen Märkten unterstützte regionale pharmazeutische Bewegungen, während Infrastrukturverbesserungen wie die Verbesserung des DHL-Gateways in Surabaya im Dezember 2025 die Luftfrachtverbindungen für Ostjava und umliegende Märkte stärkten. Das Wachstum der inländischen Produktion fortschrittlicher Therapien und pharmazeutischer Exporte erhöht den Bedarf an spezialisierten Luftfrachtkapazitäten, einschließlich IATA-CEIV-Pharma-konformer Handhabung. Die Inlandsverteilung bleibt betrieblich komplex, da Anbieter eine große Anzahl von Gesundheitseinrichtungen, unterschiedliche Produktbedingungen und wiederholte multimodale Übergaben koordinieren müssen. Der Markt für Gesundheitslogistik in Indonesien erfordert daher unterschiedliche Servicemodelle für die landesweite Verteilung und grenzüberschreitende pharmazeutische Routen.
Nach Endnutzer: Arzneimittelhersteller führen, während Biopharmazeutika Premium-Nachfrage hinzufügen
Arzneimittelhersteller hielten im Jahr 2025 einen Anteil von 36,94 % am Marktanteil der Gesundheitslogistik in Indonesien, während biopharmazeutische Hersteller bis 2031 voraussichtlich eine CAGR von 11,24 % verzeichnen werden, was die anhaltende Bedeutung konventioneller Arzneimittelströme neben der steigenden Nachfrage nach spezialisierter biopharmazeutischer Logistik widerspiegelt. Arzneimittelhersteller erzeugen primäre Ströme von Fabriken zu Distributoren und sekundäre Ströme zu Krankenhäusern, Kliniken und Einzelhandelsapotheken, was sie zu wichtigen Kunden für Gesundheitslogistikanbieter macht. Biopharmazeutische Hersteller erfordern validierte Kühlkettenhandhabung, spezialisierte Verpackung und Echtzeit-Überwachung, was die Logistikanforderungen und Ausgaben pro Einheit im Vergleich zur konventionellen Arzneimittelverteilung erhöhen kann. Krankenhäuser und Kliniken bieten auch eine wiederkehrende institutionelle Beschaffungsbasis für Arzneimittel, Medizinprodukte, Diagnostika und temperatursensitive Behandlungen, da die Gesundheitsinfrastruktur im Rahmen des Gesundheitsgesetzes 2023 ausgebaut wird.
Das nachgelagerte Netzwerk von Kimia Farma umfasste bis Juni 2026 mehr als 1.000 Apotheken, mehr als 350 Kliniken und mehr als 60 Labore. Dieses vertikal integrierte Netzwerk erzeugt interne Liefernachfrage und erhöht gleichzeitig den Wettbewerb für unabhängige Logistikanbieter, die Apotheken, Kliniken, Labore und institutionelle Kunden bedienen. Gesundheitsdistributoren und Großhändler bleiben eine wichtige Zwischenstufe, wobei die CDOB-Compliance zunehmend durch digitale Dokumentations- und Überwachungsanforderungen unterstützt wird. Anbieter, die sich mit SATUSEHAT verbinden und gleichzeitig Lagerung, Fulfillment, Temperaturkontrolle und Sendungstransparenz anbieten können, können die sich entwickelnden Anforderungen von Herstellern und Gesundheitseinrichtungen unterstützen. Die Gesundheitslogistikbranche in Indonesien wird daher zunehmend abhängig von integrierter Servicequalität neben physischer Netzabdeckung.
Geographische Analyse
Java, einschließlich Jakarta und Bogor-Depok-Bekasi, hielt im Jahr 2025 einen Anteil von 72,36 % am Marktanteil der Gesundheitslogistik in Indonesien, was seine Rolle in der Arzneimittelherstellung, Lagerung, Luftfracht und nationalen Verteilung widerspiegelt. Der internationale Flughafen Soekarno-Hatta ist der wichtigste Eintrittspunkt für importierte Biologika, klinische Studienmaterialien und temperatursensitive Spezialarzneimittel. Die GDP-konformen Einrichtungen von DSV in Cengkareng, die Gateway-Infrastruktur von Surabaya und das nationale Filialnetzwerk von Enseval stärken die etablierte Vertriebsbasis Javas, wo Importgateways, Hersteller, Lagereinrichtungen und nationale Netzwerke konzentriert sind. Die geplante Nationale Pharmazeutische Installation in Tangerang soll die Kühlkettenrolle der Insel vertiefen, wenn der Bau später im Jahr 2026 beginnt. Die EMOS-Plattform von Enseval erhielt im September 2026 die CDOB-PSEF-Zertifizierung und zeigt damit, dass Java-basierte Anbieter einen digitalen Compliance-Standard setzen[4]PT Enseval Putera Megatrading Tbk, "Enseval stärkt Engagement durch CDOB PSEF," Enseval, enseval.com. Sumatra ist die zweitgrößte pharmazeutische Logistikregion, wobei Medan und Palembang eine Bevölkerung von mehr als 60 Millionen Menschen bedienen. Kalimantan erhält Investitionen in die Gesundheitsinfrastruktur im Zusammenhang mit der Entwicklung von Nusantara, was mittelfristig eine breitere pharmazeutische Verteilung erfordern dürfte.
Sulawesi soll bis 2031 eine CAGR von 12,78 % verzeichnen, unterstützt durch Krankenhauseröffnungsprogramme, die Hub-Rolle von Makassar und klinische Studienaktivitäten in Städten der zweiten Ebene. Dieses Wachstum erfordert GDP-konforme Lagerung und Kühlkettenkapazitäten außerhalb des etablierten Netzwerks von Java, insbesondere in Sekundärstädten, die noch keine validierte Lagerinfrastruktur haben und wo Anbieter lokale Kapazitäten aufbauen müssen, bevor die Nachfrage groß genug wird, um Standard-Netzwerkökonomien zu unterstützen.
Bali und Nusa Tenggara haben eine spezialisierte Nachfrage im Zusammenhang mit Medizintourismus und Privatkrankenhäusern, die internationale Patienten bedienen. Die Papua-Region und die Maluku-Inseln stehen vor den gravierendsten Versorgungslücken, da fragmentierte Geographie, begrenzte Luftfrachtkapazitäten und unzuverlässige Stromversorgung die Kühlkettenkontinuität während Lagerung, interinsularem Transport und Endlieferung an abgelegene Gesundheitseinrichtungen einschränken. Eine Studie von PLOS Global Public Health dokumentierte das eingeschränkte Hafen- und Schiffsnetzwerk von Maluku. Separate Forschungen stellten fest, dass fragmentierte Governance und unregelmäßiger Transport zu Arzneimittelfehlbestandszyklen in Maluku beitrugen. Anbieter, die nach Papua und Maluku expandieren, müssen prüfen, ob Mandate für den Gesundheitszugang genug Nachfrage generieren können, um ihre fixen Infrastrukturkosten zu decken.
Wettbewerbslandschaft
Der Markt für Gesundheitslogistik in Indonesien ist fragmentiert, wobei inländische Arzneimitteldistributoren und globale Logistikanbieter unterschiedliche, aber zunehmend überlappende Bedürfnisse bedienen. PT Anugerah Pharmindo Lestari, PT Enseval Putera Megatrading Tbk, PT Kimia Farma Trading & Distribution, PT Anugrah Argon Medica und PT Parit Padang Global verwalten die primäre Verteilung über inländische Filialnetze. DHL Group, DSV A/S, Kuehne+Nagel, CEVA Logistics und UPS Healthcare konkurrieren im grenzüberschreitenden Fracht, temperaturgeführter Handhabung und GDP-konformer Vertragslogistik. Die wichtige Wettbewerbslücke ist die Fähigkeit, tiefe interinsulare Reichweite mit validierten Kühlkettenoperationen jenseits von Java zu kombinieren.
Digitalisierung wird zu einer praktischen Anforderung im Markt für Gesundheitslogistik in Indonesien, da Compliance von sichtbarer, dokumentierter Vertriebsaktivität abhängt. Die EMOS-Plattform von Enseval erhielt im September 2026 die CDOB-PSEF-Zertifizierung als erster Distributions-PSEF Indonesiens, der den Standard erhielt. DHL kündigte im April 2025 eine Investition von 500 Millionen EUR (588,15 Millionen USD) in Life-Sciences- und Gesundheitslogistik im asiatisch-pazifischen Raum an, die GDP-zertifizierte Hubs, Mehrtemperaturflotten und End-to-End-Transparenzsysteme unterstützt. Die Handhabung von 14 aktiven Envirotainer-Containern durch Kuehne+Nagel in Indonesien zeigt einen Fokus auf validierte Luftfracht-Kühlkettenkapazitäten. Diese Schritte erhöhen die Erwartungen an Lagerung, Überwachung und Kontrolle bei jeder Übergabe, von der Zolllagerung und Flughafenhandhabung bis zur Endlieferung und dokumentierten Produktannahme, und verstärken die betriebliche Lücke zwischen grundlegenden Frachtdiensten und spezialisierter Gesundheitslogistik.
CDOB 2025 macht validierte Systeme und dokumentierte Prozesse in pharmazeutischen Verträgen wichtiger. Anbieter, die keine konforme Kühlkettenhandhabung nachweisen können, könnten es schwerer haben, Aufträge von Pharmaunternehmen zu sichern. Asset-leichte Technologieanbieter können IoT-fähige Überwachungs- und Track-and-Trace-Dienste unterstützen, ohne jedes physische Asset zu besitzen. FedEx erhielt im März 2026 den Asia-Pacific Biopharma Excellence Award für die Implementierung der letzten Meile und demonstrierte damit seine spezialisierte regionale Gesundheitslieferposition. Wettbewerbsergebnisse werden davon abhängen, Compliance-Anforderungen zu erfüllen und gleichzeitig interinsulare Lieferoperationen trotz verstreuter Lieferpunkte, multimodaler Transfers, begrenzter Infrastruktur und des Bedarfs an Spezialausrüstung finanziell rentabel zu halten.
Marktführer der Gesundheitslogistik in Indonesien
PT Anugerah Pharmindo Lestari
PT Enseval Putera Megatrading Tbk
DHL Group
Kuehne+Nagel International AG
DSV A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: PT Enseval Putera Megatrading Tbk und Bayer Consumer Health Indonesia unterzeichneten bei einer Zeremonie in Singapur einen Vertriebsvertrag, der das Hauptportfolio von Enseval erweitert und die Reichweite der Selbstpflegeprodukte von Bayer im indonesischen Archipel stärkt.
- November 2025: DHL Group übernahm CRYOPDP, einen auf klinische Studien, Biopharmazeutika sowie Zell- und Gentherapielogistik spezialisierten Kurierdienst, und stärkte damit sein Pharma Specialized Network mit kryogenen Handhabungskapazitäten. Die Übernahme verbessert direkt die Fähigkeit von DHL, das aufkommende Zelltherapie-Logistiksegment Indonesiens zu bedienen, während die inländische Produktion fortschrittlicher Therapien skaliert.
- Oktober 2025: PT Kimia Farma Tbk und Soidal Medical Supplies Ltd (Papua-Neuguinea) unterzeichneten auf der Trade Expo Indonesia (ICE BSD) ein Exportvertriebskooperationsabkommen und erweiterten damit die Reichweite der pharmazeutischen Produkte von Kimia Farma auf den Markt Papua-Neuguineas.
- August 2025: Das indonesische Gesundheitsministerium und das UNDP lancierten die Integration des elektronischen Gesundheitslogistik-Überwachungssystems SSL-SMILE mit den Krankheitsprogramm-Informationssystemen SIHA (HIV/AIDS), SITB (Tuberkulose) und SISMAL (Malaria) und erweiterten damit die Echtzeit-Transparenz der Arzneimittellogistik über drei Krankheitsprogramme mit hoher Belastung in 38 Provinzen.


Berichtsumfang des Marktes für Gesundheitslogistik in Indonesien
| Transport | Straße |
| Luft | |
| See und Binnenwasserwege | |
| Schiene | |
| Lagerung und Verteilung | |
| Mehrwertdienste und sonstige Leistungen |
| Temperaturgeführt | Gekühlt (0–5 °C) |
| Tiefgekühlt (-18–0 °C) | |
| Umgebungstemperatur | |
| Tiefgefroren / Ultrakalt (unter -20 °C) | |
| Nicht temperaturgeführt |
| Arzneimittel | Verschreibungspflichtige und Spezialarzneimittel |
| Rezeptfreie Arzneimittel | |
| Biopharmazeutika (Biologika und Biosimilars) | |
| Impfstoffe | |
| Klinische Studienmaterialien | |
| Zell- und Gentherapien | |
| Medizinprodukte | |
| Tierarzneimittel | |
| Blut, Plasma und Blutkomponenten | |
| Diagnose- und Laborprodukte | |
| Organe und menschliche Gewebe | |
| Sonstige |
| Inland |
| International |
| Arzneimittelhersteller |
| Biopharmazeutische Hersteller |
| Krankenhäuser und Kliniken |
| Krankenhäuser und Einzelhandelsapotheken |
| Gesundheitsdistributoren und Großhändler |
| Sonstige |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Logistikfunktion | Transport | Straße |
| Luft | ||
| See und Binnenwasserwege | ||
| Schiene | ||
| Lagerung und Verteilung | ||
| Mehrwertdienste und sonstige Leistungen | ||
| Nach Temperaturtyp | Temperaturgeführt | Gekühlt (0–5 °C) |
| Tiefgekühlt (-18–0 °C) | ||
| Umgebungstemperatur | ||
| Tiefgefroren / Ultrakalt (unter -20 °C) | ||
| Nicht temperaturgeführt | ||
| Nach Produkttyp | Arzneimittel | Verschreibungspflichtige und Spezialarzneimittel |
| Rezeptfreie Arzneimittel | ||
| Biopharmazeutika (Biologika und Biosimilars) | ||
| Impfstoffe | ||
| Klinische Studienmaterialien | ||
| Zell- und Gentherapien | ||
| Medizinprodukte | ||
| Tierarzneimittel | ||
| Blut, Plasma und Blutkomponenten | ||
| Diagnose- und Laborprodukte | ||
| Organe und menschliche Gewebe | ||
| Sonstige | ||
| Nach Zielort | Inland | |
| International | ||
| Nach Endnutzer | Arzneimittelhersteller | |
| Biopharmazeutische Hersteller | ||
| Krankenhäuser und Kliniken | ||
| Krankenhäuser und Einzelhandelsapotheken | ||
| Gesundheitsdistributoren und Großhändler | ||
| Sonstige | ||
| Nach Region | Java (Jakarta und BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali und Nusa Tenggara | ||
| Papua-Region und Maluku-Inseln | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Gesundheitslogistik in Indonesien bis 2031?
Der Sektor soll von 5,69 Milliarden USD im Jahr 2026 auf 8,57 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,56 %.
Welche Logistikfunktion erzielte 2025 den größten Umsatz?
Transport führte mit einem Umsatzanteil von 46,34 %, da Gesundheitsprodukte über verstreute Straßen-, See- und Luftnetzwerke bewegt werden müssen.
Warum gewinnt die Kühlkettenkapazität in Indonesien an Bedeutung?
Biologika, Impfstoffe und fortschrittliche Therapien benötigen validierte Temperaturkontrolle, und temperaturgeführte Logistik soll bis 2031 eine CAGR von 11,93 % verzeichnen.
Welche Produktgruppe soll bis 2031 am schnellsten wachsen?
Zell- und Gentherapien sollen eine CAGR von 14,24 % verzeichnen, unterstützt durch aufkommende inländische Produktion und spezialisierte Behandlungsanforderungen.
Welche indonesische Region hat die größte Gesundheitslogistikbasis?
Java, einschließlich Jakarta und BOD, hielt im Jahr 2025 einen Umsatzanteil von 72,36 %, da es das wichtigste Produktions-, Lager- und Luftfrachtzentrum ist.
Was ist die wichtigste betriebliche Herausforderung für Anbieter, die äußere Inseln bedienen?
Interinsularer Transport, unzuverlässige Stromversorgung, begrenzte Kühlketteninfrastruktur und wiederholte Übergaben erhöhen Kosten und Temperaturkontrollrisiken.
Seite zuletzt aktualisiert am:



