
Vietnam Full Container Load (FCL) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.02 Milliarden US-Dollar |
| Marktgröße (2027) | 2.16 Milliarden US-Dollar |
| Marktgröße (2032) | 3 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.78 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
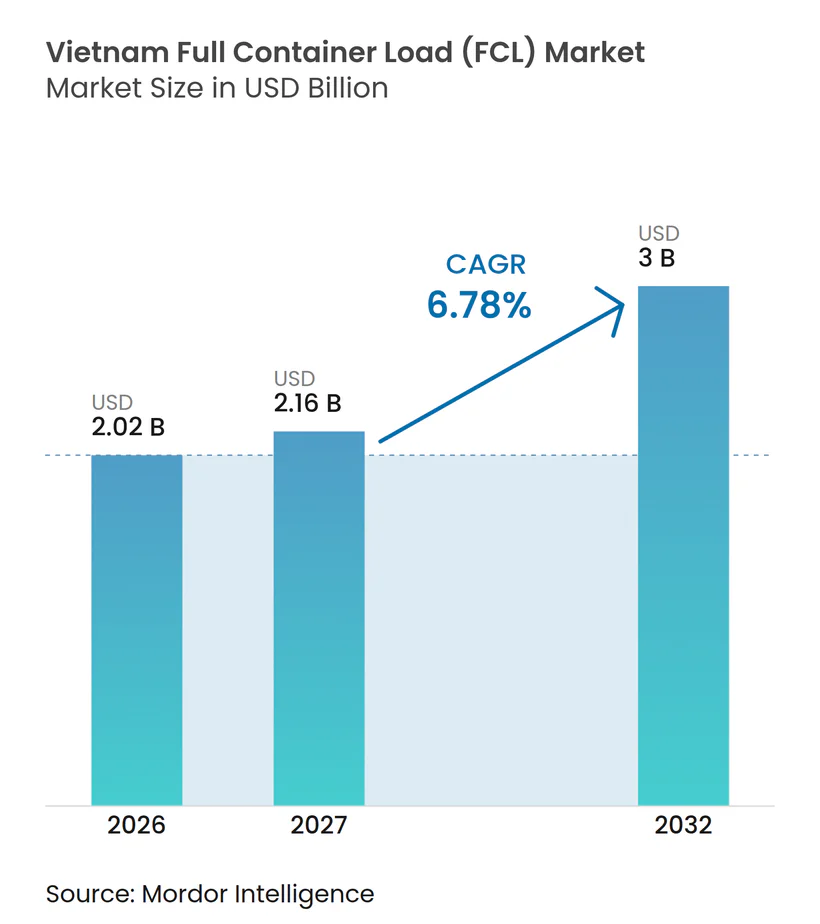
Vietnam Full Container Load (FCL) Marktanalyse von Mordor Intelligence
Die Marktgröße des Vietnam Full Container Load (FCL) Marktes wird im Jahr 2026 auf 2,02 Milliarden USD geschätzt und soll von 2,16 Milliarden USD im Jahr 2027 auf 3 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,78 % während des Prognosezeitraums (2027–2032).
Vietnams Rolle in den Lieferketten für Elektronik, Schuhe, Bekleidung und andere Fertigungsbereiche unterstützt die Nachfrage nach dedizierter Containerkapazität auf internationalen Routen. Im Geschäftsjahr 2026 produzierten Fabriken in Vietnam etwa 52 % des Schuhwerks der Marke Nike, was Vietnam zum größten Schuhproduktionsstandort des Unternehmens macht. Diese Fertigungsbasis unterstützt wiederkehrende Bewegungen von Produktionsinputs und Fertigwaren. Hafeninvestitionen und Binnentransportdienste verändern ebenfalls das Betriebsumfeld für den Containerschifffahrt. Neue und geplante Terminalkapazitäten in Hai Phong und Cai Mep–Thi Vai sollen steigende Frachtvolumina aufnehmen. Gleichzeitig verbinden Dienste wie Mekong Express das Mekong-Delta mit dem Cai-Mep-Gateway. Diese Entwicklungen können die Routing-Optionen der Verlader erweitern, obwohl ihre Vorteile von der Projektfertigstellung, zuverlässigen Fahrplänen, Verfügbarkeit von Ausrüstung und der Koordination zwischen Binnen- und Seetransport abhängen.
Wichtigste Erkenntnisse des Berichts
- Nach Handelsfluss entfallen im Jahr 2026 78,34 % der Marktgröße des Vietnam Full Container Load (FCL) Marktes auf den internationalen FCL, während der Inlands-/Inselverkehr FCL im Zeitraum 2027–2032 voraussichtlich eine CAGR von 7,24 % verzeichnen wird.
- Nach Containertyp entfallen im Jahr 2026 74,19 % des Marktanteils des Vietnam Full Container Load (FCL) Marktes auf Trockencontainer, während Kühlcontainer voraussichtlich eine CAGR von 7,38 % verzeichnen werden.
- Nach Containergröße entfallen im Jahr 2026 63,24 % der Marktgröße des Vietnam Full Container Load (FCL) Marktes auf 40-Fuß-Container, die voraussichtlich eine CAGR von 8,12 % verzeichnen werden.
- Nach Endverbraucherbranche entfällt im Jahr 2026 ein Anteil von 35,91 % des Marktanteils des Vietnam Full Container Load (FCL) Marktes auf das Segment Fertigung und Industrie, während Gesundheitswesen und Pharmazeutika voraussichtlich eine CAGR von 8,36 % verzeichnen werden.
- Nach Region entfällt im Jahr 2026 ein Anteil von 55,47 % des Vietnam Full Container Load (FCL) Marktes auf Südvietnam, während Zentralvietnam voraussichtlich eine CAGR von 8,62 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fertigungswachstum steigert die Nachfrage nach Exportcontainern | +2.0% | Global, konzentriert in Nord- und Südvietnam | Mittelfristig (2–4 Jahre) |
| Ausbau von Tiefwasserhäfen erhöht die FCL-Kapazität | +1.5% | Nord-, Süd- und Zentralvietnam | Kurzfristig (≤ 2 Jahre) |
| Handelsabkommen stärken die Containerkonnektivität | +1.0% | Global, insbesondere ASEAN-, EU- und Transpazifik-Routen | Langfristig (≥ 4 Jahre) |
| Kühlkettennachfrage steigert den Bedarf an Kühlcontainerschifffahrt | +0.7% | Südvietnam, mit wachsender Bedeutung in Nordvietnam | Mittelfristig (2–4 Jahre) |
| Repositionierungsplattformen verbessern die Nutzung von Leercontainern | +0.4% | Süd- und Nordvietnam | Kurzfristig (≤ 2 Jahre) |
| Verlagerung auf Mekong-Binnenschifffahrt unterstützt die Binnenkonnektivität | +0.3% | Mekong-Delta und Südvietnam | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fertigungswachstum steigert die Nachfrage nach Exportcontainern
Vietnams Fertigungsbasis unterstützt wiederkehrende containerisierte Sendungen von Elektronik, Schuhen, Bekleidung, Möbeln und Industrieprodukten. Diese Produktionsketten erfordern auch Importe von Komponenten, Maschinen und anderen Inputs, was Fracht in beide Richtungen erzeugt. Der Jahresbericht von Nike für das Geschäftsjahr 2026 (Formular 10-K) gibt an, dass Vietnam etwa 52 % seines globalen Schuhvolumens produziert hat, was die Rolle des Landes in der exportorientierten Fertigung verdeutlicht[1]. Hersteller mit vorhersehbaren Auftragsvolumina können Vollcontainer nutzen, um Fracht mit weniger Konsolidierungsschritten und direkterer Kontrolle über Belade- und Lieferpläne zu transportieren. Die relative Attraktivität von FCL hängt von Sendungsvolumen, Frachtmerkmalen, Verfügbarkeit von Ausrüstung und den Kosten alternativer Dienste ab. Spediteure, Frachtführer, Reedereien und Binnentransportanbieter, die die Fabrikabholung mit den Schiffsabgabeterminen koordinieren, können vermeidbare Verzögerungen im Exportprozess reduzieren.
Ausbau von Tiefwasserhäfen erhöht die FCL-Umschlagskapazität
Der Ausbau von Tiefwasserterminals kann die für Reedereien und Exporteure verfügbare Kapazität erhöhen. Im Mai 2025 eröffnete der Hafen Hai Phong die Lach-Huyen-Terminals 3 und 4 und erhöhte damit die jährliche Umschlagskapazität des Hafenunternehmens auf etwa 3,5 Millionen TEU. Die Terminals wurden für vollbeladene Schiffe mit bis zu 100.000 DWT und größere Schiffe bei reduzierter Beladung ausgelegt. Weitere Ausbauten sind an beiden Enden des Landes geplant. Im Jahr 2025 kündigten CMA CGM und Saigon Newport eine Partnerschaft im Wert von 600 Millionen USD an, um die Lach-Huyen-Terminals 7 und 8 mit einer geplanten Kapazität von 1,9 Millionen TEU und einer geplanten Eröffnung im Jahr 2028 zu entwickeln. Im April 2026 hielten Gemadept und CMA CGM die Grundsteinlegung für Gemalink Phase 2 in Cai Mep–Thi Vai ab. Das Projekt soll die Kapazität des Terminals nach Fertigstellung auf mehr als 3 Millionen TEU pro Jahr erhöhen.
Handelsabkommen stärken die grenzüberschreitende Containerkonnektivität
Vietnams Handelsabkommen, einschließlich des Freihandelsabkommens zwischen der EU und Vietnam sowie regionaler Abkommen, bieten einen Rahmen für den grenzüberschreitenden Handel. Das EVFTA unterstützt den Handel zwischen Vietnam und der Europäischen Union, indem es schrittweise Zölle auf qualifizierte Waren abbaut, vorbehaltlich der Zeitpläne und Ursprungsregeln des Abkommens. Für Containerbetreiber können Handelsabkommen vielfältigere Zielmärkte und Beschaffungsmuster unterstützen. Die Nachfrage hängt auch von der Exportwettbewerbsfähigkeit, dem Produktmix, den Frachtraten und der Zuverlässigkeit der verfügbaren Dienste ab. Verlader, die Komponenten aus mehreren Ländern beziehen, benötigen möglicherweise sowohl eingehende als auch ausgehende Containerkapazität, während Reedereien ihre Dienste als Reaktion auf Änderungen der Handelsströme und der Frachtgüternachfrage anpassen können.
Kühlkettennachfrage steigert den Bedarf an Kühlcontainerschifffahrt
Temperatursensible Fracht erzeugt Nachfrage nach Kühlcontainern und Diensten, die die erforderlichen Bedingungen während des Transports aufrechterhalten. Meeresfrüchte, verarbeitete Lebensmittel und pharmazeutische Produkte können Ausrüstung mit Temperaturkontrolle, Überwachung und auf die Fracht abgestimmten Verfahren erfordern. Der im Mai 2025 von DP World und VIMC Lines eingeführte Mekong-Express-Dienst wurde entwickelt, um sowohl Trocken- als auch Kühlcontainer zwischen Can Tho und Cai Mep zu transportieren und Produktionsgebiete mit einem internationalen Gateway zu verbinden. Die Kühlcontainernachfrage hängt von der Art der Fracht, den Anforderungen des Bestimmungsorts, dem Temperaturbereich, dem Überwachungsbedarf und der Verfügbarkeit geeigneter Ausrüstung ab. Spezialisierte Handhabung kann zuverlässigen Service und Ausrüstungszustand wichtiger machen als alleinige Frachtraten. Reedereien und Logistikdienstleister, die die Binnenbewegung mit der Verfügbarkeit von Kühlcontainern und Hafenverbindungen koordinieren können, sind möglicherweise besser positioniert, um Exporteure temperatursensbler Produkte zu bedienen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hafenstaus erhöhen Transit- und Umschlagsverzögerungen | -1.2% | Süd- und Nordvietnam, mit Auswirkungen von regionalen Umschlaghäfen | Kurzfristig (≤ 2 Jahre) |
| Frateratenschwankungen erhöhen die Kostenungewissheit | -0.8% | Global, insbesondere Transpazifik-, Asien-Europa- und Asien-Naher-Osten-Routen | Mittelfristig (2–4 Jahre) |
| Datenfragmentierung stört die multimodale Koordination | -0.5% | National, insbesondere Zentralvietnam und das Mekong-Delta | Mittelfristig (2–4 Jahre) |
| Tiefgangsstörungen auf dem Mekong beeinträchtigen die Zuverlässigkeit | -0.3% | Mekong-Delta und Südvietnam | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hafenstaus erhöhen Transit- und Umschlagsverzögerungen
Staus können Schiffsfahrpläne, Containerverfügbarkeit, Terminalumschlag und den Zeitplan von Fabriklieferungen stören. Verzögerungen in regionalen Umschlaghäfen können auch die Weiterverbindungen für Fracht aus Vietnam beeinträchtigen. Wenn eine Sendung einen Abgabetermin oder eine Verbindung verpasst, müssen Exporteure möglicherweise Fracht umplanen, Bestände halten oder alternative Routen suchen, was die Transportplanung mit Unsicherheit belastet. Zusätzliche Hafenkapazität kann einige Engpässe im Laufe der Zeit beseitigen, aber angekündigte Projekte bieten keine sofortige Kapazität, bis sie in Betrieb genommen werden. Das Projekt Can-Gio-Internationaler-Umschlaghafen erreichte im April 2026 einen wichtigen Meilenstein, als Ho-Chi-Minh-Stadt seine Investoren genehmigte[2]. Es bleibt ein Entwicklungsprojekt und kein operatives Terminal. In der Zwischenzeit müssen Exporteure und Reedereien Buchungsfenster, Einfahrtzeiten, Ausrüstungszuteilung und Binnentransport koordinieren, um die Auswirkungen von Staus zu reduzieren.
Frachtratenschwankungen erhöhen die Kostenungewissheit beim Versand
Containerfrachtraten variieren je nach Route, Richtung, Saison, verfügbarer Schiffskapazität, Ausrüstungsangebot und dem Gleichgewicht zwischen Nachfrage und Kapazität. Exporteure, die mehrere Zielmärkte bedienen, können gleichzeitig unterschiedlichen Ratenbedingungen ausgesetzt sein, was es schwierig macht, zuverlässige Versandbudgets festzulegen oder feste Lieferpreise zuzusagen. Verlader mit kleineren Volumina haben möglicherweise weniger Verhandlungsmacht oder weniger Optionen zur Sicherung von Vertragskapazitäten. Ratenungewissheit kann auch die Wahl zwischen FCL und anderen Versandoptionen für kleinere Sendungen beeinflussen. Reedereien mit diversifizierten Netzwerken und vertraglich gebundener Fracht sind möglicherweise besser in der Lage, Änderungen der Streckenbedingungen zu bewältigen, aber kein Betriebsmodell beseitigt die Exposition gegenüber marktweiten Frachtratenschwankungen. Exporteure können einen Teil dieser Unsicherheit durch frühzeitigere Planung, Routendiversifizierung und geeignete Frachtverträge reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Handelsfluss:
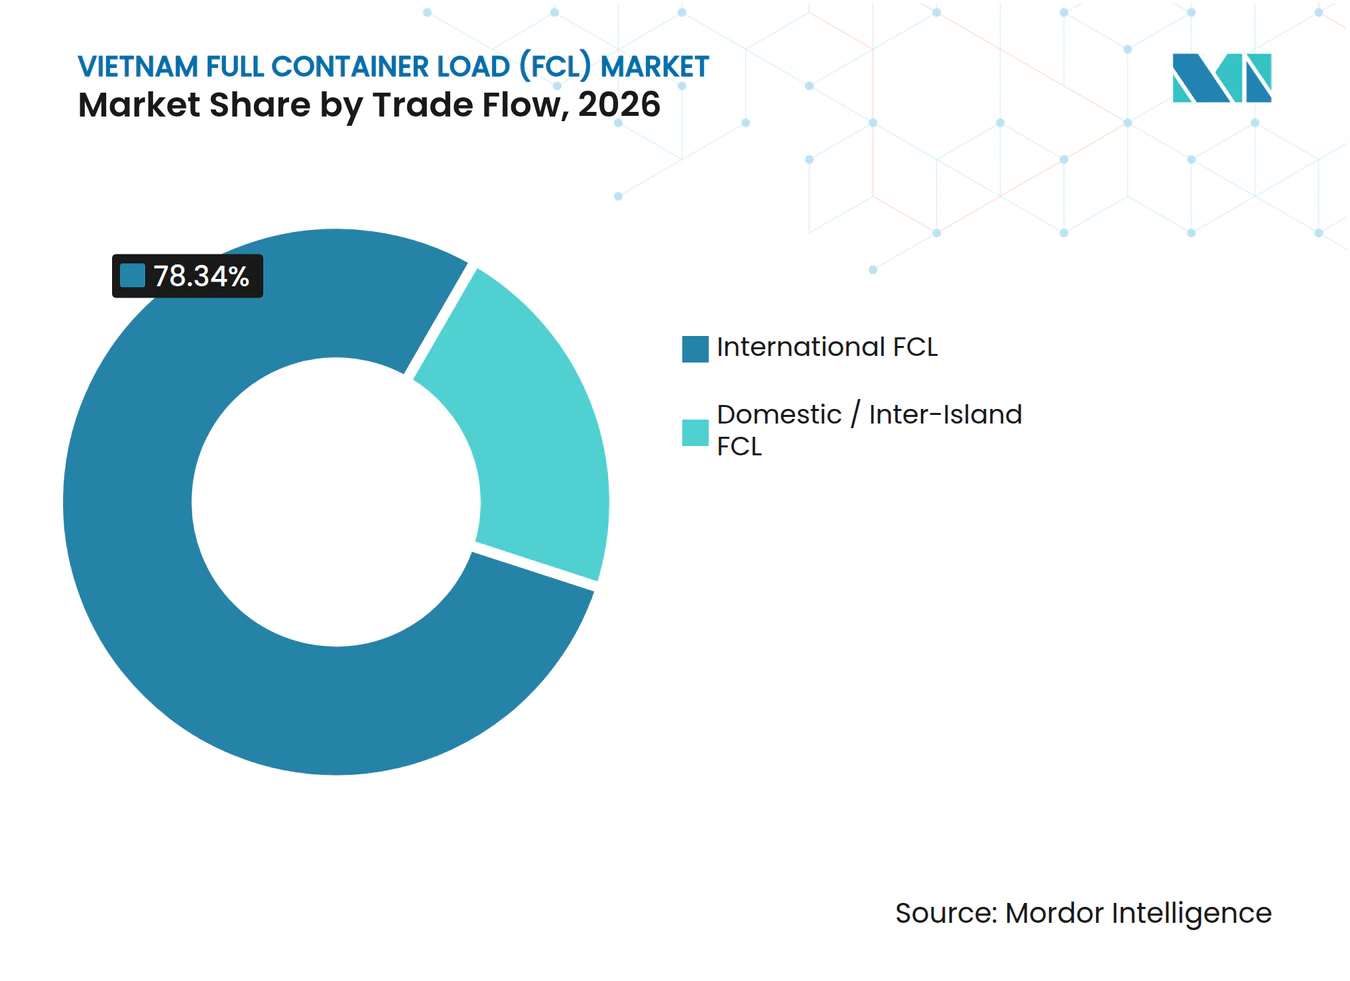
Internationaler FCL führt, während inländische Dienste wachsenDer internationale FCL entfällt im Jahr 2026 auf 78,34 % des Marktanteils des Vietnam Full Container Load Marktes. Das exportorientierte Fertigungswesen und Importe von Produktionsinputs, Maschinen und Komponenten unterstützen das Segment. Elektronik, Schuhe, Bekleidung, Möbel und Industriegüter erzeugen wiederkehrende Containerbewegungen zwischen vietnamesischen Fabriken und internationalen Märkten. Der internationale FCL unterstützt auch eingehende Fracht aus asiatischen Fertigungs- und Lieferantenstandorten. Seine etablierten Reedereienetzwerke und der Zugang zu wichtigen Seehäfen untermauern seine führende Position.
Der Inlands-/Inselverkehr FCL soll im Zeitraum 2027–2032 eine CAGR von 7,24 % verzeichnen. Küsten- und Binnenwasserstraßendienste verbinden Produktionsgebiete mit wichtigen Exportgateways, einschließlich Cai Mep. Mekong Express, im Mai 2025 eingeführt, verbindet Can Tho und Cai Mep und unterstützt sowohl Trocken- als auch Kühlfracht. Diese Dienste ergänzen internationale Seerouten, indem sie Container in Gateway-Häfen einspeisen und den Zugang für Verlader erweitern, die sich abseits der Hauptterminals befinden.



Nach Containertyp:
Trockencontainer führen, während die Kühlcontainernachfrage wächstTrockencontainer entfallen im Jahr 2026 auf 74,19 % der Marktgröße des Vietnam Full Container Load Marktes. Sie bedienen eine breite Palette von Fracht, einschließlich Elektronik, Textilien, Schuhe, Möbel, Maschinen und andere Fertigprodukte. Ihre Vielseitigkeit und die etablierte Depot- und Terminalinfrastruktur unterstützen ihren Einsatz bei ein- und ausgehenden Sendungen. Die Lieferung von 1.000 20-Fuß-Trockencontainern durch Hoa Phat an CMA CGM im August 2025 zeigt auch die Entwicklung der inländischen Containerfertigungskapazität.
Kühlcontainer sollen im Zeitraum 2027–2032 eine CAGR von 7,38 % verzeichnen. Die Nachfrage ist mit temperatursensiblen Lebensmitteln, Meeresfrüchten und pharmazeutischen Gütern verbunden, die während des Transports kontrollierte Bedingungen erfordern. Der Mekong-Express-Dienst bietet Kapazität für Kühlcontainer neben Trockenausrüstung. Tankcontainer und Spezialausrüstung bedienen auch chemische, petrochemische und übergroße Fracht, obwohl die Nachfrage von spezifischen Rohstoffanforderungen und geeigneten Handhabungsvereinbarungen abhängt. Trockencontainer werden voraussichtlich die größte Ausrüstungskategorie bleiben, angesichts ihrer breiten Anwendungspalette.
Nach Containergröße:
40-Fuß-Container führen und wachsen schneller40-Fuß-Container entfallen im Jahr 2026 auf 63,24 % des Marktanteils des Vietnam Full Container Load Marktes und sollen im Zeitraum 2027–2032 eine CAGR von 8,12 % verzeichnen. Ihre Kapazität eignet sich für Fabriksendungen mit höherem Volumen und kann die Anzahl der für berechtigte Sendungen erforderlichen Container reduzieren. Fertigungscluster mit regelmäßigen Exportaufträgen können Ausrüstung um Produktionspläne herum planen, sofern Frachtgewicht, Abmessungen und Handhabungsanforderungen den Einsatz größerer Container erlauben.
20-Fuß-Container bleiben wichtig für dichte Fracht, kleinere Sendungen und Sendungen, deren Gewicht oder Handhabungsanforderungen eine größere Einheit weniger geeignet machen. Die Containerwahl hängt auch vom Volumen, Gewicht, der Route und der Verfügbarkeit von Ausrüstung der Fracht ab. Das prognostizierte Wachstum von 40-Fuß-Einheiten spiegelt die Marktnachfrage nach effizienter Handhabung größerer Sendungen wider.
Nach Endverbraucherbranche:
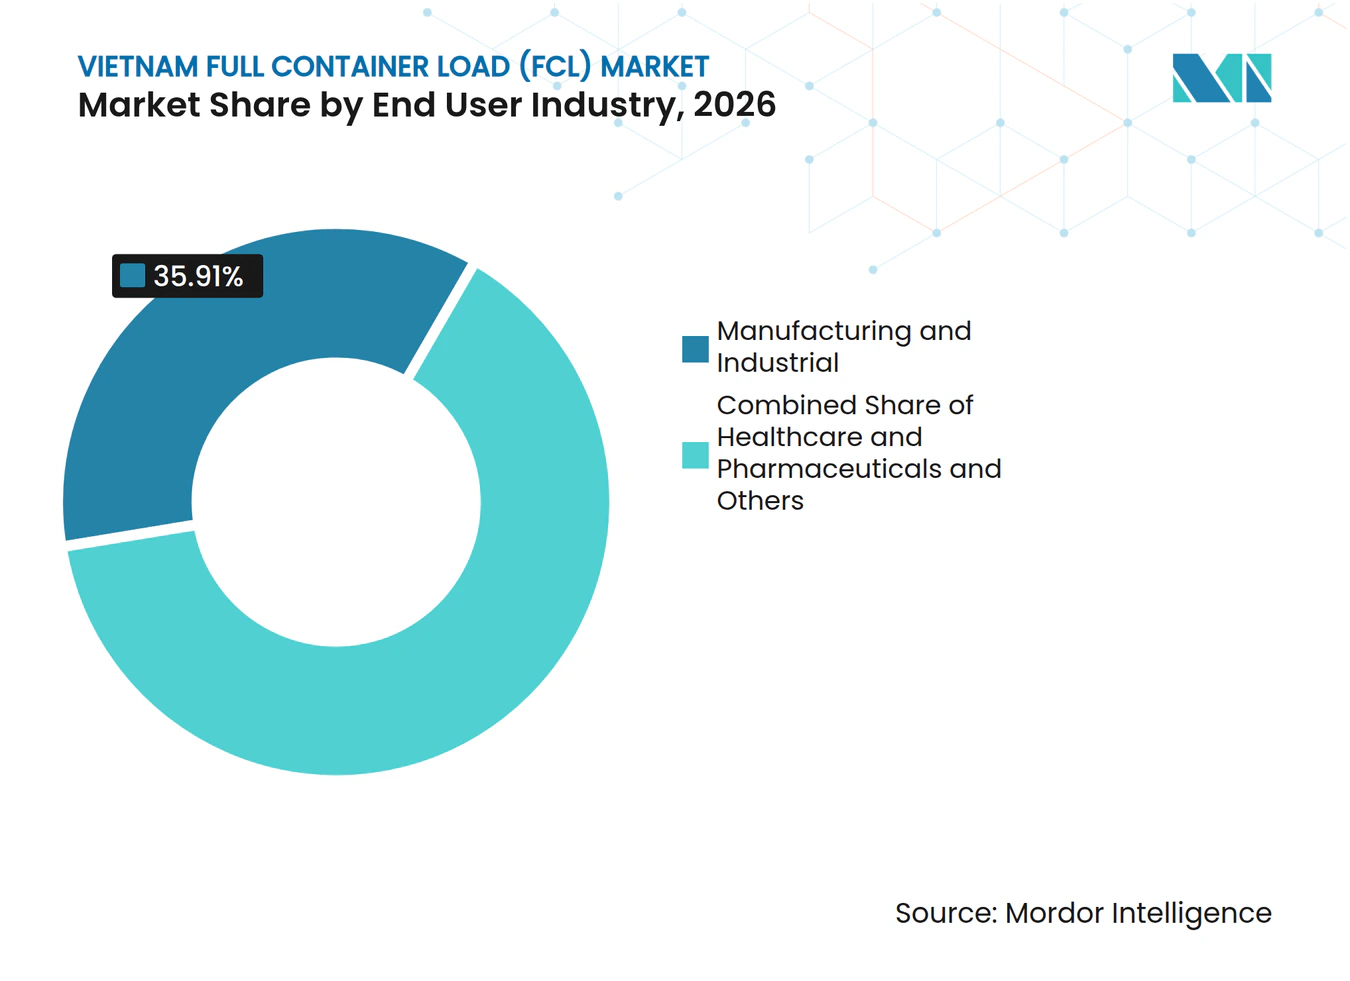
Fertigung führt, während Gesundheitswesen wächstFertigung und Industrie entfallen im Jahr 2026 auf 35,91 % des Marktanteils des Vietnam Full Container Load Marktes. Das Segment umfasst Elektronik, Schuhe, Bekleidung, Möbel, Maschinen und andere Industrieprodukte, die durch internationale Lieferketten bewegt werden. Hersteller benötigen zuverlässige Containerverfügbarkeit und Koordination zwischen Fabrikversand, Terminal-Einfahrt und Schiffsabfahrt. Importe von Komponenten und Maschinen tragen ebenfalls zur Nachfrage des Segments bei und verbinden eingehende Fracht mit ausgehender Produktion.
Gesundheitswesen und Pharmazeutika sollen im Zeitraum 2027–2032 eine CAGR von 8,36 % verzeichnen. Pharmazeutische und Gesundheitssendungen können Temperaturüberwachung, geeignete Ausrüstung und auf die Fracht zugeschnittene Dokumentation erfordern. Einzel- und Konsumgüter, Lebensmittel und Getränke, Landwirtschaft und Forstwirtschaft, Automobil, Chemikalien und Elektronik tragen ebenfalls zur Containernachfrage bei. Anbieter, die geeignete Ausrüstung, Sendungstransparenz und frachtspezifische Handhabung anbieten, können Kunden mit Anforderungen bedienen, die über den standardmäßigen Trockencontainertransport hinausgehen.

Geografische Analyse
Südvietnam entfällt im Jahr 2026 auf 55,47 % des Marktes. Cai Mep–Thi Vai unterstützt die Tiefwasserschifffahrt, während Industriegebiete und Binnentransportverbindungen Fracht in das Hafennetzwerk einspeisen. Im April 2026 hielten Gemadept und CMA CGM die Grundsteinlegung für Gemalink Phase 2 ab, die nach Fertigstellung die Kapazität des Terminals auf mehr als 3 Millionen TEU pro Jahr erhöhen soll[3]. Mekong Express stärkt auch die Verbindungen zwischen Can Tho und Cai Mep und unterstützt Trocken- und Kühlfracht aus dem Mekong-Delta.
Der Hafencluster Hai Phong und die nahe gelegenen Fertigungsgebiete unterstützen Nordvietnam. Im Mai 2025 eröffnete der Hafen Hai Phong die Lach-Huyen-Terminals 3 und 4 und erhöhte damit die jährliche Umschlagskapazität des Hafenunternehmens auf etwa 3,5 Millionen TEU. CMA CGM und Saigon Newport haben auch die geplante Entwicklung der Lach-Huyen-Terminals 7 und 8 mit einer geplanten Eröffnung im Jahr 2028 angekündigt.
Zentralvietnam soll im Zeitraum 2027–2032 eine CAGR von 8,62 % verzeichnen. Die Wachstumschance der Region ist mit industrieller Aktivität, Hafenzugang und besseren Verbindungen zwischen Binnenproduktionsgebieten und Versandgateways verbunden. Das eigene Marktwachstum Zentralvietnams wird von der lokalen Frachtgüternachfrage, der Entwicklung von Hafen- und Binnenverbindungen und der Fähigkeit der Versandanbieter abhängen, zuverlässige Dienste aus der Region anzubieten.
Wettbewerbslandschaft
Marktkonzentration
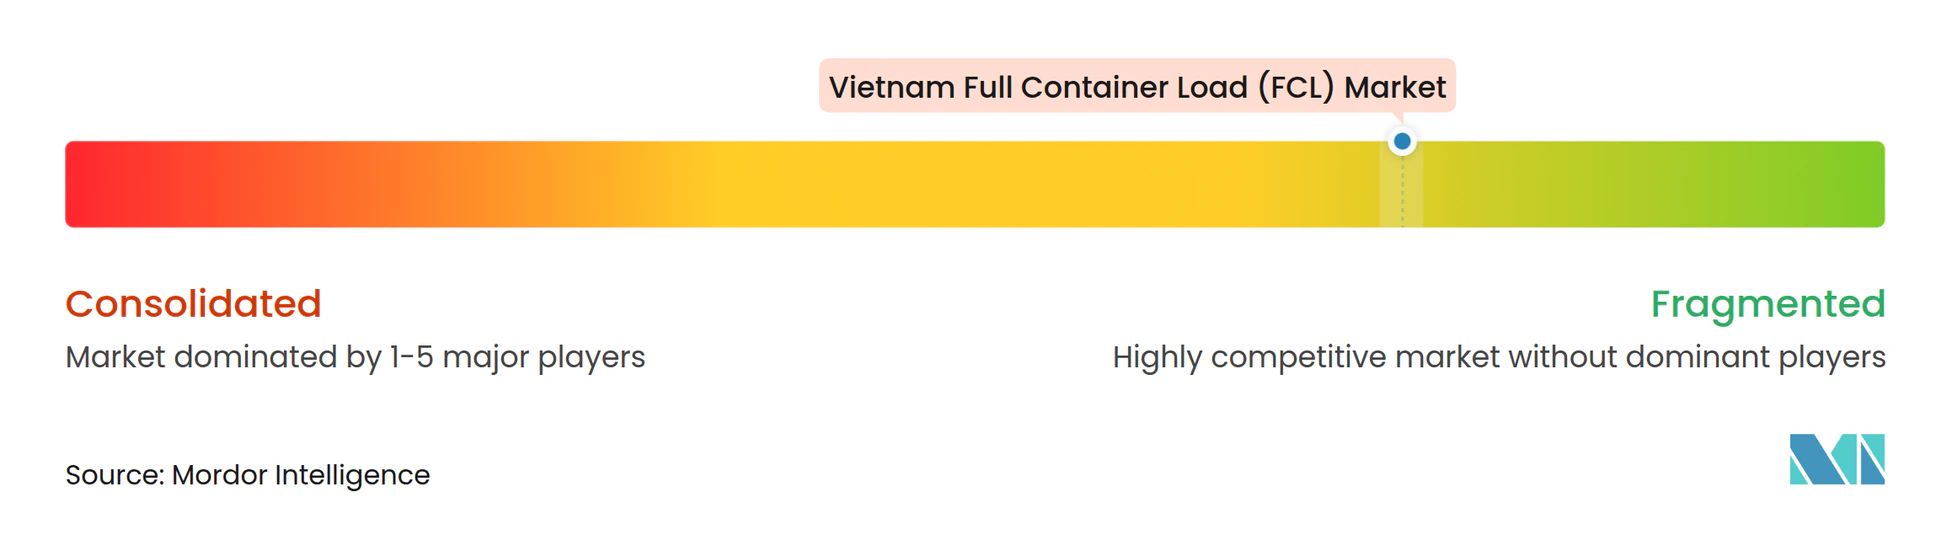
Der Vietnam Full Container Load Markt ist fragmentiert und umfasst internationale Reedereien, inländische Schifffahrts- und Hafenbetreiber sowie Logistikdienstleister. Globale Reedereien wie CMA CGM, MSC und A.P. Moller–Maersk konkurrieren durch Schiffskapazität, Routennetzwerke, Ausrüstungszugang und Serviceabdeckung. Vietnamesische Betreiber wie Gemadept, Saigon Newport, Hai An, Viconship und VIMC verfügen über lokale Hafen-, Schifffahrts- oder Binnentransportkapazitäten. Spediteure konkurrieren auch durch die Koordination von Containerbuchungen, Binnenbewegungen und Sendungstransparenz.
Terminalinvestitionen sind ein wichtiger Wettbewerbshebel. CMA CGM und Saigon Newport kündigten im Jahr 2025 eine Partnerschaft im Wert von 600 Millionen USD für das geplante Projekt Lach-Huyen-Terminals 7 und 8 in Hai Phong an. Gemadept und CMA CGM hielten im April 2026 die Grundsteinlegung für Gemalink Phase 2 ab. Beide Entwicklungen sollen die Kapazität erhöhen und den Zugang zu wichtigen Handels-Gateways stärken. Solche Projekte können langfristige Servicekapazitäten unterstützen, obwohl ihre kommerziellen Auswirkungen von der Fertigstellung, der Frachtgüternachfrage und der Verfügbarkeit verbindender Transportinfrastruktur abhängen.
Inlandsdienste und Ausrüstungsversorgung bieten weitere Wettbewerbsbereiche. DP World und VIMC Lines führten im Mai 2025 Mekong Express ein und verbanden Can Tho und Cai Mep durch einen planmäßigen See-Fluss-Dienst[4]. Im August 2025 lieferte Hoa Phat 1.000 20-Fuß-Trockencontainer an CMA CGM und fügte damit eine inländische Ausrüstungslieferbeziehung hinzu. Anbieter, die zuverlässige Ausrüstungsverfügbarkeit, Terminalzugang, Binnenverbindungen und geeignete Kühlcontainerdienste kombinieren, können sich von Wettbewerbern abheben, die sich hauptsächlich auf Schiffskapazität oder Preis stützen.
Branchenführer im Vietnam Full Container Load (FCL) Markt
-
Gemadept Corporation
-
Hai An Transport and Stevedoring JSC
-
CMA CGM Group
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vietnam Full Container Load (FCL) Markt Unternehmen in diesem Bericht
- CMA CGM Group
- Mediterranean Shipping Company (MSC)
- A.P. Moller - Maersk
- Ocean Network Express (ONE)
- Evergreen Marine Corporation
- Saigon Newport Corporation
- Gemadept Corporation
- Vietnam Maritime Corporation (VIMC)
- Hai An Transport and Stevedoring JSC
- Vietnam Container Shipping JSC (VICONSHIP)
- COSCO SHIPPING Lines Co. Ltd
- Transimex Corporation
- Indo Trans Logistics Corporation (ITL)
- Bee Logistics Corporation
- DHL Global Forwarding
- Kuehne+Nagel
- DSV
- Hapag-Lloyd AG
- Nippon Express Vietnam
- Yusen Logistics Vietnam
- KLN Logistics Group
- Expeditors International
Neueste Industrielle Entwicklungen in Vietnam Full Container Load (FCL) Markt
- April 2026: Gemadept und CMA CGM hielten die Grundsteinlegung für Gemalink Phase 2 in Cai Mep–Thi Vai ab. Nach Fertigstellung soll das Projekt die Kapazität des Terminals auf mehr als 3 Millionen TEU pro Jahr erhöhen.
- Februar 2026: A.P. Moller–Maersk beschrieb seine grenzüberschreitende Binnenschifffahrtslösung für Vietnam-Kambodscha-Lieferketten und hob planmäßigen Transport und Unterstützung für Frachtbewegungen entlang des Mekong-Korridors hervor.
- November 2025: DHL Global Forwarding erweiterte sein Vietnam-CFS-Netzwerk. Das CFS in Ho-Chi-Minh-Stadt wurde auf 6.800 m² vergrößert, während das CFS in Hai Phong 4.000 m² erreichte.
- Mai 2025: CMA CGM und Saigon Newport kündigten eine Partnerschaft im Wert von 600 Millionen USD zur Entwicklung der Lach-Huyen-Terminals 7 und 8 an, mit einer geplanten Jahreskapazität von 1,9 Millionen TEU und einer geplanten Eröffnung im Jahr 2028.
Berichtsumfang des Vietnam Full Container Load (FCL) Marktes
Segmentierungsübersicht
| Inlands-/Inselverkehr FCL | |
| Internationaler FCL | Importfluss |
| Exportfluss |
| Trockencontainer |
| Kühlcontainer |
| Tankcontainer |
| Spezialausrüstungscontainer |
| 20-Fuß-Container |
| 40-Fuß-Container |
| Fertigung und Industrie |
| Einzel- und Konsumgüter |
| Lebensmittel und Getränke |
| Automobil und Komponenten |
| Chemikalien und Petrochemikalien |
| Elektronik und Elektrotechnik |
| Landwirtschaft und Forstwirtschaft |
| Gesundheitswesen und Pharmazeutika |
| Sonstige Endverbraucher |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Handelsfluss | Inlands-/Inselverkehr FCL | |
| Internationaler FCL | Importfluss | |
| Exportfluss | ||
| Nach Containertyp | Trockencontainer | |
| Kühlcontainer | ||
| Tankcontainer | ||
| Spezialausrüstungscontainer | ||
| Nach Containergröße | 20-Fuß-Container | |
| 40-Fuß-Container | ||
| Nach Endverbraucherbranche | Fertigung und Industrie | |
| Einzel- und Konsumgüter | ||
| Lebensmittel und Getränke | ||
| Automobil und Komponenten | ||
| Chemikalien und Petrochemikalien | ||
| Elektronik und Elektrotechnik | ||
| Landwirtschaft und Forstwirtschaft | ||
| Gesundheitswesen und Pharmazeutika | ||
| Sonstige Endverbraucher | ||
| Nach Region | Nordvietnam | |
| Zentralvietnam | ||
| Südvietnam | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Vietnams FCL-Markt bis 2032 erreichen?
Der Markt soll bis 2032 einen Wert von 3,00 Milliarden USD erreichen, ausgehend von 2,16 Milliarden USD im Jahr 2027 bei einer CAGR von 6,78 %.
Welcher Handelsfluss führt Vietnams FCL-Markt an?
Der internationale FCL führt mit einem Anteil von 78,34 % im Jahr 2026 und spiegelt die Bedeutung internationaler Fertigungs- und Handelsströme wider.
Warum werden 40-Fuß-Container in Vietnam häufig eingesetzt?
40-Fuß-Container hielten im Jahr 2026 einen Marktanteil von 63,24 % und sollen bis 2032 eine CAGR von 8,12 % verzeichnen. Sie können sich für größere Fabriksendungen eignen, wenn Frachtabmessungen und -gewicht dies erlauben.
Welches Endverbrauchersegment soll am schnellsten wachsen?
Gesundheitswesen und Pharmazeutika sollen im Zeitraum 2027–2032 eine CAGR von 8,36 % verzeichnen, unterstützt durch den Bedarf an spezialisiertem Transport und der Handhabung temperatursensbler Fracht.
Welche Region soll am schnellsten wachsen?
Zentralvietnam soll im Zeitraum 2027–2032 eine CAGR von 8,62 % verzeichnen, obwohl seine kleinere Ausgangsbasis bei der Interpretation der Wachstumsrate berücksichtigt werden sollte.
Was sind die wichtigsten Hemmnisse für Vietnams FCL-Markt?
Hafenstaus, Frachtratenschwankungen, fragmentierte multimodale Daten und Tiefgangsstörungen auf dem Mekong können Kosten, Ausrüstungsverfügbarkeit und Sendungszuverlässigkeit beeinträchtigen.