
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.21 Milliarden US-Dollar |
| Marktgröße (2027) | 3.47 Milliarden US-Dollar |
| Marktgröße (2032) | 5.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.12 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Patientenüberwachungsmarkts durch Mordor Intelligence
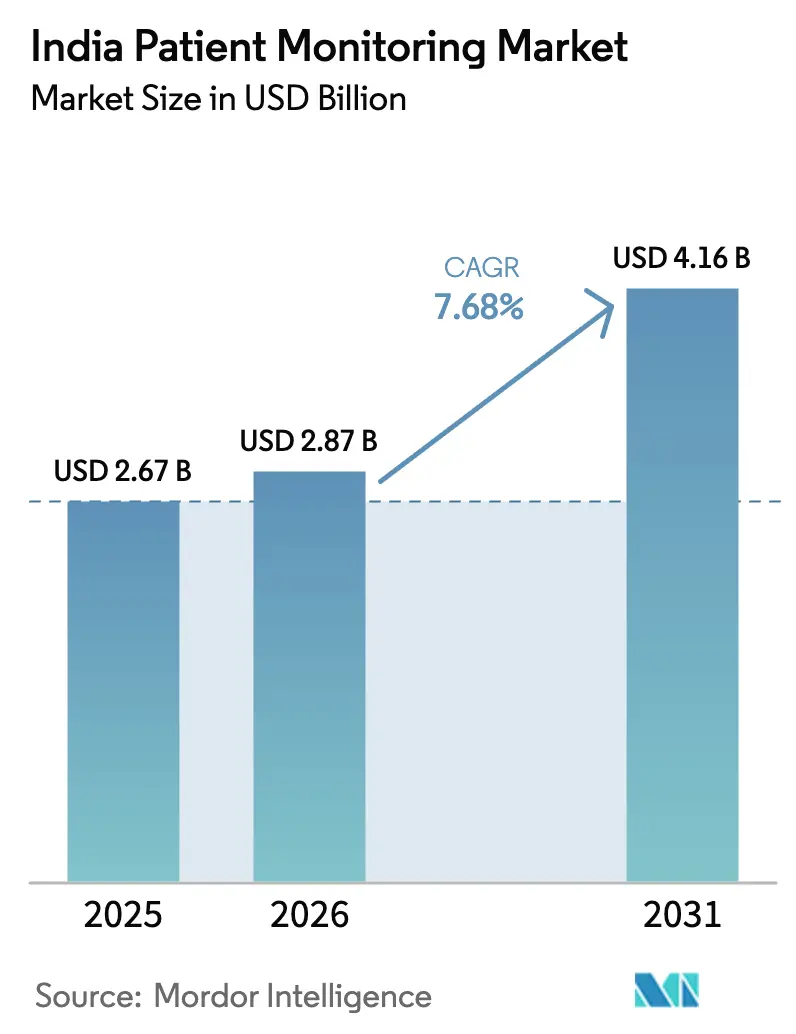
Die Größe des indischen Marktes für Patientenüberwachung wird für 2026 auf 3,21 Milliarden USD und für 2027 auf 3,47 Milliarden USD geschätzt und soll bis 2032 einen Wert von 5,13 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 8,12 % von 2027 bis 2032 entspricht.
Das Wachstum wird durch die zunehmende Prävalenz chronischer Krankheiten gestützt, wobei mehr als 100 Millionen Erwachsene an Diabetes leiden und eine sehr große Bevölkerungsgruppe mit Bluthochdruck auf eine regelmäßige Überwachung der Vitalzeichen in Krankenhaus- und Heimumgebungen angewiesen ist. Politische Instrumente wie das Production Linked Incentive-Programm und die Ayushman Bharat Digital Mission fördern die lokale Fertigung und Interoperabilität, die Kosten senken und den plattformübergreifenden Datenaustausch erleichtern.
Wichtigste Erkenntnisse des Berichts
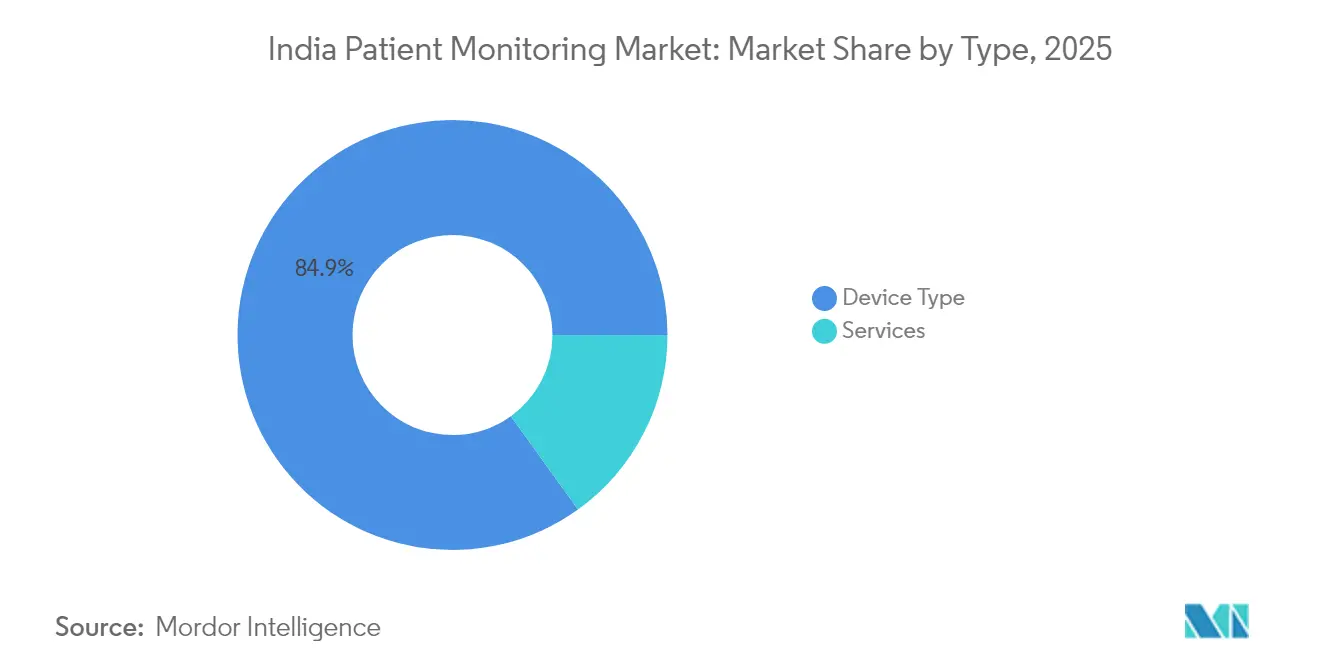
- Nach Typ führten Geräte im Jahr 2026 mit einem Umsatzanteil von 84,92 %. Dienstleistungen werden voraussichtlich bis 2032 mit einer CAGR von 9,21 % wachsen.
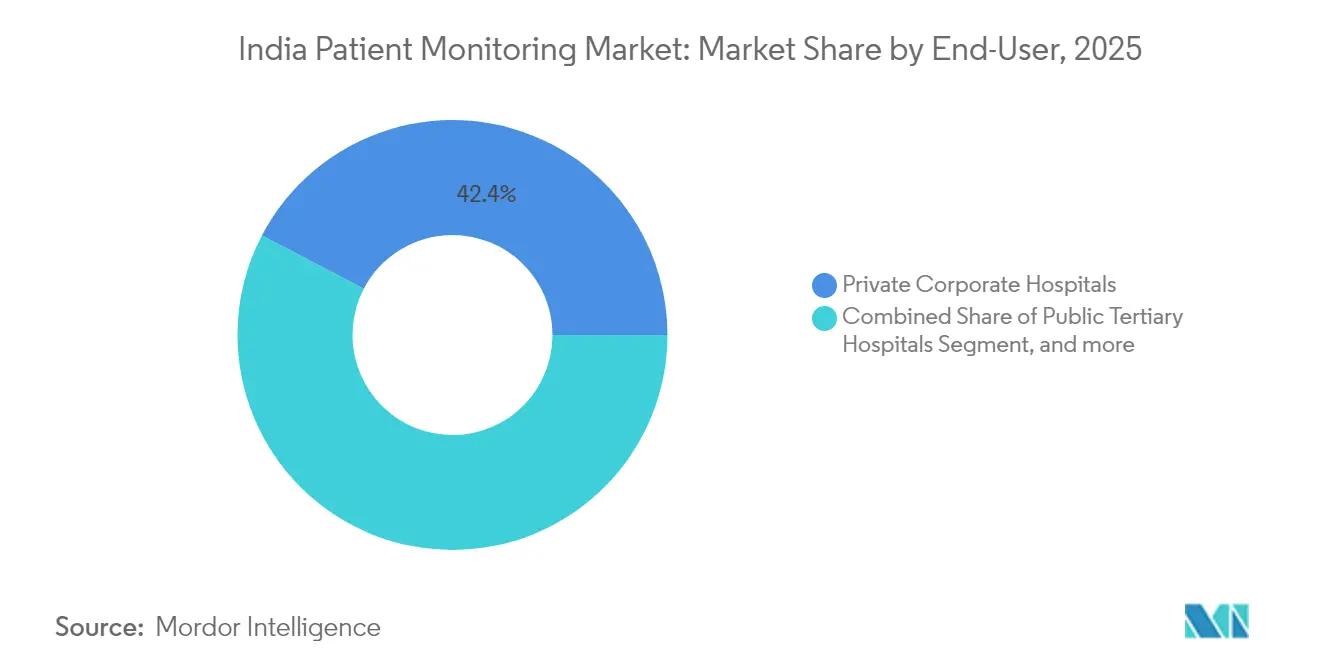
- Nach Endnutzer hielten private Unternehmenskrankenhäuser im Jahr 2026 einen Anteil von 42,35 %. Häusliche Gesundheitsdienstleister werden voraussichtlich die höchste CAGR von 9,44 % bis 2032 verzeichnen.
- Nach Anwendung entfiel auf die Kardiologie im Jahr 2026 ein Anteil von 28,74 %. Die neurologische Überwachung wird voraussichtlich die am schnellsten wachsende Anwendung mit einer CAGR von 9,08 % bis 2032 sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch chronische Krankheiten | +2.1% | Gesamtindien, konzentriert in städtischen Zentren und Städten der ersten Kategorie | Langfristig (≥ 4 Jahre) |
| Ausweitung von Telemedizinprogrammen und Erstattungspilotprojekten | +1.8% | National, frühe Gewinne in Karnataka, Telangana, Maharashtra | Mittelfristig (2–4 Jahre) |
| Staatliches PLI-Programm und Medizintechnik-Cluster beschleunigen die lokale Fertigung | +1.5% | Fertigungszentren in Tamil Nadu, Karnataka, Andhra Pradesh | Mittelfristig (2–4 Jahre) |
| Verlagerung zu Krankenhaus-zu-Hause, virtuellen Intensivstationen und vernetzten Betten in privaten Klinikketten | +1.3% | Großstädte, Delhi NCR, Mumbai, Bangalore, Hyderabad | Kurzfristig (≤ 2 Jahre) |
| Wachsende Einführung von KI-gestützter Analytik in Überwachungsabläufen | +0.9% | Private Unternehmenskrankenhäuser in Städten der ersten Kategorie, ausgewählte öffentliche Tertiärzentren | Mittelfristig (2–4 Jahre) |
| Schnelle Verbreitung kostengünstiger Wearables und indienspezifischer Sensoren, die eine skalierbare Fernpatientenüberwachung ermöglichen | +1.2% | Gesamtindien, am stärksten in halbstädtischen und ländlichen Einzugsgebieten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Krankheiten
Die Prävalenz von Diabetes und Bluthochdruck in Indien verlagert die episodische Versorgung hin zu einer kontinuierlichen Überwachung zu Hause und in Krankenhäusern. Über 100 Millionen Erwachsene leben mit Diabetes, und eine sehr große hypertensive Bevölkerung bleibt unterversorgt, was die Nachfrage nach Blutdruckmessgeräten für den Heimgebrauch und sensorbasierter Glukoseüberwachung aufrechterhält. Herz-Kreislauf-Erkrankungen tragen erheblich zur nationalen Sterblichkeit bei, was Tertiärkrankenhäuser dazu veranlasst, auf Mehrparameter-Monitore aufzurüsten, die die Überwachung über manuelle Runden hinaus ausdehnen. Private Unternehmenskrankenhäuser setzen vernetzte Betten ein, die EKG, Pulsoximetrie und Waagen in Dashboards integrieren, die Teams helfen, früher einzugreifen. Kardiologische und diabetische Entlassungspfade stützen sich zunehmend auf Fernüberwachungskits für Patienten, um Arrhythmien und Glukoseabweichungen in Echtzeit zu erkennen. Diese Muster verstärken einen dauerhaften Ansatz, der den indischen Patientenüberwachungsmarkt unterstützt, da chronische Erkrankungen in städtischen und stadtnahen Bevölkerungsgruppen zunehmen.
Ausweitung von Telemedizinprogrammen und Erstattungspilotprojekten
Die Ayushman Bharat Digital Mission hat digitale Identitäten und Einwilligungsinfrastrukturen im nationalen Maßstab geschaffen, und mehrere Bundesstaaten erproben die Erstattung von Fernpatientenüberwachung im Rahmen öffentlicher Versicherungen[1]. Karnataka, Telangana und Maharashtra betreiben Pilotprojekte, die virtuelle Besuche erstatten, die mit geräteübermittelten Vitalwerten verknüpft sind, und schaffen damit einen Finanzierungsweg, der vor 2024 nicht existierte. Die Nationale Gesundheitsbehörde evaluiert gebündelte Zahlungen für chronische Erkrankungen, die Bluetooth-fähige Blutdruckmanschetten und Glukosemessgeräte für Primärversorgungskliniken umfassen. Plattformunternehmen, die Geräte in Telemedizin-Arbeitsabläufe integrieren, bieten Abonnement-Fernüberwachungspakete an, um die Therapietreue und Versorgungskontinuität zu verbessern. Obwohl die Gebührenordnungen von Bundesstaat zu Bundesstaat unterschiedlich sind, ebnen neue Zahlungsmodelle den Weg für eine breitere Routineüberwachung und stärken den indischen Patientenüberwachungsmarkt mittelfristig.
Staatliches PLI-Programm und Medizintechnik-Cluster beschleunigen die lokale Fertigung
Das PLI-Programm für Medizinprodukte wurde 2024 erweitert und umfasst nun Patientenmonitore, wobei zugelassene Hersteller INR 3.420 Crore (409 Millionen USD) zur Skalierung der inländischen Kapazitäten bereitgestellt haben. Medizintechnik-Cluster in Tamil Nadu, Karnataka und Andhra Pradesh ziehen Auftragshersteller an, die Multiparameter-Monitore für den indischen Markt und Exportmärkte montieren, was die Gesamtkosten im Vergleich zu vollständig importierten Systemen senkt. Lokale Unternehmen steigern ihre Produktion, um öffentliche Ausschreibungen zu bedienen, die einen höheren inländischen Wertschöpfungsanteil bevorzugen, in Übereinstimmung mit den Beschaffungsnormen der Make-in-India-Initiative[2]. Investitionsbeihilfen ermöglichen Investitionen in Kalibrierungslinien und konforme Produktionsumgebungen, um die Qualitäts- und Sicherheitsstandards ISO 13485 und IEC 60601 zu erfüllen. Kürzere Lieferzeiten und eine bessere Wartungsfreundlichkeit stärken das Vertrauen der Anbieter und senken die Lebenszykluskosten, was eine nachhaltige Akzeptanz im indischen Markt für Patientenüberwachung unterstützt.
Verlagerung zu Krankenhaus-zu-Hause, virtuellen Intensivstationen und vernetzten Betten in privaten Klinikketten
Große private Klinikketten haben 2024 und 2025 Krankenhaus-zu-Hause- und virtuelle Intensivstationsprogramme ausgebaut und leiten Echtzeit-Vitalwerte an zentralisierte Kommandozentren zur Triage weiter. Apollo skalierte die Fernüberwachung für postoperative und chronisch kranke Patienten in den wichtigsten Ballungsräumen, während Manipal die zentrale Überwachung mehrerer überwachter Betten auf verschiedenen Campus-Standorten erprobte. Fortis setzte vernetzte Monitore ein, die Vitalwerte direkt in sein Krankenhausinformationsmanagementsystem schreiben, um manuelle Dateneingaben zu reduzieren und die Nachvollziehbarkeit der Versorgung zu verbessern. Diese Modelle erschließen Bettenkapazitäten, indem stabile Fälle nach Hause verlegt werden, während die klinische Überwachung aufrechterhalten wird, obwohl sie eine belastbare Konnektivität und rund um die Uhr verfügbaren technischen Support erfordern. Da die Einführung in Städten der ersten Kategorie zunimmt, normalisieren diese Arbeitsabläufe die kontinuierliche Überwachung außerhalb der Intensivstation und unterstützen wiederkehrende Dienstleistungserlöse im indischen Patientenüberwachungsmarkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Importabhängigkeit und Devisenvolatilität bei Elektronik und Komponenten | -0.8% | National, akut für Hersteller, die auf Halbleiterimporte angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte staatliche Beschaffung und Komplexität des Ausschreibungswesens | -0.6% | Gesamtindien, am stärksten in dezentralisierten Bundesstaaten wie Uttar Pradesh, Bihar, Rajasthan | Mittelfristig (2–4 Jahre) |
| Geringe Akzeptanz von Heim-Blutdruckmessgeräten und Fernüberwachungsprotokollen durch Ärzte in der Primärversorgung | -0.5% | Städte der zweiten und dritten Kategorie, ländliche Primärgesundheitszentren | Langfristig (≥ 4 Jahre) |
| Datenschutz- und Gerät-EHR- oder HIMS-Integrationslücken gegenüber den Einwilligungsinfrastrukturen der ABDM | -0.4% | National, am ausgeprägtesten in privaten Krankenhäusern mit veralteten Krankenhausinformationsmanagementsystemen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Importabhängigkeit und Devisenvolatilität bei Elektronik und Komponenten
Trotz politischer Unterstützung sind die meisten Monitore nach wie vor auf importierte Halbleiter, Sensormodule und Displays angewiesen, was die Anfälligkeit gegenüber Währungsschwankungen und Versorgungsrisiken erhöht. Der Rupie-Kurs von nahezu 83 INR pro USD im Jahr 2025 erhöht die Gesamtkosten kritischer Komponenten und verringert die Margen kleinerer Hersteller, die keine Absicherung oder langfristige Preisgestaltung sichern können[3]. Spezielle analoge Frontend-Schaltkreise und hochauflösende TFT-Komponenten bleiben in ostasiatischen Lieferketten konzentriert, was inländische Hersteller von externen Lieferanten abhängig hält. Öffentliche Beschaffungen, die den niedrigsten Preis priorisieren, erschweren die Weitergabe von Kostensteigerungen, insbesondere für Anbieter ohne ausreichende Skalierung zur Absorption von Volatilität. Pläne für lokale Halbleiterkapazitäten schreiten voran, doch die kommerzielle Produktion wird Zeit benötigen, um die vorgelagerte Versorgung für die Patientenüberwachung zu stabilisieren.
Fragmentierte staatliche Beschaffung und Komplexität des Ausschreibungswesens
Die Beschaffung wird über 28 Bundesstaaten und mehrere Unionsterritorien verwaltet, jedes mit eigenen Ausschreibungsregeln, Inhaltsanforderungen und Angebotsbewertungsverfahren. Anbieter erstellen häufig separate Angebote auf verschiedenen staatlichen Portalen, was den Compliance-Aufwand und die Kosten für die Rechtsüberprüfung erhöht. Unterschiedliche Schwellenwerte für lokale Inhalte erfordern mehrere Stücklistenkonfigurationen, um sich in verschiedenen Bundesstaaten zu qualifizieren. Lange und inkonsistente Bewertungszeiträume verzögern Vergaben, was das Betriebskapital kleinerer Innovatoren belastet. Nicht standardisierte Spezifikationen können zu Genehmigungen in einem Bundesstaat und Disqualifikationen in einem anderen aufgrund von Merkmalen führen, die nicht im Voraus klar formuliert wurden, was die Markteintrittsungewissheit erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Geräte dominieren, Dienstleistungen steigen aufgrund der Nachfrage nach verwalteter ÜberwachungGeräte erzielten im Jahr 2026 einen Umsatzanteil von 84,92 %, und Dienstleistungen wachsen bis 2032 mit einer CAGR von 9,21 %, was einen Wandel hin zu verwalteten Betriebsabläufen und Analysen unterstreicht. Multiparameter-Vitalzeichenmonitore bleiben das Arbeitspferd in Intensivstationen und Operationssälen, wobei Ersatzzyklen Konnektivität und zentralisiertes Alarmmanagement begünstigen. Die Herzüberwachung, einschließlich Holter- und Ereignisrekorder, weitet sich unter städtischen Kardiologen für ambulante Arrhythmie-Abklärungen aus, die durch schnelle Interpretation unterstützt werden. Atemwegsgeräte wie Pulsoximeter, Kapnographen und Spirometer werden aufgrund der anhaltenden COPD- und Asthmabelastung sowie des Schwerpunkts auf perioperativer Sicherheit weiterhin intensiv genutzt. Die fetale und neonatale Überwachung nimmt in tertiären Geburtszentren weiter zu, während die Kapazität neonataler Intensivstationen in Städten der zweiten Kategorie die installierte Basis vergrößert. Neuromonitoring- und hämodynamische Sensoren gewinnen in der Trauma- und Intensivmedizin an Bedeutung, während tragbare Pflaster und kontaktlose Sensoren die am schnellsten wachsenden Formfaktoren sind, da klinisch zugelassene Verbraucher-Wearables mit der Versorgungserbringung konvergieren.
Dienstleistungen gewinnen Marktanteile, da Krankenhäuser eine kontinuierliche Überwachung anstreben, ohne das Personal vor Ort aufzustocken, und da Anbieter Interoperabilität, Analysen und Betriebszeit priorisieren. Fernüberwachungs- und Telemedizindienste profitieren von Erstattungspilotprojekten, die Geräte und klinische Überprüfung in Pro-Mitglieds-Zahlungen bündeln. Datenintegrations- und Interoperabilitätsdienste sind entscheidend für die Überbrückung von Geräteprotokollen mit ABDM-konformen Austauschsystemen und Krankenhaus-HIMS, was eine individuelle Middleware-Entwicklung erfordert. Verwaltete Überwachungsoperationen, die von Pflegekräften und Atemtherapeuten besetzt werden, priorisieren Alarme standortübergreifend, um Reaktionszeiten zu verbessern und Arbeitsabläufe zu standardisieren. Schulungsdienstleistungen sind nach wie vor wenig erschlossen, und strukturierte Programme für Alarmmanagement und Artefakterkennung könnten Fehlalarme reduzieren und das Vertrauen der Mitarbeiter an vorderster Front in der indischen Patientenüberwachungsbranche stärken.



Nach Endnutzer:
Private Unternehmenskrankenhäuser führen, häusliche Gesundheitsdienstleister beschleunigenPrivate Unternehmenskrankenhäuser hielten im Jahr 2026 einen Anteil von 42,35 %, unterstützt durch Mehrkliniknetzwerke, standardisierte Plattformen und Investitionen in vernetzte Intensivstations-Ökosysteme. Ketten standardisieren auf integrierten Plattformen, die Monitore, Infusionsgeräte und Beatmungsgeräte in zentrale Dashboards verknüpfen, um die Verweildauer auf der Intensivstation zu verkürzen. Öffentliche Tertiärkrankenhäuser treiben durch zentralisierte Beschaffung und Kapazitätserweiterungen bedeutende Volumina an, obwohl Budgetbeschränkungen die Einführung höherwertiger Analysen verzögern können. Fachkliniken setzen gezielte Überwachung für Dialyse, Kardiologie und Schlafmedizin mit hoher Preissensitivität ein. Ambulante Operationszentren erweitern überwachte Erholungsbereiche, um Akkreditierungs- und Sicherheitsstandards zu erfüllen, die eine kontinuierliche Überwachung bis zur Entlassungsbereitschaft begünstigen.
Häusliche Gesundheitsdienstleister sind die am schnellsten wachsenden Endnutzer mit einer bis 2032 prognostizierten CAGR von 9,44 %, begünstigt durch alternde Bevölkerungsstrukturen und die Normalisierung der Telemedizin. Anbieter statten Außendienstteams mit tragbaren Monitoren aus und verteilen RPM-Kits für die Nachsorge nach der Entlassung und langfristige chronische Programme, die durch 24/7-Triagezentren unterstützt werden. Erstattungspilotprojekte im Rahmen öffentlicher Programme testen Pro-Mitglieds-Zahlungen, die Geräte und Überwachung bündeln, was über reine Selbstzahlermodelle hinausgeht. Die regulatorische Klarheit für die Gerätezulassung und den Anbietervertrieb entwickelt sich weiterhin unter dem CDSCO, und Breitbandlücken in kleineren Städten bleiben ein Adoptionshemmnis. Mit zunehmender Reife der Arbeitsabläufe werden verwaltete RPM-Operationen und klare Eskalationsprotokolle zum Standard in der indischen Patientenüberwachungsbranche.

Nach Anwendung:
Kardiologie dominiert, neurologische Überwachung steigt durch Aufrüstung der TraumaversorgungDie Kardiologie führte im Jahr 2026 mit einem Anteil von 28,74 %, was die hohe Belastung durch ischämische Herzerkrankungen und Schlaganfälle sowie den Bedarf an kontinuierlicher EKG-Telemetrie und postprozeduraler Überwachung widerspiegelt. Ambulante Diagnostik mit Holter- und Ereignisrekordern erweitert den Zugang zur Rhythmusanalyse und beschleunigt Behandlungsentscheidungen in Metropolen und Städten der zweiten Kategorie. Ferngesteuerte EKG-Dienste, die 12-Kanal-Streifen an Spezialisten übertragen, weiten den Zugang zu Experteninterpretationen außerhalb großer Zentren aus. Die Nachfrage nach Atemwegsüberwachung bleibt aufgrund von COPD, Asthma und perioperativen Sicherheitsprotokollen, die eine Überwachung der Sauerstoffversorgung und Beatmung vorschreiben, stabil. Intensivmedizinische Anwendungen umfassen Organsysteme rund um die Multiparameter-Überwachung als Standard der hämodynamischen Überwachung.
Die neurologische Überwachung ist die am schnellsten wachsende Anwendung mit einer bis 2032 erwarteten CAGR von 9,08 %, da Traumazentren Intrakranialdruck-Überwachung, EEG und zerebrale Oximetrie hinzufügen. Nationale Verkehrssicherheitsinitiativen betonen eine schnellere Traumareaktion, was Installationen entlang wichtiger Straßenkorridore zur schnellen Behandlung von Kopfverletzungen vorantreibt. KI-gestützte Anfallserkennung auf kontinuierlichem EEG wird in Epilepsieeinheiten pilotiert, um Falschpositive zu reduzieren und Interventionen zu beschleunigen. Die Diabetes- und Stoffwechselüberwachung wächst mit sensorbasierten Versorgungspfaden, obwohl die Akzeptanz auf städtische Patienten mit höherer Zahlungsbereitschaft konzentriert ist. Die Mutter- und Neugeborenenüberwachung wird durch nationale Programme zur Reduzierung der Mütter- und Säuglingssterblichkeit unterstützt, mit mehr Geburtsraum- und NICU-Überwachung in Bezirkskrankenhäusern.
Geografische Analyse
Die Nachfrage aus großen städtischen Gesundheitsökosystemen positionierte Maharashtra, Karnataka und Tamil Nadu im Jahr 2026 als die umsatzstärksten Bundesstaaten, die zusammen mehr als die Hälfte des Marktes auf sich vereinten. Diese Konzentration spiegelt umfangreiche private Krankenhausnetzwerke und eine starke frühe Einführung fortschrittlicher Gesundheitstechnologien wider. Das Technologie-Ökosystem Bengalurus unterstützt KI-Start-ups, die Algorithmen in Unternehmenskrankenhausketten testen, während der Medizintourismus-Sektor Chennais in Intensivstationsaufrüstungen investiert, um die Standards der Joint Commission zu erfüllen. Gujarat nutzt seine Fertigungskapazitäten und die Designierungen im Rahmen des Produktionsgekoppelten Anreizprogramms (PLI), um die lokale Produktion zu stärken, Lieferzeiten zu verkürzen und die Gesamtkosten für Käufer in der gesamten Region zu senken.
Städte der zweiten Reihe wie Jaipur, Lucknow und Coimbatore verzeichnen ein zweistelliges Wachstum, da Versicherer den Zugang zu bargeldloser Krankenversicherung für Bevölkerungsgruppen mit mittlerem Einkommen ausweiten. Gesundheitsdienstleister an diesen Standorten wählen zunehmend tragbare Überwachungsgeräte, die auf Krankenhausstationen und bei Außeneinsätzen eingesetzt werden können, was eine Präferenz für Anbieter mit robusten Außendienstnetzwerken schafft. Obwohl ländliche Cluster einen relativ kleinen Anteil am indischen Markt für Patientenüberwachung ausmachen, sind sie strategisch bedeutsam. Im Rahmen nationaler Screening-Initiativen verwenden Mitarbeiter des kommunalen Gesundheitswesens tabletverbundene Pulsoximeter, was eine Grundlage für nachfolgende Geräteaufrüstungszyklen schafft.
Unterschiede in der digitalen Infrastruktur zwischen den Bundesstaaten prägen weiterhin das Tempo der Einführung. Bundesstaaten mit zuverlässiger Glasfaserverbindung können cloudbasierte Überwachungs-Dashboards leichter einsetzen, während Bezirke mit begrenzter Bandbreite auf die Store-and-Forward-Datenübertragung angewiesen sind. Initiativen der Zentralregierung zur Förderung des 4G-Netzausbaus in aufstrebenden Bezirken verringern diese Lücke schrittweise. Zusammen unterstützen diese Trends eine frühe Expansion des indischen Marktes für Patientenüberwachung in Süd- und Westindien, gefolgt von Wachstum in den nördlichen Binnenregionen gegen Ende des Jahrzehnts.
Wettbewerbslandschaft
Marktkonzentration
Der indische Markt für Patientenüberwachung zeigt eine moderate Konzentration, wobei multinationale Unternehmen wie GE HealthCare, Philips, Medtronic, Dräger und Nihon Kohden neben indischen Innovatoren konkurrieren. Multinationale Unternehmen profitieren von Markenstärke und einer installierten Basis durch zentrale Stationen und Interoperabilitätsschichten, die Upgrade-Pfade prägen. Inländische Unternehmen gewinnen Ausschreibungen, indem sie lokale Inhaltsanforderungen erfüllen und Schulungs- sowie mehrjährige Wartungsdienstleistungen bündeln, die mit den Anforderungen der öffentlichen Beschaffung übereinstimmen. Start-ups differenzieren sich durch Formfaktoren wie kontaktlose Sensoren und tragbare Kioske, die für ressourcenbeschränkte Umgebungen geeignet sind und durch Pilot-zu-Vertrags-Modelle skalieren.
Aufkommende Disruptoren bündeln Geräte, Telekonsultation und KI-Coaching in Abonnementmodellen mit Versicherungs- und Arbeitgeberpartnerschaften, um wiederkehrende Einnahmen aufzubauen. Daten- und Analysefähigkeiten sind ein Wettbewerbsfeld, da Anbieter versuchen, Frühwarn- und Trendvorhersagen über Hardware-Margen hinaus zu monetarisieren. Strategische Schritte umfassen Plattformeinführungen, die Krankenhaus- und Heimumgebungen verbinden, Kapazitätserweiterungen unter dem PLI und Co-Entwicklungspartnerschaften, die auf offene Architekturen für Krankenhäuser der zweiten und dritten Kategorie abzielen. Multinationale Unternehmen hielten im Jahr 2024 etwa 50 % des Marktanteils am indischen Markt für Patientenüberwachung, doch ihre Premiumpreise stehen unter Druck durch lokale Substitute, die auf sparsamer Ingenieurskunst und kürzeren Servicezyklen basieren.
Die Evidenzgenerierung gewinnt an Bedeutung, da Software als Medizinprodukt und KI-Modelle eine klarere Validierung in indischen Umgebungen unter regulatorischer Aufsicht anstreben. Anbieter bevorzugen Lösungen, die nachweislich mit ABDM-Einwilligungsabläufen und HIMS integriert werden können und gleichzeitig Fehlalarme und die Arbeitsbelastung der Kliniker reduzieren. Mit der Lokalisierung von Lieferketten und der Reifung von Analysen verlagert sich der Wettbewerb vom Geräteverkauf hin zu Ergebnissen und Betriebszeit, was verwaltete Dienstleistungen und Lebenszyklusunterstützung als Differenzierungsmerkmale im indischen Markt für Patientenüberwachung stärkt.
Marktführer der indischen Patientenüberwachungsbranche
-
BPL Group
-
Koninklijke Philips N.V.
-
GE Healthcare
-
Nihon Kohden Corporation
-
Mindray Medical International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Patientenüberwachung Unternehmen in diesem Bericht
- Abbott Laboratories
- Baxter International Inc. (Hillrom/Welch Allyn)
- Beckton Dickinson
- BPL
- Dexcom
- Dozee (TurtleShell Technologies)
- Dragerwerk
- Edward Lifesciences
- F. Hoffmann La Roche AG
- GE HealthCare Technologies Inc.
- HealthCube India
- ICU Medical
- Koninklijke Philips
- LifeSigns (Re’bu Health)
- Masimo
- Medtronic
- Mindray Bio Medical Electronics Co., Ltd.
- Nihon Kohden
- Omron Healthcare Co., Ltd. (India)
- Schiller
- Siemens Healthineers
- Skanray Technologies Ltd.
- Spacelabs Healthcare (OSI Systems)
- Stasis Health
- Ten3T Healthcare Pvt. Ltd.
- Tracky (DrStore Healthcare)
Lesen Sie die Analyse der Indischer Markt für Patientenüberwachung-Unternehmen
Neueste Industrielle Entwicklungen in Indischer Markt für Patientenüberwachung
- August 2025: Die Abu Dhabi Investment Authority verpflichtete sich zu 200 Millionen USD für einen 3%igen Anteil an Meril Life Sciences, was das Unternehmen mit 6,6 Milliarden USD bewertet und globales Vertrauen in die indische Medizintechnik signalisiert
- März 2024: Gesundheitsminister Dr. Mandaviya eröffnete 13 Medizinprodukte-Werke mit Schwerpunkt auf Intensivpflegemonitoren, Bildgebung und Körperimplantaten im Rahmen des PLI-Programms
Berichtsumfang des indischen Patientenüberwachungsmarkts
Gemäß dem Umfang dieses Berichts umfasst die Patientenüberwachung Geräte und Ausrüstungen, die zur kontinuierlichen Überwachung der Vitalparameter eines Patienten mithilfe eines medizinischen Monitors verwendet werden und medizinische sowie andere Gesundheitsdaten erfassen.
Der indische Patientenüberwachungsmarkt ist segmentiert nach Typ (Geräte, Dienstleistungen), Endnutzer (öffentliche Tertiärkrankenhäuser, private Unternehmenskrankenhäuser, Fach- und Einzelfachkliniken, häusliche Gesundheitsdienstleister, ambulante Operationszentren) und Anwendung (Kardiologie, Atemwege, Neurologie, Intensivpflege (ICU/CCU), Diabetes und Stoffwechsel, Mutter und Neugeborenes). Der Bericht bietet den Wert (in Millionen USD) für die oben genannten Segmente.
Segmentierungsübersicht
Nach Typ
| Gerätetyp | Mehrparameter-Vitalzeichenmonitore |
| Herzüberwachungsgeräte | |
| Atemwegsüberwachungsgeräte | |
| Fetale und neonatale Überwachungsgeräte | |
| Neuroüberwachungsgeräte | |
| Hämodynamische und Drucküberwachungsgeräte | |
| Fernpatientenüberwachungskits | |
| Tragbare Sensoren und Pflaster | |
| Nach Dienstleistung und Angebot | Installations- und Wartungsdienstleistungen |
| Schulungs- und Bildungsdienstleistungen | |
| Fernüberwachungs- und Telemedizindienste | |
| Datenintegrations- und Interoperabilitätsdienste | |
| Analyse- und Berichterstattungsdienstleistungen | |
| Verwaltete Überwachungsbetriebe und Triagedienstleistungen |
Nach Endnutzer
| Öffentliche Tertiärkrankenhäuser |
| Private Unternehmenskrankenhäuser |
| Fach- und Einzelfachkliniken |
| Häusliche Gesundheitsdienstleister |
| Ambulante Operationszentren |
Nach Anwendung
| Kardiologie |
| Atemwege |
| Neurologie |
| Intensivpflege (ICU/CCU) |
| Diabetes und Stoffwechsel |
| Mutter und Neugeborenes |
| Nach Typ | Gerätetyp | Mehrparameter-Vitalzeichenmonitore |
| Herzüberwachungsgeräte | ||
| Atemwegsüberwachungsgeräte | ||
| Fetale und neonatale Überwachungsgeräte | ||
| Neuroüberwachungsgeräte | ||
| Hämodynamische und Drucküberwachungsgeräte | ||
| Fernpatientenüberwachungskits | ||
| Tragbare Sensoren und Pflaster | ||
| Nach Dienstleistung und Angebot | Installations- und Wartungsdienstleistungen | |
| Schulungs- und Bildungsdienstleistungen | ||
| Fernüberwachungs- und Telemedizindienste | ||
| Datenintegrations- und Interoperabilitätsdienste | ||
| Analyse- und Berichterstattungsdienstleistungen | ||
| Verwaltete Überwachungsbetriebe und Triagedienstleistungen | ||
| Nach Endnutzer | Öffentliche Tertiärkrankenhäuser | |
| Private Unternehmenskrankenhäuser | ||
| Fach- und Einzelfachkliniken | ||
| Häusliche Gesundheitsdienstleister | ||
| Ambulante Operationszentren | ||
| Nach Anwendung | Kardiologie | |
| Atemwege | ||
| Neurologie | ||
| Intensivpflege (ICU/CCU) | ||
| Diabetes und Stoffwechsel | ||
| Mutter und Neugeborenes | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Patientenüberwachungsmarkt aktuell und wie wird er sich entwickeln?
Die Größe des indischen Marktes für Patientenüberwachung beträgt im Jahr 2027 3,47 Milliarden USD und wird voraussichtlich bis 2032 mit einer CAGR von 8,12 % einen Wert von 5,13 Milliarden USD erreichen.
Welche Segmente führen die Einführung im indischen Patientenüberwachungsmarkt an?
Geräte führten im Jahr 2026 mit einem Umsatzanteil von 84,92 %, während Dienstleistungen voraussichtlich mit einer CAGR von 9,21 % wachsen werden, da Anbieter verwaltete Überwachungs- und Integrationsdienste einführen.
Wer sind die am schnellsten wachsenden Endnutzer in Indien für die Patientenüberwachung?
Häusliche Gesundheitsdienstleister sind die am schnellsten wachsenden Endnutzer mit einer CAGR-Prognose von 9,44 %, unterstützt durch Telemedizin-Erstattungspilotprojekte und sinkende Sensorkosten.
Welche klinische Anwendung wächst in der indischen Patientenüberwachung am schnellsten?
Die neurologische Überwachung ist die am schnellsten wachsende Anwendung mit einer CAGR von 9,08 %, da Traumazentren Intrakranialdruck-Überwachung, EEG und zerebrale Oximetrie-Kapazitäten ausbauen.
Welche politischen Rahmenbedingungen beeinflussen den indischen Patientenüberwachungsmarkt am stärksten?
Die Medizinprodukte-Regeln 2017 des Zentralen Amts für Arzneimittelstandardkontrolle, der einwilligungsbasierte Datenaustausch der ABDM, BIS-Zertifizierungsnormen und PLI-Anreize für Medizinprodukte prägen Compliance, Interoperabilität und Lokalisierung.
Wie konzentriert ist der Wettbewerb unter den Anbietern im indischen Patientenüberwachungsmarkt?
Der Wettbewerb ist moderat, wobei multinationale Unternehmen im Jahr 2026 etwa 50 % des Marktanteils im indischen Markt für Patientenüberwachung halten, während inländische Anbieter durch lokale Inhalte und Servicebündelung Marktanteile gewinnen.