
Größe und Marktanteil des indischen Marktes für Patientenüberwachungsgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.46 Milliarden US-Dollar |
| Marktgröße (2027) | 2.67 Milliarden US-Dollar |
| Marktgröße (2032) | 4.02 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.51 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Marktes für Patientenüberwachungsgeräte von Mordor Intelligence
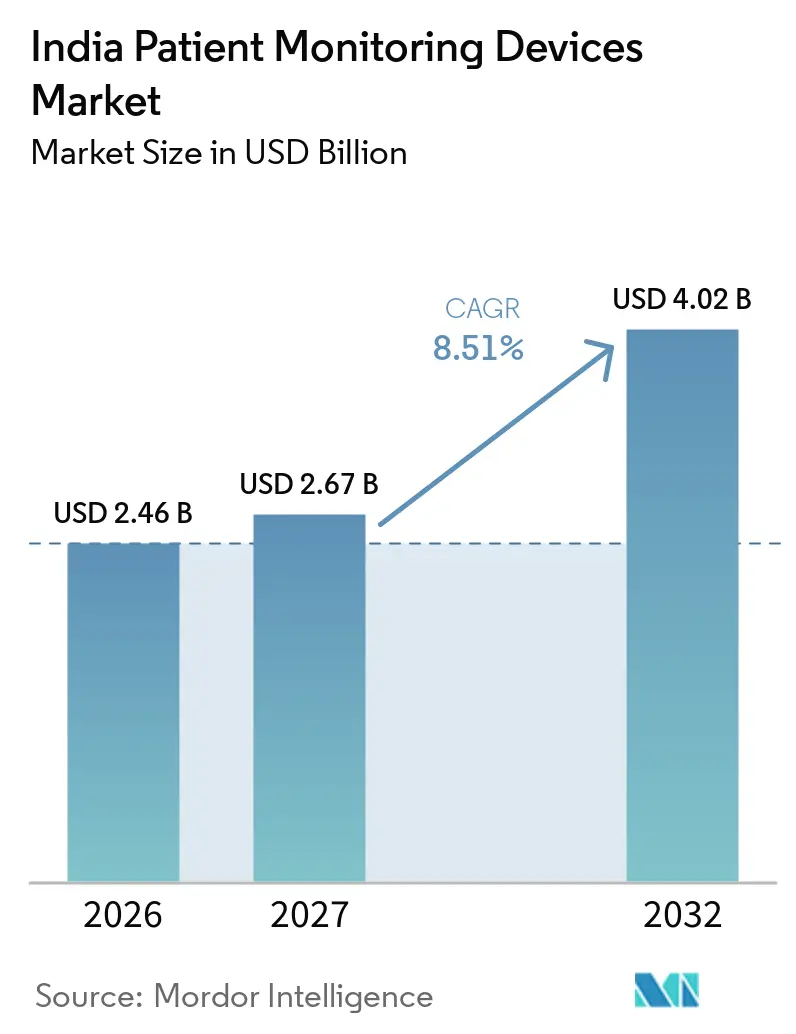
Der indische Markt für Patientenüberwachungsgeräte wird voraussichtlich von 2,46 Milliarden USD im Jahr 2026 auf 2,67 Milliarden USD im Jahr 2027 ansteigen und bis 2032 einen Wert von 4,02 Milliarden USD erreichen, was einem CAGR von 8,51 % über den Prognosezeitraum entspricht. Die anhaltende Nachfrage resultiert aus dem rasch wachsenden Aufkommen chronischer Erkrankungen im Land, einer breiteren Telemedizin-Erstattung sowie Investitionen im Rahmen des Production-Linked Incentive (PLI)-Programms, die die lokale Fertigungskapazität ausbauen. Krankenhäuser und ambulante Pflegeanbieter priorisieren nicht-invasive, vernetzte Technologien, die sich in die 568 Millionen digitalen Gesundheitskonten der Ayushman Bharat Digital Mission integrieren lassen, während KI-gestützte Analysen Anbietern helfen, von reaktiven zu präventiven Versorgungsmodellen überzugehen. Die rasche Verbreitung von Wearable-Sensoren verstärkt diesen Wandel, und multinationale Unternehmen weiten ihre inländische Produktion aus, um Kunden vor Währungsschwankungen zu schützen, die mit einer historischen Importabhängigkeit von 70–80 % verbunden sind. Zusammen verleihen diese Kräfte dem Markt für Patientenüberwachungsgeräte neue Preisflexibilität, eine breitere geografische Reichweite und eine Plattform für eine datengesteuerte Versorgung.
Wesentliche Erkenntnisse des Berichts
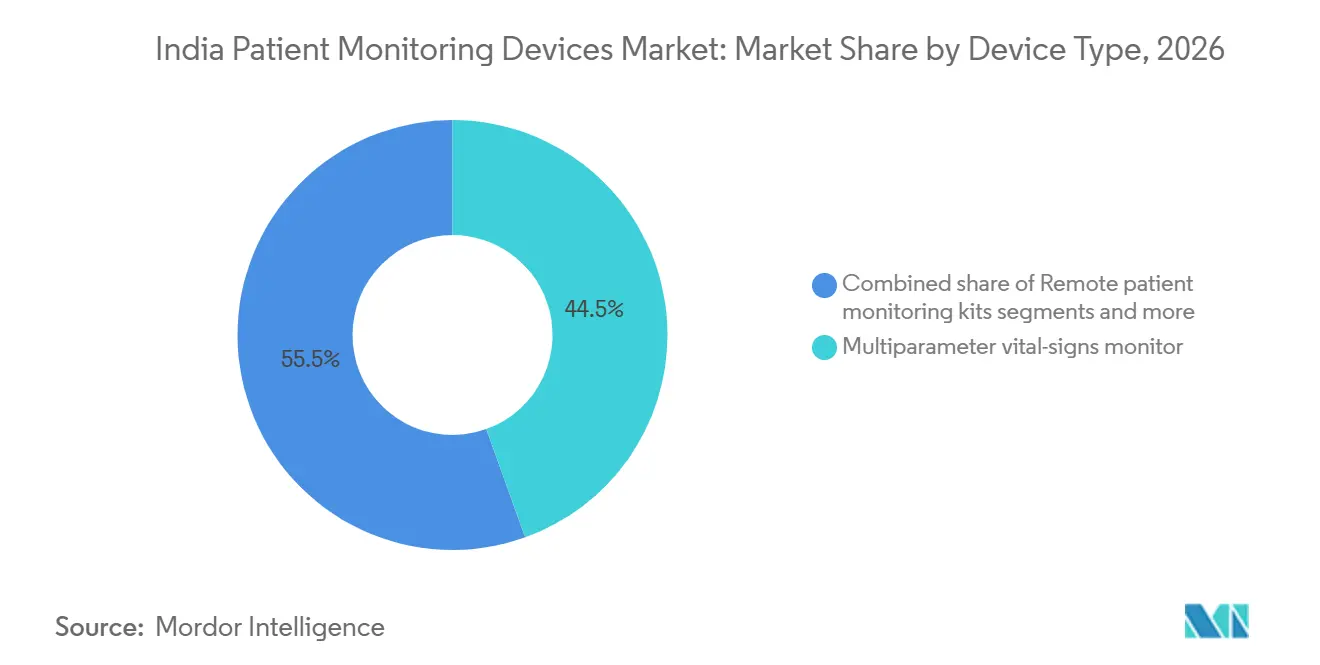
- Nach Gerätetyp führten Multiparameter-Vitalzeichenmonitore mit einem Umsatzanteil von 44,50 % im Jahr 2026, während Fernpatientenüberwachungs-Kits bis 2032 voraussichtlich mit einem CAGR von 8,91 % wachsen werden.
- Nach Modalität entfielen auf nicht-invasive tragbare Geräte im Jahr 2026 ein Anteil von 49,90 %, während Wearable-/Pflasterlösungen bis 2032 mit einem CAGR von 9,04 % voranschreiten.
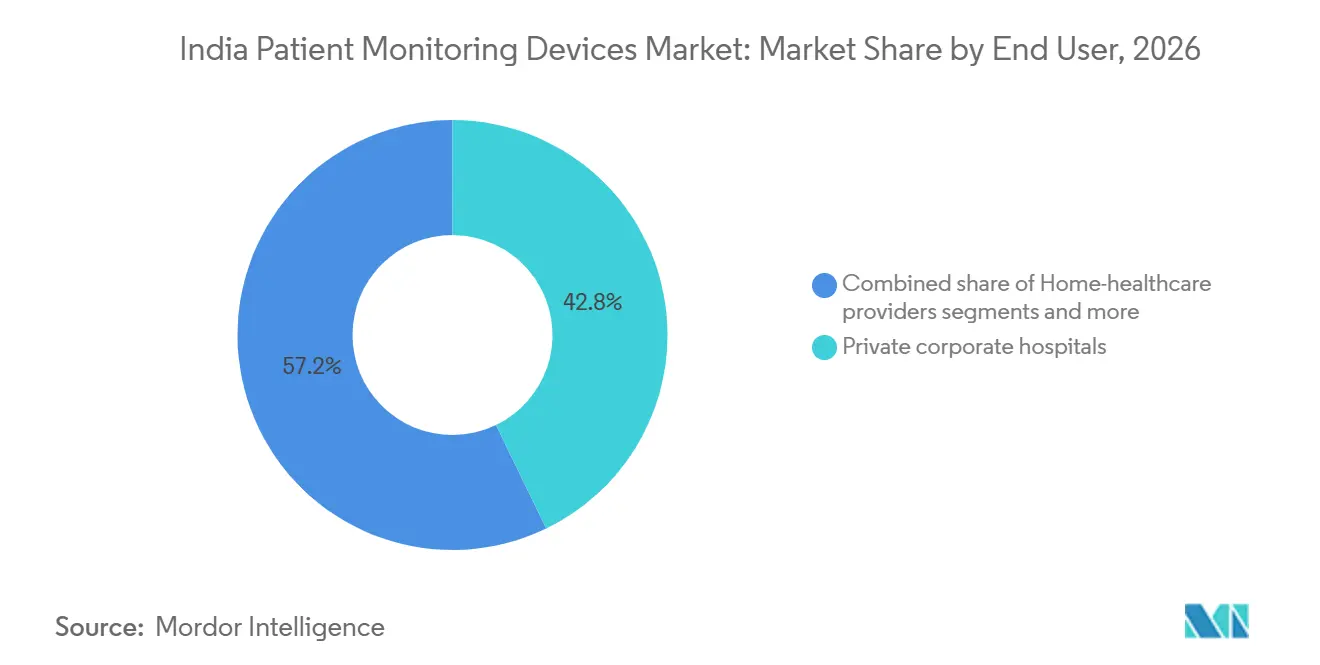
- Nach Endnutzer hielten private Unternehmenskrankenhäuser im Jahr 2026 einen Anteil von 42,82 %, wobei Anbieter der häuslichen Gesundheitsversorgung den höchsten prognostizierten CAGR von 9,45 % bis 2032 aufweisen.
- Nach Anwendung dominierte die Kardiologie im Jahr 2026 mit einem Anteil von 29,09 %, während neurologische Anwendungen bis 2032 einen CAGR von 9,98 % verzeichnen dürften.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz |
|---|---|---|
| Zunehmende Belastung durch chronische Krankheiten | +2.1% | National, mit höherer Konzentration in städtischen Ballungsräumen |
| Ausweitung der Telemedizin-Erstattung | +1.8% | National, mit frühen Gewinnen in Karnataka, Tamil Nadu, Maharashtra |
| Staatliches PLI-Programm für die Medizintechnikfertigung | +1.5% | National, mit Schwerpunkt auf Fertigungszentren in Gujarat, Karnataka, Tamil Nadu |
| Wachsende Nutzung KI-gestützter Analysen | +1.2% | Zunächst städtische Zentren, Ausweitung auf Städte der zweiten Kategorie |
| Rasche Verbreitung kostengünstiger Wearable-Sensoren | +0.9% | National, mit schnellerer Akzeptanz in technologieaffinen Bevölkerungsgruppen |
| Quelle: Mordor Intelligence | ||
Zunehmende Belastung durch chronische Krankheiten
Nicht übertragbare Krankheiten verursachen 65 % der Todesfälle im ganzen Land und zwingen Anbieter dazu, systematische Überwachung für Diabetes, Bluthochdruck und kardiovaskuläre Risiken einzuführen. Standardisierte Protokolle im Rahmen der India Hypertension Control Initiative erzielten Blutdruckkontrollraten von über 70 % in Punjab und Maharashtra und bewiesen, dass kontinuierliches Monitoring die Ergebnisse verbessert und langfristige Kosten senkt. Krankenversicherer erstatten die Überwachung nun als Präventivleistung im Rahmen von Ayushman Bharat, was den Einsatz von Vitalzeichensystemen in Krankenhäusern und im häuslichen Bereich beschleunigt. Gerätehersteller reagieren mit eingebetteter Konnektivität und Cloud-Dashboards, auf die Kliniker einrichtungsübergreifend zugreifen können, was zur Linderung des Personalmangels beiträgt. Die daraus resultierenden klinischen und wirtschaftlichen Vorteile unterstützen den anhaltenden Schwung des Marktes für Patientenüberwachungsgeräte, insbesondere bei städtischen Tertiärzentren, die komplexe Multimorbidität behandeln.
Ausweitung der Telemedizin-Erstattung
Die nationalen Telemedizin-Leitlinien von 2025 ermöglichen es Anbietern, Fernkonsultationen in Verbindung mit digitalen Überwachungsdaten abzurechnen. Karnataka und Tamil Nadu haben die Erstattung auf Staatsebene eingeführt und Vergütungssätze für virtuelle Nachsorgetermine festgelegt, die Messwerte vernetzter Geräte einschließen. Krankenhäuser profitieren von einem höheren Bettenumsatz, während Patienten in ländlichen Bezirken kostspielige Anreisen vermeiden. Hersteller bündeln nun Software-Portale mit Geräten, um die Einreichung von Ansprüchen und die Einhaltung von Vorschriften zu vereinfachen. Da immer mehr Versicherer ähnliche Gebührenordnungen übernehmen, werden Fernpatientenüberwachungs-Kits zu einer unverzichtbaren Erweiterung der Krankenhausleistungen und verschaffen dem Markt für Patientenüberwachungsgeräte einen zweiten Wachstumsmotor jenseits der Akutversorgungsbeschaffung.
Staatliches PLI-Programm für die Medizintechnikfertigung
Das PLI-Programm stellte 3.420 Crore INR (409 Millionen USD) für Medizinprodukte bereit, genehmigte 32 Projekte und eröffnete im März 2024 13 Greenfield-Werke. Die lokale Produktion senkt die Landekosten um 30–50 % gegenüber Importen und schützt Käufer vor Währungsschwankungen, die zuvor die Beschaffungsbudgets aufgebläht hatten. Multinationale Unternehmen wie Siemens Healthineers verlagern CT- und MRT-Linien gemeinsam mit der Produktion von Überwachungsgeräten, um den Anreizstapel zu nutzen. Inländische Unternehmen nutzen dieselben Fördermittel, um indienspezifische Wearables zu entwickeln, die unter tropischen Temperaturen und schwankender Stromversorgung zuverlässig funktionieren. Diese Neuausrichtung der Lieferkette vertieft den Wettbewerb, erweitert die Kundendienst-Netzwerke und stärkt den Markt für Patientenüberwachungsgeräte in Städten der zweiten und dritten Kategorie.
Wachsende Nutzung KI-gestützter Analysen
Krankenhäuser integrieren KI-Algorithmen, die mithilfe von Live-Datenströmen aus Multiparameter-Monitoren und Wearable-Pflastern frühzeitig auf Verschlechterungen hinweisen und die Aufenthaltsdauer auf der Intensivstation verkürzen, indem das Personal vor dem Eintreten von Krisen alarmiert wird. Qure.ai und Dozee zeigen inländische Innovationen auf und wenden maschinelles Lernen auf Bildgebung und kontaktlose Bettsensoren an, die Patienten automatisch triagieren. Regulatorische Sandboxen im Rahmen von Ayushman Bharat beschleunigen die Validierung, während Dateninteroperabilitätsstandards eine Plug-and-Play-Integration mit Krankenhausinformationssystemen ermöglichen. Da die Vorhersagegenauigkeit zunimmt, berichten Krankenhausadministratoren von zweistelligen Rückgängen bei ungeplanten Intensivverlegungen und Überstunden, was die Beschaffungsbudgets stärkt. KI verstärkt daher den klinischen Mehrwert des Marktes für Patientenüberwachungsgeräte, insbesondere bei Unternehmensketten, die auf Qualitätszertifizierung ausgerichtet sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Importabhängigkeit und Devisenvolatilität | -1.4% | National, mit stärkeren Auswirkungen auf private Gesundheitsdienstleister | Mittelfristig (2–4 Jahre) |
| Fragmentierte Krankenhausbeschaffungsprozesse | -1.1% | National, insbesondere staatliche Krankenhäuser betreffend | Langfristig (≥ 4 Jahre) |
| Geringe Akzeptanz der häuslichen Blutdrucküberwachung durch Ärzte | -0.8% | Vorwiegend ländliche und halbstädtische Gebiete | Mittelfristig (2–4 Jahre) |
| Datenschutzlücken bei der Geräte-EHR-Integration | -0.6% | Städtische Zentren mit fortgeschrittenen EHR-Systemen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Importabhängigkeit und Devisenvolatilität
Importe machten bis 2026 70–80 % der fortschrittlichen Geräte aus und verknüpften Krankenhausbudgets mit Schwankungen der Rupie gegenüber dem US-Dollar und dem Euro. Jede 1-prozentige Abwertung der Rupie kann die Gerätekosten für große private Klinikketten um 10 Millionen USD pro Jahr erhöhen. Zölle und eine 5-prozentige Gesundheitsabgabe verstärken die Exposition und veranlassen Branchenverbände, für Zollerleichterungen zu lobbyieren. Störungen während der Pandemie verdeutlichten das Versorgungsrisiko und veranlassten Käufer, auf inländische Substitute umzusteigen, selbst wenn deren Funktionsumfang geringer ist. Solange das lokale Volumen die Importe nicht vollständig ausgleicht, werden Währungsschwankungen die Beschaffungszyklen dämpfen und das Wachstum des Marktes für Patientenüberwachungsgeräte in Segmenten einschränken, die auf hochwertige ausländische Hardware angewiesen sind.
Fragmentierte Krankenhausbeschaffungsprozesse
Öffentliche Krankenhäuser folgen staatsspezifischen Ausschreibungsregeln, die den niedrigsten Preis bevorzugen und dabei häufig den Lebenszyklus-Wert und Konnektivitätsfunktionen außer Acht lassen. Anbieter müssen mehr als 30 Beschaffungsportale navigieren, was die Verkaufszyklen auf 12–18 Monate verlängert und die Angebotskosten erhöht. Unterschiedliche technische Spezifikationen erschweren den Masseneinkauf und die Interoperabilität und fragmentieren die installierten Basen über Bezirke hinweg. Private Krankenhäuser profitieren von vereinfachten Entscheidungsprozessen, während kleinere eigenständige Kliniken über wenig Verhandlungsmacht verfügen, was Skaleneffekte begrenzt. Dieses fragmentierte Beschaffungssystem verlangsamt den Aufbau integrierter Überwachungsnetzwerke und verringert den kurzfristig adressierbaren Markt für Patientenüberwachungsgeräte, bis zentrale Beschaffungsrichtlinien ausgereift sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Dominanz von Multiparameter-Geräten koexistiert mit dem Aufschwung der FernpatientenüberwachungMultiparameter-Vitalzeichensysteme erfassten im Jahr 2026 einen Marktanteil von 44,50 % am Markt für Patientenüberwachungsgeräte, verankert in Intensivstation- und Notfalleinsätzen, die eine kontinuierliche EKG-, SpO₂- und NIBP-Überwachung erfordern. Die Marktgröße des Marktes für Patientenüberwachungsgeräte, die mit diesen Geräten verbunden ist, wird voraussichtlich moderat wachsen, aber bis 2032 der größte Umsatzblock bleiben, da Krankenhäuser veraltete Stationen auf WLAN-fähige Dashboards aufrüsten, die Datenseen für KI-Analysen speisen. Gleichzeitig reagieren Fernpatientenüberwachungs-Kits (RPM), die mit einem CAGR von 8,91 % prognostiziert werden, auf den Druck der Versicherer für häusliche Modelle der chronischen Versorgung. Gebündelte Peripheriegeräte wie Glukosemessgeräte und Pulsoximeter synchronisieren sich über mobile Apps und ermöglichen es Klinikern, virtuelle Nachsorgetermine gemäß den neuen Telemedizinregeln abzurechnen.
Hersteller sichern sich durch hybride Portfolios ab: Bettseiten-Konfigurationen für die Akutversorgung und RPM-Pakete für die Entlassungskontinuität. Inländische Start-ups wie Dozee bewiesen, dass ihr kontaktloser Matratzensensor die US-amerikanische FDA-510(k)-Prüfung bestehen kann, was die Glaubwürdigkeit bei indischen Kardiologen stärkte. Große multinationale Unternehmen integrieren proprietäre Algorithmen, um sich durch prädiktiven Mehrwert statt durch die Anzahl der Sensoren zu differenzieren, was die Wechselkosten erhöht. Das daraus resultierende Wettrüsten im Wettbewerb hält Produkterneuerungszyklen aufrecht und positioniert den Markt für Patientenüberwachungsgeräte, um vom Cross-Selling von Analyseabonnements zu profitieren.



Nach Modalität:
Tragbare Lösungen dominieren, während Wearables sich beschleunigenTragbare, nicht-invasive Monitore entfielen im Jahr 2026 auf einen Anteil von 49,90 %, was die Nachfrage der Kliniker nach Mobilität auf Stationen und in Krankenwagen unterstreicht. Krankenhäuser bevorzugen batteriebetriebene Geräte, die Daten an Kommandozentralen übertragen, wo eine einzelne Pflegekraft mehrere Betten überwacht. Wearable-Pflaster, obwohl in der Basis kleiner, wachsen mit einem CAGR von 9,04 %, da Sensorminiaturisierung, Klebekomfort und Bluetooth-Low-Energy-Module konvergieren. Aktuelle Pilotprojekte zeigen einen Rückgang der Wiederaufnahmen um 15 % bei Herzinsuffizienzpatienten, die mit Multiparameter-Pflastern frühzeitig entlassen wurden.
Die dem Markt für Patientenüberwachungsgeräte zuzurechnende Marktgröße für Wearables wird steigen, da Versicherer Kosteneinsparungen durch weniger Notaufnahmebesuche anerkennen. Anbieter mindern die Erstattungsunsicherheit, indem sie Geräte im Rahmen von Betriebsausgabenverträgen gebündelt mit Datenanalysen verkaufen. Pflasterhersteller arbeiten mit Telekommunikationsanbietern zusammen, um eine verwaltete Konnektivität zu gewährleisten und sicherzustellen, dass ländliche Patienten für städtische Spezialisten sichtbar bleiben. Dieser Ökosystemansatz beschleunigt die Einführung und diversifiziert die Einnahmen über die Hardware-Margen hinaus.
Nach Endnutzer:
Unternehmenskrankenhäuser führen, während die häusliche Gesundheitsversorgung wächstPrivate Unternehmenskrankenhäuser hielten im Jahr 2026 einen Anteil von 42,82 % an der Beschaffung, dank stärkerer Kapitalbudgets und Akkreditierungsanforderungen, die digitale Prüfpfade verlangen. Sie erneuern ihre Geräteflotten alle drei bis fünf Jahre und sorgen so für eine stabile Grundnachfrage nach hochauflösenden Multiparameter-Stationen. Das schnellste Wachstum liegt jedoch bei Anbietern der häuslichen Gesundheitsversorgung mit einem CAGR von 9,45 %, da Familien die häusliche Genesung bevorzugen, um Infektionsrisiken und Nebenkosten zu senken. Start-ups bündeln Pflegebesuche mit RPM-Kits und ermöglichen es Haushalten mit Barzahlung, Vitalwerte ohne Krankenhausaufenthalt zu überwachen.
Der Marktanteil des Marktes für Patientenüberwachungsgeräte, der auf öffentliche Tertiärkrankenhäuser entfällt, bleibt aufgrund des Volumens bedeutsam, doch Beschaffungsverzögerungen verlangsamen die Modernisierung. Hersteller umwerben dieses Segment mit Leasingmodellen, die Investitionsausgaben in Betriebsausgaben umwandeln. Fachkliniken wiederum kaufen fokussierte Herz- oder Neuromonitore, um ihre Dienstleistungen zu differenzieren, was eine langfristige Nachfrage verstärkt, die die Verkaufszyklen über wirtschaftliche Abschwünge hinweg ausgleicht.

Nach Anwendung:
Kardiologie-Hochburg sieht sich einem Neurologie-Aufschwung gegenüberDie Kardiologie repräsentierte im Jahr 2026 29,09 % des Umsatzes, was Indiens hohe kardiovaskuläre Sterblichkeit und gut etablierte EKG-Protokolle widerspiegelt. Die Neurologie, die mit einem CAGR von 9,98 % wächst, profitiert von KI-Algorithmen, die Anfallsereignisse mithilfe von EEG-Pflastern erkennen, die Arbeitsbelastung von Neurologen verringern und ungedeckten Bedarf in Städten der zweiten Kategorie erschließen. Die Atemwegsüberwachung bleibt in der Post-COVID-Rehabilitation relevant, während Intensivpflege-Bündel Multi-Organ-Metriken für ICU-Dashboards integrieren.
Innerhalb der Kardiologie überlagert die kontinuierliche Glukoseüberwachung das Diabetesmanagement und bietet Cross-Selling-Synergien. In der Neurologie kooperieren Krankenhausgruppen mit Tele-Neuro-Beratungsunternehmen, um cloud-übertragene Wellenformen zu interpretieren und den Zugang zu erweitern. Zusammen diversifizieren diese Verschiebungen die Endnutzernachfrage und stellen sicher, dass der Markt für Patientenüberwachungsgeräte keine übermäßige Abhängigkeit von einer einzigen klinischen Fachrichtung entwickelt.
Geografische Analyse
Metropolen der ersten Kategorie in Maharashtra, Karnataka und Tamil Nadu machen mehr als die Hälfte des Umsatzes des Marktes für Patientenüberwachungsgeräte im Jahr 2026 aus, gestützt durch dichte private Krankenhausnetzwerke und eine Kultur der frühen Einführung. Das Technologie-Ökosystem Bengalurus zieht KI-Start-ups an, die Algorithmen in Unternehmensketten erproben, während Chennais Medizintourismus-Zentrum Intensivstationen auf Joint-Commission-Standards aufrüstet. Gujarat nutzt seine Fertigungsbasis und PLI-Designierungen zur Lokalisierung der Versorgung, was Lieferzeiten verkürzt und die Gesamtkosten für regionale Käufer senkt.
Städte der zweiten Kategorie wie Jaipur, Lucknow und Coimbatore verzeichnen zweistelliges Wachstum, da Versicherer die bargeldlose Abdeckung auf Haushalte mit mittlerem Einkommen ausweiten. Anbieter hier bevorzugen tragbare Monitore, die zwischen Stationen und ambulanten Einsätzen pendeln können, und bevorzugen Anbieter mit starkem Außendienst. Die Marktgröße des Marktes für Patientenüberwachungsgeräte in ländlichen Clustern bleibt bescheiden, ist aber strategisch bedeutsam: Mitarbeiter des kommunalen Gesundheitswesens nutzen tabletgebundene Pulsoximeter im Rahmen nationaler Screening-Programme und legen damit frühe Grundlagen für Upgrade-Zyklen.
Die zwischenstaatliche Variabilität der digitalen Infrastruktur beeinflusst die Einführungsgeschwindigkeit. Bundesstaaten mit robuster Glasfaserkonnektivität integrieren Cloud-Dashboards reibungslos, während Bezirke mit geringer Bandbreite auf Store-and-Forward-Uploads angewiesen sind. Bundesprogramme subventionieren 4G-Türme in aufstrebenden Bezirken und verringern diese Kluft schrittweise. Kumulativ ermöglichen diese Dynamiken dem Markt für Patientenüberwachungsgeräte, sich zunächst nach Süden und Westen auszudehnen und dann bis zum Ende des Jahrzehnts in nördliche Hinterlande vorzudringen.
Wettbewerbslandschaft
Marktkonzentration
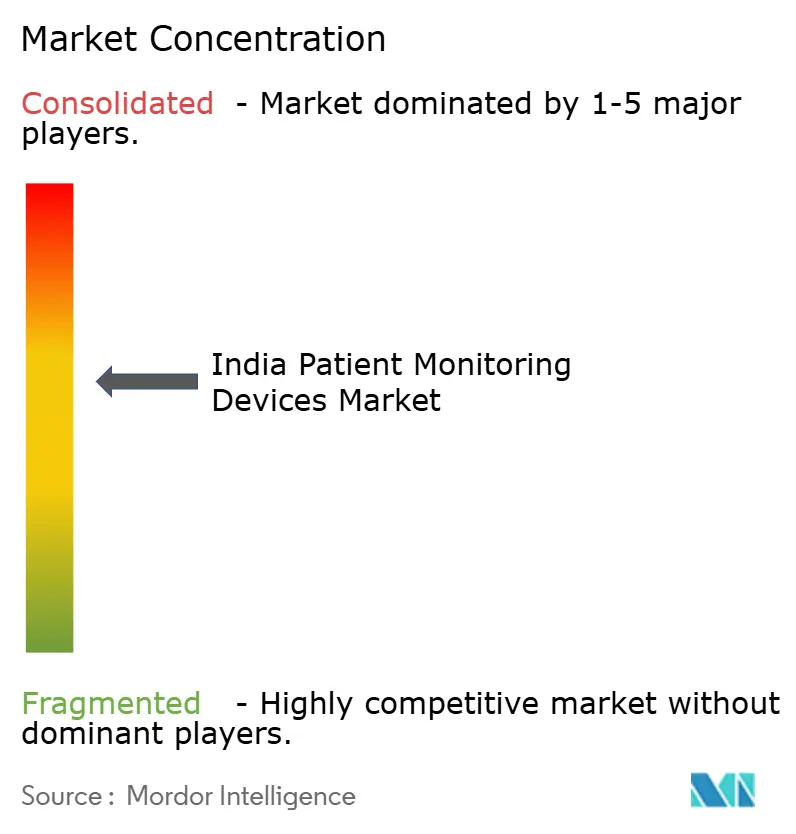
Die fünf größten Anbieter kontrollieren die Hälfte der Lieferungen im Jahr 2026 und verleihen dem Markt für Patientenüberwachungsgeräte ein moderates Konzentrationsprofil. Koninklijke Philips, GE HealthCare Technologies Inc. und Medtronic erhalten die Krankenhaustreue durch lebenslange Serviceverträge und perioperative Integrations-Suiten. Koninklijke Philips beispielsweise kooperierte im Juli 2025 mit Medtronic, um Verbrauchsmaterialien und Validierungsdienstleistungen in seine IntelliVue-Plattform zu bündeln und so die Ökosystembindung zu stärken. Inländische Herausforderer setzen auf Kosteninnovation. Meril sicherte sich im August 2025 eine Kapitalzufuhr von 200 Millionen USD von der Abu Dhabi Investment Authority zur Finanzierung von Robotik- und Überwachungs-F&E, was das Investorenvertrauen in indisches geistiges Eigentum verdeutlicht.
Der Wettbewerb verlagert sich von Hardware zu Datenplattformen. Anbieter monetarisieren Analyseabonnements, die Risikobewertungen kennzeichnen, während offene APIs Ökosysteme für Drittanbieter-Apps fördern. Die Einhaltung der Medical Device Rules 2017 des CDSCO ist zu einem Türhüter geworden und begünstigt Unternehmen mit robusten Qualitätssystemen. Mit der Reifung der PLI-Subventionen lokalisieren immer mehr multinationale Unternehmen die Montage, um inländische Preispunkte zu erreichen, was etablierte Anbieter dazu zwingt, sich durch KI und Workflow-Integration statt durch reine Investitionsgüter zu differenzieren.
Marktführer der indischen Branche für Patientenüberwachungsgeräte
-
BPL Group
-
Koninklijke Philips N.V.
-
GE Healthcare
-
Nihon Kohden Corporation
-
Mindray Medical International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Patientenüberwachungsgeräte Unternehmen in diesem Bericht
- Koninklijke Philips
- GE HealthCare Technologies Inc.
- Medtronic
- Nihon Kohden
- Mindray Bio-Medical Electronics Co., Ltd.
- Dragerwerk
- Masimo
- BPL
- Schiller
- Omron Healthcare Co., Ltd.
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Baxter
- ICU Medical
- Skanray Technologies Ltd.
- Meril Life Science
- HealthCube India
- Dozee (TurtleShell Technologies)
- Ten3T Healthcare Pvt. Ltd.
Neueste Industrielle Entwicklungen in Indischer Markt für Patientenüberwachungsgeräte
- August 2025: Die Abu Dhabi Investment Authority verpflichtete sich zu 200 Millionen USD für einen 3%igen Anteil an Meril Life Sciences, bewertet das Unternehmen mit 6,6 Milliarden USD und signalisiert globales Vertrauen in die indische Medizintechnik
- März 2024: Gesundheitsminister Dr. Mandaviya eröffnete 13 Medizinprodukte-Werke mit Schwerpunkt auf Intensivpflegemonitoren, Bildgebung und Körperimplantaten im Rahmen des PLI-Programms
Berichtsumfang des indischen Marktes für Patientenüberwachungsgeräte
Gemäß dem Umfang dieses Berichts umfasst die Patientenüberwachung Geräte und Ausrüstungen, die zur kontinuierlichen Überwachung der Vitalparameter eines Patienten mithilfe eines medizinischen Monitors und zur Erfassung medizinischer und anderer Gesundheitsdaten verwendet werden. Der indische Markt für Patientenüberwachung ist segmentiert nach Gerätetyp (Hämodynamisches Überwachungsgerät, Neuroüberwachungsgerät, Herzüberwachungsgerät, Atemwegsüberwachungsgerät, Multiparameter-Monitore und andere Gerätetypen), Zielbereich (Kardiologie, Neurologie, Atemwege, Fetal und Neonatal, Gewichtsüberwachung, Fernüberwachung, Gewichtsmanagement und Fitnessüberwachung sowie andere Zielbereiche) und Endnutzer (Häusliche Gesundheitsversorgung, Krankenhäuser und Kliniken sowie andere Endnutzer). Der Bericht bietet den Wert (in Millionen USD) für das oben genannte Segment.
Segmentierungsübersicht
| Multiparameter-Vitalzeichenmonitore |
| Herzüberwachungsgeräte |
| Atemwegsüberwachungsgeräte |
| Fetal- und Neonatalüberwachungsgeräte |
| Neuroüberwachungsgeräte |
| Fernpatientenüberwachungs-Kits |
| Bettseitig / Stationär |
| Tragbar / Transport |
| Wearable / Pflaster |
| Implantierbar |
| Öffentliche Tertiärkrankenhäuser |
| Private Unternehmenskrankenhäuser |
| Fach- und Einzelfachkliniken |
| Anbieter häuslicher Gesundheitsversorgung |
| Ambulante Operationszentren |
| Kardiologie |
| Atemwege |
| Neurologie |
| Intensivpflege |
| Diabetes und Stoffwechsel |
| Sonstige Anwendungen |
| Nach Gerätetyp | Multiparameter-Vitalzeichenmonitore |
| Herzüberwachungsgeräte | |
| Atemwegsüberwachungsgeräte | |
| Fetal- und Neonatalüberwachungsgeräte | |
| Neuroüberwachungsgeräte | |
| Fernpatientenüberwachungs-Kits | |
| Nach Modalität | Bettseitig / Stationär |
| Tragbar / Transport | |
| Wearable / Pflaster | |
| Implantierbar | |
| Nach Endnutzer | Öffentliche Tertiärkrankenhäuser |
| Private Unternehmenskrankenhäuser | |
| Fach- und Einzelfachkliniken | |
| Anbieter häuslicher Gesundheitsversorgung | |
| Ambulante Operationszentren | |
| Nach Anwendung | Kardiologie |
| Atemwege | |
| Neurologie | |
| Intensivpflege | |
| Diabetes und Stoffwechsel | |
| Sonstige Anwendungen |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des indischen Marktes für Patientenüberwachungsgeräte und welches Wachstum wird erwartet?
Der Markt wird voraussichtlich von 2,46 Milliarden USD im Jahr 2026 auf 2,67 Milliarden USD im Jahr 2027 ansteigen und bis 2032 einen Wert von 4,02 Milliarden USD erreichen, was einem CAGR von 8,51 % entspricht.
Welches Technologiesegment wächst am schnellsten in Indiens Überwachungslandschaft?
Wearable- und pflasterbasierte Geräte wachsen mit einer CAGR von 9,04 %, angetrieben durch Verbraucherakzeptanz und Telemedizin-Integration.
Wie profitieren indische Krankenhäuser, die Überwachungsgeräte kaufen, vom PLI-Programm?
Die lokale Fertigung im Rahmen des PLI-Programms senkt die Gerätekosten um bis zu 50 %, reduziert das Importwährungsrisiko und verbessert die Verfügbarkeit des Kundendienstes.
Warum sind private Unternehmenskrankenhäuser die wichtigsten Käufer von Überwachungsgeräten?
Sie kontrollieren 42,82 % der aktuellen Nachfrage, verfügen über größere Investitionsbudgets und verfolgen Akkreditierungsstandards, die eine fortschrittliche Überwachung erfordern.
Welcher klinische Bereich jenseits der Kardiologie gewinnt für Überwachungsgeräte an Bedeutung?
Die Neurologie ist auf eine CAGR von 9,98 % ausgerichtet, unterstützt durch KI-Tools, die Anfallsereignisse und Schlaganfallrisiken durch vernetzte EEG-Lösungen erkennen.