
In-Silico-Wirkstoffforschungsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 5.13 Milliarden US-Dollar |
| Marktgröße (2032) | 8.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.78 % |
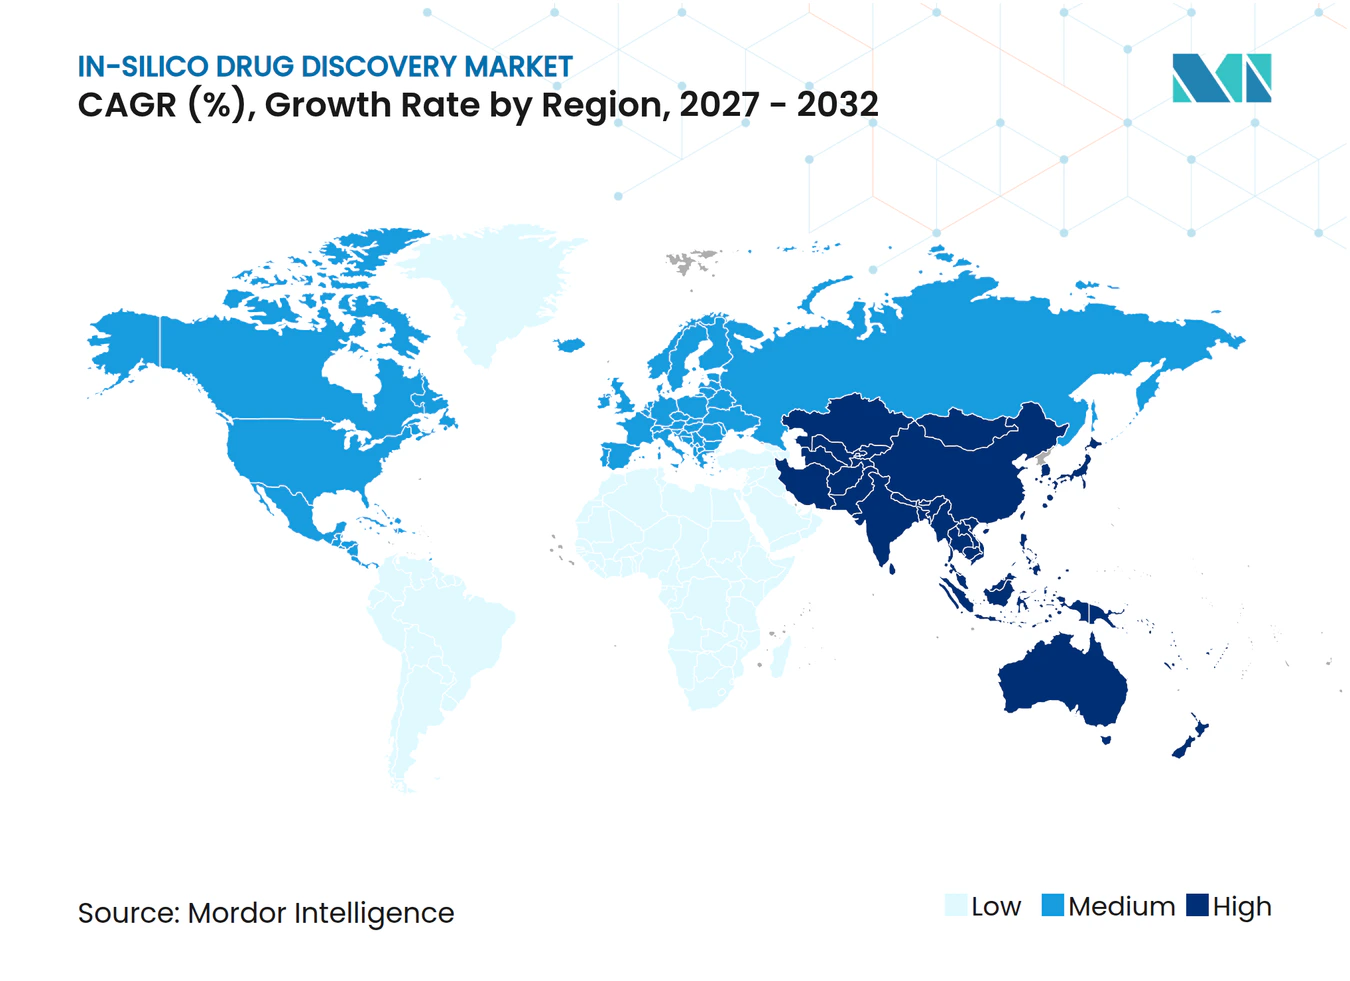
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
In-Silico-Wirkstoffforschungsmarkt Analyse von Mordor Intelligence
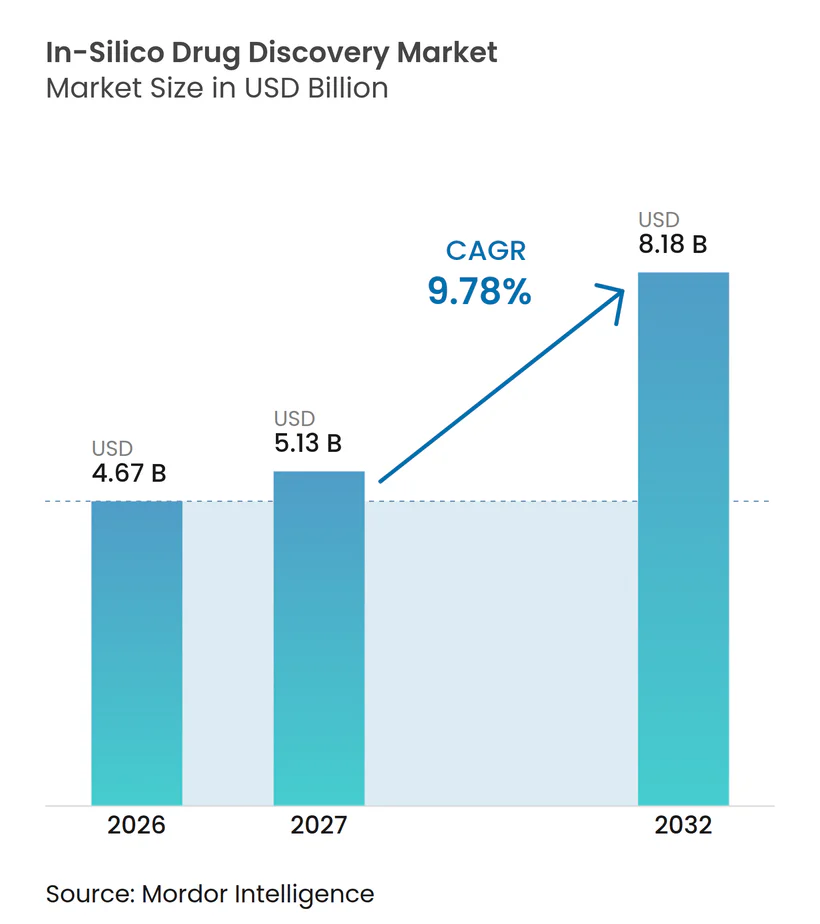
Die Größe des In-Silico-Wirkstoffforschung-Markts wird voraussichtlich von 4,67 Milliarden USD im Jahr 2026 auf 5,13 Milliarden USD im Jahr 2027 steigen und bis 2032 8,18 Milliarden USD erreichen, mit einem CAGR von 9,78 % über den Zeitraum 2027–2032.
Das Wachstum spiegelt die zunehmende Nutzung von virtuellem Screening, prädiktiver Modellierung und quantengestützten Simulationen wider, die die Entdeckungszeiträume von Jahren auf Monate verkürzen und gleichzeitig die steigenden F&E-Ausgaben eindämmen, die mittlerweile 2,6 Milliarden USD pro zugelassener Therapie übersteigen. Pharmaunternehmen integrieren cloud-native Hochleistungsrechnen (HPC), um kleineren Biotechnologieunternehmen den Zugang zu demokratisieren, während Regulierungsbehörden KI-Leitlinien veröffentlichen, die die Glaubwürdigkeitsanforderungen für computergestützte Modelle klären[1]. Die Konsolidierung beschleunigt sich, da etablierte Unternehmen KI-native Plattformen erwerben, um differenzierte Algorithmen und automatisierte Synthese zu sichern. Investitionen in quantengestützte Pipelines, die molekulare Dynamiken jenseits klassischer Grenzen auflösen können, signalisieren einen bevorstehenden Sprung in der Simulationsgenauigkeit, der die Priorisierung von Kandidaten neu gestalten wird.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führte Software mit einem Umsatzanteil von 55,12 % im Jahr 2026; Dienstleistungen verzeichneten den schnellsten CAGR von 10,93 % bis 2032.
- Nach Phase der Wirkstoffforschung dominierte die Zielidentifizierung & -validierung mit 46,82 % des Marktanteils im Jahr 2026, während die Trefferidentifizierung voraussichtlich mit einem CAGR von 11,34 % bis 2032 wachsen wird.
- Nach therapeutischem Bereich entfiel auf die Onkologie ein Anteil von 36,61 % an der Marktgröße im Jahr 2026; die Neurologie expandiert mit einem CAGR von 12,83 % bis 2032.
- Nach Endnutzer kontrollierten Pharma- und Biotechnologieunternehmen im Jahr 2026 einen Anteil von 57,71 %, während Auftragsforschungsorganisationen (CROs) auf einen CAGR von 12,33 % bis 2032 zusteuern.
- Nach Bereitstellungsmodell kontrollierte die Cloud-basierte Bereitstellung im Jahr 2026 einen Anteil von 67,22 % und steuert auf einen CAGR von 10,81 % bis 2032 zu.
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 37,61 %; der asiatisch-pazifische Raum verzeichnet den stärksten CAGR von 11,86 % bis 2031.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende KI-Nutzung bei der Trefferidentifizierung | +2.1% | Global, mit frühen Gewinnen in den USA, der EU und China | Kurzfristig (≤ 2 Jahre) |
| Cloud-natives HPC senkt Eintrittsbarrieren | +1.8% | Global, beschleunigt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Steigende F&E-Kosten erhöhen den ROI-Druck | +1.5% | Globale Pharmadrehscheiben | Kurzfristig (≤ 2 Jahre) |
| Verlagerung der Pharmaindustrie zu schnell scheiternden virtuellen Screens | +1.3% | Nordamerika & EU, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Regulatorische Sandboxen für In-Silico-Studien | +0.9% | US FDA, EMA-Regionen, ausgewählte APAC-Märkte | Langfristig (≥ 4 Jahre) |
| Digitale-Zwilling-Pipelines für Präzisionsmedizin | +0.7% | Fortgeschrittene Gesundheitssysteme weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende KI-Nutzung bei der Trefferidentifizierung
Generative KI-Plattformen bilden nun die Grundlage für mehr als 70 klinisch-phasige Kandidaten, was die rasche Integration von Sprachmodellen in molekulare Designworkflows widerspiegelt[2]. INS018_055, das erste vollständig KI-entwickelte Molekül, das Phase 2 erreichte, demonstrierte einen Entdeckungszyklus von 18 Monaten anstelle des historischen mehrjährigen Durchschnitts. Atomwises Studie mit 318 Zielmolekülen bestätigte, dass die algorithmische Erkundung des chemischen Raums strukturell neuartige Gerüste in großem Maßstab liefert. Onkologieprogramme profitieren am meisten, da KI die komplexe Tumorheterogenität untersuchen kann, um nicht angreifbare Signalwege aufzudecken. Die nächste Inflexion wird Quantenhardware mit KI koppeln, um Bindungsfreienergieberechnungen zu verfeinern und präzisere Affinitätsvorhersagen zu ermöglichen, die das frühzeitige Triaging stärken.
Cloud-natives HPC senkt Eintrittsbarrieren
Abonnementbasiertes HPC, das über hyperscale Clouds bereitgestellt wird, ermöglicht es Start-ups, Screens mit mehreren Millionen Verbindungen ohne kapitalintensive Servercluster durchzuführen. Exscientia startete eine AWS-gestützte Pipeline, die generatives Design mit Roboterlabors kombiniert, Design-Herstell-Test-Zyklen verkürzt und eine unterbrechungsfreie Synthese rund um die Uhr ermöglicht. Große Pharmaunternehmen integrieren zunehmend Google Vertex AI für föderiertes Modelltraining, sodass interne Datensätze hinter Firewalls verbleiben können, während sie Erkenntnisse zu globalen Modellen beitragen. Im asiatisch-pazifischen Raum umgeht die Cloud-Nutzung Infrastrukturdefizite und lenkt die Region in Richtung zweistelligen Adoptionswachstums. Umfangreiche Sicherheits- und Compliance-Tools von Anbietern haben frühere Bedenken hinsichtlich der Datensouveränität zerstreut und unternehmensweite Migrationen angeregt.
Steigende F&E-Kosten erhöhen den ROI-Druck
Die durchschnittliche Investition zur Sicherung einer neuen molekularen Einheit überstieg im Jahr 2024 2,6 Milliarden USD, was die Nachfrage nach prädiktiven Simulationen verstärkt, die Spätphasenversagen reduzieren. Die klinische Abbrecherquote liegt weiterhin bei nahezu 90 %, sodass die digitale Modellierung von Toxizität und Pharmakokinetik vor Tierstudien Hunderte von Millionen pro Wirkstoff einsparen kann. Quantengestützte Workflows liefern bereits Tausende von lebensfähigen Leitstrukturen gegen Krebsproteine in silico und verdeutlichen das Kosteneinsparungspotenzial. Die wirtschaftliche Lage ist besonders angespannt bei seltenen Krankheiten mit kleinen Patientenpopulationen, wo virtuelle Ansätze Nischenprogramme kommerziell realisierbar machen. Als Reaktion darauf reservieren führende Pharmaunternehmen nun bis zu 25 Millionen USD jährlich für Quantencomputing-Pilotprojekte, in der Erwartung, dass subangström-genaue Berechnungen Pipelines weiter entrisiken werden.
Verlagerung der Pharmaindustrie zu "schnell scheiternden" virtuellen Screens
Arzneimittelentwickler stellen zunehmend virtuelle Bibliotheken mit Millionen von Molekülen vor, bevor sie Chemieressourcen einsetzen, und lehnen schwache Binder innerhalb von Tagen ab. Digitale-Zwilling-Patientenkohorten simulieren Wirksamkeit und Sicherheit, und die US FDA hat ihre Definition von In-Silico-Studien auf diese komplexen Modelle ausgeweitet. Model Medicines erzielte eine perfekte Trefferquote bei der antiviralen Priorisierung durch die Einbettung generativer KI in iterative Screen-Validierungs-Zyklen. Mit der Erweiterung struktureller Datenbanken kann KI chemische Nachbarschaften erkunden, die früher rechnerisch unerschwinglich waren, und ermöglicht es Entdeckungsprogrammen, schnell auf lebensfähige Gerüste umzuschwenken. Diese Denkweise beschleunigt die Entscheidungsfindung und entspricht der Präferenz der Investoren für kapitaleffiziente Meilensteine.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modellverzerrung durch veraltete Datensätze | -1.2% | Global, ausgeprägt in Studien mit diversen Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Mangel an Computerchemikern | -1.0% | Global, gravierend in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Unklarheit beim geistigen Eigentum für KI-generierte Moleküle | -0.8% | Global, regulatorische Unsicherheit weltweit | Langfristig (≥ 4 Jahre) |
| Kostenbeschränkungen bei Quantenhardware | -0.6% | Fortgeschrittene Forschungseinrichtungen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modellverzerrung durch veraltete Datensätze
Historische Repositorien repräsentieren diverse ethnische Gruppen und seltene Krankheitsphänotypen unzureichend, was das Risiko voreingenommener KI-Ausgaben birgt, die in realen Bevölkerungsgruppen unterdurchschnittlich abschneiden. Molekülbibliotheken tendieren häufig zu gut erforschten Gerüsten, was die algorithmische Kreativität bei vernachlässigten Erkrankungen einschränkt. Regulierungsbehörden schreiben nun Diversitätsprüfungen für Trainingsdaten vor, was Unternehmen dazu veranlasst, in Konsortien zu investieren, die inklusive Datensätze kuratieren. Ohne Abhilfemaßnahmen könnten voreingenommene Vorhersagen Patienten gefährden und Sponsoren regulatorischen Rückschlägen aussetzen, was die Adoptionsraten bei vorsichtigen Interessengruppen dämpft.
Mangel an Computerchemikern
Die Branchennachfrage nach KI-kompetenten Chemikern übersteigt die Absolventenproduktion, was Projektzeitpläne belastet und Talentkosten in die Höhe treibt. Spezialisierte Programme wie der KI-gestützte Wirkstoffforschungs-MSc der UCSF nehmen begrenzte Kohorten auf, die nicht ausreichen, um den globalen Bedarf zu decken. Unternehmen begegnen dem mit Online-Zertifizierungen von Schrödinger und internen Akademien, die Laborwissenschaftler in der Programmierung weiterbilden, doch der Fortschritt ist schrittweise. Talentlücken sind im asiatisch-pazifischen Raum ausgeprägt, wo das Marktwachstum die lokale Ausbildungskapazität übersteigt und Unternehmen dazu veranlasst, Aufgaben an CROs auszulagern. Anhaltende Engpässe riskieren, den Algorithmus-Einsatz zu verlangsamen und Leistungsunterschiede zwischen ressourcenreichen multinationalen Unternehmen und kleineren Marktteilnehmern zu vergrößern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
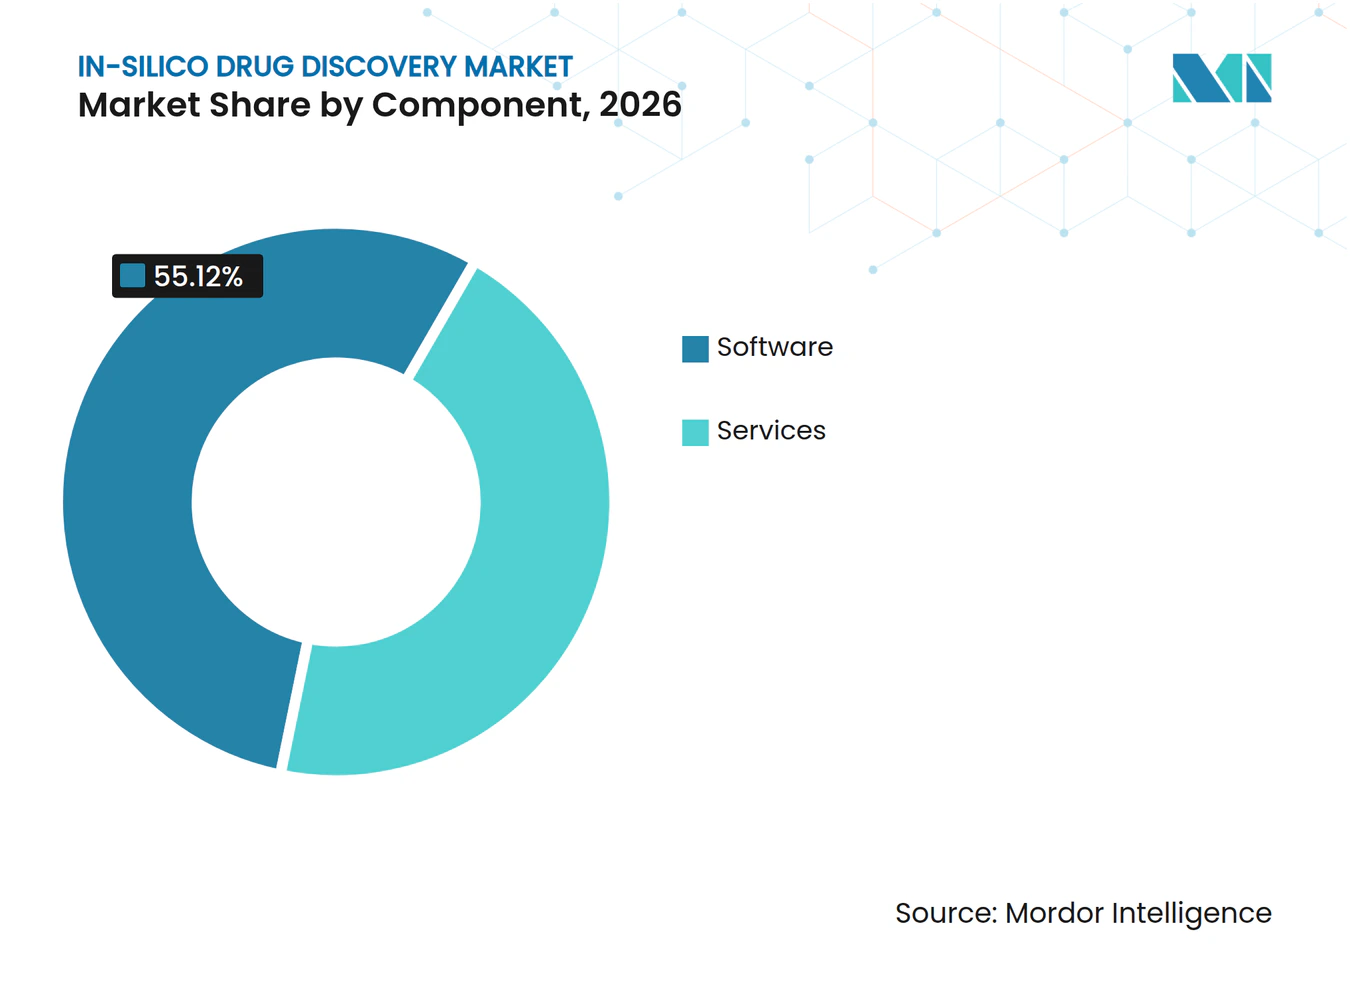
Softwareplattformen festigen ihre DominanzSoftware hielt im Jahr 2026 einen Anteil von 55,12 % am Umsatz, da Labore Nassbank-Daten, Cheminformatik und Bioinformatik in einheitliche Arbeitsbereiche integrierten, die den Entscheidungsfluss innerhalb des In-Silico-Wirkstoffforschung-Markts optimieren. Diese Plattformen bieten modulare Abonnementtarife, die Upgrades erleichtern und Quantenmechanik-Plug-ins ermöglichen, die die Docking-Genauigkeit erhöhen. Dienstleistungen hingegen werden voraussichtlich jährlich um 10,93 % wachsen, da Unternehmen ohne interne KI-Teams die Algorithmusverfeinerung und -validierung an spezialisierte Auftragsforschungsorganisationen auslagern.
Software-Suiten von Schrödinger und Chemical Computing Group integrieren Quantenmechanik und Methoden zur freien Energieperturbation, was die Genauigkeit der Vorhersage molekularer Eigenschaften verbessert. Cloud-native Bereitstellungen beseitigen Hardware-Beschränkungen und verleiten venture-finanzierte Biotechnologieunternehmen dazu, Screenings von 10.000 auf 10 Millionen Verbindungen ohne Kapitalaufwand zu skalieren. Die Integration von Multi-Omics-Datenströmen mit der Generierung durch Sprachmodelle differenziert das Angebot weiter, ermöglicht ganzheitliche Erkenntnisse über molekulare, zelluläre und klinische Domänen hinweg und stärkt die Anbieterbindung innerhalb des wachsenden In-Silico-Wirkstoffforschung-Markts.


Nach Wirkstoffforschungsphase:
Leitstrukturoptimierung gewinnt strategische AufmerksamkeitDie Zielidentifizierung blieb im Jahr 2026 der Umsatzführer, unterstützt durch die Fähigkeit der KI, Multi-Omics-Repositorien zu durchsuchen und nicht offensichtliche therapeutische Knotenpunkte aufzudecken. Die Trefferidentifizierung ist auf ein jährliches Wachstum von 11,34 % ausgerichtet, begünstigt durch generative Modelle, die neuartige Chemotypen schnell aufzählen. Die Leitstrukturoptimierung steht nun im strategischen Fokus, da geringfügige Anpassungen der Polarität, Löslichkeit oder Off-Target-Profile ein ansonsten tragfähiges Gerüst in Richtung klinischer Eignung lenken können, was die Marktgröße des In-Silico-Wirkstoffforschung-Markts für diese Phase direkt beeinflusst.
Quantengestützte Berechnungen der freien Energie verringern die Vorhersagefehlermargen, sodass Forscher die besten Kandidaten vor der Synthese priorisieren können, was wertvolle Chemiebatches schont. Die Kandidatenvalidierung nutzt physiologisch basierte pharmakokinetische Modellierung, um Wechselwirkungen in Polypharmazie-Regimen vorherzusagen – eine kritische Fähigkeit, da die Patientenpopulationen altern. Plattformen, die Docking, ADMET und das Design von Syntheserouten in einem Workflow verbinden, verkürzen Entwicklungszyklen und steigern die Qualitätsmetriken von Wirkstoffen im gesamten In-Silico-Wirkstoffforschung-Markt.
Nach Therapiegebiet:
Onkologie behält den VorrangDie Onkologie repräsentierte im Jahr 2026 einen Anteil von 36,61 % am In-Silico-Wirkstoffforschung-Markt, da die genomische Komplexität des Sektors gut mit KI-gestützter Multi-Omics-Analytik harmoniert. Die Neurologie, die voraussichtlich um 12,83 % pro Jahr wachsen wird, profitiert von Deep-Learning-Modellen, die neuronale Signalübertragung und Proteinfehlfaltungsereignisse simulieren, die an neurodegenerativen Erkrankungen beteiligt sind. Die kardiovaskuläre Forschung, die zunehmend auf virtuelle Zwillinge der Hämodynamik setzt, hat an Dynamik gewonnen, da prädiktive Modellierung die Dosierung personalisiert.
Programme für Infektionskrankheiten zeigen nach COVID-19 anhaltende Relevanz und nutzen KI für die Vorhersage von Antigen-Drift und die schnelle Auswahl von Impfstoffzielen. Stoffwechselerkrankungen wie Diabetes erhalten inmitten der Adipositas-Epidemie erneute Aufmerksamkeit, wo große phänotypische Datensätze maschinelle Lernklassifikatoren für die Zielpriorisierung speisen. Interdisziplinäre Fortschritte treiben somit die therapeutische Diversifizierung innerhalb des wachsenden In-Silico-Wirkstoffforschung-Markts voran.
Nach Endnutzer:
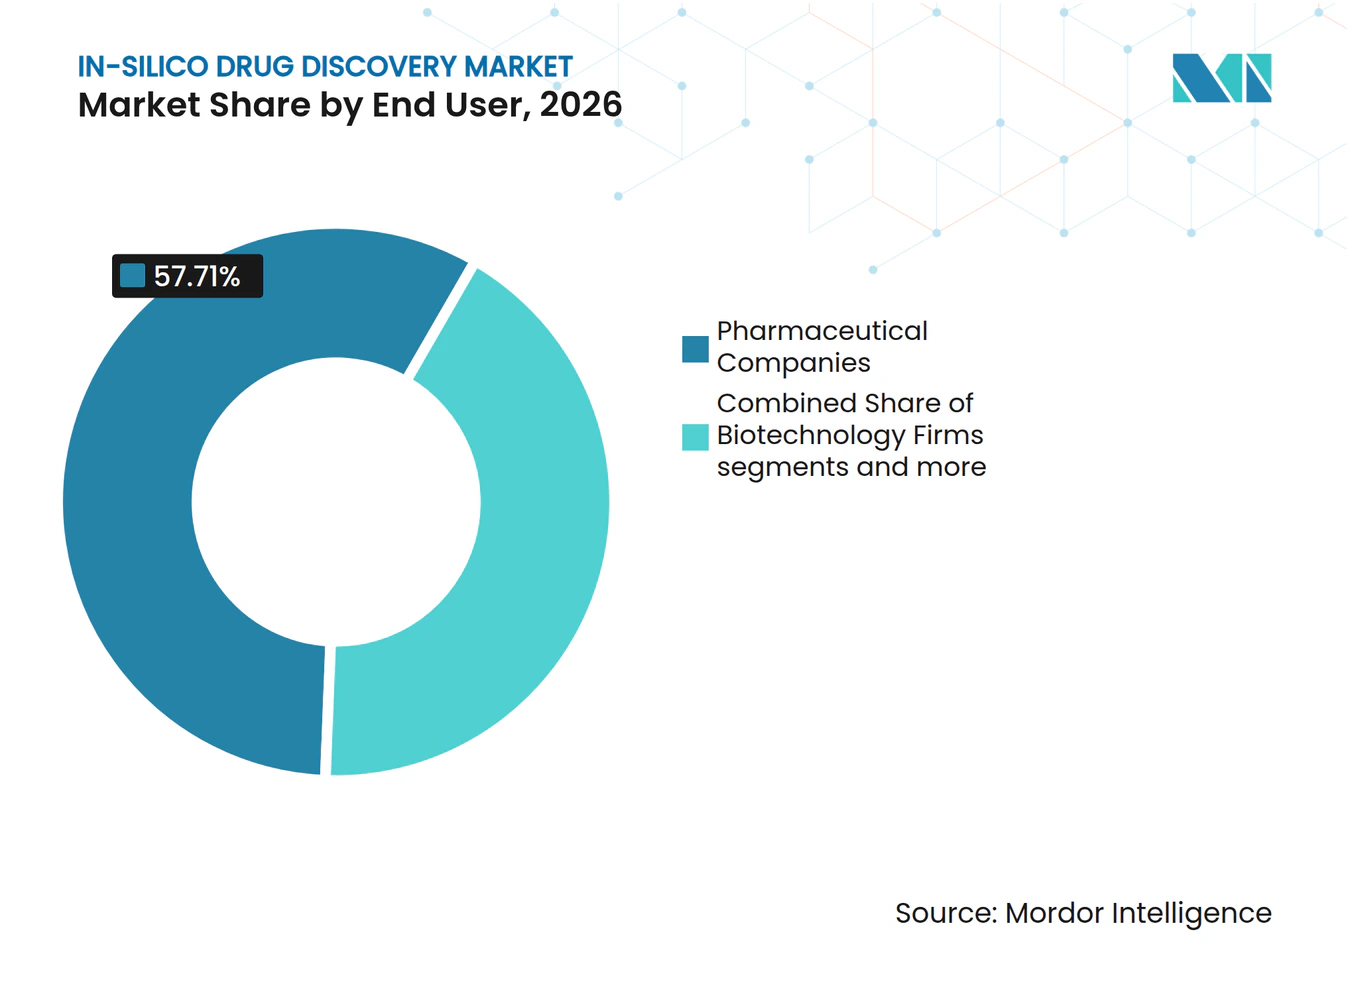
CROs treiben ausgelagertes Wachstum voranPharma- und Biotechnologieunternehmen kontrollierten im Jahr 2026 57,71 % der Ausgaben und nutzten interne Plattformen und maßgeschneiderte KI-Module. Auftragsforschungsorganisationen wuchsen am schnellsten mit einem CAGR von 12,33 %, da Auftraggeber flexible Kapazitäten und spezialisierte Algorithmen suchten, ohne knappes Fachpersonal einstellen zu müssen. Biotechnologie-Start-ups sind stark auf Cloud-Ökosysteme angewiesen, was die F&E-Kapazitäten gegenüber großen Pharmaunternehmen angleicht und die Beteiligung innerhalb der In-Silico-Wirkstoffforschung-Branche verbreitert.
Akademische Zentren betreiben weiterhin Grundlagenforschung und liefern Docking-Benchmarks sowie Open-Source-Modelle, die die Innovationsbasis erhöhen, halten jedoch aufgrund von Finanzierungsbeschränkungen einen bescheidenen Umsatzanteil. Strategische Dreierkooperationen zwischen Pharma, Auftragsforschungsorganisationen und der Wissenschaft nehmen zu und bündeln Verbindungsbibliotheken, virtuelle Screening-Pipelines und Krankheitsexperten, um ehrgeizige Programme zu entrisiken, die auf erstklassige Modalitäten abzielen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellung:
Cloud-Migration beschleunigt sichCloud-Architekturen erfassten im Jahr 2026 67,22 % des Umsatzes und skalieren jährlich um 8,86 %, da elastisches Computing, versionskontrollierte Umgebungen und globale Zusammenarbeit traditionelle On-Premises-Server übertreffen. Die COVID-19-Pandemie normalisierte verteilte Projektteams und validierte Remote-Workflows weiter. Hybridmodelle bestehen bei großen Pharmaunternehmen aus Souveränitätsgründen fort, weichen jedoch allmählich lebenswissenschaftsspezifischen Multi-Tenant-Clouds, die DSGVO-, HIPAA- und GxP-Anforderungen erfüllen.
Sicherheitsfortschritte, einschließlich vertraulichem Computing und privaten KI-Enklaven, mindern Bedenken hinsichtlich Datenexfiltration. Integrierte Marktplätze für Verbindungsbibliotheken, Eigenschaftsvorhersage-APIs und Syntheserouten-Planer ermöglichen eine durchgängige virtuelle Wirkstoffforschung in einem einzigen Abonnement und steigern den Customer Lifetime Value für führende Anbieter im wachsenden In-Silico-Wirkstoffforschung-Markt.
Geografische Analyse
Nordamerika In-Silico-Wirkstoffforschungsmarkt
Nordamerika behielt im Jahr 2026 einen Anteil von 37,61 %, gestützt durch robuste Risikokapitalfinanzierung, progressive FDA-Leitlinien, die KI-gestützte Einreichungen ermöglichen, und tiefgreifende Quantencomputing-Expertise, die in Technologiezentren konzentriert ist. Eine Reihe hochkarätiger Partnerschaften, darunter Schrödinger's Vereinbarung im Wert von 2,3 Milliarden USD mit Novartis, signalisiert das Vertrauen der Investoren in die algorithmische Führungsposition der Region.
Europa In-Silico-Wirkstoffforschungsmarkt
Europa behält aufgrund starker öffentlicher Forschung und harmonisierter regulatorischer Rahmenbedingungen, die tierversuchsfreie Testalternativen priorisieren, ein bedeutendes Marktvolumen. Die laufenden Leitlinien der Europäischen Arzneimittel-Agentur zur modellgestützten Arzneimittelentwicklung erhöhen die Akzeptanz von In-Silico-Dossiers in den wichtigsten EU-Märkten, unterstützen eine stetige Adoption und treiben das regionale Wachstum des In-Silico-Wirkstoffforschung-Markts voran.
APAC, LATAM und MEA In-Silico-Wirkstoffforschungsmarkt
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 11,86 %, angetrieben durch Chinas vielfache Zunahme klinischer Studien und Japans nationale Initiativen zur Förderung generativer KI in den Lebenswissenschaften. Die staatliche Unterstützung öffentlich-privater Partnerschaften und Cloud-First-Strategien senken die Einstiegshürden und laden neue regionale Bio-Innovatoren zur Teilnahme am In-Silico-Wirkstoffforschung-Markt ein. Andernorts entwickeln sich Lateinamerika sowie der Nahe Osten & Afrika schrittweise, nutzen Cloud-Plattformen zur Überwindung von HPC-Infrastrukturdefiziten und schließen Kapazitätsaufbau-Allianzen.
Wettbewerbslandschaft
Marktkonzentration
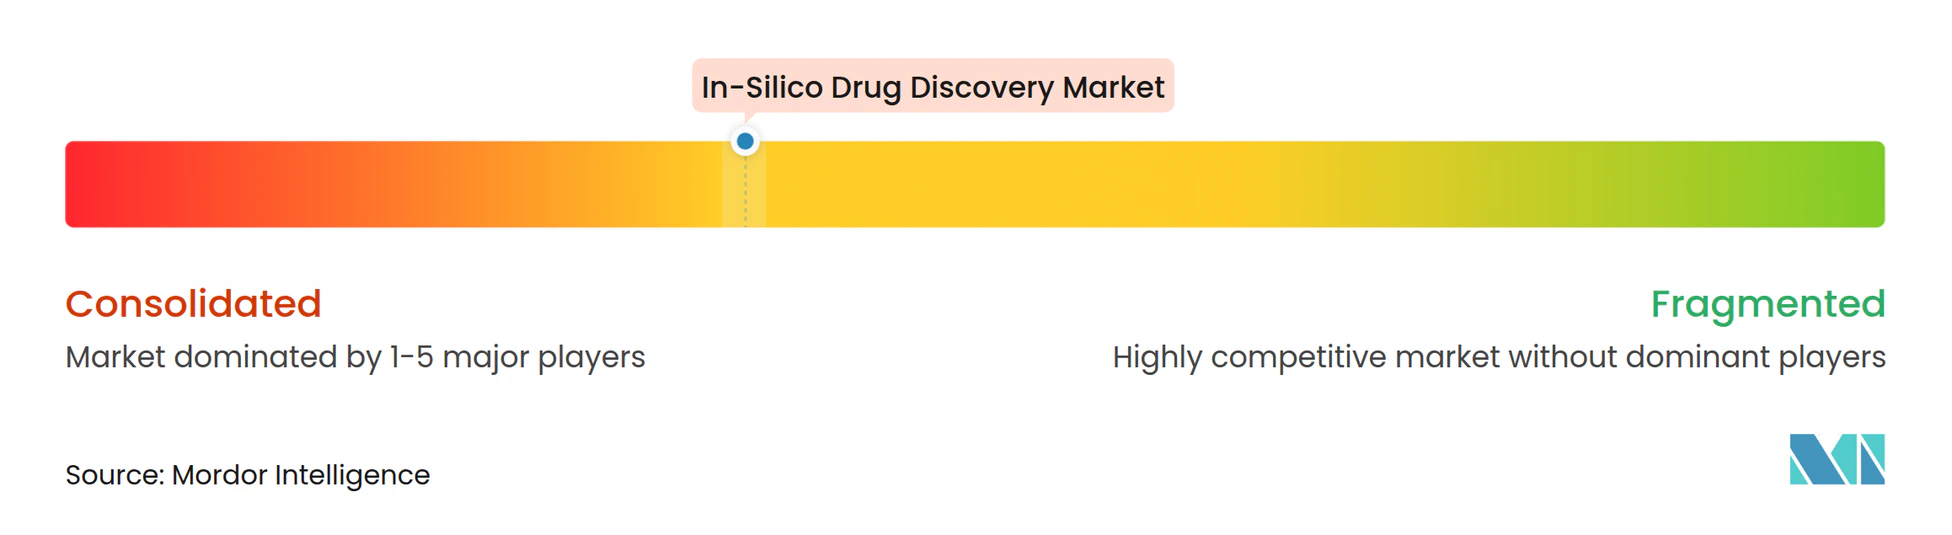
Der Wettbewerb ist moderat, wobei etablierte Pioniere der computergestützten Chemie mit KI-nativen Neueinsteigern konkurrieren, deren Datenarchitekturen Cloud-geboren sind. Schrödinger kombiniert über 30 Jahre physikbasierter Methoden mit maschineller Lernbeschleunigung, zieht Blockbuster-Partnerschaften an und erweitert prädiktive Toxikologieinitiativen, die durch philanthropische Finanzierung unterstützt werden. Die Fusion von Recursion und Exscientia im Wert von 688 Millionen USD ist ein Beispiel für horizontale Integration, die darauf abzielt, automatisierte Synthese, bildbasierte Phänomik und generatives Design in einem Stack zu vereinen.
Technologiegiganten intensivieren den Wettbewerb: NVIDIA liefert GPU-beschleunigte Frameworks für molekulare Dynamik und kooperiert mit Novo Nordisk an maßgeschneiderten KI-Supercomputern für kardiometabolische Pipelines. Googles Isomorphic Labs sicherte sich eine Finanzierung von 600 Millionen USD, um DeepMinds Modellierungsdurchbrüche in kommerzielle Wirkstoffforschungsverträge umzuwandeln. Quantencomputing-Anbieter, darunter IonQ, erproben Wirkstoffbindungssimulationen mit AstraZeneca und legen den Grundstein für differenzierte Wertversprechen, sobald die Hardware skaliert. Insgesamt werden Plattforminteroperabilität, Datenqualitäts-Governance und automatisierte Nasslab-Integration die langfristige Marktstellung im In-Silico-Wirkstoffforschungsmarkt bestimmen.
Marktführer der In-Silico-Wirkstoffforschungsbranche
-
Nova
-
Insilico Medicine Inc.
-
Clarivate
-
Dassault Systèmes SE
-
InSilicoTrials Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
In-Silico-Wirkstoffforschung Markt Unternehmen in diesem Bericht
- Schrödinger Inc.
- Dassault Systèmes (SE) – BIOVIA
- Certara
- Charles River
- Chemical Computing Group (CCG)
- Cresset
- Simulations Plus
- Genedata
- PerkinElmer (Revvity)
- Evotec
- Atomwise
- Insilico Medicine
- Exscientia
- Benevolent AI
- Aria Pharmaceuticals
- DeepCure
- BioAge Labs
- Nimbus Therapeutics
- Numerate
- Cloud Pharmaceuticals
Neueste Industrielle Entwicklungen in In-Silico-Wirkstoffforschung Markt
- März 2025: Isomorphic Labs gab eine externe Finanzierungsrunde von 600 Millionen USD bekannt, um die KI-gestützte Entdeckung in mehreren Therapiegebieten zu beschleunigen.
- Januar 2025: Die US-amerikanische Behörde für Lebens- und Arzneimittel (FDA) veröffentlichte einen Leitlinienentwurf zur KI-Nutzung in der Arzneimittelentwicklung und etablierte risikobasierte Rahmenbedingungen für die Modellglaubwürdigkeit.
- Januar 2025: Die US-amerikanische Behörde für Lebens- und Arzneimittel (FDA) stellte in Zusammenarbeit mit Dassault Systèmes das Playbook für In-Silico-klinische Studien vor. Das Playbook hebt die Nutzung virtueller Menschenmodellierung und generativer KI im Programm hervor, um In-Silico-klinische Studien sowohl für Medizinprodukte als auch für Arzneimittel zu entwickeln.
Berichtsumfang des globalen In-Silico-Wirkstoffforschungsmarkts
Gemäß dem Umfang des Berichts bezieht sich In-Silico-Wirkstoffforschung auf den Einsatz computergestützter Techniken und Simulationen zur Identifizierung, Entwicklung und Bewertung potenzieller Wirkstoffkandidaten.
Der In-Silico-Wirkstoffforschungsmarkt ist nach Produkt, Therapiegebiet und Endnutzer segmentiert. In Bezug auf Produkte ist der Markt in Software und Dienstleistungen segmentiert. In Bezug auf Therapiegebiete ist der Markt in Onkologie, Infektionskrankheiten, Kardiologie, Neurologie, Diabetes und andere Therapiegebiete segmentiert. Nach Endnutzer ist der Markt in Pharma- und Biotechnologieunternehmen, Auftragsforschungsorganisationen, akademische Institute und Forschungszentren segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 verschiedene Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Zielidentifizierung & -validierung |
| Trefferidentifizierung |
| Leitstrukturoptimierung |
| Kandidatenvalidierung |
| Onkologie |
| Neurologie |
| Kardiovaskulär |
| Infektionskrankheiten |
| Stoffwechselerkrankungen |
| Pharmaunternehmen |
| Biotechnologieunternehmen |
| Akademische und Forschungsinstitute |
| Auftragsforschungsorganisationen (CROs) |
| On-Premise |
| Cloud-basiert |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Golfkooperationsrat (GCC) |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Wirkstoffforschungsphase | Zielidentifizierung & -validierung | |
| Trefferidentifizierung | ||
| Leitstrukturoptimierung | ||
| Kandidatenvalidierung | ||
| Nach Therapiegebiet | Onkologie | |
| Neurologie | ||
| Kardiovaskulär | ||
| Infektionskrankheiten | ||
| Stoffwechselerkrankungen | ||
| Nach Endnutzer | Pharmaunternehmen | |
| Biotechnologieunternehmen | ||
| Akademische und Forschungsinstitute | ||
| Auftragsforschungsorganisationen (CROs) | ||
| Nach Bereitstellung | On-Premise | |
| Cloud-basiert | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Golfkooperationsrat (GCC) | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der In-Silico-Wirkstoffforschungsmarkt?
Die Größe des In-Silico-Wirkstoffforschungsmarkts soll im Jahr 2026 4,26 Milliarden USD erreichen und mit einer CAGR von 9,78 % auf 6,79 Milliarden USD bis 2031 wachsen.
Wie groß ist der aktuelle In-Silico-Wirkstoffforschungsmarkt?
Im Jahr 2026 soll die Größe des In-Silico-Wirkstoffforschungsmarkts 4,26 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im In-Silico-Wirkstoffforschungsmarkt?
Nova, Insilico Medicine Inc., Clarivate, Dassault Systèmes SE und InSilicoTrials Technologies sind die wichtigsten Unternehmen, die im In-Silico-Wirkstoffforschungsmarkt tätig sind.
Welche Region wächst am schnellsten im In-Silico-Wirkstoffforschungsmarkt?
Der asiatisch-pazifische Raum soll im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil am In-Silico-Wirkstoffforschungsmarkt?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im In-Silico-Wirkstoffforschungsmarkt.
Welche Jahre deckt dieser In-Silico-Wirkstoffforschungsmarkt ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des Marktes für In-Silico-Wirkstoffforschung auf 3,88 Milliarden USD geschätzt. Der Bericht umfasst die historische Marktgröße des Marktes für In-Silico-Wirkstoffforschung für die Jahre: 2019, 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße des Marktes für In-Silico-Wirkstoffforschung für die Jahre: 2026, 2027, 2028, 2029, 2030 und 2031.