
Marktgröße und Marktanteil des Elektrolichtbogenofens
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.76 Milliarden US-Dollar |
| Marktgröße (2031) | 2.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
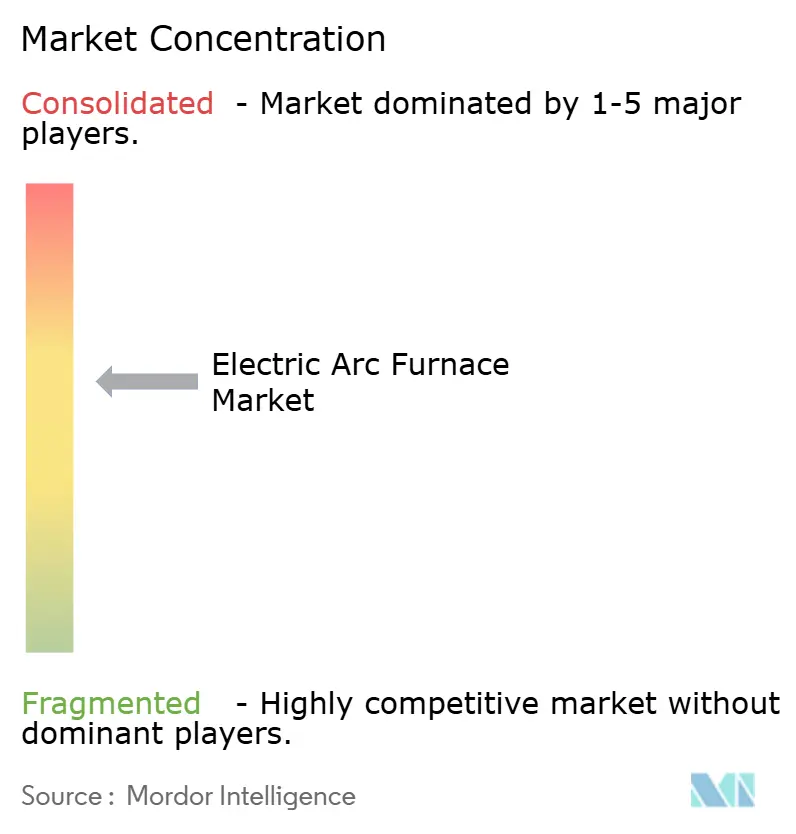
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Elektrolichtbogenofen-Marktes durch Mordor Intelligence
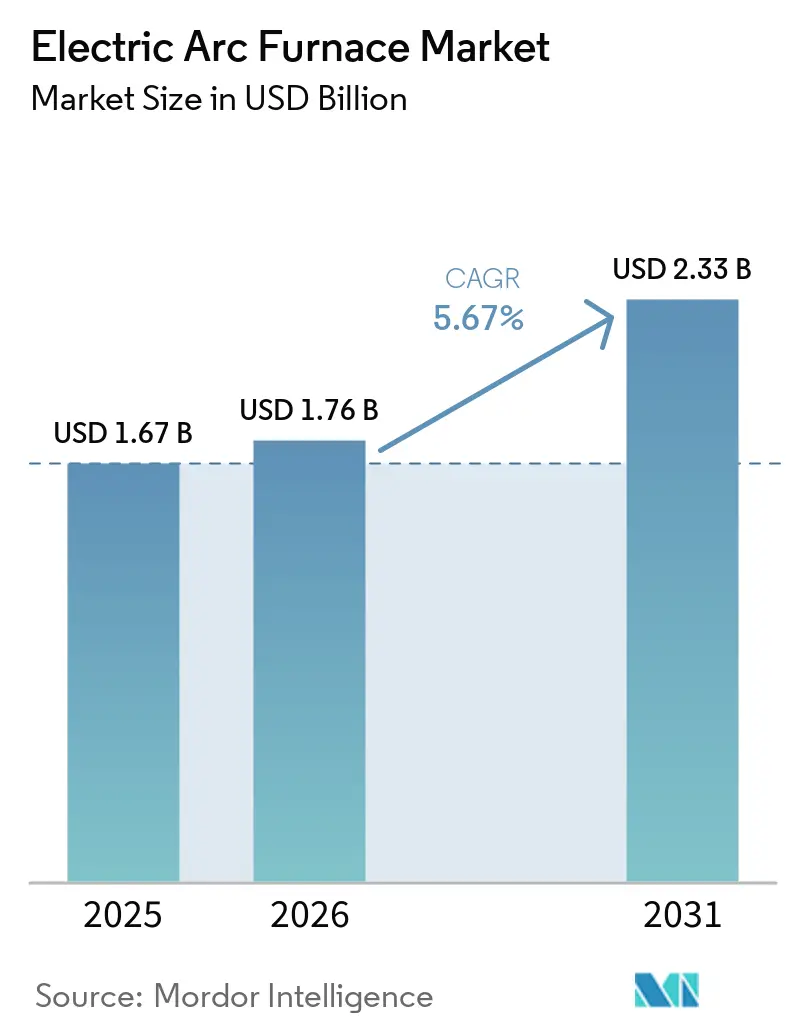
Die Marktgröße des Elektrolichtbogenofens wurde 2025 auf 1,67 Milliarden USD geschätzt und soll von 1,76 Milliarden USD im Jahr 2026 auf 2,33 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,67 % während des Prognosezeitraums (2026–2031). Der Markt für Elektrolichtbogenöfen wird von Stahlherstellern geprägt, die ihre Kohlenstoffemissionen senken und gleichzeitig eine zuverlässige Produktion aufrechterhalten müssen. Neue Projekte kombinieren Elektrolichtbogenöfen zunehmend mit Direktreduktionseisen-Kapazitäten, was die Bandbreite der verfügbaren Einsatzmaterialien für die Produzenten erweitert. Kohlenstoffbezogene Beschaffungsanforderungen beeinflussen ebenfalls Ausrüstungsentscheidungen, insbesondere bei Lieferanten für Automobil- und Baukunden. Ausrüstungslieferanten reagieren mit Konstruktionen, die die Leistungssteuerung verbessern, Betriebszyklen verkürzen und den Flächenbedarf neuer Anlagen reduzieren. Hohe Kapitalanforderungen, Stromkosten und uneinheitliche Schrottqualität werden weiterhin den Zeitpunkt und die Wirtschaftlichkeit von Investitionsentscheidungen beeinflussen.
Wichtigste Erkenntnisse des Berichts
- Nach Ofentyp hielt der Gleichstrom-Lichtbogenofen (DC) im Jahr 2025 einen Marktanteil von 56,68 % am Elektrolichtbogenofen-Markt und soll bis 2031 mit einer CAGR von 6,23 % wachsen.
- Nach Kapazität hielt das Segment 100–300 Tonnen im Jahr 2025 einen Marktanteil von 45,85 % am Elektrolichtbogenofen-Markt, während das Segment über 300 Tonnen bis 2031 mit einer CAGR von 6,54 % wachsen soll.
- Nach Anwendung hielt die Stahlherstellung im Jahr 2025 einen Marktanteil von 75,34 % am Elektrolichtbogenofen-Markt, während die Ferrolegierungsproduktion bis 2031 mit einer CAGR von 6,78 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 40,17 % am Elektrolichtbogenofen-Markt und soll bis 2031 mit einer CAGR von 6,66 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierung der primären Stahlherstellung | +2.0% | Global; konzentriert in Europa, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Ausbau der schrottbasierten Stahlproduktion | +1.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach flexibler Stahlherstellungskapazität | +0.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Nachrüstung bestehender Stahlwerke | +0.7% | Europa, Japan | Mittelfristig (2–4 Jahre) |
| Grünstahl-Beschaffung durch Automobil- und Baukunden | +0.5% | Nordamerika, EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierung der primären Stahlherstellung
Anforderungen an Kohlenstoffemissionen verändern die Art und Weise, wie Stahlhersteller langlebige Ofenanlagenanlagen bewerten. Elektrolichtbogenöfen bieten einen kurzfristigen Weg zur Reduzierung eines Teils des Emissionsprofils, das mit der primären Stahlherstellung verbunden ist. ArcelorMittal bestätigte eine Investition von 1,3 Milliarden EUR (ca. 1,55 Milliarden USD) in einen Elektrolichtbogenofen mit einer Kapazität von 2 Millionen Tonnen in Dünkirchen, Frankreich, mit einer geplanten Inbetriebnahme im Jahr 2029. Die Anlage ist für eine jährliche Produktion von 2 Millionen Tonnen ausgelegt und soll 0,6 Tonnen Kohlendioxid pro Tonne Stahl erzeugen, während Energieeffizienzzertifikate 50 % der Investition unterstützen. JFE Steel gab im April 2025 bekannt, 329,4 Milliarden JPY (ca. 2,2 Milliarden USD) in einen Elektrolichtbogenofen mit einer Kapazität von 2 Millionen Tonnen in Kurashiki, Japan, zu investieren[1]. Der Markt für Elektrolichtbogenöfen profitiert, wenn Betreiber zunächst unterstützende Ausrüstung zu bestehenden Anlagen hinzufügen und später auf einen vollständigen Ofenaustausch übergehen. Eine Studie aus dem Jahr 2026 ergab, dass Chinas Weg zu einer 97-prozentigen Reduzierung der Emissionen im Stahlsektor bis 2060 Anlagenstilllegungen und schnellere Nachrüstungen vor 2040 erfordert.
Ausbau der schrottbasierten Stahlproduktion
Die Verfügbarkeit und Rückgewinnung von Stahlschrott gewinnen für die Planung von Elektrolichtbogenöfen zunehmend an Bedeutung. Höhere Schrottmengen können einen größeren Anteil der Stahlproduktion auf elektrischem Wege unterstützen, erhöhen jedoch auch den Bedarf an zuverlässigen Sammel- und Sortiersystemen. China verbrauchte 2024 214 Millionen Tonnen Schrott, und 30 % dieses Volumens flossen in den Elektrolichtbogenofen. Der Markt für Elektrolichtbogenöfen wird daher nicht nur von Ofenbestellungen abhängen, sondern auch von der Entwicklung von Einsatzstoffnetzwerken. Produzenten, die integrierte Standorte umrüsten, können Schrott mit Direktreduktionseisen kombinieren, um die Anforderungen an die Einsatzstoffqualität zu erfüllen. Dieser Ansatz unterstützt die Nachfrage nach größeren Gefäßen, die gemischte Chargen bei hohem Durchsatz verarbeiten können. Die China Iron and Steel Association gründete im Februar 2025 eine Untervereinigung für Elektrolichtbogenofen-Stahlherstellung.
Steigende Nachfrage nach flexibler Stahlherstellungskapazität
Elektrolichtbogenöfen ermöglichen es Betreibern, ihre Einsatzstoffmischung entsprechend der Materialverfügbarkeit und den Kostenbedingungen anzupassen. Diese Flexibilität ist wichtig, wenn sich das Preisverhältnis zwischen Schrott, Direktreduktionseisen und Erdgas schnell ändert. Primetals Technologies stellte im Mai 2026 EAF Ultimate Move für Greenfield-Projekte vor, die Schrott, heißbrikettiertes Eisen und Hochofen-Roheisen in verschiedenen Kombinationen verarbeiten können. Das Design zielte darauf ab, den Anlagenflächenbedarf und die Abstich-zu-Abstich-Zeit zu reduzieren und gleichzeitig einen variablen Einsatzstoffeinsatz zu unterstützen. SMS group erhielt im August 2026 einen zweiten Auftrag für eine Hybar-Minimill-Konfiguration in Arkansas, die einen EDGE-Gleichstromofen und die digitale Leistungsarchitektur X-Pact AURA verwendet. Die Ausrüstung kann mehr als 80 Tonnen pro Stunde produzieren und nutzt maschinenlernenbasierte Überwachung. Solche Fähigkeiten verleihen dem Markt für Elektrolichtbogenöfen eine stärkere Rolle, wenn Stahlhersteller die Einsatzstoffverhältnisse ändern müssen, ohne die Produktionsanforderungen zu unterbrechen.
Nachrüstung bestehender Stahlwerke
Die Nachrüstung bietet eine weniger störungsintensive Option für Anlagen, die noch nutzbare Stahlherstellungsanlagen besitzen. Betreiber können Elektrodensteuerung, Kohlenstoffeinblasung, Wärmerückgewinnung, Einsatzstoffhandhabung und Stromsysteme phasenweise verbessern. Eine Lebenszyklusanalyse aus dem Jahr 2025 in einem spanischen Elektrostahlwerk ergab, dass gezielte Ofennachrüstungen die Umweltauswirkungen reduzierten, ohne eine vollständige Neuinvestition zu erfordern. Tenova wurde im Juni 2026 ausgewählt, den Elektrolichtbogenofen im Werk Koppel, Pennsylvania, von Tenaris im Rahmen einer Investition von über 90 Millionen USD aufzurüsten. Der Großteil der Arbeiten soll in der zweiten Hälfte des Jahres 2027 abgeschlossen sein. Phasenweise Arbeiten können das technische Risiko reduzieren, da Stahlhersteller jede Aufrüstung bewerten können, bevor sie die nächste Stufe genehmigen. Sie ermöglichen es ihnen auch, geringere Emissionen für Kunden und Regulierungsbehörden zu dokumentieren und dabei die längeren Vorlaufzeiten zu vermeiden, die mit einem neuen Greenfield-Werk verbunden sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installations- und Modernisierungskosten für Öfen | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Volatilität der Strompreise und Einschränkungen beim Netzanschluss | -1.2% | Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Variabilität der Schrottqualität und Verunreinigungsmanagement | -0.7% | Global; stärker in Asien-Pazifik und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Strompreise und Einschränkungen beim Netzanschluss
Elektrolichtbogenöfen benötigen eine erhebliche und zuverlässige Stromversorgung. Die Energiekosten machten unter stabilen Netzbedingungen 10–15 % der Stahlproduktionskosten aus. Große Öfen können auch Flicker, harmonische Verzerrungen und Blindleistungsbedarf erzeugen, die den Netzanschluss erschweren. Primetals Technologies erklärte im Februar 2026, dass sein Active Power Feeder modulare Multilevel-Umrichtertechnologie einsetzt, um den Vollastbetrieb des Ofens zu stabilisieren und gleichzeitig Flicker und Energieverbrauch zu reduzieren. Der Bedarf an solcher Ausrüstung erhöht die Projektkosten und kann die Genehmigungsfristen für den Netzanschluss um 6–12 Monate verlängern. Die Unsicherheit bei den Strompreisen erschwert es auch, den Betriebsfall für einen neuen Ofen zu bewerten. ArcelorMittals Entscheidung vom Juni 2025, sich von geplanten Direktreduktionseisen- und Elektrolichtbogenofen-Projekten in Deutschland zurückzuziehen, zeigte, dass öffentliche Unterstützung allein die finanzielle Belastung einer großen Umrüstung möglicherweise nicht lösen kann.
Variabilität der Schrottqualität und Verunreinigungsmanagement
Die Schrottqualität bestimmt das Produktspektrum, das ein schrottbasierter Elektrolichtbogenofen bedienen kann. Kupfer, Zinn, Nickel und Antimon können sich in Recyclingmaterial anreichern und die Produktion höherwertiger Güten einschränken. Ein Kupfergehalt von über 0,2 Gew.-% in Recyclingsstahl kann während der Hochtemperaturverarbeitung zu Warmrissigkeit führen, was die Produktion auf Anwendungen mit geringerem Wert wie Betonstahl beschränken kann. Eine Studie aus dem Jahr 2025 ergab auch eine stärkere Anreicherung von Restelementen, wenn Elektrolichtbogenöfen mehr als 70 % der Stahlherstellungsaktivität ausmachten. Das von der Europäischen Union geförderte CAESAR-Projekt dokumentierte Schwankungen innerhalb standardisierter europäischer Schrottgüten, einschließlich Schwankungen, die auf unzureichendes Schreddern und Rückstandsverunreinigungen zurückzuführen sind[2]. Eine bessere Eingangscharakterisierung und Chargenoptimierung können Produzenten helfen, dieses Problem zu bewältigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ofentyp:
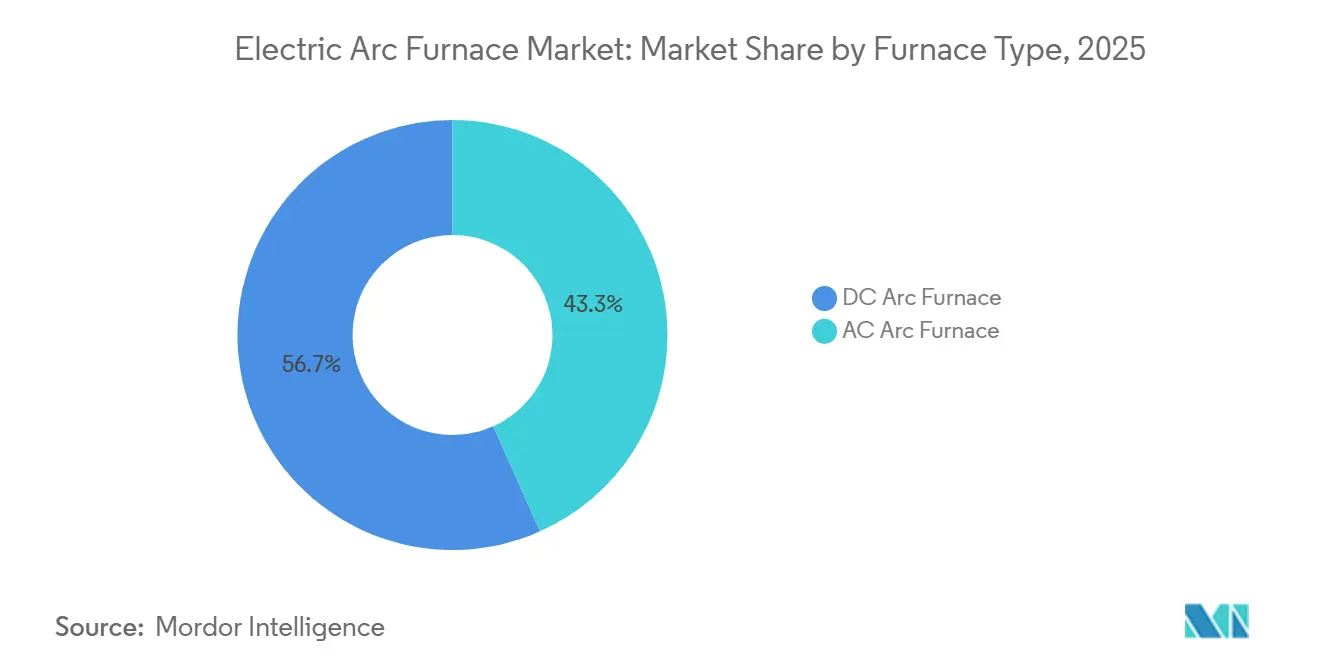
Gleichstrom-Lichtbogenofen dominiert GroßformatinstallationenDer Gleichstrom-Lichtbogenofen hielt 2025 einen Marktanteil von 56,68 % am Elektrolichtbogenofen-Markt. Seine Position spiegelt die Nachfrage nach stabilem Betrieb und geringerem Elektrodenverbrauch bei Großprojekten wider. Die Gleichstromöfen verbrauchten 350–380 Kilowattstunden pro Tonne Stahl, verglichen mit 380–420 Kilowattstunden für Wechselstromeinheiten. Ein Gleichstromdesign verwendet 1 Graphitelektrode anstelle von 3 Elektroden. Es erzeugt auch einen stabileren Lichtbogen und geringeren Netzflicker. Diese Betriebseigenschaften können den Bedarf an Maßnahmen zur Stromqualitätsverbesserung reduzieren, wo Netzstandards streng sind. Der Gleichstrom-Lichtbogenofen soll bis 2031 mit einer CAGR von 6,23 % wachsen, was ein anhaltendes Wachstum der Marktgröße des Elektrolichtbogenofens für diesen Typ unterstützt.
Die EDGE-DC-Plattform von SMS group wurde für Hybars Doppel-CMT-550-Konfiguration in Arkansas ausgewählt. DANIELI & C. S.p.A. lieferte auch seinen Zerobucket-Gleichstromofen für ein Projekt bei Henan Jiyuan Iron & Steel in China. Diese Beispiele zeigen, wie Lieferanten die Gleichstromarchitektur auf moderne Minimill-Layouts anwenden. Der Wechselstrom-Lichtbogenofen bleibt relevant für hochlegierte Spezialstähle, kleinere regionale Werke und Anlagen mit vorhandener Wechselstromausrüstung. SMS group erhielt einen Auftrag für einen 185-Tonnen-Wechselstromofen für Saarstahl in Völklingen, Deutschland, mit einem 300-Megavoltampere-Transformator. Die Ofenauswahl wird weiterhin die lokalen Netzanforderungen, die Einsatzstoffchemie und die Kosten für den Austausch installierter Ausrüstung widerspiegeln.
Nach Kapazität:
Über 300 Tonnen fordert das Segment 100–300 Tonnen herausDas Segment 100–300 Tonnen hielt 2025 einen Marktanteil von 45,85 % am Elektrolichtbogenofen-Markt. Dieser Bereich bedient regionale Bau- und Industrienachfrage durch etablierte Minimill-Konfigurationen. Seine breite installierte Basis gibt Betreibern Zugang zu erfahrenen Lieferanten und Betriebsreferenzen. Es kann auch bei unterschiedlichen Auslastungsraten betrieben werden, was Produzenten hilft, auf Veränderungen in der lokalen Nachfrage zu reagieren. DANIELI & C. S.p.A. lieferte bis Sommer 2026 einen 100-Tonnen-Ofen an das Werk Padova von Acciaierie Venete. Das Projekt umfasste digitales elektromagnetisches Rühren und automatisierten Betrieb. Unter 100 Tonnen bleibt relevant für Spezialstahl, Ferrolegierungsschmelze und Märkte, die erste Elektrolichtbogenofen-Kapazitäten aufbauen.
Das Segment über 300 Tonnen soll bis 2031 mit einer CAGR von 6,54 % wachsen. Seine Expansion spiegelt Projekte wider, die darauf abzielen, die Hochofenproduktion durch eine einzige größere Elektroeinheit zu ersetzen. POSCO schloss im Juni 2026 eine Anlage mit 2,5 Millionen Tonnen in Gwangyang ab. Tenova soll bis 2029 einen 285-Tonnen-Consteel-Ofen für HKM in Duisburg mit einer Auslegungskapazität von 2,5 Millionen Tonnen in Betrieb nehmen. JFE Steels 2-Millionen-Tonnen-Anlage in Kurashiki soll im ersten Quartal des Geschäftsjahres 2028 die Produktion aufnehmen. Diese Projekte bringen die Elektroofenkapazität näher an den Produktionsbereich heran, der traditionell mit mittelgroßen Hochöfen verbunden ist. Sie machen den Markt für Elektrolichtbogenöfen auch relevanter für Produzenten, die Volumen nicht gegen geringere Kohlenstoffintensität eintauschen können.
Nach Anwendung:
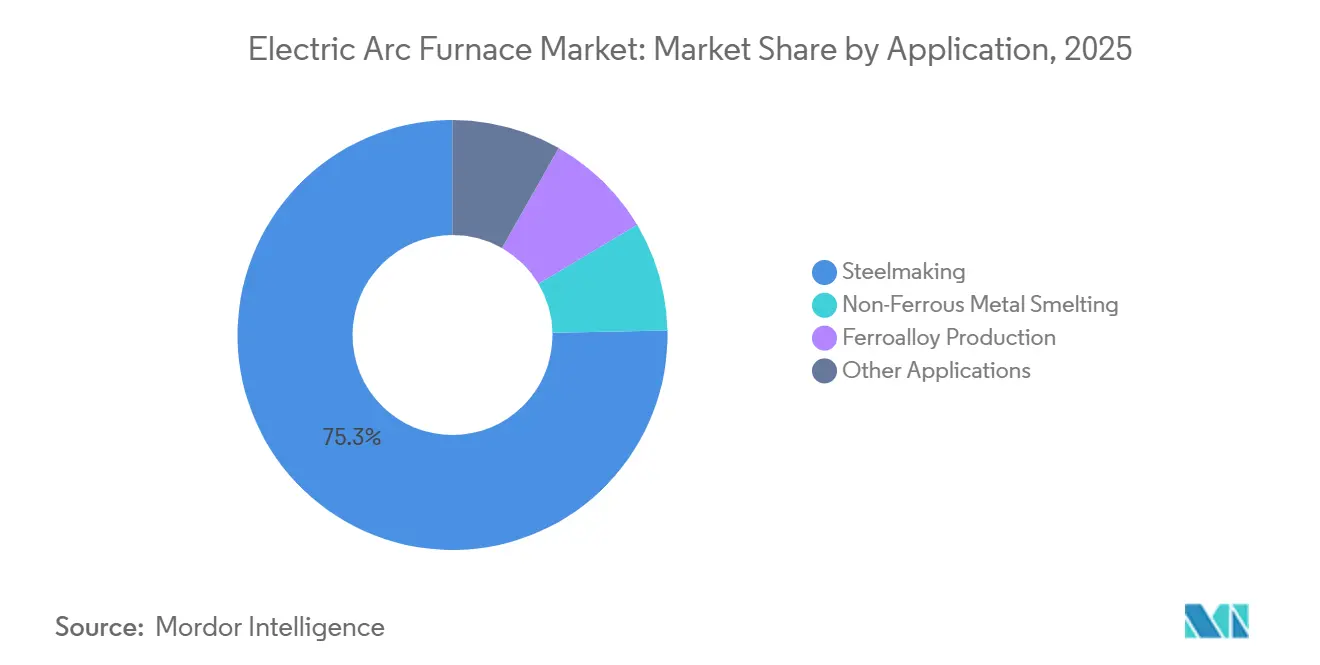
Ferrolegierungsproduktion als am schnellsten wachsendes SegmentDie Stahlherstellung hielt 2025 einen Marktanteil von 75,34 % am Elektrolichtbogenofen-Markt. Bau-, Automobil- und Infrastrukturnachfrage unterstützten diese führende Anwendung. ArcelorMittals Projekt in Dünkirchen ist für eine jährliche Produktion von 2 Millionen Tonnen ausgelegt, und das Unternehmen bestätigte die Investition im April 2026. Hyundai Steel kündigte im März 2025 ein auf Elektrolichtbogenöfen basierendes integriertes Stahlwerk im Wert von 5,8 Milliarden USD in Louisiana an. Das Werk soll jährlich 2,7 Millionen Tonnen Automobilstahlplatten produzieren und eine benachbarte ENERGIRON-Direktreduktionseisen-Anlage nutzen, die von Tenova und DANIELI & C. S.p.A. geliefert wird. Diese Investitionen zeigen, dass die Nachfrage nach kohlenstoffärmerem Stahl Teil der Produktplanung großer Stahlproduzenten wird.
Die Ferrolegierungsproduktion soll bis 2031 mit einer CAGR von 6,78 % wachsen. Elektrolichtbogenöfen bieten die Temperaturkontrolle und das Chemiemanagement, das für die spezialisierte Legierungsproduktion benötigt wird. Die Innere Mongolei verzeichnete 2025 eine Ferrolegierungsproduktion von 17,628 Millionen Tonnen und eine Erzeugung von 270 Milliarden Kilowattstunden sauberer Energie. Es wurde auch festgestellt, dass der Einsatz von gleichstrombetriebenen Öfen den Stromverbrauch um 10–15 % pro Tonne reduzierte. Die Nachfrage nach phosphor- und schwefelarmen Ferrolegierungen kann steigen, da Stahlhersteller kontrolliertere Einsatzstoffzusammensetzungen benötigen. Nichteisenmetallschmelze und sonstige Anwendungen machen den verbleibenden Anteil der Marktgröße des Elektrolichtbogenofens aus. Sekundäre Kupfer- und Aluminiumschmelzaktivitäten unterstützen die Nichteisenmetallnachfrage in den Vereinigten Staaten, Japan und Deutschland.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Elektrolichtbogenöfen
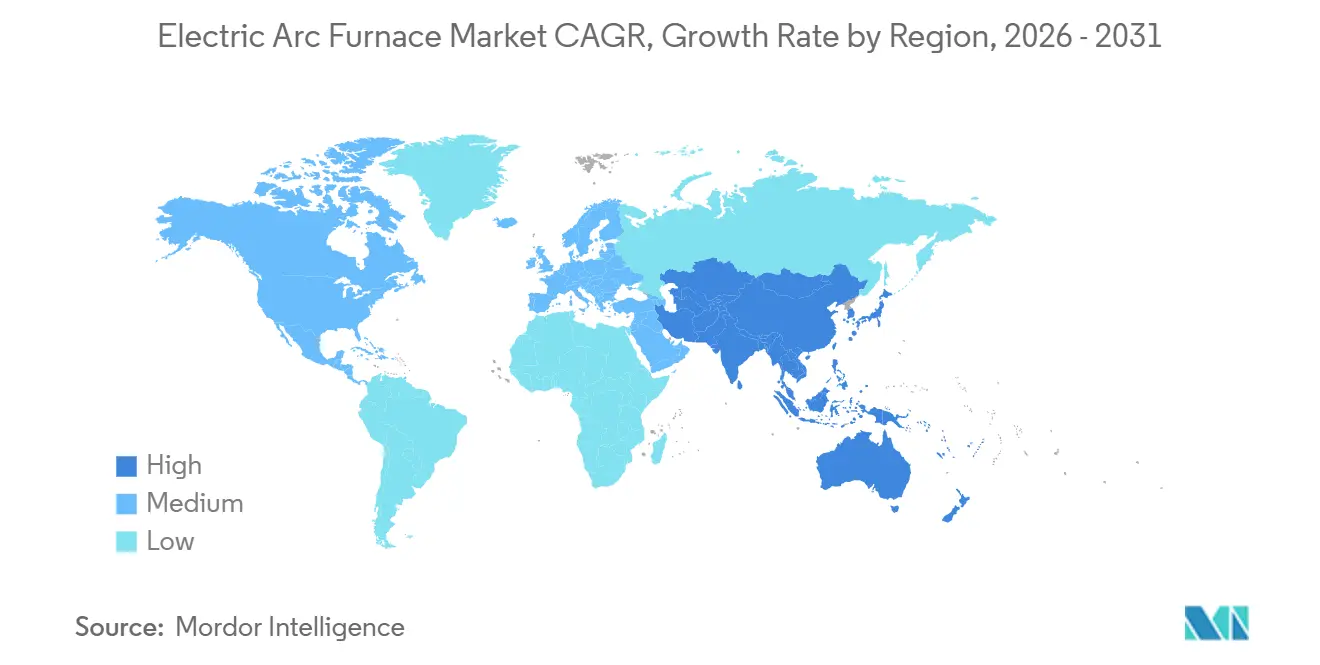
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 40,17 % am Markt für Elektrolichtbogenöfen und wird voraussichtlich bis 2031 mit einer CAGR von 6,66 % wachsen. JFE Steel verpflichtete sich im April 2025 zu 329,4 Milliarden JPY (ca. 2,2 Milliarden USD) für sein Projekt in Kurashiki. NIPPON STEEL CORPORATION kündigte im Mai 2025 ebenfalls Investitionen in Elektrolichtbogenöfen in Höhe von 869 Milliarden JPY (ca. 6 Milliarden USD) für 3 japanische Werke an. POSCO schloss im Juni 2026 einen Ofen mit einer Kapazität von 2,5 Millionen Tonnen in Gwangyang ab. Diese Verpflichtungen stützen die installierte Basis und die Projektpipeline der Region. Tata Steels geplante schrottbasierte Anlage mit 750.000 Tonnen Kapazität in Ludhiana spiegelt ein lokalisiertes Modell wider, das Kunden innerhalb eines Versorgungsradius von 300 Kilometern anspricht.
Markt für Elektrolichtbogenöfen in Nordamerika und Europa
Nordamerika baut Kapazitäten auf, die eng mit der Nachfrage nach Automobilstahl verknüpft sind. Hyundai Steels Anlage in Louisiana ist darauf ausgelegt, jährlich 2,7 Millionen Tonnen Automobilstahlplatten zu produzieren. ArcelorMittals Ofen in Calvert, Alabama, erreichte Mitte 2026 die volle Kapazität und produziert 1,5 Millionen Tonnen pro Jahr. Europa vollzieht einen tiefgreifenderen Wandel, da die Produzenten auf die Kohlenstoffregulierung und den CO2-Grenzausgleichsmechanismus reagieren. Tenovas Projekt in Duisburg, Tata Steel UKs Projekt in Port Talbot und ArcelorMittals Projekt in Dünkirchen stellen große Programme zur Ablösung von Hochöfen dar. Die Marktgröße für Elektrolichtbogenöfen in Europa wird weiterhin von Strompreisen, regulatorischen Rahmenbedingungen und dem Zeitpunkt öffentlicher Fördermaßnahmen beeinflusst. ArcelorMittals Stornierung geplanter deutscher Projekte im Juni 2025 zeigte, dass Investitionspläne möglicherweise nicht gleichmäßig voranschreiten.
Markt für Elektrolichtbogenöfen im Nahen Osten und Afrika sowie in Südamerika
Südamerika verfügt über eine etablierte, wenn auch begrenzte Basis, die die Nachfrage nach Öfen mit 100 bis 300 Tonnen Kapazität für Baumarktanwendungen unterstützt. Brasilien bildet eine stabile Grundlage für diese Aktivitäten, während Argentinien und andere Mercosur-Volkswirtschaften mit steigenden Infrastrukturausgaben zusätzliche Nachfrage generieren können. Der Nahe Osten und Afrika verfügen über einen kleineren Marktanteil bei Elektrolichtbogenöfen, doch ihre Projektpipeline entwickelt sich. Saudi-Arabiens Vision 2030 und die Ziele zur heimischen Stahlproduktion unterstützen die Planung von Greenfield-Projekten. Wettbewerbsfähige erneuerbare Energien könnten wasserstoffbasierte Direktreduktionseisen- und Elektrolichtbogenofenprojekte in der Region fördern. Die Ferrolegierungsproduktion Südafrikas unterstützt ebenfalls die Nachfrage aus spezialisierten Schmelzanwendungen. Stahlhersteller in der Region könnten der kohlenstoffarmen Produktion mehr Aufmerksamkeit widmen, wenn sie Kunden beliefern, die den europäischen Kohlenstoffanforderungen ausgesetzt sind.
Wettbewerbslandschaft
Der Markt für Elektrolichtbogenöfen ist mäßig konzentriert, wobei die fünf größten Akteure DANIELI & C. S.p.A., SMS group GmbH, Primetals Technologies, Tenova S.p.A. und Electrotherm umfassen. Regionale Spezialisten und chinesische Hersteller konkurrieren häufiger bei Projekten mit geringerer Kapazität, bei denen Kosten und Lieferzeit ein größeres Gewicht haben. Lieferanten stärken sowohl ihre digitalen Werkzeuge als auch ihre mechanischen Ofendesigns. SMS group setzt DataXpert-Maschinenlernfähigkeiten ein, während DANIELI & C. S.p.A. die Q-One-Stromversorgungstechnologie nutzt. Primetals Technologies hat seinen Active Power Feeder bei BGH Edelstahl getestet, um Flicker und andere Netzqualitätsprobleme zu beheben.
Primetals Technologies stellte im Mai 2026 EAF Ultimate Move vor, um Elemente seiner EAF-Ultimate- und EAF-Quantum-Plattformen zu kombinieren. Das Design zielt auf kürzere Abstich-zu-Abstich-Zeiten, geringeren Wartungsaufwand und kompaktere Layouts für Greenfield-Projekte ab. Tenova sicherte sich den Auftrag vom August 2026 für HKMs 285-Tonnen-Consteel-Ofen in Duisburg, der eine jährliche Auslegungskapazität von 2,5 Millionen Tonnen haben wird. SMS groups Auftrag vom August 2026 für Hybars zweite CMT-550-Minimill erweitert seine Position bei digital verwalteten Gleichstromprojekten. Diese Schritte zeigen, dass Lieferanten darum konkurrieren, die Betriebskomplexität zu reduzieren und Netzeinschränkungen zu bewältigen. Große Lieferanten haben einen Vorteil bei Projekten, bei denen technische Genehmigungszyklen langwierig und Anforderungen an die Stromqualität anspruchsvoll sind.
Eine kommerzielle Chance besteht darin, Schrottcharakterisierung, Chargenoptimierung und geschlossene Prozessregelung zu verknüpfen. CHNZBTECH Co., Ltd., HANI Metallurgy, Xi'an Taoyuan Metallurgical Equipment Engineering Co., Ltd. und Xiye Tech Group Co., Ltd. konkurrieren durch lokalisierte Unterstützung und schnellere Ausführung in kostenempfindlichen Märkten. INTECO melting and casting technologies GmbH bedient die Präzisionsvakuummetallurgie, während SARRALLE sich auf spezialisierte Elektroofenlinien für Flachprodukte konzentriert. ISO-50001-Energiemanagementsertifizierung und die Einhaltung der Anforderungen der Internationalen Elektrotechnischen Kommission (IEC) 62271 für Hochspannungsschaltanlagen werden für die Projektqualifizierung zunehmend relevant. Die Wettbewerbslandschaft spiegelt daher sowohl große Technologieplattformen als auch spezialisierte Lieferanten wider, die definierte Prozessanforderungen bedienen.
Marktführer im Elektrolichtbogenofen-Markt
-
DANIELI & C. S.p.A.
-
SMS group GmbH
-
Primetals Technologies
-
Tenova S.p.A.
-
Electrotherm
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektrolichtbogenöfen Unternehmen in diesem Bericht
- CHNZBTECH Co., Ltd.
- DANIELI & C. S.p.A.
- Electrotherm
- HANI Metallurgy
- INTECO melting and casting technologies GmbH
- JP Steel Plantech Co.
- NIKKO INDUSTRY CO., LTD.
- Paul Wurth IHI Co., Ltd.
- Primetals Technologies
- SARRALLE
- SMS group GmbH
- Tenova S.p.A.
- Xi'an Taoyuan Metallurgical Equipment Engineering Co., Ltd
- Xiye Tech Group Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Elektrolichtbogenöfen
- August 2026: Tenova S.p.A. erhielt einen Auftrag von HKM/Salzgitter AG zur Lieferung, Errichtung und Inbetriebnahme des größten Elektrolichtbogenofens Deutschlands in Duisburg, einer 285-Tonnen-Consteel-Einheit mit einer Auslegungskapazität von 2,5 Millionen Tonnen pro Jahr. Das Projekt fügt großmaßstäbliche Elektrolichtbogenofen-Kapazität hinzu und unterstützt den Ausbau der Elektrostahlherstellungsinfrastruktur in Europa.
- Mai 2026: Primetals Technologies lancierte EAF Ultimate Move, das die EAF-Ultimate- und EAF-Quantum-Plattformen kombiniert, um kürzere Abstich-zu-Abstich-Zeiten, kompakte Layouts, geringeren Wartungsaufwand und reduzierte Investitionsausgaben zu liefern. Die Technologie verbessert die Effizienz und Wirtschaftlichkeit von Greenfield-Elektrolichtbogenofen-Projekten und unterstützt eine breitere Einführung der Elektrolichtbogenofen-Technologie.
Globaler Berichtsumfang des Elektrolichtbogenofen-Marktes
Elektrolichtbogenöfen sind industrielle Schmelzsysteme, die elektrische Lichtbögen nutzen, um hohe Temperaturen zum Schmelzen metallischer Einsatzstoffe und zur Herstellung von Flüssigmetall zu erzeugen. Sie bieten einen flexiblen Betrieb und können recycelte Metalleinsatzstoffe aufnehmen, was sie für Metallproduktionsprozesse geeignet macht, die ein effizientes und kontrollierbares Schmelzen erfordern.
Der Markt für Elektrolichtbogenöfen ist nach Ofentyp, Kapazität, Anwendung und Geografie segmentiert. Nach Ofentyp ist der Markt in Gleichstrom-Lichtbogenofen und Wechselstrom-Lichtbogenofen segmentiert. Nach Kapazität ist der Markt in unter 100 Tonnen, 100–300 Tonnen und über 300 Tonnen segmentiert. Nach Anwendung ist der Markt in Stahlherstellung, Nichteisenmetallschmelze, Ferrolegierungsproduktion und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Elektrolichtbogenöfen in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Gleichstrom-Lichtbogenofen |
| Wechselstrom-Lichtbogenofen |
| Unter 100 Tonnen |
| 100–300 Tonnen |
| Über 300 Tonnen |
| Stahlherstellung |
| Nichteisenmetallschmelze |
| Ferrolegierungsproduktion |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Ofentyp | Gleichstrom-Lichtbogenofen | |
| Wechselstrom-Lichtbogenofen | ||
| Nach Kapazität | Unter 100 Tonnen | |
| 100–300 Tonnen | ||
| Über 300 Tonnen | ||
| Nach Anwendung | Stahlherstellung | |
| Nichteisenmetallschmelze | ||
| Ferrolegierungsproduktion | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Elektrolichtbogenöfen?
Der Markt für Elektrolichtbogenöfen beläuft sich 2026 auf 1,76 Milliarden USD und soll bis 2031 2,33 Milliarden USD erreichen.
Was treibt die Nachfrage nach Elektrolichtbogenöfen an?
Dekarbonisierungsanforderungen, schrottbasierte Produktion, flexibler Einsatzstoffeinsatz und Anlagennachrüstungen unterstützen die Nachfrage.
Welcher Ofentyp hatte 2025 den größten Marktanteil?
Der Gleichstrom-Lichtbogenofen hielt 2025 einen Anteil von 56,68 %.
Welche Kapazität soll bis 2031 am schnellsten wachsen?
Über 300 Tonnen soll bis 2031 mit einer CAGR von 6,54 % wachsen.