
Marktgröße und Marktanteil für Tests auf im Krankenhaus erworbene Krankheiten
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
| Marktgröße (2025) | 5.28 Milliarden US-Dollar |
| Marktgröße (2030) | 7.59 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 7.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Tests auf im Krankenhaus erworbene Krankheiten von Mordor Intelligence
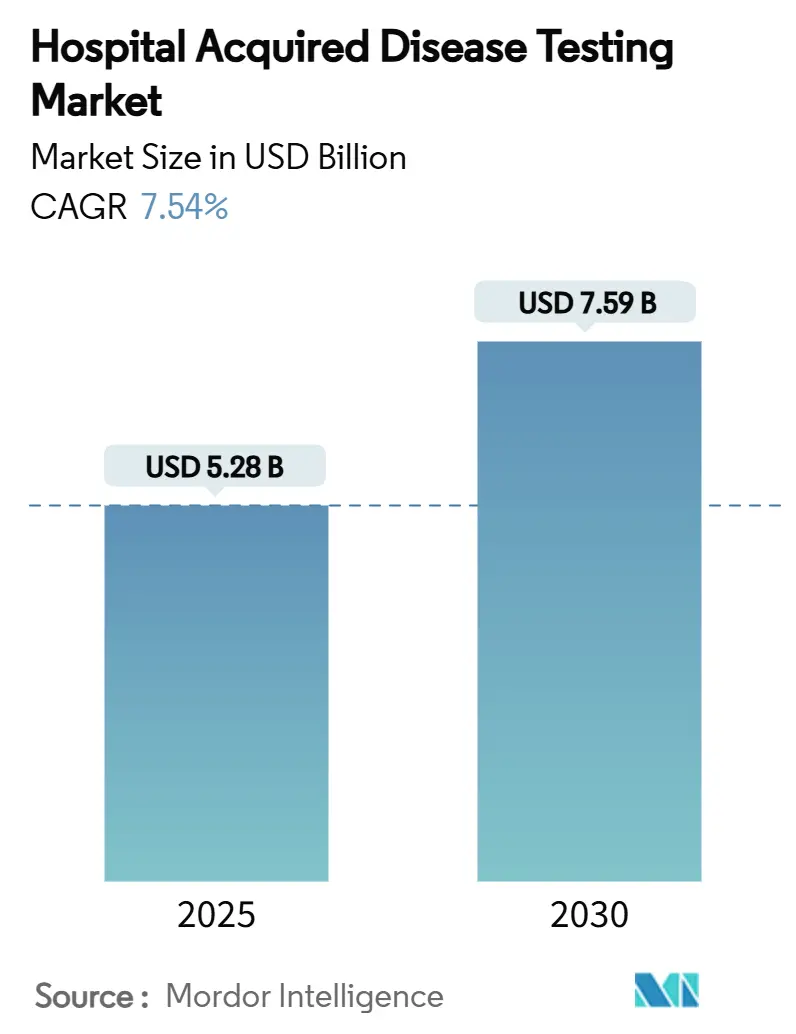
Die Marktgröße für Tests auf im Krankenhaus erworbene Krankheiten beläuft sich im Jahr 2025 auf 5,28 Milliarden USD und wird voraussichtlich bis 2030 auf 7,59 Milliarden USD anwachsen, was einer CAGR von 7,54 % über den Prognosezeitraum entspricht. Zunehmende regulatorische Kontrolle, die weitverbreitete Einführung molekularer Diagnostik sowie die Anforderungen an eine schnelle Erregeridentifikation prägen nun die Investitionsprioritäten in der Akutversorgung.[1] Krankenhäuser ersetzen herkömmliche Kulturtechniken durch syndromische Multiplex-PCR, während Innovationen im Bereich der Patientennahen Diagnostik (POC) mit Analysen auf Basis künstlicher Intelligenz (KI) zusammenwachsen, um die antimikrobielle Resistenz am Krankenbett einzudämmen.[2] Anbieter intensivieren Fusionen und Übernahmen, um Nischentechnologien zu sichern, und Erstattungsänderungen – wie die HCPCS-Codes von Medicare für 2025 – belohnen Einrichtungen, die umfassende Infektionskontrolltests in klinische Arbeitsabläufe integrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt führten Reagenzien und Verbrauchsmaterialien im Jahr 2024 mit einem Marktanteil von 61,27 % am Markt für Tests auf im Krankenhaus erworbene Krankheiten. Instrumente und Analysegeräte werden voraussichtlich bis 2030 mit einer CAGR von 11,46 % wachsen.
- Nach Testtechnologie entfielen PCR und molekulare Diagnostik im Jahr 2024 auf einen Anteil von 53,42 % an der Marktgröße für Tests auf im Krankenhaus erworbene Krankheiten. Syndromische Multiplex-Panels werden voraussichtlich zwischen 2025 und 2030 mit einer CAGR von 10,83 % wachsen.
- Nach Erreger entfiel MRSA im Jahr 2024 auf einen Anteil von 33,46 % an der Marktgröße für Tests auf im Krankenhaus erworbene Krankheiten, während Tests auf Carbapenem-resistente Enterobacteriaceae bis 2030 eine CAGR von 11,36 % verzeichnen dürften.
- Nach Infektionstyp hielt die Diagnostik von Harnwegsinfektionen im Jahr 2024 einen Anteil von 38,50 % am Markt für Tests auf im Krankenhaus erworbene Krankheiten; Tests auf im Krankenhaus erworbene Pneumonie wachsen bis 2030 mit einer CAGR von 10,49 %.
- Nach Endnutzer dominierten Krankenhäuser und Intensivstationen im Jahr 2024 mit einem Anteil von 69,26 %, während ambulante chirurgische Zentren mit einer CAGR von 10,56 % wachsen werden.
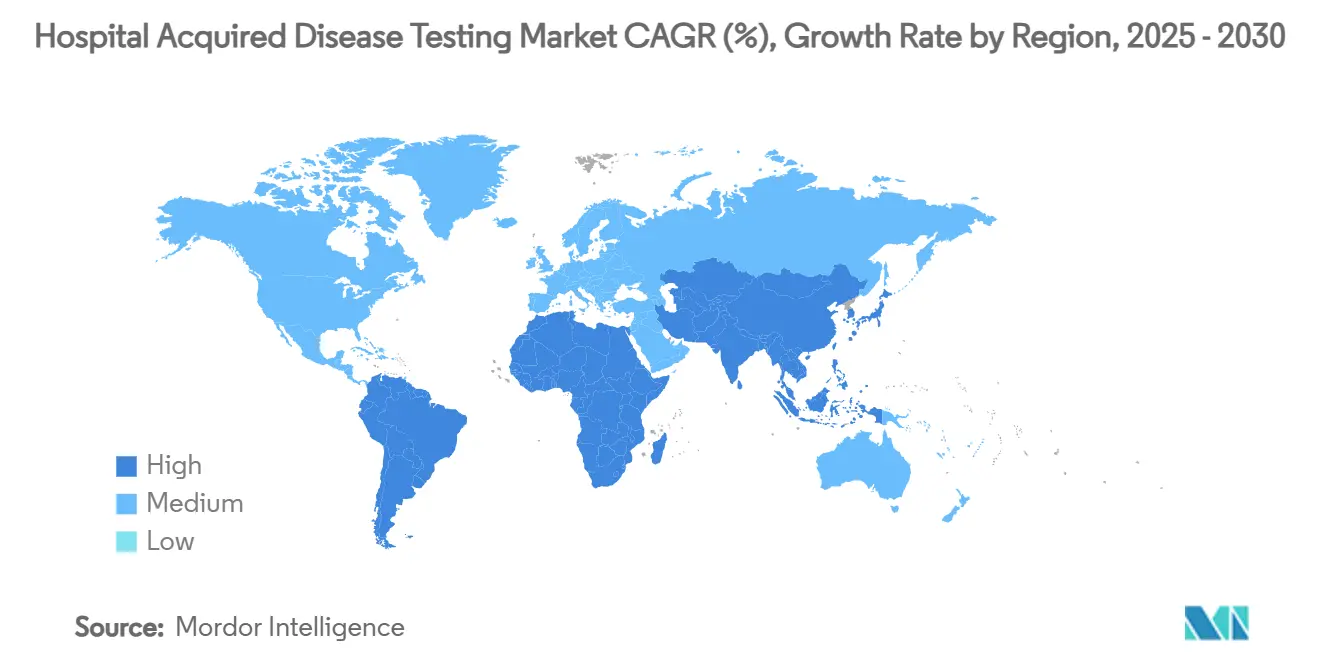
- Nach Geografie hielt Nordamerika im Jahr 2024 einen regionalen Anteil von 38,75 %; der asiatisch-pazifische Raum beschleunigt sich mit einer CAGR von 9,14 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende weltweite Inzidenz von im Krankenhaus erworbenen Infektionen | +1.8% | APAC, MEA, global | Mittelfristig (2–4 Jahre) |
| Beschleunigte Einführung schneller molekularer Diagnostik (PCR) | +2.1% | Nordamerika, EU, APAC | Kurzfristig (≤ 2 Jahre) |
| Strengere Infektionskontrollvorschriften und Strafen | +1.5% | Nordamerika, EU, global | Langfristig (≥ 4 Jahre) |
| Ausweitung patientennaher Tests auf im Krankenhaus erworbene Infektionen auf Intensivstationen | +1.3% | Entwickelte Märkte weltweit | Mittelfristig (2–4 Jahre) |
| KI-gestützte prädiktive Analysen zur Ausbruchsprävention | +0.9% | Nordamerika, EU, APAC-Pilotprojekte | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsvorgaben fördern Einwegkartuschen | +0.7% | EU, globaler Rollout | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende weltweite Inzidenz von im Krankenhaus erworbenen Infektionen
Antimikrobiell resistente Erreger verursachten im Jahr 2024 2,8 Millionen Infektionen und 35.000 Todesfälle in den USA, verlängerten Krankenhausaufenthalte um 11,2 Tage und erhöhten die Sterblichkeit um 44,9 %. Ausbrüche von Carbapenem-resistentem Acinetobacter baumannii auf Intensivstationen in den Jahren 2024–2025 deckten anhaltende Lücken in den Eindämmungsprotokollen auf.[3] Diese Komplexität veranlasst Einrichtungen, schnelle molekulare Assays einzusetzen, die Resistenzgenprofile innerhalb einer Stunde aufdecken und so rechtzeitige Isolierungsmaßnahmen sowie eine optimierte Therapie unterstützen.
Beschleunigte Einführung schneller molekularer Diagnostik (PCR)
Plattformen wie BioFire FilmArray identifizieren bis zu 15 Erreger in 15 Minuten und verkürzen damit die herkömmlichen Kultivierungszeiträume von 24–72 Stunden erheblich. Jede Stunde verzögerter Therapie erhöht die Sepsissterblichkeit um 7,6 %, was die schnelle PCR zu einem Frontline-Werkzeug macht. Die Zulassung des QIAstat-Dx-Mini-Panels von QIAGEN im Jahr 2025 erweitert die syndromische Testung auf ambulante Kliniken, während Algorithmen des maschinellen Lernens eine Genauigkeit von 92 % bei der Vorhersage der Sepsissterblichkeit fünf Tage nach der Aufnahme auf der Intensivstation erreichen.
Strengere Infektionskontrollvorschriften und Strafen
Die Regelung der FDA zu im Labor entwickelten Tests aus dem Jahr 2024 unterwirft risikoreiche interne Assays der Vormarktzulassung und treibt Labore zu validierten kommerziellen Kits. Parallel dazu reduziert das Programm zur Reduzierung im Krankenhaus erworbener Erkrankungen von Medicare die Zahlungen an Einrichtungen mit übermäßig hohen Infektionsraten, was einen finanziellen Anreiz für ein robustes Screening schafft. EU-Krankenhäuser müssen nun nachhaltige Abfallpraktiken gemäß der In-vitro-Diagnostika-Verordnung dokumentieren, was geschlossene Kartuschenformate fördert, die die Exposition gegenüber biologischen Gefahrstoffen begrenzen.
Ausweitung patientennaher Tests auf im Krankenhaus erworbene Infektionen auf Intensivstationen
Nukleinsäuretests am Krankenbett schließen Arbeitsabläufe in 30 Minuten mit einer Sensitivität von ≥ 95 % und einer Spezifität von 100 % ab und eliminieren Transportverzögerungen. Der Finecare-Procalcitonin-Schnelltest korreliert stark mit zentralen Laborassays für Sepsismarker und ermöglicht eine sofortige Eskalation oder De-Eskalation von Antibiotika. Aktive nasale Überwachungskulturen auf Intensivstationen sagten beatmungsassoziierte Pneumonie mit 100 % Stammübereinstimmung voraus und demonstrierten damit präventiven Wert. Cloud-verbundene Systeme wie iPonatic speisen Echtzeit-Dashboards für Infektionskontrollteams.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten fortschrittlicher molekularer Panels in ressourcenarmen Krankenhäusern | -1.4% | Länder mit niedrigem und mittlerem Einkommen, ländliche Krankenhäuser | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattung für das Screening auf im Krankenhaus erworbene Infektionen in mehreren Regionen | -1.1% | APAC, MEA, Teile der EU | Langfristig (≥ 4 Jahre) |
| Biofilm-bedingte falsch-negative Ergebnisse, die das Vertrauen der Kliniker verringern | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unsicherheit bei KI/ML-Diagnosealgorithmen | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten fortschrittlicher molekularer Panels in ressourcenarmen Krankenhäusern
PCR-Instrumente mit vollständigem Proben-zu-Ergebnis-Workflow übersteigen 100.000 USD, wobei die Kosten pro Test trotz mikrofluidischer Fortschritte noch immer bei rund 9,50 USD liegen. Digitale Zwillingspathologie-Setups erfordern Vorabinvestitionen von 100.000–200.000 USD, was die Budgets von Ländern mit niedrigem und mittlerem Einkommen belastet. Infolgedessen rationieren viele Einrichtungen Tests auf die kritischsten Fälle.
Begrenzte Erstattung für das Screening auf im Krankenhaus erworbene Infektionen in mehreren Regionen
Medicare MolDX deckt syndromische Panels ab Juli 2024 ab, doch die Übernahme durch private Kostenträger variiert je nach Bundesstaat, was die Amortisationszeit für Krankenhauslabore verzögert. Vietnam verfügt über keine nationalen Richtlinien für patientennahe Tests und zwingt Anbieter dazu, Herz- und Gerinnungsassays trotz klaren klinischen Bedarfs selbst zu finanzieren. Diese Lücken veranlassen Administratoren, selektives statt universelles Screening zu bevorzugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
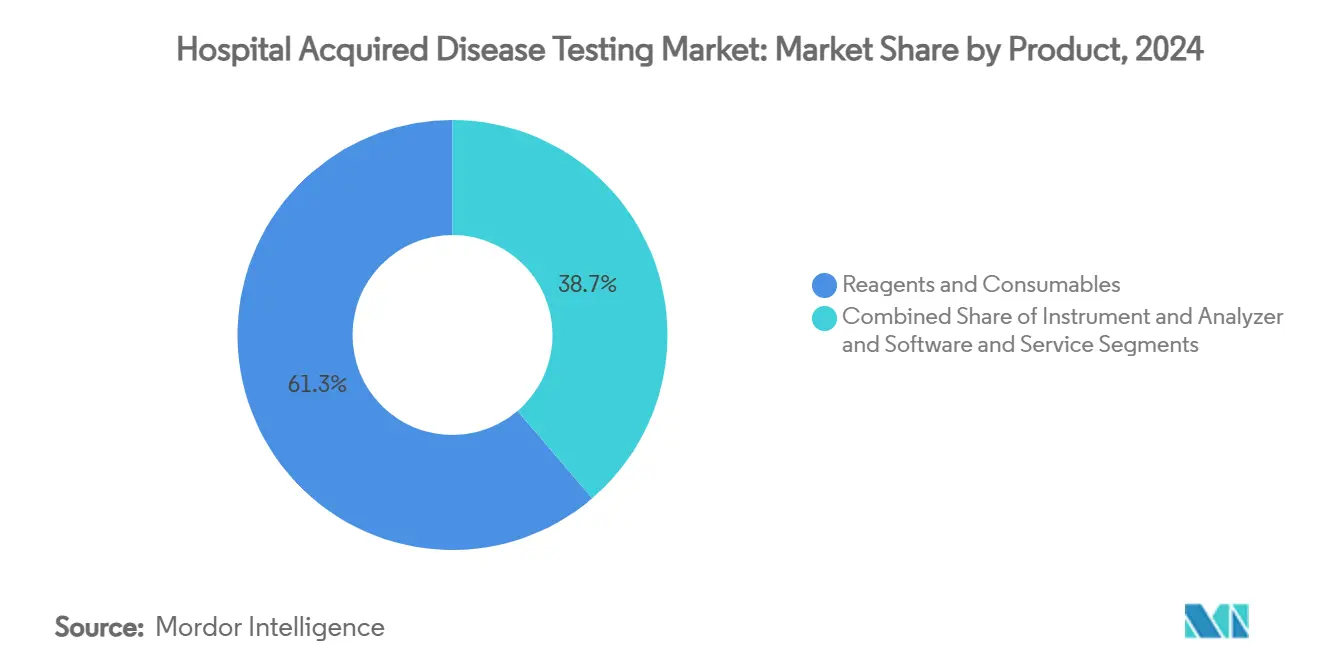
Verbrauchsmaterialien sichern wiederkehrende EinnahmequellenReagenzien und Verbrauchsmaterialien hielten im Jahr 2024 einen Anteil von 61,27 % am Markt für Tests auf im Krankenhaus erworbene Krankheiten und unterstreichen damit ihre Rolle als Einnahkeanker in Laboratorien. Einwegkartuschen, Extraktionskits und assayspezifische Reagenzien werden bei jedem Test verbraucht, sodass Krankenhäuser kontinuierliche Budgets bereitstellen, um eine ununterbrochene Versorgung zu gewährleisten. Geschlossene Kartuschenformate erfüllen zudem Nachhaltigkeitsvorschriften, die eine Reduzierung des Umgangs mit biologischen Gefahrstoffen in europäischen Einrichtungen vorschreiben.
Instrumente und Analysegeräte werden voraussichtlich bis 2030 eine CAGR von 11,46 % verzeichnen, was Krankenhaussinvestitionen in die Automatisierung widerspiegelt, die manuelle Pipettierarbeiten reduziert und den Probendurchsatz beschleunigt. Anbieter bündeln Middleware, Barcode-Tracking und Software zur automatischen Validierung, um die Arbeitsbelastung der Techniker zu verringern und Fehlerquoten zu senken. Software- und Service-Erweiterungen liefern nun Dashboards für das Antibiotikamanagement, was die Plattformbindung stärkt und die Einnahmequellen für Hersteller erweitert.

Nach Testtechnologie:
Molekulare Plattformen dominieren diagnostische AlgorithmenPCR und andere molekulare Assays machten im Jahr 2024 53,42 % des Umsatzes im Markt für Tests auf im Krankenhaus erworbene Krankheiten aus und bestätigen damit ihren Status als Goldstandard für die schnelle Erregeridentifikation. Amplikonbasierte Methoden detektieren Resistenzgene innerhalb einer Stunde und ermöglichen es Klinikern, die Therapie zu optimieren, bevor Kulturen heranreifen.
Syndromische Multiplex-Panels werden voraussichtlich mit einer CAGR von 10,83 % wachsen, unterstützt durch Ein-Abstrich-Workflows, die Dutzende von Organismen und ihre Resistenzmarker parallel identifizieren. Sequenzierung der nächsten Generation und MALDI-TOF erweitern die Abdeckung auf Ausbruchsforensik bzw. ultraschnelle bakterielle Identifikation. Kulturplattformen bleiben für die phänotypische Empfindlichkeitsbestätigung relevant, doch Laboratorien leiten die Erstdetektion zunehmend über molekulare Wege, um die Zeit bis zum Ergebnis um Tage zu verkürzen.
Nach geprüftem Erreger:
MRSA behält den größten UmsatzanteilDas MRSA-Screening trug im Jahr 2024 33,46 % zum Umsatz bei, angetrieben durch universelle Aufnahmerichtlinien in vielen nordamerikanischen und europäischen Krankenhäusern. Diese Richtlinien halten die Nachfrage in Verbindung mit Erstattungsanreizen konstant, auch wenn die Gesamtinfektionsraten langsam sinken.
Tests auf Carbapenem-resistente Enterobacteriaceae werden die schnellste CAGR von 11,36 % verzeichnen, da Ausbrüche von „Albtraumbakterien” die Alarmstufen in der Akutversorgung erhöhen. Laboratorien setzen Kartuschen ein, die KPC-, NDM- und OXA-48-Gene in unter einer Stunde differenzieren und eine sofortige Isolierung sowie Kontaktverfolgung ermöglichen. Zusätzliche Assayvolumina stammen von Clostridioides difficile, Vancomycin-resistenten Enterokokken und multiresistentem Pseudomonas aeruginosa, die alle auf den Überwachungslisten des Antibiotikamanagements verbleiben.
Nach Infektionstyp:
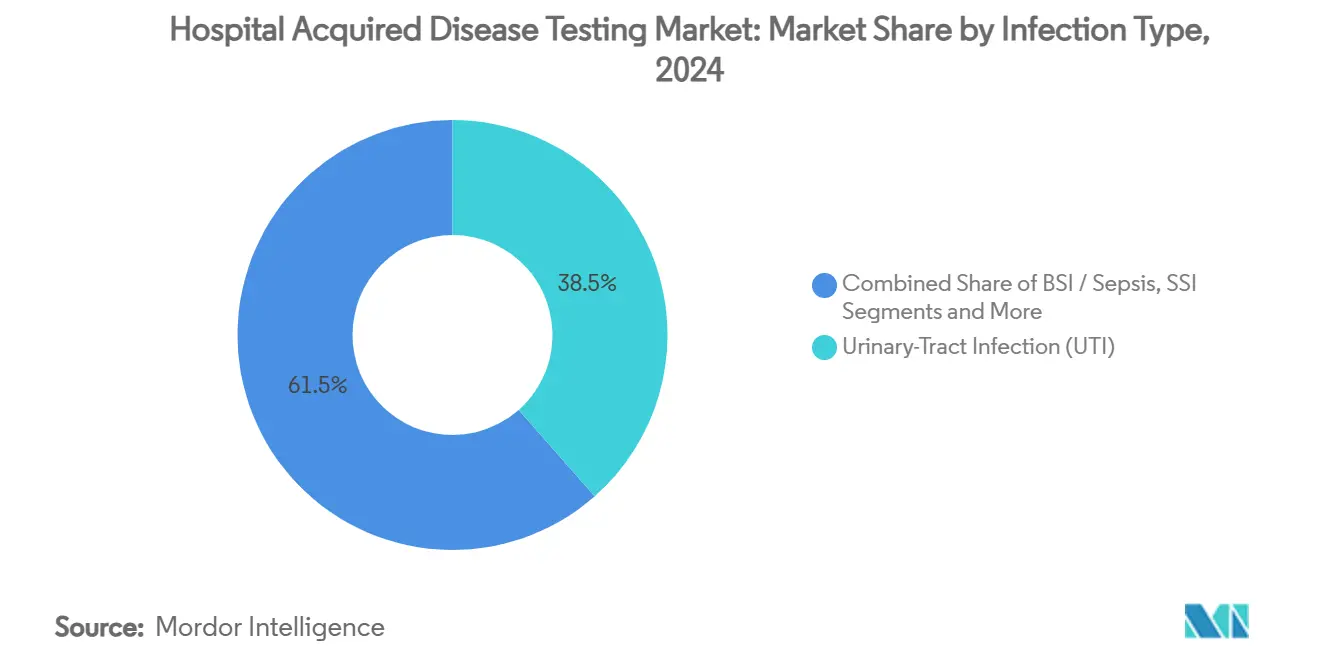
Diagnostik von Harnwegsinfektionen verzeichnet das höchste VolumenAssays für Harnwegsinfektionen generierten im Jahr 2024 38,50 % des Umsatzes und machen diese Kategorie zum größten Einzelbeitrag zur Marktgröße für Tests auf im Krankenhaus erworbene Krankheiten. Katheternutzung und verlängerte stationäre Aufenthalte halten die Bestellhäufigkeit in medizinisch-chirurgischen Stationen und Langzeitpflegeeinrichtungen hoch.
Panels für im Krankenhaus erworbene und beatmungsassoziierte Pneumonie werden bis 2030 mit einer CAGR von 10,49 % steigen, da Intensivstationen schnellere Orientierung für beatmete Patienten suchen. Kliniker verlassen sich auf multiplex-respiratorische Kartuschen, die polymikrobielle Infektionen aufdecken und eine frühzeitige De-Eskalation unterstützen, sobald ein präzises Erregerspektrum identifiziert ist. Tests auf Blutbahninfektionen, chirurgische Wundinfektionen und gastrointestinale Infektionen verzeichnen moderates Wachstum, da Stewardship-Protokolle eine präzise Bestätigung auf Speziesebene vor einer gezielten Therapie vorschreiben.
Nach Endnutzer:
Anbieter der Akutversorgung bleiben die KernkäuferKrankenhäuser und Intensivstationen erzielten im Jahr 2024 69,26 % des globalen Umsatzes und bestätigen damit ihre zentrale Rolle beim Kauf anspruchsvoller Diagnoseplattformen und hochvolumiger Reagenzienpakete. Erhöhte Infektionsrisikoprofile und der 24/7-Servicebedarf veranlassen Administratoren, ein breites Assay-Angebot aufrechtzuerhalten.
Ambulante chirurgische Zentren werden eine CAGR von 10,56 % erreichen, da ambulante Eingriffe zunehmen und Kostenträger eine Entlassungssicherheit am selben Tag fordern. Unabhängige Referenzlabore absorbieren weiterhin Überlauftests, während Langzeitpflegeeinrichtungen schnelle Panels kaufen, um Cluster zu kontrollieren, die die Genesungsverläufe gefährdeter Bewohner gefährden.
Geografische Analyse
Nordamerikanischer Markt für die Diagnose von im Krankenhaus erworbenen Krankheiten
Nordamerika trug 2024 mit 38,75 % zum weltweiten Umsatz bei, bedingt durch die frühzeitige Einführung molekulardiagnostischer Verfahren, ein robustes Erstattungssystem und strenge Vorgaben zur antimikrobiellen Stewardship. Die endgültige FDA-Regelung zur Testregulierung vereinheitlicht die Aufsicht über laborentwickelte Tests und fördert damit die Nutzung kommerzieller Kits. Kanadas Mittel zur Krankenhausmodernisierung und die Expansionen des mexikanischen Privatsektors stützen die regionale Dynamik.
Asiatisch-pazifischer Markt für die Diagnose von im Krankenhaus erworbenen Krankheiten
Der asiatisch-pazifische Raum wird bis 2030 eine CAGR von 9,14 % verzeichnen. Chinas Antrieb zur Krankenhausautomatisierung, Indiens private Tertiärversorgungsketten und der Druck durch Japans alternde Bevölkerung weiten die Beschaffung molekulardiagnostischer Produkte aus. WHO-Bewertungen berichten, dass 61,99 % der Krankenhäuser in Nordwestchina bis 2025 den Status „fortgeschritten” bei der Infektionsprävention erreicht haben, doch Lücken bei multimodalen Strategien deuten auf anhaltende Investitionen in die Diagnostik hin.
EMEA- und südamerikanischer Markt für die Diagnose von im Krankenhaus erworbenen Krankheiten
Europa stabilisiert sich durch die IVDR-Konformität und Ökodesign-Richtlinien, die Kartuschenbasierte Systeme begünstigen. Der Nahe Osten & Afrika sowie Südamerika hinken hinterher, bieten jedoch Wachstumspotenzial, da Regierungen Initiativen zur universellen Gesundheitsversorgung finanzieren und die Lehren aus der Pandemie die Budgets für die Infektionskontrolle erhöhen.
Wettbewerbslandschaft
Die Branche für Tests auf im Krankenhaus erworbene Krankheiten ist mäßig fragmentiert, wobei bioMérieux, Danaher (Cepheid) und Becton Dickinson zu den führenden Akteuren neben Siemens Healthineers, Roche und Thermo Fisher gehören. Die Übernahme von SpinChip durch bioMérieux für 138 Millionen EUR erweitert das POC-Angebot um 10-Minuten-Vollblutassays. Die installierte Basis von Danahers GeneXpert überschreitet weltweit 45.000 Einheiten, unterstützt durch einen Diagnostikumsatz von 9,6 Milliarden USD im Jahr 2024. BD erwägt die Veräußerung eines Teils seines Life-Sciences-Portfolios, um sich auf wachstumsstarke Segmente zu konzentrieren.
Start-ups konkurrieren mit kulturfreier phänotypischer Empfindlichkeitstestung, die Identifikations- und Empfindlichkeitsergebnisse in unter 90 Minuten liefert, und erschließen damit Nischen im Bereich des schnellen Antibiotikamanagements. KI-native Anbieter bündeln prädiktive Dashboards mit Abonnementmodellen und verkaufen „Infektionskontrolle als Dienstleistung”.
Marktführer in der Branche für Tests auf im Krankenhaus erworbene Krankheiten
-
Abbott Laboratories
-
bioMérieux SA
-
F. Hoffmann-La Roche Ltd
-
Danaher
-
BD
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Diagnose von im Krankenhaus erworbenen Krankheiten Unternehmen in diesem Bericht
- Abbott Laboratories
- Beckton Dickinson
- bioMérieux
- Roche
- Danaher
- Thermo Fisher Scientific
- QIAGEN
- Hologic
- Siemens Healthineers
- Meridian Bioscience
- DiaSorin
- Bio-Rad Laboratories
- GenMark Diagnostics
- QuidelOrtho
- T2 Biosystems
- Accelerate Diagnostics
- Enzo Biochem
- Fujirebio
- Akers Biosciences
- STERIS
- Getinge
- Ecolab
Neueste Industrielle Entwicklungen in Markt für die Diagnose von im Krankenhaus erworbenen Krankheiten
- Januar 2025: bioMérieux schloss die Übernahme von SpinChip Diagnostics für 138 Millionen EUR ab und erwarb damit 10-Minuten-Immunoassays für Myokardinfarkte.
- Juni 2024: bioMérieux erhielt die FDA-510(k)-Zulassung und den CLIA-Verzicht für das BIOFIRE SPOTFIRE Atemwegs-/Halsschmerzen-Panel, das 15 Atemwegserreger in 15 Minuten abdeckt.
Umfang des globalen Berichts zum Markt für Tests auf im Krankenhaus erworbene Krankheiten
Segmentierungsübersicht
| Reagenzien & Verbrauchsmaterialien |
| Instrumente & Analysegeräte |
| Software & Dienstleistungen |
| Kulturbasierte Tests |
| Immunoassay |
| Polymerase-Kettenreaktion (PCR) |
| Syndromische Multiplex-Panels |
| MALDI-TOF-Massenspektrometrie |
| Sequenzierung der nächsten Generation |
| MRSA |
| Clostridioides difficile |
| Vancomycin-resistente Enterokokken (VRE) |
| Carbapenem-resistente Enterobacteriaceae (CRE) |
| Pseudomonas aeruginosa |
| Acinetobacter baumannii |
| Harnwegsinfektion (HWI) |
| Blutbahninfektion (BSI) / Sepsis |
| Chirurgische Wundinfektion (SSI) |
| Im Krankenhaus erworbene Pneumonie / beatmungsassoziierte Pneumonie |
| Gastrointestinal (C. difficile) |
| Krankenhäuser & Intensivstationen |
| Unabhängige Laboratorien / Referenzlaboratorien |
| Ambulante chirurgische Zentren |
| Langzeitpflegeeinrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkt | Reagenzien & Verbrauchsmaterialien | |
| Instrumente & Analysegeräte | ||
| Software & Dienstleistungen | ||
| Nach Testtechnologie | Kulturbasierte Tests | |
| Immunoassay | ||
| Polymerase-Kettenreaktion (PCR) | ||
| Syndromische Multiplex-Panels | ||
| MALDI-TOF-Massenspektrometrie | ||
| Sequenzierung der nächsten Generation | ||
| Nach geprüftem Erreger | MRSA | |
| Clostridioides difficile | ||
| Vancomycin-resistente Enterokokken (VRE) | ||
| Carbapenem-resistente Enterobacteriaceae (CRE) | ||
| Pseudomonas aeruginosa | ||
| Acinetobacter baumannii | ||
| Nach Infektionstyp | Harnwegsinfektion (HWI) | |
| Blutbahninfektion (BSI) / Sepsis | ||
| Chirurgische Wundinfektion (SSI) | ||
| Im Krankenhaus erworbene Pneumonie / beatmungsassoziierte Pneumonie | ||
| Gastrointestinal (C. difficile) | ||
| Nach Endnutzer | Krankenhäuser & Intensivstationen | |
| Unabhängige Laboratorien / Referenzlaboratorien | ||
| Ambulante chirurgische Zentren | ||
| Langzeitpflegeeinrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Tests auf im Krankenhaus erworbene Krankheiten im Jahr 2025?
Er wird auf 5,28 Milliarden USD geschätzt, mit einer prognostizierten CAGR von 7,54 % bis 2030.
Welches Produktsegment generiert die meisten wiederkehrenden Einnahmen?
Reagenzien und Verbrauchsmaterialien tragen aufgrund des testbezogenen Verbrauchs 61,27 % zum Umsatz 2024 bei.
Welche Diagnosetechnologie wächst am schnellsten?
Syndromische Multiplex-PCR-Panels werden voraussichtlich bis 2030 mit einer CAGR von 10,83 % wachsen.
Was treibt das schnelle Wachstum im asiatisch-pazifischen Raum an?
Investitionen in die Krankenhausautomatisierung, wachsendes Bewusstsein für Infektionskontrolle und unterstützende staatliche Maßnahmen treiben eine CAGR von 9,14 % an.
Welches Erregersegment wächst am schnellsten?
Tests auf Carbapenem-resistente Enterobacteriaceae werden aufgrund steigender Resistenzwarnungen mit einer CAGR von 11,36 % wachsen.
Warum gewinnen patientennahe Lösungen auf Intensivstationen an Bedeutung?
Assays am Krankenbett liefern Ergebnisse in unter 30 Minuten und ermöglichen sofortiges Antibiotikamanagement sowie Ausbruchseindämmung.