
Marktgröße und Marktanteil für Hochleistungsfluorpolymere (HPF)
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.89 Milliarden US-Dollar |
| Marktgröße (2031) | 6.89 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.07 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Hochleistungsfluorpolymere (HPF) von Mordor Intelligence
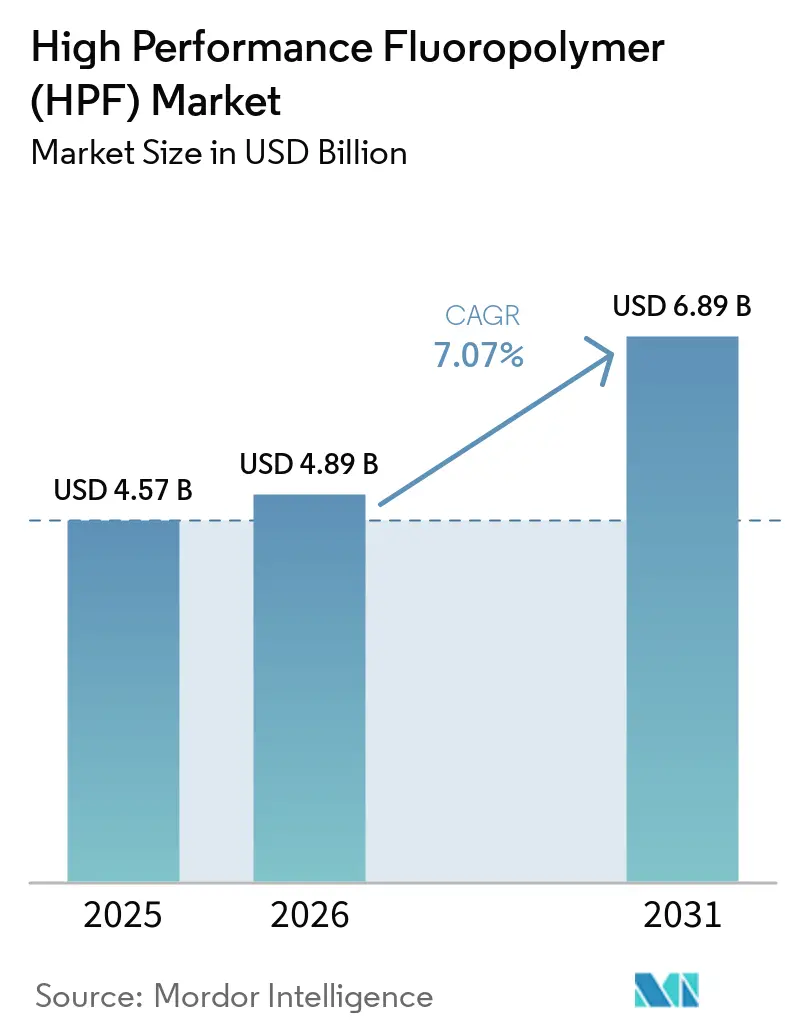
Die Marktgröße für Hochleistungsfluorpolymere (HPF) wurde im Jahr 2025 auf 4,57 Milliarden USD geschätzt und soll von 4,89 Milliarden USD im Jahr 2026 auf 6,89 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,07 % während des Prognosezeitraums (2026–2031). Der Markt für Hochleistungsfluorpolymere bedient Anwendungen, die chemische Beständigkeit, thermische Stabilität über 200 °C und konsistente elektrische Leistung erfordern. Diese Anforderungen erschweren den Materialaustausch in Halbleitergeräten, Elektrifizierungssystemen, der chemischen Verarbeitung und Anlagen für erneuerbare Energien. Die Nachfrage ist daher stärker an Technologieinvestitionen und Geräteaustausch als an diskretionäre Käufe gebunden. Halbleiterfertigung, Batterieproduktion und emissionsarme Industriesysteme prägen die Beschaffungsentscheidungen im Markt für Hochleistungsfluorpolymere. Hersteller mit qualifizierten Produktionsprozessen und zuverlässigen Fluorin-Rohstoffen sind besser positioniert, um regulatorischen und lieferkettenbedingten Druck zu bewältigen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Polytetrafluorethylen im Jahr 2025 einen Marktanteil von 40,42 % am Markt für Hochleistungsfluorpolymere, während Perfluoralkoxy-Alkan/modifiziertes Perfluoralkoxy bis 2031 voraussichtlich mit einer CAGR von 7,85 % wachsen wird.
- Nach Form hielten Granulate und Pellets im Jahr 2025 einen Marktanteil von 36,37 % am Markt für Hochleistungsfluorpolymere, während Feinpulver bis 2031 voraussichtlich mit einer CAGR von 8,17 % wachsen wird.
- Nach Anwendung hielten Beschichtungen und Auskleidungen im Jahr 2025 einen Marktanteil von 31,81 % am Markt für Hochleistungsfluorpolymere, während Komponenten bis 2031 voraussichtlich mit einer CAGR von 8,33 % wachsen werden.
- Nach Endverbrauchsbranche hielt der Bereich Elektro und Elektronik im Jahr 2025 einen Marktanteil von 36,63 % am Markt für Hochleistungsfluorpolymere und wird bis 2031 voraussichtlich mit einer CAGR von 8,52 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 37,22 % am Markt für Hochleistungsfluorpolymere und wird bis 2031 voraussichtlich mit einer CAGR von 7,93 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Hochleistungsfluorpolymere (HPF)
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Halbleiter-Reinräumen und fortschrittlicher Elektronik | +2.1% | Global, konzentriert in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Elektrofahrzeuge und Batterieelektrifizierung | +1.7% | Global, konzentriert in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Korrosionsbeständige Infrastruktur für die chemische Verarbeitung | +1.0% | Global, mit starker Konzentration in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Einsatz von erneuerbaren Energien und Wasserstoffsystemen | +0.7% | Asien-Pazifik, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Integration und Regionalisierung der Fluorchemikalien-Lieferkette | +0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Halbleiter-Reinräumen und fortschrittlicher Elektronik
Die fortschrittliche Halbleiterfertigung erfordert Materialien mit sehr niedrigen Kontaminationsniveaus in chemischen Systemen und Systemen für hochreines Wasser. Der Markt für Hochleistungsfluorpolymere profitiert davon, weil hochreines Perfluoralkoxy-Alkan und Polytetrafluorethylen in Verteilerblöcken, Rohrleitungen, Nassbank-Auskleidungen und verwandten Flüssigkeitshandhabungsgeräten eingesetzt werden. Der F57-Standard von Semiconductor Equipment and Materials International befasst sich mit Polymermaterialien, die in Systemen für hochreines Wasser und flüssige Chemikalienverteilung verwendet werden. Das US-amerikanische CHIPS and Science Act hat eine Finanzierungsbehörde in Höhe von 52 Milliarden USD zur Unterstützung der Halbleiterfertigung und -forschung eingerichtet[1]CHIPS for America, "CHIPS for America," U.S. Department of Commerce, chips.gov. Der Kongress-Forschungsdienst berichtete, dass das 39-Milliarden-USD-Fertigungsanreizprogramm vollständig zugeteilt worden war und dass mehr als 11 Milliarden USD ausgezahlt worden waren. Ein Wechsel zu einem neuen Prozessknoten kann eine erneute Bewertung der benetzten Materialien erfordern, was die wiederkehrende Nachfrage nach Inbetriebnahme einer Fertigungsanlage unterstützt. DAIKIN INDUSTRIES, Ltd. schloss im August 2026 den Bau einer Perfluorelastomer-Anlage in Kashima ab, und die kommerzielle Versorgung von diesem Standort ist für 2027 geplant.
Elektrofahrzeuge und Batterieelektrifizierung
Fluorpolymere werden in Batterieelektrodenbindemitteln, Separatorbeschichtungen, Hochspannungsdrahtisolierungen und Dichtungen für das Wärmemanagement eingesetzt. Diese Verwendungen verknüpfen den Markt für Hochleistungsfluorpolymere mit Veränderungen im Batteriedesign sowie mit der Fahrzeugproduktion. Arkema berichtete, dass sein Fluorspezialitätengeschäft im Februar 2026 im Jahresvergleich um 16 % gewachsen ist, unterstützt durch die Nachfrage nach Polyvinylidenfluorid in Batterien und Energiespeichersystemen. Im Juni 2026 schloss Arkema eine Kapazitätserweiterung für Polyvinylidenfluorid in Calvert City, Kentucky, ab, um Anwendungen in den Bereichen Energiespeicherung, Halbleiter und Rechenzentrumskühlung zu bedienen. Syensqo unterzeichnete 2025 mehrjährige Lieferverträge für Solef-Polyvinylidenfluorid mit Automobilherstellern und Batterieherstellern, wobei Lieferungen ab seinem Werk in Tavaux geplant sind. Diese Vereinbarungen zeigen, dass Materialqualifizierung und Kapazitätsreservierungen wichtig werden können, bevor Batterieprogramme ihre höchsten Produktionsraten erreichen. Der Übergang zu leistungsstärkeren Batterieplattformen unterstützt auch die Nachfrage nach Fluorpolymerkomponenten mit anspruchsvolleren thermischen und elektrischen Anforderungen.
Korrosionsbeständige Infrastruktur für die chemische Verarbeitung
Chemikalienhersteller verwenden Polytetrafluorethylen- und fluoriertes Ethylen-Propylen-Auskleidungen in Reaktoren, Tanks, Ventilen und Transferleitungen, die aggressive Chemikalien handhaben. Der Markt für Hochleistungsfluorpolymere profitiert von Ersatzzyklen, da Korrosionsschutz eine Lebenszyklusanforderung und keine einmalige Designentscheidung ist. Eine breitere Auskleidungsabdeckung kann das Kontaminations- und Leckagerisiko in Flüssigkeitshandhabungsnetzwerken reduzieren. Gujarat Fluorochemicals Limited meldete für das vierte Quartal des Geschäftsjahres 2026 einen Umsatz im Fluorpolymersegment von INR 848 Crore (ungefähr 101 Millionen USD). Das Unternehmen erklärte, dass wertschöpfende Spezialqualitäten für die chemische und industrielle Verarbeitung seine Leistung unterstützten. Da Industriebetreiber dem Emissionsschutz und der Betriebszuverlässigkeit mehr Gewicht beimessen, können sich die Spezifikationen von isolierten Hochbelastungspunkten auf größere Gerätenetzwerke ausweiten.
Einsatz von erneuerbaren Energien und Wasserstoffsystemen
Protonenaustauschmembran-Elektrolyseure und Brennstoffzellen verwenden Perfluorsulfonsäure-Fluorpolymermembranen als funktionale Komponenten. Diese Anwendung gibt dem Markt für Hochleistungsfluorpolymere Zugang zu Grünen-Wasserstoff-Projekten und verwandten Gerätelieferketten. AGC Inc. nahm im Juni 2026 seinen Produktionsstandort in Kitakyushu für FORBLUE S-SERIES fluorierte Ionenaustauschmembranen für die Grüne-Wasserstoff-Produktion in Betrieb. Ethylentetrafluorethylen-Folien unterstützen auch Photovoltaikmodule und gebäudeintegrierte Photovoltaikanwendungen, da sie UV-Beständigkeit mit hoher optischer Transmission verbinden. Die Nachfrage aus Wasserstoffgeräten und Photovoltaikfolien muss sich nicht zwangsläufig im gleichen Tempo entwickeln, was ein Engagement in zwei unterschiedlichen Anwendungsbereichen für saubere Energie schafft.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| PFAS-Regulierungsbeschränkungen und Compliance-Kosten | -1.4% | Europa, Nordamerika; Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Polymerisations-, Verarbeitungs- und Qualifizierungskosten | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Qualifizierungsbindung und Revalidierungsverzögerungen | -0.5% | Global, am stärksten in Halbleiter- und Luft- und Raumfahrtbereich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
PFAS-Regulierungsbeschränkungen und Compliance-Kosten
Per- und polyfluorierte Alkylsubstanzen (PFAS)-Beschränkungen stellen ein wichtiges Planungsproblem für europäische Hersteller und Industrienutzer dar. Das Verfahren der Europäischen Chemikalienagentur berücksichtigt Risiken, sozioökonomische Auswirkungen und mögliche Ausnahmeregelungen für spezifische Verwendungen im Rahmen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH)[2]Europäische Chemikalienagentur, "Verzeichnis der Beschränkungsabsichten," Europäische Chemikalienagentur, echa.europa.eu. Die Einhaltung erfordert kontinuierliche Dokumentation, Lieferantenprüfung und rechtliche Überwachung, insbesondere dort, wo Hochtechnologieanwendungen von Ausnahmeregelungen abhängen. Kleinere Industrienutzer können einer größeren Verwaltungsbelastung ausgesetzt sein als integrierte Lieferanten, die die Compliance-Arbeit auf größere Produktportfolios verteilen. Diese Anforderungen können Beschaffungsentscheidungen verändern und den Wert rückverfolgbarer Qualitäten erhöhen. Der Markt für Hochleistungsfluorpolymere muss daher die wesentliche Leistungsrolle einiger Materialien mit sich ändernden Umwelterwartungen in Einklang bringen.
Hohe Polymerisations-, Verarbeitungs- und Qualifizierungskosten
Hochleistungsfluorpolymere erfordern spezialisierte Polymerisations-, Reinigungs-, Veredelungs- und Verpackungsprozesse. Halbleiter- und andere Hochreinheitsanwendungen fügen strenge Kontrollen für Extrahierbare, Partikel und Produktionskonsistenz hinzu. Diese Bedingungen machen den Markt für Hochleistungsfluorpolymere kostspieliger zu bedienen als Anwendungen mit Standardpolymeren. Änderungen, die auf eine Verbesserung der Energie- oder Lösungsmitteleffizienz abzielen, können auch Kundentests auslösen, bevor modifizierte Materialien zugelassen werden. Die Kosten dieser Tests können Prozessänderungen verlangsamen, selbst wenn technische Verbesserungen verfügbar sind. Hersteller mit etabliertem Prozesswissen und langfristigen Kundenbeziehungen sind besser in der Lage, diese Belastung zu bewältigen. Die daraus resultierende Kostenstruktur begrenzt den schnellen preisbasierten Wettbewerb in anspruchsvollen Anwendungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Perfluoralkoxy-Alkan/modifiziertes Perfluoralkoxy verringert den Abstand zu Polytetrafluorethylen
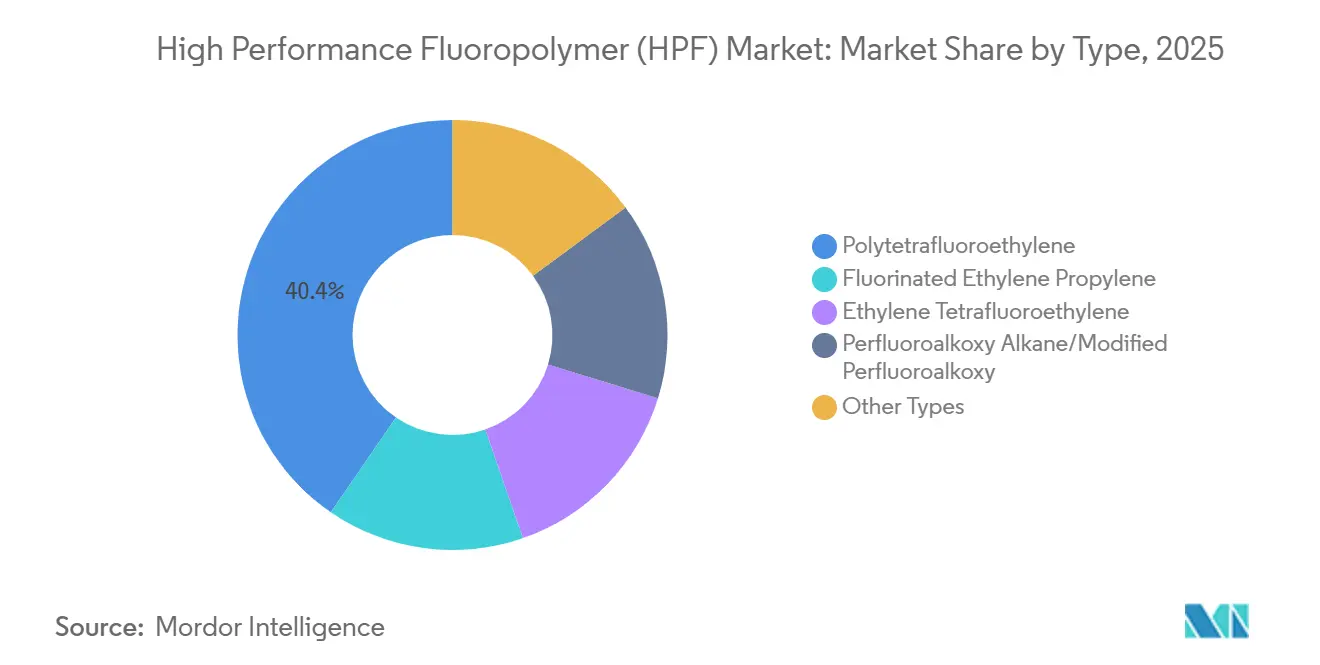
Polytetrafluorethylen hielt im Jahr 2025 einen Marktanteil von 40,42 % am Markt für Hochleistungsfluorpolymere, während Perfluoralkoxy-Alkan/modifiziertes Perfluoralkoxy bis 2031 voraussichtlich mit einer CAGR von 7,85 % wachsen wird. Hochreine Qualitäten werden dort eingesetzt, wo Halbleiterfertigungssysteme eine geringe Kontamination erfordern. Die Standards von Semiconductor Equipment and Materials International befassen sich mit der Polymerkompatibilität für hochreines Wasser und flüssige Chemikalienverteilung. Polytetrafluorethylen blieb 2025 der größte Typ, da es über lange Qualifizierungshistorien in der chemischen Verarbeitung, industriellen Abdichtung und elektrischen Isolierung verfügt. Diese installierte Basis sorgt für eine stetige Nachfrage nach etablierten Qualitäten.
Fluoriertes Ethylen-Propylen hat Nachfrage in Rechenzentrums-Kabelsystemen und anderen elektrischen Anwendungen. DAIKIN INDUSTRIES, Ltd. meldete im Geschäftsjahr 2025 gestiegene Verkäufe von Produkten für lokale Netzwerkkabel auf Basis von Fluoriertem Ethylen-Propylen. Ethylentetrafluorethylen wird in der Photovoltaik-Einkapselung und architektonischen Membrananwendungen eingesetzt, wo UV-Beständigkeit und optische Transmission wertvoll sind. Polychlortrifluorethylen dient kryogenen Anwendungen, während andere Spezialvarianten die Medizingeräteproduktion unterstützen. Die Hochleistungsfluorpolymer-Branche ist darauf angewiesen, dass jeder Typ eine bestimmte Verarbeitungs- oder Endverbrauchsanforderung erfüllt.


Nach Form: Feinpulver übertrifft Granulate und Pellets bei Luft- und Raumfahrt sowie 5G-Kabelzug
Granulate und Pellets hielten im Jahr 2025 einen Anteil von 36,37 % an der Marktgröße für Hochleistungsfluorpolymere. Die Form unterstützt Pressformen und Strangpressen für Dichtungen, Ventilkomponenten und Geräte zur chemischen Verarbeitung. Etablierte Qualifizierungskriterien und wiederkehrende industrielle Nachfrage unterstützen die wiederkehrende Verwendung dieser Materialien. Feinpulver wird bis 2031 voraussichtlich mit einer CAGR von 8,17 % wachsen. Feinpulver wird in pastenextrudierten Drahtisolierungen, Schläuchen, Koaxialkabelisolierungen und Filtrationsmembranen eingesetzt.
Feinpulver unterstützt Anwendungen, die eine kontinuierliche Extrusion und kontrollierte Fibrillenbildung erfordern. Strengere Anforderungen in der 5G-Infrastruktur, der Luft- und Raumfahrtverkabelung und Medizingeräten können die Nachfrage nach hochreinen Qualitäten steigern. Dispersionssorten unterstützen Beschichtungen für komplexe Geräteoberflächen und technische Textilien. Platten und Folien werden in flachen Dichtungen, Leiterplattensubstraten und flexiblen Heizelementen eingesetzt. Der Markt für Hochleistungsfluorpolymere nutzt daher die Formauswahl als praktische Verbindung zwischen Harzchemie und Fertigungsanforderungen.
Nach Anwendung: Komponenten übertreffen Beschichtungen und Auskleidungen
Beschichtungen und Auskleidungen hielten im Jahr 2025 einen Anteil von 31,81 % an der Marktgröße für Hochleistungsfluorpolymere. Betreiber in der chemischen Verarbeitung verwenden diese Materialien, um Behälter, Tanks und Transferleitungen vor korrosiven Medien zu schützen. Neubau von Anlagen und Geräteaustausch schaffen wiederkehrende Nachfrage bei einer breiten industriellen Kundenbasis. Komponenten werden bis 2031 voraussichtlich mit einer CAGR von 8,33 % wachsen. Halbleiterwerkzeuge, Medizingeräte und Batteriesysteme für Elektrofahrzeuge verwenden bearbeitete oder geformte Teile, bei denen Abmessungen und Materialrückverfolgbarkeit entscheidend sind. Diese Verwendungen können einen höheren Wert erzielen als Standard-Schutzbeschichtungsanwendungen.
Folien werden in der Photovoltaik-Einkapselung, Hochfrequenz-Schaltungssubstraten und Luft- und Raumfahrtlaminaten eingesetzt. Additive verwenden Mikropulver-Polytetrafluorethylen in technischen Polymeren, Schmierfetten und Spezialdruckfarben, um Reibung zu reduzieren und die Verschleißleistung zu verbessern. Die Datenbank der US-amerikanischen Lebensmittel- und Arzneimittelbehörde umfasst mehr als 250.000 zugelassene Medizingeräte, die Fluorpolymerkomponenten enthalten, was auf die Verwendung des Materials in medizinischen Anwendungen hinweist. Andere Anwendungsbereiche erweitern den Markt für Hochleistungsfluorpolymere über den reinen Korrosionsschutz hinaus.
Nach Endverbrauchsbranche: Elektro und Elektronik beherrscht sowohl Umfang als auch Dynamik
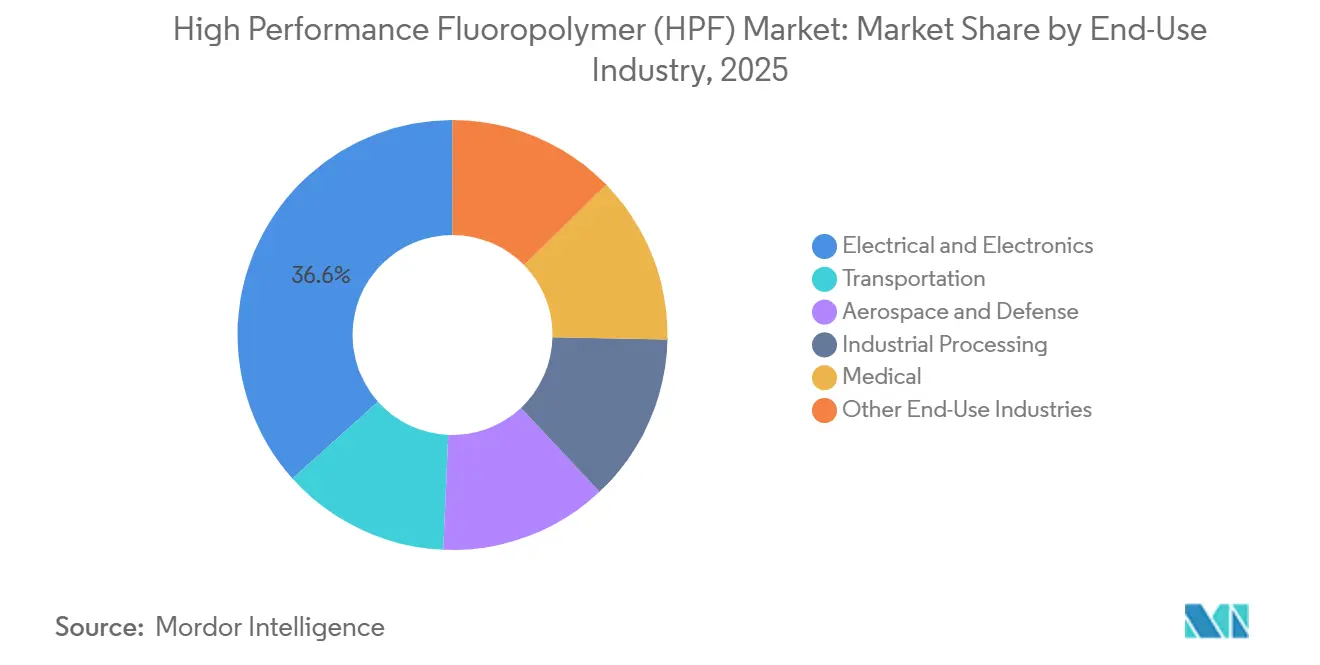
Elektro und Elektronik hielt im Jahr 2025 einen Marktanteil von 36,63 % am Markt für Hochleistungsfluorpolymere und wird bis 2031 voraussichtlich mit einer CAGR von 8,52 % wachsen. Die Kategorie umfasst Halbleiter-Reinraumgeräte, 5G-Infrastruktur, Batteriesysteme für Elektrofahrzeuge und Anwendungen für das Wärmemanagement in Rechenzentren. Diese Nachfragequellen bedienen unterschiedliche Kundengruppen, nutzen jedoch verwandte Fluorpolymereigenschaften. DAIKIN INDUSTRIES, Ltd. meldete anhaltende Nachfrage nach Leistungsmaterialien für elektronikbezogene Anwendungen. The Chemours Company identifiziert Advanced Performance Materials als Produkte, die mehrere hochwertige Anwendungen bedienen, darunter Halbleiter- und Rechenzentrumseinsätze. Diese Breite gibt dem Segment mehr als einen Wachstumspfad.
Die industrielle Verarbeitung nutzt fluorpolymerbeschichtete Geräte in chemischen, pharmazeutischen und lebensmittelverarbeitenden Betrieben. Die Transportnachfrage verändert sich, da Anwendungen in Kraftstoffsystemen mit Verbrennungsmotor zugunsten von Hochspannungsisolierungen und Wärmemanagementanwendungen für Batterien in Elektrofahrzeugen zurückgehen. Medizinische Anwendungen umfassen Katheterauskleidungen, Gefäßprothesen und Beschichtungen für chirurgische Instrumente, die auf Biokompatibilität und chemische Beständigkeit angewiesen sind. Luft- und Raumfahrt- sowie Verteidigungsanwendungen umfassen Kraftstoffsystemteile, Satellitendichtungen und Verkabelung, bei denen Qualifizierungsstandards den Austausch erschweren. Diese diversifizierte Kundenbasis unterstützt den Markt für Hochleistungsfluorpolymere über lange Geräteaustauschzyklen hinweg.
Geografische Analyse
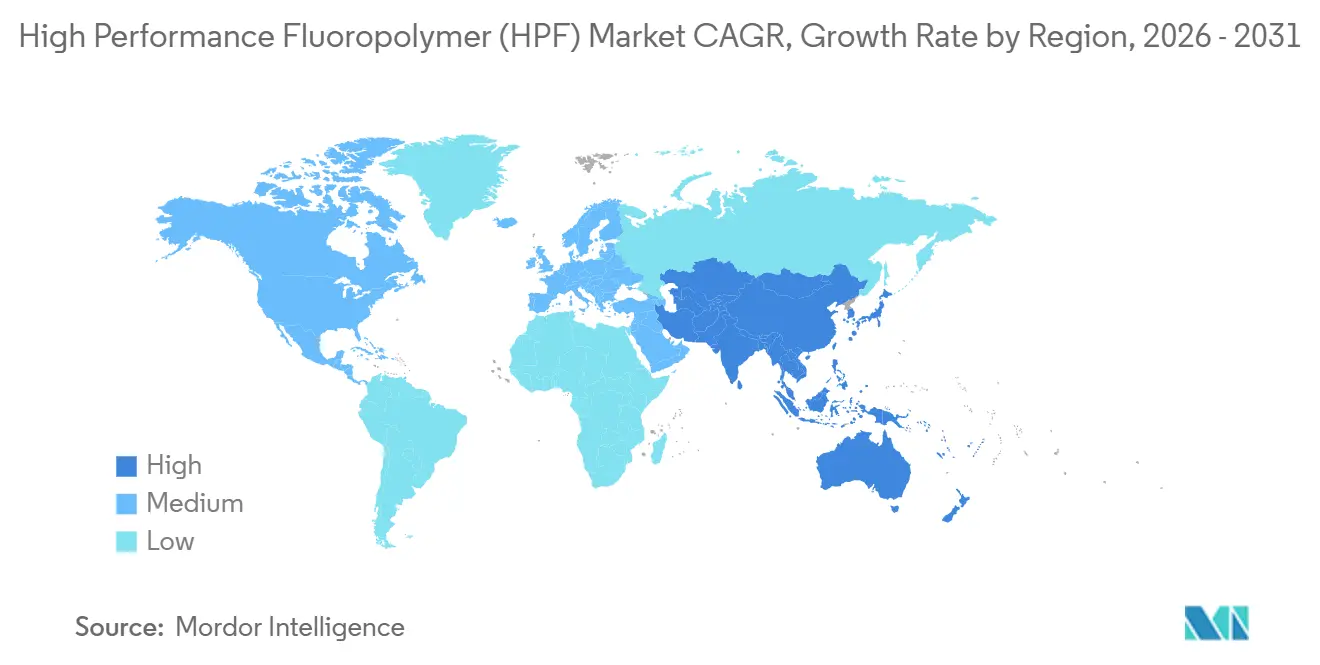
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 37,22 % am Markt für Hochleistungsfluorpolymere und wird bis 2031 voraussichtlich mit einer CAGR von 7,93 % wachsen. China, Südkorea, Japan und Indien vereinen Halbleiterfertigung, Batterieinvestitionen und Fluorchemikalien-Produktionskapazitäten. Diese Konzentration ermöglicht es Lieferanten, mehrere Nachfragezentren innerhalb derselben Region zu bedienen. Der US Geological Survey identifiziert China als den größten Flussspatproduzenten und bestätigt damit seine Bedeutung in der vorgelagerten Fluorchemikalienkette. Japanische Hersteller lenken Investitionen in hochspezifizierte Materialien für Halbleiter- und Wasserstoffanwendungen.
Indien wird zu einem wichtigeren Beitragenden, da inländische Lieferanten Spezialwerkstoffkapazitäten ausbauen. Gujarat Fluorochemicals Limited meldete für das vierte Quartal des Geschäftsjahres 2026 einen Fluorpolymerumsatz von INR 848 Crore (ungefähr 101 Millionen USD). Das Unternehmen gründete im Juni 2026 GFCL Semiconductor and Advanced Materials als hundertprozentige Tochtergesellschaft, um hochreine Halbleiterspezialwerkstoffe anzuvisieren. Nordamerika hat Nachfrage aus neuen Halbleiterfertigungsprojekten, die durch das CHIPS and Science Act unterstützt werden. Das Gesetz enthält auch eine 35%ige Investitionssteuergutschrift für qualifizierende Halbleiterfertigungsinvestitionen. Qualifizierte Perfluoralkoxy-Alkan- und Polytetrafluorethylen-Systeme werden für chemische Liefernetzwerke in diesen Anlagen benötigt.
Europa kombiniert Nachfrage aus der chemischen Verarbeitung mit aufkommenden Anforderungen an Grüne-Wasserstoff-Geräte. Die Fluoropolymers Product Group berichtete, dass der Fluorpolymermarkt der Europäischen Union im Jahr 2025 56.500 Tonnen erreichte und dass Importe drei Viertel der Nachfrage deckten. Regulatorische Entwicklungen können den Standort und die Wirtschaftlichkeit der regionalen Produktion beeinflussen. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Nachfragebereiche, unterstützt durch chemische Verarbeitung, Öl- und Gasinfrastruktur sowie langzyklische Industrieinvestitionen. Brasilien hat Nachfrage nach korrosionsbeständigen Geräten in Prä-Salz- und nachgelagerten chemischen Anwendungen. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen nachgelagerte petrochemische und Grüne-Wasserstoff-Kapazitäten auf. Fertigungsstandorte des Verbands Südostasiatischer Nationen (ASEAN), darunter Vietnam, Malaysia und Thailand, weiten die Elektronikproduktion aus und könnten eine unabhängigere Beschaffungsnachfrage entwickeln, wenn lokale Betriebe reifen.

Wettbewerbslandschaft
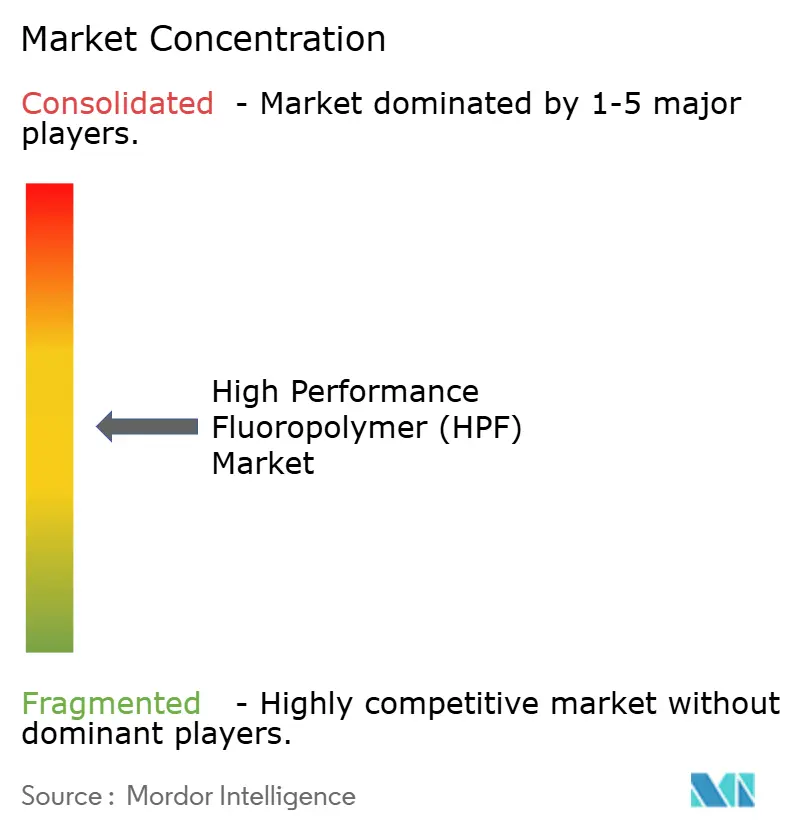
Der Markt für Hochleistungsfluorpolymere (HPF) ist mäßig konzentriert, wobei die fünf größten Akteure DAIKIN INDUSTRIES, Ltd., The Chemours Company, AGC Inc., 3M und Gujarat Fluorochemicals Limited umfassen. Die Versorgung mit Perfluoralkoxy-Alkan und Perfluorelastomeren in Halbleiterqualität ist auf qualifizierte Produktionsstandorte mit den erforderlichen Reinheitskontrollen konzentriert. Shanghai 3F New Materials Company Limited, Wuhan Everflon Fluoropolymers Co.,Ltd und KUREHA CORPORATION bedienen ausgewählte regionale oder Spezialitätspositionen. Saint-Gobain und HaloPolymer sind in nachgelagerten Folien, Schläuchen und spezialisierten Komponenten tätig.
Unternehmen konkurrieren durch vertikale Integration, Differenzierung nach Spezifikationsqualitäten und gezielte Anwendungsentwicklung. Chinesische Hersteller wie Dongyue Group Limited und Shanghai 3F New Materials Company Limited verfolgen die Integration von Rohstoffen bis hin zu fertigen Harzen. DAIKIN INDUSTRIES, Ltd. und AGC Inc. konzentrieren sich auf höherspezifizierte Produkte für Halbleiter- und Wasserstoffanwendungen. DAIKIN INDUSTRIES, Ltd. schloss im August 2026 seine Perfluorelastomer-Anlage in Kashima ab, mit einer Kapazität, die die dreifache Kapazität seiner Yodogawa-Anlage übersteigt, und einer für 2027 geplanten Versorgung. AGC Inc. nahm im Juni 2026 seinen Membranstandort in Kitakyushu für Grüne-Wasserstoff-Anwendungen in Betrieb. Arkema erweiterte die Polyvinylidenfluorid-Kapazität in Calvert City, um Energiespeicherung und andere hochwertige Anwendungen zu unterstützen.
Nicht-chinesische Versorgungsquellen, die etablierte westliche Kundenqualifizierungen erfüllen, können regionale Beschaffungsanforderungen erfüllen. Arkema, Gujarat Fluorochemicals Limited und HaloPolymer nähern sich dieser Möglichkeit von unterschiedlichen Produktionsstandorten und Kundennetzwerken aus. Nachhaltige Produktionsmethoden werden auch bei der Kundenqualifizierung relevant, insbesondere in Europa und Nordamerika. DAIKIN INDUSTRIES, Ltd. erklärte, dass die Kashima-Anlage fluorierte tensidfreie Produktionsprozesse integriert. Die fluorierte Membranplattform von AGC Inc. und die Arbeit von Chemours an der Rolle-zu-Rolle-Protonenaustauschmembranfertigung spiegeln die kontinuierliche Entwicklung bei Elektrolysatormaterialien wider. Der Markt für Hochleistungsfluorpolymere belohnt Lieferanten, die Leistungskonsistenz, regulatorische Bereitschaft und zuverlässige Kapazität kombinieren können.
Marktführer für Hochleistungsfluorpolymere (HPF)
-
DAIKIN INDUSTRIES, Ltd.
-
The Chemours Company
-
AGC Inc.
-
3M
-
Gujarat Fluorochemicals Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: DAIKIN INDUSTRIES, Ltd. schloss eine neue Perfluorelastomer-Anlage in seinem Kashima-Werk in Japan ab, mit einer Kapazität, die die dreifache Kapazität seines Yodogawa-Werks übersteigt. Die Erweiterung unterstützt die Nachfrage nach Hochleistungsfluorpolymeren in Halbleiter- und chemischen Verarbeitungsanwendungen.
- Juni 2026: Arkema nahm eine 15%ige Erweiterung seiner Kynar-Polyvinylidenfluorid (PVDF)-Produktionskapazität in Calvert City, Kentucky, nach einer Investition von 20 Millionen USD in Betrieb. Die zusätzliche Kapazität unterstützt die wachsende Nachfrage nach Hochleistungsfluorpolymeren in Lithium-Ionen-Batterien, Energiespeichersystemen, Halbleiterfertigung, Rechenzentren sowie Draht- und Kabelanwendungen.


Berichtsumfang des globalen Marktes für Hochleistungsfluorpolymere (HPF)
Hochleistungsfluorpolymere sind spezialisierte fluorierte Polymere, die so konzipiert sind, dass sie ihre Eigenschaften unter anspruchsvollen thermischen, chemischen und elektrischen Bedingungen beibehalten. Sie bieten hohe chemische Beständigkeit, niedrige Reibung, Antihafteigenschaften und langfristige Stabilität in anspruchsvollen Betriebsumgebungen.
Der Markt für Hochleistungsfluorpolymere (HPF) ist nach Typ, Form, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Typ ist der Markt in Polytetrafluorethylen, Fluoriertes Ethylen-Propylen, Perfluoralkoxy-Alkan/modifiziertes Perfluoralkoxy, Ethylentetrafluorethylen und andere Typen segmentiert. Nach Form ist der Markt in Granulate und Pellets, Feinpulver, Dispersion, Platten und Folien sowie andere Formen segmentiert. Nach Anwendung ist der Markt in Beschichtungen und Auskleidungen, Komponenten, Folien, Additive und andere Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Elektro und Elektronik, industrielle Verarbeitung, Transport, Medizin, Luft- und Raumfahrt sowie Verteidigung und andere Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Hochleistungsfluorpolymere (HPF) in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Polytetrafluorethylen |
| Fluoriertes Ethylen-Propylen |
| Perfluoralkoxy-Alkan/modifiziertes Perfluoralkoxy |
| Ethylentetrafluorethylen |
| Andere Typen |
| Granulate und Pellets |
| Feinpulver |
| Dispersion |
| Platten und Folien |
| Andere Formen |
| Beschichtungen und Auskleidungen |
| Komponenten |
| Folien |
| Additive |
| Andere Anwendungen |
| Elektro und Elektronik |
| Industrielle Verarbeitung |
| Transport |
| Medizin |
| Luft- und Raumfahrt sowie Verteidigung |
| Andere Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Polytetrafluorethylen | |
| Fluoriertes Ethylen-Propylen | ||
| Perfluoralkoxy-Alkan/modifiziertes Perfluoralkoxy | ||
| Ethylentetrafluorethylen | ||
| Andere Typen | ||
| Nach Form | Granulate und Pellets | |
| Feinpulver | ||
| Dispersion | ||
| Platten und Folien | ||
| Andere Formen | ||
| Nach Anwendung | Beschichtungen und Auskleidungen | |
| Komponenten | ||
| Folien | ||
| Additive | ||
| Andere Anwendungen | ||
| Nach Endverbrauchsbranche | Elektro und Elektronik | |
| Industrielle Verarbeitung | ||
| Transport | ||
| Medizin | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Andere Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Hochleistungsfluorpolymere?
Der Markt für Hochleistungsfluorpolymere steht im Jahr 2026 bei 4,89 Milliarden USD und wird voraussichtlich bis 2031 6,89 Milliarden USD erreichen.
Was treibt die Nachfrage nach Hochleistungsfluorpolymeren an?
Halbleiter-Reinräume, Batterien für Elektrofahrzeuge, Geräte zur chemischen Verarbeitung und Wasserstoffsysteme sind wichtige Nachfragebereiche.
Welcher Typ wird bis 2031 voraussichtlich am schnellsten wachsen?
Perfluoralkoxy-Alkan/modifiziertes Perfluoralkoxy wird bis 2031 voraussichtlich mit einer CAGR von 7,85 % wachsen.
Welche Anwendung hatte im Jahr 2025 den größten Anteil?
Beschichtungen und Auskleidungen hielten im Jahr 2025 einen Anteil von 31,81 %, unterstützt durch Korrosionsschutz in industriellen Verarbeitungsgeräten.
Seite zuletzt aktualisiert am:



