
Tamaño y Participación del Mercado de Fluoropolímeros de Alto Rendimiento (HPF)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.89 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.07 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Fluoropolímeros de Alto Rendimiento (HPF) por Mordor Intelligence
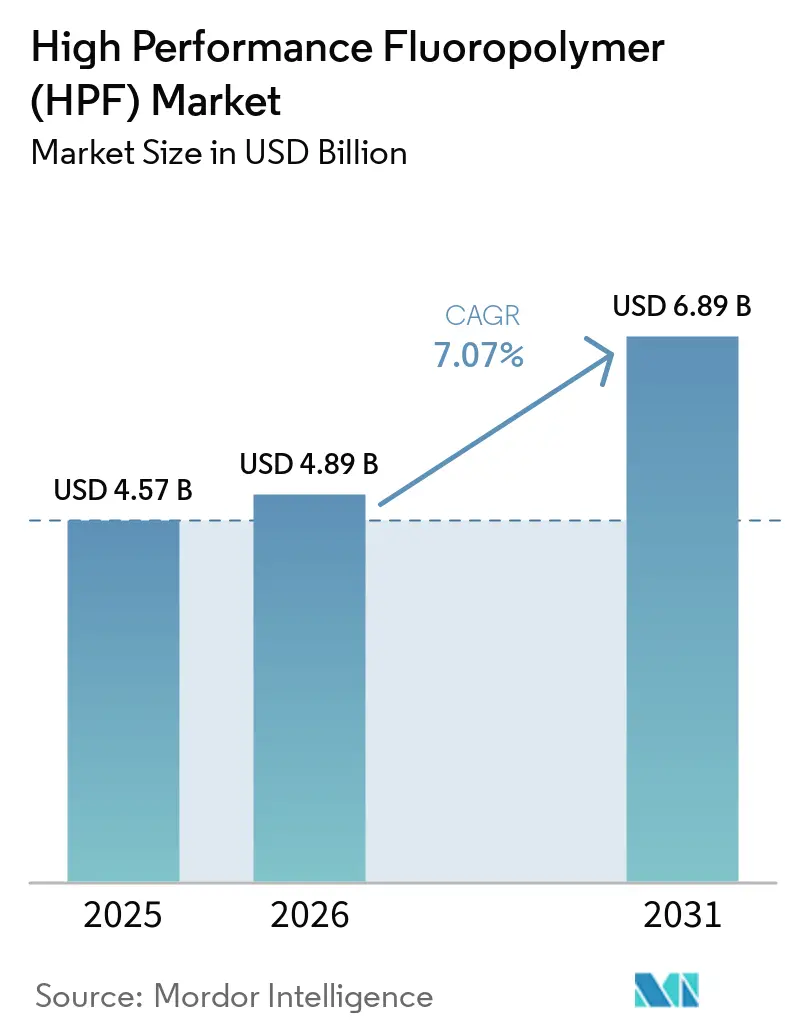
El tamaño del Mercado de Fluoropolímeros de Alto Rendimiento (HPF) fue valorado en 4,57 mil millones de USD en 2025 y se estima que crecerá desde 4,89 mil millones de USD en 2026 hasta alcanzar 6,89 mil millones de USD en 2031, a una CAGR del 7,07% durante el período de pronóstico (2026-2031). El mercado de fluoropolímeros de alto rendimiento atiende aplicaciones que requieren resistencia química, estabilidad térmica superior a 200 °C y un rendimiento eléctrico constante. Estos requisitos dificultan la sustitución de materiales en equipos para semiconductores, sistemas de electrificación, procesamiento químico y equipos de energía renovable. La demanda está, por tanto, más estrechamente vinculada a la inversión tecnológica y la renovación de equipos que a las compras discrecionales. La fabricación de semiconductores, la producción de baterías y los sistemas industriales de bajas emisiones están configurando las decisiones de adquisición en el mercado de fluoropolímeros de alto rendimiento. Los productores con procesos de producción calificados y suministro confiable de flúor están mejor posicionados para gestionar la presión regulatoria y de la cadena de suministro.
Conclusiones Clave del Informe
- Por tipo, el politetrafluoroetileno representó el 40,42% de la participación del mercado de fluoropolímeros de alto rendimiento en 2025, mientras que el alcano perfluoroalcoxi/perfluoroalcoxi modificado se proyecta que avanzará a una CAGR del 7,85% hasta 2031.
- Por forma, los gránulos y pellets representaron el 36,37% de la participación del mercado de fluoropolímeros de alto rendimiento en 2025, mientras que el polvo fino se proyecta que avanzará a una CAGR del 8,17% hasta 2031.
- Por aplicación, los recubrimientos y revestimientos representaron el 31,81% de la participación del mercado de fluoropolímeros de alto rendimiento en 2025, mientras que los componentes se proyecta que avanzarán a una CAGR del 8,33% hasta 2031.
- Por industria de uso final, la industria eléctrica y electrónica representó el 36,63% de la participación del mercado de fluoropolímeros de alto rendimiento en 2025 y se proyecta que avanzará a una CAGR del 8,52% hasta 2031.
- Por geografía, Asia-Pacífico representó el 37,22% de la participación del mercado de fluoropolímeros de alto rendimiento en 2025 y se proyecta que avanzará a una CAGR del 7,93% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Fluoropolímeros de Alto Rendimiento (HPF)
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Salas Blancas para Semiconductores y Electrónica Avanzada | +2.1% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2 a 4 años) |
| Electrificación de Vehículos Eléctricos y Baterías | +1.7% | Global, concentrado en Asia-Pacífico y Europa | Mediano plazo (2 a 4 años) |
| Infraestructura de Procesamiento Químico Resistente a la Corrosión | +1.0% | Global, con fuerte concentración en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Despliegue de Energía Renovable y Sistemas de Hidrógeno | +0.7% | Asia-Pacífico, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Integración y Regionalización de la Cadena de Suministro Fluoroquímica | +0.4% | América del Norte, Europa | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Salas Blancas para Semiconductores y Electrónica Avanzada
La producción avanzada de semiconductores requiere materiales con niveles de contaminación muy bajos en sistemas de productos químicos y agua ultrapura. El mercado de fluoropolímeros de alto rendimiento se beneficia porque el alcano perfluoroalcoxi de ultra alta pureza y el politetrafluoroetileno se utilizan en colectores, tuberías, revestimientos de bancos húmedos y equipos relacionados de manejo de fluidos. El estándar F57 de Semiconductor Equipment and Materials International aborda los materiales poliméricos utilizados en sistemas de distribución de agua ultrapura y productos químicos líquidos. La Ley CHIPS y de Ciencia de los Estados Unidos estableció una autoridad de financiamiento de 52 mil millones de USD para apoyar la fabricación e investigación de semiconductores[1]CHIPS for America, "CHIPS for America," Departamento de Comercio de los Estados Unidos, chips.gov. El Servicio de Investigación del Congreso informó que el programa de incentivos a la fabricación de 39 mil millones de USD había sido completamente asignado y que se habían desembolsado más de 11 mil millones de USD. El paso a un nuevo nodo de proceso puede requerir una nueva evaluación de los materiales en contacto con fluidos, lo que respalda la demanda recurrente después de que una instalación de fabricación comienza operaciones. DAIKIN INDUSTRIES, Ltd. completó la construcción de una instalación de perfluoroelastómero en Kashima en agosto de 2026, y el suministro comercial desde el sitio está programado para 2027.
Electrificación de Vehículos Eléctricos y Baterías
Los fluoropolímeros se utilizan en aglutinantes de electrodos de baterías, recubrimientos de separadores, aislamiento de cables de alta tensión y sellos de gestión térmica. Estos usos vinculan el mercado de fluoropolímeros de alto rendimiento con los cambios en el diseño de baterías, así como con la producción de vehículos. Arkema informó que su negocio de fluoroespecialidades creció un 16% interanual en febrero de 2026, impulsado por la demanda de fluoruro de polivinilideno en baterías y sistemas de almacenamiento de energía. En junio de 2026, Arkema completó una expansión de capacidad de fluoruro de polivinilideno en Calvert City, Kentucky, para atender aplicaciones de almacenamiento de energía, semiconductores y refrigeración de centros de datos. Syensqo firmó contratos de suministro plurianuales de fluoruro de polivinilideno Solef con fabricantes de equipos originales automotrices y fabricantes de baterías en 2025, con entregas planificadas desde su instalación de Tavaux. Estos acuerdos indican que la calificación de materiales y las reservas de capacidad pueden volverse importantes antes de que los programas de baterías alcancen sus tasas de producción más altas. La transición hacia plataformas de baterías de mayor energía también respalda la demanda de componentes de fluoropolímeros con requisitos térmicos y eléctricos más exigentes.
Infraestructura de Procesamiento Químico Resistente a la Corrosión
Los productores de productos químicos utilizan revestimientos de politetrafluoroetileno y etileno propileno fluorado en reactores, tanques, válvulas y tuberías de transferencia que manejan productos químicos agresivos. El mercado de fluoropolímeros de alto rendimiento se beneficia de los ciclos de reemplazo porque el control de la corrosión es un requisito del ciclo de vida y no una elección de diseño única. Una mayor cobertura de revestimiento puede reducir el riesgo de contaminación y fugas en las redes de manejo de fluidos. Gujarat Fluorochemicals Limited reportó ingresos del segmento de fluoropolímeros de INR 848 crore (aproximadamente 101 millones de USD) en el cuarto trimestre del ejercicio fiscal 2026. La empresa declaró que los grados especiales de valor agregado para el procesamiento químico e industrial respaldaron su desempeño. A medida que los operadores industriales otorgan mayor importancia al control de emisiones y la confiabilidad operativa, las especificaciones pueden extenderse desde puntos de servicio severo aislados hacia redes de equipos más amplias.
Despliegue de Energía Renovable y Sistemas de Hidrógeno
Los electrolizadores de membrana de intercambio de protones y las celdas de combustible utilizan membranas de fluoropolímero de ácido perfluorosulfónico como componentes funcionales. Esta aplicación expone al mercado de fluoropolímeros de alto rendimiento a proyectos de hidrógeno verde y cadenas de suministro de equipos relacionados. AGC Inc. inició operaciones en su instalación de producción de Kitakyushu en junio de 2026 para membranas de intercambio iónico fluoradas FORBLUE S-SERIES utilizadas en la producción de hidrógeno verde. Las películas de etileno tetrafluoroetileno también apoyan los módulos fotovoltaicos y las aplicaciones fotovoltaicas integradas en edificios porque combinan resistencia a los rayos ultravioleta con alta transmisión óptica. La demanda de equipos de hidrógeno y películas fotovoltaicas no necesariamente avanza al mismo ritmo, lo que crea exposición a dos áreas de aplicación de energía limpia distintas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones Regulatorias sobre PFAS y Costos de Cumplimiento | -1.4% | Europa, América del Norte; con repercusiones en Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Altos Costos de Polimerización, Procesamiento y Calificación | -0.9% | Global | Largo plazo (≥ 4 años) |
| Bloqueo por Calificación y Retrasos en la Revalidación | -0.5% | Global, más agudo en semiconductores y aeroespacial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones Regulatorias sobre PFAS y Costos de Cumplimiento
Las restricciones sobre sustancias per- y polifluoroalquílicas (PFAS) crean un problema de planificación importante para los productores e usuarios industriales europeos. El proceso de la Agencia Europea de Sustancias y Mezclas Químicas considera los riesgos, los efectos socioeconómicos y las posibles derogaciones para usos específicos en el marco del Reglamento sobre Registro, Evaluación, Autorización y Restricción de Sustancias y Mezclas Químicas (REACH)[2]Agencia Europea de Sustancias y Mezclas Químicas, "Registro de Intenciones de Restricción," Agencia Europea de Sustancias y Mezclas Químicas, echa.europa.eu. El cumplimiento requiere documentación continua, revisión de proveedores y seguimiento legal, especialmente cuando las aplicaciones de alta tecnología dependen de derogaciones. Los usuarios industriales más pequeños pueden enfrentar una mayor carga administrativa que los proveedores integrados que distribuyen el trabajo de cumplimiento entre carteras de productos más amplias. Estos requisitos pueden cambiar las decisiones de abastecimiento y aumentar el valor de los grados trazables. El mercado de fluoropolímeros de alto rendimiento debe, por tanto, equilibrar el papel esencial de rendimiento de algunos materiales con las cambiantes expectativas ambientales.
Altos Costos de Polimerización, Procesamiento y Calificación
Los fluoropolímeros de alto rendimiento requieren procesos especializados de polimerización, purificación, acabado y envasado. Las aplicaciones de semiconductores y otras de alta pureza añaden controles estrictos sobre extractables, partículas y consistencia de producción. Estas condiciones hacen que el mercado de fluoropolímeros de alto rendimiento sea más costoso de atender que las aplicaciones de polímeros de uso general. Los cambios diseñados para mejorar la eficiencia energética o de disolventes también pueden desencadenar pruebas por parte del cliente antes de que los materiales modificados sean aprobados. El costo de estas pruebas puede ralentizar los cambios de proceso incluso cuando hay mejoras técnicas disponibles. Los productores con conocimiento de procesos establecido y relaciones a largo plazo con los clientes están mejor capacitados para gestionar esta carga. La estructura de costos resultante limita la competencia rápida basada en precios en aplicaciones exigentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Alcano Perfluoroalcoxi/Perfluoroalcoxi Modificado Acortando la Brecha con el Politetrafluoroetileno
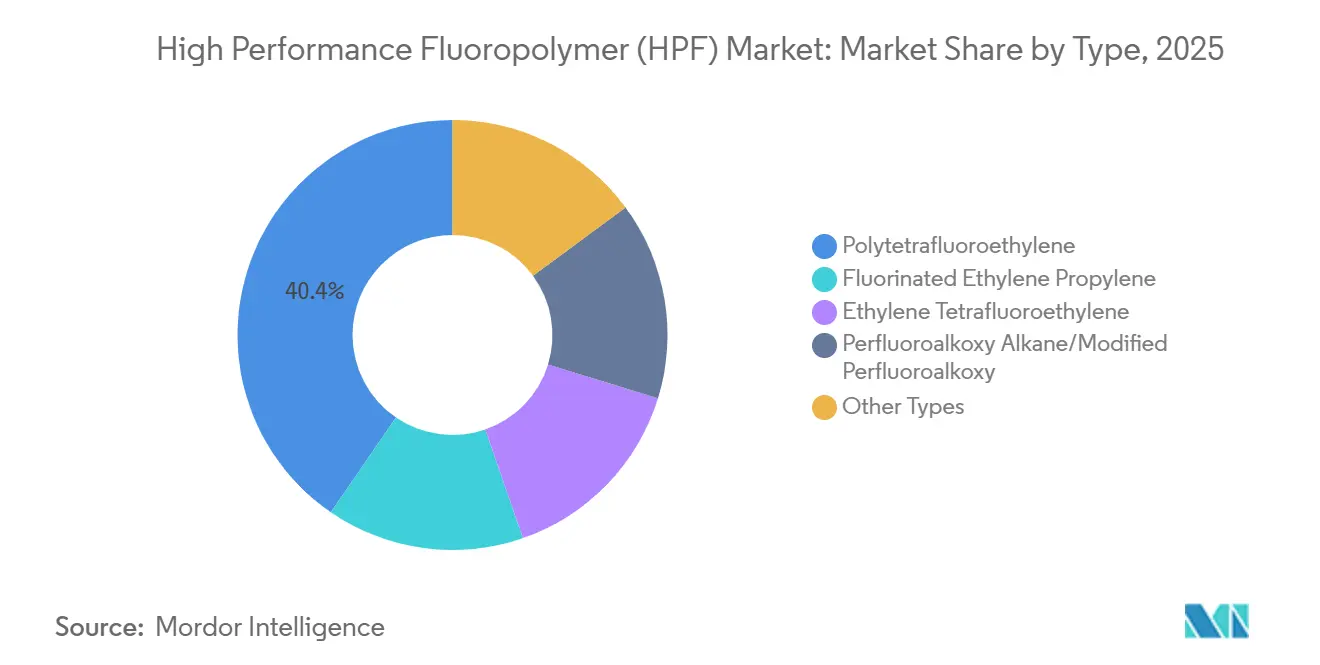
El politetrafluoroetileno representó el 40,42% de la participación del mercado de fluoropolímeros de alto rendimiento en 2025, mientras que el alcano perfluoroalcoxi/perfluoroalcoxi modificado se proyecta que avanzará a una CAGR del 7,85% hasta 2031. Los grados de ultra alta pureza se utilizan donde los sistemas de fabricación de semiconductores requieren baja contaminación. Los estándares de Semiconductor Equipment and Materials International abordan la compatibilidad de polímeros para agua ultrapura y distribución de productos químicos líquidos. El politetrafluoroetileno se mantuvo como el tipo más grande en 2025 porque tiene largas historias de calificación en procesamiento químico, sellado industrial y aislamiento eléctrico. Esta base instalada mantiene una demanda constante de grados establecidos.
El etileno propileno fluorado tiene demanda en sistemas de cables para centros de datos y otras aplicaciones eléctricas. DAIKIN INDUSTRIES, Ltd. reportó mayores ventas de productos de cable de red de área local basados en etileno propileno fluorado durante el ejercicio fiscal 2025. El etileno tetrafluoroetileno se utiliza en encapsulación fotovoltaica y aplicaciones de membranas arquitectónicas, donde la resistencia a los rayos ultravioleta y la transmisión óptica son valiosas. El policlorotrifluoroetileno sirve para aplicaciones criogénicas, mientras que otras variantes especiales apoyan la producción de dispositivos médicos. La industria de fluoropolímeros de alto rendimiento depende de que cada tipo cumpla un requisito de procesamiento o uso final distinto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Forma: El Polvo Fino Supera a los Gránulos y Pellets en Cables Aeroespaciales y de 5G
Los gránulos y pellets representaron el 36,37% del tamaño del mercado de fluoropolímeros de alto rendimiento en 2025. La forma es compatible con el moldeo por compresión y la extrusión por émbolo para juntas, componentes de válvulas y equipos de procesamiento químico. Los criterios de calificación establecidos y la demanda industrial recurrente respaldan el uso continuo de estos materiales. Se proyecta que el polvo fino avanzará a una CAGR del 8,17% hasta 2031. El polvo fino se utiliza en recubrimientos de cables extruidos en pasta, tuberías, aislamiento de cables coaxiales y membranas de filtración.
El polvo fino es compatible con aplicaciones que necesitan extrusión continua y formación controlada de fibrillas. Los requisitos más estrictos en infraestructura 5G, cableado aeroespacial y dispositivos médicos pueden aumentar la demanda de grados de mayor pureza. Los grados de dispersión apoyan los recubrimientos para superficies de equipos complejos y textiles técnicos. Las láminas y películas se utilizan en juntas planas, sustratos de placas de circuito impreso y elementos calefactores flexibles. El mercado de fluoropolímeros de alto rendimiento utiliza, por tanto, la selección de forma como un vínculo práctico entre la química de la resina y las necesidades de fabricación.
Por Aplicación: Los Componentes Superan a los Recubrimientos y Revestimientos
Los recubrimientos y revestimientos representaron el 31,81% del tamaño del mercado de fluoropolímeros de alto rendimiento en 2025. Los operadores de procesamiento químico utilizan estos materiales para proteger recipientes, tanques y tuberías de transferencia de medios corrosivos. La construcción de nuevas instalaciones y la renovación de equipos crean una demanda recurrente en una amplia base de clientes industriales. Se proyecta que los componentes avanzarán a una CAGR del 8,33% hasta 2031. Las herramientas para semiconductores, los dispositivos médicos y los sistemas de baterías para vehículos eléctricos utilizan piezas mecanizadas o moldeadas donde las dimensiones y la trazabilidad del material son críticas. Estos usos pueden alcanzar un valor más alto que las aplicaciones estándar de recubrimientos protectores.
Las películas se utilizan en encapsulación fotovoltaica, sustratos de circuitos de alta frecuencia y laminados aeroespaciales. Los aditivos utilizan politetrafluoroetileno en micropolvo en polímeros de ingeniería, grasas y tintas especiales para reducir la fricción y mejorar el rendimiento al desgaste. La base de datos de la Administración de Alimentos y Medicamentos de los Estados Unidos cubre más de 250.000 dispositivos médicos aprobados que incluyen componentes de fluoropolímero, lo que indica el uso del material en aplicaciones médicas. Otras áreas de aplicación amplían el mercado de fluoropolímeros de alto rendimiento más allá de la protección química únicamente.
Por Industria de Uso Final: La Industria Eléctrica y Electrónica Lidera tanto en Escala como en Impulso
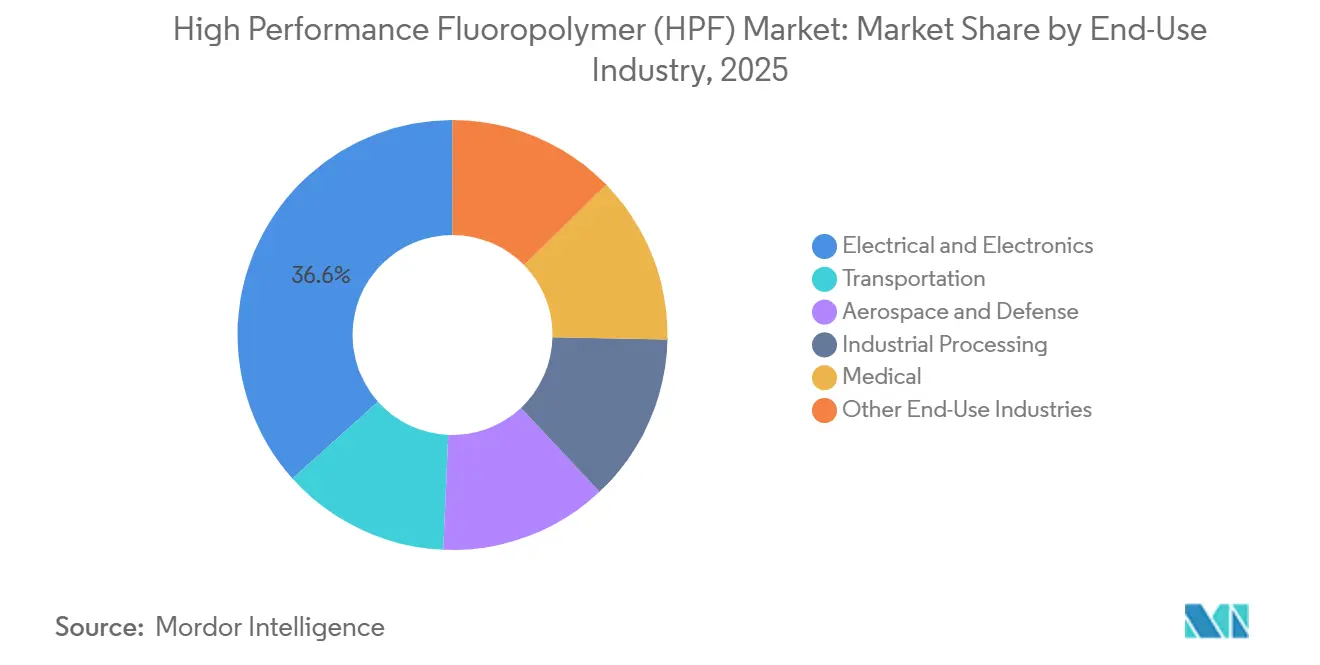
La industria eléctrica y electrónica representó el 36,63% de la participación del mercado de fluoropolímeros de alto rendimiento en 2025 y se proyecta que avanzará a una CAGR del 8,52% hasta 2031. La categoría incluye equipos de salas blancas para semiconductores, infraestructura 5G, sistemas de baterías para vehículos eléctricos y aplicaciones de gestión térmica en centros de datos. Estas fuentes de demanda atienden a diferentes grupos de clientes pero utilizan propiedades relacionadas de los fluoropolímeros. DAIKIN INDUSTRIES, Ltd. reportó demanda continua de materiales de alto rendimiento utilizados en aplicaciones relacionadas con la electrónica. The Chemours Company identifica los Materiales de Alto Rendimiento Avanzado como aquellos que atienden varias aplicaciones de alto valor, incluidos los usos en semiconductores y centros de datos. Esta amplitud le otorga al segmento más de una vía de crecimiento.
El procesamiento industrial utiliza equipos revestidos con fluoropolímero en instalaciones de procesamiento químico, farmacéutico y alimentario. La demanda en el sector del transporte está cambiando a medida que las aplicaciones en sistemas de combustible de combustión interna ceden paso al aislamiento de alta tensión y los usos de gestión térmica de baterías en vehículos eléctricos. Las aplicaciones médicas incluyen revestimientos de catéteres, injertos vasculares y recubrimientos de instrumentos quirúrgicos que dependen de la biocompatibilidad y la resistencia química. Los usos aeroespaciales y de defensa incluyen piezas de sistemas de combustible, sellos de satélites y cableado, donde los estándares de calificación dificultan la sustitución. Esta base de clientes diversificada respalda el mercado de fluoropolímeros de alto rendimiento a lo largo de largos ciclos de reemplazo de equipos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
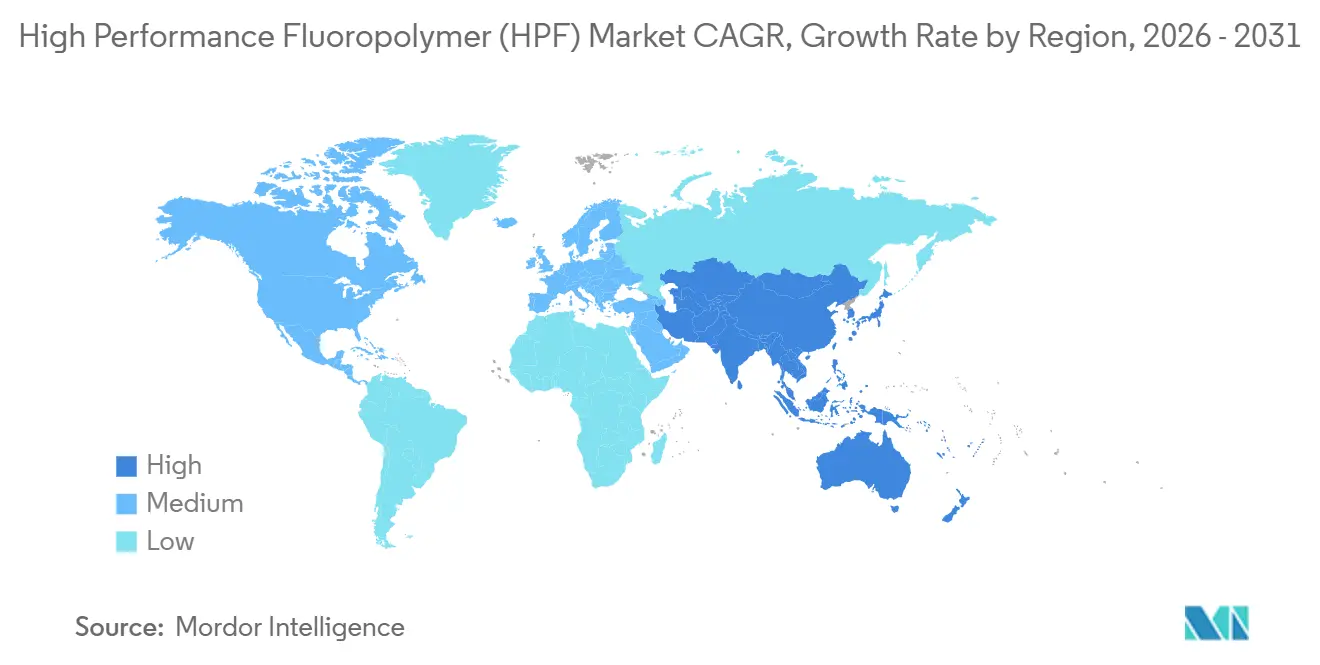
Asia-Pacífico representó el 37,22% de la participación del mercado de fluoropolímeros de alto rendimiento en 2025 y se proyecta que avanzará a una CAGR del 7,93% hasta 2031. China, Corea del Sur, Japón e India combinan capacidades de fabricación de semiconductores, inversión en baterías y producción de fluoroquímicos. Esta concentración permite a los proveedores atender varios centros de demanda dentro de la misma región. El Servicio Geológico de los Estados Unidos identifica a China como el mayor productor de fluorita, confirmando su importancia en la cadena fluoroquímica aguas arriba. Los productores japoneses están dirigiendo inversiones hacia materiales de alta especificación para aplicaciones de semiconductores e hidrógeno.
India se está convirtiendo en un contribuyente más importante a medida que los proveedores nacionales amplían las capacidades de materiales especiales. Gujarat Fluorochemicals Limited reportó INR 848 crore (aproximadamente 101 millones de USD) en ingresos por fluoropolímeros en el cuarto trimestre del ejercicio fiscal 2026. La empresa incorporó GFCL Semiconductor and Advanced Materials como subsidiaria de propiedad total en junio de 2026 para apuntar a materiales especiales de semiconductores de alta pureza. América del Norte tiene demanda de nuevos proyectos de fabricación de semiconductores respaldados por la Ley CHIPS y de Ciencia. La ley también incluye un crédito fiscal de inversión del 35% para inversiones calificadas en fabricación de semiconductores. Se necesitan sistemas calificados de alcano perfluoroalcoxi y politetrafluoroetileno para las redes de distribución de productos químicos en estas instalaciones.
Europa combina la demanda de procesamiento químico con los requisitos emergentes de equipos de hidrógeno verde. El Grupo de Productos de Fluoropolímeros informó que el mercado de fluoropolímeros de la Unión Europea alcanzó 56.500 toneladas métricas en 2025 y que las importaciones suministraron tres cuartas partes de la demanda. Los desarrollos regulatorios pueden influir en la ubicación y la economía de la producción regional. América del Sur y Oriente Medio y África siguen siendo áreas de demanda más pequeñas, respaldadas por el procesamiento químico, la infraestructura de petróleo y gas y la inversión industrial de largo ciclo. Brasil tiene demanda de equipos resistentes a la corrosión en aplicaciones químicas presal y aguas abajo. Arabia Saudita y los Emiratos Árabes Unidos están desarrollando capacidades petroquímicas aguas abajo y de hidrógeno verde. Las ubicaciones de fabricación de la Asociación de Naciones del Sudeste Asiático (ASEAN), incluidas Vietnam, Malasia y Tailandia, están expandiendo la producción de electrónica y pueden desarrollar una demanda de adquisición más independiente a medida que las operaciones locales maduren.

Panorama Competitivo
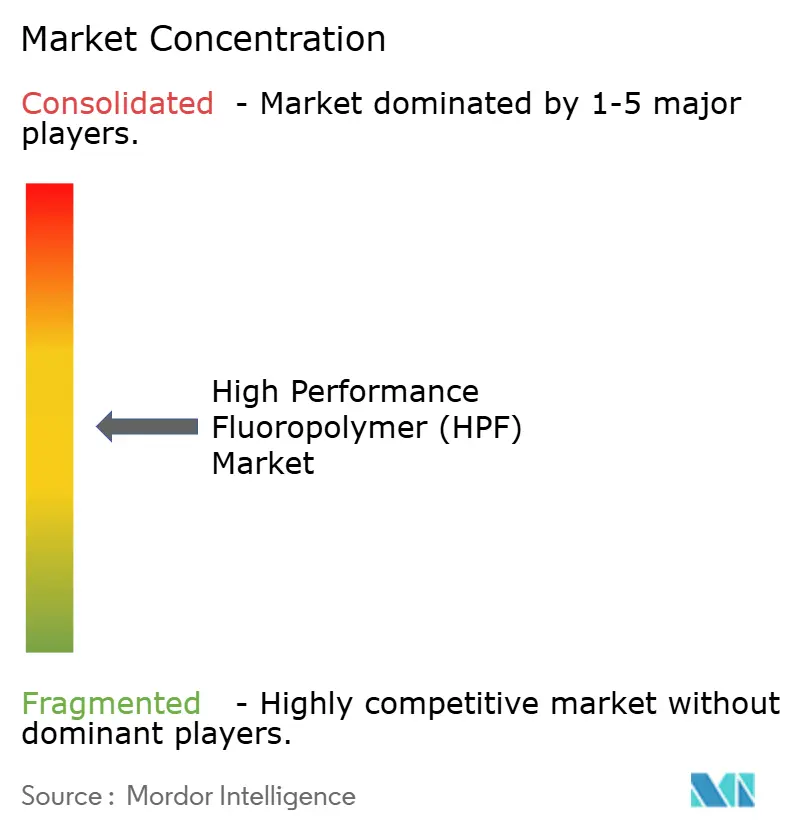
El mercado de fluoropolímeros de alto rendimiento (HPF) está moderadamente concentrado, con los cinco principales actores que incluyen DAIKIN INDUSTRIES, Ltd., The Chemours Company, AGC Inc., 3M y Gujarat Fluorochemicals Limited. El suministro de alcano perfluoroalcoxi y perfluoroelastómero de grado semiconductor está concentrado entre sitios de producción calificados con los controles de pureza requeridos. Shanghai 3F New Materials Company Limited, Wuhan Everflon Fluoropolymers Co.,Ltd y KUREHA CORPORATION ocupan posiciones regionales o de especialidad seleccionadas. Saint-Gobain y HaloPolymer participan en películas aguas abajo, tuberías y componentes especializados.
Las empresas compiten a través de la integración vertical, la diferenciación de grados de especificación y el desarrollo de aplicaciones específicas. Los productores chinos como Dongyue Group Limited y Shanghai 3F New Materials Company Limited persiguen la integración desde las materias primas hasta las resinas terminadas. DAIKIN INDUSTRIES, Ltd. y AGC Inc. están enfocados en productos de mayor especificación para aplicaciones de semiconductores e hidrógeno. DAIKIN INDUSTRIES, Ltd. completó su planta de perfluoroelastómero de Kashima en agosto de 2026, con una capacidad que supera 3 veces la de su Planta de Yodogawa y con suministro programado para 2027. AGC Inc. inició operaciones en su instalación de membranas de Kitakyushu en junio de 2026 para aplicaciones de hidrógeno verde. Arkema amplió la capacidad de fluoruro de polivinilideno en Calvert City para apoyar el almacenamiento de energía y otras aplicaciones de alto valor.
El suministro de origen no chino que cumple con las calificaciones establecidas de clientes occidentales puede satisfacer los requisitos de abastecimiento regional. Arkema, Gujarat Fluorochemicals Limited y HaloPolymer abordan esta oportunidad desde diferentes bases de producción y redes de clientes. Los métodos de producción sostenibles también están volviéndose relevantes en la calificación de clientes, particularmente en Europa y América del Norte. DAIKIN INDUSTRIES, Ltd. declaró que la planta de Kashima incorpora procesos de producción libres de surfactantes fluorados. La plataforma de membranas fluoradas de AGC Inc. y el trabajo de Chemours en la fabricación de membranas de intercambio de protones de rollo a rollo reflejan el desarrollo continuo en materiales para electrolizadores. El mercado de fluoropolímeros de alto rendimiento recompensa a los proveedores que pueden combinar consistencia de rendimiento, preparación regulatoria y capacidad confiable.
Líderes de la Industria de Fluoropolímeros de Alto Rendimiento (HPF)
-
DAIKIN INDUSTRIES, Ltd.
-
The Chemours Company
-
AGC Inc.
-
3M
-
Gujarat Fluorochemicals Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: DAIKIN INDUSTRIES, Ltd. completó una nueva instalación de perfluoroelastómero en su Planta de Kashima en Japón, con una capacidad que supera tres veces la de su Planta de Yodogawa. La expansión respalda la demanda de fluoropolímeros de alto rendimiento en aplicaciones de semiconductores y procesamiento químico.
- Junio de 2026: Arkema puso en marcha una expansión del 15% de su capacidad de producción de Fluoruro de Polivinilideno (PVDF) Kynar en Calvert City, Kentucky, tras una inversión de 20 millones de USD. La capacidad adicional respalda la creciente demanda de fluoropolímeros de alto rendimiento en baterías de iones de litio, sistemas de almacenamiento de energía, fabricación de semiconductores, centros de datos y aplicaciones de cables y alambres.


Alcance del Informe Global del Mercado de Fluoropolímeros de Alto Rendimiento (HPF)
Los fluoropolímeros de alto rendimiento son polímeros fluorados especializados diseñados para mantener sus propiedades bajo condiciones térmicas, químicas y eléctricas exigentes. Proporcionan alta resistencia química, baja fricción, características antiadherentes y estabilidad a largo plazo en entornos operativos desafiantes.
El Mercado de Fluoropolímeros de Alto Rendimiento (HPF) está segmentado por tipo, forma, aplicación, industria de uso final y geografía. Por tipo, el mercado está segmentado en politetrafluoroetileno, etileno propileno fluorado, alcano perfluoroalcoxi/perfluoroalcoxi modificado, etileno tetrafluoroetileno y otros tipos. Por forma, el mercado está segmentado en gránulos y pellets, polvo fino, dispersión, láminas y películas, y otras formas. Por aplicación, el mercado está segmentado en recubrimientos y revestimientos, componentes, películas, aditivos y otras aplicaciones. Por industria de uso final, el mercado está segmentado en eléctrica y electrónica, procesamiento industrial, transporte, médica, aeroespacial y defensa, y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para los fluoropolímeros de alto rendimiento (HPF) en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Politetrafluoroetileno |
| Etileno Propileno Fluorado |
| Alcano Perfluoroalcoxi/Perfluoroalcoxi Modificado |
| Etileno Tetrafluoroetileno |
| Otros Tipos |
| Gránulos y Pellets |
| Polvo Fino |
| Dispersión |
| Láminas y Películas |
| Otras Formas |
| Recubrimientos y Revestimientos |
| Componentes |
| Películas |
| Aditivos |
| Otras Aplicaciones |
| Eléctrica y Electrónica |
| Procesamiento Industrial |
| Transporte |
| Médica |
| Aeroespacial y Defensa |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Politetrafluoroetileno | |
| Etileno Propileno Fluorado | ||
| Alcano Perfluoroalcoxi/Perfluoroalcoxi Modificado | ||
| Etileno Tetrafluoroetileno | ||
| Otros Tipos | ||
| Por Forma | Gránulos y Pellets | |
| Polvo Fino | ||
| Dispersión | ||
| Láminas y Películas | ||
| Otras Formas | ||
| Por Aplicación | Recubrimientos y Revestimientos | |
| Componentes | ||
| Películas | ||
| Aditivos | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Eléctrica y Electrónica | |
| Procesamiento Industrial | ||
| Transporte | ||
| Médica | ||
| Aeroespacial y Defensa | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de fluoropolímeros de alto rendimiento?
El mercado de fluoropolímeros de alto rendimiento se sitúa en 4,89 mil millones de USD en 2026 y se proyecta que alcanzará 6,89 mil millones de USD en 2031.
¿Qué está impulsando la demanda de fluoropolímeros de alto rendimiento?
Las salas blancas para semiconductores, las baterías de vehículos eléctricos, los equipos de procesamiento químico y los sistemas de hidrógeno son las principales áreas de demanda.
¿Qué tipo se proyecta que avanzará más rápido hasta 2031?
Se proyecta que el alcano perfluoroalcoxi/perfluoroalcoxi modificado avanzará a una CAGR del 7,85% hasta 2031.
¿Qué aplicación tuvo la mayor participación en 2025?
Los recubrimientos y revestimientos representaron el 31,81% en 2025, respaldados por la protección contra la corrosión en equipos de procesamiento industrial.
Última actualización de la página el:



