
Taille et part du marché des fluoropolymères haute performance (HPF)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.89 Milliards de dollars |
| Taille du Marché (2031) | 6.89 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.07 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fluoropolymères haute performance (HPF) par Mordor Intelligence
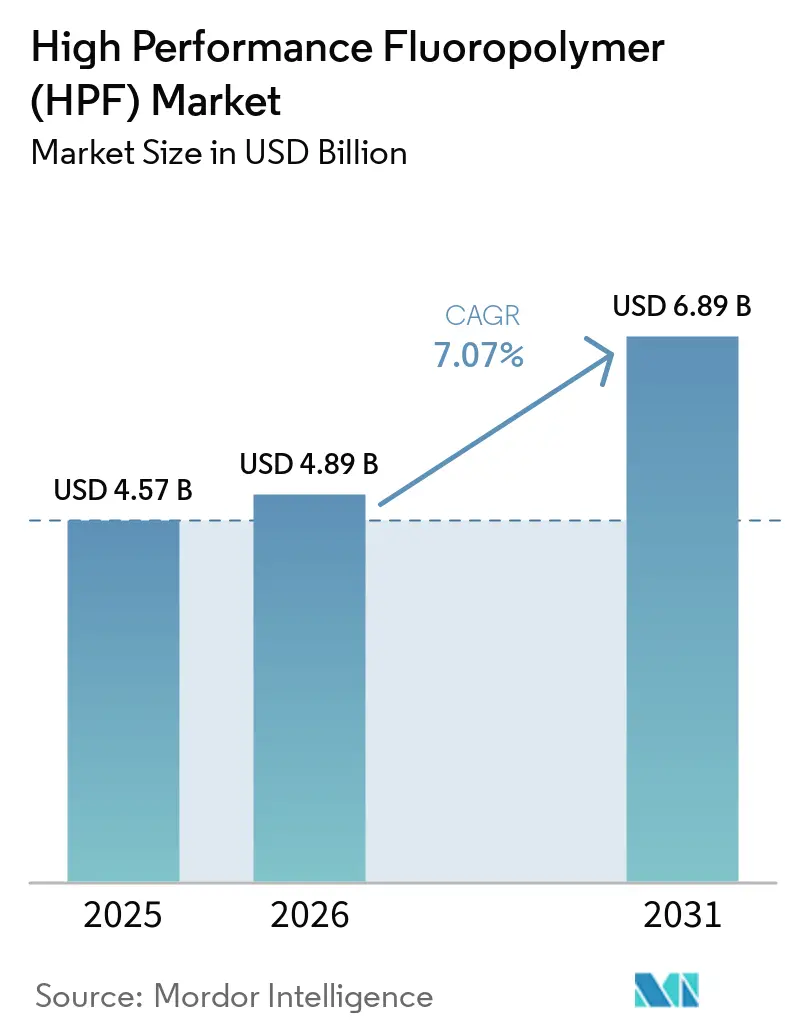
La taille du marché des fluoropolymères haute performance (HPF) était évaluée à 4,57 milliards USD en 2025 et devrait croître de 4,89 milliards USD en 2026 pour atteindre 6,89 milliards USD d'ici 2031, à un CAGR de 7,07 % durant la période de prévision (2026-2031). Le marché des fluoropolymères haute performance sert des applications nécessitant une résistance chimique, une stabilité thermique supérieure à 200 °C et des performances électriques constantes. Ces exigences rendent la substitution des matériaux difficile dans les équipements de fabrication de semi-conducteurs, les systèmes d'électrification, le traitement chimique et les équipements d'énergie renouvelable. La demande est donc plus étroitement liée aux investissements technologiques et au remplacement des équipements qu'aux achats discrétionnaires. La fabrication de semi-conducteurs, la production de batteries et les systèmes industriels à faibles émissions façonnent les décisions d'approvisionnement sur le marché des fluoropolymères haute performance. Les producteurs disposant de processus de production qualifiés et d'un approvisionnement fiable en fluor sont mieux positionnés pour gérer les pressions réglementaires et celles liées à la chaîne d'approvisionnement.
Principaux enseignements du rapport
- Par type, le polytétrafluoroéthylène détenait 40,42 % de la part du marché des fluoropolymères haute performance en 2025, tandis que le perfluoroalkoxy alcane/perfluoroalkoxy modifié devrait progresser à un CAGR de 7,85 % jusqu'en 2031.
- Par forme, les granulés et pastilles détenaient 36,37 % de la part du marché des fluoropolymères haute performance en 2025, tandis que la poudre fine devrait progresser à un CAGR de 8,17 % jusqu'en 2031.
- Par application, les revêtements et chemisages détenaient 31,81 % de la part du marché des fluoropolymères haute performance en 2025, tandis que les composants devraient progresser à un CAGR de 8,33 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'électrique et l'électronique détenaient 36,63 % de la part du marché des fluoropolymères haute performance en 2025 et devraient progresser à un CAGR de 8,52 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 37,22 % de la part du marché des fluoropolymères haute performance en 2025 et devrait progresser à un CAGR de 7,93 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des fluoropolymères haute performance (HPF)
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des salles blanches pour semi-conducteurs et de l'électronique avancée | +2.1% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Électrification des véhicules électriques et des batteries | +1.7% | Mondial, concentré en Asie-Pacifique et en Europe | Moyen terme (2 à 4 ans) |
| Infrastructure de traitement chimique résistante à la corrosion | +1.0% | Mondial, avec une forte concentration en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Déploiement des énergies renouvelables et des systèmes à hydrogène | +0.7% | Asie-Pacifique, Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Intégration et régionalisation de la chaîne d'approvisionnement en fluorochimiques | +0.4% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des salles blanches pour semi-conducteurs et de l'électronique avancée
La production avancée de semi-conducteurs nécessite des matériaux présentant des niveaux de contamination très faibles dans les systèmes chimiques et d'eau ultrapure. Le marché des fluoropolymères haute performance en bénéficie car le perfluoroalkoxy alcane et le polytétrafluoroéthylène de très haute pureté sont utilisés dans les collecteurs, les canalisations, les chemisages de bacs de traitement humide et les équipements de manipulation de fluides associés. La norme F57 de Semiconductor Equipment and Materials International porte sur les matériaux polymères utilisés dans les systèmes de distribution d'eau ultrapure et de produits chimiques liquides. La loi américaine CHIPS and Science Act a établi une autorisation de financement de 52 milliards USD pour soutenir la fabrication et la recherche en matière de semi-conducteurs[1]CHIPS for America, "CHIPS for America," Département du Commerce des États-Unis, chips.gov. Le Congressional Research Service a indiqué que le programme d'incitations à la fabrication de 39 milliards USD avait été entièrement alloué et que plus de 11 milliards USD avaient été décaissés. Le passage à un nouveau nœud de procédé peut nécessiter une réévaluation des matériaux en contact avec les fluides, ce qui soutient une demande récurrente après le démarrage d'une installation de fabrication. DAIKIN INDUSTRIES, Ltd. a achevé la construction d'une installation de perfluoroélastomère à Kashima en août 2026, et la fourniture commerciale depuis ce site est prévue pour 2027.
Électrification des véhicules électriques et des batteries
Les fluoropolymères sont utilisés dans les liants d'électrodes de batteries, les revêtements de séparateurs, l'isolation des câbles haute tension et les joints de gestion thermique. Ces utilisations lient le marché des fluoropolymères haute performance aux évolutions de la conception des batteries ainsi qu'à la production de véhicules. Arkema a indiqué que son activité fluorospécialités a progressé de 16 % en glissement annuel en février 2026, soutenue par la demande de fluorure de polyvinylidène pour les batteries et les systèmes de stockage d'énergie. En juin 2026, Arkema a achevé une expansion de capacité de fluorure de polyvinylidène à Calvert City, Kentucky, pour servir les applications de stockage d'énergie, de semi-conducteurs et de refroidissement de centres de données. Syensqo a signé des contrats d'approvisionnement pluriannuels en fluorure de polyvinylidène Solef avec des équipementiers automobiles et des fabricants de batteries en 2025, avec des livraisons prévues depuis son installation de Tavaux. Ces accords indiquent que la qualification des matériaux et les réservations de capacité peuvent devenir importantes avant que les programmes de batteries n'atteignent leurs taux de production les plus élevés. La transition vers des plateformes de batteries à plus haute énergie soutient également la demande de composants en fluoropolymère répondant à des exigences thermiques et électriques plus contraignantes.
Infrastructure de traitement chimique résistante à la corrosion
Les producteurs chimiques utilisent des chemisages en polytétrafluoroéthylène et en éthylène propylène fluoré dans les réacteurs, les cuves, les vannes et les canalisations de transfert qui manipulent des produits chimiques agressifs. Le marché des fluoropolymères haute performance bénéficie des cycles de remplacement car le contrôle de la corrosion est une exigence du cycle de vie plutôt qu'un choix de conception ponctuel. Une couverture de chemisage plus large peut réduire les risques de contamination et de fuite dans les réseaux de manipulation de fluides. Gujarat Fluorochemicals Limited a déclaré un chiffre d'affaires du segment fluoropolymères de 848 crores INR (environ 101 millions USD) au quatrième trimestre de l'exercice 2026. La société a indiqué que les grades spéciaux à valeur ajoutée pour le traitement chimique et industriel ont soutenu ses performances. À mesure que les opérateurs industriels accordent plus d'importance au contrôle des émissions et à la fiabilité opérationnelle, les spécifications peuvent s'étendre de points de service sévère isolés à des réseaux d'équipements plus larges.
Déploiement des énergies renouvelables et des systèmes à hydrogène
Les électrolyseurs à membrane échangeuse de protons et les piles à combustible utilisent des membranes en fluoropolymère d'acide perfluorosulfonique comme composants fonctionnels. Cette application expose le marché des fluoropolymères haute performance aux projets d'hydrogène vert et aux chaînes d'approvisionnement en équipements associés. AGC Inc. a démarré les opérations de son installation de production de Kitakyushu en juin 2026 pour les membranes échangeuses d'ions fluorées FORBLUE S-SERIES utilisées dans la production d'hydrogène vert. Les films d'éthylène tétrafluoroéthylène soutiennent également les modules photovoltaïques et les applications photovoltaïques intégrées aux bâtiments car ils combinent la résistance aux ultraviolets avec une transmission optique élevée. La demande provenant des équipements à hydrogène et des films photovoltaïques n'évolue pas nécessairement au même rythme, ce qui crée une exposition à deux domaines d'application distincts dans le secteur des énergies propres.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions réglementaires sur les PFAS et coûts de conformité | -1.4% | Europe, Amérique du Nord ; répercussions en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Coûts élevés de polymérisation, de traitement et de qualification | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Verrouillage de la qualification et retards de revalidation | -0.5% | Mondial, plus aigu dans les semi-conducteurs et l'aérospatiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Restrictions réglementaires sur les PFAS et coûts de conformité
Les restrictions relatives aux substances per- et polyfluoroalkylées (PFAS) créent un enjeu de planification important pour les producteurs et les utilisateurs industriels européens. Le processus de l'Agence européenne des produits chimiques prend en compte les risques, les effets socioéconomiques et les dérogations potentielles pour des utilisations spécifiques dans le cadre du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH)[2]Agence européenne des produits chimiques, "Registre des intentions de restriction," Agence européenne des produits chimiques, echa.europa.eu. La conformité nécessite une documentation continue, une révision des fournisseurs et une surveillance juridique, en particulier lorsque les applications de haute technologie dépendent de dérogations. Les utilisateurs industriels de plus petite taille peuvent faire face à une charge administrative plus importante que les fournisseurs intégrés qui répartissent le travail de conformité sur des portefeuilles de produits plus larges. Ces exigences peuvent modifier les décisions d'approvisionnement et accroître la valeur des grades traçables. Le marché des fluoropolymères haute performance doit donc équilibrer le rôle de performance essentiel de certains matériaux avec l'évolution des attentes environnementales.
Coûts élevés de polymérisation, de traitement et de qualification
Les fluoropolymères haute performance nécessitent des processus spécialisés de polymérisation, de purification, de finition et de conditionnement. Les applications dans les semi-conducteurs et autres applications à haute pureté ajoutent des contrôles rigoureux sur les extractibles, les particules et la cohérence de la production. Ces conditions rendent le marché des fluoropolymères haute performance plus coûteux à servir que les applications de polymères de grande diffusion. Les modifications visant à améliorer l'efficacité énergétique ou solvant peuvent également déclencher des tests chez les clients avant que les matériaux modifiés ne soient approuvés. Le coût de ces tests peut ralentir les changements de procédé même lorsque des améliorations techniques sont disponibles. Les producteurs disposant d'une connaissance établie des procédés et de relations clients à long terme sont mieux à même de gérer cette charge. La structure de coûts qui en résulte limite la concurrence rapide par les prix dans les applications exigeantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le perfluoroalkoxy alcane/perfluoroalkoxy modifié réduit l'écart avec le polytétrafluoroéthylène
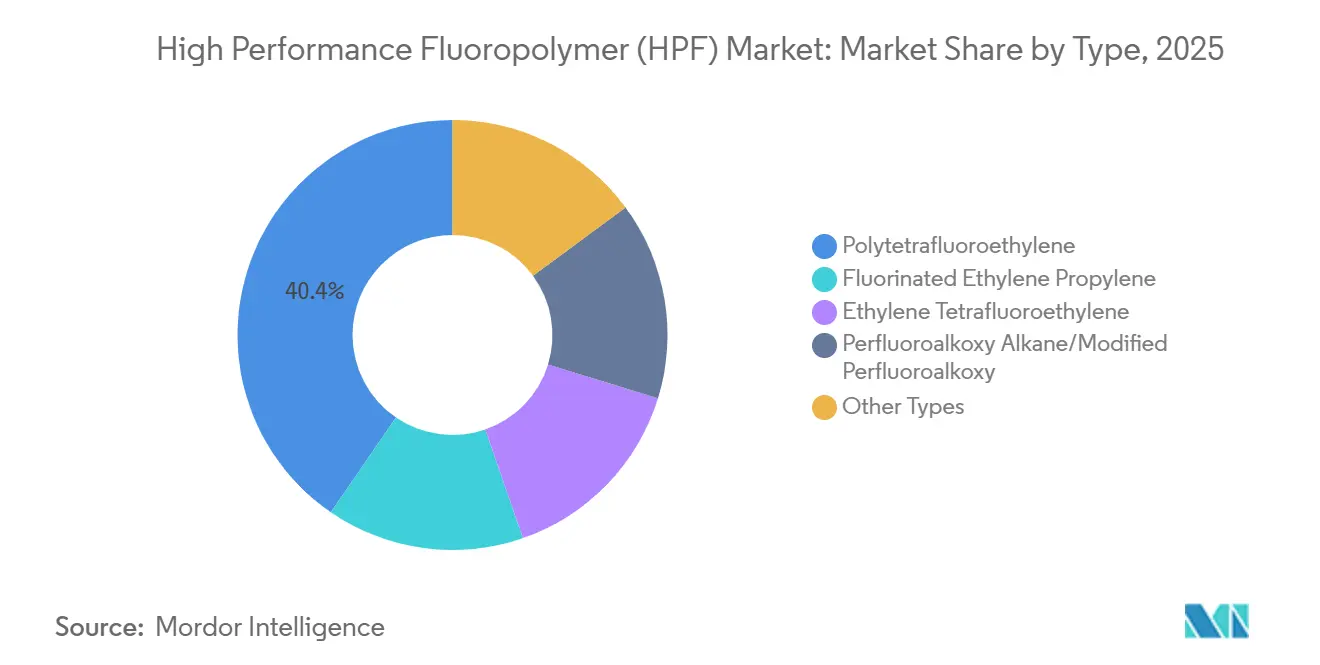
Le polytétrafluoroéthylène détenait 40,42 % de la part du marché des fluoropolymères haute performance en 2025, tandis que le perfluoroalkoxy alcane/perfluoroalkoxy modifié devrait progresser à un CAGR de 7,85 % jusqu'en 2031. Les grades de très haute pureté sont utilisés là où les systèmes de fabrication de semi-conducteurs exigent une faible contamination. Les normes de Semiconductor Equipment and Materials International portent sur la compatibilité des polymères pour la distribution d'eau ultrapure et de produits chimiques liquides. Le polytétrafluoroéthylène est resté le type le plus important en 2025 car il bénéficie d'un long historique de qualification dans le traitement chimique, l'étanchéité industrielle et l'isolation électrique. Cette base installée maintient une demande stable pour les grades établis.
L'éthylène propylène fluoré est demandé dans les systèmes de câblage pour centres de données et d'autres applications électriques. DAIKIN INDUSTRIES, Ltd. a signalé une augmentation des ventes de produits de câblage pour réseau local à base d'éthylène propylène fluoré au cours de l'exercice 2025. L'éthylène tétrafluoroéthylène est utilisé dans l'encapsulation photovoltaïque et les applications de membranes architecturales, où la résistance aux ultraviolets et la transmission optique sont précieuses. Le polychlorotrifluoroéthylène sert les applications cryogéniques, tandis que d'autres variantes spéciales soutiennent la production de dispositifs médicaux. Le secteur des fluoropolymères haute performance dépend de chaque type pour répondre à une exigence de traitement ou d'utilisation finale distincte.


Par forme : la poudre fine devance les granulés et pastilles dans l'aérospatiale et le câblage 5G
Les granulés et pastilles détenaient 36,37 % de la taille du marché des fluoropolymères haute performance en 2025. Cette forme soutient le moulage par compression et l'extrusion par bélier pour les joints, les composants de vannes et les équipements de traitement chimique. Les critères de qualification établis et la demande industrielle récurrente soutiennent l'utilisation répétée de ces matériaux. La poudre fine devrait progresser à un CAGR de 8,17 % jusqu'en 2031. La poudre fine est utilisée dans les revêtements de fils extrudés en pâte, les tubes, l'isolation de câbles coaxiaux et les membranes de filtration.
La poudre fine soutient les applications nécessitant une extrusion continue et une formation contrôlée de fibrilles. Des exigences plus strictes dans l'infrastructure 5G, le câblage aérospatial et les dispositifs médicaux peuvent accroître la demande de grades de plus haute pureté. Les grades en dispersion soutiennent les revêtements pour les surfaces d'équipements complexes et les textiles techniques. Les feuilles et films sont utilisés dans les joints plats, les substrats de circuits imprimés et les éléments chauffants flexibles. Le marché des fluoropolymères haute performance utilise donc la sélection de la forme comme lien pratique entre la chimie de la résine et les besoins de fabrication.
Par application : les composants devancent les revêtements et chemisages
Les revêtements et chemisages détenaient 31,81 % de la taille du marché des fluoropolymères haute performance en 2025. Les opérateurs du traitement chimique utilisent ces matériaux pour protéger les cuves, les réservoirs et les canalisations de transfert des milieux corrosifs. La construction de nouvelles installations et le remplacement des équipements créent une demande récurrente auprès d'une large base de clients industriels. Les composants devraient progresser à un CAGR de 8,33 % jusqu'en 2031. Les outils pour semi-conducteurs, les dispositifs médicaux et les systèmes de batteries pour véhicules électriques utilisent des pièces usinées ou moulées où les dimensions et la traçabilité des matériaux sont essentielles. Ces utilisations peuvent commander une valeur plus élevée que les applications de revêtement de protection standard.
Les films sont utilisés dans l'encapsulation photovoltaïque, les substrats de circuits haute fréquence et les stratifiés aérospatiaux. Les additifs utilisent le polytétrafluoroéthylène en micropoudre dans les polymères techniques, les graisses et les encres spéciales pour réduire la friction et améliorer les performances à l'usure. La base de données de la Food and Drug Administration des États-Unis couvre plus de 250 000 dispositifs médicaux approuvés qui incluent des composants en fluoropolymère, indiquant l'utilisation du matériau dans les applications médicales. D'autres domaines d'application élargissent le marché des fluoropolymères haute performance au-delà de la seule protection chimique.
Par secteur d'utilisation finale : l'électrique et l'électronique dominent à la fois en volume et en dynamique
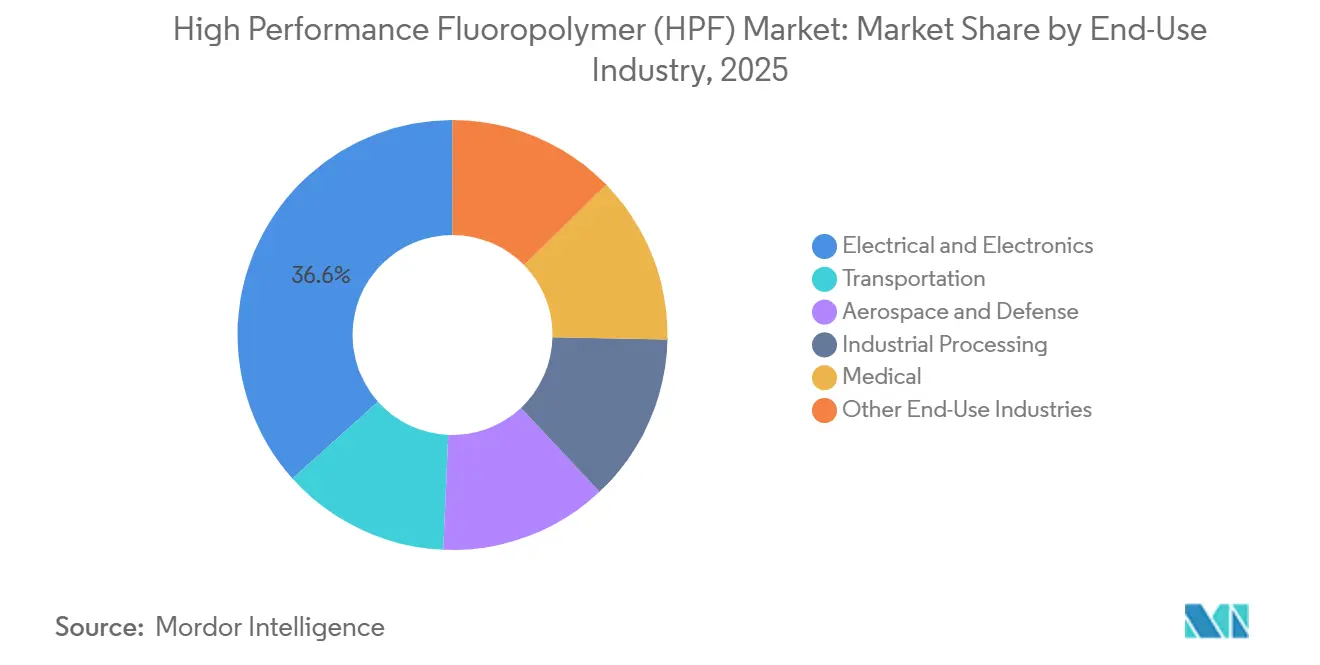
L'électrique et l'électronique détenaient 36,63 % de la part du marché des fluoropolymères haute performance en 2025 et devraient progresser à un CAGR de 8,52 % jusqu'en 2031. La catégorie comprend les équipements de salles blanches pour semi-conducteurs, l'infrastructure 5G, les systèmes de batteries pour véhicules électriques et les applications de gestion thermique pour centres de données. Ces sources de demande servent différents groupes de clients mais utilisent des propriétés de fluoropolymères connexes. DAIKIN INDUSTRIES, Ltd. a signalé une demande continue pour les matériaux de performance utilisés dans les applications liées à l'électronique. The Chemours Company identifie les matériaux de performance avancée comme servant plusieurs applications à haute valeur, notamment les utilisations dans les semi-conducteurs et les centres de données. Cette diversité offre au segment plus d'une voie de croissance.
Le traitement industriel utilise des équipements chemisés en fluoropolymère dans les installations chimiques, pharmaceutiques et agroalimentaires. La demande dans le secteur des transports évolue à mesure que les applications dans les systèmes de carburant à combustion interne cèdent la place à une isolation haute tension et à des utilisations de gestion thermique des batteries dans les véhicules électriques. Les applications médicales comprennent les chemisages de cathéters, les greffes vasculaires et les revêtements d'instruments chirurgicaux qui dépendent de la biocompatibilité et de la résistance chimique. Les utilisations aérospatiales et de défense comprennent les pièces de systèmes de carburant, les joints de satellites et le câblage, où les normes de qualification rendent la substitution difficile. Cette base de clients diversifiée soutient le marché des fluoropolymères haute performance sur de longs cycles de remplacement des équipements.
Analyse géographique
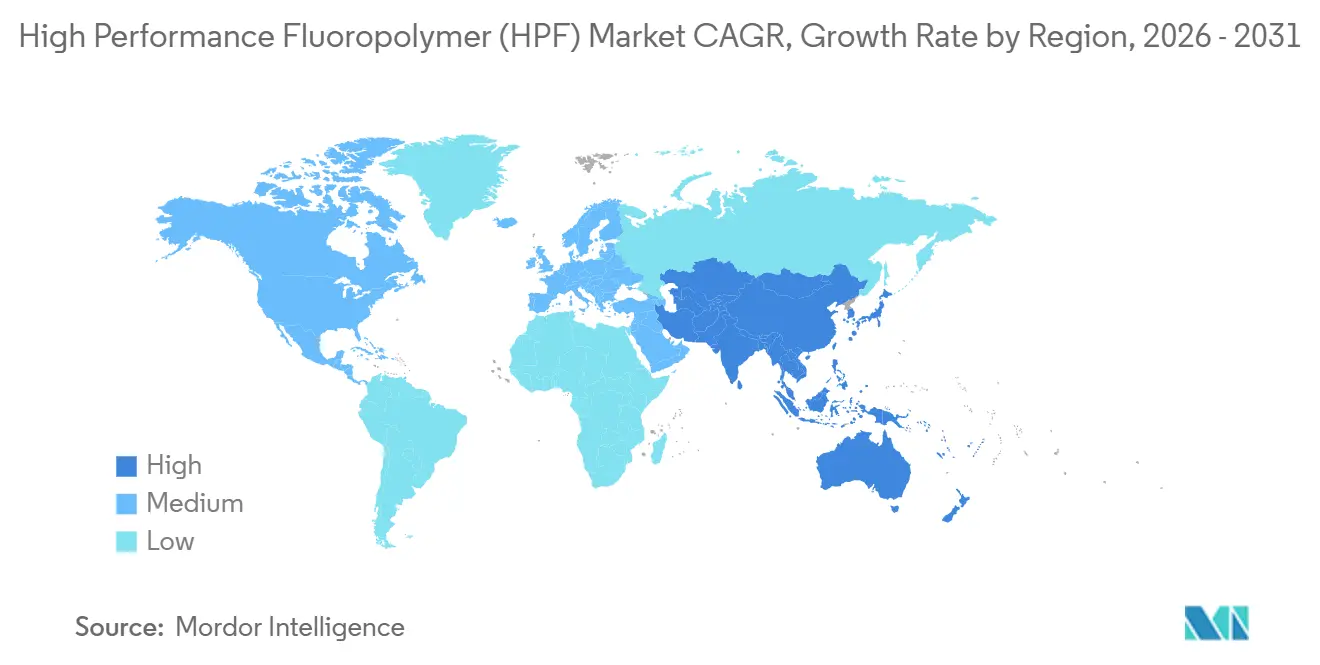
L'Asie-Pacifique détenait 37,22 % de la part du marché des fluoropolymères haute performance en 2025 et devrait progresser à un CAGR de 7,93 % jusqu'en 2031. La Chine, la Corée du Sud, le Japon et l'Inde combinent des capacités de fabrication de semi-conducteurs, d'investissement dans les batteries et de production de fluorochimiques. Cette concentration permet aux fournisseurs de servir plusieurs centres de demande au sein d'une même région. L'Institut d'études géologiques des États-Unis identifie la Chine comme le plus grand producteur de spath fluor, confirmant son importance dans la chaîne fluorochimique en amont. Les producteurs japonais orientent leurs investissements vers des matériaux à haute spécification pour les applications dans les semi-conducteurs et l'hydrogène.
L'Inde devient un contributeur plus important à mesure que les fournisseurs nationaux développent leurs capacités en matériaux spéciaux. Gujarat Fluorochemicals Limited a déclaré 848 crores INR (environ 101 millions USD) de chiffre d'affaires en fluoropolymères pour le quatrième trimestre de l'exercice 2026. La société a constitué GFCL Semiconductor and Advanced Materials en tant que filiale à part entière en juin 2026 pour cibler les matériaux spéciaux de haute pureté pour semi-conducteurs. L'Amérique du Nord bénéficie d'une demande provenant de nouveaux projets de fabrication de semi-conducteurs soutenus par la loi CHIPS and Science Act. La loi comprend également un crédit d'impôt à l'investissement de 35 % pour les investissements qualifiés dans la fabrication de semi-conducteurs. Des systèmes qualifiés en perfluoroalkoxy alcane et en polytétrafluoroéthylène sont nécessaires pour les réseaux de distribution de produits chimiques dans ces installations.
L'Europe combine une demande de traitement chimique avec des besoins émergents en équipements pour l'hydrogène vert. Le groupe de produits fluoropolymères a indiqué que le marché des fluoropolymères de l'Union européenne a atteint 56 500 tonnes métriques en 2025 et que les importations couvraient les trois quarts de la demande. Les évolutions réglementaires pourraient influencer la localisation et l'économie de la production régionale. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des zones de demande plus modestes, soutenues par le traitement chimique, l'infrastructure pétrolière et gazière et les investissements industriels à long cycle. Le Brésil a une demande d'équipements résistants à la corrosion dans les applications pré-sel et chimiques en aval. L'Arabie saoudite et les Émirats arabes unis développent des capacités pétrochimiques en aval et d'hydrogène vert. Les sites de fabrication de l'Association des nations de l'Asie du Sud-Est (ASEAN), notamment le Vietnam, la Malaisie et la Thaïlande, développent leur production électronique et pourraient développer une demande d'approvisionnement plus indépendante à mesure que les opérations locales arrivent à maturité.

Paysage concurrentiel
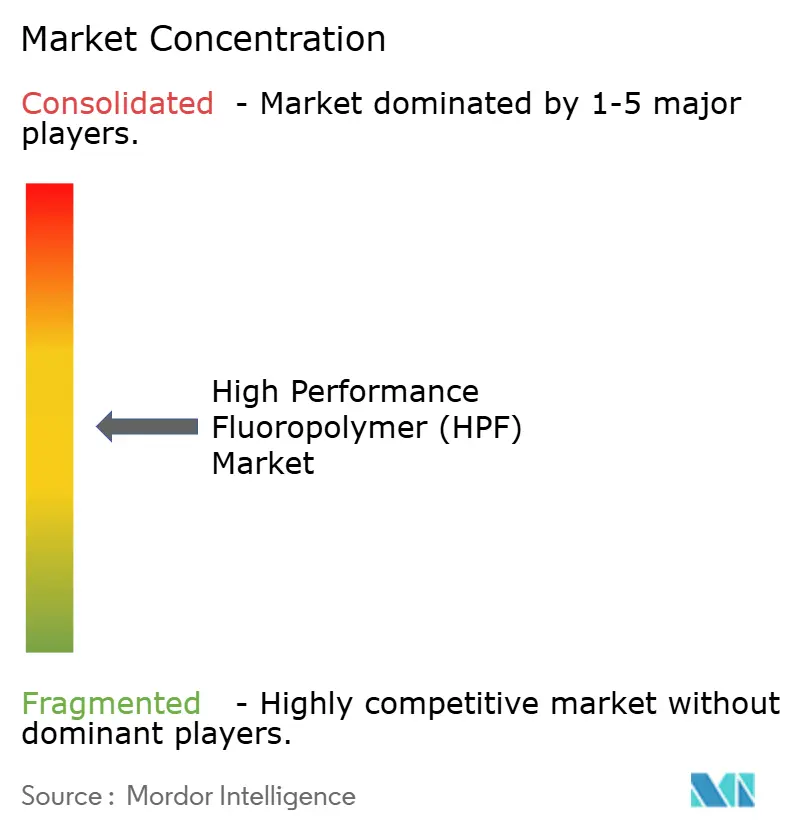
Le marché des fluoropolymères haute performance (HPF) est modérément concentré, les cinq premiers acteurs étant DAIKIN INDUSTRIES, Ltd., The Chemours Company, AGC Inc., 3M et Gujarat Fluorochemicals Limited. L'approvisionnement en perfluoroalkoxy alcane et en perfluoroélastomère de qualité semi-conducteur est concentré parmi les sites de production qualifiés disposant des contrôles de pureté requis. Shanghai 3F New Materials Company Limited, Wuhan Everflon Fluoropolymers Co.,Ltd et KUREHA CORPORATION occupent des positions régionales ou spécialisées sélectionnées. Saint-Gobain et HaloPolymer participent aux films en aval, aux tubes et aux composants spécialisés.
Les entreprises se font concurrence par l'intégration verticale, la différenciation par grades de spécification et le développement d'applications ciblées. Les producteurs chinois tels que Dongyue Group Limited et Shanghai 3F New Materials Company Limited poursuivent une intégration des matières premières jusqu'aux résines finies. DAIKIN INDUSTRIES, Ltd. et AGC Inc. se concentrent sur des produits à plus haute spécification pour les applications dans les semi-conducteurs et l'hydrogène. DAIKIN INDUSTRIES, Ltd. a achevé son usine de perfluoroélastomère de Kashima en août 2026, avec une capacité dépassant 3 fois celle de son usine de Yodogawa et une fourniture prévue pour 2027. AGC Inc. a démarré les opérations de son installation de membranes de Kitakyushu en juin 2026 pour les applications d'hydrogène vert. Arkema a étendu la capacité de fluorure de polyvinylidène à Calvert City pour soutenir le stockage d'énergie et d'autres applications à haute valeur.
L'approvisionnement d'origine non chinoise répondant aux qualifications établies des clients occidentaux peut répondre aux exigences d'approvisionnement régional. Arkema, Gujarat Fluorochemicals Limited et HaloPolymer abordent cette opportunité depuis différentes bases de production et réseaux de clients. Les méthodes de production durables deviennent également pertinentes dans la qualification des clients, en particulier en Europe et en Amérique du Nord. DAIKIN INDUSTRIES, Ltd. a déclaré que l'usine de Kashima intègre des processus de production sans tensioactifs fluorés. La plateforme de membranes fluorées d'AGC Inc. et les travaux de Chemours sur la fabrication de membranes échangeuses de protons en rouleau à rouleau reflètent le développement continu des matériaux pour électrolyseurs. Le marché des fluoropolymères haute performance récompense les fournisseurs capables de combiner cohérence des performances, préparation réglementaire et capacité fiable.
Leaders du secteur des fluoropolymères haute performance (HPF)
DAIKIN INDUSTRIES, Ltd.
The Chemours Company
AGC Inc.
3M
Gujarat Fluorochemicals Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : DAIKIN INDUSTRIES, Ltd. a achevé une nouvelle installation de perfluoroélastomère dans son usine de Kashima au Japon, avec une capacité dépassant trois fois celle de son usine de Yodogawa. L'expansion soutient la demande de fluoropolymères haute performance dans les applications de fabrication de semi-conducteurs et de traitement chimique.
- Juin 2026 : Arkema a mis en service une expansion de 15 % de sa capacité de production de fluorure de polyvinylidène Kynar (PVDF) à Calvert City, Kentucky, à la suite d'un investissement de 20 millions USD. La capacité supplémentaire soutient la demande croissante de fluoropolymères haute performance dans les batteries lithium-ion, les systèmes de stockage d'énergie, la fabrication de semi-conducteurs, les centres de données et les applications de fils et câbles.


Périmètre du rapport mondial sur le marché des fluoropolymères haute performance (HPF)
Les fluoropolymères haute performance sont des polymères fluorés spécialisés conçus pour maintenir leurs propriétés dans des conditions thermiques, chimiques et électriques exigeantes. Ils offrent une résistance chimique élevée, un faible coefficient de friction, des caractéristiques anti-adhésives et une stabilité à long terme dans des environnements d'exploitation difficiles.
Le marché des fluoropolymères haute performance (HPF) est segmenté par type, forme, application, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en polytétrafluoroéthylène, éthylène propylène fluoré, perfluoroalkoxy alcane/perfluoroalkoxy modifié, éthylène tétrafluoroéthylène et autres types. Par forme, le marché est segmenté en granulés et pastilles, poudre fine, dispersion, feuilles et films et autres formes. Par application, le marché est segmenté en revêtements et chemisages, composants, films, additifs et autres applications. Par secteur d'utilisation finale, le marché est segmenté en électrique et électronique, traitement industriel, transport, médical, aérospatiale et défense et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les fluoropolymères haute performance (HPF) dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Polytétrafluoroéthylène |
| Éthylène propylène fluoré |
| Perfluoroalkoxy alcane/perfluoroalkoxy modifié |
| Éthylène tétrafluoroéthylène |
| Autres types |
| Granulés et pastilles |
| Poudre fine |
| Dispersion |
| Feuilles et films |
| Autres formes |
| Revêtements et chemisages |
| Composants |
| Films |
| Additifs |
| Autres applications |
| Électrique et électronique |
| Traitement industriel |
| Transport |
| Médical |
| Aérospatiale et défense |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Polytétrafluoroéthylène | |
| Éthylène propylène fluoré | ||
| Perfluoroalkoxy alcane/perfluoroalkoxy modifié | ||
| Éthylène tétrafluoroéthylène | ||
| Autres types | ||
| Par forme | Granulés et pastilles | |
| Poudre fine | ||
| Dispersion | ||
| Feuilles et films | ||
| Autres formes | ||
| Par application | Revêtements et chemisages | |
| Composants | ||
| Films | ||
| Additifs | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Électrique et électronique | |
| Traitement industriel | ||
| Transport | ||
| Médical | ||
| Aérospatiale et défense | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des fluoropolymères haute performance ?
Le marché des fluoropolymères haute performance s'élève à 4,89 milliards USD en 2026 et devrait atteindre 6,89 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de fluoropolymères haute performance ?
Les salles blanches pour semi-conducteurs, les batteries de véhicules électriques, les équipements de traitement chimique et les systèmes à hydrogène sont les principaux domaines de demande.
Quel type devrait progresser le plus rapidement jusqu'en 2031 ?
Le perfluoroalkoxy alcane/perfluoroalkoxy modifié devrait progresser à un CAGR de 7,85 % jusqu'en 2031.
Quelle application détenait la plus grande part en 2025 ?
Les revêtements et chemisages détenaient 31,81 % en 2025, soutenus par la protection contre la corrosion dans les équipements de traitement industriel.
Dernière mise à jour de la page le:



