
高性能フルオロポリマー(HPF)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.89 十億米ドル |
| 市場規模 (2031) | 6.89 十億米ドル |
| Growth Rate (2026 - 2031) | 7.07 % |
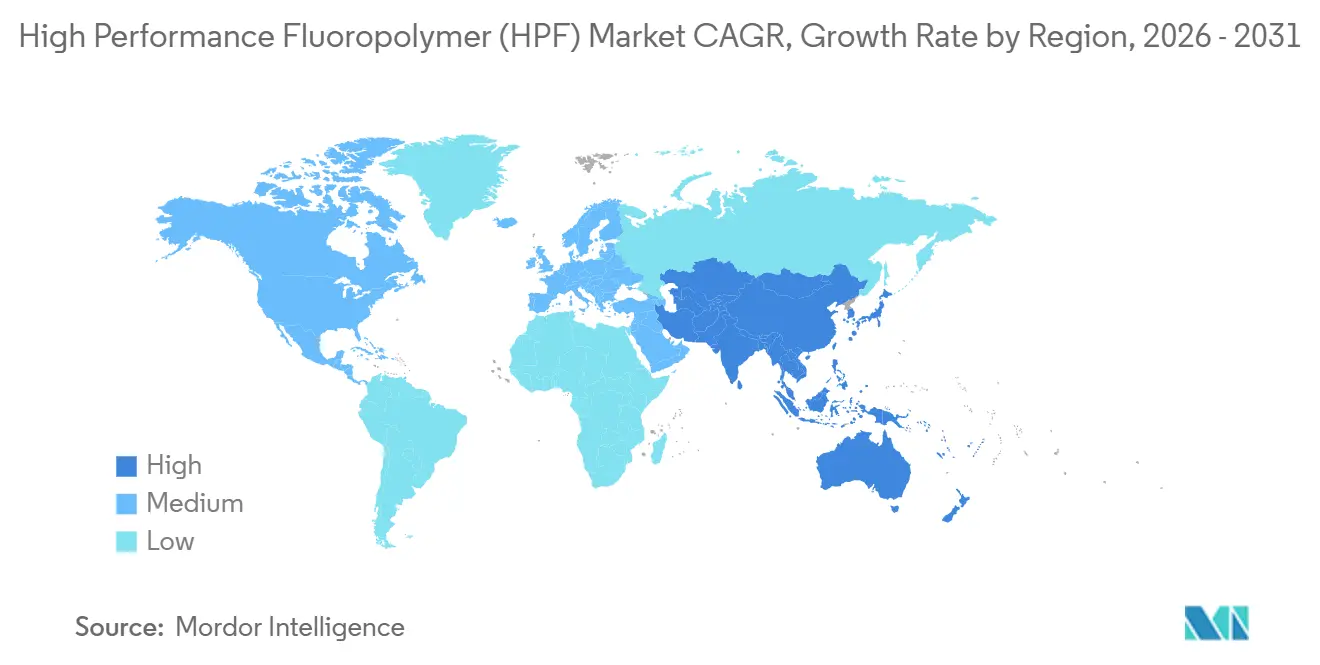
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
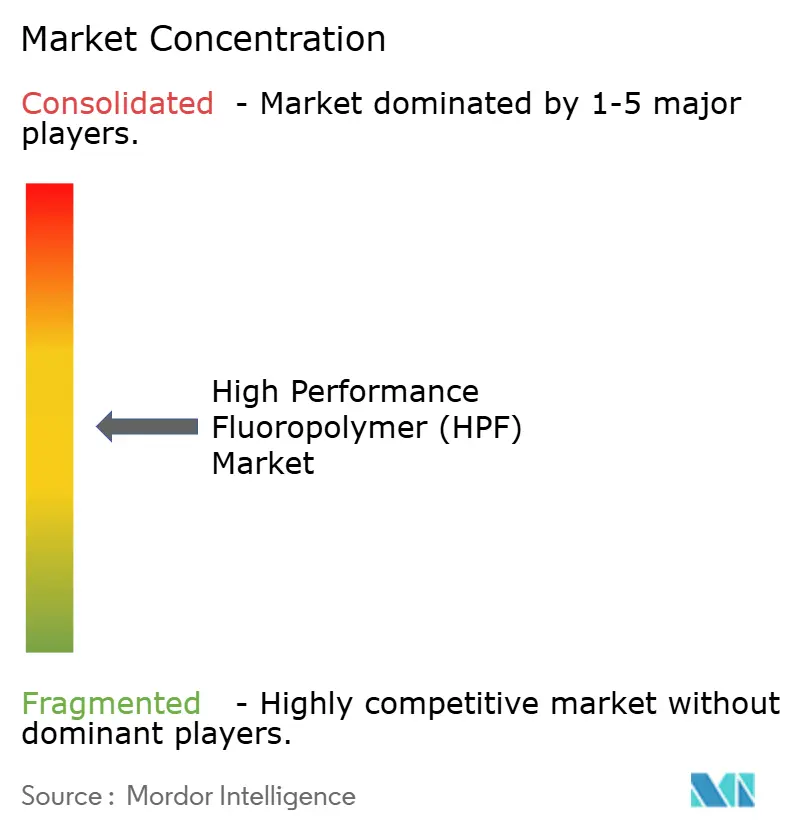
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高性能フルオロポリマー(HPF)市場分析
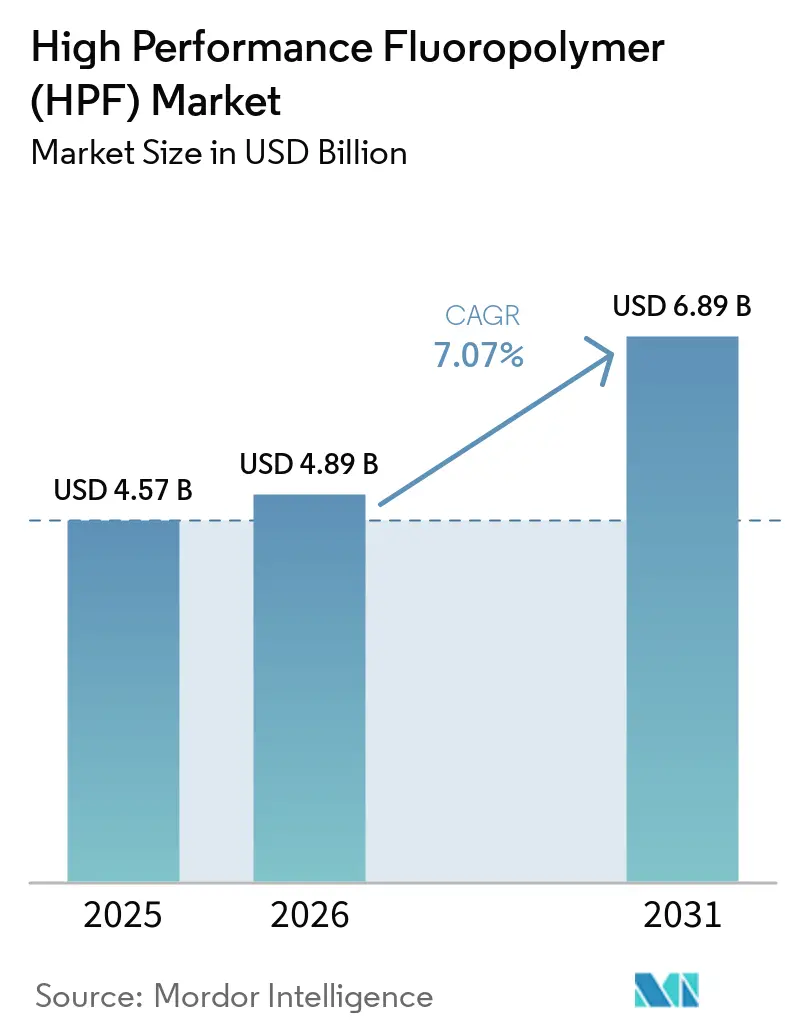
高性能フルオロポリマー(HPF)市場規模は2025年に45.7 ビリオン 米ドルと評価され、2026年の48.9 ビリオン 米ドルから2031年には68.9 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.07%です。高性能フルオロポリマー市場は、耐薬品性、200℃以上の熱安定性、および安定した電気的性能を必要とする用途に対応しています。これらの要件により、半導体装置、電動化システム、化学処理、および再生可能エネルギー機器における材料代替が困難となっています。したがって、需要は裁量的購買よりも技術投資および設備更新と密接に結びついています。半導体製造、電池生産、および低排出産業システムが、高性能フルオロポリマー市場における調達決定を形成しています。認定された生産プロセスと安定したフッ素原料を持つメーカーは、規制およびサプライチェーンの圧力に対してより有利な立場にあります。
主要レポートのポイント
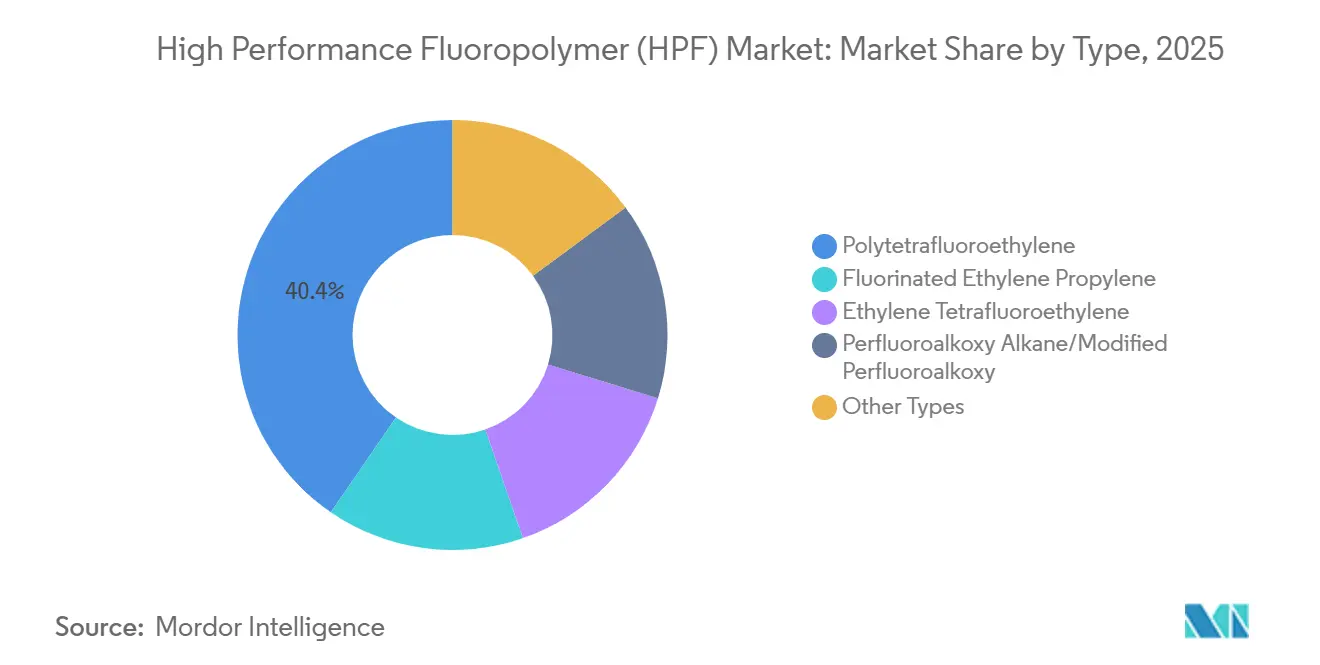
- タイプ別では、ポリテトラフルオロエチレンが2025年の高性能フルオロポリマー市場シェアの40.42%を占め、パーフルオロアルコキシアルカン/変性パーフルオロアルコキシは2031年にかけてCAGR 7.85%で成長すると予測されています。
- 形態別では、顆粒およびペレットが2025年の高性能フルオロポリマー市場シェアの36.37%を占め、ファインパウダーは2031年にかけてCAGR 8.17%で成長すると予測されています。
- 用途別では、コーティングおよびライナーが2025年の高性能フルオロポリマー市場シェアの31.81%を占め、コンポーネントは2031年にかけてCAGR 8.33%で成長すると予測されています。
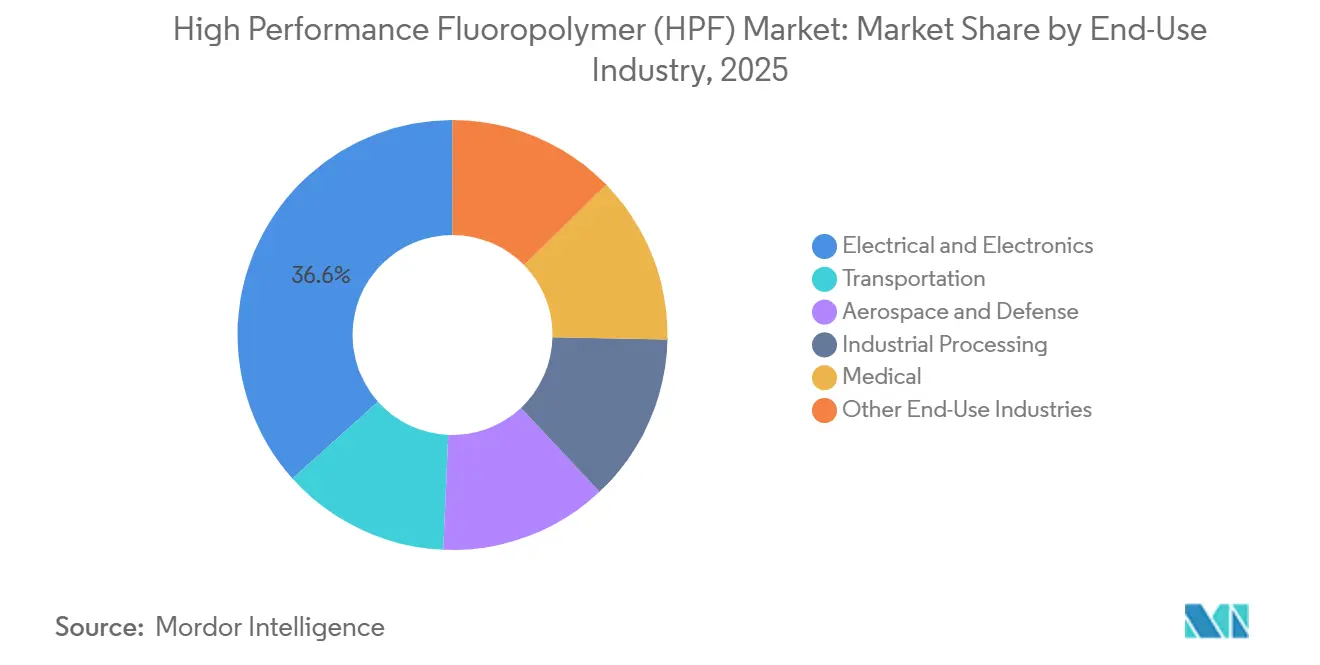
- 最終用途産業別では、電気・電子が2025年の高性能フルオロポリマー市場シェアの36.63%を占め、2031年にかけてCAGR 8.52%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の高性能フルオロポリマー市場シェアの37.22%を占め、2031年にかけてCAGR 7.93%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル高性能フルオロポリマー(HPF)市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体クリーンルームおよび先端エレクトロニクスの拡大 | +2.1% | グローバル、アジア太平洋および北米に集中 | 中期(2~4年) |
| 電気自動車および電池の電動化 | +1.7% | グローバル、アジア太平洋および欧州に集中 | 中期(2~4年) |
| 耐腐食性化学処理インフラ | +1.0% | グローバル、アジア太平洋および欧州に強く集中 | 長期(4年以上) |
| 再生可能エネルギーおよび水素システムの展開 | +0.7% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| フルオロケミカルサプライチェーンの統合と地域化 | +0.4% | 北米、欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
半導体クリーンルームおよび先端エレクトロニクスの拡大
先端半導体製造では、化学薬品および超純水システムにおいて非常に低い汚染レベルを持つ材料が必要とされます。超高純度パーフルオロアルコキシアルカンおよびポリテトラフルオロエチレンがマニホールド、配管、ウェットベンチライナー、および関連する流体処理装置に使用されているため、高性能フルオロポリマー市場はその恩恵を受けています。半導体装置・材料国際規格F57は、超純水および液体化学品分配システムに使用されるポリマー材料を対象としています。米国のCHIPSおよび科学法は、半導体製造および研究を支援するために520 ビリオン 米ドルの資金権限を確立しました[1]CHIPS for America、「CHIPS for America」、米国商務省、chips.gov。米国議会調査局は、390 ビリオン 米ドルの製造インセンティブプログラムが完全に割り当てられ、110 ビリオン 米ドル以上が支出されたと報告しました。新しいプロセスノードへの移行は、湿潤材料の再評価を必要とする場合があり、製造施設が稼働を開始した後も継続的な需要を支えます。DAIKIN INDUSTRIES, Ltd.は2026年8月に鹿島でパーフルオロエラストマー施設の建設を完了し、同サイトからの商業供給は2027年に予定されています。
電気自動車および電池の電動化
フルオロポリマーは、電池電極バインダー、セパレーターコーティング、高電圧ワイヤー絶縁材、および熱管理シールに使用されています。これらの用途は、高性能フルオロポリマー市場を電池設計の変化および車両生産と結びつけています。Arkemaは2026年2月、電池およびエネルギー貯蔵システム向けポリフッ化ビニリデンの需要に支えられ、フルオロスペシャルティ事業が前年比16%成長したと報告しました。2026年6月、Arkemaはエネルギー貯蔵、半導体、およびデータセンター冷却用途に対応するため、ケンタッキー州カルバートシティでポリフッ化ビニリデンの生産能力拡張を完了しました。Syensqoは2025年に自動車OEMおよび電池メーカーとSolefポリフッ化ビニリデンの複数年供給契約を締結し、タヴォー施設からの納品を計画しています。これらの契約は、電池プログラムが最高生産率に達する前に材料認定と生産能力の確保が重要になり得ることを示しています。より高エネルギーの電池プラットフォームへの移行も、より厳しい熱的・電気的要件を持つフルオロポリマーコンポーネントへの需要を支えています。
耐腐食性化学処理インフラ
化学品メーカーは、腐食性化学品を扱う反応器、タンク、バルブ、および移送配管にポリテトラフルオロエチレンおよびフッ素化エチレンプロピレンのライニングを使用しています。腐食制御はライフサイクル要件であり、一度限りの設計選択ではないため、高性能フルオロポリマー市場は更新サイクルから恩恵を受けています。より広範なライニングカバレッジにより、流体処理ネットワーク全体での汚染および漏洩リスクを低減できます。Gujarat Fluorochemicals Limitedは、2026年度第4四半期にフルオロポリマーセグメントの売上高として8,480 ミリオン インドルピー(約101 ミリオン 米ドル)を報告しました。同社は、化学および産業処理向けの付加価値特殊グレードが業績を支えたと述べています。産業事業者が排出制御と操業信頼性をより重視するにつれ、仕様は孤立した過酷なサービスポイントからより大規模な設備ネットワークへと拡大する可能性があります。
再生可能エネルギーおよび水素システムの展開
プロトン交換膜電解槽および燃料電池は、機能部品としてパーフルオロスルホン酸フルオロポリマー膜を使用しています。この用途により、高性能フルオロポリマー市場はグリーン水素プロジェクトおよび関連する設備サプライチェーンへのエクスポージャーを持ちます。AGC Inc.は2026年6月、グリーン水素製造に使用されるFORBLUE S-SERIESフッ素化イオン交換膜の生産のため、北九州の生産施設での操業を開始しました。エチレンテトラフルオロエチレンフィルムは、紫外線耐性と高い光透過率を兼ね備えているため、太陽光発電モジュールおよび建物一体型太陽光発電用途にも対応しています。水素機器および太陽光発電フィルムからの需要は必ずしも同じペースで動くわけではなく、これにより2つの異なるクリーンエネルギー用途分野へのエクスポージャーが生まれます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PFAS規制上の制限とコンプライアンスコスト | -1.4% | 欧州、北米;アジア太平洋への波及 | 中期(2~4年) |
| 高い重合・加工・認定コスト | -0.9% | グローバル | 長期(4年以上) |
| 認定ロックンおよび再検証の遅延 | -0.5% | グローバル、半導体および航空宇宙で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PFAS規制上の制限とコンプライアンスコスト
パーフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)の規制は、欧州のメーカーおよび産業ユーザーにとって重要な計画上の問題を生じさせています。欧州化学品庁のプロセスは、化学品の登録・評価・認可・制限(REACH)フレームワークの下で、リスク、社会経済的影響、および特定用途に対する適用除外の可能性を検討しています[2]欧州化学品庁、「制限意図の登録簿」、欧州化学品庁、echa.europa.eu。コンプライアンスには、特に高技術用途が適用除外に依存している場合、継続的な文書化、サプライヤーレビュー、および法的モニタリングが必要です。中小規模の産業ユーザーは、より大きな製品ポートフォリオにわたってコンプライアンス業務を分散できる統合サプライヤーよりも大きな管理負担に直面する可能性があります。これらの要件は調達決定を変え、トレーサブルなグレードの価値を高める可能性があります。したがって、高性能フルオロポリマー市場は、一部の材料の本質的な性能上の役割と変化する環境への期待のバランスを取る必要があります。
高い重合・加工・認定コスト
高性能フルオロポリマーは、特殊な重合、精製、仕上げ、および包装プロセスを必要とします。半導体およびその他の高純度用途では、抽出物、粒子、および生産一貫性に対する厳格な管理が加わります。これらの条件により、高性能フルオロポリマー市場は汎用ポリマー用途よりも供給コストが高くなります。エネルギーや溶剤効率を改善するために設計された変更も、改良された材料が承認される前に顧客テストを引き起こす可能性があります。このテストのコストは、技術的改善が利用可能な場合でもプロセス変更を遅らせる可能性があります。確立されたプロセス知識と長期的な顧客関係を持つメーカーは、この負担をより適切に管理できます。結果として生じるコスト構造は、要求の厳しい用途における急速な価格競争を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:パーフルオロアルコキシアルカン/変性パーフルオロアルコキシがポリテトラフルオロエチレンとの差を縮める
ポリテトラフルオロエチレンは2025年の高性能フルオロポリマー市場シェアの40.42%を占め、パーフルオロアルコキシアルカン/変性パーフルオロアルコキシは2031年にかけてCAGR 7.85%で成長すると予測されています。超高純度グレードは、半導体製造システムが低汚染を必要とする場所で使用されています。半導体装置・材料国際規格は、超純水および液体化学品分配のためのポリマー適合性を対象としています。ポリテトラフルオロエチレンは、化学処理、産業用シーリング、および電気絶縁にわたる長い認定履歴を持つため、2025年において最大のタイプであり続けました。この設置基盤は、確立されたグレードへの安定した需要を維持しています。
フッ素化エチレンプロピレンは、データセンターケーブルシステムおよびその他の電気用途に需要があります。DAIKIN INDUSTRIES, Ltd.は、2025年度を通じてフッ素化エチレンプロピレンベースのローカルエリアネットワークケーブル製品の売上増加を報告しした。エチレンテトラフルオロエチレンは、紫外線耐性と光透過率が重要な太陽光発電封止材および建築膜用途に使用されています。ポリクロロトリフルオロエチレンは極低温用途に対応し、その他の特殊バリアントは医療機器製造を支援しています。高性能フルオロポリマー産業は、各タイプが独自の加工または最終用途要件を満たすことに依存しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


形態別:ファインパウダーが航空宇宙および5Gケーブル需要で顆粒・ペレットを上回る
顆粒およびペレットは2025年の高性能フルオロポリマー市場規模の36.37%を占めました。この形態は、ガスケット、バルブコンポーネント、および化学処理装置向けの圧縮成形およびラム押出成形を支援しています。確立された認定基準と繰り返しの産業需要が、これらの材料の継続的な使用を支えています。ファインパウダーは2031年にかけてCAGR 8.17%で成長すると予測されています。ファインパウダーは、ペースト押出ワイヤーコーティング、チューブ、同軸ケーブル絶縁材、およびろ過膜に使用されています。
ファインパウダーは、連続押出と制御されたフィブリル形成を必要とする用途を支援します。5Gインフラ、航空宇宙配線、および医療機器における厳格な要件が、より高純度グレードへの需要を高める可能性があります。ディスパージョングレードは、複雑な装置表面および技術的テキスタイルのコーティングを支援します。シートおよびフィルムは、フラットガスケット、プリント回路基板基板、およびフレキシブルヒーター素子に使用されています。したがって、高性能フルオロポリマー市場は、形態の選択を樹脂化学と製造ニーズの間の実用的なリンクとして使用しています。
用途別:コンポーネントがコーティングおよびライナーを上回る
コーティングおよびライナーは2025年の高性能フルオロポリマー市場規模の31.81%を占めました。化学処理事業者は、腐食性媒体から容器、タンク、および移送配管を保護するためにこれらの材料を使用しています。新規施設の建設と設備更新が、幅広い産業顧客基盤にわたって継続的な需要を生み出しています。コンポーネントは2031年にかけてCAGR 8.33%で成長すると予測されています。半導体ツール、医療機器、および電気自動車電池システムは、寸法と材料のトレーサビリティが重要な機械加工または成形部品を使用しています。これらの用途は、標準的な保護コーティング用途よりも高い価値を持つ可能性があります。
フィルムは、太陽光発電封止材、高周波回路基板、および航空宇宙ラミネートに使用されています。添加剤は、摩擦を低減し耐摩耗性を向上させるために、エンジニアリングポリマー、グリース、および特殊インクにマイクロパウダーポリテトラフルオロエチレンを使用しています。米国食品医薬品局のデータベースには、フルオロポリマーコンポーネントを含む25万件以上の承認済み医療機器が登録されており、医療用途における材料の使用を示しています。その他の用途分野は、化学保護だけにとどまらず高性能フルオロポリマー市場を広げています。
最終用途産業別:電気・電子が規模と成長勢いの両方をリード
電気・電子は2025年の高性能フルオロポリマー市場シェアの36.63%を占め、2031年にかけてCAGR 8.52%で成長すると予測されています。このカテゴリーには、半導体クリーンルーム装置、5Gインフラ、電気自動車電池システム、およびデータセンター熱管理用途が含まれます。これらの需要源は異なる顧客グループに対応していますが、関連するフルオロポリマー特性を使用しています。DAIKIN INDUSTRIES, Ltd.は、エレクトロニクス関連用途に使用される高性能材料への継続的な需要を報告しました。The Chemours Companyは、先端性能材料が半導体およびデータセンター用途を含むいくつかの高付加価値用途に対応していると位置づけています。この幅広さにより、セグメントは複数の成長経路を持ちます。
産業処理は、化学、製薬、および食品加工施設においてフルオロポリマーライニング装置を使用しています。輸送分野の需要は、内燃機関燃料システムの用途が電気自動車における高電圧絶縁材および電池熱管理用途に取って代わられるにつれて変化しています。医療用途には、生体適合性と耐薬品性に依存するカテーテルライナー、血管グラフト、および外科器具コーティングが含まれます。航空宇宙および防衛用途には、認定基準が代替を困難にする燃料システム部品、衛星シール、および配線が含まれます。この多様化した顧客基盤は、長い設備更新サイクルにわたって高性能フルオロポリマー市場を支えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2025年の高性能フルオロポリマー市場シェアの37.22%を占め、2031年にかけてCAGR 7.93%で成長すると予測されています。中国、韓国、日本、およびインドは、半導体製造、電池投資、およびフルオロケミカル生産能力を組み合わせています。この集中により、サプライヤーは同一地域内の複数の需要センターに対応できます。米国地質調査所は中国を最大の蛍石生産国として特定しており、上流フルオロケミカルチェーンにおけるその重要性を確認しています。日本のメーカーは、半導体および水素用途向けの高仕様材料への投資を進めています。
インドは、国内サプライヤーが特殊材料能力を拡大するにつれて、より重要な貢献者となっています。Gujarat Fluorochemicals Limitedは、2026年度第4四半期のフルオロポリマー売上高として8,480 ミリオン インドルピー(約101 ミリオン 米ドル)を報告しました。同社は2026年6月、高純度半導体特殊材料を対象とした完全子会社としてGFCL Semiconductor and Advanced Materialsを設立しました。北米では、CHIPSおよび科学法に支援された新たな半導体製造プロジェクトからの需要があります。同法には、適格な半導体製造投資に対する35%の投資税額控除も含まれています。これらの施設の化学品供給ネットワークには、認定済みのパーフルオロアルコキシアルカンおよびポリテトラフルオロエチレンシステムが必要です。
欧州は、化学処理需要と新興のグリーン水素機器要件を組み合わせています。フルオロポリマー製品グループは、欧州連合のフルオロポリマー市場が2025年に56,500メートルトンに達し、輸入が需要の4分の3を供給したと報告しました。規制の進展が地域生産の立地と経済性に影響を与える可能性があります。南米および中東・アフリカは、化学処理、石油・ガスインフラ、および長期産業投資に支えられた、より小規模な需要地域にとどまっています。ブラジルは、プレソルトおよび下流化学用途における耐腐食性装置への需要があります。サウジアラビアおよびアラブ首長国連邦は、下流石油化学およびグリーン水素能力を構築しています。ベトナム、マレーシア、タイを含む東南アジア諸国連合(ASEAN)の製造拠点は、エレクトロニクス生産を拡大しており、現地事業が成熟するにつれてより独立した調達需要を発展させる可能性があります。

競合環境
高性能フルオロポリマー(HPF)市場は中程度に集中しており、上位5社にはDAIKIN INDUSTRIES, Ltd.、The Chemours Company、AGC Inc.、3M、およびGujarat Fluorochemicals Limitedが含まれます。半導体グレードのパーフルオロアルコキシアルカンおよびパーフルオロエラストマーの供給は、必要な純度管理を備えた認定生産サイトに集中しています。Shanghai 3F New Materials Company Limited、Wuhan Everflon Fluoropolymers Co.,Ltd、およびKUREHA CORPORATIONは、特定の地域または特殊なポジションに対応しています。Saint-GobainおよびHaloPolymerは、下流フィルム、チューブ、および特殊コンポーネントに参加しています。
各社は、垂直統合、仕様グレードの差別化、および標的用途開発を通じて競争しています。Dongyue Group LimitedおよびShanghai 3F New Materials Company Limitedなどの中国メーカーは、原材料から完成樹脂までの統合を追求しています。DAIKIN INDUSTRIES, Ltd.およびAGC Inc.は、半導体および水素用途向けの高仕様製品に注力しています。DAIKIN INDUSTRIES, Ltd.は2026年8月に鹿島パーフルオロエラストマープラントを完成させ、その能力は淀川工場の3倍を超え、供給は2027年に予定されています。AGC Inc.は2026年6月、グリーン水素用途向けに北九州の膜施設での操業を開始しました。Arkemaは、エネルギー貯蔵およびその他の高付加価値用途を支援するため、カルバートシティでポリフッ化ビニリデンの生産能力を拡張しました。
確立された西側顧客認定を満たす非中国産供給は、地域調達要件に対応できます。Arkema、Gujarat Fluorochemicals Limited、およびHaloPolymerは、異なる生産拠点と顧客ネトワークからこの機会にアプローチしています。持続可能な生産方法も、特に欧州および北米において、顧客認定において関連性を増しています。DAIKIN INDUSTRIES, Ltd.は、鹿島プラントがフッ素化界面活性剤フリーの生産プロセスを採用していると述べました。AGC Inc.のフッ素化膜プラットフォームおよびChemoursのロールツーロールプロトン交換膜製造に関する取り組みは、電解槽材料における継続的な開発を反映しています。高性能フルオロポリマー市場は、性能の一貫性、規制対応、および信頼できる生産能力を組み合わせることができるサプライヤーを評価します。
高性能フルオロポリマー(HPF)産業リーダー
DAIKIN INDUSTRIES, Ltd.
The Chemours Company
AGC Inc.
3M
Gujarat Fluorochemicals Limited
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:DAIKIN INDUSTRIES, Ltd.は、日本の鹿島工場に新しいパーフルオロエラストマー施設を完成させました。その能力は淀川工場の3倍を超えています。この拡張は、半導体および化学処理用途における高性能フルオロポリマーへの需要を支援します。
- 2026年6月:Arkemaは、2,000 ミリオン 米ドルの投資に続き、ケンタッキー州カルバートシティでのKynarポリフッ化ビニリデン(PVDF)生産能力の15%拡張を稼働させました。追加された生産能力は、リチウムイオン電池、エネルギー貯蔵システム、半導体製造、データセンター、ならびにワイヤーおよびケーブル用途における高性能フルオロポリマーへの増大する需要を支援します。


グローバル高性能フルオロポリマー(HPF)市場レポートの調査範囲
高性能フルオロポリマーは、要求の厳しい熱的、化学的、および電気的条件下でその特性を維持するように設計された特殊フッ素化ポリマーです。これらは、過酷な操業環境において高い耐薬品性、低摩擦、非粘着特性、および長期安定性を提供します。
高性能フルオロポリマー(HPF)市場は、タイプ、形態、用途、最終用途産業、および地域によって区分されています。タイプ別では、市場はポリテトラフルオロエチレン、フッ素化エチレンプロピレン、パーフルオロアルコキシアルカン/変性パーフルオロアルコキシ、エチレンテトラフルオロエチレン、およびその他のタイプに区分されています。形態別では、市場は顆粒およびペレット、ファインパウダー、ディスパージョン、シートおよびフィルム、およびその他の形態に区分されています。用途別では、市場はコーティングおよびライナー、コンポーネント、フィルム、添加剤、およびその他の用途に区分されています。最終用途産業別では、市場は電気・電子、産業処理、輸送、医療、航空宇宙および防衛、およびその他の最終用途産業に区分されています。レポートはまた、主要地域の15カ国における高性能フルオロポリマー(HPF)の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| ポリテトラフルオロエチレン |
| フッ素化エチレンプロピレン |
| パーフルオロアルコキシアルカン/変性パーフルオロアルコキシ |
| エチレンテトラフルオロエチレン |
| その他のタイプ |
| 顆粒およびペレット |
| ファインパウダー |
| ディスパージョン |
| シートおよびフィルム |
| その他の形態 |
| コーティングおよびライナー |
| コンポーネント |
| フィルム |
| 添加剤 |
| その他の用途 |
| 電気・電子 |
| 産業処理 |
| 輸送 |
| 医療 |
| 航空宇宙および防衛 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | ポリテトラフルオロエチレン | |
| フッ素化エチレンプロピレン | ||
| パーフルオロアルコキシアルカン/変性パーフルオロアルコキシ | ||
| エチレンテトラフルオロエチレン | ||
| その他のタイプ | ||
| 形態別 | 顆粒およびペレット | |
| ファインパウダー | ||
| ディスパージョン | ||
| シートおよびフィルム | ||
| その他の形態 | ||
| 用途別 | コーティングおよびライナー | |
| コンポーネント | ||
| フィルム | ||
| 添加剤 | ||
| その他の用途 | ||
| 最終用途産業別 | 電気・電子 | |
| 産業処理 | ||
| 輸送 | ||
| 医療 | ||
| 航空宇宙および防衛 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
高性能フルオロポリマー市場の規模はどのくらいですか?
高性能フルオロポリマー市場は2026年に48.9 ビリオン 米ドルであり、2031年までに68.9 ビリオン 米ドルに達すると予測されています。
高性能フルオロポリマーへの需要を牽引しているものは何ですか?
半導体クリーンルーム、電気自動車電池、化学処理装置、および水素システムが主要な需要分野です。
2031年にかけて最も速く成長すると予測されているタイプはどれですか?
パーフルオロアルコキシアルカン/変性パーフルオロアルコキシは2031年にかけてCAGR 7.85%で成長すると予測されています。
2025年に最大のシェアを占めた用途はどれですか?
コーティングおよびライナーが2025年に31.81%を占め、産業処理装置における腐食保護に支えられています。
最終更新日:



