
Marktgröße und Marktanteile für Hochleistungsadditive
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 15.86 Milliarden US-Dollar |
| Marktgröße (2031) | 22.61 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.34 % |
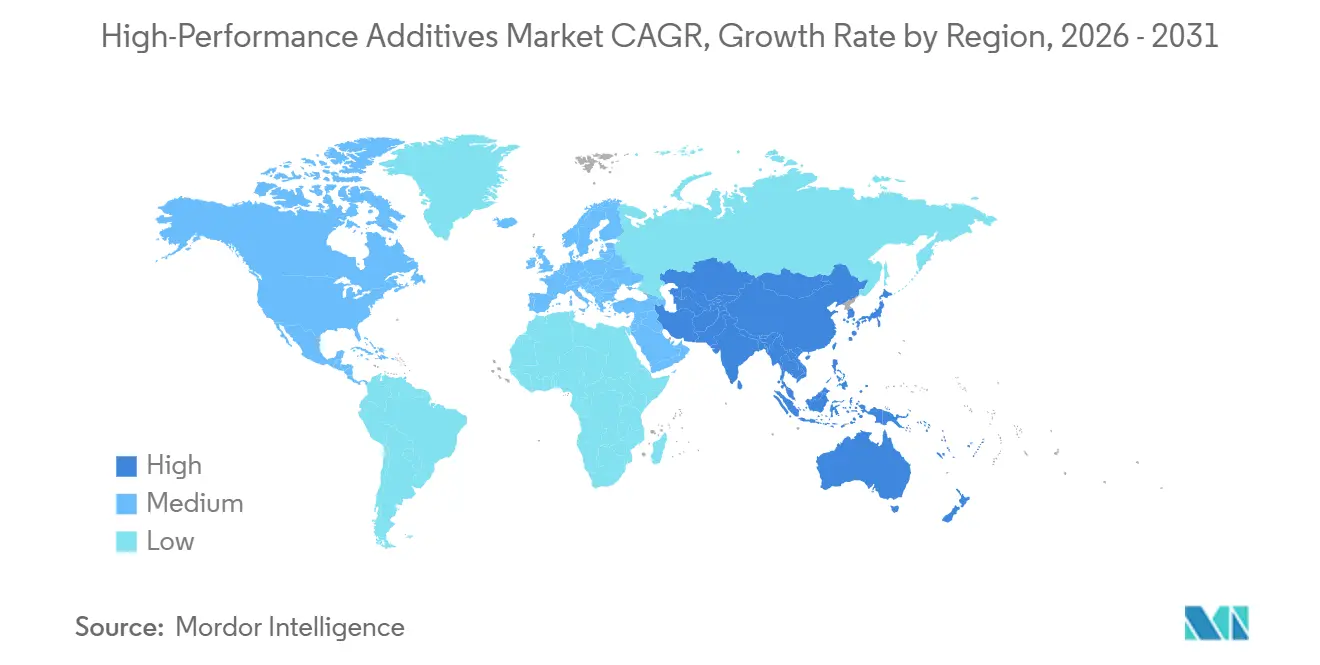
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
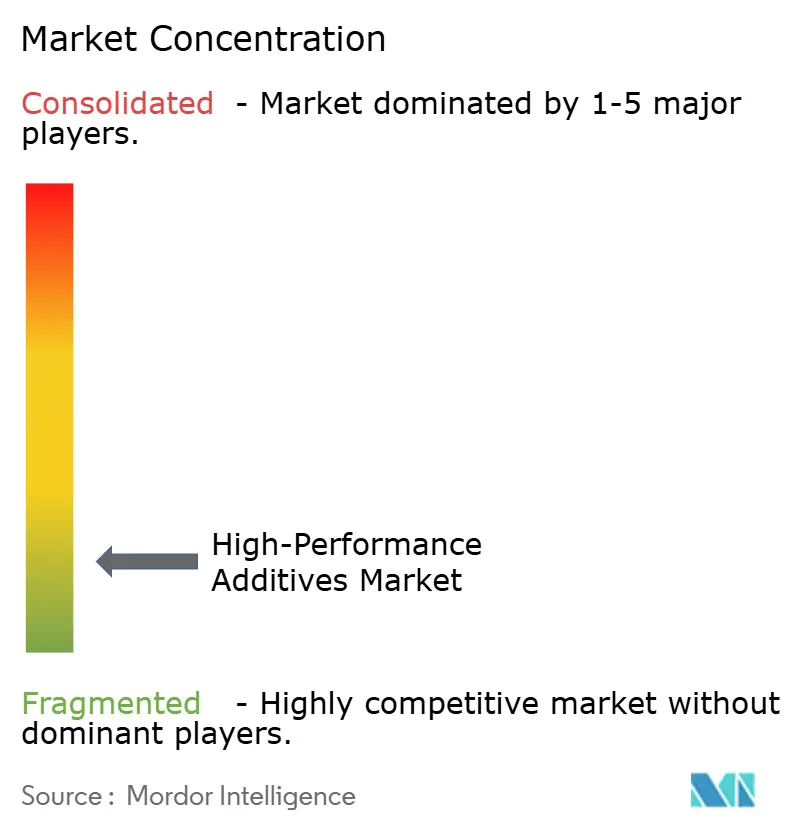
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Hochleistungsadditive von Mordor Intelligence
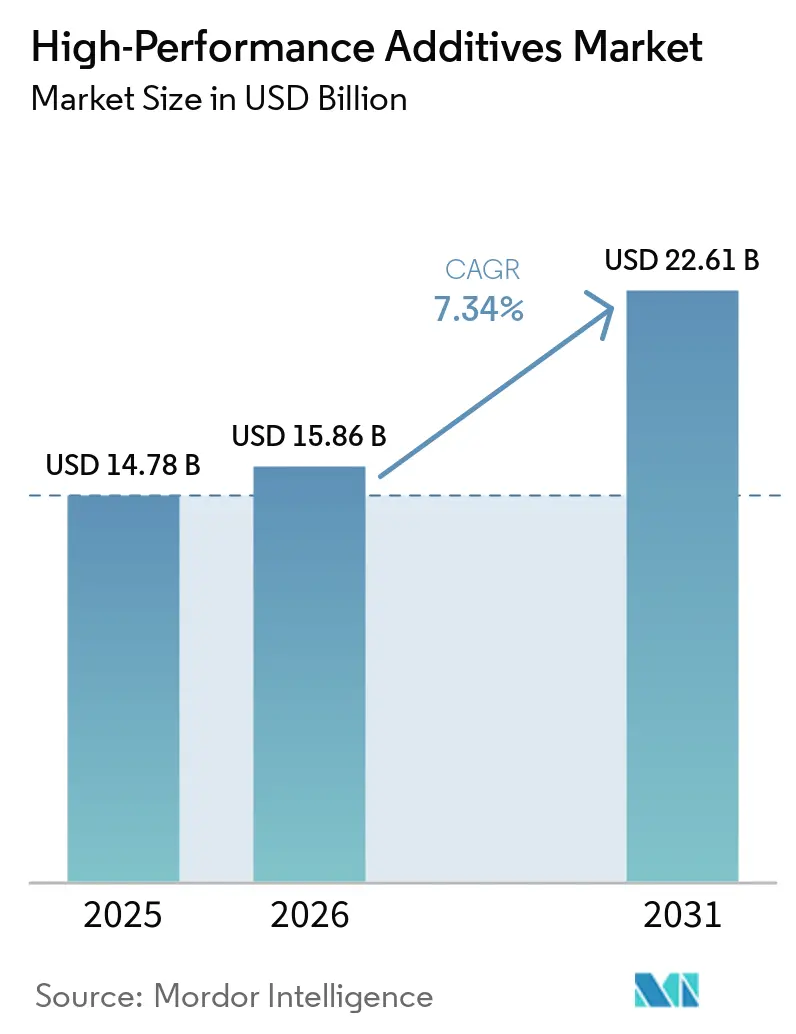
Die Marktgröße für Hochleistungsadditive wurde im Jahr 2025 auf 14,78 Milliarden USD geschätzt und soll von 15,86 Milliarden USD im Jahr 2026 auf 22,61 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,34 % während des Prognosezeitraums (2026–2031). Die Produktion von Elektrofahrzeugen erhöht die Anforderungen an Reifenmischungen, Batteriegehäusematerialien, Hochspannungsverbinderkunststoffe und elektrische Komponenten, die unter anhaltender thermischer und mechanischer Belastung betrieben werden. Hersteller suchen zudem nach Materialien, die ihre Leistungsfähigkeit bei Hitze, UV-Strahlung, Oxidation, wiederholter Verarbeitung und langen Nutzungsdauern in anspruchsvollen Endanwendungen erhalten. Chemische Sicherheitsvorschriften verkürzen die Ersatzzyklen für etablierte Additivchemien, insbesondere in Beschichtungen, Klebstoffen und Kunststoffen, die Anforderungen an niedrige Emissionen und das Stoffmanagement erfüllen müssen. Lieferanten reagieren durch Investitionen in Spezialkapazitäten, lokale Produktion in der Nähe wichtiger Verarbeitungszentren und eine engere Zusammenarbeit mit Polymerverarbeitern bei maßgeschneiderten Additivpaketen. Der Markt für Hochleistungsadditive begünstigt daher Produkte, die Konformität, Langlebigkeit, Verarbeitungszuverlässigkeit und Eigenschaften vereinen, die Kunden für spezifische Anwendungen validieren können.
Wichtigste Erkenntnisse des Berichts
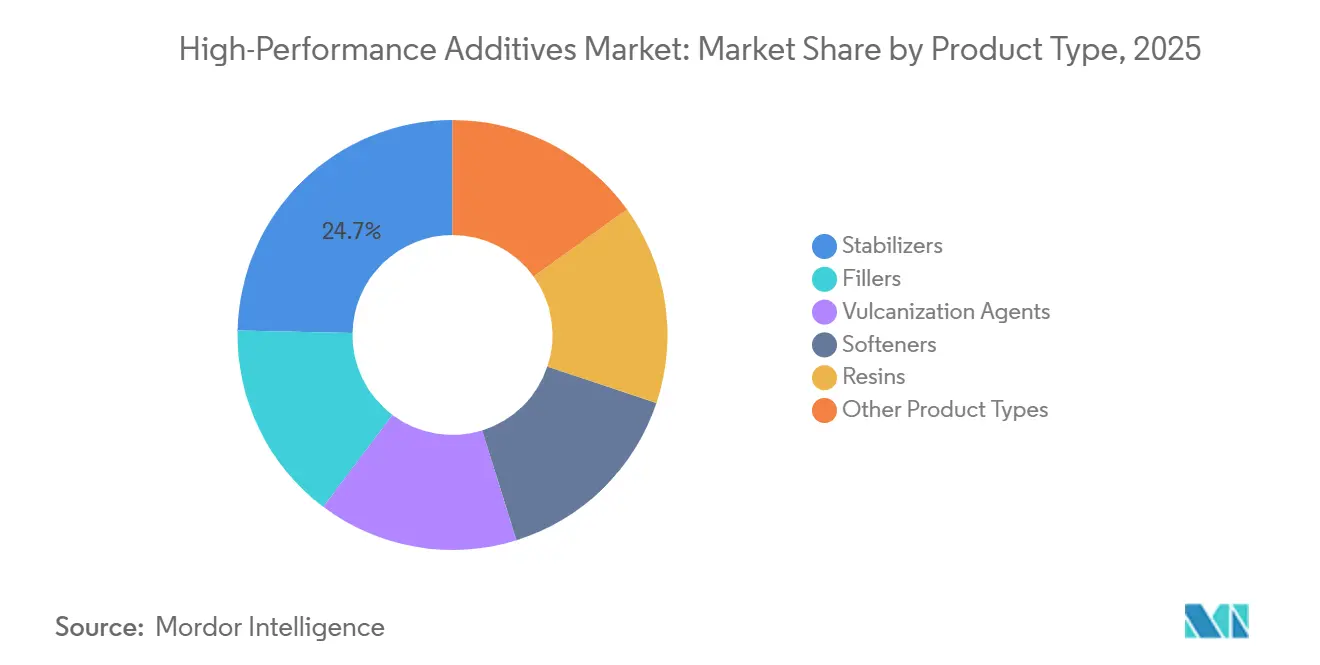
- Nach Produkttyp hielten Stabilisatoren im Jahr 2025 einen Marktanteil von 24,67 % am Markt für Hochleistungsadditive und sollen bis 2031 mit einer CAGR von 7,95 % wachsen.
- Nach Funktion hielten Leistungsadditive im Jahr 2025 einen Marktanteil von 68,32 % am Markt für Hochleistungsadditive und sollen bis 2031 mit einer CAGR von 8,26 % wachsen.
- Nach Anwendung hielten Gummi und Reifen im Jahr 2025 einen Marktanteil von 35,09 % am Markt für Hochleistungsadditive, während Verbundwerkstoffe bis 2031 voraussichtlich mit einer CAGR von 8,48 % wachsen werden.
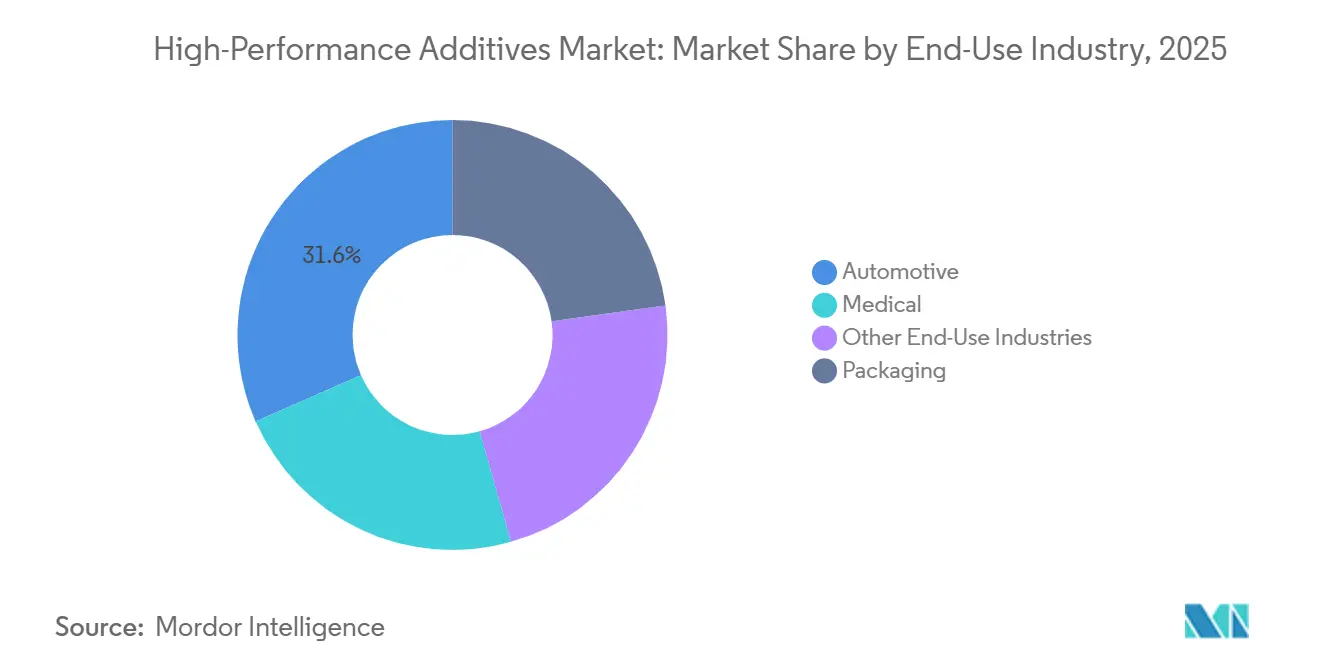
- Nach Endverbrauchsbranche hielt die Automobilindustrie im Jahr 2025 einen Marktanteil von 31,58 % am Markt für Hochleistungsadditive und soll bis 2031 mit einer CAGR von 8,72 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 46,66 % am Markt für Hochleistungsadditive und soll bis 2031 mit einer CAGR von 8,07 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Hochleistungsadditive
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei Elektrofahrzeugen und Hochleistungsreifen | +2.1% | Global, mit Schwerpunkt in China, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Leichtbau und Materialeffizienz in der Automobil- und Luft- und Raumfahrtindustrie | +1.7% | Nordamerika, Europa, Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verschärfung der Emissionsvorschriften, Kraftstoffeffizienzstandards und VOC-arme Normen | +1.3% | EU, China, Nordamerika | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Expansion in Elektronik, Medizin und Hochleistungskunststoffe | +1.0% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Verarbeitungskomplexität bei Recyclingpolymeren | +0.6% | Europa, Nordamerika; Ausstrahlungseffekte auf die Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei Elektrofahrzeugen und Hochleistungsreifen
Die weltweiten Verkäufe von Elektrofahrzeugen erreichten im Jahr 2025 20,7 Millionen Einheiten, was einem von vier weltweit verkauften Neuwagen entspricht[1]Internationale Energieagentur, "Global EV Outlook 2026," Internationale Energieagentur, iea.org. Dieser Fahrzeugmix verändert die Anforderungen an Gummimischungen und Reifenadditive, da Elektroantriebe das Drehmoment unmittelbar abgeben. Rekuperatives Bremsen setzt Reifen im normalen Fahrbetrieb zudem wiederholten thermomechanischen Belastungen aus. Reifenhersteller benötigen daher Antioxidations- und Alterungsschutzsysteme, die dazu beitragen, dass Gummi unter anspruchsvollen Bedingungen seine Haltbarkeit behält. Der Markt für Hochleistungsadditive profitiert davon, dass Reifenhersteller Materialien prüfen, die Gummi schützen und gleichzeitig den sich wandelnden Umweltanforderungen gerecht werden. LANXESS brachte im September 2026 Vulkanox 4060, auch CCPD genannt, als alternatives Alterungsschutzmittel zu 6PPD auf den Markt, nachdem die Registrierung gemäß Anhang VII der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) der Europäischen Union abgeschlossen worden war. Das Unternehmen berichtete von keinen beobachteten akuten Auswirkungen bei Tests an Silberlachsen und plant die erste kommerzielle Produktion im vierten Quartal 2026. Diese Entwicklung bringt Substitutionsprodukte direkt in die Materialbewertungsprogramme der Reifenhersteller ein.
Leichtbau und Materialeffizienz in der Automobil- und Luft- und Raumfahrtindustrie
Automobil- und Luft- und Raumfahrthersteller setzen zunehmend Materialien ein, die das Bauteilgewicht reduzieren und gleichzeitig Sicherheitsanforderungen erfüllen. Eine geringere Fahrzeugmasse bleibt für Elektrofahrzeuge wichtig, da Batteriesysteme jeder Plattform zusätzliches Materialgewicht hinzufügen. Verbundstrukturen erfordern Additive, die Zähigkeit, thermische Stabilität, Harzhaftung und Brandschutzleistung unterstützen. Diese Eigenschaften bestimmen, ob Leichtbaumaterialien die erforderlichen Zertifizierungs- und Betriebsbedingungen erfüllen können. Verbundanwendungen umfassen primäre und sekundäre Flugzeugstrukturen sowie Innen- und Motorraumbauteile von Fahrzeugen. SABIC führte 2026 das reaktive Polyetherimid-Oligomer ULTEM SU3102P für duroplastische Verbundanwendungen ein. Das Produkt verdeutlicht den Bedarf an Additiven, die die Zähigkeit verbessern, ohne die Steifigkeit in strukturellen Anwendungen zu beeinträchtigen. Der Markt für Hochleistungsadditive spielt eine klare Rolle dabei, Verarbeitern die Balance zwischen Gewichtsreduzierung und Anforderungen an die Nutzungsdauer zu ermöglichen.
Verschärfung der Emissionsvorschriften, Kraftstoffeffizienzstandards und VOC-arme Normen
Anforderungen an flüchtige organische Verbindungen (VOC) mit niedrigem Gehalt fördern den Ersatz älterer Chemien in Beschichtungen, Klebstoffen und Polymersystemen. Diese Vorschriften erhöhen den Wert von Produkten, die Emissionsgrenzwerte einhalten, ohne die Materialeigenschaften zu verändern. Käufer prüfen zunehmend, ob ein Additiv regulatorische und produktbezogene Anforderungen gleichzeitig erfüllen kann. Dies verlagert Kaufentscheidungen weg von reinen Stückkosten hin zu validierten, konformen Formulierungen. Evonik Industries AG erweiterte im April 2026 die Spezialaminproduktion in Nanjing zur Unterstützung von Polyurethan- und Epoxidanwendungen. Die Investition unterstützt reaktive Spezialamine, die als Härter und Schaumadditive eingesetzt werden können. Diese Materialien können emissionsärmere Formulierungen unterstützen, ohne die von Endnutzern geforderten Leistungseigenschaften zu beeinträchtigen. Diese compliance-getriebene Nachfrage schafft eine klar definierte Chance im Markt für Hochleistungsadditive.
Expansion in Elektronik, Medizin und Hochleistungskunststoffe
Elektronik- und Medizinalwendungen erfordern Polymermaterialien mit kontrollierten elektrischen, thermischen und Sterilisationsleistungseigenschaften. Diese Bedingungen erhöhen den Wert von Flammschutzmitteln, Wärmestabilisatoren und anderen funktionellen Materialien. Elektronische Systeme in Elektrofahrzeugen erhöhen die Nachfrage nach Bauteilen, die dielektrische Eigenschaften unter Hochspannungsbetriebsbedingungen erhalten. Medizinische Polymersysteme erfordern ebenfalls Materialien, die Sterilisationsverfahren standhalten und dabei die beabsichtigten physikalischen Eigenschaften beibehalten. CLARIANT schloss im Juni 2026 eine Investition von 100 Millionen CHF (ca. 127 Millionen USD) in Daya Bay, China, ab, um die Produktion von halogenfreiem Exolit OP für Anwendungen in der Elektromobilität zu erweitern. Die Anlage unterstützt Qualitäten, die für Polybutylenterephthalat-Bauteile in 800-V-Systemen und höher konzipiert sind. Das Produktsortiment umfasst auch Materialien für Verbundbauteile und Intumeszenzbeschichtungen. Diese Anwendungen erweitern den Markt für Hochleistungsadditive über die konventionelle industrielle Polymernachfrage hinaus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Rohstoffkosten auf Rohölbasis | -1.9% | Global, konzentriert in europäischen und nahöstlichen Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Strenge Anforderungen an die chemische Registrierung und Produktsicherheit | -1.3% | EU, Nordamerika, mit wachsender Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Kompatibilitäts- und Chargenkonformitätsrisiken in Recyclingmatrizen | -0.8% | Europa, Nordamerika; Ausstrahlungseffekte auf die Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoffkosten auf Rohölbasis
Die Spezialchemieproduktion ist abhängig von Benzol, Propylen und anderen Einsatzstoffen, die an Rohöl- und Naphtha-Märkte gekoppelt sind. Änderungen der Einsatzstoffpreise können die Margen reduzieren, bevor Hersteller die Vertragspreise anpassen können. Der Effekt ist stärker ausgeprägt, wenn Liefervereinbarungen Festpreise und lange Verlängerungszyklen aufweisen. Hersteller müssen technisch anspruchsvolle Produkte auch dann weiter liefern, wenn die Einsatzstoffkosten stark steigen. Dies erschwert die Planung für Lieferanten spezialisierter Formulierungen und für Kunden, die vorhersehbare Materialpreise benötigen. Kunden können reagieren, indem sie mehr Leistung aus jeder Einheit Additiv anstreben, anstatt auf kostengünstige Alternativen umzusteigen. Kostengünstigere Substitutionen können zu Leistungsproblemen führen, wenn Materialien in fortschrittlichen Reifen-, Elektro-, Medizin- und Luft- und Raumfahrtanwendungen eingesetzt werden. Der Markt für Hochleistungsadditive muss daher Kostenschwankungen bewältigen und gleichzeitig die Leistungsmerkmale erhalten, die Kunden benötigen.
Strenge Anforderungen an die chemische Registrierung und Produktsicherheit
Neue Produkteinführungen erfordern detaillierte technische und regulatorische Arbeit vor der kommerziellen Nutzung. Dieser Prozess kann für Unternehmen mit kleinen Produktportfolios oder begrenztem Compliance-Personal kostspielig sein. REACH-Verpflichtungen beeinflussen auch die Neuformulierung, wenn bestehende Inhaltsstoffe einer zusätzlichen Prüfung unterzogen werden. Dokumentationsanforderungen können sowohl Hersteller als auch Importeure betreffen, die Stoffe und Gemische in regulierte Märkte liefern. LANXESS schloss die REACH-Anhang-VII-Registrierung für Vulkanox 4060 vor der geplanten europäischen Vermarktung ab. Das Beispiel zeigt, dass selbst ein Ersatzmaterial eine behördliche Zulassung benötigt, bevor es in einen wichtigen Markt eintreten kann. Größere Spezialchemiegruppen können diese Anforderungen auf etablierte Regulierungs- und Technikteams verteilen. Diese Anforderungen können die Expansion im Markt für Hochleistungsadditive verlangsamen, insbesondere für kleinere Formulierer.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Stabilisatoren sichern sowohl Umfang als auch Wachstum
Stabilisatoren hielten im Jahr 2025 einen Marktanteil von 24,67 % am Markt für Hochleistungsadditive und sollen bis 2031 mit einer CAGR von 7,95 % wachsen. Ihr Umfang spiegelt den Einsatz in Automobilaußenteilen, Agrarfolien, Gummimischungen und Hochleistungskunststoffen wider. Diese Anwendungen benötigen Schutz vor ultravioletter Strahlung, Hitze und Oxidation über längere Nutzungsdauern. Gehinderte Aminlichtstabilisatoren und nicht migrierende gehinderte Aminlichtstabilisatoren sind weit verbreitet, wo Oberflächenerscheinung und mechanische Festigkeit erhalten bleiben müssen. Untersuchungen an Polymermatrizen für die Automobilindustrie ergaben, dass kombinierte Stabilisatorsysteme Materialeigenschaften bei beschleunigter Bewitterung erhalten können. Das Ergebnis unterstützt die Nachfrage nach Paketen, die mehr als einen Degradationspfad abdecken.
BASF kündigte im April 2026 erhebliche Investitionen zur Erweiterung der Kapazitäten für Standard-Aminlichtstabilisatoren und nicht migrierende gehinderte Aminlichtstabilisatoren an. Die Erweiterung wurde mit der Nachfrage aus Elektrofahrzeugen, Agrarfolien und Automobilaußenanwendungen verknüpft. Füllstoffe bleiben relevant für die Gummiverstärkung und zur Kostenkontrolle in Kunststoffmischungen. Vulkanisationsmittel folgen weiterhin der Reifenproduktion und dem Wandel hin zu verbesserten Reifenmischungen. Weichmacher und Harze bedienen Gummi- und Beschichtungssysteme mit etablierteren Spezifikationen. Die Produktentwicklung in der Hochleistungsadditivbranche wird auch durch die Notwendigkeit geprägt, Sicherheitsanforderungen zu erfüllen, ohne die Langzeithaltbarkeit zu beeinträchtigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Funktion: Leistungsadditive führen bei Premium-Formulierungen
Leistungsadditive hielten im Jahr 2025 einen Marktanteil von 68,32 % am Markt für Hochleistungsadditive und sollen bis 2031 mit einer CAGR von 8,26 % wachsen. Die Kategorie umfasst Antioxidantien, Flammschutzmittel, UV-Stabilisatoren, Alterungsschutzmittel und Haftvermittler. Diese Materialien ermöglichen es Polymeren und Gummis, anspruchsvolle Spezifikationen in Automobil-, Luft- und Raumfahrt-, Elektronik- und Medizinalwendungen zu erfüllen. Ihr Wert beruht auf der Materialleistung und nicht allein auf der Prozesseffizienz. Kunden setzen sie ein, wenn Standard-Polymerqualitäten die erforderlichen thermischen, elektrischen, mechanischen oder sicherheitstechnischen Eigenschaften nicht erreichen können. Dies unterstützt ihre führende Rolle im Markt für Hochleistungsadditive.
Verarbeitungsadditive bleiben wichtig, da sie Compoundeuren helfen, Fließverhalten, Mischung und Durchsatz aufrechtzuerhalten. Ihre Rolle wird wichtiger, wenn Recyclingrohstoffe Schwankungen in den Produktionsprozess einbringen. Evonik Industries AG eröffnete im April 2026 erweiterte Spezialaminkapazitäten in Nanjing für Polyurethan- und Epoxidanwendungen. Die Investition verdeutlicht den Fokus auf Chemikalien, die die Endanwendungsleistung in anspruchsvollen Formulierungen verbessern. Automobilelektrifizierung und Elektronikproduktion sind wichtige Nachfragebasen für diese Funktion. Der Markt für Hochleistungsadditive entwickelt sich hin zu Lösungen, die Prozesskontrolle mit messbarer Materialleistung verbinden.
Nach Anwendung: Verbundwerkstoffe verzeichnen die schnellste Expansion
Gummi und Reifen hielten im Jahr 2025 einen Marktanteil von 35,09 % am Markt für Hochleistungsadditive, während Verbundwerkstoffe bis 2031 voraussichtlich mit einer CAGR von 8,48 % wachsen werden. Gummimischungen verbrauchen Antioxidantien, Antiozonantien und Vulkanisationsmittel, die die Reifenlebensdauer und -sicherheit unterstützen. Die Reifenspezifikationen für Elektrofahrzeuge machen diese Anwendung besonders wichtig, da Reifen unter hohem Drehmoment und wiederholten Bremsbelastungen betrieben werden. Verbundwerkstoffe bieten einen schnelleren Wachstumspfad, da Flugzeug- und Fahrzeugkomponenten leichtere Strukturen benötigen, die dennoch strenge Zertifizierungsanforderungen erfüllen. Zähigkeitsmittel, Flammschutzmittel und Haftvermittler unterstützen die erforderliche Balance aus Gewicht und Haltbarkeit. Die Marktgröße für Hochleistungsadditive in diesen Anwendungen wird durch Materialien gestützt, die die Zuverlässigkeit von Verbundwerkstoffsystemen verbessern.
SABIC führte 2026 ULTEM SU3102P für duroplastische Verbundwerkstoffe in Luft- und Raumfahrtstrukturen ein. Das Produkt wurde entwickelt, um die Balance aus Zähigkeit und Steifigkeit in diesen Systemen zu verbessern. Die Kunststoffnachfrage wird durch Verpackungs- und Elektroniknachfrage gestützt. Farben und Beschichtungen werden durch den Ersatz von Chemien beeinflusst, die aktuelle Emissions- und Sicherheitsanforderungen nicht erfüllen. Additivlieferanten müssen daher sowohl die Formulierungsleistung als auch die Compliance-Dokumentation unterstützen. Der Markt für Hochleistungsadditive bietet Chancen, wo Anwendungsanforderungen Standardprodukte ungeeignet machen.
Nach Endverbrauchsbranche: Automobilindustrie unterstützt Umfang und Wachstum
Die Automobilindustrie hielt im Jahr 2025 einen Marktanteil von 31,58 % am Markt für Hochleistungsadditive und soll bis 2031 mit einer CAGR von 8,72 % wachsen. Fahrzeughersteller verwenden Additive in Reifen, Innen- und Außenkunststoffen, Beschichtungen, Klebstoffen, elektrischen Systemen und Leichtbaukomponenten. Das Wachstum bei Elektrofahrzeugen erhöht den Bedarf an Materialien, die Hitze, Spannung, mechanische Belastung und lange Nutzungsdauern tolerieren. Dies schafft eine große Nachfragebasis für spezialisierte Gummi- und Polymerformulierungen. Die Automobilindustrie bleibt eine zentrale Endverbrauchsbranche für den Markt für Hochleistungsadditive.
Medizinische Anwendungen erfordern Materialien, die Biokompatibilitäts- und Sterilisationsstabilitätsanforderungen erfüllen können. Die Verpackungsnachfrage wird durch das Interesse an Recyclat-Systemen gestützt, die verarbeitbare Verarbeitungs- und Materialeigenschaften erhalten. Bau, Landwirtschaft und Konsumgüter schaffen eine breitere Nachfragebasis in verschiedenen Regionen. Diese Anwendungen helfen, die Exposition gegenüber kurzfristigen Veränderungen in der Fahrzeug- und Industrieproduktion zu reduzieren. Sie erfordern auch Produktdesigns, die auf das Polymer, den Prozess und die erforderliche Nutzungsdauer zugeschnitten sind. Die Hochleistungsadditivbranche profitiert, wenn Lieferanten technisches Wissen auf mehrere Endverbrauchsbereiche anwenden können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 46,66 % am Markt für Hochleistungsadditive und soll bis 2031 mit einer CAGR von 8,07 % wachsen. China ist der regionale Anker, da es eine große Elektrofahrzeugproduktion mit umfangreicher Polymerverarbeitung verbindet. Indien baut seine Automobil- und Pharmafertigung aus. LANXESS eröffnete im April 2026 eine Mischanlage für Schmierstoffadditive in Jhagadia, Gujarat. Japan und Südkorea unterstützen einen hochwertigen Verbrauch in Elektronik, Halbleiterverpackungsfolien und Automobilanwendungen.
Thailand, Vietnam und Indonesien entwickeln sich zu Automobilmontagestandorten in Südostasien. Dies schafft vorgelagerte Nachfrage nach Additiven, da Erstausrüster ihre Produktionsnetzwerke diversifizieren. CLARIANT schloss seine Daya-Bay-Erweiterung in China im Juni 2026 ab, mit Fokus auf halogenfreie Flammschutzmittel für die Elektromobilität. Evonik Industries AG erweiterte ebenfalls die Spezialaminkapazitäten in Nanjing im April 2026. Diese Investitionen spiegeln die Nachfrage nach lokaler Versorgung mit höherwertigen Formulierungen wider. Asien-Pazifik bleibt daher die wichtigste Produktions- und Verbrauchsbasis für die Marktgröße für Hochleistungsadditive.
Nordamerika und Europa bilden wichtige Nachfragezentren mit unterschiedlichen Endmarktbedingungen. Nordamerika wird durch Luft- und Raumfahrtverbundwerkstoffe, pharmazeutische Kunststoffe und Lieferketten für Elektrofahrzeuge gestützt. Europa wird stark durch chemische Sicherheits- und Emissionsanforderungen geprägt, die die Produktneuformulierung vorantreiben. Deutschland bleibt durch seine Automobilzuliefererbasis und Spezialchemieproduktion bedeutend. Südamerika profitiert von Gummi-, Reifen- und Verpackungsaktivitäten in Brasilien und Argentinien. Der Nahe Osten und Afrika entwickeln sich durch Automobilmontage, Gesundheitsinvestitionen und regionale Polymeroperationen, obwohl Infrastrukturbeschränkungen die Spezialmarktdurchdringung an einigen Standorten begrenzen.

Wettbewerbslandschaft
Der Markt für Hochleistungsadditive ist stark fragmentiert, wobei die fünf größten Akteure BASF, Evonik Industries AG, CLARIANT, LANXESS und Solvay umfassen. Regionale Lieferanten konkurrieren aktiver bei standardisierten Qualitäten, bei denen der Preis in Kundenentscheidungen stärker gewichtet wird. Größere Hersteller nutzen proprietäre Chemie und Anwendungsunterstützung, um Beziehungen zu Polymerverarbeitern zu vertiefen. Technikteams arbeiten häufig mit Kunden an Paketen zusammen, die für spezifische Polymermatrizen und Produktionsbedingungen konzipiert sind. Dieser Ansatz kann einen Lieferantenwechsel erschweren, wenn die Formulierung für eine anspruchsvolle Anwendung validiert ist. Wettbewerbserfolg hängt daher von Service, Compliance-Fähigkeit und zuverlässiger Versorgung sowie von der Chemie ab.
CLARIANT schloss im Juni 2026 eine Investition von 100 Millionen CHF (ca. 127 Millionen USD) in Daya Bay ab, um die Flammschutzkapazitäten für Elektromobilitätssysteme zu erweitern. Evonik Industries AG nahm im April 2026 den Betrieb seiner erweiterten Spezialaminanlage in Nanjing auf[2]Evonik Industries AG, "Evonik erweitert die globale Produktion von hydroxylterminiertem Polybutadien," Evonik Industries AG, evonik.com. BASF kündigte im April 2026 Kapazitätserweiterungen für Standard- und nicht migrierende gehinderte Aminlichtstabilisatoren an. Diese Schritte zeigen, dass Kapazitäten in der Nähe der wachsenden asiatischen Nachfrage und in Anwendungen platziert werden, die spezialisierte Leistung erfordern. LANXESS führte ebenfalls Vulkanox 4060 für Reifenwendungen im September 2026 ein. Der Markt für Hochleistungsadditive wird zunehmend durch Produkte geprägt, die regulatorische und anwendungsbezogene Anforderungen gemeinsam adressieren.
Biobasierte und emissionsärmere Chemien werden in ausgewählten Kategorien Teil der Produktpositionierung. LANXESS brachte im August 2026 Disflamoll Advance mit einem Triphenylphosphat-Gehalt von weniger als 0,1 % auf den Markt. Das Unternehmen positionierte die Plattform für Anwendungen in weichem Polyvinylchlorid, thermoplastischem Polyurethan, Synthesekautschuk und Celluloseester. Die Forschung hat auch Modellierungswerkzeuge beschrieben, die dazu beitragen könnten, die Additivdispersion und -wechselwirkungen in komplexen Polymermatrizen vorherzusagen. Solche Ansätze könnten die Entwicklungsarbeit für maßgeschneiderte Recyclingmaterialformulierungen verkürzen. Der Wettbewerb im Markt für Hochleistungsadditive wird voraussichtlich dort am stärksten bleiben, wo die Produktleistung gegen anspruchsvolle technische Anforderungen validiert werden muss.
Marktführer in der Hochleistungsadditivbranche
-
BASF
-
Evonik Industries AG
-
CLARIANT
-
LANXESS
-
Solvay
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Evonik Industries AG eröffnete eine erweiterte Spezialaminproduktionsanlage in Nanjing, China, nach einer Investition im zweistelligen Millionen-Euro-Bereich zur Steigerung des Angebots an fortschrittlichen aminbasierten Additiven. Die zusätzliche Kapazität unterstützt die wachsende Nachfrage nach Hochleistungsadditiven mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC), die in Polyurethan- und Epoxidanwendungen eingesetzt werden.
- April 2026: BASF kündigte Kapazitätserweiterungen für Standard-Aminlichtstabilisatoren (HALS) und NOR-HALS an und stärkt damit sein Angebot an Hochleistungskunststoffadditiven für Anwendungen, die eine verbesserte UV-Beständigkeit (ultraviolett), Haltbarkeit und längere Nutzungsdauer erfordern. Die Investition unterstützt die Nachfrage nach fortschrittlichen Additiven in Agrarfolien, Formkunststoffen und anderen Anwendungen, die rauen Umweltbedingungen ausgesetzt sind.


Umfang des globalen Marktberichts für Hochleistungsadditive
Hochleistungsadditive sind spezialisierte Materialien, die in Formulierungen eingearbeitet werden, um spezifische Eigenschaften und Verarbeitungsmerkmale zu verbessern. Sie tragen dazu bei, Haltbarkeit, Stabilität, Funktionalität und Fertigungseffizienz in Fertigprodukten zu verbessern.
Der Markt für Hochleistungsadditive ist nach Produkttyp, Funktion, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Stabilisatoren, Füllstoffe, Vulkanisationsmittel, Weichmacher, Harze und sonstige Produkttypen segmentiert. Nach Funktion ist der Markt in Leistungsadditive und Verarbeitungsadditive segmentiert. Nach Anwendung ist der Markt in Gummi und Reifen, Kunststoffe, Farben und Beschichtungen, Verbundwerkstoffe und sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Automobilindustrie, Medizin, Verpackung und sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Hochleistungsadditive in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Stabilisatoren |
| Füllstoffe |
| Vulkanisationsmittel |
| Weichmacher |
| Harze |
| Sonstige Produkttypen |
| Leistungsadditive |
| Verarbeitungsadditive |
| Gummi und Reifen |
| Kunststoffe |
| Farben und Beschichtungen |
| Verbundwerkstoffe |
| Sonstige Anwendungen |
| Automobilindustrie |
| Medizin |
| Verpackung |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Stabilisatoren | |
| Füllstoffe | ||
| Vulkanisationsmittel | ||
| Weichmacher | ||
| Harze | ||
| Sonstige Produkttypen | ||
| Nach Funktion | Leistungsadditive | |
| Verarbeitungsadditive | ||
| Nach Anwendung | Gummi und Reifen | |
| Kunststoffe | ||
| Farben und Beschichtungen | ||
| Verbundwerkstoffe | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Automobilindustrie | |
| Medizin | ||
| Verpackung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Hochleistungsadditive?
Der Markt für Hochleistungsadditive hat im Jahr 2026 einen Wert von 15,86 Milliarden USD und soll bis 2031 einen Wert von 22,61 Milliarden USD erreichen.
Was treibt die Nachfrage nach Hochleistungsadditiven an?
Die Produktion von Elektrofahrzeugen, Leichtbaumaterialien, Anforderungen an emissionsarme Formulierungen, Elektronik, medizinische Kunststoffe und der Bedarf an der Verarbeitung von Recyclingpolymeren stützen die Nachfrage.
Welcher Produkttyp führte die Marktnachfrage im Jahr 2025 an?
Stabilisatoren hielten im Jahr 2025 einen Anteil von 24,67 %.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Verbundwerkstoffe sollen bis 2031 mit einer CAGR von 8,48 % wachsen, gestützt durch den Leichtbaubedarf in der Luft- und Raumfahrt sowie der Automobilindustrie.
Seite zuletzt aktualisiert am:



