
Tamaño y Participación del Mercado de Aditivos de Alto Rendimiento
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.61 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Aditivos de Alto Rendimiento por Mordor Intelligence
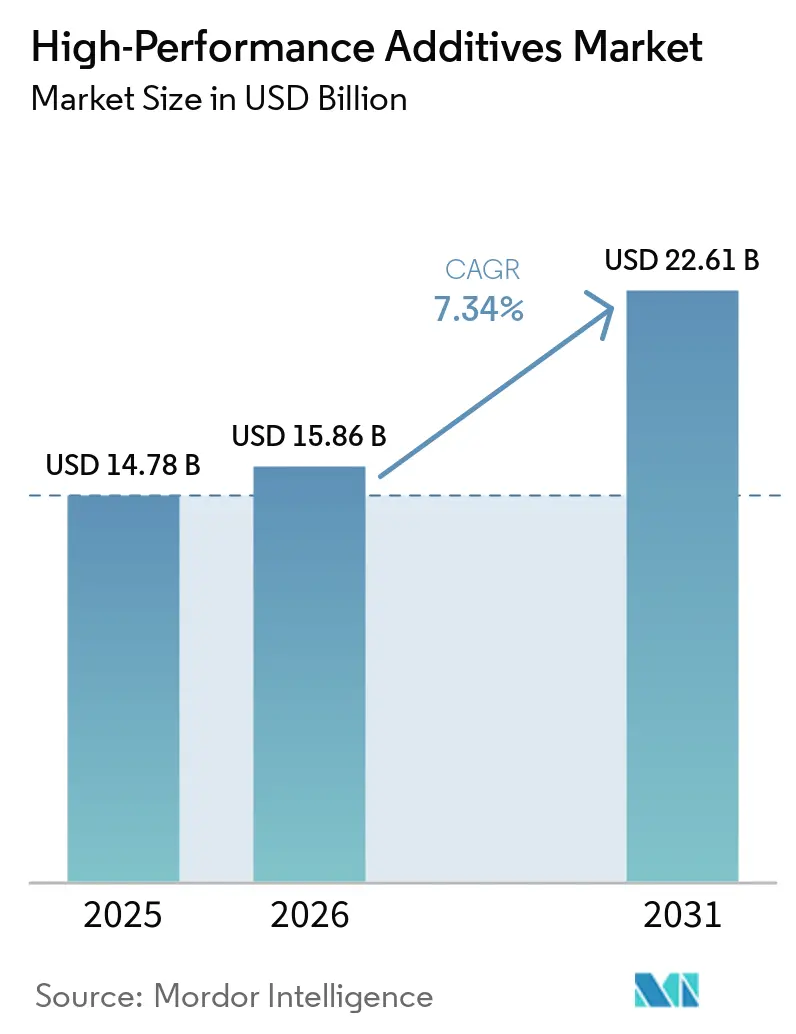
El tamaño del Mercado de Aditivos de Alto Rendimiento fue valorado en 14,78 mil millones de USD en 2025 y se estima que crecerá desde 15,86 mil millones de USD en 2026 hasta alcanzar los 22,61 mil millones de USD en 2031, a una CAGR del 7,34% durante el período de pronóstico (2026-2031). La producción de vehículos eléctricos está elevando los requisitos para los compuestos de neumáticos, los materiales de carcasa de baterías, los plásticos para conectores de alta tensión y los componentes eléctricos que operan bajo estrés térmico y mecánico sostenido. Los fabricantes también buscan materiales que mantengan el rendimiento frente al calor, la exposición ultravioleta, la oxidación, el procesamiento repetido y los largos períodos de servicio en usos finales exigentes. Las normas de seguridad química están acortando los ciclos de sustitución de las formulaciones de aditivos establecidas, especialmente en recubrimientos, adhesivos y plásticos que deben cumplir con los requisitos de bajas emisiones y gestión de sustancias. Los proveedores están respondiendo mediante inversiones en capacidad especializada, producción local cerca de los principales centros de procesamiento y una colaboración más estrecha con los procesadores de polímeros en paquetes de aditivos personalizados. El mercado de aditivos de alto rendimiento favorece, por tanto, los productos que combinan cumplimiento normativo, durabilidad, fiabilidad de procesamiento y propiedades que los clientes pueden validar para aplicaciones específicas.
Conclusiones Clave del Informe
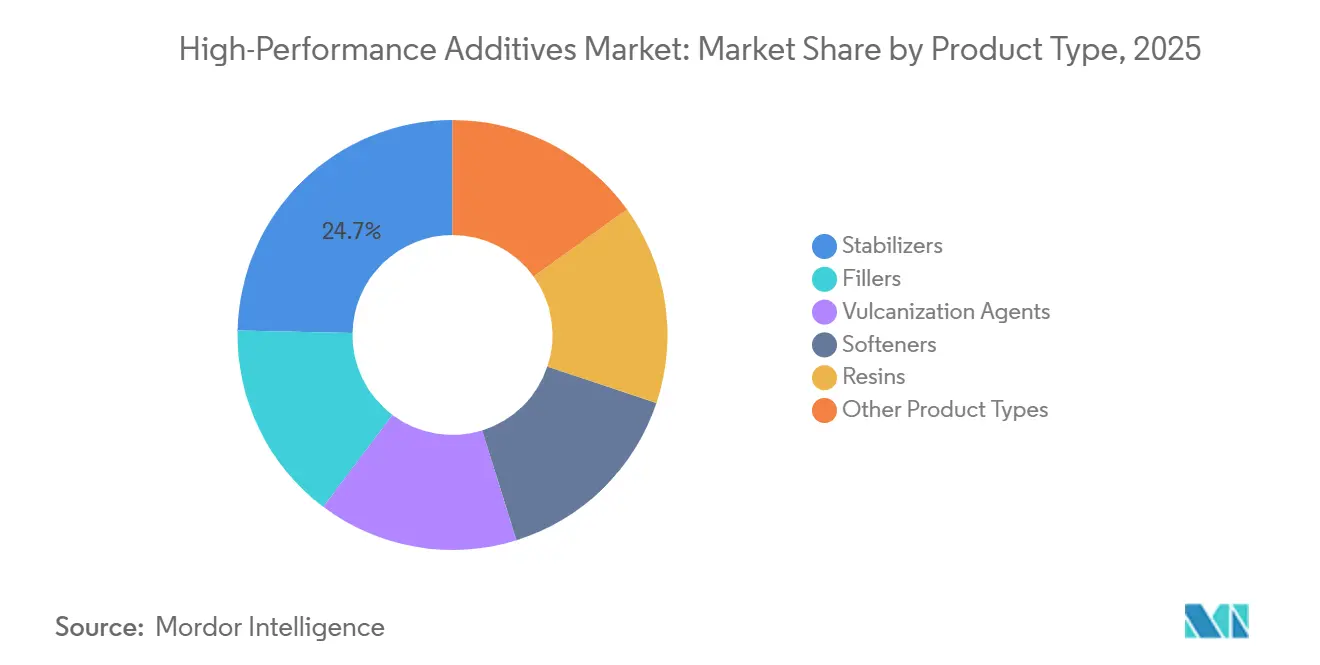
- Por tipo de producto, los estabilizadores representaron el 24,67% de la participación del mercado de aditivos de alto rendimiento en 2025 y se proyecta que avancen a una CAGR del 7,95% hasta 2031.
- Por función, los aditivos de rendimiento representaron el 68,32% de la participación del mercado de aditivos de alto rendimiento en 2025 y se proyecta que avancen a una CAGR del 8,26% hasta 2031.
- Por aplicación, el caucho y los neumáticos representaron el 35,09% de la participación del mercado de aditivos de alto rendimiento en 2025, mientras que se proyecta que los compuestos avancen a una CAGR del 8,48% hasta 2031.
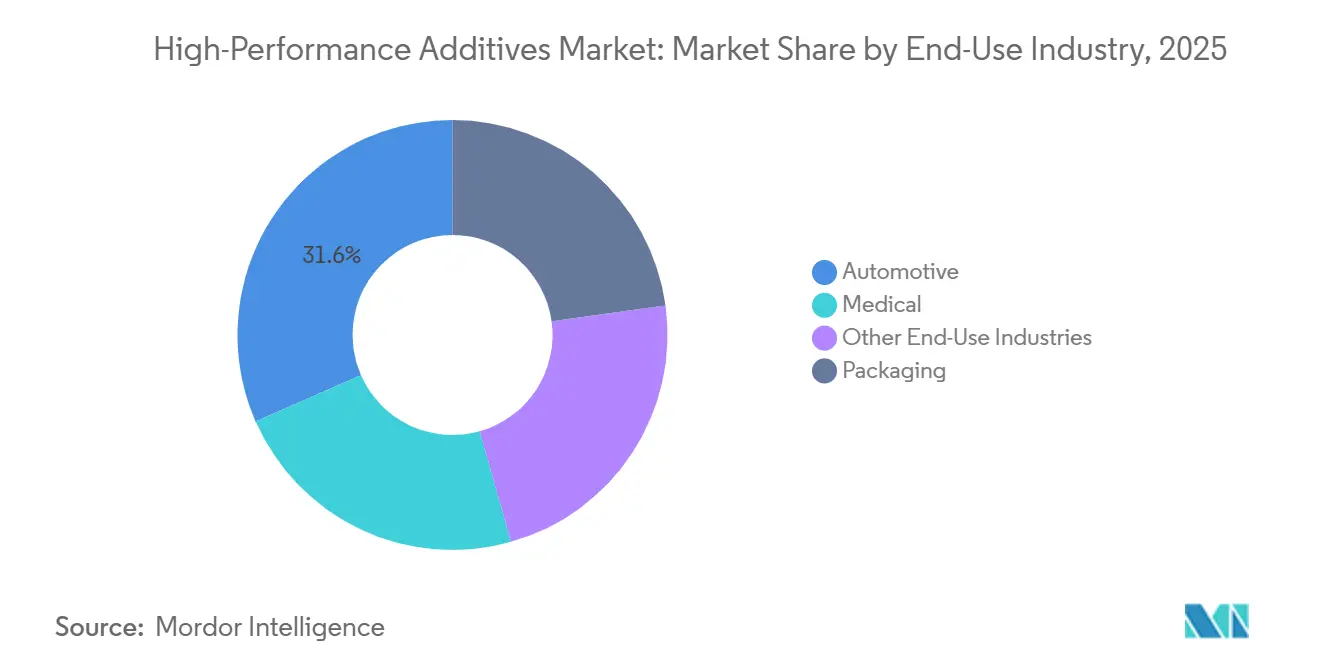
- Por industria de uso final, el sector automotriz representó el 31,58% de la participación del mercado de aditivos de alto rendimiento en 2025 y se proyecta que avance a una CAGR del 8,72% hasta 2031.
- Por geografía, Asia-Pacífico representó el 46,66% de la participación del mercado de aditivos de alto rendimiento en 2025 y se proyecta que avance a una CAGR del 8,07% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Aditivos de Alto Rendimiento
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en Vehículos Eléctricos y Neumáticos de Alto Rendimiento | +2.1% | Global, con concentración en China, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Reducción de Peso y Eficiencia de Materiales en Automotriz y Aeroespacial | +1.7% | América del Norte, Europa, núcleo de APAC | Mediano plazo (2–4 años) |
| Endurecimiento de las Normas de Emisiones, Economía de Combustible y Bajo Contenido de COV | +1.3% | UE, China, América del Norte | Corto a mediano plazo (≤ 4 años) |
| Expansión de Electrónica, Aplicaciones Médicas y Plásticos de Alto Rendimiento | +1.0% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2–4 años) |
| Complejidad del Procesamiento de Polímeros Reciclados | +0.6% | Europa, América del Norte; extensión al núcleo de APAC | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Vehículos Eléctricos y Neumáticos de Alto Rendimiento
Las ventas mundiales de vehículos eléctricos alcanzaron los 20,7 millones de unidades en 2025, lo que representa uno de cada cuatro automóviles nuevos vendidos en todo el mundo[1]Agencia Internacional de Energía, "Perspectivas Globales de Vehículos Eléctricos 2026," Agencia Internacional de Energía, iea.org. Esta combinación de vehículos cambia los requisitos impuestos a los compuestos de caucho y los aditivos para neumáticos, ya que los trenes de potencia eléctricos entregan par motor de forma inmediata. El frenado regenerativo también somete a los neumáticos a cargas termomecánicas repetidas durante el funcionamiento normal del vehículo. Los fabricantes de neumáticos necesitan, por tanto, sistemas antioxidantes y antienvejecimiento que ayuden al caucho a mantener su durabilidad en condiciones exigentes. El mercado de aditivos de alto rendimiento se está beneficiando a medida que los fabricantes de neumáticos revisan los materiales que protegen el caucho y al mismo tiempo cumplen con las expectativas medioambientales en evolución. LANXESS lanzó Vulkanox 4060, también denominado CCPD, en septiembre de 2026 como agente antienvejecimiento alternativo al 6PPD tras completar el registro del Anexo VII del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) de la Unión Europea. La empresa no reportó efectos agudos observados en pruebas con salmón coho y planea el inicio de la producción comercial en el cuarto trimestre de 2026. Este desarrollo sitúa los productos de sustitución directamente dentro de los programas de evaluación de materiales de los fabricantes de neumáticos.
Reducción de Peso y Eficiencia de Materiales en Automotriz y Aeroespacial
Los fabricantes de automóviles y aeronaves están aumentando el uso de materiales que reducen el peso de los componentes y al mismo tiempo cumplen con los requisitos de seguridad. La reducción de la masa del vehículo sigue siendo importante para los vehículos eléctricos porque los sistemas de baterías añaden peso material a cada plataforma. Las estructuras de materiales compuestos requieren aditivos que favorezcan la tenacidad, la estabilidad térmica, la adhesión de la resina y el comportamiento frente al fuego. Estas funciones determinan si los materiales ligeros pueden cumplir las condiciones de certificación y servicio requeridas. Las aplicaciones de materiales compuestos incluyen estructuras primarias y secundarias de aeronaves, así como piezas interiores y del compartimento del motor de vehículos. SABIC introdujo el oligómero de polieterimida reactiva ULTEM SU3102P para aplicaciones de compuestos termoestables en 2026. El producto ilustra la necesidad de aditivos que mejoren la tenacidad sin comprometer la rigidez en aplicaciones estructurales. El mercado de aditivos de alto rendimiento tiene un papel claro en ayudar a los procesadores a equilibrar la reducción de peso con los requisitos de vida útil.
Endurecimiento de las Normas de Emisiones, Economía de Combustible y Bajo Contenido de COV
Los requisitos de bajo contenido de compuestos orgánicos volátiles (COV) están impulsando la sustitución de formulaciones más antiguas en recubrimientos, adhesivos y sistemas poliméricos. Estas normas aumentan el valor de los productos que cumplen los límites de emisiones sin alterar el rendimiento del material. Los compradores evalúan cada vez más si un aditivo puede cumplir simultáneamente los requisitos normativos y los requisitos del producto. Esto desplaza las decisiones de compra desde el coste unitario básico hacia formulaciones conformes y validadas. Evonik Industries AG amplió la producción de aminas especiales en Nanjing en abril de 2026 para apoyar aplicaciones de poliuretano y epoxi. La inversión respalda aminas especiales reactivas que pueden utilizarse como agentes de curado y aditivos para espumas. Estos materiales pueden favorecer formulaciones de menores emisiones sin eliminar las propiedades de rendimiento requeridas por los usuarios finales. Esta demanda impulsada por el cumplimiento normativo crea una oportunidad definida dentro del mercado de aditivos de alto rendimiento.
Expansión de Electrónica, Aplicaciones Médicas y Plásticos de Alto Rendimiento
Las aplicaciones electrónicas y médicas requieren materiales poliméricos con rendimiento eléctrico, térmico y de esterilización controlados. Estas condiciones aumentan el valor de los retardantes de llama, los estabilizadores térmicos y otros materiales funcionales. Los sistemas electrónicos en los vehículos eléctricos incrementan la demanda de piezas que mantengan las propiedades dieléctricas en condiciones de funcionamiento de alta tensión. Los sistemas poliméricos médicos también requieren materiales que puedan soportar la esterilización manteniendo las propiedades físicas previstas. CLARIANT completó una inversión de 100 millones de CHF (aproximadamente 127 millones de USD) en Daya Bay, China, en junio de 2026 para ampliar la producción de Exolit OP sin halógenos para aplicaciones de electromovilidad. La instalación respalda grados diseñados para piezas de tereftalato de polibutileno utilizadas en sistemas de 800 V y superiores. Su gama de productos también incluye materiales para piezas de materiales compuestos y recubrimientos intumescentes. Estos usos amplían el mercado de aditivos de alto rendimiento más allá de la demanda convencional de polímeros industriales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Costes de Materias Primas Derivadas del Crudo | -1.9% | Global, concentrado en las cadenas de suministro de Europa y Oriente Medio | Corto plazo (≤ 2 años) |
| Requisitos Estrictos de Registro Químico y Seguridad de Productos | -1.3% | UE, América del Norte, con creciente extensión a APAC | Largo plazo (≥ 4 años) |
| Riesgo de Compatibilidad e Inconsistencia de Lotes en Matrices Recicladas | -0.8% | Europa, América del Norte; extensión al núcleo de APAC | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Costes de Materias Primas Derivadas del Crudo
La producción de productos químicos especiales depende del benceno, el propileno y otros insumos vinculados a los mercados del petróleo crudo y la nafta. Los cambios en los precios de los insumos pueden reducir los márgenes antes de que los productores puedan revisar los precios contractuales. El efecto es mayor cuando los acuerdos de suministro tienen precios fijos y largos ciclos de renovación. Los productores deben continuar suministrando productos técnicamente exigentes incluso cuando los costes de los insumos aumentan bruscamente. Esto dificulta la planificación tanto para los proveedores de formulaciones especializadas como para los clientes que necesitan precios de materiales predecibles. Los clientes pueden responder buscando mayor rendimiento de cada unidad de aditivo en lugar de recurrir a alternativas de bajo coste. Las sustituciones de menor coste pueden crear problemas de rendimiento cuando los materiales se utilizan en aplicaciones avanzadas de neumáticos, eléctricas, médicas y aeroespaciales. El mercado de aditivos de alto rendimiento debe, por tanto, gestionar la volatilidad de costes preservando las características de rendimiento que los clientes requieren.
Requisitos Estrictos de Registro Químico y Seguridad de Productos
El lanzamiento de nuevos productos requiere un trabajo técnico y normativo detallado antes del uso comercial. Este proceso puede ser costoso para empresas con carteras de productos pequeñas o personal de cumplimiento normativo limitado. Las obligaciones del REACH también influyen en la reformulación cuando los ingredientes existentes quedan sujetos a revisión adicional. Los requisitos de documentación pueden afectar tanto a los fabricantes como a los importadores que suministran sustancias y mezclas a mercados regulados. LANXESS completó el registro del Anexo VII del REACH para Vulkanox 4060 antes de su comercialización prevista en Europa. El ejemplo muestra que incluso un material de sustitución necesita autorización regulatoria antes de poder entrar en un mercado importante. Los grandes grupos de productos químicos especiales pueden distribuir estos requisitos entre equipos regulatorios y técnicos consolidados. Estos requisitos pueden ralentizar la expansión dentro del mercado de aditivos de alto rendimiento, especialmente para los formuladores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Estabilizadores Anclan tanto la Escala como el Crecimiento
Los estabilizadores representaron el 24,67% de la participación del mercado de aditivos de alto rendimiento en 2025 y se proyecta que avancen a una CAGR del 7,95% hasta 2031. Su escala refleja su uso en piezas exteriores de automóviles, películas agrícolas, compuestos de caucho y plásticos de alto rendimiento. Estas aplicaciones necesitan protección contra la radiación ultravioleta, el calor y la oxidación durante períodos de servicio prolongados. Los estabilizadores de luz de amina impedida y los estabilizadores de luz de amina impedida no migratorios son ampliamente relevantes cuando se debe mantener la apariencia superficial y la resistencia mecánica. La investigación sobre matrices poliméricas automotrices encontró que los sistemas de estabilizadores combinados pueden preservar las propiedades del material durante el envejecimiento acelerado. El resultado respalda la demanda de paquetes que abordan más de una vía de degradación.
BASF anunció una inversión significativa para ampliar la capacidad de estabilizadores de luz de amina impedida estándar y no migratorios en abril de 2026. La expansión se vinculó a la demanda de vehículos eléctricos, películas agrícolas y aplicaciones exteriores de automóviles. Las cargas siguen siendo relevantes para el refuerzo del caucho y para la gestión de costes en compuestos plásticos. Los agentes de vulcanización continúan siguiendo la producción de neumáticos y el cambio hacia compuestos de neumáticos mejorados. Los suavizantes y las resinas sirven a los sistemas de caucho y recubrimientos con especificaciones más establecidas. El desarrollo de productos en la industria de aditivos de alto rendimiento también está condicionado por la necesidad de cumplir los requisitos de seguridad sin sacrificar la durabilidad a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Función: Los Aditivos de Rendimiento Lideran las Formulaciones Premium
Los aditivos de rendimiento representaron el 68,32% de la participación del mercado de aditivos de alto rendimiento en 2025 y se proyecta que avancen a una CAGR del 8,26% hasta 2031. La categoría incluye antioxidantes, retardantes de llama, estabilizadores ultravioleta, antidegradantes y agentes de acoplamiento. Estos materiales permiten que los polímeros y cauchos cumplan especificaciones exigentes en usos automotrices, aeroespaciales, electrónicos y médicos. Su valor descansa en el rendimiento del material más que en la eficiencia del proceso por sí sola. Los clientes los utilizan cuando los grados básicos de polímeros no pueden alcanzar las propiedades térmicas, eléctricas, mecánicas o de seguridad requeridas. Esto respalda su papel líder en el mercado de aditivos de alto rendimiento.
Los aditivos de procesamiento siguen siendo importantes porque ayudan a los formuladores a mantener el flujo, la mezcla y el rendimiento. Su papel se vuelve más importante cuando la materia prima reciclada introduce variación en el proceso de producción. Evonik Industries AG inauguró una capacidad ampliada de aminas especiales en Nanjing en abril de 2026 para aplicaciones de poliuretano y epoxi. La inversión ilustra el enfoque en productos químicos que mejoran el rendimiento en el uso final en formulaciones exigentes. La electrificación automotriz y la producción de electrónica son bases de demanda importantes para esta función. El mercado de aditivos de alto rendimiento avanza hacia soluciones que combinan el control del proceso con un rendimiento del material medible.
Por Aplicación: Los Materiales Compuestos Presentan la Expansión más Rápida
El caucho y los neumáticos representaron el 35,09% de la participación del mercado de aditivos de alto rendimiento en 2025, mientras que se proyecta que los materiales compuestos avancen a una CAGR del 8,48% hasta 2031. Los compuestos de caucho consumen antioxidantes, antiozonantes y agentes de vulcanización que contribuyen a la vida útil y la seguridad de los neumáticos. Los requisitos de los neumáticos para vehículos eléctricos hacen que esta aplicación sea especialmente importante porque los neumáticos operan bajo alto par motor y cargas de frenado repetidas. Los materiales compuestos ofrecen una trayectoria más rápida porque los componentes de aeronaves y vehículos necesitan estructuras más ligeras que aún cumplan con los estrictos requisitos de certificación. Los agentes de tenacidad, los retardantes de llama y los agentes de acoplamiento respaldan el equilibrio requerido entre peso y durabilidad. El tamaño del mercado de aditivos de alto rendimiento para estas aplicaciones está respaldado por materiales que mejoran la fiabilidad de los sistemas de materiales compuestos.
SABIC introdujo ULTEM SU3102P en 2026 para materiales compuestos termoestables utilizados en estructuras aeroespaciales. El producto fue diseñado para mejorar el equilibrio entre tenacidad y rigidez en estos sistemas. La demanda de plásticos está respaldada por la demanda de envases y electrónica. Los pinturas y recubrimientos están siendo influenciados por la sustitución de formulaciones que no cumplen los requisitos actuales de emisiones y seguridad. Los proveedores de aditivos deben, por tanto, respaldar tanto el rendimiento de la formulación como la documentación de cumplimiento normativo. El mercado de aditivos de alto rendimiento tiene oportunidades donde los requisitos de la aplicación hacen que los productos genéricos sean inadecuados.
Por Industria de Uso Final: El Sector Automotriz Respalda la Escala y el Crecimiento
El sector automotriz representó el 31,58% de la participación del mercado de aditivos de alto rendimiento en 2025 y se proyecta que avance a una CAGR del 8,72% hasta 2031. Los fabricantes de vehículos utilizan aditivos en neumáticos, plásticos interiores y exteriores, recubrimientos, adhesivos, sistemas eléctricos y componentes ligeros. El crecimiento de los vehículos eléctricos aumenta la necesidad de materiales que toleren el calor, la tensión, el estrés mecánico y largas vidas útiles. Esto proporciona una gran base de demanda para formulaciones especializadas de caucho y polímeros. El sector automotriz sigue siendo un uso final central para el mercado de aditivos de alto rendimiento.
Los usos médicos requieren materiales que puedan cumplir los requisitos de biocompatibilidad y estabilidad a la esterilización. La demanda de envases está respaldada por el interés en sistemas de contenido reciclado que mantienen propiedades de procesamiento y materiales viables. La construcción, la agricultura y los bienes de consumo crean una base de demanda más amplia en todas las regiones. Estas aplicaciones ayudan a reducir la exposición a los cambios a corto plazo en la producción de vehículos e industrial. También requieren diseños de productos adaptados al polímero, el proceso y la vida útil de servicio requerida. La industria de aditivos de alto rendimiento se beneficia cuando los proveedores pueden aplicar conocimiento técnico en varios entornos de uso final.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
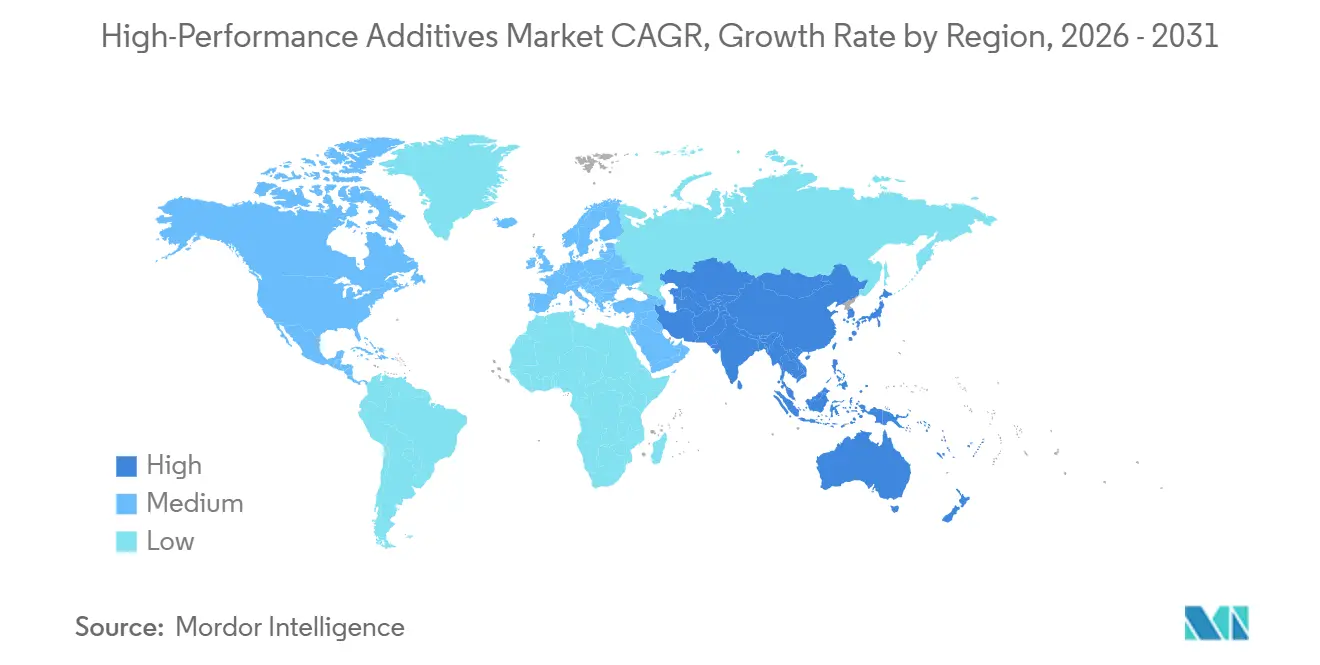
Asia-Pacífico representó el 46,66% de la participación del mercado de aditivos de alto rendimiento en 2025 y se proyecta que avance a una CAGR del 8,07% hasta 2031. China es el ancla regional porque combina una gran producción de vehículos eléctricos con un extenso procesamiento de polímeros. India está expandiendo su base de fabricación automotriz y farmacéutica. LANXESS inauguró una planta de mezcla de aditivos lubricantes en Jhagadia, Gujarat, en abril de 2026. Japón y Corea del Sur respaldan el consumo de alto valor en electrónica, películas de envasado para semiconductores y aplicaciones automotrices.
Tailandia, Vietnam e Indonesia se están desarrollando como ubicaciones de ensamblaje automotriz en el Sudeste Asiático. Esto crea demanda ascendente de aditivos a medida que los fabricantes de equipos originales diversifican las redes de producción. CLARIANT completó su expansión en Daya Bay, China, en junio de 2026, con foco en retardantes de llama sin halógenos para la electromovilidad. Evonik Industries AG también amplió la capacidad de aminas especiales en Nanjing en abril de 2026. Estas inversiones reflejan la demanda de suministro local de formulaciones de mayor valor. Asia-Pacífico sigue siendo, por tanto, la principal base de producción y consumo para el tamaño del mercado de aditivos de alto rendimiento.
América del Norte y Europa constituyen importantes centros de demanda con diferentes condiciones de mercado final. América del Norte está respaldada por materiales compuestos aeroespaciales, plásticos farmacéuticos y cadenas de suministro de vehículos eléctricos. Europa está fuertemente condicionada por los requisitos de seguridad química y emisiones que impulsan la reformulación de productos. Alemania sigue siendo importante a través de su base de proveedores automotrices y producción de productos químicos especiales. América del Sur se beneficia de la actividad en caucho, neumáticos y envases en Brasil y Argentina. Oriente Medio y África se están desarrollando a través del ensamblaje automotriz, la inversión en atención médica y las operaciones regionales de polímeros, aunque las limitaciones de infraestructura restringen la penetración de especialidades en algunas ubicaciones.

Panorama Competitivo
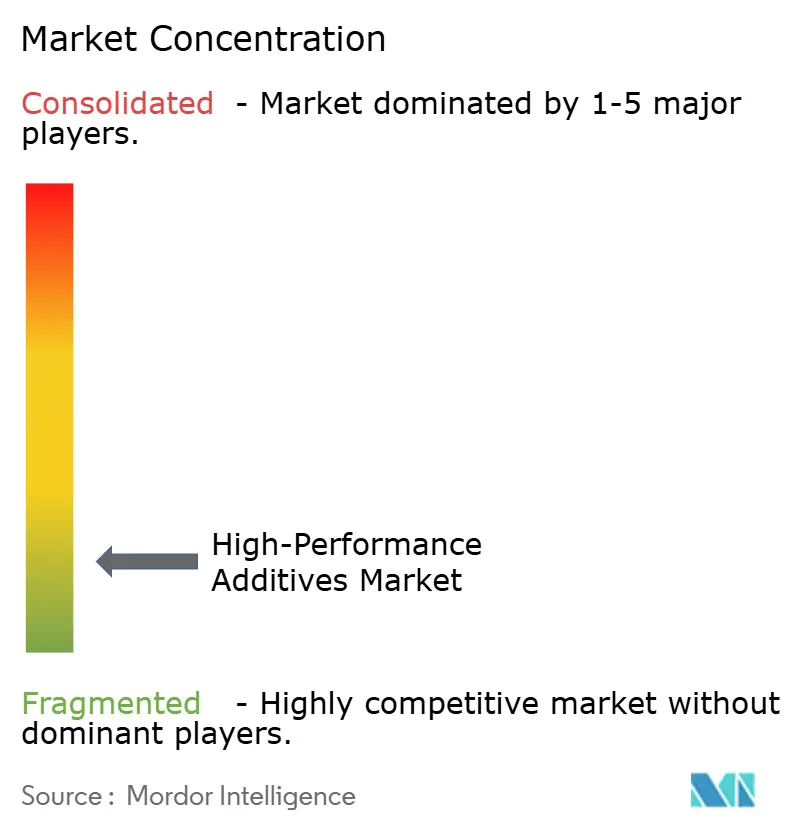
El mercado de aditivos de alto rendimiento está muy fragmentado, con los cinco principales actores siendo BASF, Evonik Industries AG, CLARIANT, LANXESS y Solvay. Los proveedores regionales compiten de forma más activa en grados estandarizados, donde el precio tiene mayor peso en las decisiones de los clientes. Los productores más grandes utilizan química propia y soporte de aplicaciones para profundizar las relaciones con los procesadores de polímeros. Los equipos técnicos frecuentemente trabajan con los clientes en paquetes diseñados para matrices poliméricas específicas y condiciones de producción. Este enfoque puede dificultar el cambio de proveedor cuando la formulación está validada para una aplicación exigente. El éxito competitivo depende, por tanto, del servicio, la capacidad de cumplimiento normativo y el suministro fiable, además de la química.
CLARIANT completó una inversión de 100 millones de CHF (aproximadamente 127 millones de USD) en Daya Bay en junio de 2026 para ampliar la capacidad de retardantes de llama para sistemas de electromovilidad. Evonik Industries AG inició operaciones en su ampliada instalación de aminas especiales en Nanjing en abril de 2026[2]Evonik Industries AG, "Evonik Amplía la Producción Global de Polibutadienos con Terminación Hidroxilo," Evonik Industries AG, evonik.com. BASF anunció ampliaciones de capacidad para estabilizadores de luz de amina impedida estándar y no migratorios en abril de 2026. Estos movimientos muestran que la capacidad se está ubicando cerca de la creciente demanda asiática y en aplicaciones que requieren rendimiento especializado. LANXESS también introdujo Vulkanox 4060 para aplicaciones de neumáticos en septiembre de 2026. El mercado de aditivos de alto rendimiento está siendo moldeado cada vez más por productos que abordan simultáneamente los requisitos normativos y de aplicación.
Las formulaciones de base biológica y de menor impacto ambiental se están convirtiendo en parte del posicionamiento de productos en categorías seleccionadas. LANXESS lanzó Disflamoll Advance en agosto de 2026 con un contenido de trifenilfosfato inferior al 0,1%. La empresa posicionó la plataforma para usos en cloruro de polivinilo flexible, poliuretano termoplástico, caucho sintético y ésteres de celulosa. La investigación también ha descrito herramientas de modelado que pueden ayudar a predecir la dispersión e interacciones de los aditivos en matrices poliméricas complejas. Estos enfoques pueden acortar el trabajo de desarrollo para formulaciones personalizadas de materiales reciclados. La competencia en el mercado de aditivos de alto rendimiento probablemente seguirá siendo más intensa donde el rendimiento del producto debe validarse frente a requisitos técnicos exigentes.
Líderes de la Industria de Aditivos de Alto Rendimiento
-
BASF
-
Evonik Industries AG
-
CLARIANT
-
LANXESS
-
Solvay
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Evonik Industries AG inauguró una instalación ampliada de producción de aminas especiales en Nanjing, China, tras una inversión de varios decenas de millones de euros para aumentar el suministro de aditivos avanzados a base de aminas. La capacidad adicional respalda la creciente demanda de aditivos de alto rendimiento y bajo contenido de Compuestos Orgánicos Volátiles (COV) utilizados en aplicaciones de poliuretano y epoxi.
- Abril de 2026: BASF anunció ampliaciones de capacidad para Estabilizadores de Luz de Amina Impedida (HALS) estándar y NOR HALS, reforzando su suministro de aditivos plásticos de alto rendimiento para aplicaciones que requieren mayor resistencia ultravioleta (UV), durabilidad y mayor vida útil. La inversión respalda la demanda de aditivos avanzados en películas agrícolas, plásticos moldeados y otras aplicaciones expuestas a condiciones ambientales adversas.


Alcance del Informe Global del Mercado de Aditivos de Alto Rendimiento
Los aditivos de alto rendimiento son materiales especializados incorporados en formulaciones para mejorar propiedades específicas y características de procesamiento. Ayudan a mejorar la durabilidad, la estabilidad, la funcionalidad y la eficiencia de fabricación en los productos terminados.
El Mercado de Aditivos de Alto Rendimiento está segmentado por tipo de producto, función, aplicación, industria de uso final y geografía. Por tipo de producto, el mercado está segmentado en estabilizadores, cargas, agentes de vulcanización, suavizantes, resinas y otros tipos de productos. Por función, el mercado está segmentado en aditivos de rendimiento y aditivos de procesamiento. Por aplicación, el mercado está segmentado en caucho y neumáticos, plásticos, pinturas y recubrimientos, materiales compuestos y otras aplicaciones. Por industria de uso final, el mercado está segmentado en automotriz, médica, envases y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos de aditivos de alto rendimiento en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Estabilizadores |
| Cargas |
| Agentes de Vulcanización |
| Suavizantes |
| Resinas |
| Otros Tipos de Productos |
| Aditivos de Rendimiento |
| Aditivos de Procesamiento |
| Caucho y Neumáticos |
| Plásticos |
| Pinturas y Recubrimientos |
| Materiales Compuestos |
| Otras Aplicaciones |
| Automotriz |
| Médica |
| Envases |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Estabilizadores | |
| Cargas | ||
| Agentes de Vulcanización | ||
| Suavizantes | ||
| Resinas | ||
| Otros Tipos de Productos | ||
| Por Función | Aditivos de Rendimiento | |
| Aditivos de Procesamiento | ||
| Por Aplicación | Caucho y Neumáticos | |
| Plásticos | ||
| Pinturas y Recubrimientos | ||
| Materiales Compuestos | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Automotriz | |
| Médica | ||
| Envases | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aditivos de alto rendimiento?
El mercado de aditivos de alto rendimiento se sitúa en 15,86 mil millones de USD en 2026 y se proyecta que alcance los 22,61 mil millones de USD en 2031.
¿Qué está impulsando la demanda de aditivos de alto rendimiento?
La producción de vehículos eléctricos, los materiales ligeros, los requisitos de formulación de bajas emisiones, la electrónica, los plásticos médicos y las necesidades de procesamiento de polímeros reciclados están respaldando la demanda.
¿Qué tipo de producto lideró la demanda del mercado en 2025?
Los estabilizadores representaron una participación del 24,67% en 2025.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que los materiales compuestos avancen a una CAGR del 8,48% hasta 2031, respaldados por las necesidades de reducción de peso en aeroespacial y automotriz.
Última actualización de la página el:



