
Taille et part du marché des additifs haute performance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
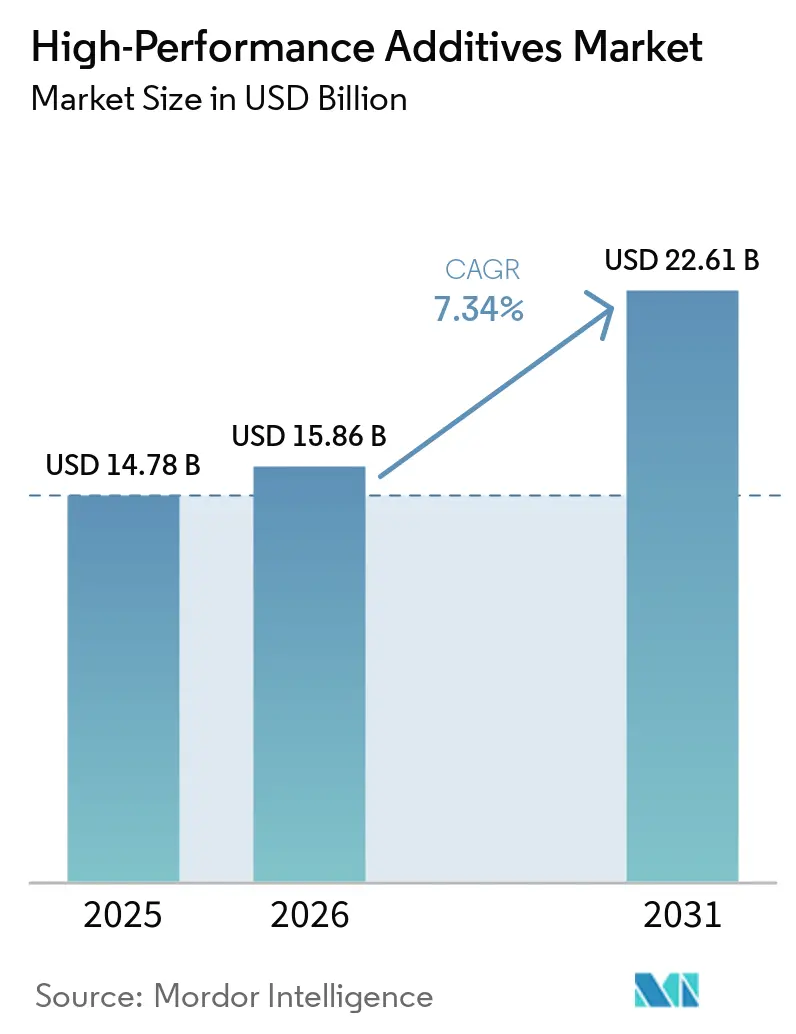
| Taille du Marché (2026) | 15.86 Milliards de dollars |
| Taille du Marché (2031) | 22.61 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des additifs haute performance par Mordor Intelligence
La taille du marché des additifs haute performance était évaluée à 14,78 milliards USD en 2025 et devrait croître de 15,86 milliards USD en 2026 pour atteindre 22,61 milliards USD d'ici 2031, à un CAGR de 7,34 % au cours de la période de prévision (2026-2031). La production de véhicules électriques accroît les exigences en matière de composés pour pneumatiques, de matériaux pour boîtiers de batteries, de plastiques pour connecteurs haute tension et de composants électriques fonctionnant sous des contraintes thermiques et mécaniques soutenues. Les fabricants recherchent également des matériaux qui conservent leurs performances face à la chaleur, à l'exposition aux ultraviolets, à l'oxydation, aux traitements répétés et aux longues durées de service dans des utilisations finales exigeantes. Les réglementations en matière de sécurité chimique raccourcissent les cycles de remplacement des chimies d'additifs établies, notamment dans les revêtements, les adhésifs et les plastiques qui doivent satisfaire aux exigences de faibles émissions et de gestion des substances. Les fournisseurs répondent par des investissements dans des capacités spécialisées, une production locale à proximité des grands centres de transformation et une collaboration plus étroite avec les transformateurs de polymères sur des formulations d'additifs personnalisées. Le marché des additifs haute performance favorise donc les produits qui combinent conformité, durabilité, fiabilité de traitement et propriétés que les clients peuvent valider pour des applications spécifiques.
Principaux enseignements du rapport
- Par type de produit, les stabilisants détenaient 24,67 % de la part du marché des additifs haute performance en 2025 et devraient progresser à un CAGR de 7,95 % jusqu'en 2031.
- Par fonction, les additifs de performance détenaient 68,32 % de la part du marché des additifs haute performance en 2025 et devraient progresser à un CAGR de 8,26 % jusqu'en 2031.
- Par application, le caoutchouc et les pneumatiques détenaient 35,09 % de la part du marché des additifs haute performance en 2025, tandis que les composites devraient progresser à un CAGR de 8,48 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile détenait 31,58 % de la part du marché des additifs haute performance en 2025 et devrait progresser à un CAGR de 8,72 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 46,66 % de la part du marché des additifs haute performance en 2025 et devrait progresser à un CAGR de 8,07 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des additifs haute performance
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des véhicules électriques et des pneumatiques haute performance | +2.1% | Mondial, avec une concentration en Chine, en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Allègement et efficacité des matériaux dans l'automobile et l'aérospatiale | +1.7% | Amérique du Nord, Europe, cœur de l'APAC | Moyen terme (2 à 4 ans) |
| Renforcement des normes d'émissions, d'économie de carburant et de faible teneur en COV | +1.3% | UE, Chine, Amérique du Nord | Court à moyen terme (≤ 4 ans) |
| Expansion de l'électronique, du médical et des plastiques haute performance | +1.0% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Complexité du traitement des polymères recyclés | +0.6% | Europe, Amérique du Nord ; extension vers le cœur de l'APAC | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des véhicules électriques et des pneumatiques haute performance
Les ventes mondiales de véhicules électriques ont atteint 20,7 millions d'unités en 2025, représentant une voiture neuve sur quatre vendue dans le monde[1]Agence internationale de l'énergie, "Perspectives mondiales des véhicules électriques 2026," Agence internationale de l'énergie, iea.org. Ce mix de véhicules modifie les exigences imposées aux composés de caoutchouc et aux additifs pour pneumatiques, car les groupes motopropulseurs électriques délivrent le couple instantanément. Le freinage par récupération soumet également les pneumatiques à des charges thermomécaniques répétées lors du fonctionnement normal du véhicule. Les fabricants de pneumatiques ont donc besoin de systèmes antioxydants et anti-vieillissement qui aident le caoutchouc à conserver sa durabilité dans des conditions exigeantes. Le marché des additifs haute performance en bénéficie, car les fabricants de pneumatiques examinent les matériaux qui protègent le caoutchouc tout en répondant aux attentes environnementales en évolution. LANXESS a lancé le Vulkanox 4060, également appelé CCPD, en septembre 2026 en tant qu'agent anti-vieillissement alternatif au 6PPD, après avoir complété l'enregistrement au titre de l'Annexe VII du règlement européen sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH). L'entreprise n'a signalé aucun effet aigu observé lors des tests sur le saumon coho et prévoit une production commerciale initiale au quatrième trimestre 2026. Ce développement place les produits de substitution directement dans les programmes d'évaluation des matériaux des fabricants de pneumatiques.
Allègement et efficacité des matériaux dans l'automobile et l'aérospatiale
Les constructeurs automobiles et aérospatiaux accroissent leur utilisation de matériaux qui réduisent le poids des composants tout en satisfaisant aux exigences de sécurité. La réduction de la masse des véhicules reste importante pour les véhicules électriques, car les systèmes de batteries ajoutent du poids matériel à chaque plateforme. Les structures composites nécessitent des additifs qui favorisent la ténacité, la stabilité thermique, l'adhérence de la résine et les performances au feu. Ces fonctions déterminent si les matériaux légers peuvent satisfaire aux conditions de certification et de service requises. Les applications composites comprennent les structures primaires et secondaires des aéronefs ainsi que les pièces intérieures et sous capot des véhicules. SABIC a introduit l'oligomère de polyétherimide réactif ULTEM SU3102P pour les applications composites thermodurcissables en 2026. Le produit illustre le besoin d'additifs qui améliorent la ténacité sans compromettre la rigidité dans les applications structurelles. Le marché des additifs haute performance joue un rôle clair en aidant les transformateurs à équilibrer la réduction de poids et les exigences de durée de service.
Renforcement des normes d'émissions, d'économie de carburant et de faible teneur en COV
Les exigences en matière de faibles composés organiques volatils (COV) encouragent le remplacement des chimies plus anciennes dans les revêtements, les adhésifs et les systèmes polymères. Ces réglementations augmentent la valeur des produits qui respectent les limites d'émissions sans modifier les performances des matériaux. Les acheteurs évaluent de plus en plus si un additif peut satisfaire simultanément aux exigences réglementaires et aux exigences produit. Cela déplace les décisions d'achat au-delà du seul coût unitaire de base, vers des formulations conformes et validées. Evonik Industries AG a étendu la production d'amines spéciales à Nanjing en avril 2026 pour soutenir les applications polyuréthane et époxy. L'investissement soutient les amines spéciales réactives pouvant être utilisées comme agents de durcissement et additifs pour mousses. Ces matériaux peuvent favoriser des formulations à faibles émissions sans supprimer les propriétés de performance requises par les utilisateurs finaux. Cette demande portée par la conformité crée une opportunité définie au sein du marché des additifs haute performance.
Expansion de l'électronique, du médical et des plastiques haute performance
Les applications électroniques et médicales nécessitent des matériaux polymères aux performances électriques, thermiques et de stérilisation contrôlées. Ces conditions augmentent la valeur des retardateurs de flamme, des stabilisants thermiques et d'autres matériaux fonctionnels. Les systèmes électroniques des véhicules électriques accroissent la demande de pièces qui conservent leurs propriétés diélectriques dans des conditions de fonctionnement haute tension. Les systèmes polymères médicaux nécessitent également des matériaux capables de résister à la stérilisation tout en maintenant les propriétés physiques prévues. CLARIANT a achevé un investissement de 100 millions CHF (environ 127 millions USD) à Daya Bay, en Chine, en juin 2026, pour étendre la production d'Exolit OP sans halogène pour les applications d'électromobilité. L'installation prend en charge des grades conçus pour les pièces en polybutylène téréphtalate utilisées dans les systèmes 800 V et plus. Sa gamme de produits comprend également des matériaux pour pièces composites et revêtements intumescents. Ces utilisations étendent le marché des additifs haute performance au-delà de la demande conventionnelle en polymères industriels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des matières premières dérivées du pétrole brut | -1.9% | Mondial, concentré dans les chaînes d'approvisionnement européennes et du Moyen-Orient | Court terme (≤ 2 ans) |
| Exigences strictes en matière d'enregistrement des produits chimiques et de sécurité des produits | -1.3% | UE, Amérique du Nord, avec une extension croissante vers l'APAC | Long terme (≥ 4 ans) |
| Risque de compatibilité et d'homogénéité des lots dans les matrices recyclées | -0.8% | Europe, Amérique du Nord ; extension vers le cœur de l'APAC | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des matières premières dérivées du pétrole brut
La production de produits chimiques spéciaux dépend du benzène, du propylène et d'autres intrants liés aux marchés du pétrole brut et du naphta. Les variations des prix des intrants peuvent réduire les marges avant que les producteurs ne puissent réviser les prix contractuels. L'effet est plus important lorsque les accords d'approvisionnement comportent des prix fixes et de longs cycles de renouvellement. Les producteurs doivent continuer à fournir des produits techniquement exigeants même lorsque les coûts des intrants augmentent fortement. Cela rend la planification plus difficile pour les fournisseurs de formulations spécialisées et pour les clients qui ont besoin de prix de matériaux prévisibles. Les clients peuvent réagir en cherchant à obtenir davantage de performance de chaque unité d'additif plutôt qu'en se tournant vers des alternatives moins coûteuses. Les substitutions à moindre coût peuvent créer des problèmes de performance lorsque les matériaux sont utilisés dans des applications avancées pour pneumatiques, électriques, médicales et aérospatiales. Le marché des additifs haute performance doit donc gérer la volatilité des coûts tout en préservant les caractéristiques de performance que les clients exigent.
Exigences strictes en matière d'enregistrement des produits chimiques et de sécurité des produits
Les lancements de nouveaux produits nécessitent un travail technique et réglementaire détaillé avant toute utilisation commerciale. Ce processus peut être coûteux pour les entreprises disposant de portefeuilles de produits restreints ou d'un personnel de conformité limité. Les obligations REACH influencent également la reformulation lorsque des ingrédients existants font l'objet d'un examen supplémentaire. Les exigences documentaires peuvent affecter à la fois les fabricants et les importateurs qui fournissent des substances et des mélanges sur les marchés réglementés. LANXESS a complété l'enregistrement REACH Annexe VII pour le Vulkanox 4060 avant sa commercialisation européenne prévue. Cet exemple montre que même un matériau de substitution nécessite une autorisation réglementaire avant de pouvoir accéder à un marché majeur. Les grands groupes de chimie spéciale peuvent répartir ces exigences entre des équipes réglementaires et techniques établies. Ces exigences peuvent ralentir l'expansion au sein du marché des additifs haute performance, en particulier pour les formulateurs de plus petite taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les stabilisants ancrent à la fois l'échelle et la croissance
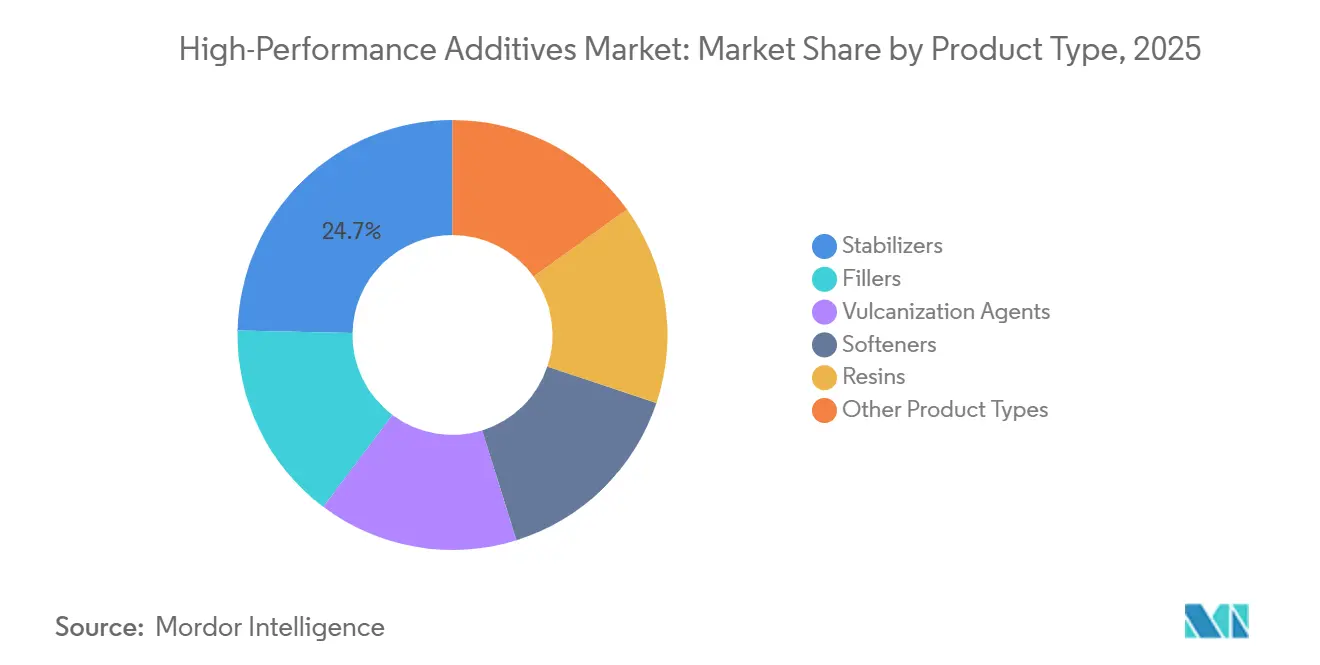
Les stabilisants détenaient 24,67 % de la part du marché des additifs haute performance en 2025 et devraient progresser à un CAGR de 7,95 % jusqu'en 2031. Leur importance reflète leur utilisation dans les pièces extérieures automobiles, les films agricoles, les composés de caoutchouc et les plastiques haute performance. Ces applications nécessitent une protection contre les rayonnements ultraviolets, la chaleur et l'oxydation sur de longues périodes de service. Les stabilisants à la lumière à base d'amines encombrées et les stabilisants à la lumière à base d'amines encombrées non migrants sont largement pertinents lorsque l'aspect de surface et la résistance mécanique doivent être maintenus. Des recherches sur les matrices polymères automobiles ont montré que les systèmes de stabilisants combinés peuvent préserver les propriétés des matériaux lors d'un vieillissement accéléré. Ce résultat soutient la demande de formulations qui traitent plus d'une voie de dégradation.
BASF a annoncé un investissement significatif pour étendre la capacité des stabilisants à la lumière à base d'amines encombrées standard et non migrants en avril 2026. L'expansion était liée à la demande des véhicules électriques, des films agricoles et des applications extérieures automobiles. Les charges restent pertinentes pour le renforcement du caoutchouc et pour la gestion des coûts dans les composés plastiques. Les agents de vulcanisation continuent de suivre la production de pneumatiques et l'évolution vers des composés de pneumatiques améliorés. Les plastifiants et les résines servent les systèmes de caoutchouc et de revêtement avec des spécifications plus établies. Le développement de produits dans le secteur des additifs haute performance est également façonné par la nécessité de satisfaire aux exigences de sécurité sans sacrifier la durabilité à long terme.


Par fonction : les additifs de performance dominent les formulations premium
Les additifs de performance détenaient 68,32 % de la part du marché des additifs haute performance en 2025 et devraient progresser à un CAGR de 8,26 % jusqu'en 2031. La catégorie comprend les antioxydants, les retardateurs de flamme, les stabilisants aux ultraviolets, les antidégradants et les agents de couplage. Ces matériaux permettent aux polymères et aux caoutchoucs de satisfaire à des spécifications exigeantes dans les applications automobiles, aérospatiales, électroniques et médicales. Leur valeur repose sur les performances des matériaux plutôt que sur la seule efficacité du traitement. Les clients y ont recours lorsque les grades de polymères de base ne peuvent pas atteindre les propriétés thermiques, électriques, mécaniques ou de sécurité requises. Cela soutient leur rôle de premier plan sur le marché des additifs haute performance.
Les additifs de traitement restent importants car ils aident les compoundeurs à maintenir le débit, le mélange et le rendement. Leur rôle devient plus important lorsque les matières premières recyclées introduisent des variations dans le processus de production. Evonik Industries AG a ouvert une capacité étendue d'amines spéciales à Nanjing en avril 2026 pour les applications polyuréthane et époxy. L'investissement illustre l'accent mis sur les produits chimiques qui améliorent les performances en utilisation finale dans des formulations exigeantes. L'électrification automobile et la production électronique constituent des bases de demande importantes pour cette fonction. Le marché des additifs haute performance évolue vers des solutions qui combinent contrôle du procédé et performances matérielles mesurables.
Par application : les composites présentent l'expansion la plus rapide
Le caoutchouc et les pneumatiques détenaient 35,09 % de la part du marché des additifs haute performance en 2025, tandis que les composites devraient progresser à un CAGR de 8,48 % jusqu'en 2031. Les composés de caoutchouc consomment des antioxydants, des antiozonants et des agents de vulcanisation qui contribuent à la durée de vie et à la sécurité des pneumatiques. Les exigences des pneumatiques pour véhicules électriques rendent cette application particulièrement importante, car les pneumatiques fonctionnent sous des charges de couple élevées et de freinage répété. Les composites offrent une voie plus rapide car les composants d'aéronefs et de véhicules nécessitent des structures plus légères qui satisfont néanmoins à des exigences de certification strictes. Les agents de renforcement de la ténacité, les retardateurs de flamme et les agents de couplage soutiennent l'équilibre requis entre poids et durabilité. La taille du marché des additifs haute performance pour ces applications est soutenue par des matériaux qui améliorent la fiabilité des systèmes composites.
SABIC a introduit l'ULTEM SU3102P en 2026 pour les composites thermodurcissables utilisés dans les structures aérospatiales. Le produit a été conçu pour améliorer l'équilibre entre ténacité et rigidité dans ces systèmes. La demande en plastiques est soutenue par la demande en emballages et en électronique. Les peintures et revêtements sont influencés par le remplacement des chimies qui ne satisfont pas aux exigences actuelles en matière d'émissions et de sécurité. Les fournisseurs d'additifs doivent donc soutenir à la fois les performances de formulation et la documentation de conformité. Le marché des additifs haute performance présente des opportunités là où les exigences des applications rendent les produits génériques inadaptés.
Par secteur d'utilisation finale : l'automobile soutient l'échelle et la croissance
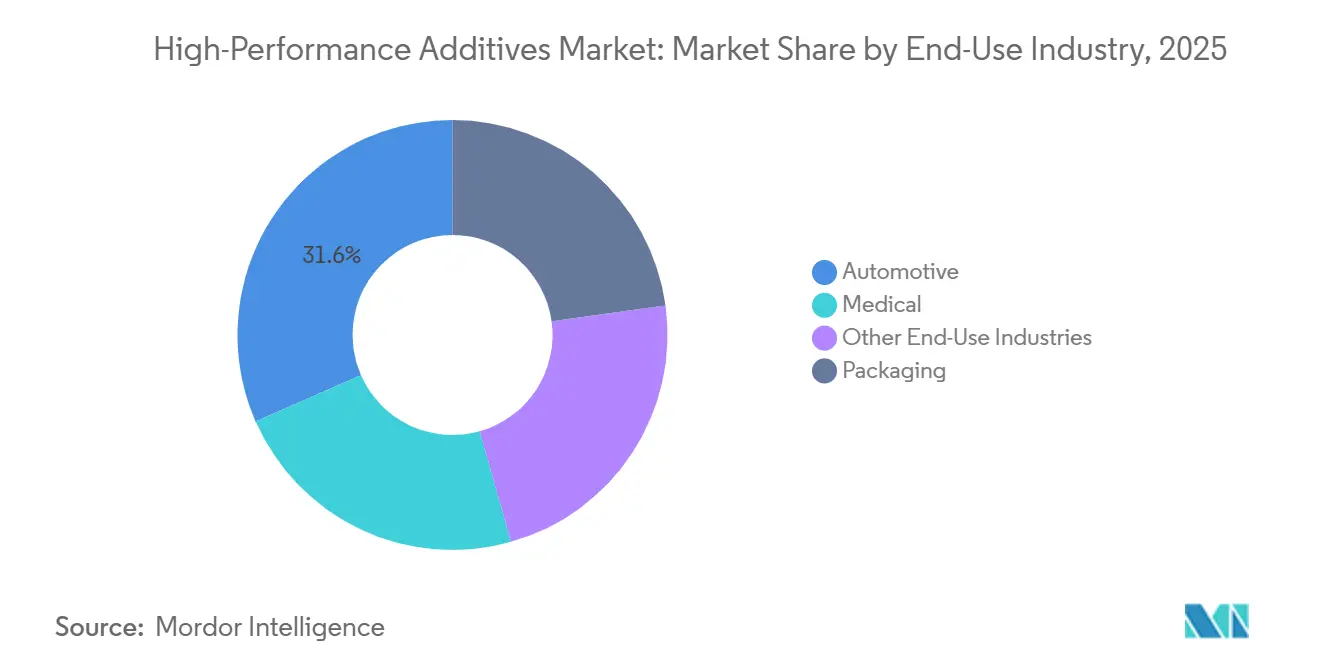
L'automobile détenait 31,58 % de la part du marché des additifs haute performance en 2025 et devrait progresser à un CAGR de 8,72 % jusqu'en 2031. Les constructeurs automobiles utilisent des additifs dans les pneumatiques, les plastiques intérieurs et extérieurs, les revêtements, les adhésifs, les systèmes électriques et les composants légers. La croissance des véhicules électriques accroît le besoin de matériaux tolérant la chaleur, la tension, les contraintes mécaniques et les longues durées de service. Cela fournit une large base de demande pour les formulations spécialisées de caoutchouc et de polymères. L'automobile reste un secteur d'utilisation finale central pour le marché des additifs haute performance.
Les applications médicales nécessitent des matériaux capables de satisfaire aux exigences de biocompatibilité et de stabilité à la stérilisation. La demande en emballages est soutenue par l'intérêt pour les systèmes à contenu recyclé qui conservent des propriétés de traitement et de matériaux exploitables. La construction, l'agriculture et les biens de consommation créent une base de demande plus large dans les différentes régions. Ces applications contribuent à réduire l'exposition aux variations à court terme de la production automobile et industrielle. Elles nécessitent également des conceptions de produits adaptées au polymère, au procédé et à la durée de service requise. Le secteur des additifs haute performance bénéficie lorsque les fournisseurs peuvent appliquer leurs connaissances techniques dans plusieurs contextes d'utilisation finale.
Analyse géographique
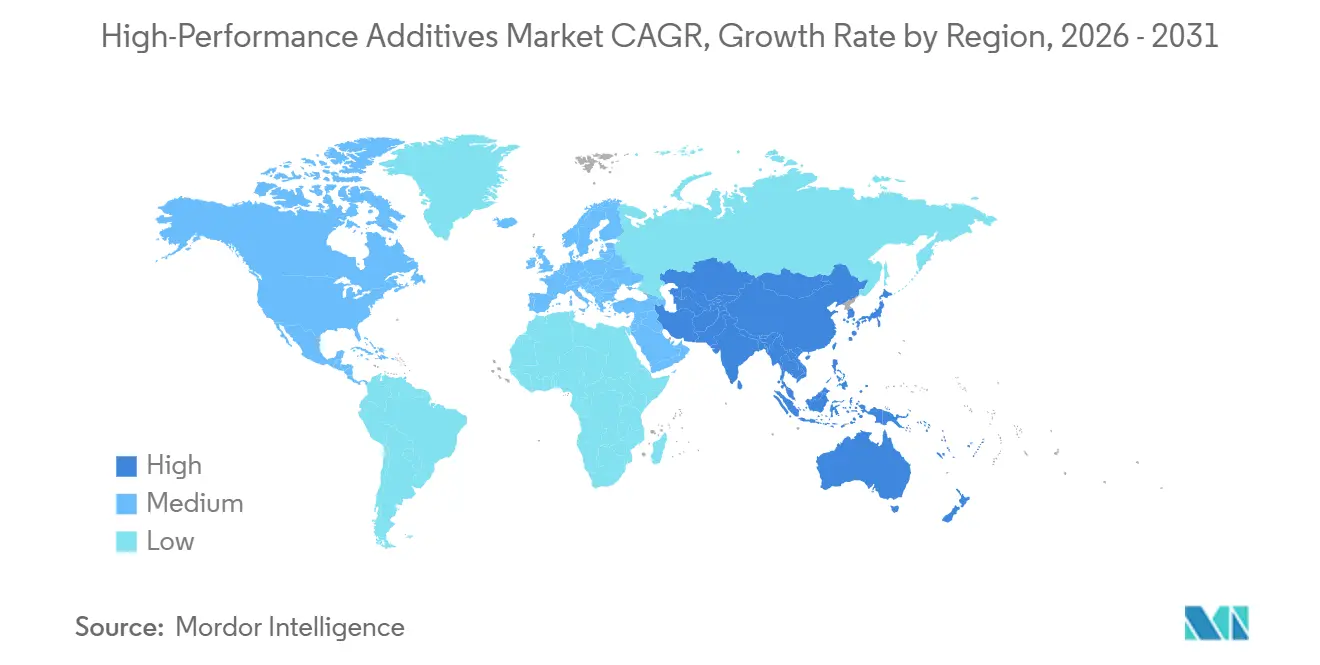
L'Asie-Pacifique détenait 46,66 % de la part du marché des additifs haute performance en 2025 et devrait progresser à un CAGR de 8,07 % jusqu'en 2031. La Chine est l'ancre régionale car elle combine une grande production de véhicules électriques avec une transformation étendue des polymères. L'Inde développe sa base de fabrication automobile et pharmaceutique. LANXESS a ouvert une usine de mélange d'additifs pour lubrifiants à Jhagadia, Gujarat, en avril 2026. Le Japon et la Corée du Sud soutiennent une consommation à haute valeur ajoutée dans l'électronique, les films d'emballage pour semi-conducteurs et les applications automobiles.
La Thaïlande, le Vietnam et l'Indonésie se développent en tant que sites d'assemblage automobile en Asie du Sud-Est. Cela crée une demande en amont d'additifs à mesure que les équipementiers diversifient leurs réseaux de production. CLARIANT a achevé son expansion à Daya Bay en Chine en juin 2026, en se concentrant sur les retardateurs de flamme sans halogène pour l'électromobilité. Evonik Industries AG a également étendu sa capacité d'amines spéciales à Nanjing en avril 2026. Ces investissements reflètent la demande d'approvisionnement local en formulations à plus haute valeur ajoutée. L'Asie-Pacifique demeure donc la principale base de production et de consommation pour la taille du marché des additifs haute performance.
L'Amérique du Nord et l'Europe constituent d'importants centres de demande avec des conditions de marchés finaux différentes. L'Amérique du Nord est soutenue par les composites aérospatiaux, les plastiques pharmaceutiques et les chaînes d'approvisionnement des véhicules électriques. L'Europe est fortement influencée par les exigences en matière de sécurité chimique et d'émissions qui conduisent à la reformulation des produits. L'Allemagne reste importante grâce à sa base de fournisseurs automobiles et à sa production de chimie spéciale. L'Amérique du Sud bénéficie de l'activité dans le caoutchouc, les pneumatiques et l'emballage au Brésil et en Argentine. Le Moyen-Orient et l'Afrique se développent à travers l'assemblage automobile, les investissements dans les soins de santé et les opérations régionales de polymères, bien que les contraintes d'infrastructure limitent la pénétration des spécialités dans certains endroits.

Paysage concurrentiel
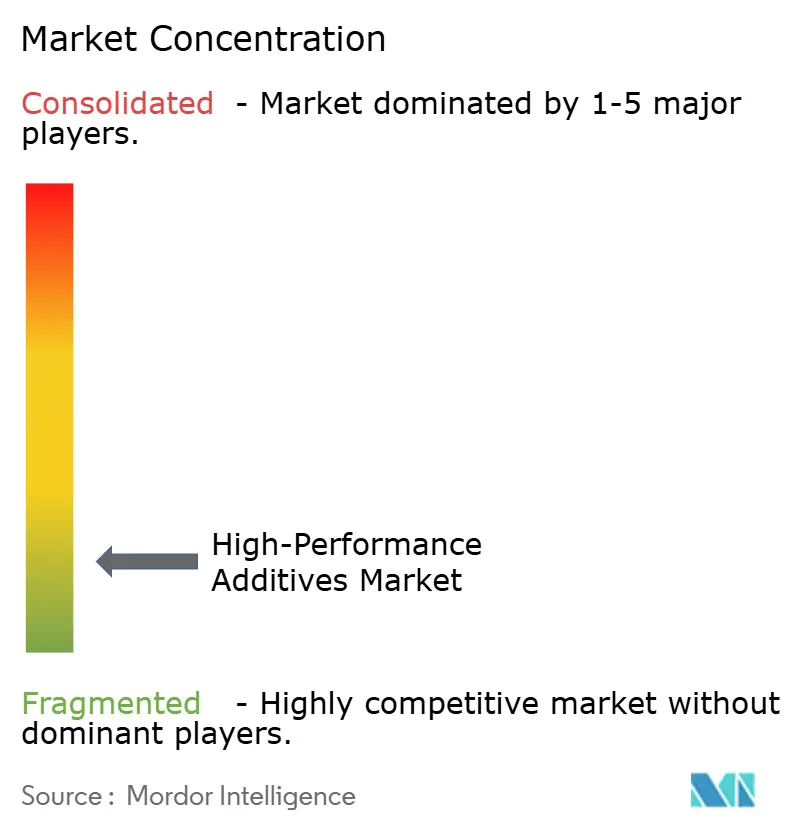
Le marché des additifs haute performance est très fragmenté, les cinq premiers acteurs étant BASF, Evonik Industries AG, CLARIANT, LANXESS et Solvay. Les fournisseurs régionaux se font concurrence de manière plus active sur les grades standardisés, où le prix a un poids plus important dans les décisions des clients. Les grands producteurs utilisent une chimie propriétaire et un soutien applicatif pour approfondir leurs relations avec les transformateurs de polymères. Les équipes techniques travaillent souvent avec les clients sur des formulations conçues pour des matrices polymères spécifiques et des conditions de production particulières. Cette approche peut rendre le changement de fournisseur plus difficile lorsque la formulation est validée pour une application exigeante. Le succès concurrentiel dépend donc du service, de la capacité de conformité et de la fiabilité de l'approvisionnement, en plus de la chimie.
CLARIANT a achevé un investissement de 100 millions CHF (environ 127 millions USD) à Daya Bay en juin 2026 pour étendre la capacité de retardateurs de flamme pour les systèmes d'électromobilité. Evonik Industries AG a démarré les opérations de son installation étendue d'amines spéciales à Nanjing en avril 2026[2]Evonik Industries AG, "Evonik étend la production mondiale de polybutadiènes à terminaison hydroxyle," Evonik Industries AG, evonik.com. BASF a annoncé des extensions de capacité pour les stabilisants à la lumière à base d'amines encombrées standard et non migrants en avril 2026. Ces mouvements montrent que des capacités sont installées à proximité de la demande asiatique croissante et dans des applications nécessitant des performances spécialisées. LANXESS a également introduit le Vulkanox 4060 pour les applications pneumatiques en septembre 2026. Le marché des additifs haute performance est de plus en plus façonné par des produits qui répondent simultanément aux exigences réglementaires et applicatives.
Les chimies biosourcées et à moindre impact font partie du positionnement produit dans certaines catégories. LANXESS a lancé Disflamoll Advance en août 2026 avec une teneur en triphényl phosphate inférieure à 0,1 %. L'entreprise a positionné la plateforme pour les utilisations en polychlorure de vinyle souple, polyuréthane thermoplastique, caoutchouc synthétique et ester de cellulose. Des recherches ont également décrit des outils de modélisation susceptibles d'aider à prédire la dispersion et les interactions des additifs dans des matrices polymères complexes. De telles approches pourraient raccourcir les travaux de développement pour les formulations personnalisées à base de matériaux recyclés. La concurrence sur le marché des additifs haute performance devrait rester la plus forte là où les performances des produits doivent être validées par rapport à des exigences techniques exigeantes.
Leaders du secteur des additifs haute performance
-
BASF
-
Evonik Industries AG
-
CLARIANT
-
LANXESS
-
Solvay
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Avril 2026 : Evonik Industries AG a inauguré une installation étendue de production d'amines spéciales à Nanjing, en Chine, à la suite d'un investissement de plusieurs dizaines de millions d'euros pour augmenter l'offre d'additifs à base d'amines avancés. La capacité supplémentaire soutient la demande croissante d'additifs haute performance à faible teneur en composés organiques volatils (COV) utilisés dans les applications polyuréthane et époxy.
- Avril 2026 : BASF a annoncé des extensions de capacité pour les stabilisants à la lumière à base d'amines encombrées (HALS) standard et les NOR HALS, renforçant son offre d'additifs plastiques haute performance pour les applications nécessitant une résistance accrue aux ultraviolets (UV), une durabilité et une durée de service prolongée. L'investissement soutient la demande d'additifs avancés dans les films agricoles, les plastiques moulés et d'autres applications exposées à des conditions environnementales sévères.


Périmètre du rapport mondial sur le marché des additifs haute performance
Les additifs haute performance sont des matériaux spécialisés incorporés dans des formulations pour améliorer des propriétés spécifiques et les caractéristiques de traitement. Ils contribuent à améliorer la durabilité, la stabilité, la fonctionnalité et l'efficacité de fabrication des produits finis.
Le marché des additifs haute performance est segmenté par type de produit, fonction, application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en stabilisants, charges, agents de vulcanisation, plastifiants, résines et autres types de produits. Par fonction, le marché est segmenté en additifs de performance et additifs de traitement. Par application, le marché est segmenté en caoutchouc et pneumatiques, plastiques, peintures et revêtements, composites et autres applications. Par secteur d'utilisation finale, le marché est segmenté en automobile, médical, emballage et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les additifs haute performance dans 15 pays des principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Stabilisants |
| Charges |
| Agents de vulcanisation |
| Plastifiants |
| Résines |
| Autres types de produits |
| Additifs de performance |
| Additifs de traitement |
| Caoutchouc et pneumatiques |
| Plastiques |
| Peintures et revêtements |
| Composites |
| Autres applications |
| Automobile |
| Médical |
| Emballage |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Stabilisants | |
| Charges | ||
| Agents de vulcanisation | ||
| Plastifiants | ||
| Résines | ||
| Autres types de produits | ||
| Par fonction | Additifs de performance | |
| Additifs de traitement | ||
| Par application | Caoutchouc et pneumatiques | |
| Plastiques | ||
| Peintures et revêtements | ||
| Composites | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Automobile | |
| Médical | ||
| Emballage | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des additifs haute performance ?
Le marché des additifs haute performance s'élève à 15,86 milliards USD en 2026 et devrait atteindre 22,61 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande d'additifs haute performance ?
La production de véhicules électriques, les matériaux légers, les exigences en matière de formulations à faibles émissions, l'électronique, les plastiques médicaux et les besoins de traitement des polymères recyclés soutiennent la demande.
Quel type de produit a dominé la demande du marché en 2025 ?
Les stabilisants détenaient une part de 24,67 % en 2025.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les composites devraient progresser à un CAGR de 8,48 % jusqu'en 2031, soutenus par les besoins d'allègement dans l'aérospatiale et l'automobile.
Dernière mise à jour de la page le:



