
高性能添加剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
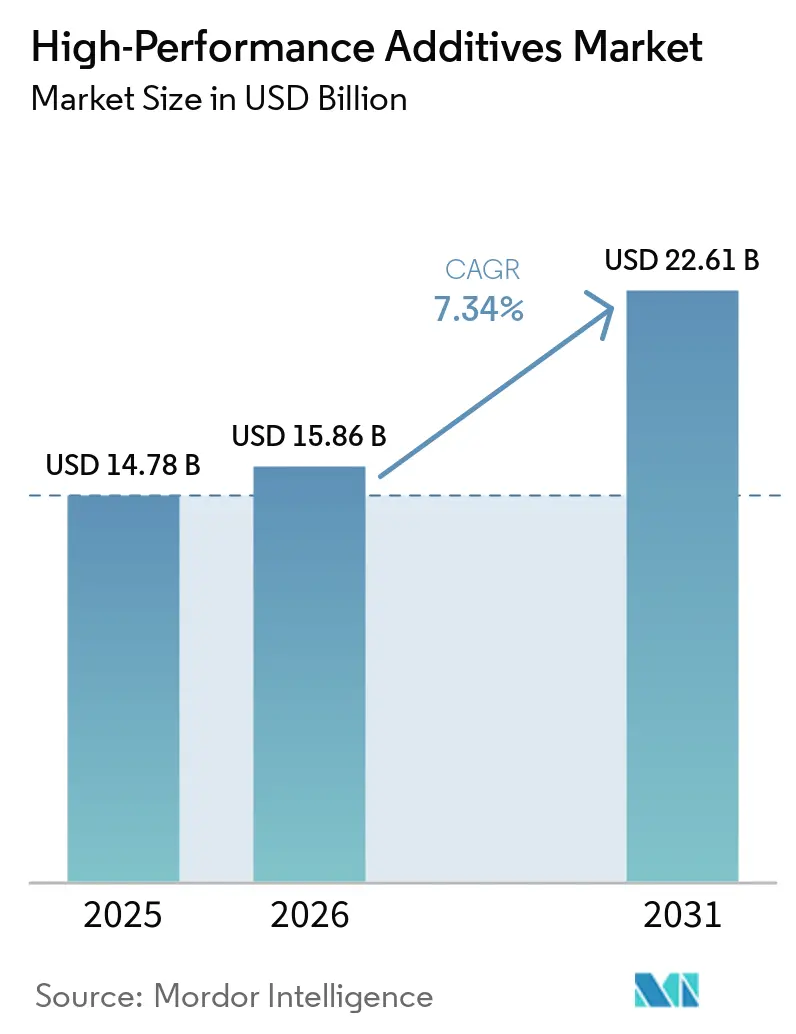
| 市場規模 (2026) | 15.86 十億米ドル |
| 市場規模 (2031) | 22.61 十億米ドル |
| Growth Rate (2026 - 2031) | 7.34 % |
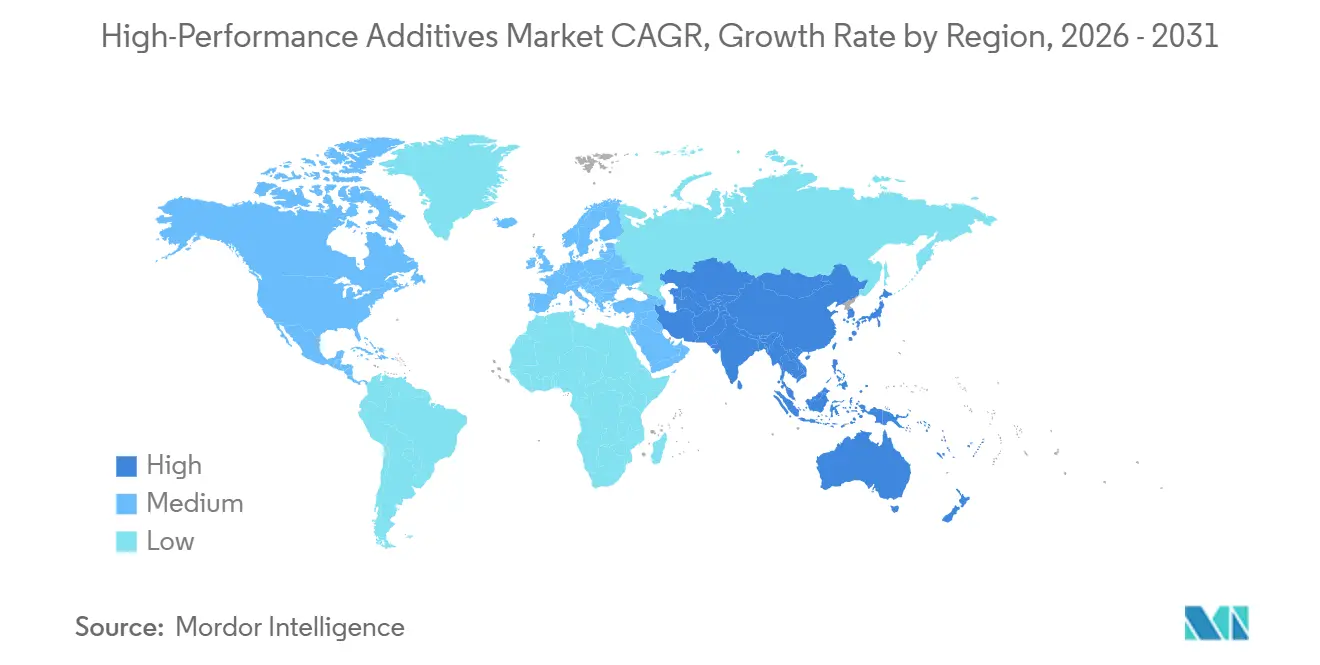
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
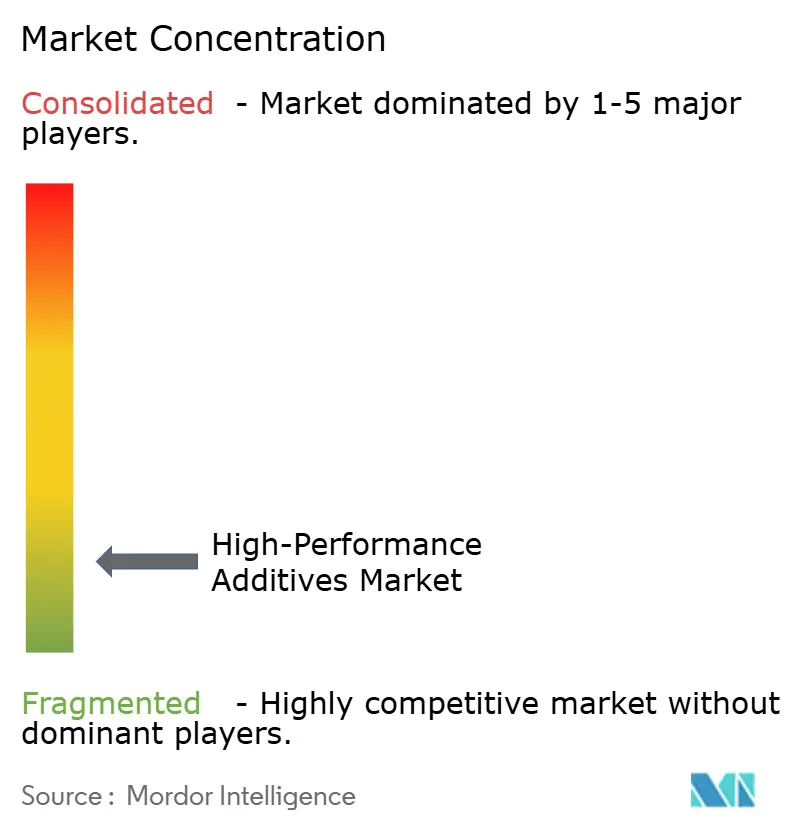
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高性能添加剤市場分析
高性能添加剤市場規模は2025年に14.78 ビリオン 米ドルと評価され、2026年の15.86 ビリオン 米ドルから2031年には22.61 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.34%です。電気自動車の生産は、持続的な熱的・機械的ストレス下で動作するタイヤコンパウンド、バッテリハウジング材料、高電圧コネクタ用プラスチック、および電気部品に対する要件を高めています。メーカーはまた、熱、紫外線照射、酸化、繰り返し加工、および過酷な最終用途における長期使用を通じて性能を維持する材料を求めています。化学物質安全規制は、特に低排出・物質管理要件を満たす必要があるコーティング、接着剤、プラスチックにおいて、既存の添加剤化学品の代替サイクルを短縮しています。サプライヤーは、特殊用途向け生産能力への投資、主要加工センター近傍での現地生産、およびカスタマイズされた添加剤パッケージに関するポリマー加工業者との緊密な連携を通じて対応しています。高性能添加剤市場は、コンプライアンス、耐久性、加工信頼性、および顧客が特定用途向けに検証できる特性を組み合わせた製品を優遇する方向に進んでいます。
主要レポートのポイント
- 製品タイプ別では、安定剤が2025年の高性能添加剤市場シェアの24.67%を占め、2031年にかけてCAGR 7.95%で成長すると予測されています。
- 機能別では、性能添加剤が2025年の高性能添加剤市場シェアの68.32%を占め、2031年にかけてCAGR 8.26%で成長すると予測されています。
- 用途別では、ゴム・タイヤが2025年の高性能添加剤市場シェアの35.09%を占め、複合材料は2031年にかけてCAGR 8.48%で成長すると予測されています。
- 最終用途産業別では、自動車が2025年の高性能添加剤市場シェアの31.58%を占め、2031年にかけてCAGR 8.72%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の高性能添加剤市場シェアの46.66%を占め、2031年にかけてCAGR 8.07%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の高性能添加剤市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車と高性能タイヤの成長 | +2.1% | 中国、欧州、北米に集中したグローバル | 短期(2年以内) |
| 自動車・航空宇宙における軽量化と材料効率化 | +1.7% | 北米、欧州、アジア太平洋中核地域 | 中期(2~4年) |
| 排出規制、燃費規制、低VOC規制の強化 | +1.3% | EU、中国、北米 | 短期から中期(4年以内) |
| エレクトロニクス、医療、高性能プラスチックの拡大 | +1.0% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| 再生ポリマー加工の複雑性 | +0.6% | 欧州、北米;アジア太平洋中核地域への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電気自動車と高性能タイヤの成長
世界の電気自動車販売台数は2025年に2,070万台に達し、世界で販売される新車4台に1台を占めました[1]国際エネルギー機関、「世界のEVアウトルック2026」、国際エネルギー機関、iea.org。電動パワートレインは即座にトルクを発生させるため、この車両ミックスの変化はゴムコンパウンドおよびタイヤ添加剤に対する要件を変えています。回生ブレーキもまた、通常の車両運転中にタイヤに繰り返しの熱機械的負荷をかけます。そのため、タイヤメーカーは過酷な条件下でゴムの耐久性を維持するのに役立つ酸化防止剤および老化防止システムを必要としています。タイヤメーカーがゴムを保護しながら進化する環境要件を満たす材料を見直す中、高性能添加剤市場は恩恵を受けています。LANXESSは2026年9月に、欧州連合化学物質の登録・評価・認可・制限(REACH)附属書VII登録を完了した後、6PPDの代替老化防止剤としてVulkanox 4060(CCPDとも呼ばれる)を発売しました。同社はコホサーモン試験において急性影響は観察されなかったと報告し、2026年第4四半期に初期商業生産を計画しています。この開発により、代替製品がタイヤメーカーの材料評価プログラムに直接組み込まれることになります。
自動車・航空宇宙における軽量化と材料効率化
自動車および航空宇宙メーカーは、安全要件を満たしながら部品重量を削減する材料の使用を増やしています。バッテリーシステムが各プラットフォームに材料重量を加えるため、電気自動車においても車両質量の低減は依然として重要です。複合材料構造には、靭性、熱安定性、樹脂接着性、および耐火性を支える添加剤が必要です。これらの機能は、軽量材料が必要な認証および使用条件を満たせるかどうかを決定します。複合材料の用途には、一次・二次航空機構造、ならびに車両の内装部品およびエンジンルーム下部品が含まれます。SABICは2026年に、熱硬化性複合材料用途向けにULTEM SU3102P反応性ポリエーテルイミドオリゴマーを発売しました。この製品は、構造用途において剛性を損なうことなく靭性を向上させる添加剤の必要性を示しています。高性能添加剤市場は、加工業者が重量削減と使用寿命要件のバランスを取るのを支援する上で明確な役割を担っています。
排出規制、燃費規制、低VOC規制の強化
低揮発性有機化合物要件は、コーティング、接着剤、およびポリマーシステムにおける旧来の化学品の代替を促進しています。これらの規制は、材料性能を変えることなく排出基準を満たす製品の価値を高めています。購買担当者は、添加剤が規制要件と製品要件の両方を同時に満たせるかどうかをますます評価するようになっています。これにより、購買決定は基本的な単位コストのみから、検証済みのコンプライアンス対応配合へとシフトしています。Evonik Industries AGは2026年4月に、ポリウレタンおよびエポキシ用途を支援するため、南京での特殊アミン生産を拡大しました。この投資は、硬化剤および発泡添加剤として使用できる反応性特殊アミンを支援するものです。これらの材料は、最終ユーザーが必要とする性能特性を損なうことなく、低排出配合を支援できます。このコンプライアンス主導の需要は、高性能添加剤市場内に明確な機会を生み出しています。
エレクトロニクス、医療、高性能プラスチックの拡大
エレクトロニクスおよび医療用途は、制御された電気的・熱的・滅菌性能を持つポリマー材料を必要とします。これらの条件は、難燃剤、熱安定剤、およびその他の機能性材料の価値を高めます。電気自動車の電子システムは、高電圧動作条件下で誘電特性を維持する部品への需要を増加させます。医療用ポリマーシステムもまた、意図された物理的特性を維持しながら滅菌に耐えられる材料を必要とします。CLARIANTは2026年6月に、eモビリティ用途向けのハロゲンフリーExolit OP生産を拡大するため、中国大亜湾に1億スイスフラン(約1億2,700万米ドル)の投資を完了しました。この施設は、800Vおよびそれ以上のシステムで使用されるポリブチレンテレフタレート部品向けのグレードを支援します。その製品ラインナップには、複合材料部品および膨張性コーティング向けの材料も含まれます。これらの用途は、高性能添加剤市場を従の産業用ポリマー需要を超えて拡大させます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原油由来原料コストの変動 | -1.9% | 欧州・中東サプライチェーンに集中したグローバル | 短期(2年以内) |
| 厳格な化学物質登録および製品安全要件 | -1.3% | EU、北米、アジア太平洋への拡大が進む | 長期(4年以上) |
| 再生マトリックスにおける適合性およびバッチ一貫性リスク | -0.8% | 欧州、北米;アジア太平洋中核地域への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原油由来原料コストの変動
特殊化学品の生産は、原油およびナフサ市場に連動するベンゼン、プロピレン、およびその他の原料に依存しています。原料価格の変動は、メーカーが契約価格を改定する前にマージンを圧迫する可能性があります。この影響は、固定価格で更新サイクルが長い供給契約においてより大きくなります。メーカーは、原料コストが急激に上昇した場合でも、技術的に要求の高い製品を供給し続けなければなりません。これにより、特殊配合のサプライヤーおよび予測可能な材料価格を必要とする顧客にとって、計画がより困難になります。顧客は、低コスト代替品に移行するのではなく、添加剤の各単位からより多くの性能を求めることで対応する場合があります。低コスト代替品は、先進的なタイヤ、電気、医療、および航空宇宙用途で材料が使用される場合に性能上の問題を引き起こす可能性があります。高性能添加剤市場は、顧客が必要とする性能特性を維持しながら、コストの変動を管理しなければなりません。
厳格な化学物質登録および製品安全要件
新製品の上市には、商業使用前に詳細な技術的・規制的作業が必要です。このプロセスは、製品ポートフォリオが小さい企業やコンプライアンス担当者が限られている企業にとってコストがかかる場合があります。REACH義務はまた、既存成分が追加審査の対象となった場合に再配合に影響を与えます。文書化要件は、規制市場に物質および混合物を供給するメーカーと輸入業者の両方に影響を与える可能性があります。LANXESSは、欧州での商業化計画に先立ち、Vulkanox 4060のREACH附属書VII登録を完了しました。この例は、代替材料でさえ主要市場に参入する前に規制上の承認が必要であることを示しています。大手特殊化学品グループは、確立された規制・技術チームにこれらの要件を分散させることができます。これらの要件は、特に小規模な配合業者にとって、高性能添加剤市場内での拡大を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:安定剤が規模と成長の両方を牽引
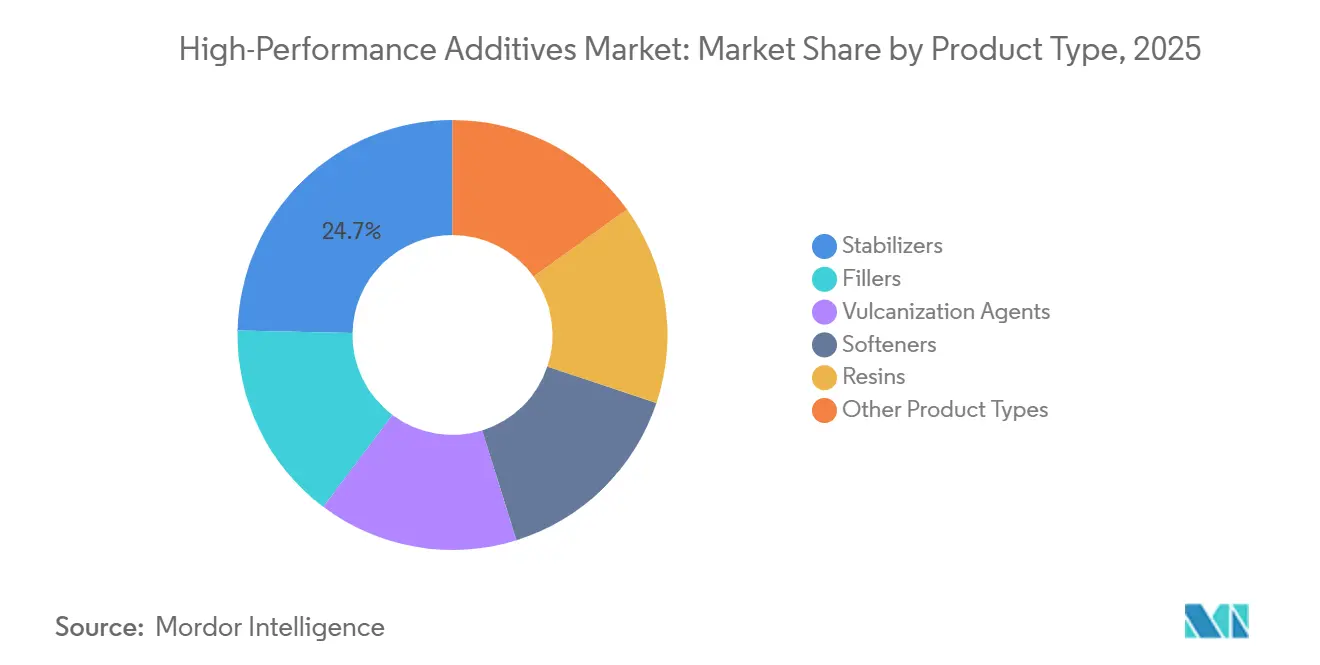
安定剤は2025年の高性能添加剤市場シェアの24.67%を占め、2031年にかけてCAGR 7.95%で成長すると予測されています。その規模は、自動車外装部品、農業用フィルム、ゴムコンパウンド、および高性能プラスチックへの使用を反映しています。これらの用途は、長期使用期間にわたって紫外線、熱、および酸化に対する保護を必要とします。ヒンダードアミン系光安定剤および非移行性ヒンダードアミン系光安定剤は、表面外観と機械的強度を維持しなければならない用途で広く適用されています。自動車用ポリマーマトリックスに関する研究では、複合安定剤システムが促進耐候試験中に材料特性を維持できることが示されました。この結果は、複数の劣化経路に対処するパッケージへの需要を支持しています。
BASFは2026年4月に、標ヒンダードアミン系光安定剤および非移行性ヒンダードアミン系光安定剤の生産能力拡大に向けた大規模投資を発表しました。この拡大は、電気自動車、農業用フィルム、および自動車外装用途からの需要に関連しています。充填剤は、ゴム補強およびプラスチックコンパウンドのコスト管理において引き続き重要です。加硫剤は、タイヤ生産および高性能タイヤコンパウンドへのシフトを追跡し続けています。軟化剤および樹脂は、より確立された仕様を持つゴムおよびコーティングシステムに使用されます。高性能添加剤産業における製品開発は、長期的な耐久性を犠牲にすることなく安全要件を満たす必要性によっても形成されています。


機能別:性能添加剤がプレミアム配合をリード
性能添加剤は2025年の高性能添加剤市場シェアの68.32%を占め、2031年にかけてCAGR 8.26%で成長すると予測されています。このカテゴリーには、酸化防止剤、難燃剤、紫外線安定剤、劣化防止剤、およびカップリング剤が含まれます。これらの材料により、ポリマーおよびゴムは自動車、航空宇宙、エレクトロニクス、および医療用途における要求の厳しい仕様を満たすことができます。その価値は、プロセス効率だけでなく材料性能に基づいています。顧客は、基本的なポリマーグレードが必要な熱的・電気的・機械的・安全特性を達成できない場合にこれらを使用します。これが高性能添加剤市場における主導的な役割を支えています。
加工添加剤は、コンパウンダーが流動性、混合性、およびスループットを維持するのに役立つため、引き続き重要です。再生原料が生産プロセスにばらつきをもたらす場合、その役割はより重要になります。Evonik Industries AGは2026年4月に、ポリウレタンおよびエポキシ用途向けに南京で拡張された特殊アミン生産能力の操業を開始しました。この投資は、要求の厳しい配合における最終用途性能を向上させる化学品への注力を示しています。自動車の電動化とエレクトロニクス生産は、この機能にとって重要な需要基盤です。高性能添加剤市場は、プロセス制御と測定可能な材料性能を組み合わせたソリューションへと移行しています。
用途別:複合材料が最も急速な拡大を示す
ゴム・タイヤは2025年の高性能添加剤市場シェアの35.09%を占め、複合材料は2031年にかけてCAGR 8.48%で成長すると予測されています。ゴムコンパウンドは、タイヤの寿命と安全性を支える酸化防止剤、オゾン劣化防止剤、および加硫剤を消費します。電気自動車のタイヤ要件は、タイヤが高トルクおよび繰り返しのブレーキ負荷下で動作するため、この用途を特に重要にしています。複合材料は、航空機および車両部品が厳格な認証要件を満たしながらより軽量な構造を必要とするため、より速い成長経路を提供します。靭性付与剤、難燃剤、およびカップリング剤は、重量と耐久性の必要なバランスを支えます。これらの用途における高性能添加剤市場規は、複合材料システムの信頼性を向上させる材料によって支えられています。
SABICは2026年に、航空宇宙構造に使用される熱硬化性複合材料向けにULTEM SU3102Pを発売しました。この製品は、これらのシステムにおける靭性と剛性のバランスを改善するために設計されました。プラスチック需要は、包装およびエレクトロニクス需要によって支えられています。塗料およびコーティングは、現在の排出・安全要件を満たさない化学品の代替によって影響を受けています。そのため、添加剤サプライヤーは配合性能とコンプライアンス文書の両方を支援する必要があります。高性能添加剤市場は、用途要件が汎用品を不適切にする場合に機会があります。
最終用途産業別:自動車が規模と成長を支える
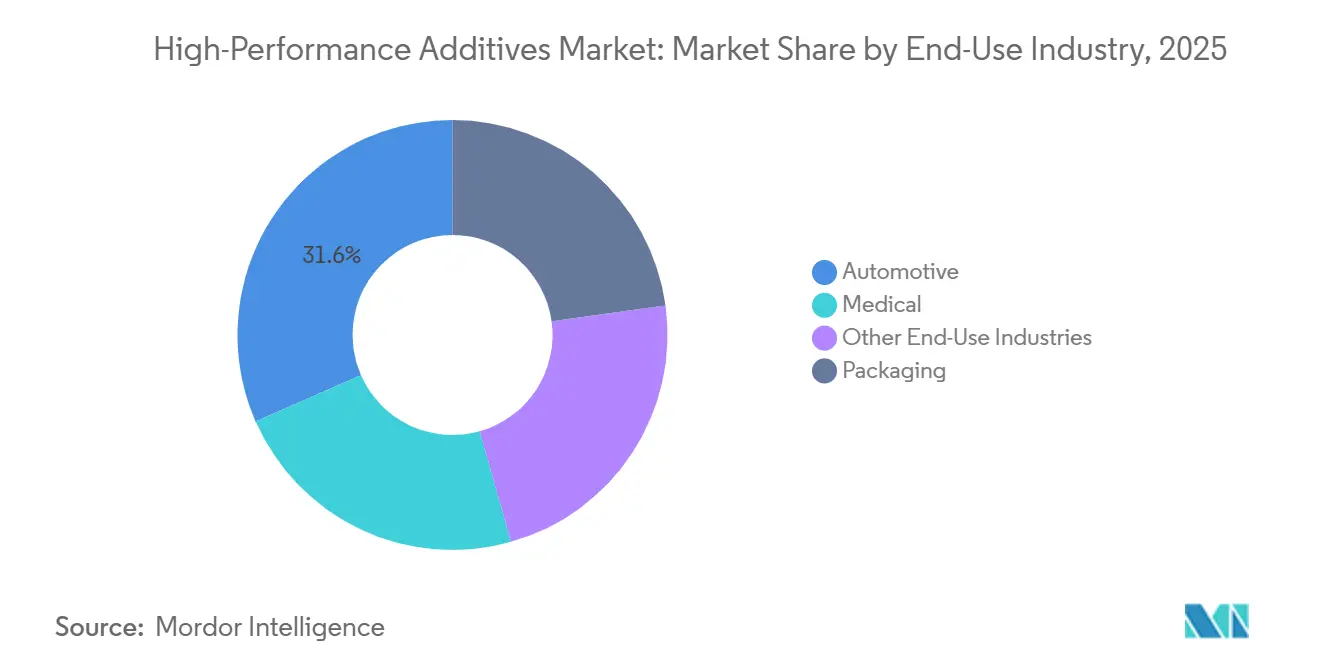
自動車は2025年の高性能添加剤市場シェアの31.58%を占め、2031年にかけてCAGR 8.72%で成長すると予測されています。自動車メーカーは、タイヤ、内外装プラスチック、コーティング、接着剤、電気システム、および軽量部品に添加剤を使用しています。電気自動車の成長は、熱、電圧、機械的ストレス、および長い使用寿命に耐える材料の必要性を高めています。これにより、特殊ゴムおよびポリマー配合に対する大きな需要基盤が生まれます。自動車は高性能添加剤市場の中心的な最終用途であり続けています。
医療用途は、生体適合性および滅菌安定性要件を満たせる材料を必要とします。包装需要は、実用的な加工性と材料特性を維持する再生材料含有システムへの関心によって支えられています。建設、農業、および消費財は、地域をまたいだより広い需要基盤を形成しています。これらの用途は、車両および産業生産の短期的な変動へのエクスポージャーを低減するのに役立ちます。また、ポリマー、プロセス、および必要な使用寿命に合わせた製品設計を必要とします。高性能添加剤産業は、サプライヤーが複数の最終用途環境にわたって技術的知識を適用できる場合に恩恵を受けます。
地域分析
アジア太平洋は2025年の高性能添加剤市場シェアの46.66%を占め、2031年にかけてCAGR 8.07%で成長すると予測されています。中国は大規模な電気自動車生産と広範なポリマー加工を組み合わせているため、地域の中核を担っています。インドは自動車および製薬製造基盤を拡大しています。LANXESSは2026年4月に、グジャラート州ジャガディアに潤滑油添加剤ブレンド工場を開設しました。日本と韓国は、エレクトロニクス、半導体パッケージングフィルム、および自動車用途における高付加価値消費を支えています。
タイ、ベトナム、インドネシアは、東南アジアにおける自動車組立拠点として発展しています。これにより、完成車メーカーが生産ネットワークを多様化するにつれて、添加剤への上流需要が生まれています。CLARIANTは2026年6月に、eモビリティ向けハロゲンフリー難燃剤に注力した中国大亜湾での拡張を完了しました。Evonik Industries AGもまた、2026年4に南京での特殊アミン生産能力を拡大しました。これらの投資は、高付加価値配合の現地供給に対する需要を反映しています。したがって、アジア太平洋は高性能添加剤市場規模における主要な生産・消費基盤であり続けています。
北米と欧州は、異なる最終市場条件を持つ重要な需要センターを形成しています。北米は、航空宇宙複合材料、医薬品用プラスチック、および電気自動車サプライチェーンによって支えられています。欧州は、製品の再配合を促進する化学物質安全・排出要件によって強く形成されています。ドイツは、自動車サプライヤー基盤と特殊化学品生産を通じて引き続き重要です。南米は、ブラジルとアルゼンチンにおけるゴム、タイヤ、および包装活動から恩恵を受けています。中東・アフリカは、自動車組立、医療投資、および地域ポリマー事業を通じて発展していますが、インフラ上の制約が一部地域での特殊品の普及を制限しています。

競合ランドスケープ
高性能添加剤市場は高度に断片化されており、上位5社はBASF、Evonik Industries AG、CLARIANT、LANXESS、Solvayです。地域サプライヤーは、顧客の意思決定において価格の比重が大きい標準グレードでより積極的に競争しています。大手メーカーは、独自の化学技術とアプリケーションサポートを活用して、ポリマー加工業者との関係を深めています。技術チームは多くの場合、特定のポリマーマトリックスおよび生産条件向けに設計されたパッケージについて顧客と協力しています。このアプローチは、配合が要求の厳しい用途向けに検証されている場合、サプライヤーの切り替えをより困難にする可能性があります。したがって、競争上の成功は、化学技術だけでなく、サービス、コンプライアンス能力、および安定した供給に依存しています。
CLARIANTは2026年6月に、eモビリティシステム向けの難燃剤生産能力を拡大するため、大亜湾に1億スイスフラン(約1億2,700万米ドル)の投資を完了しました。Evonik Industries AGは2026年4月に、拡張された南京特殊アミン施設での操業を開始しました[2]Evonik Industries AG、「Evonikがヒドロキシルターミネーテッドポリブタジエンの世界生産を拡大」、Evonik Industries AG、evonik.com。BASFは2026年4月に、標準および非移行性ヒンダードアミン系光安定剤の生産能力追加を発表しました。これらの動きは、成長するアジア需要の近傍および特殊性能を必要とする用途に生産能力が配置されていることを示しています。LANXESSもまた、2026年9月にタイヤ用途向けにVulkanox 4060を発売しました。高性能添加剤市場は、規制要件と用途要件の両方に対応する製品によってますます形成されています。
バイオベースおよび低環境負荷化学品は、特定のカテゴリーにおける製品ポジショニングの一部となりつつあります。LANXESSは2026年8月に、トリフェニルリン酸含有量が0.1%未満Disflamoll Advanceを発売しました。同社は、このプラットフォームを可塑化ポリ塩化ビニル、熱可塑性ポリウレタン、合成ゴム、およびセルロースエステル用途向けに位置付けました。研究では、複雑なポリマーマトリックスにおける添加剤の分散と相互作用の予測に役立つ可能性のあるモデリングツールも説明されています。このようなアプローチは、カスタマイズされた再生材料配合の開発作業を短縮できる可能性があります。高性能添加剤市場における競争は、製品性能が要求の厳しい技術要件に対して検証されなければならない分野で最も激しくなり続ける可能性があります。
高性能添加剤産業リーダー
BASF
Evonik Industries AG
CLARIANT
LANXESS
Solvay
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年4月:Evonik Industries AGは、高性能・低揮発性有機化合物(VOC)添加剤の供給を増加させるため、数千万ユーロ規模の投資に続き、中国南京に拡張された特殊アミン生産施設を開設しました。追加された生産能力は、ポリウレタンおよびエポキシ用途に使用される高性能アミン系添加剤への増大する需要を支援します。
- 2026年4月:BASFは、標準ヒンダードアミン系光安定剤(HALS)およびNOR HALSの生産能力拡大を発表し、紫外線(UV)耐性、耐久性、および長い使用寿命を必要とする用途向けの高性能プラスチック添加剤の供給を強化しました。この投資は、農業用フィルム、成形プラスチック、および過酷な環境条件にさらされるその他の用途における高性能添加剤への需要を支援します。


世界の高性能添加剤市場レポートの調査範囲
高性能添加剤は、特定の特性と加工特性を向上させるために配合に組み込まれる特殊材料です。完成品の耐久性、安定性、機能性、および製造効率の改善に役立ちます。
高性能添加剤市場は、製品タイプ、機能、用途、最終用途産業、および地域別にセグメント化されています。製品タイプ別では、市場は安定剤、充填剤、加硫剤、軟化剤、樹脂、およびその他の製品タイプにセグメント化されています。機能別では、市場は性能添加剤と加工添加剤にセグメント化されています。用途別では、市場はゴム・タイヤ、プラスチック、塗料・コーティング、複合材料、およびその他の用途にセグメント化されています。最終用途産業別では、市場は自動車、医療、包装、およびその他の最終用途産業にセグメント化されています。レポートはまた、主要地域の15カ国における高性能添加剤の市場規模と予測も対象としています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| 安定剤 |
| 充填剤 |
| 加硫剤 |
| 軟化剤 |
| 樹脂 |
| その他の製品タイプ |
| 性能添加剤 |
| 加工添加剤 |
| ゴム・タイヤ |
| プラスチック |
| 塗料・コーティング |
| 複合材料 |
| その他の用途 |
| 自動車 |
| 医療 |
| 包装 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 安定剤 | |
| 充填剤 | ||
| 加硫剤 | ||
| 軟化剤 | ||
| 樹脂 | ||
| その他の製品タイプ | ||
| 機能別 | 性能添加剤 | |
| 加工添加剤 | ||
| 用途別 | ゴム・タイヤ | |
| プラスチック | ||
| 塗料・コーティング | ||
| 複合材料 | ||
| その他の用途 | ||
| 最終用途産業別 | 自動車 | |
| 医療 | ||
| 包装 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
高性能添加剤市場の規模はどのくらいですか?
高性能添加剤市場は2026年に15.86 ビリオン 米ドルとなり、2031年までに22.61 ビリオン 米ドルに達すると予測されています。
高性能添加剤の需要を牽引しているものは何ですか?
電気自動車の生産、軽量材料、低排出配合要件、エレクトロニクス、医療用プラスチック、および再生ポリマー加工ニーズが需要を支えています。
2025年に市場需要をリードした製品タイプはどれですか?
安定剤が2025年に24.67%のシェアを占めました。
2031年にかけて最も急速に成長すると予測される用途はどれですか?
複合材料は、航空宇宙および自動車の軽量化ニーズに支えられ、2031年にかけてCAGR 8.48%で成長すると予測されています。
最終更新日:



