
Marktgröße und Marktanteile im Bereich Forderungsfinanzierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.95 Billionen US-Dollar |
| Marktgröße (2031) | 6.29 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Forderungsfinanzierung von Mordor Intelligence
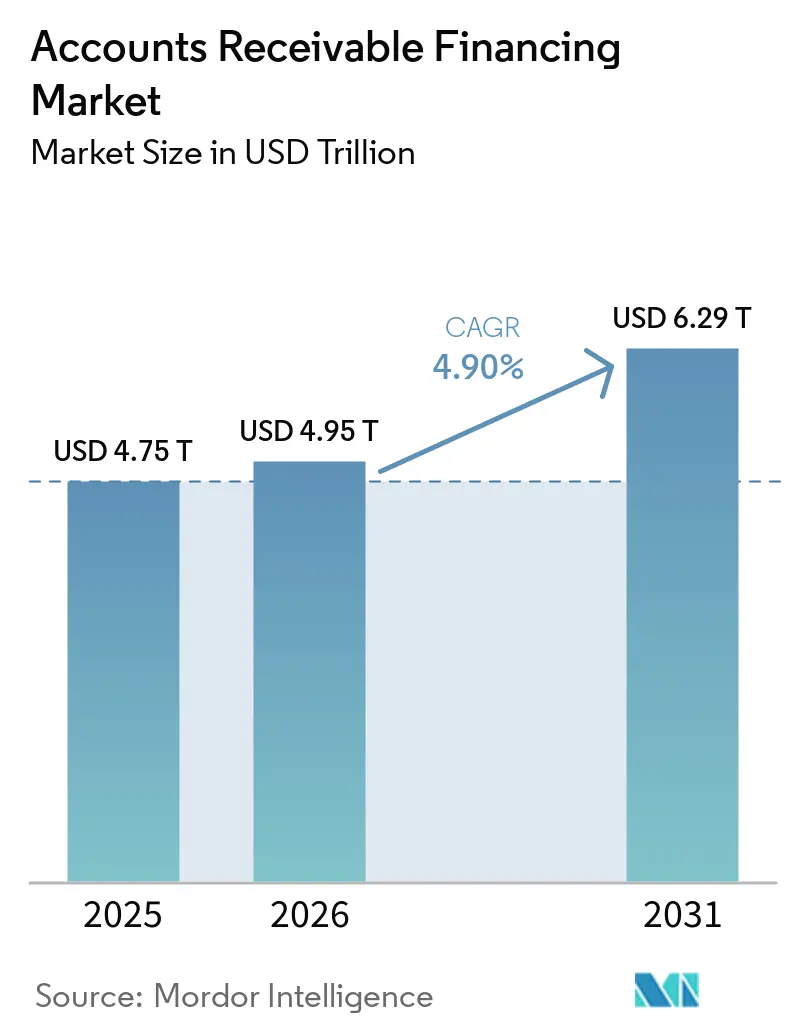
Die Marktgröße für Forderungsfinanzierung wurde im Jahr 2025 auf 4,75 Billionen USD geschätzt und soll von 4,95 Billionen USD im Jahr 2026 auf 6,29 Billionen USD bis 2031 wachsen, bei einer CAGR von 4,90 % während des Prognosezeitraums (2026–2031).
Der Markt für Forderungsfinanzierung wird durch längere Zahlungszyklen, einen eingeschränkteren Zugang zu herkömmlichen Krediten und die verstärkte Nutzung digitaler Rechnungsunterlagen gestützt. FCI berichtete, dass der globale Factoringumschlag im Jahr 2025 EUR 4 Billionen (4,67 Billionen USD) überstieg, was auf eine anhaltende Nutzung forderungsbasierter Finanzierung unter sich verändernden wirtschaftlichen Bedingungen hindeutet. Die Lieferkettenfinanzierung weitet Finanzierungsprogramme auf niedrigere Lieferantenstufen aus, in denen formelle Finanzierung bisher begrenzt war. Anbieter legen daher größeres Gewicht auf Rechnungsdaten, Zahlungsaufzeichnungen und die Integration mit Geschäftssystemen. Regulatorische Änderungen in Europa und Indien unterstützen ebenfalls die formelle Nutzung verifizierter Rechnungen, was die Verifizierungskosten senken und den Zugang zu Finanzierungen verbessern kann.
Wichtigste Erkenntnisse des Berichts
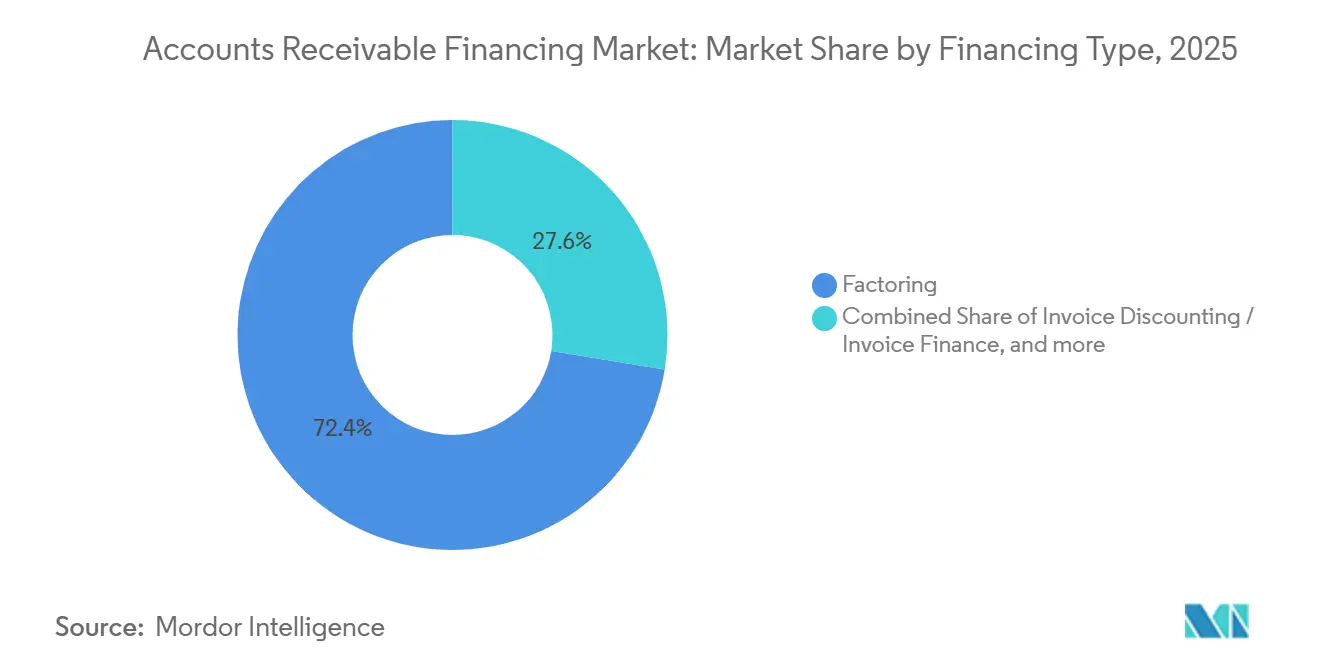
- Nach Finanzierungsart entfiel im Jahr 2025 ein Marktanteil von 72,43 % auf Factoring im Markt für Forderungsfinanzierung, während Rechnungsdiskontierung und Rechnungsfinanzierung bis 2031 voraussichtlich mit einer CAGR von 6,82 % wachsen werden.
- Nach Anbietertyp entfiel im Jahr 2025 ein Marktanteil von 87,69 % auf Banken im Markt für Forderungsfinanzierung, während Nichtbanken-Finanzinstitute bis 2031 voraussichtlich mit einer CAGR von 8,21 % wachsen werden.
- Nach Unternehmensgröße entfiel im Jahr 2025 ein Marktanteil von 55,37 % auf Großunternehmen im Markt für Forderungsfinanzierung, während KMU bis 2031 voraussichtlich mit einer CAGR von 6,53 % wachsen werden.
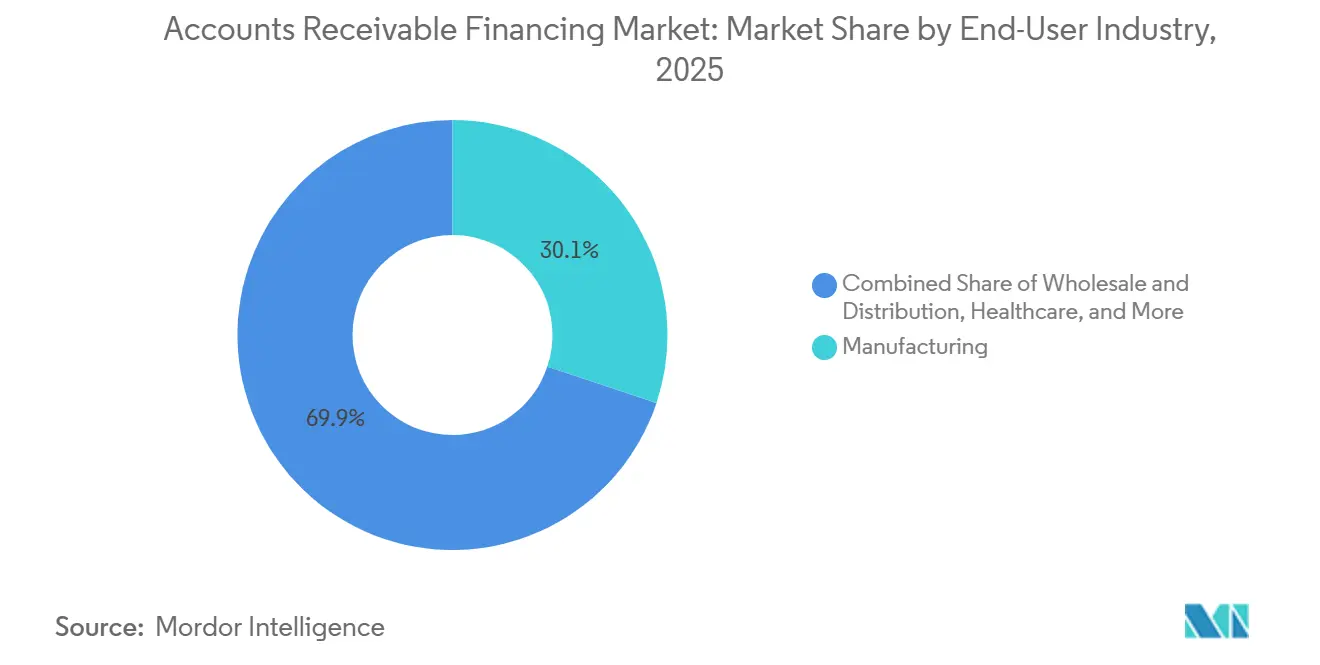
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Marktanteil von 30,12 % auf die Fertigung im Markt für Forderungsfinanzierung, während Einzel- und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 7,58 % wachsen werden.
- Nach geografischem Transaktionsumfang entfiel im Jahr 2025 ein Marktanteil von 81,87 % auf Inlandstransaktionen im Markt für Forderungsfinanzierung, während internationale Transaktionen bis 2031 voraussichtlich mit einer CAGR von 7,19 % wachsen werden.
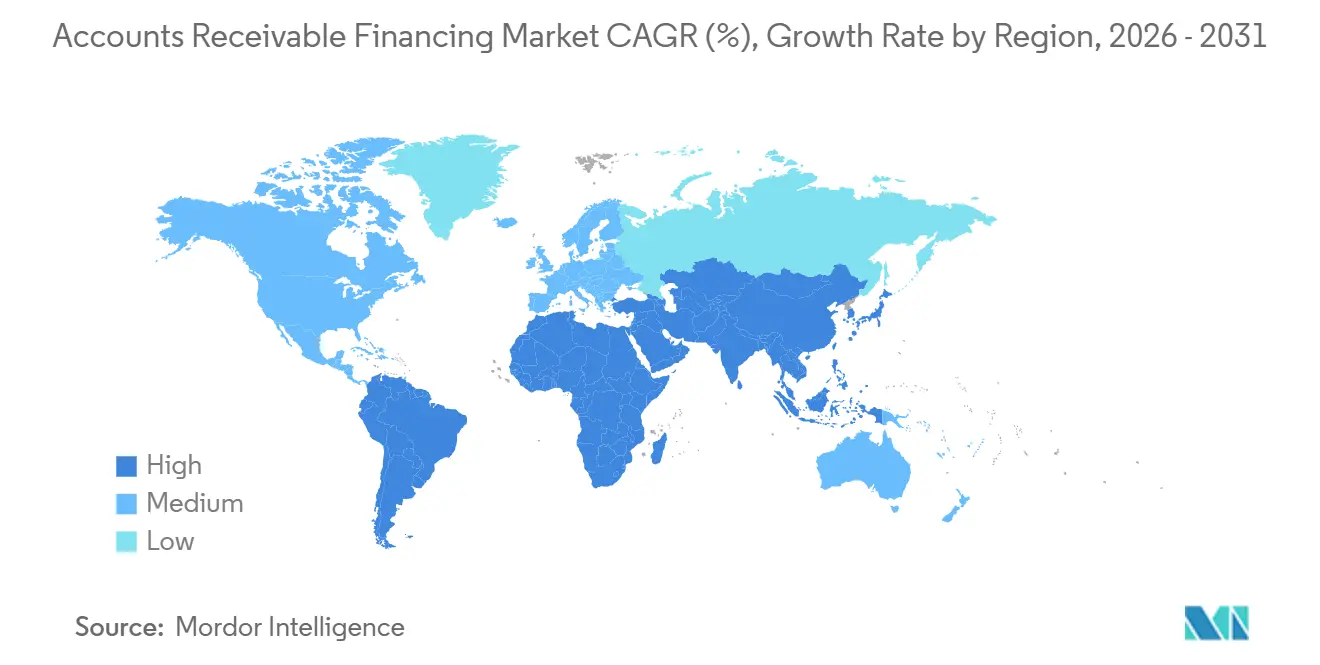
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 66,32 % auf Europa am globalen Markt für Forderungsfinanzierung, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,67 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Forderungsfinanzierung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Längere B2B-Zahlungszyklen erhöhen den Druck auf das Betriebskapital | +1.3% | Global, mit größter Relevanz in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Stärkere Abhängigkeit von KMU von der Forderungsfinanzierung bei eingeschränktem Zugang zu herkömmlichen Krediten | +1.1% | Asiatisch-pazifischer Raum, Südamerika und MEA, mit zunehmender Relevanz in Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum im Offenkonten- und grenzüberschreitenden Handel | +0.8% | Asiatisch-pazifischer Raum und Europa, mit Ausstrahlungseffekten auf MEA und Südamerika | Mittelfristig (2–4 Jahre) |
| Einführung von Lieferkettenfinanzierung zur Verbesserung der Lieferantenliquidität | +0.5% | Nordamerika und Europa, mit frühen Gewinnen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Digitale Integration von Rechnungs-, Zahlungs- und Geschäftsdaten | +0.7% | Global, mit rascher Einführung im asiatisch-pazifischen Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach flexibler, nicht verwässernder kurzfristiger Finanzierung | +0.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Druck auf das Betriebskapital durch längere B2B-Zahlungszyklen
Längere Zahlungsziele in der Fertigung, im Einzelhandel und in der Logistik erhöhen den Bedarf an Forderungsfinanzierung. Lieferanten, die 60, 90 oder 120 Tage auf ihre Zahlung warten, können mit einer Finanzierungslücke konfrontiert sein, die revolvierende Kreditfazilitäten nicht immer effizient schließen. Dieser Finanzierungsbedarf ist eine wichtige Nachfragequelle im Markt für Forderungsfinanzierung. Citi erklärte in seinem Lieferkettenfinanzierungsbericht 2026, dass KI eingesetzt wird, um das Underwriting für KMU zu automatisieren, da herkömmliche Prüfungen bei kleinen Lieferantentransaktionen kostspielig sein können[1]Citi, „Supply Chain Financing 2026”, Citi Global Insights, citigroup.com.. Deutschland verzeichnete im Jahr 2025 ein Factoringvolumen von 423,5 Milliarden EUR (494,7 Milliarden USD), ein Anstieg von 6,2 %, während das BIP des Landes im gleichen Jahr um 0,2 % wuchs. Dieser Kontrast zeigt, warum verifizierte Forderungen wichtiger werden können, wenn Unternehmen mit engeren Bankkreditbedingungen konfrontiert sind.
Wachsende Abhängigkeit von KMU von der Forderungsfinanzierung bei eingeschränktem Zugang zu herkömmlichen Krediten
KMU werden häufig unzureichend bedient, da Lieferkettenfinanzierungsprogramme dazu neigen, sich auf größere Lieferanten zu konzentrieren. Die Internationale Handelskammer stellte fest, dass kleinere Unternehmen mit Anforderungen an Sicherheiten, Kredithistorie und Geschäftsbeziehungen konfrontiert sein können, die den Zugang zu herkömmlichen Betriebskapitalprodukten einschränken[2] Internationale Handelskammer, „Why SMEs Are the Missing Link in Supply Chain Finance”, ICC Academy, academy.iccwbo.org.. Diese Lücke schafft ein klares Zugangsproblem im Markt für Forderungsfinanzierung. Indiens TReDS-Plattform überschritt bis Juni 2025 INR 2 Lakh Crore (23,4 Milliarden USD) bei der Wechselfinanzierung, was auf einen größeren formellen Kanal für die Rechnungsdiskontierung hindeutet. Die MSME-Entwicklungsänderung von 2026 verpflichtete zentrale staatliche Unternehmen, MSME-Rechnungsabrechnungen über von der RBI autorisierte TReDS-Plattformen abzuwickeln. Diese politische Ausrichtung kann die Finanzierungslücke für kleinere Lieferanten verringern und verifizierte Forderungen für Kreditgeber nutzbarer machen.
Ausweitung des Offenkonten- und grenzüberschreitenden Handels erhöht den Finanzierungsbedarf für Forderungen
Der Offenkontenhandel setzt Exporteure nach dem Versand von Waren direkt dem Zahlungsrisiko ausländischer Käufer aus. Factoring und Rechnungsdiskontierung können Exporteuren helfen, diese Forderungen in Betriebskapital umzuwandeln und dabei einen Teil dieses Risikos zu managen. FCI berichtete von einem Factoringwachstum von 8,7 % im Nahen Osten und 8,2 % in Südamerika im Jahr 2025[3]FCI veröffentlicht Weltbranchenstatistiken 2025, da der globale Factoringmarkt 4 Billionen EUR überschreitet – Business Money. Trafigura schloss im Januar 2025 eine syndizierte Forderungsdiskontierungsfazilität über 1 Milliarde USD ab und nutzte dabei eine Kreditversicherung zur Unterstützung der Kapitalbehandlung. Grenzüberschreitende Programme erfordern nach wie vor eine sorgfältige Behandlung der Abtretungspriorität und der Durchsetzungsregeln in verschiedenen Rechtsordnungen.
Digitale Integration von Rechnungs-, Zahlungs- und Geschäftsdaten beschleunigt die Forderungsfinanzierung
Echtzeit-Rechnungs-, Logistik- und Zahlungsdaten können die Geschwindigkeit und Qualität des Forderungsunderwritings verbessern. Anbieter können diese Daten nutzen, um das Zahlungsverhalten zu überprüfen und Verwässerungssignale zu identifizieren, bevor Rechnungen zu Kreditverlusten werden. Diese Fähigkeit verändert die Art und Weise, wie Anbieter den Markt für Forderungsfinanzierung bedienen. SAP Taulia vermittelte im Jahr 2025 mehr als 50 Milliarden USD an Lieferkettenfinanzierungen, ein Anstieg von 26 % gegenüber dem Vorjahr, und meldete ein jährliches Transaktionsvolumen von mehr als 1,2 Billionen USD[4]SAP Taulia, „Über 50 Milliarden USD an Finanzierungen über die Plattform im Jahr 2025 vermittelt”, SAP Taulia, taulia.com.. Kolumbiens RADIAN-Register verzeichnete im Jahr 2026 540.692 registrierte Rechnungen im Wert von COP 15,3 Billionen (4,9 Milliarden USD) und 526.980 indossierte Rechnungen im Wert von COP 15,0 Billionen (4,8 Milliarden USD). Der Markt für Forderungsfinanzierung kann davon profitieren, wenn Rechnungsunterlagen standardisierter und leichter zu verifizieren werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Käuferkreditkonzentration und Ausfallrisiko | -0.3% | Global, mit größter Relevanz in Entwicklungsländern und im mittleren Marktsegment | Kurzfristig (≤ 2 Jahre) |
| Rechnungsbetrug, Verwässerung und Streitrisiko | -0.2% | Global, konzentriert auf neue Märkte und Segmente mit digitalem Onboarding | Kurzfristig (≤ 2 Jahre) |
| Unterschiede in den Gesetzen zu Abtretung, Priorität und Durchsetzung | -0.1% | Grenzüberschreitende Transaktionen, insbesondere im asiatisch-pazifischen Raum, MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Komplexität der Plattformintegration mit Legacy-ERP-Systemen | -0.1% | Global, insbesondere im mittleren Marktsegment und bei KMU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Käuferkreditkonzentration und Ausfallrisiko begrenzen Finanzierungskapazität und Vorschussquoten
Ein Forderungspool kann schwer zu finanzieren sein, wenn ein oder wenige Käufer den Großteil seines Wertes ausmachen. Kreditrichtlinien von Anbietern sehen häufig Konzentrationsgrenzwerte vor, selbst wenn der Verkäufer eine solide Betriebshistorie aufweist. Dieses Problem ist besonders relevant für KMU-Lieferanten, die von einem großen Einzel- oder Automobilkunden abhängig sind. Moody's erklärte, dass betrügerische Gegenparteien die Debitorenlaufzeit durch Rechnungen verlängern können, die nicht bezahlt werden, was Konzentrations- und Betrugsrisiken kombinieren kann. Banken haben auch Anreize, unter den Kapitaladäquanzanforderungen konservative Grenzen für konzentrierte Portfolios anzuwenden.
Rechnungsbetrug, Verwässerung und Streitrisiko erhöhen das Kreditverlustrisiko
Rechnungsbetrug kann Doppelfinanzierung, Vorrechnungsstellung und gefälschte Forderungen umfassen, die keinen echten Verkauf widerspiegeln. Diese Praktiken können nach bereits erfolgter Vorfinanzierung zu Verlusten führen und sind in einer neuen Gegenparteibeziehung schwer zu identifizieren. Die International Factoring Association berichtete, dass 99,8 % der Lieferanten in einer mehrjährigen Studie mindestens ein Verwässerungsereignis erlebt haben, einschließlich Fehlbeträgen durch Retouren, Rabatte oder Abrechnungsstreitigkeiten. Verwässerung kann die Einziehungen reduzieren, selbst wenn der Käufer nicht formell in Verzug gerät. Anbieter benötigen daher Betrugskontrollen, zuverlässige Rechnungsunterlagen und eine Reservepreisgestaltung, die Streitigkeiten und andere Einziehungsrisiken widerspiegelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzierungsart: Factoring führt beim Volumen, während Rechnungsdiskontierung schneller wächst
Factoring hielt im Jahr 2025 einen Anteil von 72,43 % am Markt für Forderungsfinanzierung. Die Position spiegelt sein etabliertes Betriebsmodell und seine Fähigkeit wider, Liquidität, Inkassounterstützung und Kreditrisikoübertragung für Lieferanten zu kombinieren. Regressloses Factoring bleibt relevant, wenn Verkäufer Schutz vor Käufernichtzahlung wünschen. Es bietet auch einen Prozess zur Verwaltung von Forderungen nach Ausstellung einer Rechnung. Dies kann nützlich sein, wenn kleinere Lieferanten keine interne Inkassokapazität haben. Spaniens Factoring- und Confirming-Aktivität erreichte im Jahr 2025 270,0 Milliarden EUR (292,0 Milliarden USD), während Confirming mit 142,0 Milliarden EUR (153,0 Milliarden USD) einen Rekordwert erreichte. Diese Nutzung käuferbestätigter Verbindlichkeiten zeigt, wie Forderungs- und Verbindlichkeitsprogramme Teil des routinemäßigen Zahlungsbetriebs werden können. Das Ausmaß des Confirming zeigt auch die Bedeutung der Käuferbeteiligung an Finanzierungsmodellen. Es gibt Lieferanten mehr Klarheit darüber, wann eine genehmigte Rechnung bezahlt werden kann. Factoring bleibt daher zentral, wo Liquidität und Forderungsverwaltung gemeinsam benötigt werden.
Rechnungsdiskontierung und Rechnungsfinanzierung werden voraussichtlich bis 2031 mit einer CAGR von 6,82 % wachsen. Mittelgroße und große Unternehmen nutzen das Produkt, wenn sie eine vertrauliche Finanzierung und die weitere Eigentümerschaft an Kundenbeziehungen wünschen. Die Vereinbarung kann einem Unternehmen ermöglichen, seinen normalen kundenseitigen Inkassoprozess beizubehalten. Anforderungen an die elektronische Rechnungsstellung und Verbindungen über Programmierschnittstellen können den Dokumentationsaufwand dieses Modells reduzieren. Das kann den Prozess für Unternehmen mit regelmäßigen Rechnungsflüssen praktikabler machen. Größere Konzerne nutzen auch die Forderungsverbriefung, um über Kapitalmarktstrukturen Finanzierungen zu erhalten. Diese Strukturen können dort eingesetzt werden, wo ein Portfolio ausreichende Größe und dokumentierte Performance aufweist. Der Markt für Forderungsfinanzierung bedient daher sowohl traditionelle Factoringbedürfnisse als auch datengestützte Finanzierungsmodelle. Die Unterscheidung zwischen den beiden Ansätzen hängt oft vom gewünschten Kontroll- und Serviceniveau des Verkufers ab.


Nach Finanzierungsanbietertyp: Banken behalten das Volumen, während Nichtbanken-Finanzinstitute den Zugang erweitern
Banken hielten im Jahr 2025 einen Anteil von 87,69 % am Markt für Forderungsfinanzierung. Ihre Position wird durch niedrigere Finanzierungskosten, Bilanzkraft und etablierte Treasury-Beziehungen mit großen Unternehmenskunden gestützt. Bankgeführte Lieferkettenfinanzierungsprogramme können auch die Kreditqualität von Ankerkäufern nutzen, um die Lieferantenfinanzierung zu unterstützen. Dieser Ansatz kann Lieferanten Zugang zu Finanzierungen verschaffen, die mit einem Käufer verknüpft sind, den sie bereits beliefern. Banken können Forderungsprodukte auch mit umfassenderen Cash-Management-Beziehungen kombinieren. JPMorgan Chase lancierte im Mai 2026 seinen Working Capital Accelerator, um dynamisches Diskontieren, Lieferkettenfinanzierung und Forderungsfinanzierung in einer Oberfläche zu kombinieren. Das Produkt veranschaulicht, wie große Banken digitale Systeme einsetzen, um ihre Position in der Betriebskapitalfinanzierung zu behaupten. Es spiegelt auch den Bedarf an einer einfacheren Benutzererfahrung bei eng verwandten Finanzierungsprodukten wider. Anbieter mit etablierten Kundenbeziehungen passen diese Beziehungen an digitale Arbeitsabläufe an.
Nichtbanken-Finanzinstitute werden voraussichtlich bis 2031 mit einer CAGR von 8,21 % wachsen. Ihre Betriebsmodelle können für kleinere Transaktionen und grenzüberschreitende Aktivitäten geeignet sein, wo automatisiertes Underwriting die Verarbeitungskosten senkt. Sie können sich auf Transaktionstypen konzentrieren, die möglicherweise nicht in die Standardbankprozesse passen. Ihre Finanzierungskapazität kann auch durch institutionelle Investoren ergänzt werden. Wayflyer und Fortress Investment Group gaben im Juli 2026 eine dreijährige Forward-Flow-Vereinbarung über 1,5 Milliarden USD bekannt, die die Gesamtplattformkapazität von Wayflyer auf 4,5 Milliarden USD erhöht. Die Vereinbarung zeigt, wie eine Plattform originierte Vermögenswerte über eine dedizierte Kapitalvereinbarung finanzieren kann. Kapitalregeln können Banken auch dazu veranlassen, Vermögenswerte zur Verteilung zu originieren, anstatt alle Forderungen in der eigenen Bilanz zu halten. Dies unterstützt eine größere Rolle für Nichtbanken-Finanzinstitute im Markt für Forderungsfinanzierung. Es kann auch die Bandbreite der für kleinere Unternehmen verfügbaren Anbieter erweitern.
Nach Unternehmensgröße: Großunternehmen machen mehr Volumen aus, während KMU Zugang gewinnen
Großunternehmen machten im Jahr 2025 55,37 % des gesamten Transaktionsvolumens aus. Sie generieren typischerweise höhere Rechnungsvolumina und unterhalten etablierte Treasury-Beziehungen mit Banken, was ihnen ermöglicht, Lieferkettenfinanzierungen zu vergleichsweise niedrigeren Finanzierungskosten zu erhalten. Ihre etablierten Käuferbeziehungen ermöglichen es auch, Finanzierungsprogramme auf große Lieferantennetzwerke auszuweiten. Darüber hinaus verfügen Großunternehmen in der Regel über die technologische Infrastruktur, die für die Integration von Beschaffungs-, Rechnungs- und Zahlungsdaten erforderlich ist, was den effizienten Einsatz von Frühzahlungs- und dynamischen Diskontierungslösungen unterstützt. SAP Taulia meldete ein jährliches Transaktionsvolumen von 1,2 Billionen USD auf seiner Plattform und verdeutlichte damit das Ausmaß der Transaktionsaktivität, die durch Unternehmenskäuferprogramme und ihre Lieferantennetzwerke unterstützt wird. Infolgedessen bleiben Großunternehmensprogramme eine bedeutende Quelle des Transaktionsvolumens im Markt für Lieferkettenfinanzierung.
KMU werden voraussichtlich bis 2031 mit einer CAGR von 6,53 % wachsen. Digitale Plattformen und politische Maßnahmen öffnen Kanäle, die historisch gesehen größere Lieferanten bevorzugten. Diese Mechanismen können den Aufwand für die Einreichung und Verifizierung einer Rechnung reduzieren. Sie können Anbietern auch einen standardisierten Datensatz für das Underwriting liefern. Indiens Wirtschaftserhebung 2025–26 hob INR 8,1 Lakh Crore (95,3 Milliarden USD) an verzögerten MSME-Forderungen hervor. Die Internationale Handelskammer stellte fest, dass KMU fast 90 % der globalen Unternehmen repräsentierten, während sie in der Lieferkettenfinanzierung unverhältnismäßig stark unterversorgt blieben. Diese Diskrepanz zeigt, warum Zahlungsverzögerungen einen überproportionalen Effekt auf kleinere Unternehmen haben können. Anbieter, die das Onboarding vereinfachen und alternative Daten nutzen, können einen großen Teil des Marktes für Forderungsfinanzierung ansprechen, der noch unterversorgt ist. Das Ergebnis kann ein breiterer Zugang sein, ohne die grundlegende Notwendigkeit umsichtiger Kreditkontrollen zu verändern.
Nach Endnutzerbranche: Fertigung generiert Nachfrage, während Einzel- und E-Commerce schneller wachsen
Die Fertigung machte im Jahr 2025 30,12 % des Gesamtvolumens aus. Lange Produktionszyklen, Lageranforderungen und mehrstufige Zahlungsvereinbarungen können wiederkehrende Betriebskapitallücken in der gesamten Lieferkette schaffen. Die Forderungsfinanzierung ermöglicht es Lieferanten, zwischen Versand und Kundenzahlung auf Liquidität zuzugreifen und so die Auswirkungen verlängerter Einziehungszeiträume zu reduzieren. Der Sektor hat auch umfangreiche Beziehungen zwischen großen Herstellern und kleineren Komponentenlieferanten, was käufergestützte Finanzierungsprogramme über mehrere Lieferantenstufen hinweg effektiv macht. Groß- und Vertriebshandel bleiben ebenfalls wichtige Segmente, da hohe Rechnungsfrequenz und etablierte Käufer-Verkäufer-Beziehungen gut für Factoring und andere Forderungsfinanzierungslösungen geeignet sind. Regelmäßige Verkaufszyklen können vorhersehbare Forderungsportfolios generieren, die leichter zu überwachen, zu bewerten und zu finanzieren sind.
Einzel- und E-Commerce werden voraussichtlich bis 2031 mit einer CAGR von 7,58 % wachsen. Marktplatzbasierte Verkäufer benötigen häufig Finanzierungen, die schnelle Auftragserfüllung und kürzere Betriebszyklen abbilden können. Ein Finanzierungsprodukt muss möglicherweise schnell reagieren, wenn sich Verkaufsvolumina auf einem Marktplatz ändern. Dieser Bedarf unterscheidet sich von der Finanzierung, die an längere Produktionspläne gebunden ist. Das Gesundheitswesen erfordert ein spezielleres Underwriting, da der Zeitpunkt der Versicherungserstattung und Streitigkeiten die Rechnungseinziehung beeinflussen können. Transport und Logistik können ebenfalls eine branchenspezifische Bewertung erfordern, da Betriebsdokumente bestimmen, ob eine Rechnung finanzierbar ist. IT- und Telekommunikationsforderungen können ein höheres Betrugs- und Verwässerungsrisiko aufweisen, was eine engere Verifizierung durch Kreditgeber erfordert. Diese unterschiedlichen Betriebsmuster bedeuten, dass ein einziger Underwriting-Ansatz möglicherweise nicht für jede Endnutzerkategorie geeignet ist. Anbieter müssen die Rechnungsprüfung und Risikokontrollen auf den jeweiligen Zahlungsprozess abstimmen.
Nach geografischem Transaktionsumfang: Inlandstransaktionen bleiben größer, während grenzüberschreitende Aktivitäten wachsen
Inlandstransaktionen hielten im Jahr 2025 einen Anteil von 81,87 % am Forderungsfinanzierungsvolumen. Eine einzige Rechtsordnung kann die Forderungsabtretung, die Schuldnerdurchsetzung und die Datenstandards vereinfachen. Dies kann den Aufwand für die Einrichtung eines Programms und die Überwachung von Einziehungen reduzieren. Es kann Anbietern auch einen klareren Überblick über die Regeln geben, die im Streitfall gelten. Deutschlands inländisches Factoringvolumen erreichte im Jahr 2025 423,5 Milliarden EUR (457,4 Milliarden USD), und sein Factoring-zu-BIP-Verhältnis betrug 9,5 %. Das Maß blieb unter der für Belgien und Portugal gemeldeten Durchdringung. Dies deutet darauf hin, dass reife Inlandsmärkte noch Spielraum für eine weitere Nutzung von Factoring haben können. Inlandsprogramme können daher Raum für Expansion behalten, ohne auf grenzüberschreitenden Handel angewiesen zu sein. Ihr praktischer Vorteil bleibt die relative Einfachheit der Arbeit innerhalb eines Rechtssystems.
Internationale Transaktionen werden voraussichtlich bis 2031 mit einer CAGR von 7,19 % wachsen. Offenkontenexporte, regionale Handelsabkommen und grenzüberschreitende Fintech-Modelle erhöhen den Bedarf an Forderungsfinanzierung jenseits nationaler Grenzen. Exporteure benötigen möglicherweise Finanzierungen, bevor ein ausländischer Käufer die Zahlung abschließt. Der Anbieter muss dann die Kreditqualität des Käufers und die rechtlichen Bedingungen in verschiedenen Ländern berücksichtigen. Deutsche Bank und Korea Trade Insurance Corporation schlossen im März 2025 eine Rechnungsdiskontierungsfazilität über 20 Millionen USD für Posco International Singapore ab. Die Fazilität demonstrierte, wie eine Handelskreditversicherung die grenzüberschreitende Rechnungsfinanzierung unterstützen kann. Eine Versicherung kann einen Teil des Käuferrisikos reduzieren, wo die Struktur dies erlaubt. Rechtliche Unterschiede bei der Abtretungspriorität und Durchsetzung können die Zeit und die Kosten für die Einrichtung internationaler Programme noch verlängern bzw. erhöhen. Das grenzüberschreitende Wachstum wird daher sowohl von der Handelsnachfrage als auch von praktikablen Risikostrukturen abhängen.
Geografische Analyse
Europa hielt im Jahr 2025 einen Anteil von 66,32 % am regionalen Gesamtvolumen. FCI berichtete von einem europäischen Factoringumschlag von 2.658,0 Milliarden EUR (2.870,6 Milliarden USD) im Jahr 2025, wobei Frankreich und Deutschland jeweils mehr als 400,0 Milliarden EUR (432,0 Milliarden USD) beitrugen. Zahlungsverzugsregeln und Gesetze, die Abtretungsverbote einschränken, haben die Nutzung von Factoring in vielen europäischen Märkten unterstützt. Deutschlands Factoringwachstum von 6,3 % im Jahr 2025, verglichen mit einem BIP-Wachstum von 0,2 %, spiegelte eine anhaltende Nachfrage nach Forderungsfinanzierung wider. Rumäniens Factoringmarkt überstieg im Jahr 2025 10,5 Milliarden EUR (11,3 Milliarden USD), während Spaniens Confirming-Volumen 142,0 Milliarden EUR (153,4 Milliarden USD) erreichte.
Der asiatisch-pazifische Raum wird voraussichtlich die schnellste regionale CAGR von 6,67 % bis 2031 verzeichnen. FCI-Daten platzierten das regionale Factoringvolumen im Jahr 2025 bei 995,0 Milliarden EUR (1.074,6 Milliarden USD), ein Anstieg von 3,2 %, wobei China 713,0 Milliarden EUR (770,0 Milliarden USD) des regionalen Gesamtvolumens ausmachte. Singapur verzeichnete ein Wachstum von 15,9 % als Handelsfinanzierungszentrum. Indiens TReDS-Masterdirektive trat am 23. Juni 2026 in Kraft und beseitigte obligatorische Sorgfaltspflichtreibungen für MSME-Verkäufer. Die Direktive erlaubte auch Kreditgarantiedeckung für Finanzierer und legte Mindestkapitalanforderungen für Plattformbetreiber fest.
Nord- und Südamerika machten im Jahr 2025 fast 8 % des globalen Factoringvolumens aus. Die Vereinigten Staaten verzeichneten ein Wachstum von 35,5 % beim Factoringvolumen, während Südamerika um 8,2 % auf 165,0 Milliarden EUR (178,2 Milliarden USD) wuchs. Brasilien wuchs um 22,2 % und Peru um 13,1 %, unterstützt durch die elektronische Rechnungsinfrastruktur. Kettera Financial Solutions sicherte sich im April 2026 eine Schuldfazilität über 50 Millionen USD zur Unterstützung der forderungsbesicherten KMU-Finanzierung in Mexiko. Der Nahe Osten und Afrika verzeichneten im Jahr 2025 ein Wachstum von 8,7 % bzw. 2,2 %, wobei die VAE als regionales Zentrum fungierten.

Wettbewerbslandschaft
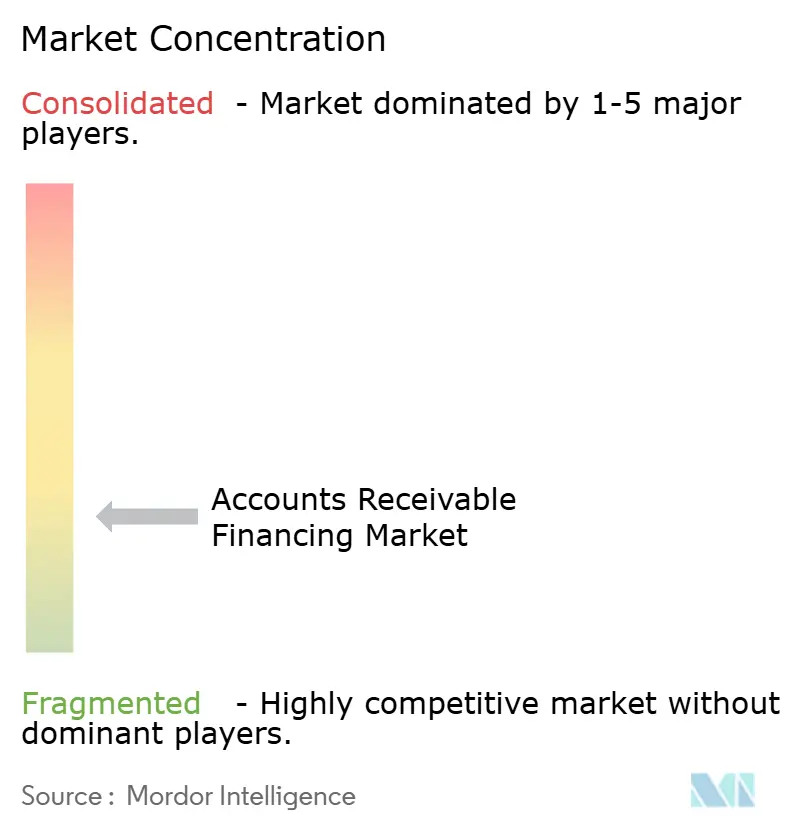
Der Markt für Forderungsfinanzierung ist fragmentiert, wobei große Banken in erster Linie große Unternehmens- und Lieferkettenfinanzierungsprogramme bedienen. Die Wettbewerbsdynamik variiert bei großen Unternehmen, KMU und grenzüberschreitenden Transaktionen. BNP Paribas, HSBC, JPMorgan Chase, Citigroup und Barclays konkurrieren um Ankerkäufermandate, die eine starke Bilanzkraft, Liquidität und umfangreiche grenzüberschreitende Netzwerke erfordern. Deutsche Factoring Bank und Bibby Financial Services konzentrieren sich auf ausgewählte mittlere Marktsegmente und KMU-Segmente und bieten spezialisierte Forderungsfinanzierungs- und Verwaltungskapazitäten. Die KMU- und grenzüberschreitenden Segmente bleiben stärker fragmentiert, wobei kein einzelner Anbieter einen konsistenten strukturellen Marktanteilsvorteil aufrechterhalten kann. Zunehmend werden digitale Plattformfähigkeiten, Transaktionsverarbeitungsgeschwindigkeit, Datenkonnektivität und automatisierte Kreditbewertung neben der traditionellen Beziehungsabdeckung zu wichtigen Differenzierungsmerkmalen.
JPMorgan Chase lancierte im Mai 2026 den Working Capital Accelerator, der dynamisches Diskontieren, Lieferkettenfinanzierung und Forderungsfinanzierung in einer Oberfläche kombiniert. HSBC weitete TradeCash im Jahr 2026 auf Singapur und die VAE aus, um digitale Handelsfinanzierungsbedürfnisse zu unterstützen. SAP Taulia lancierte im November 2025 Italiens erstes Lieferkettenfinanzierungs-Zweckgesellschaft, das unter lokalen Verbriefungsregeln betrieben wird. Diese Schritte zeigen, dass Banken und Plattformunternehmen auf die Nachfrage nach schnellerer Implementierung und direkteren digitalen Arbeitsabläufen reagieren. Sie zeigen auch, dass Compliance-Strukturen die Fähigkeit von Nichtbank-Plattformen zur Expansion in inländischen Programmen beeinflussen können.
Potenzielle Chancen bestehen bei KMU-Forderungen im asiatisch-pazifischen Raum und in Lateinamerika sowie bei grenzüberschreitenden Gesundheits- und E-Commerce-Transaktionen. Diese Bereiche können spezialisierte Dokumentations- und Underwriting-Methoden erfordern, die allgemeine Plattformen möglicherweise nicht anbieten. Anbieter investieren in Rechnungsregister, Betrugskontrollen und Analysen, die Verwässerung vor der Vorfinanzierung identifizieren. Die Finanzierungs- und Transaktionsdaten von SAP Taulia aus dem Jahr 2025 zeigen das mögliche Ausmaß, wenn die Forderungsfinanzierung in Unternehmenssysteme eingebettet ist. Der Markt für Forderungsfinanzierung wird weiterhin durch die Fähigkeit geprägt sein, zuverlässige Daten, Kreditkontrollen und praktische Finanzierungskapazität zu kombinieren.
Marktführer im Bereich Forderungsfinanzierung
Bibby Financial Services Limited
eCapital Corporation
PrimeRevenue, Inc.
Taulia Inc.
Triumph Financial, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Das indische MSME-Entwicklungs-(Änderungs-)Gesetz 2026, das am 13. August 2026 die Zustimmung des Präsidenten erhielt, verpflichtete alle zentralen staatlichen Unternehmen, MSME-Rechnungsabrechnungen über von der RBI autorisierte TReDS-Plattformen abzuwickeln, und führte strengere Streitbeilegungsfristen und Durchsetzungsbefugnisse ein, was eine obligatorische Formalisierung der Forderungsdiskontierung für Indiens über 63 Millionen MSME-Sektor schafft.
- Juli 2026: Wayflyer und Fortress Investment Group gaben eine dreijährige Forward-Flow-Vereinbarung über 1,5 Milliarden USD bekannt, im Rahmen derer Fortress auf der Plattform von Wayflyer originierte Vermögenswerte kaufen wird, wodurch die Gesamtplattformkapazität in den folgenden 24 Monaten auf 4,5 Milliarden USD erhöht wird.
- Mai 2026: JPMorgan Chase lancierte den Working Capital Accelerator, eine einheitliche digitale Plattform, die dynamisches Diskontieren, Lieferkettenfinanzierung und Forderungsfinanzierung unter einer einzigen Oberfläche konsolidiert und auf Treasury-Teams abzielt, die eine integrierte Betriebskapitallösung suchen.
- November 2025: SAP Taulia lancierte Italiens erste Lieferkettenfinanzierungs-Zweckgesellschaft, die bei der Bank of Italy unter lokalem Verbriefungsrecht registriert ist und inländische Lieferkettenfinanzierungstransaktionen ermöglicht.


Berichtsumfang des globalen Marktes für Forderungsfinanzierung
| Factoring |
| Rechnungsdiskontierung / Rechnungsfinanzierung |
| Sonstige verkäuferseitige Forderungsfinanzierung |
| Banken |
| Nichtbanken-Finanzinstitute |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| Fertigung |
| Groß- und Vertriebshandel |
| Einzel- und E-Commerce |
| Gesundheitswesen |
| Informationstechnologie und Telekommunikation |
| Transport und Logistik |
| Sonstige Endnutzerbranchen (Bau und Ingenieurwesen, Gastgewerbe und Tourismus, Landwirtschaft usw.) |
| Inland |
| International (grenzüberschreitend) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Finanzierungsart | Factoring | |
| Rechnungsdiskontierung / Rechnungsfinanzierung | ||
| Sonstige verkäuferseitige Forderungsfinanzierung | ||
| Nach Finanzierungsanbietertyp | Banken | |
| Nichtbanken-Finanzinstitute | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen (KMU) | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Fertigung | |
| Groß- und Vertriebshandel | ||
| Einzel- und E-Commerce | ||
| Gesundheitswesen | ||
| Informationstechnologie und Telekommunikation | ||
| Transport und Logistik | ||
| Sonstige Endnutzerbranchen (Bau und Ingenieurwesen, Gastgewerbe und Tourismus, Landwirtschaft usw.) | ||
| Nach geografischem Transaktionsumfang | Inland | |
| International (grenzüberschreitend) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was ist Forderungsfinanzierung?
Forderungsfinanzierung ermöglicht es einem Unternehmen, Liquidität gegen unbezahlte Kundenrechnungen zu erhalten. Sie umfasst Factoring, Rechnungsdiskontierung und verwandte Strukturen. Der Ansatz kann helfen, die Finanzierung auf den Zeitraum zwischen einem Verkauf und der Kundenzahlung abzustimmen.
Wie groß ist der Markt für Forderungsfinanzierung?
Die Marktgröße für Forderungsfinanzierung wird im Jahr 2026 auf 4,95 Billionen USD geschätzt und soll bis 2031 bei einer CAGR von 4,9 % einen Wert von 6,29 Billionen USD erreichen. Die Prognose spiegelt die Nachfrage nach Betriebskapitalfinanzierung, verifizierten Rechnungsdaten und einem breiteren Plattformzugang wider.
Welche Finanzierungsart hat den größten Anteil?
Factoring hielt im Jahr 2025 72,43 % des Gesamtvolumens, da es Liquidität, Inkassounterstützung und Kreditrisikoübertragung bieten kann. Es bleibt nützlich, wenn ein Lieferant neben der Finanzierung gegen eine Rechnung auch operative Unterstützung benötigt.
Warum setzen KMU auf Forderungsfinanzierung?
KMU haben häufig eingeschränkten Zugang zu herkömmlichen Krediten und längere Kundenzahlungsziele. Digitale Plattformen und TReDS-ähnliche Programme können ihren Zugang zu verifizierter Rechnungsfinanzierung erweitern. Diese Kanäle können Barrieren abbauen, die historisch gesehen größere Lieferanten bevorzugt haben.
Welcher Endnutzersektor wächst am schnellsten?
Einzel- und E-Commerce wird voraussichtlich bis 2031 mit einer CAGR von 7,58 % wachsen, unterstützt durch marktplatzbasierte Verkäuferfinanzierung und schnelle Betriebszyklen. Verkäufer in diesen Kanälen können Finanzierungen benötigen, die Änderungen in der Auftrags- und Erfüllungsaktivität abbilden.
Welche Risiken müssen Anbieter managen?
Zu den wichtigsten Risiken gehören Käuferkonzentration, Rechnungsbetrug, Abrechnungsstreitigkeiten und Verwässerung. Starke Rechnungsverifizierung und Inkassokontrollen sind wichtig zur Begrenzung von Verlusten. Anbieter müssen auch die rechtlichen und operativen Merkmale jeder Transaktion berücksichtigen.
Seite zuletzt aktualisiert am:



