
Reverse-Factoring-Markt: Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.74 Billionen US-Dollar |
| Marktgröße (2031) | 1.09 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
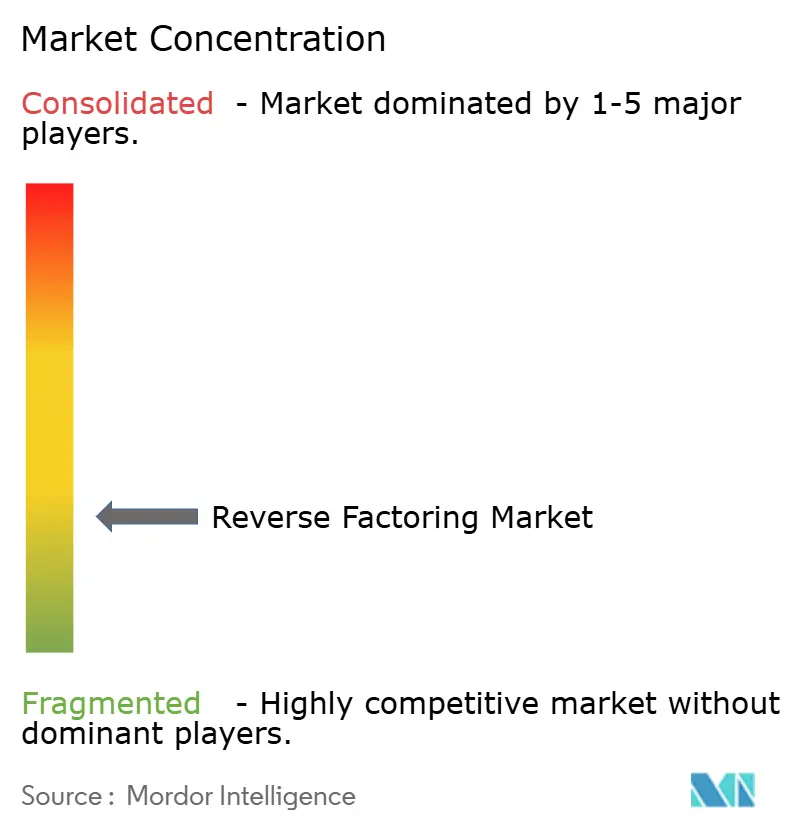
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Reverse-Factoring-Marktanalyse von Mordor Intelligence
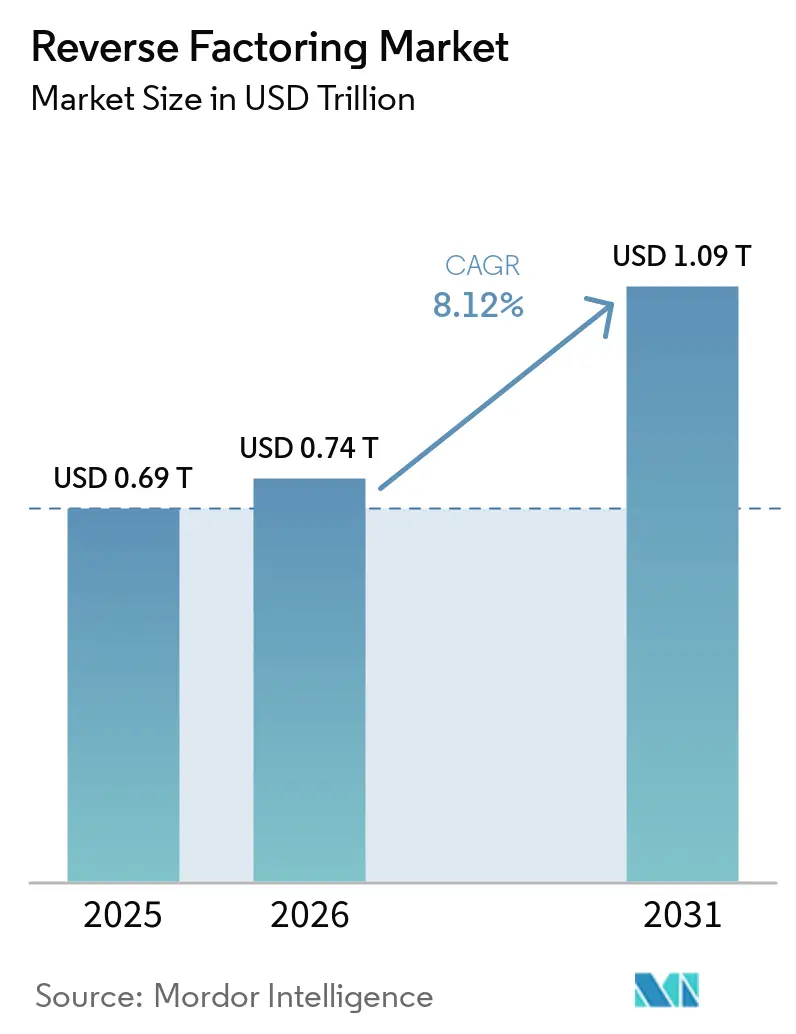
Die Reverse-Factoring-Marktgröße soll von 0,69 Billionen USD im Jahr 2025 auf 0,74 Billionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,09 Billionen USD erreichen, mit einem CAGR von 8,12 % über den Zeitraum 2026–2031.
Der Reverse-Factoring-Markt geht über seine frühere Rolle als Treasury-Instrument hinaus, da große Käufer diese Programme nun nutzen, um die Liquidität von Lieferanten innerhalb von Beschaffungs- und Kreditorenbuchhaltungs-Workflows zu unterstützen. Das globale Volumen der genehmigten Verbindlichkeitenfinanzierung erreichte im Jahr 2024 2.462 Milliarden USD, ein Anstieg von 8 % gegenüber dem Vorjahr, was darauf hindeutet, dass die Nachfragebasis, die den Reverse-Factoring-Markt stützt, stabil blieb, auch wenn die traditionellen Handelsfinanzierungsbedingungen uneinheitlich blieben. Der Druck auf das Betriebskapital ist ein wesentlicher Treiber geblieben, da die durchschnittlichen Zahlungsziele für Verbindlichkeiten bei großen Unternehmen Ende 2024 41 Tage erreichten, was die Finanzierungslücke für Lieferanten vergrößerte und die Nachfrage nach käufergestützten Liquiditätsprogrammen im Reverse-Factoring-Markt stärkte. Europa führte den Reverse-Factoring-Markt im Jahr 2025 mit einem Umsatzanteil von 39,12 %, während der asiatisch-pazifische Raum bis 2031 das schnellste regionale Wachstum von 10,27 % verzeichnen soll, was zeigt, dass ausgereifte Bankensysteme das Volumen weiterhin verankern, während exportorientierte asiatische Volkswirtschaften die nächste Expansionsphase vorantreiben. Der Wettbewerb im Reverse-Factoring-Markt bleibt zwischen globalen Banken und digitalen Plattformanbietern aktiv, und dieses Gleichgewicht schafft Raum für Multi-Funder-Modelle, ERP-verknüpfte Onboarding-Prozesse und ESG-verknüpfte Finanzierungsstrukturen, die sich im Prognosezeitraum weiterentwickeln werden.
Wichtigste Erkenntnisse des Berichts
- Nach Kategorie hielten inländische Programme im Jahr 2025 einen Anteil von 68,96 % am Reverse-Factoring-Markt, während grenzüberschreitende und internationale Programme bis 2031 mit einem CAGR von 10,77 % wachsen sollen.
- Nach Endverbrauchsbranche entfiel auf die Fertigung im Jahr 2025 ein Anteil von 21,03 % an der Reverse-Factoring-Marktgröße, während Einzel- und E-Commerce bis 2031 mit einem CAGR von 11,43 % expandieren sollen.
- Nach Geografie erfasste Europa im Jahr 2025 einen Anteil von 39,12 % am Reverse-Factoring-Markt, während der asiatisch-pazifische Raum bis 2031 mit einem CAGR von 10,27 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Reverse-Factoring-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Betriebskapitaldruck in Lieferantennetzwerken | +2.0% | Global, mit konzentrierter Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Käufergesteuerte Liquiditätsprogramme, eingebettet in Beschaffungs- und Kreditorenbuchhaltungs-Workflows | +1.8% | Global, mit frühen Gewinnen in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Expansion von Fintech-gestützten Multi-Funder-Plattformen | +1.5% | Global, mit Beschleunigung im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Rechnungsvalidierung und Risikobewertung | +1.3% | Global, mit Ausstrahlungseffekten des asiatisch-pazifischen Raums in den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| ESG- und nachhaltige Lieferantenfinanzierungsprogramme | +0.9% | Europa und Nordamerika, mit aufkommender Akzeptanz im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Komplexität des grenzüberschreitenden Handels und verlängerte Zahlungszyklen | +0.8% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Südamerika sowie den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Betriebskapitaldruck in Lieferantennetzwerken
Der Reverse-Factoring-Markt profitiert von einem deutlichen Anstieg des Finanzierungsdrucks bei Lieferanten, da die Zahlungsziele bei großen Unternehmen Ende 2024 41 Tage erreichten[1]C2FO, "Rekordjahr für C2FO markiert Wandel in der Handelsfinanzierungslandschaft," C2FO Newsroom, c2fo.com. Das gleiche Umfeld hat viele kleinere Lieferanten mit weniger kostengünstigen Kreditoptionen zurückgelassen, was käufergestützte Frühzahlungsprogramme im gesamten Reverse-Factoring-Markt relevanter macht. Der World Supply Chain Finance Report 2025 zeigte auch, dass das Volumen der genehmigten Verbindlichkeitenfinanzierung im Jahr 2024 auf 2.462 Milliarden USD anstieg, was darauf hindeutet, dass Käufer und Lieferanten strukturierte Verbindlichkeitenfinanzierung auch unter engeren Liquiditätsbedingungen weiterhin nutzten. Dies ist für den Reverse-Factoring-Markt von Bedeutung, da das Produkt den Zugang des Lieferanten zu Mitteln direkt mit der Kreditwürdigkeit des Käufers verknüpft und nicht mit dem eigenständigen Kreditprofil des Lieferanten. Infolgedessen wird die Nachfrage im Reverse-Factoring-Markt durch einen echten betrieblichen Bedarf und nicht durch kurzfristige Treasury-Experimente angetrieben.
Käufergesteuerte Liquiditätsprogramme, eingebettet in Beschaffungs- und Kreditorenbuchhaltungs-Workflows
Der Reverse-Factoring-Markt wird auch durch den Wandel von eigenständigen Treasury-Instrumenten zu eingebetteten Workflow-Lösungen innerhalb von Unternehmenssoftware unterstützt. J.P. Morgan Payments lancierte im Juli 2025 eine in Oracle Fusion Cloud ERP integrierte Lieferkettenfinanzierungslösung, und das Unternehmen erklärte, dass das Modell eine typische sechsmonatige Implementierung zu einem einfacheren Aktivierungsprozess für Käufer und Lieferanten reduzierte[2]J.P. Morgan Payments, "J.P. Morgan Payments lanciert innovative Lieferkettenfinanzierungslösung mit Oracle," BusinessWire, businesswire.com. SAP Taulia gab dann im Mai 2026 bekannt, dass das Unternehmen ein jährliches Transaktionsvolumen von 1,2 Billionen USD überschritten und einen KI-gestützten Betriebskapital-Agenten eingeführt hatte, der in SAP Joule eingebettet ist, was zeigt, wie der Reverse-Factoring-Markt sich in Richtung nativer Workflow-Ausführung innerhalb von ERP-Systemen bewegt. Die Akzeptanz von Reverse-Factoring-Programmen ist an Finanzierungskosten, Fairness und Standardisierung geknüpft, und die ERP-verknüpften Strukturen begünstigen die Standardisierung, da Rechnungs- und Zahlungsdaten bereits im Betriebssystem vorhanden sind. Dies erhöht die Wechselkosten für Käufer und macht die Plattformintegration schrittweise zu einem wichtigeren Wettbewerbsfaktor im Reverse-Factoring-Markt.
Expansion von Fintech-gestützten Multi-Funder-Plattformen
Der Reverse-Factoring-Markt gewinnt Kapazität durch Multi-Funder-Modelle, die die Einschränkungen reduzieren, mit denen Einzelbank-Programme in Zeiten höherer Nachfrage oder engerer Kreditbedingungen konfrontiert sein können. C2FO überschritt im März 2026 eine kumulative Betriebskapitalfinanzierung von 500 Milliarden USD, und das Unternehmen verknüpfte dieses Volumen mit einem Partnernetzwerk, das 16 Bankpartner und 17 neue Dynamic Supplier Finance-Programme umfasste, die im Jahr 2024 unterzeichnet wurden. Die IFC würdigte dieses Modell im April 2026, indem sie C2FO als besten Supply-Chain-Handelspartner für 2026 auszeichnete und die Rolle der Plattform bei der Schließung von Finanzierungslücken in Schwellenmärkten hervorhob. Die FIS Supply Chain Finance Platform wurde im Mai 2026 auch von Glencore für eine Verbriefung von Handelsverbindlichkeiten im Wert von 2,55 Milliarden USD ausgewählt, was zeigt, dass plattformgeführte Modelle nun an Strukturen teilnehmen, die in sehr großem Maßstab operieren[3]FIS, "FIS Supply Chain Finance Platform unterstützt wegweisende Glencore-Verbriefung von Öl- und Gas-Handelsverbindlichkeiten im Wert von 2,55 Milliarden USD," BusinessWire, businesswire.com. Diese Entwicklungen verringern die praktische Lücke zwischen bankgeführter und plattformgeführter Ausführung im gesamten Reverse-Factoring-Markt.
Digitalisierung der Rechnungsvalidierung und Risikobewertung
Der Reverse-Factoring-Markt lässt sich leichter skalieren, da Rechnungsvalidierung und Kreditprüfung auf stärker automatisierte digitale Prozesse umgestellt werden. FCI berichtete, dass 50 % der Finanzinstitute nun E-Invoicing akzeptieren und dass mehr als 61 % der Rechnungen innerhalb dieser Systeme elektronisch verarbeitet werden, was auf eine stärkere Betriebsbasis für Lieferantenfinanzierungs-Workflows hindeutet. Der World Supply Chain Finance Report 2025 zitierte auch eine Analyse aus Anfang 2024, die zeigte, dass die KI-Einführung im Lieferketten- und Bestandsmanagement die Kosten für frühe Anwender um 63 % senkte, was den Fall für niedrigere Betriebskosten beim digitalen Onboarding und der Rechnungsbearbeitung unterstützt[4]BCR Publishing und Citi, "World Supply Chain Finance Report 2025," Citi, citigroup.com. Derselbe Bericht zitierte eine Umfrage der Bank of England, die zeigte, dass 16 % der Finanzdienstleistungsunternehmen KI bereits für die Kreditrisikobewertung nutzten und weitere 19 % planten, sie einzuführen, was darauf hindeutet, dass Risikoautomatisierung in den Mainstream der Finanz-Workflows einzieht. SAP Taulias Extended Flow mit Verbindlichkeiten-Release im Mai 2026 verdeutlichte weiter, wie der Reverse-Factoring-Markt sich in Richtung einer Optimierung auf Rechnungsebene verschiebt, die Käuferzahlungen aufschieben kann, während Lieferanten dennoch frühzeitig finanziert werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit der Lieferanten von käufernominierten Finanzierungspartnern | -0.5% | Global, stärker ausgeprägt im asiatisch-pazifischen Raum und in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Offenlegungs-, Bilanzierungs- und Reputationssensibilität bei Lieferkettenfinanzierungsstrukturen | -0.4% | Europa und Nordamerika, hauptsächlich in IFRS-anwendenden Märkten | Mittelfristig (2–4 Jahre) |
| Onboarding-Hürden für kleinere Lieferanten und Netzwerke mit geringer digitaler Reife | -0.4% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Rechtliche und operative Komplexität bei Multi-Jurisdiktions-Programmen | -0.3% | Grenzüberschreitende Programme weltweit, mit Konzentration im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit der Lieferanten von käufernominierten Finanzierungspartnern
Der Reverse-Factoring-Markt trägt weiterhin ein Konzentrationsrisiko, wenn ein Käufer für Lieferantenzahlungen auf einen einzigen oder primären Finanzierungspartner angewiesen ist. In dieser Struktur sind Lieferanten von einer Finanzierungsbeziehung abhängig, die sie nicht gewählt haben und die sie nicht leicht ersetzen können, was die Programmresilienz schwächen kann, wenn sich die Kapazität verknappt oder sich die Preisgestaltung ändert. Multi-Funder-Strukturen bieten eine praktische Antwort auf dieses Problem, aber die Akzeptanz bei mittelständischen Käufern bleibt langsamer als breite Branchenkommentare manchmal suggerieren. Dies bedeutet, dass der Reverse-Factoring-Markt weiterhin mit einer erheblichen Umsetzungslücke zwischen den größten, besser diversifizierten Programmen und dem Rest der adressierbaren Käuferbasis konfrontiert ist.
Offenlegungs-, Bilanzierungs- und Reputationssensibilität bei Lieferkettenfinanzierungsstrukturen
Der Reverse-Factoring-Markt wird auch durch eine strengere Prüfung der Offenlegung und Klassifizierung von Lieferantenfinanzierungsvereinbarungen geprägt. Unternehmen haben nun stärkere Anreize zu prüfen, ob Programmverbindlichkeiten zu den Verbindlichkeiten aus Lieferungen und Leistungen oder zu den Kreditverbindlichkeiten gehören, und dieses Thema ist wichtig, weil die Bilanzbehandlung beeinflussen kann, wie Investoren und Kreditgeber die Liquiditätsqualität interpretieren. Die IFRS Foundation stellte in ihrer IASB-Aktualisierung vom Januar 2026 fest, dass Klassifizierungs- und damit zusammenhängende Leitlinienfragen noch diskutiert werden, was darauf hindeutet, dass die politische Gestaltung für den Reverse-Factoring-Markt aktiv und nicht abgeschlossen ist. Für große multinationale Käufer kann diese Unsicherheit die Expansion verlangsamen, die Programmkommunikation neu gestalten und die Vorsicht bei der sichtbaren Skalierung des Reverse-Factoring-Marktes erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kategorie: Inländische Programme verankern den Markt, grenzüberschreitendes Volumen beschleunigt sich
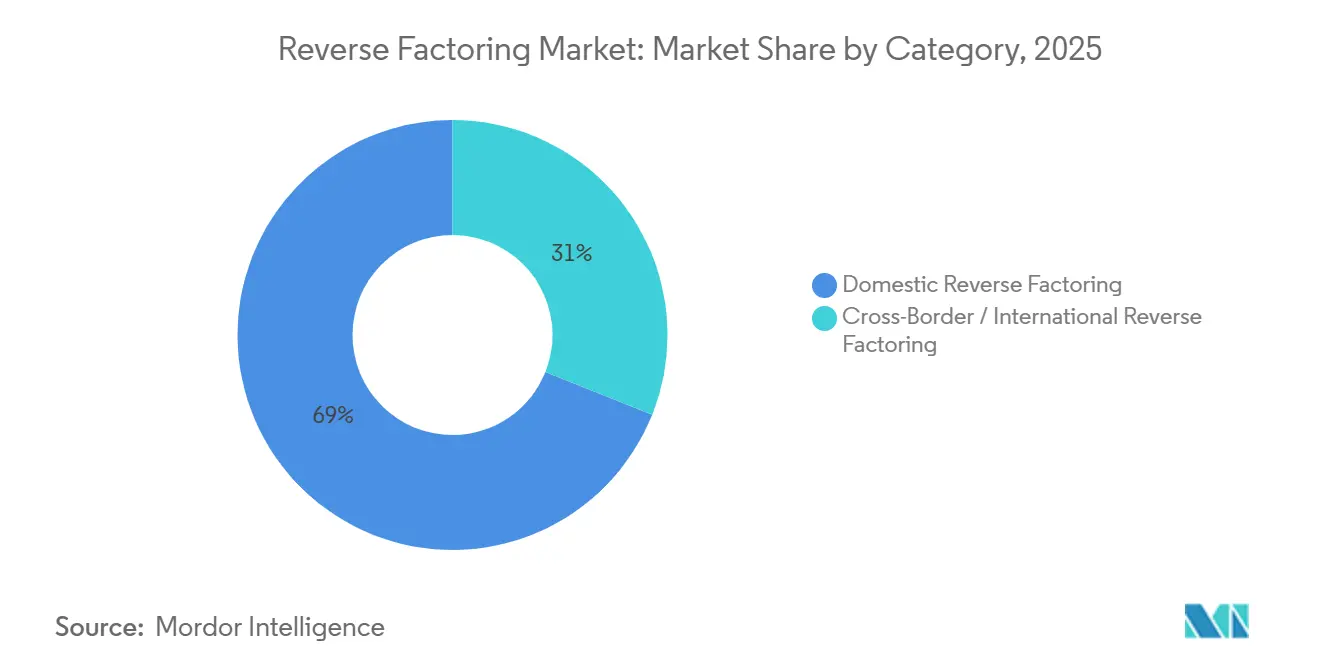
Inländische Programme machten im Jahr 2025 68,96 % des Reverse-Factoring-Marktanteils aus, was diese Kategorie in der führenden Position im gesamten Segmentmix hielt. Dieses Ergebnis spiegelte die einfachere Einrichtung von Einzeljurisdiktionsstrukturen, die tieferen Bankbeziehungen in reifen Märkten und die geringeren rechtlichen und operativen Belastungen wider, die mit der inländischen Ausführung verbunden sind. Der Reverse-Factoring-Markt hat sich daher weiterhin auf inländische Programme als Hauptumsatzbasis gestützt, insbesondere in Europa und Nordamerika, wo käufergeführte Verbindlichkeitenfinanzierung bereits in große Unternehmensfinanzierungsoperationen integriert ist. Eine Analyse der DAX-40-Unternehmen Deutschlands vom März 2026 beschrieb Reverse Factoring als Treasury-Standard bei großen Unternehmen, was die Ansicht unterstützt, dass inländische Programme in reifen Unternehmensumgebungen tief verankert bleiben. Diese Kategorie profitiert weiterhin von weniger grenzüberschreitenden rechtlichen Variablen, weniger Devisenkomplikationen und schnelleren Programmbereitstellungszyklen als internationale Strukturen.
Grenzüberschreitendes und internationales Reverse Factoring soll zwischen 2026 und 2031 mit einem CAGR von 10,77 % wachsen, was es zur am schnellsten wachsenden Kategorie im Reverse-Factoring-Markt macht. Dieser Wachstumspfad spiegelt den Finanzierungsbedarf von Lieferantennetzwerken wider, die sich nun über exportorientierte Fertigungskorridore erstrecken, insbesondere in Südostasien. FCI berichtete, dass das internationale Factoring im Jahr 2024 um 12 % wuchs, während das globale Handelsvolumen nur um 2 % stieg, was auf eine stärkere Rolle der finanzierungsgestützten Handelsunterstützung hindeutet. Drip Capital überschritt bis April 2026 auch 9 Milliarden USD an kumulativen grenzüberschreitenden Handelsfinanzierungstransaktionen in mehr als 11.000 Unternehmen in über 100 Ländern, was zeigt, dass digitale Akteure einen Anteil des Volumens erfassen, das traditionelle Bankstrukturen nicht effizient bedient haben. Die Reverse-Factoring-Branche sieht daher eine Verschiebung der Kategorie hin zu internationalen Anwendungsfällen, auch wenn inländische Programme weiterhin den größten Teil des aktuellen Umsatzes ausmachen.


Nach Endverbrauchsbranche: Fertigung führt, Einzel- und E-Commerce gestalten die Nachfrage neu
Die Fertigung hielt im Jahr 2025 einen Anteil von 21,03 % am Reverse-Factoring-Markt, was sie zum größten Endverbrauchssegment im Bericht machte. Die Führungsposition des Segments resultierte aus langen Beschaffungszyklen, großen Lieferantenbasen und hohen Rechnungswerten, die alle die wirtschaftliche Eignung käufergeführter Liquiditätsprogramme verbessern. Der Reverse-Factoring-Markt ist für Hersteller besonders relevant geblieben, da Erstausrüster häufig große Lieferantennetzwerke verwalten, die eine vorhersehbare Cashflow-Konvertierung und eine geordnete Forderungsbehandlung benötigen. Die aktive Beteiligung aus Transport und Logistik, Gesundheitswesen, IT und Telekommunikation, Bauwesen, Automobilindustrie sowie Energie und Versorgungsunternehmen zeigt, dass die Akzeptanz bereits breit ist, auch wenn die Fertigung führt.
Einzel- und E-Commerce sollen von 2026 bis 2031 mit einem CAGR von 11,43 % expandieren, was es zum am schnellsten wachsenden Endverbrauchssegment im Reverse-Factoring-Markt macht. Dies spiegelt das Betriebsmodell digital-nativer Einzelhändler wider, die mit sehr großen Lieferantennetzwerken arbeiten und häufig knappe Margen bei hohen Transaktionsvolumina verwalten. Große Einzelhändler haben die Zahlungsziele auf 60 bis 90 Tage oder mehr verlängert, was den Bedarf an strukturierter Lieferantenfinanzierung erhöht, die die Netzwerkstabilität erhalten kann, ohne die Liquiditätsziele des Käufers zu verändern. Der Aufstieg des B2B-E-Commerce und des Omnichannel-Einzelhandels stärkt auch die Nachfrage nach eingebetteten Lieferantenfinanzierungstools, die bei der Rechnungsgenehmigung innerhalb des Transaktionsflusses aktiviert werden. Die Reverse-Factoring-Branche sieht daher, wie Einzel- und E-Commerce zu einem wichtigen Wachstumsmotor werden, auch wenn die Fertigung weiterhin die größte installierte Basis verankert.
Geografische Analyse
Europa machte im Jahr 2025 39,12 % des Reverse-Factoring-Marktes aus und behauptete damit seine führende Position nach Umsatz. Diese Führungsposition spiegelt eine Mischung aus Marktreife, etablierten käufergeführten Programmen, regulatorischer Aufmerksamkeit für Zahlungsfristen und der starken Rolle europäischer Banken in der genehmigten Verbindlichkeitenfinanzierung wider. Assifact berichtete, dass Italiens Factoring-Umsatz im Jahr 2025 289,1 Milliarden EUR (340,07 Milliarden USD) erreichte und dass die Lieferkettenfinanzierungsoperationen bis April 2026 um 6,91 % gegenüber dem Vorjahr wuchsen, was die Ansicht unterstützt, dass die europäischen Kernmärkte im Jahr 2026 aktiv blieben. Die Europäische Investitionsbank und Santander unterzeichneten im März 2026 auch Garantievereinbarungen, die 900 Millionen EUR (1.058,7 Millionen USD) an neuer Lieferkettenfinanzierung für Unternehmen in strategischen Sektoren ermöglichten, was zeigt, dass öffentlich gestützte Kapitalunterstützung die kommerzielle Programmaktivität stärkt. Europas Stärke im Reverse-Factoring-Markt beruht daher weiterhin sowohl auf der Tiefe des privaten Bankwesens als auch auf unterstützenden institutionellen Kapitalkanälen.
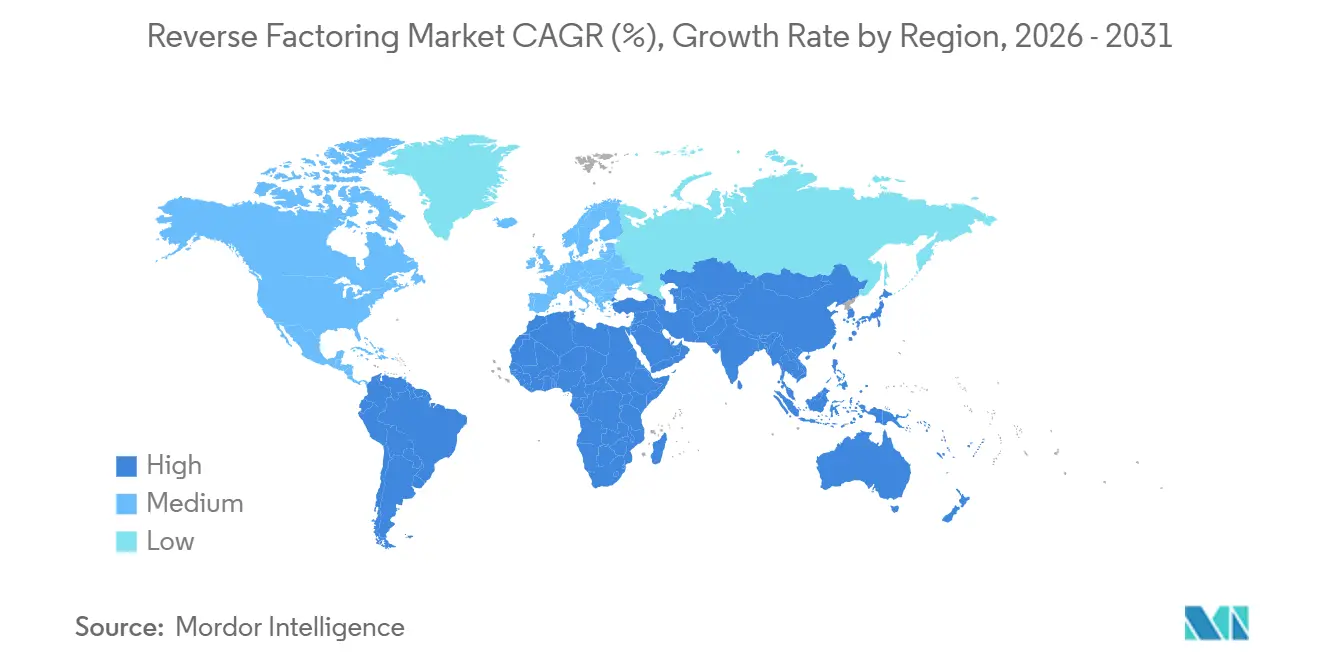
Der asiatisch-pazifische Raum soll bis 2031 mit einem CAGR von 10,27 % wachsen, was ihn zur am schnellsten wachsenden Region im Reverse-Factoring-Markt macht. Die Volumenbasis der Region konzentriert sich weiterhin auf China, Japan und Südkorea, während südostasiatische Volkswirtschaften wie Vietnam, Indonesien, Thailand und Malaysia aufgrund ihrer exportorientierten Fertigungsstrukturen einen schärferen Akzeptanzvorsprung haben. Indien stach hervor, da die Factoring-Volumina im Berichtszeitraum 2024 um 120 % stiegen, was es zum am schnellsten wachsenden großen Factoring-Markt im Bericht machte. Das Programmuniversum Indiens expandiert ebenfalls, da das TReDS-Mandat der Reserve Bank of India, das ab März 2025 gilt, zentrale öffentliche Sektorunternehmen und Unternehmen mit einem Jahresumsatz von mehr als 250 Crore INR (29 Millionen USD) zur Registrierung verpflichtet. Singapur und Australien dienen weiterhin als wichtige regionale Drehscheiben für die grenzüberschreitende Verwaltung und das Programmmanagement im gesamten asiatisch-pazifischen Korridor.
Nordamerika verfügt über eine große installierte Basis im Reverse-Factoring-Markt, da der World Supply Chain Finance Report 2025 feststellte, dass die Region im Jahr 2024 49 % des globalen Volumens der genehmigten Verbindlichkeitenfinanzierung ausmachte. Dieselbe Quelle zeigte, dass das regionale Wachstum bis November 2024 4 % gegenüber dem Vorjahr betrug, was darauf hindeutet, dass sich Nordamerika nun in einem späteren Upgrade-Zyklus befindet und nicht in einer Erstakzeptanzphase. Südamerika profitiert von multilateraler Kapitalunterstützung, einschließlich der im Juni 2025 angekündigten IFC- und Santander-Fazilität, die voraussichtlich über 3 Jahre Lieferkettenfinanzierungstransaktionen in Höhe von 1,5 Milliarden USD unterstützen wird. Der Nahe Osten und Afrika sind weiterhin frühere Märkte, aber Afrika erzielte im Jahr 2024 die stärkste regionale Leistung weltweit, mit einem Wachstum des Lieferkettenfinanzierungsvolumens von 14 % bis 15 % von einer niedrigen Basis aus. Der Reverse-Factoring-Markt ist daher zwischen reifen Regionen, die ihre Betriebsmodelle aufrüsten, und aufstrebenden Regionen aufgeteilt, die noch Kapazitäten durch digitale Plattformen und Entwicklungsfinanzierungsunterstützung aufbauen.

Wettbewerbslandschaft
Der Reverse-Factoring-Markt ist in 2 breite Gruppen unterteilt. Eine Gruppe umfasst globale Transaktionsbanken, die große Käuferprogramme mit Bilanzfinanzierung verankern. Die andere Gruppe besteht aus technologiegeführten Plattformen, die bei Onboarding-Geschwindigkeit, Multi-Funder-Zugang und Unternehmenssoftwareintegration konkurrieren. JPMorgan Chase, HSBC, BNP Paribas, Citigroup, Santander, Barclays, Deutsche Bank, Standard Chartered und Bank of America sind wichtige Namen im bankgeführten Wettbewerb. Darüber hinaus werden SAP Taulia, C2FO und PrimeRevenue als wichtige plattformgeführte Teilnehmer identifiziert, die die Programmherkunft durch schnelleres Onboarding und stärkere Workflow-Konnektivität ausbauen.
Die strategische Ausführung im Reverse-Factoring-Markt wird zunehmend durch Integration und Produktdesign definiert. J.P. Morgan Payments lancierte im Juli 2025 eine in Oracle Fusion Cloud ERP integrierte Lieferkettenfinanzierungslösung mit FedEx als erstem Einsatz, und das Unternehmen erklärte, dass die Integration die Implementierungszeiträume von Monaten auf einen viel einfacheren Aktivierungsprozess reduzierte. SAP Taulia gab im Mai 2026 bekannt, dass das Unternehmen ein jährliches Transaktionsvolumen von 1,2 Billionen USD überschritten und neue KI-gestützte Betriebskapitaltools eingeführt hatte, was einen klaren Fokus auf die Umwandlung der Lieferantenfinanzierung in eine tiefere operative Fähigkeit innerhalb von Unternehmenssystemen demonstriert. C2FO überschritt im März 2026 eine kumulative Finanzierung von 500 Milliarden USD und expandierte dann weiter in Schwellenmärkte durch die Einführung von CycleFlow in Nigeria mit der IFC im April 2026. Diese Schritte zeigen, dass Skalierung, Workflow-Integration und geografische Expansion nun zentral für die Wettbewerbspositionierung im Reverse-Factoring-Markt sind.
Anerkennung und regionale Anpassung prägen auch die Führungsposition im Reverse-Factoring-Markt. Global Finance Magazine zeichnete Societe Generale als besten Lieferkettenfinanzierungsanbieter (Bank) für 2025 aus, während Santander das beste nachhaltige SCF-Programm und die beste Kundenimplementierung erhielt und MUFG die beste Dynamic-Discounting-Lösung gewann. SAP Taulia lancierte im Februar 2026 auch ein Scharia-konformes Lieferkettenfinanzierungsprogramm für die Saudi Electricity Company mit Manafa, was zeigt, wie maßgeschneidertes Compliance-Design Plattformanbietern helfen kann, Marktanteile im GCC zu gewinnen. Die Rolle der FIS Supply Chain Finance Platform bei der Verbriefung von Verbindlichkeiten von Glencore im Wert von 2,55 Milliarden USD zeigte auch, dass Plattformanbieter in größere und komplexere Strukturen vordringen, die früher stärker mit Investmentbanking-Kanälen verbunden waren. Das Wettbewerbsbild im Reverse-Factoring-Markt bleibt daher aktiv und nicht abgeschlossen, wobei große Banken weiterhin tiefe Käuferbeziehungen halten und digitale Plattformen dort Boden gewinnen, wo Onboarding-Geschwindigkeit, Produktflexibilität und Compliance-Anpassung am wichtigsten sind.
Reverse-Factoring-Branchenführer
SAP Taulia
C2FO
PrimeRevenue
HSBC
FIS Supply Chain
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: SAP Taulia kündigte auf der SAP Sapphire KI-gestützte Betriebskapitalinnovationen an, darunter einen in SAP Joule eingebetteten Betriebskapital-Agenten und eine neue Extended-Flow-Funktion mit Verbindlichkeiten, die KI nutzt, um optimale Rechnungsmischungen für aufgeschobene Zahlungen und frühzeitige Lieferantenfinanzierung zu identifizieren. Das Unternehmen gab gleichzeitig bekannt, dass es über seine Plattform ein jährliches Transaktionsvolumen von 1,2 Billionen USD überschritten hatte. Die allgemeine Verfügbarkeit des Betriebskapital-Agenten ist für das vierte Quartal 2026 geplant.
- Mai 2026: Die FIS Supply Chain Finance Platform, ehemals Demica, wurde von Glencore PLC ausgewählt, um das erste Verbriefungsprogramm für Handelsverbindlichkeiten für sein Öl- und Gas-Rohstoffgeschäft mit einem Transaktionswert von 2,55 Milliarden USD zu unterstützen. Die Transaktion demonstrierte, wie spezialisierte Lieferkettenfinanzierungsplattformen an großvolumigen Kapitalmarktstrukturen teilnehmen, die zuvor von Investmentbanken dominiert wurden.
- April 2026: Drip Capital überschritt seit seiner Gründung 9 Milliarden USD an kumulativen grenzüberschreitenden Handelsfinanzierungstransaktionen und bediente dabei über 11.000 Unternehmen in mehr als 100 Ländern. Der Meilenstein wurde bekannt gegeben, als mittelständische Unternehmen in den Vereinigten Staaten die Lieferantendiversifizierung weg von China beschleunigten, was Drips KI-native Zeichnungsplattform als wichtigen Ermöglicher dieser Neuausrichtung positionierte.
- April 2026: C2FO und die IFC lancierten offiziell CycleFlow, eine Lieferkettenfinanzierungsplattform für nigerianische KMU, die die erste Phase einer nationalen Betriebskapitalplattform-Strategie für Afrika und andere Schwellenmärkte darstellt. Die Plattform hatte bei der Markteinführung bereits multinationale und lokale Kunden gewonnen.


Globaler Reverse-Factoring-Marktbericht: Umfang
| Inländisches Reverse Factoring |
| Grenzüberschreitendes / Internationales Reverse Factoring |
| Fertigung |
| Transport und Logistik |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen |
| Bauwesen |
| Einzel- und E-Commerce |
| Automobilindustrie |
| Energie und Versorgungsunternehmen |
| Sonstige Endverbrauchsbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Kategorie | Inländisches Reverse Factoring | |
| Grenzüberschreitendes / Internationales Reverse Factoring | ||
| Nach Endverbrauchsbranche | Fertigung | |
| Transport und Logistik | ||
| Informationstechnologie und Telekommunikation | ||
| Gesundheitswesen | ||
| Bauwesen | ||
| Einzel- und E-Commerce | ||
| Automobilindustrie | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird Reverse Factoring bis 2031 voraussichtlich erreichen?
Der Reverse-Factoring-Markt soll bis 2031 einen Wert von 1.089,93 Milliarden USD erreichen, gegenüber 737,68 Milliarden USD im Jahr 2026, bei einem CAGR von 8,12 % über den Zeitraum 2026 bis 2031.
Welche Region führt die Reverse-Factoring-Aktivität heute an?
Europa führte im Jahr 2025 mit einem Umsatzanteil von 39,12 %, unterstützt durch eine ausgereifte Bankeninfrastruktur, Zahlungsfristenregulierung und etablierte käufergeführte Finanzierungsprogramme.
Welche Region wächst bis 2031 am schnellsten?
Der asiatisch-pazifische Raum soll bis 2031 mit einem CAGR von 10,27 % wachsen, wobei Indien und exportorientierte südostasiatische Märkte einen Großteil des Schwungs antreiben.
Welche Kategorie expandiert schneller, inländische oder grenzüberschreitende Programme?
Inländische Programme blieben mit einem Umsatzanteil von 68,96 % im Jahr 2025 größer, aber grenzüberschreitende und internationale Programme wachsen mit einem CAGR von 10,77 % bis 2031 schneller.
Welches Endverbrauchssegment ist in diesem Bereich das größte?
Die Fertigung war das größte Endverbrauchssegment und machte im Jahr 2025 21,03 % des Umsatzes aus, angetrieben durch lange Beschaffungszyklen, große Lieferantennetzwerke und hohe Rechnungswerte.
Was treibt die Akzeptanz bei Einzelhändlern und Online-Verkäufern voran?
Einzel- und E-Commerce ist das am schnellsten wachsende Endverbrauchssegment mit einem CAGR von 11,43 % bis 2031, angetrieben durch große Lieferantennetzwerke und längere Zahlungsfristen, die die Nachfrage nach eingebetteter Lieferantenfinanzierung erhöhen.
Seite zuletzt aktualisiert am:



