
Marktgröße und Marktanteile des australischen Extended-Stay-Hotel-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.36 Milliarden US-Dollar |
| Marktgröße (2026) | 2.48 Milliarden US-Dollar |
| Marktgröße (2031) | 3.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.16 % |
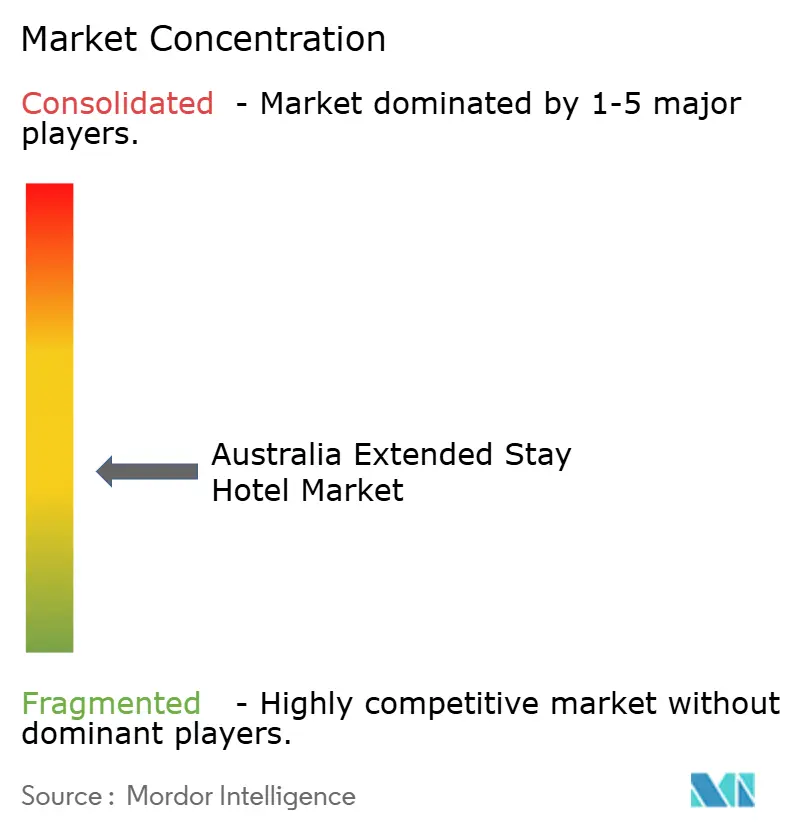
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des australischen Extended-Stay-Hotel-Marktes von Mordor Intelligence
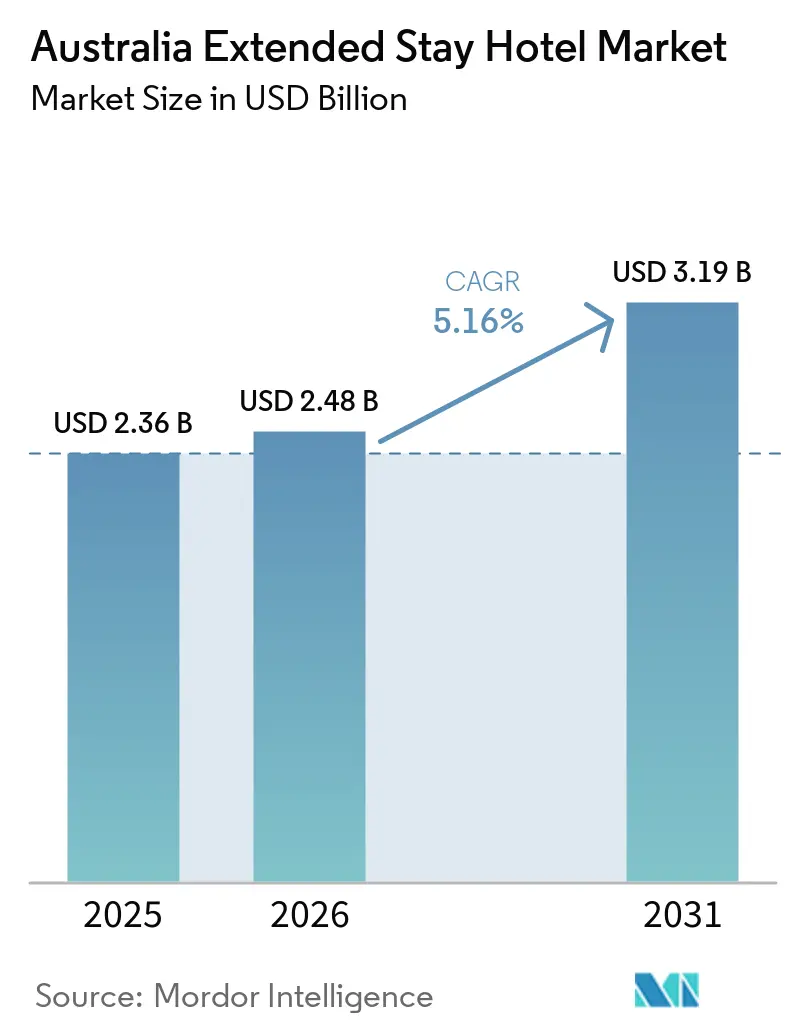
Der australische Extended-Stay-Hotel-Markt wurde im Jahr 2025 auf 2,36 Milliarden USD bewertet und soll von 2,48 Milliarden USD im Jahr 2026 auf 3,19 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,16 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch eine Erholung des Geschäftsreiseverkehrs angetrieben, bei der längere Geschäftsreisen und gemischte Arbeits-Freizeit-Reisen die Nachfrage nach Apartment-Unterkünften gegenüber traditionellen Hotels steigern[1]. Der Wohnungsmangel in Australien steigert ebenfalls den Bedarf an vorübergehenden Unterkünften für umziehende Arbeitnehmer, neue Migranten und versicherungsbedingt vertriebene Haushalte, die keine langfristigen Mietwohnungen finden können. Apartment-Einheiten mit Küchen, Wäscheeinrichtungen und Arbeitsbereichen werden bevorzugt, da sie Wohn- und Arbeitsbedürfnisse zu einem einheitlichen Preis vereinen. Markenoperatoren reagieren mit Langzeitpaketen und flexiblen Konditionen. Im Jahr 2024 betrug die nationale Auslastung kommerzieller Unterkünfte durchschnittlich 71 %, trotz eines Rekordbestands von 335.000 Zimmern, was auf eine starke Nachfrage hinweist. Die fragmentierte Wettbewerbslandschaft bietet Ketten und Spezialanbietern Möglichkeiten, die Renditen durch markengeführte Expansion, verbesserte Direktbuchungssysteme und eine bessere Nutzung von Gästedaten über längere Buchungszeiträume zu steigern.
Wichtigste Erkenntnisse des Berichts
- Nach Serviceniveau hielt Upscale und Luxury im Jahr 2025 einen Anteil von 39,83 % am australischen Extended-Stay-Hotel-Markt, während Mid-Range bis 2031 mit einer CAGR von 5,53 % wachsen soll.
- Nach Aufenthaltsdauer entfielen monatliche Aufenthalte im Jahr 2025 auf 44,91 % des australischen Extended-Stay-Hotel-Marktes, während vierteljährliche und längerfristige Aufenthalte bis 2031 mit einer CAGR von 7,17 % wachsen sollen.
- Nach Buchungskanal hielt Offline- und Unternehmensvertragsbuchung im Jahr 2025 einen Anteil von 46,65 % am australischen Extended-Stay-Hotel-Markt, während direkte Digitalbuchungen bis 2031 mit einer CAGR von 6,09 % steigen sollen.
- Nach Endnutzer repräsentierten Geschäftskunden im Jahr 2025 48,72 % des australischen Extended-Stay-Hotel-Marktes, während umziehende Bewohner und versicherungsbedingt vertriebene Gäste bis 2031 mit einer CAGR von 6,71 % wachsen sollen.
- Nach Geografie hielt New South Wales im Jahr 2025 einen Anteil von 35,34 % am australischen Extended-Stay-Hotel-Markt, während Queensland bis 2031 die schnellste CAGR auf Staatsebene von 6,06 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des australischen Extended-Stay-Hotel-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung des Geschäftsreiseverkehrs und Bleisure-Reisen | +1.3% | National, konzentriert in Sydney, Melbourne, Brisbane und dem regionalen Queensland | Kurzfristig (≤ 2 Jahre) |
| Präferenz für Apartment-Stil aufgrund von Preis-Leistungs-Verhältnis und Flexibilität | +0.8% | Global, am stärksten in den Metropolregionen Australiens, einschließlich Sydney, Melbourne und Perth CBDs | Mittelfristig (2–4 Jahre) |
| Qualifizierte Migration und umzugsbedingte vorübergehende Unterbringung | +1.0% | National, konzentriert in Sydney, Melbourne, Perth und Brisbane | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Arbeitnehmerunterkünften für regionale Projekte | +0.7% | Regionales Australien, insbesondere das Bowen Basin in Queensland, Pilbara in Western Australia und der CopperString-Energiekorridor in Queensland | Mittelfristig (2–4 Jahre) |
| Versicherungsbedingte Vertreibung und Aufenthalte zur Katastrophenbewältigung | +0.4% | National, erhöht an der Mid North Coast von New South Wales, im Südosten von Queensland und in den Northern Rivers | Kurzfristig (≤ 2 Jahre) |
| Angespannter Mietmarkt verlängert die Nachfrage nach vorübergehenden Unterkünften | +0.9% | National, akut in Perth, Adelaide und Brisbane, wo die Leerstandsquoten unter 1,5 % bleiben | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung des Geschäftsreiseverkehrs und Bleisure-Reisen
Die Erholung des Geschäftsreiseverkehrs in Australien verändert den Extended-Stay-Hotel-Markt, indem sie die Buchungsmuster hin zu längeren Aufenthalten verschiebt. Daten der Flight Centre Travel Group zeigen, dass die meisten australischen Geschäftsreisenden Arbeit und Freizeit miteinander verbinden. KMU-Reisende verlängern ihre Aufenthalte pro Reise, wobei die Dauer voraussichtlich weiter zunehmen wird. Reisen in Nicht-Hauptstädte unter KMU-Reisenden haben zugenommen, was die Nachfrage nach Serviced Accommodations in regionalen Gebieten jenseits von Sydney und Melbourne ausweitet[2]. Ein aktueller Bericht besagt, dass ein erheblicher Teil der Unternehmenskunden plant, die Reiseausgaben zu erhöhen, während nur ein kleiner Prozentsatz Kürzungen erwartet. Längere Reisen passen besser zu wöchentlichen Preisschwellen, sodass Betreiber höhere Buchungswerte erzielen können, selbst bei moderaten Übernachtungspreisen. Diese Trends verdeutlichen, wie der Markt vom Aufstieg der Bleisure- und Projektreisen profitiert.
Präferenz für Apartment-Stil aufgrund von Preis-Leistungs-Verhältnis und Flexibilität
Der Extended-Stay-Hotel-Markt in Australien expandiert aufgrund einer Präferenz für Apartment-Einheiten, die Schlaf-, Koch-, Wäsche- und Arbeitsfunktionen integrieren. Umfragen unter Geschäftsreisenden unterstreichen die Nachfrage nach Unterkünften mit Küchenzeilen und zusätzlichem Platz sowie den Fokus auf günstige Lagen. Betreiber haben Langzeitangebote formalisiert, wie The Sebel und Mantra zeigen, die spezielle Langzeitpakete anbieten[3]. Choice Hotels Asia-Pac hat diesen Trend vorangetrieben, indem es MainStay Suites in Australien eingeführt hat, das auf Unternehmenskunden, FIFO-Arbeitnehmer, Regierungspersonal und umziehende Familien abzielt. Gebündelte Tarife vereinfachen die Genehmigungen für Beschaffungsteams, Personalabteilungen und Versicherer im Vergleich zu separaten Gebühren für Zimmer, Verpflegung, Wäsche und Arbeitsbereich. Diese Verschiebung unterstützt den Markt, indem sie die Buchungskonversionen und die Gästebindung bei Langzeitaufenthalten verbessert.
Qualifizierte Migration und umzugsbedingte vorübergehende Unterbringung
Migrationsbedingte Wohnungsengpässe treiben eine strukturelle Nachfrage im australischen Extended-Stay-Hotel-Markt an und gehen über kurzfristige zyklische Trends hinaus. Erhöhte Migration nach der Pandemie hat erheblich zur Wohnungsnachfrage beigetragen, wobei das Visum „Skills in Demand” eine Schlüsselrolle spielt. Dieses Visum verbessert die Arbeitsmobilität für qualifizierte Migranten und bietet klarere Wege zur dauerhaften Aufenthaltsgenehmigung, was häufig den Übergang zu privaten Mietwohnungen verzögert. Inhaber befristeter Visa in regionalen und ländlichen Gebieten haben häufig keinen Zugang zu Wohnungsunterstützung, was Arbeitgeber dazu veranlasst, auf vereinbarte Unterkunftsverträge statt auf traditionelle Mietverhältnisse zurückzugreifen. Diese Verschiebung hat Blockbuchungen und Umzugsprogramme zu stabileren Einnahmequellen gemacht als Einzelreservierungen. Infolgedessen ist der Extended-Stay-Hotel-Markt in Australien zunehmend mit der Arbeitsmobilität und den Umzugsherausforderungen in städtischen und regionalen Zentren verknüpft.
Nachfrage nach Arbeitnehmerunterkünften für regionale Projekte
Der australische Extended-Stay-Hotel-Markt expandiert aufgrund regionaler Projekte, insbesondere in Gebieten mit Energie- und Ressourceninvestitionen, die eine langfristige Arbeitskräftenachfrage antreiben. Im Bowen Basin in Queensland stieg die nicht ortsansässige Ressourcenbelegschaft zwischen Mitte 2023 und Mitte 2024, wobei bereits erhebliche Arbeitnehmerunterkünfte vorhanden sind. In Western Australia unterstreicht die Genehmigung eines großen Arbeitnehmercamps für eine Minenerweiterung den anhaltenden Bedarf an Langzeitunterkünften. Darüber hinaus zeigt ein großer integrierter Dienstleistungsvertrag in der Region, der Anfang 2025 in Kraft trat, wie Betreiber mit etablierter regionaler Versorgung erhebliche Verpflichtungen für Arbeitnehmerunterkünfte im Voraus sichern können. Dieser Trend wirkt sich auf den Extended-Stay-Hotel-Markt aus, da spezialisierte Camp-Betreiber häufig einen erheblichen Anteil der Projektnachfrage sichern, bevor kommerzielle Apartment-Hotel-Marken eine Präsenz aufbauen können. Während regionales Wachstum Chancen bietet, variiert der Zugang zu diesen Märkten unter den Betreibern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel und Kostensteigerungen bei der Dienstleistungserbringung | -0.8% | National, akut im regionalen Queensland und Western Australia, wo der Wettbewerb um Hotelpersonal zunimmt | Langfristig (≥ 4 Jahre) |
| Budgetdisziplin der Unternehmen und Preissensitivität | -0.6% | Global, insbesondere ANZ-Unternehmensreiseprogramme mit strengeren Reiserichtlinien | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei der Projektgenehmigung in regionalen Korridoren | -0.4% | Regionales Queensland und Western Australia, insbesondere Energiewende- und Ressourceninfrastrukturkorridore | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Unternehmensunterkünfte und möblierte Mietwohnungen | -0.5% | National, insbesondere Sydney, Melbourne und Brisbane, wo die Bestände an Unternehmensunterkünften am größten sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel und Kostensteigerungen bei der Dienstleistungserbringung
Die Verfügbarkeit von Arbeitskräften bleibt eine erhebliche Einschränkung für die Rentabilität der Betreiber im australischen Extended-Stay-Hotel-Markt. Die Beschäftigung im Unterkunftssektor stieg im Jahresvergleich, dennoch kämpft die Branche weiterhin mit Tausenden unbesetzter Stellen. Während Extended-Stay-Immobilien weniger häufige Zimmerreinigungen als Vollservice-Hotels erfordern, sind sie dennoch auf Personal für Reinigung, Wartung, Gastronomie und Rezeptionsbetrieb angewiesen, was die Fixkosten in die Höhe treibt[4]. Regionale Gebiete wie Queensland und Western Australia erfahren zusätzlichen Druck durch den Wettbewerb um Arbeitskräfte aus dem Bergbau, dem Bauwesen und der Energiebranche. Steigende Lohnkosten, die die Zimmerpreiserhöhungen übersteigen, schmälern die Preisflexibilität, die für Apartment-Unterkünfte unerlässlich ist. Technologie und Workflow-Automatisierung bieten eine gewisse Entlastung, werden jedoch von fragmentierten unabhängigen Betreibern uneinheitlich eingesetzt.
Budgetdisziplin der Unternehmen und Preissensitivität
Die Unternehmensnachfrage im australischen Extended-Stay-Hotel-Markt bleibt stark, aber Beschaffungspraktiken begrenzen Zimmerpreiserhöhungen. Buchungsdaten zeigen einen wachsenden Fokus auf ausgehandelte Preise und frühere Reservierungen, was das spät gebuchte Inventar reduziert, das Betreiber höher bepreisen können. Dieser Trend betrifft CBD-Immobilien, die verwaltete Reiseprogramme bedienen, wobei Upscale- und Luxury-Hotels aufgrund von Vergleichen mit nahegelegenen möblierten Unternehmensapartments zusätzlichem Druck ausgesetzt sind. Umfragen zeigen, dass die Unternehmensreiseausgaben nicht wesentlich sinken sollen, obwohl strengere Kostenkontrollmaßnahmen erkennbar sind. Betreiber, die durch Treueprogramme, Arbeitsplatzzugang und feste Wochenpreise Mehrwert bieten, sind besser positioniert als solche, die ausschließlich auf Übernachtungspreiserhöhungen setzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceniveau: Luxury-Angebot sichert Einnahmen, während Mid-Range beschleunigt
Upscale- und Luxury-Segmente hielten im Jahr 2025 einen Anteil von 39,83 % am australischen Extended-Stay-Hotel-Markt und sind damit das größte Serviceniveau. Dies spiegelt eine Präferenz unter Unternehmen für Apartments mit vollem Ausstattungsumfang in den wichtigsten CBDs wider, wobei Sicherheit, Markenzuverlässigkeit und zentrale Lage Vorrang vor den Kosten haben. In Sydney und Melbourne hilft ein begrenztes Premium-Angebot den Betreibern, Auslastung und Preise trotz neuer Zimmerzugänge aufrechtzuerhalten. Meriton Suites und Quest-Immobilien ziehen Regierungs-, Rechts-, Finanzdienstleistungs- und Pharmakunden für Projektarbeit, Schulungen und Umzüge an. Accors Marken The Sebel und Mantra unterstützen dieses Niveau mit Langzeitpreisrabatten bei 14-, 28- und 90-Nächte-Schwellen, was die Bemühungen zeigt, ihre Position im Langzeitsegment zu behalten.
Das Mid-Range-Segment wächst am schnellsten mit einer prognostizierten CAGR von 5,53 % bis 2031. Das Wachstum wird durch qualifizierte Migranten, Trainer, Auszubildende, Umzugsfälle und versicherungsbedingt vertriebene Gäste angetrieben, die Apartment-Funktionalität zu niedrigeren Kosten suchen. Die Einführung von MainStay Suites durch Choice Hotels Asia-Pac und Extended Stay Australasia im Oktober 2025 unterstreicht die Formalisierung von markierten Upper-Midscale-Langzeitaufenthalten für den nationalen Rollout und schließt eine Lücke zwischen Luxury-Apartment-Hotels und abgelegenen Arbeitnehmerunterkünften. Das Economy-Segment bleibt kleiner und konzentriert sich auf regionale und bergbauverbundene Gebiete, wo Preissensitivität und Lohnkosteninflation die Margen belasten. Dies schafft eine Marktdynamik, bei der hochwertige Anlagen derzeit mehr Einnahmen generieren, standardisierte Mid-Range-Formate jedoch während des Prognosezeitraums voraussichtlich schneller wachsen werden.
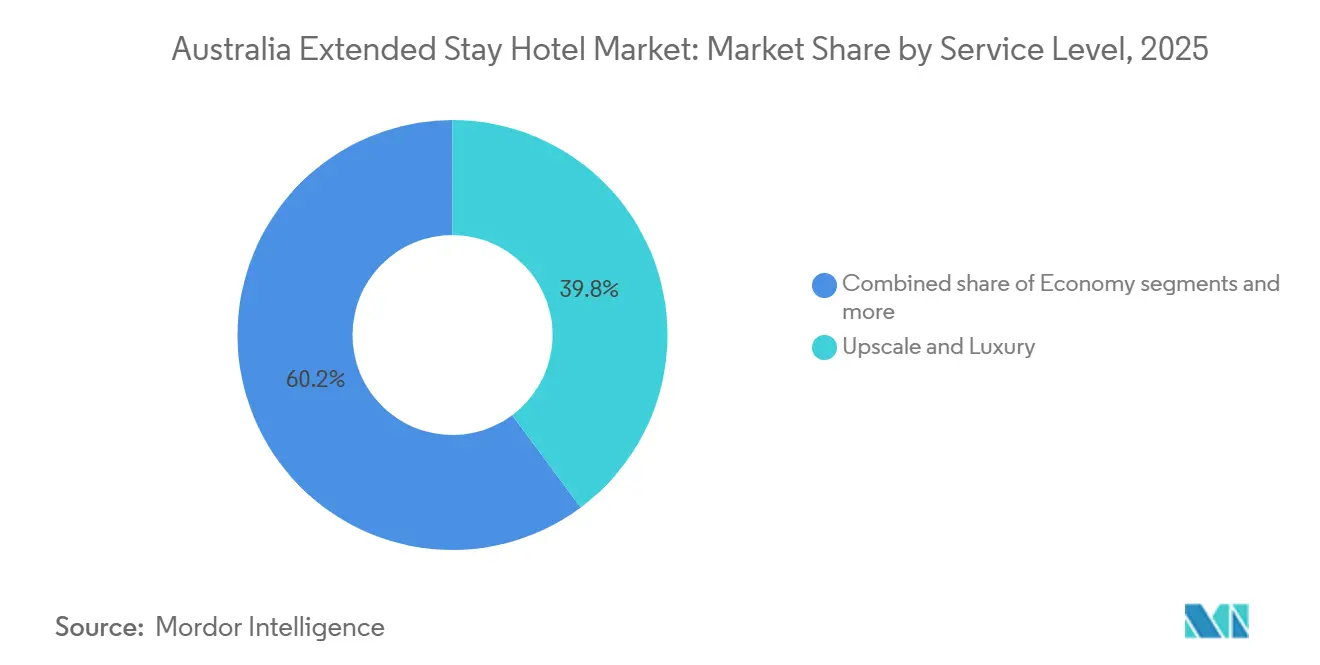
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Aufenthaltsdauer: Monatliche Aufenthalte dominieren den Marktanteil, langfristige Nachfrage vertieft sich
Monatliche Aufenthalte machten im Jahr 2025 44,91 % des Umsatzes aus und wurden zum primären Abrechnungsrhythmus im australischen Extended-Stay-Hotel-Markt. Dieser Trend deckt sich mit Unternehmensaufträgen, Umzugsplänen und Versicherungsvertreibungsfällen, die typischerweise länger als eine Woche dauern, aber nicht dauerhaft sind. Hotels, die sich auf monatliche Aufenthalte konzentrieren, profitieren von reduzierter Reinigungshäufigkeit, optimiertem Personaleinsatz und weniger Neubuchungslücken im Vergleich zu solchen, die auf wöchentliche Umschläge angewiesen sind. Mantras Live@-Programm, das einen Mindestaufenthalt von 28 Nächten erfordert, verdeutlicht, wie Betreiber die monatliche Auslastung priorisieren. Qualifizierte Migranten und umgezogene Arbeitnehmer treiben diesen Trend ebenfalls an, da sie oft Wochen für Dokumentation, Wohnungssuche und Mietanträge benötigen, bevor sie private Mietverträge abschließen.
Vierteljährliche und längerfristige Aufenthalte stellen das am schnellsten wachsende Segment im australischen Extended-Stay-Hotel-Markt dar, mit einer prognostizierten CAGR von 7,17 % bis 2031. Dieses Wachstum ist mit Umzugsplänen, versicherungsfinanzierten Vertreibungen und Arbeitskräftebedarf für Projekte verbunden, die sich auf bis zu sechs Monate oder länger erstrecken. AAMI betont vorübergehende Unterkünfte für durch Notfälle unbewohnbar gewordene Häuser, während der Leitfaden von QBE Serviced Apartments für mittelfristige Ansprüche unterstützt. Die Unterstützung durch Versicherer ermöglicht längere Aufenthalte, die sich viele Haushalte nicht unabhängig leisten könnten. Wöchentliche Aufenthalte bleiben das kleinste und am langsamsten wachsende Segment, angetrieben durch Flughafen-, Industrie- und FIFO-Transitnachfrage. Der Markt verschiebt sich hin zu längeren Verpflichtungen, was die Umsatztransparenz für Betreiber verbessert.
Nach Buchungskanal: Unternehmensverträge dominieren, während direkte Digitalbuchungen an Dynamik gewinnen
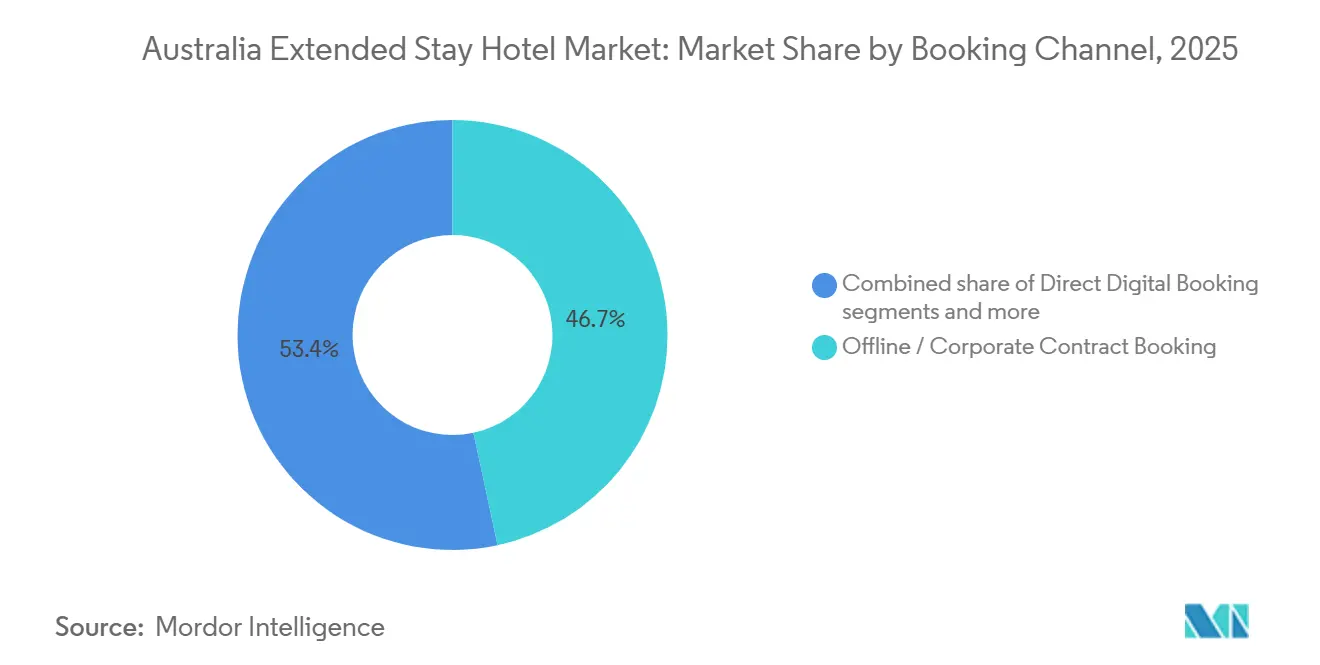
Offline- und Unternehmensvertragsbuchungen trugen im Jahr 2025 46,65 % zum Umsatz bei und machten ausgehandelte Kanäle zur größten Nachfragequelle im australischen Extended-Stay-Hotel-Markt. Dies spiegelt die Abhängigkeit von Reisemanagern, HR-Umzugsteams, Projektarbeitgebern und staatlichen Beschaffungssystemen wider, anstatt von verbrauchergesteuerter Hotelauswahl. Vertraglich vereinbarte Nachfrage bietet Betreibern eine bessere Volumentransparenz, niedrigere Provisionskosten und eine verbesserte Auslastungsplanung. Aktuelle Daten zeigen, dass 34 % der ANZ-Unternehmensbuchungen im Jahr 2025 21 Tage oder mehr im Voraus getätigt wurden, was die Stärke des Vorvertragsmodells unterstreicht. Quest, Astra Apartments und Aligned Corporate Residences profitieren von dieser Struktur, bei der ausgehandelte und wiederkehrende Konten den einmaligen Entdeckungsverkehr in Langzeitformaten überwiegen.
Direkte Digitalbuchungen wachsen bis 2031 mit einer CAGR von 6,09 %, was die Bemühungen der Betreiber widerspiegelt, Gästebeziehungen zu stärken. Ein aktueller Bericht besagt, dass Hotelbuchungen über die eigene Website in Australien im Jahr 2024 durchschnittlich 778 AUD (521,37 USD) betrugen, ein Anstieg von 8,5 % im Jahresvergleich, verglichen mit 480 AUD (321,67 USD) für OTA-Buchungen. Dies zeigt eine klare Wert- und Margenspanne zwischen direkten und Vermittlerkanälen. OTA-Plattformen, mit Booking.com und Expedia als den beiden wichtigsten Kanälen in Ozeanien für 2025, bleiben für die Entdeckung wichtig. Direkte digitale Kanäle sind jedoch besser für längere Aufenthalte geeignet, da sie Marken ermöglichen, wöchentliche und monatliche Preise effektiver darzustellen, reichhaltigere Gästedaten zu erfassen und hohe Provisionskosten bei wertvollen Buchungen zu vermeiden. Es wird erwartet, dass der australische Extended-Stay-Hotel-Markt direkte digitale Investitionen gegenüber einer tieferen OTA-Abhängigkeit priorisieren wird.
Nach Endnutzer: Geschäftsnachfrage verankert den Markt, während Vertreibungsaufenthalte die Margen neu gestalten
Geschäftskunden trugen im Jahr 2025 48,72 % zum Umsatz bei und blieben die primäre Nachfragegruppe im australischen Extended-Stay-Hotel-Markt. 44 % der australischen Geschäftsreisenden bevorzugen Apartment-Unterkünfte mit Küchenzeilen und mehr Platz, während 83 % günstige Lagen priorisieren. Corporate Traveller stellte fest, dass 75 % der Geschäftsreisenden Arbeit und Freizeit kombinieren, was die Übereinstimmung zwischen Geschäftsreisen und Apartment-Hotel-Formaten erhöht. Regierungs- und Verteidigungspersonal bildet ein stabiles Teilsegment aufgrund von Reisen im Zusammenhang mit Projekten, Umzügen und formellen Beschaffungskanälen. Trainer und Auszubildende, obwohl kleiner in der Anzahl, liefern wiederkehrende Buchungen in Bildungsvierteln, regionalen Programmen und arbeitgebergeführten Einsätzen.
Umziehende Bewohner und versicherungsbedingt vertriebene Gäste stellen die am schnellsten wachsende Nutzergruppe dar, mit einer prognostizierten CAGR von 6,71 % bis 2031. Die Überschwemmungen an der Ostküste im Jahr 2025 in NSW veranlassten ein Wohnungsunterstützungspaket von 50 Millionen AUD (33,51 Millionen USD), was die Rolle vorübergehender Unterkünfte für betroffene Haushalte unterstreicht. QBE und AAMI erkennen Serviced Apartments als Teil vorübergehender Unterkunftswege an, sodass anspruchsfinanzierte Nachfrage in das Extended-Stay-Angebot statt in Standardhotels fließen kann. Diese Gruppe ist kommerziell bedeutsam, da Aufenthalte oft preisunempfindlich sind und während Reparaturen oder Umzügen Monate dauern können. Diese Trends verschieben den Endnutzermix im Extended-Stay-Hotel-Markt und fügen einen stabilen nicht-unternehmerischen Einnahmestrom hinzu. Betreiber in überschwemmungs- und brandgefährdeten Gebieten erleben ein deutlich anderes Nachfrageprofil als ihre innerstädtischen Pendants.
Geografische Analyse
New South Wales machte im Jahr 2025 35,34 % des australischen Extended-Stay-Hotel-Marktanteils aus und behauptete seine führende Position. Sydney treibt die Nachfrage mit seiner starken Unternehmensbasis und wichtigen Gesundheits-, Bildungs- und Rechtssektoren an, die Projekt- und Umzugsaufenthalte unterstützen. Die Präsenz von Meriton Suites im Sydney CBD, North Sydney und Parramatta deckt sich mit Gebieten hoher Langzeitnachfrage. Offizielle Daten berichteten von einem Anstieg der Beschäftigung im Unterkunftsbereich in tourismusbezogenen Branchen um 18,7 % im Jahresvergleich im zweiten Quartal 2025, was auf eine gestiegene Nachfrage hinweist. Qualifizierte Migranten und vertriebene Haushalte, die vorübergehende Unterkünfte suchen, stützen den Serviced-Apartment-Sektor über den Geschäftsreiseverkehr hinaus.
Queensland soll bis 2031 mit einer CAGR von 6,06 % im Extended-Stay-Hotel-Markt wachsen. Die Infrastrukturentwicklung in Brisbane und die Vorbereitungen für die Olympischen Spiele 2032 diversifizieren die Reisennachfrage. Der Queensland Hotel Market Outlook 2026 des Property Council of Australia zeigt, dass der Staat bis 2032 nur 24 % der benötigten 14.700 Zimmer liefern wird, was eine erhebliche Zimmerlücke schafft. Dieser Engpass unterstützt Auslastung und Preisgestaltung für bestehende Betreiber. Victoria bleibt wettbewerbsfähig, mit Melbournes Unternehmensbasis und Gesundheitsfokus, wie die Entwicklung von Punthill Epping in der Nähe des Northern Hospital Epping zeigt, und treibt die Nachfrage an. Das Gleichgewicht zwischen Queensland und Victoria wird zukünftige Kapazitätserweiterungen für Langzeitaufenthalte beeinflussen.
Western Australia profitiert von starker projektgebundener Nachfrage. Perths RevPAR wuchs im Jahr 2025 um 11,6 % im Jahresvergleich, angetrieben durch Bergbau, Energieinvestitionen und einen angespannten Mietmarkt. Der Erwerb von Fraser Suites Perth durch die WA-Regierung für den sozialen Wohnungsbau reduzierte das kommerzielle Angebot und verschärfte die Verfügbarkeit für Unternehmens- und Umzugsgäste. South Australia erweitert sein Langzeitprofil, mit einem Anstieg des RevPAR in Adelaide um 6,8 % im Jahr 2025 und neuen Apartment-Hotel-Entwicklungen, die Vertrauen in die Nachfrage signalisieren. Diese Trends unterstreichen den wachsenden Einfluss von Ressourcen- und Infrastrukturkorridoren auf den australischen Extended-Stay-Hotel-Markt.
Wettbewerbslandschaft
Die führenden Betreiber im australischen Extended-Stay-Hotel-Markt hielten im Jahr 2025 gemeinsam einen erheblichen Anteil, was darauf hindeutet, dass keine einzelne Kette das nationale Angebot dominierte. Quest Apartment Hotels führte, gefolgt von Meriton Suites, Accors Extended-Stay-Marken, Minor Hotels und TFE Hotels. Der verbleibende Marktanteil verteilte sich auf unabhängige Betreiber, Unternehmensunterkunftsanbieter und aufstrebende Betreiber, was den Wettbewerb in Metropol- und Regionalgebieten antreibt. Skalierung wird durch Franchise-Wachstum, Partnerschaften und selektive Entwicklungen in Gebieten mit hoher Nachfrage erreicht, was Betreiber mit flexiblen, anlagenleichten Expansionsstrategien begünstigt.
Quests Muttergesellschaft Ascott Limited gab im Jahr 2025 mehrere neue Unterzeichnungen in Australien bekannt, was die anhaltende inländische Expansion widerspiegelt. M/Group bestätigte Anfang 2026 eine weitere Quest-Entwicklung in Western Australia, was das anhaltende Interesse an Franchise-Anlagen in Wachstumskorridoren unterstreicht. Minor Hotels setzte seinen anlagenleichten Ansatz fort und erweiterte sein Portfolio mit Oaks-Markenimmobilien durch Franchising. Diese Strategien konzentrieren sich auf skalierbare Betriebsplattformen statt auf einzelne hochwertige Anlagen, was eine wettbewerbsfähige Expansion über mittelgroße Chancen hinweg ermöglicht.
Innovation gestaltet den Markt neu, wobei Marken Nischen zwischen Serviced Apartments und Langzeitwohnlösungen anvisieren. Choice Hotels Asia-Pac führte Ende 2025 MainStay Suites ein, das auf Unternehmens-, FIFO-, Regierungs- und umziehende Familienbedarf ausgerichtet ist. Veriu Group setzte seinen Apartment-Hotel-Rollout im Jahr 2026 fort, mit neuen Eröffnungen und einer wachsenden Pipeline. Der Wettbewerbsvorteil verlagert sich zu Betreibern, die Preisgestaltung, Vertrieb und Gästeprofiling über verschiedene Nachfragequellen hinweg effektiv verwalten. Die stärksten Chancen bestehen in krankenhausnahen Gebieten, sekundären Städten in Queensland und dem regionalen Western Australia, wo das Nachfragewachstum das markierte Angebot übersteigt.
Marktführer der australischen Extended-Stay-Hotel-Branche
-
Quest Apartment Hotels
-
Meriton Suites
-
Accor
-
Minor Hotels
-
TFE Hotels
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Veriu Group eröffnete Punthill Narrabundah in Canberra mit 86 Zimmern. Das Unternehmen bestätigte dies als sein zweites Apartment-Hotel in Canberra und kündigte acht weitere Hotels im Bau landesweit an, darunter Standorte in Adelaide, Ryde, Epping, Shepparton, South Yarra und Albury.
- Februar 2026: M/Group hat sein drittes Quest Apartment Hotel in Western Australia angekündigt, was das anhaltende Entwicklerinteresse an Franchise-Quest-Anlagen in Wachstumskorridoren unterstreicht.
- Februar 2026: Ascott Limited plant 5 neue Quest-Unterzeichnungen in Australien im Jahr 2025, was zu einem globalen Meilenstein von 19.000 Einheiten beiträgt und sein Ziel von 200 Immobilien bis 2030 unterstützt.
- Oktober 2025: Choice Hotels Asia-Pac führte in Partnerschaft mit Extended Stay Australasia MainStay Suites in Australien ein, das auf Unternehmens-, FIFO-, Regierungs- und umziehende Familiensegmente mit einem Upper-Midscale-Extended-Stay-Format abzielt.


Berichtsumfang des australischen Extended-Stay-Hotel-Marktes
| Economy |
| Mid-Range |
| Upscale und Luxury |
| Wöchentlich |
| Monatlich |
| Vierteljährlich und längerfristig |
| Online-Reisebüros (OTAs) |
| Direkte Digitalbuchung |
| Offline / Unternehmensvertragsbuchung |
| Geschäftskunden |
| Trainer und Auszubildende |
| Regierungs- und Verteidigungspersonal |
| Freizeitreisende und Familien |
| Umziehende Bewohner und versicherungsbedingt vertriebene Gäste |
| New South Wales |
| Victoria |
| Queensland |
| Western Australia |
| South Australia |
| Nach Serviceniveau | Economy |
| Mid-Range | |
| Upscale und Luxury | |
| Nach Aufenthaltsdauer | Wöchentlich |
| Monatlich | |
| Vierteljährlich und längerfristig | |
| Nach Buchungskanal | Online-Reisebüros (OTAs) |
| Direkte Digitalbuchung | |
| Offline / Unternehmensvertragsbuchung | |
| Nach Endnutzer | Geschäftskunden |
| Trainer und Auszubildende | |
| Regierungs- und Verteidigungspersonal | |
| Freizeitreisende und Familien | |
| Umziehende Bewohner und versicherungsbedingt vertriebene Gäste | |
| Nach Geografie | New South Wales |
| Victoria | |
| Queensland | |
| Western Australia | |
| South Australia |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der australische Extended-Stay-Hotel-Sektor im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 2,48 Milliarden USD bewertet und soll bis 2031 3,19 Milliarden USD erreichen, mit einer CAGR von 5,16 % über 2026–2031.
Was treibt längere Buchungen in Serviced-Apartment-Formaten in ganz Australien an?
Bleisure-Geschäftsreisen, migrationsbedingte Umzugsbedürfnisse, versicherungsfinanzierte Vertreibung und angespannte Mietmärkte verlängern alle Aufenthalte von wöchentlichen Formaten hin zu monatlichen und vierteljährlichen Verpflichtungen.
Welcher Bundesstaat führt die Nachfrage heute an und welcher wächst am schnellsten?
New South Wales führte im Jahr 2025 mit einem Anteil von 35,34 %, während Queensland mit einer CAGR von 6,06 % bis 2031 am schnellsten wachsen soll.
Warum werden monatliche und vierteljährliche Aufenthalte für Betreiber immer wichtiger?
Monatliche Aufenthalte machen bereits 44,91 % des Umsatzes aus, und vierteljährliche sowie längerfristige Aufenthalte sollen mit der schnellsten CAGR von 7,17 % wachsen, was die Auslastungstransparenz verbessert und die Umschlagskosten senkt.
Welche Kundengruppe trägt den größten Umsatz bei?
Geschäftsreisende bleiben mit 48,72 % des Umsatzes im Jahr 2025 die größte Endnutzergruppe, aber umziehende Bewohner und versicherungsbedingt vertriebene Gäste sind die am schnellsten wachsende Kohorte mit einer CAGR von 6,71 %.
Wie konzentriert ist der Wettbewerb unter den großen Marken?
Die Top-5-Betreiber hielten im Jahr 2025 einen Anteil von 46 %, sodass das Feld fragmentiert bleibt, obwohl Quest, Meriton Suites, Accor, Minor Hotels und TFE Hotels die sichtbarsten Markenspieler sind.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
