
Größe und Marktanteil des australischen Bildungstourismusmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 22.18 Milliarden US-Dollar |
| Marktgröße (2026) | 22.55 Milliarden US-Dollar |
| Marktgröße (2031) | 31.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.21 % |
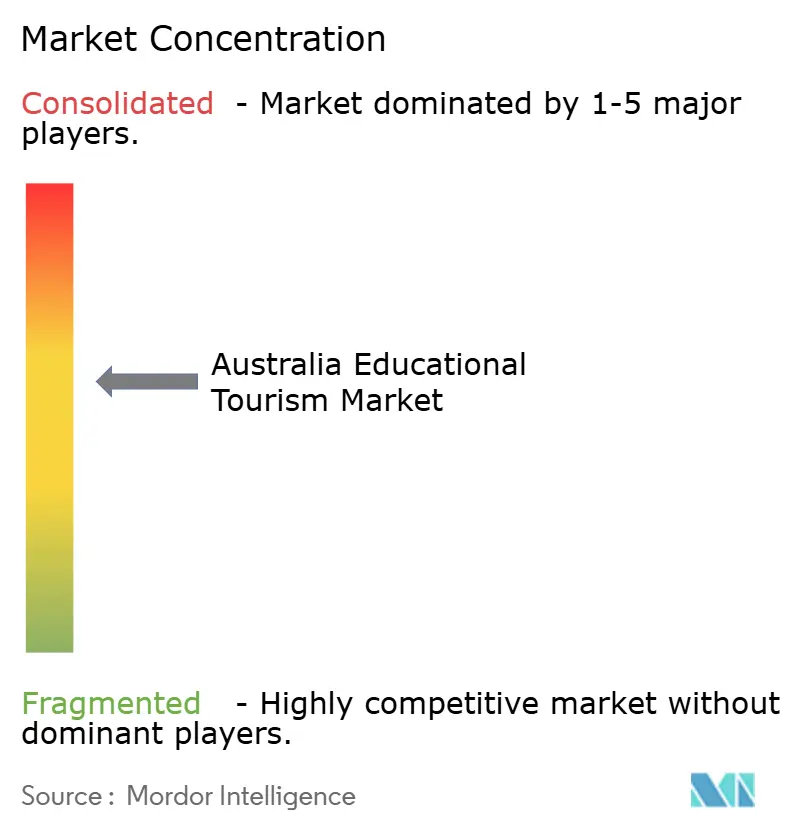
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Bildungstourismusmarktes durch Mordor Intelligence
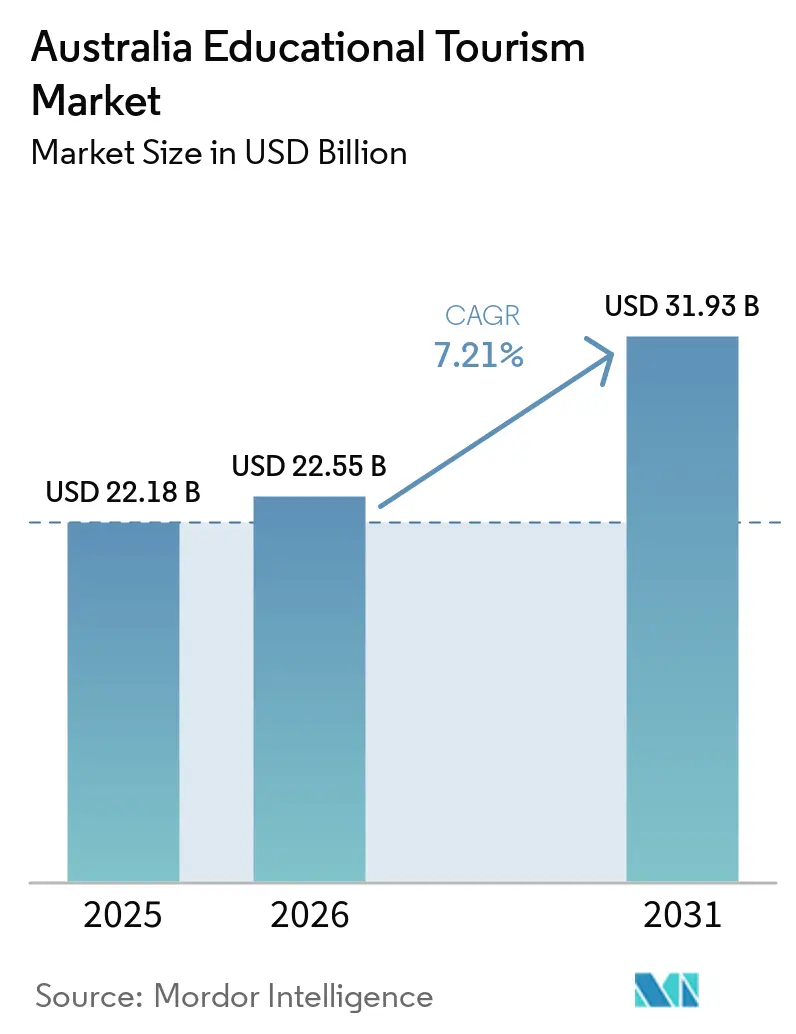
Der australische Bildungstourismusmarkt wird voraussichtlich von 22,18 Milliarden USD im Jahr 2025 auf 22,55 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,21 % über den Zeitraum 2026–2031 einen Wert von 31,93 Milliarden USD erreichen. Im Jahr 2025 trug der internationale Bildungssektor 55 Milliarden AUD (36,86 Milliarden USD) an bildungsbezogenen Reiseexporten bei und behauptete damit seine Position als wichtiger Exportsektor. Die Einschreibungen internationaler Studierender überstiegen im Jahr 2025 die Marke von 850.000, angetrieben durch Studienreisen, Arbeits- und Studienmobilität sowie inländische akademische Reisen. Indien und China machten 2026 40 % der internationalen Studierenden aus und beeinflussten Rekrutierungsstrategien, Produktangebote und Kapazitätsplanung. Die Rekordzahl ausgestellter Working-Holiday-Visa im Geschäftsjahr 2024–25 erweiterte den Markt über Studierende hinaus auf Kurzzeit- und kombinierte Reiseangebote. Strengere Visabestimmungen und Wohnungsknappheit stellen jedoch zunehmend Herausforderungen dar. Das Wachstum begünstigt zunehmend Anbieter mit starker Compliance, glaubwürdigen Marken und Unterkunftspartnerschaften[1].
Wichtigste Erkenntnisse des Berichts
- Nach Altersgruppe hielt das Segment der 26- bis 40-Jährigen im Jahr 2025 einen Marktanteil von 35,44 % am australischen Bildungstourismusmarkt, während das Segment der 13- bis 25-Jährigen bis 2031 voraussichtlich mit einer CAGR von 8,46 % wachsen wird.
- Nach Bildungsart entfiel im Jahr 2025 ein Marktanteil von 36,13 % am australischen Bildungstourismusmarkt auf das Postgraduiertenstudium, das zudem das stärkste Wachstum mit einer CAGR von 8,15 % bis 2031 verzeichnen soll.
- Nach Kurs- und Programmdauer repräsentierten Langzeitprogramme im Jahr 2025 einen Anteil von 46,53 % am Wert des australischen Bildungstourismusmarktes, während mittelfristige Programme bis 2031 voraussichtlich mit einer CAGR von 7,81 % wachsen werden.
- Nach Buchungskanal repräsentierten Bildungsagenten und -berater im Jahr 2025 einen Marktanteil von 45,81 % am australischen Bildungstourismusmarkt, während Online- und digitale Plattformen bis 2031 voraussichtlich das stärkste Wachstum mit einer CAGR von 8,91 % verzeichnen werden.
- Nach Tourismusart entfiel im Jahr 2025 ein Anteil von 75,43 % an der Größe des australischen Bildungstourismusmarktes auf den internationalen Tourismus, während der Inlandstourismus bis 2031 voraussichtlich mit einer CAGR von 7,94 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im australischen Bildungstourismusmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Australiens starker Bildungsexportsektor unterstützt nachhaltiges Wachstum im Bildungstourismus | +1.8% | Konzentration auf New South Wales und Victoria | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage aus China und Indien beschleunigt die eingehende Studierendenmobilität | +1.4% | Ostasien und Südasien | Mittelfristig (2–4 Jahre) |
| Kombinierte Nachfrage nach Arbeit, Studium und Reisen wächst, gestützt durch Working-Holiday-Visa-Programme | +0.8% | Insbesondere Vereinigtes Königreich, Frankreich, Irland, Indonesien und China | Mittelfristig (2–4 Jahre) |
| Nationale Bildungsstrategien gewährleisten regulatorische Stabilität und überwachen die Sektorentwicklung | +0.5% | National, mit frühen Gewinnen bei regionalen Universitäten und TAFEs | Langfristig (≥ 4 Jahre) |
| Die geografische Nähe zu Asien senkt Reisekosten und verbessert die Erreichbarkeit | +0.5% | Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf Südasien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Australiens einzigartige MINT- und Umweltprogramme heben es als einzigartiges Reiseziel hervor | +0.6% | Insbesondere Indien, Südostasien und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Australiens starker Bildungsexportsektor unterstützt nachhaltiges Wachstum im Bildungstourismus
Australien ist ein globales Zentrum für internationale Studierende, wobei bildungsbezogene Reiseexporte bis 2025 voraussichtlich erheblich wachsen werden[2]. Dies spiegelt ein starkes Exportmodell wider, bei dem Studiengebühren, lokale Ausgaben und Forschungsbeiträge zu einem einheitlichen wirtschaftlichen Aktivposten zusammenfließen. Der Sektor unterstützt zudem eine erhebliche Beschäftigung im ganzen Land und unterstreicht damit seine Bedeutung über die breitere Bildungswirtschaft hinaus. Ein bemerkenswerter Aspekt ist, dass ein erheblicher Anteil der Exporterlöse im Geschäftsjahr 2024–25 von internationalen Studierenden erwirtschaftet wurde, die am australischen Arbeitsmarkt teilnehmen. Ihr Beitrag stärkt die Nachhaltigkeit des Sektors, verbessert die Verbleibquoten und erweitert die wirtschaftlichen Vorteile über akademische Programme hinaus.
Steigende Nachfrage aus China und Indien beschleunigt die eingehende Studierendenmobilität
China blieb die größte Herkunftsquelle internationaler Studierender in Australien, gefolgt von Indien, wobei beide Länder einen erheblichen Anteil an der Einschreibungsbasis ausmachten. In einer bemerkenswerten Verschiebung überholte Indien China bei den monatlichen Studienvisagenehmigungen, was auf veränderte Mobilitätstrends hindeutet. Die Bildungsexporteinnahmen aus diesen Ländern unterstrichen ihre entscheidende Rolle im australischen Bildungstourismusmarkt. Ein Rückgang der Hochschulbewerbungen aus China hat den Fokus für künftige Einschreibungen auf Indien und Südostasien verlagert. Diese Veränderung veranlasst Anbieter dazu, stärkere Konversionen, Compliance-Qualität und Programmausrichtung auf die migrationsbezogene Nachfrage aus Indien zu betonen.
Kombinierte Nachfrage nach Arbeit, Studium und Reisen wächst, gestützt durch Working-Holiday-Visa-Programme
Australien hat seinen Bildungstourismusmarkt durch die Ausstellung einer Rekordzahl von Working-Holiday-Visa im Geschäftsjahr 2024–25 erheblich ausgebaut. Seit 2021 umgesetzte politische Änderungen, wie erhöhte Altersgrenzen für Partnerländer und erleichterter Zugang für Staatsangehörige des Vereinigten Königreichs, haben den Pool an Reisenden erweitert, die Arbeit mit kurzen Bildungsprogrammen verbinden. Viele dieser Besucher schreiben sich in Kurzzeit-Englischkurse, Zertifikatsprogramme oder kompetenzbasierte Programme ein, ohne ein Studentenvisum zu benötigen, was das Wachstum in kürzeren Dauersegmenten antreibt. Ein bemerkenswerter Anstieg von 50,6 % bei indonesischen Working-Holiday-Genehmigungen im gleichen Zeitraum verdeutlicht die ungenutzte Nachfrage aus Südostasien nach kombinierten Bildungs- und Reiseangeboten. Anbieter, die integrierte Pakete anbieten – einschließlich Englischtraining, Berufsmodule, regionale Erlebnisse und Unterkunft – sind gut positioniert, um dieses wachsende Segment im australischen Bildungstourismusmarkt zu bedienen.
Nationale Bildungsstrategien gewährleisten regulatorische Stabilität und überwachen die Sektorentwicklung
Das Commonwealth-Register der Institutionen und Kurse für Überseeische Studierende gewährleistet Qualitätsstandards für die internationale Bildung in Australien und hebt es von kostengünstigeren Alternativen ab. TEQSA und ASQA regulieren Anbieter im Hochschul- und Berufsbildungsbereich und bieten trotz strengerer Migrationsregeln einen strukturierten Compliance-Rahmen. Die öffentliche Aufsicht, die sich in Maßnahmen wie der Ministerialweisung Nr. 115, dem Genuine-Student-Rahmen und dem Einfrieren neuer CRICOS-Registrierungen für viele Berufsbildungsanbieter bis 2026 widerspiegelt, konzentriert sich auf die Aufrechterhaltung der Anbieterqualität und der Systemglaubwürdigkeit. Dieses regulatorische Umfeld begünstigt etablierte Universitäten, öffentliche TAFEs und größere Pathway-Betreiber, da diese Compliance-Komplexitäten effektiver bewältigen als kleinere Neueinsteiger[3]. Im Laufe der Zeit stärkt dieser Ansatz das Markenvertrauen und fördert ein kontrolliertes Wachstum bei regionalen Institutionen und öffentlichen Anbietern, wodurch eine unkontrollierte Expansion schwächerer Betreiber vermieden wird.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte Einwanderungspolitik hat die Genehmigungen internationaler Studentenvisa erheblich reduziert | -1.2% | Südasien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Wohnungsknappheit für Studierende begrenzt die Kapazität zur Einschreibungserweiterung | -0.8% | New South Wales und Victoria, mit Ausweitung nach Queensland | Mittelfristig (2–4 Jahre) |
| Rückläufige Berufsbildungs-Visaanträge schwächten die Pipelines für langfristigen Bildungstourismus | -0.7% | Südasien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Konkurrierende Reiseziele bieten niedrigere Kosten und einfachere Visaverfahren | -0.5% | Wichtige Herkunftsmärkte, insbesondere Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Einwanderungspolitik hat die Genehmigungen internationaler Studentenvisa erheblich reduziert
Seit Ende 2023 eingeführte politische Änderungen haben Visakonversionen gestört und die Herausforderungen im australischen Bildungstourismusmarkt erhöht, insbesondere für Südasien und Südostasien. Indische Studentenvisaanträge sind erheblich zurückgegangen, mit einem entsprechenden Rückgang der Visagenehmigungen im gleichen Zeitraum. Die Gebühr für Studentenvisaanträge wurde im Juli 2024 und erneut im Juli 2025 erhöht, was Australien zum weltweit teuersten Zielland macht und die Nachfrage nach kürzeren Kursen reduziert. Hohe Ablehnungsquoten in bestimmten Herkunftsmärkten haben echte Antragsteller zusätzlich unter Druck gesetzt und dazu geführt, dass diese Zeitpunkt, Erschwinglichkeit und Zielortpräferenzen überdenken. Diese Maßnahmen zielen darauf ab, schwache Anbieter und nicht ernsthafte Anträge zu eliminieren, haben jedoch die Pipeline für den Bildungstourismus verengt, insbesondere in Segmenten, die auf eine effiziente Visabearbeitung angewiesen sind[4].
Wohnungsknappheit für Studierende begrenzt die Kapazität zur Einschreibungserweiterung
Wohnraum bleibt ein erheblicher Engpass im australischen Bildungstourismusmarkt, da das Bettenangebot nicht mit dem wachsenden Einschreibungsvolumen Schritt gehalten hat. Die Verfügbarkeit von zweckgebautem Studierendenwohnheim (PBSA) ist begrenzt, wobei New South Wales im Vergleich zum nationalen Durchschnitt eine angespanntere Situation aufweist. Sydney hat starke Anstiege bei den PBSA-Mieten erlebt, was den Druck auf die Lebenshaltungskosten inmitten strengerer finanzieller Visaprüfungen erhöht. Regierungsmaßnahmen verknüpfen nun die Einschreibungsflexibilität mit dem Fortschritt beim Studierendenwohnungsbau, was Unterkunft zu einem entscheidenden Kapazitätskontrollfaktor macht. Dieses Problem ist in Sydney und Melbourne am ausgeprägtesten, betrifft aber auch andere Bildungszentren. Anbieter konkurrieren darum, Studierende anzuziehen, die zunehmend klare Wohnungswege erwarten, bevor sie reisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Altersgruppe: Nachfrage im erwerbsfähigen Alter verankert Einschreibungen, Jugendkohorte beschleunigt sich
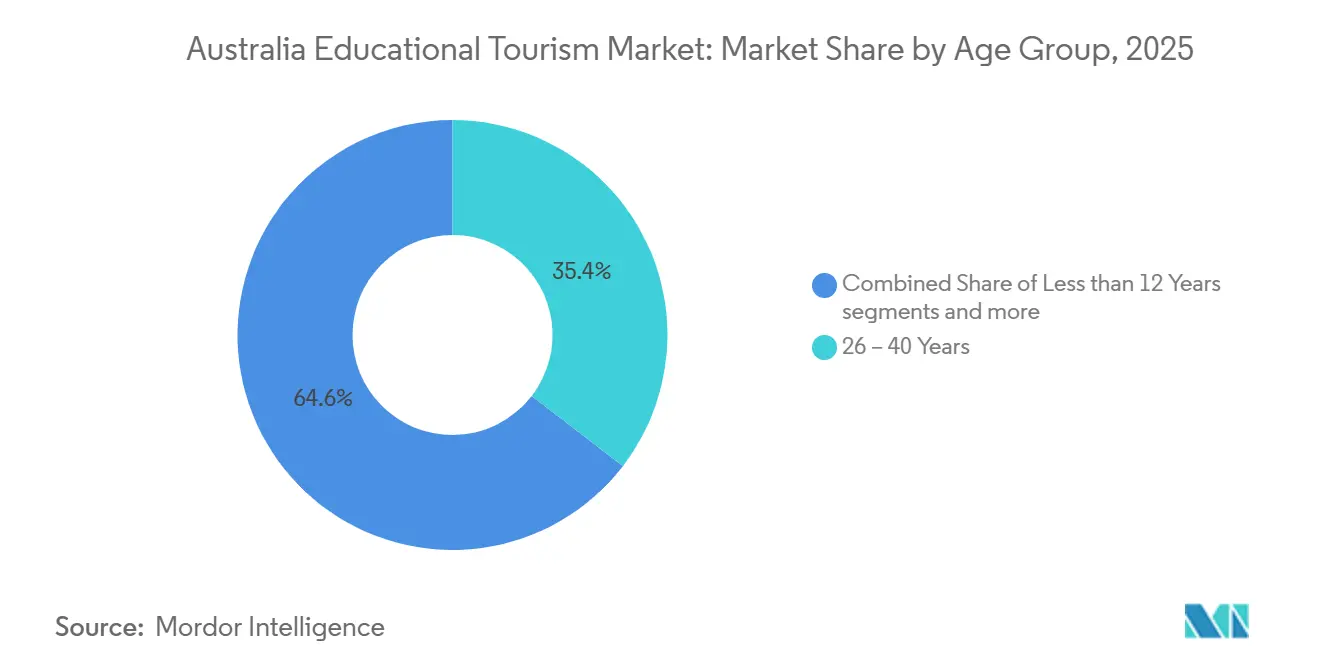
Die Altersgruppe der 26- bis 40-Jährigen machte im Jahr 2025 35,44 % des australischen Bildungstourismusmarktes aus und ist damit das größte Segment. Diese Gruppe ist stark mit postgraduierter Mobilität, Umschulung und Migrationsplanung verbunden. Die Nachfrage von indischen und chinesischen Staatsangehörigen verdeutlicht den Zusammenhang zwischen Bildung, Arbeitsrechten, Beschäftigungsfähigkeit und Zugang zu städtischen Arbeitsmärkten. Ihr Fokus auf Bereiche wie Management, Informationstechnologie und Gesundheitswissenschaften unterstützt längere Aufenthalte und höhere Ausgaben. Das Australien-Indien-ECTA steigert die Attraktivität dieses Segments, indem es Doktoranden bis zu 4 Jahre Arbeitsmöglichkeiten nach dem Studium bietet und Fachleute anzieht, die qualitativ hochwertige Bildung und künftige Mobilität anstreben. Diese Altersgruppe bleibt ein wichtiger Nachfragetreiber im Markt.
Das Segment der 13- bis 25-Jährigen soll bis 2031 mit einer CAGR von 8,46 % wachsen und ist damit die am schnellsten wachsende Altersgruppe. Das Wachstum wird durch Schulgruppenreisen, Undergraduate-Pathways, Vorbereitungsprogramme und direkte Universitätszulassungen unterstützt, insbesondere aus Südasien, Südostasien und China. Pathway-Colleges und digitale Rekrutierungssysteme erleichtern den Zugang für jüngere Bewerber zusätzlich. Das Segment der unter 12-Jährigen ist zwar klein, profitiert jedoch von Schulaustauschen und strukturierten Bildungsreiseprogrammen, insbesondere in Queensland und New South Wales. Das Segment der über 40-Jährigen bleibt eine Nische, expandiert aber allmählich aufgrund von Führungskräfteausbildung, beruflichen Weiterbildungskursen und Alumni, die für kurze Postgraduiertenprogramme zurückkehren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bildungsart: Postgraduiertenprogramme dominieren, Pathway-Segment expandiert
Das Postgraduiertenstudium machte im Jahr 2025 36,13 % der Größe des australischen Bildungstourismusmarktes aus und soll bis 2031 mit einer CAGR von 8,15 % wachsen. Dieses Wachstum verdeutlicht die Nachfrage nach Masterstudiengängen in Management, Ingenieurwesen, Informationstechnologie und Gesundheitswissenschaften, angetrieben durch starke Beschäftigungsergebnisse. Im Januar 2026 waren Management und Wirtschaft die beliebtesten Hochschulbereiche, gefolgt von Informationstechnologie. Dieser Trend spiegelt die zunehmende Verbindung zwischen postgraduierten Reisen und Berufen mit Fachkräftemangel wider. Die Hochschuleinschreibungen stiegen 2025 um 9 % auf 545.000, was darauf hindeutet, dass politische Änderungen im Berufsbildungs- und ELICOS-Bereich das Wachstum auf Hochschulebene nicht behindert haben. Das Postgraduiertenstudium bleibt zentral für den australischen Bildungstourismusmarkt.
Das Hochschulabschlusssegment hielt den zweitgrößten Anteil, unterstützt durch Pathway-Colleges, Vorbereitungsprogramme und universitätsgebundene Transfermodelle, die von Organisationen wie Navitas und Kaplan betrieben werden. Die Sekundarbildung, obwohl kleiner im Volumen, profitiert von internationalen Schuleinschreibungen und organisierten Studienreisen. Der Bildungstourismus im Primarbereich, noch in einem frühen Stadium, gewinnt durch Schulaustauschprogramme und von Eltern initiierte akademische Reisen an Aufmerksamkeit. Transnationale akademische Partnerschaften zwischen indischen und australischen Universitäten erweitern die Pipeline und bieten kombinierte Studienwege, die in eine inländische postgraduierte Nachfrage übergehen können. Diese Struktur stärkt den Übergang von grundlegenden Pathways zum postgraduierten Reisen innerhalb des australischen Bildungstourismusmarktes.
Nach Kurs- und Programmdauer: Langzeiteinschreibungen führen, mittelfristige gewinnen an Bedeutung
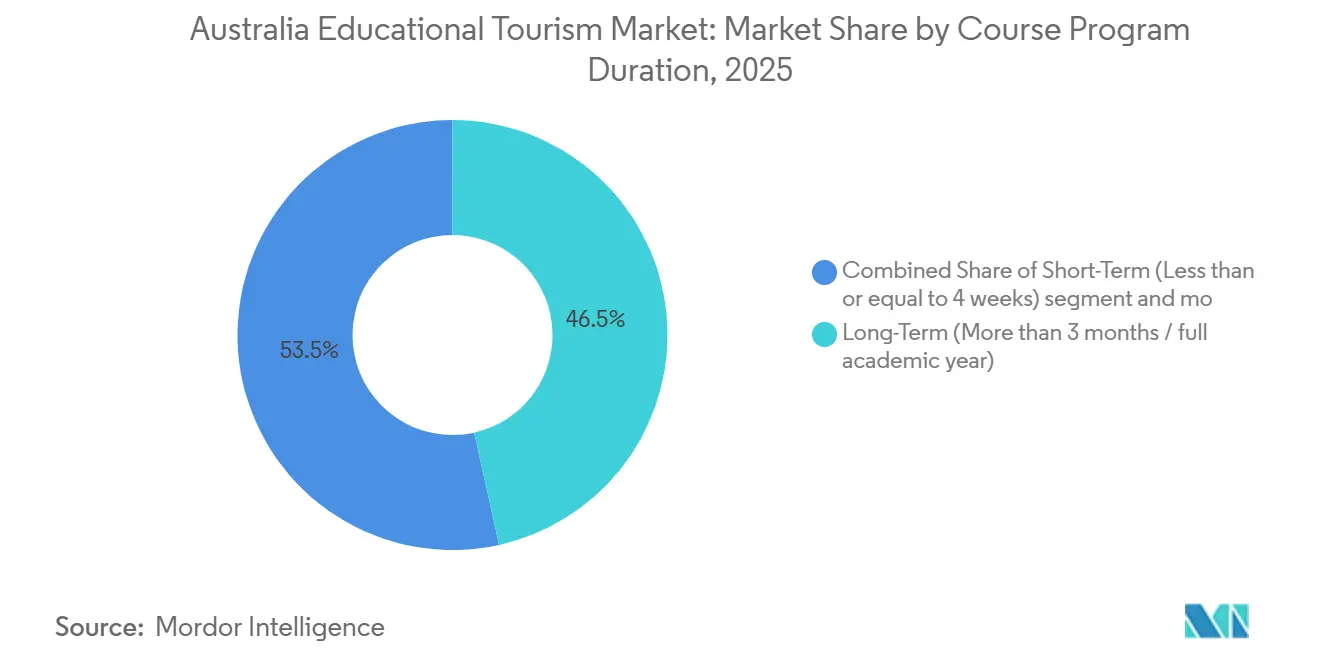
Langzeitprogramme hielten im Jahr 2025 einen Anteil von 46,53 % und unterstreichen damit ihre zentrale Rolle im australischen Bildungstourismusmarkt. Studierende und Berufsschüler in erweiterten Programmen erzeugen eine stabile Wohnungsnachfrage, anhaltende lokale Ausgaben und eine konsistente Nutzung von Transport- und Tourismusdienstleistungen. Dieses Segment ist besonders bedeutsam in Großstädten mit großen Universitäten, Pathway-Colleges und öffentlichen Institutionen. Diese Programme entsprechen auch den Migrationszielen vieler indischer und chinesischer Studierender, insbesondere derjenigen, die ein Postgraduiertenstudium oder eine berufliche Umschulung anstreben. Trotz strengerer Maßnahmen bleiben Langzeiteinschreibungen das Fundament des Marktes.
Mittelfristige Programme sollen bis 2031 mit einer CAGR von 7,81 % wachsen, angetrieben durch die Nachfrage nach Führungskräftekursen, Sprachimmersionsprogrammen, Schultouren, Bootcamps und beruflichen Weiterbildungsmodulen. Erhöhte Working-Holiday-Visa-Ausstellungen tragen zu diesem Wachstum bei, da einige Teilnehmer an kurzen Bildungsprogrammen teilnehmen, ohne in das formale Studentenvisasystem einzutreten. Kurzfristige Programme sind zwar das kleinste Segment, gewinnen jedoch an Bedeutung, da Anbieter flexible Mikrozertifikate und Englischsprachangebote entwickeln, die auf saisonale Reisemuster zugeschnitten sind. Die Pause bei neuen CRICOS-Registrierungen für viele Berufsbildungsanbieter könnte die Nachfrage auf Nicht-Berufsbildungs-Kurz- und Mittelprogramme außerhalb des am stärksten eingeschränkten Pipeline-Segments umlenken. Diese Verschiebung ermöglicht es dem Markt, Dauerformate zu diversifizieren, auch wenn Langzeitrouten weiterhin dominieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Buchungskanal: Agenturvermittler dominieren, digitale Plattformen gestalten den Zugang neu
Bildungsagenten und -berater machten im Jahr 2025 45,81 % des Marktanteils aus und verdeutlichen damit die Abhängigkeit des australischen Bildungstourismussektors von Vermittlern. Diese Agenten unterstützen bei der Rekrutierung, Visaberatung, Anbieterauswahl und Unterkunftskoordination, was insbesondere indischen, chinesischen und vietnamesischen Studierenden zugute kommt, die mit komplexen Bewerbungsverfahren konfrontiert sind. Konsolidierungsbemühungen, wie die Übernahme von Intake Education durch IDP Education im Oktober 2025, haben dieses Modell gestärkt. Agentennetzwerke florieren weiterhin aufgrund ihrer Vertrauenswürdigkeit, Sprachkenntnisse und lokalen Marktexpertise, die Institutionen über direkte Kanäle nur schwer replizieren können. Trotz zunehmender Digitalisierung bleiben beratungsgeführte Buchungen für den Markt unverzichtbar.
Online- und digitale Plattformen sollen bis 2031 mit einer CAGR von 8,91 % wachsen, was einen Wandel in der Art und Weise widerspiegelt, wie Universitäten mit internationalen Studierenden interagieren. Im Jahr 2025 implementierte die Universität Adelaide ein Rekrutierungssystem unter Verwendung der Adobe Experience Platform, um die Konversion internationaler Studierender zu priorisieren. Ebenso investierte die UNSW in Adobe Journey Optimizer und pilotierte ChatGPT Edu, um personalisierte Kommunikation und das Studierendenlebenszyklusmanagement zu verbessern. Während Direkteinschreibungen und institutionelle Pathway-Modelle relevant bleiben, repräsentieren sie im Vergleich zu agenten- und plattformgeführten Kanälen einen kleineren Anteil. Der sich entwickelnde Kanalmix hat die Bedeutung von Vermittlern nicht gemindert, die weiterhin eine wichtige Rolle bei der Förderung von Konversionen im australischen Bildungstourismusmarkt spielen.
Nach Tourismusart: Internationales Segment treibt Einnahmen an, Inlandstourismus weitet sich allmählich aus
Der internationale Tourismus hielt im Jahr 2025 einen Anteil von 75,43 % und verdeutlicht damit die Abhängigkeit des australischen Bildungstourismusmarktes von eingehenden Lernenden für Einnahmen. Im Geschäftsjahr 2024–25 trugen China und Indien 13,7 Milliarden AUD (9,18 Milliarden USD) bzw. 9,3 Milliarden AUD (6,23 Milliarden USD) zu den Bildungsexporteinnahmen bei und unterstrichen damit ihre Bedeutung als wichtige eingehende Märkte. Etwa ein Drittel dieses Exportwerts wurde von internationalen Studierenden erwirtschaftet, die in Australien arbeiten, was ihre breiteren wirtschaftlichen Auswirkungen über Studiengebühren hinaus demonstriert. Die Kombination aus Studium, Arbeit und Tourismus treibt die Nachfrage in den Bereichen Unterkunft, Einzelhandel, Transport und Regionalreisen an und macht die internationale Mobilität zum primären Werttreiber für den Markt.
Der Inlandstourismus soll bis 2031 mit einer CAGR von 7,94 % wachsen und Möglichkeiten für Schulausflüge, kulturelle Austausche und Berufsreisen erweitern. Die Nachfrage steigt unter australischen Studierenden und regionalen Bewohnern, die Bildungserlebnisse in Wissenschaft, Kultur, Kulturerbe und Umweltstandorten suchen. Obwohl kleiner, bietet dieses Segment Anbietern einen Puffer, wenn Visabeschränkungen für einige eingehende Gruppen verschärft werden. Es unterstützt auch regionale Reiseziele, die feldbasiertes Lernen in Bereichen wie Meeresstudien, Wüstenkologie und indigenem Wissen anbieten. Mit dem Wachstum des Inlandstourismus wird der Markt weniger abhängig von der internationalen Nachfrage, obwohl eingehende Reisen im gesamten Prognosezeitraum voraussichtlich dominant bleiben werden.
Geografische Analyse
China bleibt die größte Herkunftsquelle internationaler Studierender und trägt erheblich zu Australiens Bildungsexporteinnahmen bei. Indien folgt dicht dahinter, wobei seine wachsende Bedeutung durch Arbeitsrechte und Migrationsmöglichkeiten angetrieben wird. Dieser Trend verlagert die Programmpräferenzen hin zu Postgraduiertenstudien, IT, Ingenieurwesen und gesundheitsbezogenen Bereichen. Während beide Länder den Markt dominieren, wird Indiens Rolle zunehmend zentraler und beeinflusst Rekrutierungsstrategien und Programmplanung.
Südostasien ist eine weitere Schlüsselregion, wobei Vietnam, die Philippinen, Nepal und Indonesien wichtige Rollen spielen. Nepals Beitrag zu den Exporteinnahmen unterstreicht seine Bedeutung im Verhältnis zu seiner Wirtschaft. Die Philippinen und Vietnam verbinden Studiennachfrage mit Trends in den Bereichen Gesundheit, Qualifikationen und berufliche Mobilität. Indonesien zeigt wachsendes Interesse an kombinierten Reise- und Bildungsangeboten, unterstützt durch erhöhte Working-Holiday-Genehmigungen. Diese Märkte helfen, Nachfrageschwankungen aus China auszugleichen und die regionale Basis des Bildungstourismusmarktes zu stärken.
New South Wales und Victoria erwirtschaften den Großteil von Australiens Bildungsexporteinnahmen und machen einen erheblichen Anteil der Einnahmen aus. Queensland und Western Australia sind zwar kleiner, wachsen jedoch aufgrund von Infrastrukturentwicklung und der Nähe zu Südostasien. Adelaide gewinnt durch seine Universitätsplattform, aktive Rekrutierung in Indien und verbesserte Konnektivität an Bedeutung. Die geografische Diversifizierung wird zunehmend machbarer, obwohl Sydney und Melbourne zentrale Knotenpunkte bleiben. Der CRICOS-Rahmen unterstützt diese Diversifizierung, indem er konsistente Qualitätsstandards in allen Bundesstaaten und bei allen Anbietern gewährleistet.
Wettbewerbslandschaft
Der australische Bildungstourismusmarkt ist mäßig konzentriert, wobei die führenden Akteure einen erheblichen Marktanteil halten. Navitas Ltd konzentriert sich auf eingebettete Pathway-Colleges, während IDP Education Ltd Prüfungen, Beratung und Vermittlung betont. Kaplan International English Australia, TAFE NSW International und Academies Australasia Group bedienen Pathway-, Sprach- und Berufsbildungsnachfragen. Der Markt bleibt wettbewerbsintensiv, aber Betreiber mit starken Marken, Compliance-Fähigkeiten und Rekrutierungsnetzwerken haben einen Vorteil. Visaprüfungen und Qualitätskontrollen begünstigen etablierte Unternehmen, indem sie die Betriebskosten für Neueinsteiger erhöhen.
Wichtige Marktteilnehmer haben strategische Schritte unternommen, um ihre Positionen zu stärken. IDP Education erwarb das IELTS-Geschäft des British Council in Indien und Intake Education und stärkte damit seine Prüfungs- und Rekrutierungskapazitäten. Eine Partnerschaft mit der Universität Adelaide erweiterte seine institutionelle Reichweite. Navitas sicherte sich exklusive Pathway-Vereinbarungen mit Partnercolleges und verbesserte die Visagenehmigungsbedingungen für Studierende. Kaplan rebranding seine Adelaide-Plattform und konzentrierte sich auf MINT- und Gesundheitsberufe-Pathways, um die postgraduierte und Pathway-Nachfrage aus Indien zu bedienen.
Chancen bestehen im inländischen Bildungsreisen und in Kurzprogrammen für Fachleute aus Indien, Nepal und den Philippinen. Flexible Mikrozertifikate, regionale Felderfahrungen und kulturell zugeschnittene Inlandsprogramme sind noch unterentwickelt. Digitale Rekrutierung wird zu einem Wettbewerbsinstrument, wie die Einführung von Salesforce Agentforce Education Cloud durch die Griffith University zur Verbesserung des Engagements zeigt. Die Infrastrukturinvestitionen von TAFE NSW International und die Fertigungszentren der Exzellenz unterstützen die Berufsausbildung. Der Wettbewerb unter etablierten Betreibern wird voraussichtlich stark bleiben, wobei das Wachstum von der Ausrichtung auf Compliance, Wohnraum, digitale Strategien und auf Indien ausgerichtete Produktentwicklung abhängt.
Marktführer im australischen Bildungstourismus
-
Navitas Ltd
-
IDP Education Ltd
-
Kaplan International English Australia
-
TAFE NSW International
-
Academies Australasia Group Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Australiens Bildungsministerium wird neue CRICOS-Registrierungen und Kursergänzungen für Berufsbildungsanbieter, die internationale Studierende einschreiben, von Mai 2026 bis Mai 2027 aussetzen. Öffentliche Institutionen, einschließlich TAFEs und Tabelle-A-Universitäten, sind ausgenommen. Diese Maßnahme zielt darauf ab, qualitativ minderwertige Betreiber aus dem internationalen Bildungssystem zu entfernen.
- April 2026: IDP Education erweiterte seine Studierendenvermittlungsdienste auf Malaysia und stärkte damit sein Beratungsnetzwerk und diversifizierte Einnahmequellen über traditionelle anglophone Märkte hinaus.
- Februar 2026: Die Universität Adelaide ging eine Partnerschaft mit IDP Education ein, um ihre internationale Rekrutierungsstrategie für den Einschreibungsjahrgang 2026 zu entwickeln. Diese Zusammenarbeit etabliert IDP als wichtigen Wachstumspartner für Australiens neueste Universität der Group of Eight.
- Januar 2026: Australien stufte Indiens Visanachweisstufe im Rahmen des Simplified Student Visa Framework neu ein, erhöhte die Dokumentationsanforderungen und verlängerte die Bearbeitungszeiten für indische Antragsteller. Die im indischen Rajya Sabha bestätigte Änderung hat zu längeren Wartezeiten bei der Visabearbeitung geführt.


Berichtsumfang des australischen Bildungstourismusmarktes
| Unter 12 Jahre |
| 13–25 Jahre |
| 26–40 Jahre |
| Über 40 Jahre |
| Primarstufe |
| Sekundarstufe |
| Hochschulabschluss |
| Postgraduiertenstudium |
| Kurzzeit (höchstens 4 Wochen) |
| Mittelfristig (1–3 Monate) |
| Langzeit (mehr als 3 Monate / volles akademisches Jahr) |
| Direkteinschreibung |
| Bildungsagenten und -berater |
| Online- und digitale Plattformen |
| Sonstige |
| Inland |
| International |
| Nach Altersgruppe | Unter 12 Jahre |
| 13–25 Jahre | |
| 26–40 Jahre | |
| Über 40 Jahre | |
| Nach Bildungsart | Primarstufe |
| Sekundarstufe | |
| Hochschulabschluss | |
| Postgraduiertenstudium | |
| Nach Kurs- und Programmdauer | Kurzzeit (höchstens 4 Wochen) |
| Mittelfristig (1–3 Monate) | |
| Langzeit (mehr als 3 Monate / volles akademisches Jahr) | |
| Nach Buchungskanal | Direkteinschreibung |
| Bildungsagenten und -berater | |
| Online- und digitale Plattformen | |
| Sonstige | |
| Nach Tourismusart | Inland |
| International |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bildungstourismusmarkt in Australien im Jahr 2026?
Der australische Bildungstourismusmarkt hatte im Jahr 2026 einen Wert von 22,55 Milliarden USD und soll bis 2031 bei einer CAGR von 7,21 % einen Wert von 31,93 Milliarden USD erreichen.
Was treibt die Studienreisenachfrage nach Australien am stärksten an?
Bildungsexportstärke, anhaltende Zuflüsse aus Indien und China, Working-Holiday-Visa-geführte kombinierte Mobilität und differenzierte MINT-Angebote sind die wichtigsten Nachfragetreiber.
Warum wird Indien für Anbieter wichtiger als zuvor?
Indien repräsentierte im Jahr 2026 17 % der internationalen Studierenden, trug im Geschäftsjahr 2024–25 9,3 Milliarden AUD (6,23 Milliarden USD) an Exporteinnahmen bei und ist zunehmend mit postgraduierter und arbeitsrechtsbezogener Nachfrage verbunden.
Welches Bildungssegment ist nach Studienstufe am stärksten?
Das Postgraduiertenstudium führte im Jahr 2025 mit einem Anteil von 36,13 % und ist mit einer CAGR von 8,15 % bis 2031 auch die am schnellsten wachsende Bildungsart.
Was sind die Hauptrisiken, die das Einschreibungswachstum hemmen?
Strengere Visaregeln, höhere Antragskosten, Rekordablehnungsdruck in einigen Herkunftsmärkten und erhebliche Wohnungsknappheit für Studierende sind die wichtigsten Wachstumsbeschränkungen.
Welcher Teil Australiens zieht die meiste Bildungsreisenachfrage an?
New South Wales und Victoria blieben im Geschäftsjahr 2024–25 die führenden Reiseziele und erwirtschafteten 20,35 Milliarden AUD (13,64 Milliarden USD) bzw. 17,253 Milliarden AUD (11,56 Milliarden USD) an Bildungsexporteinnahmen, unterstützt durch ihre große Universitätsbasis, Pathway-Anbieter und ein stärkeres Studierendenserviceökosystem.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
