
Größe und Marktanteil des Bildungstourismusmarktes im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 25.29 Milliarden US-Dollar |
| Marktgröße (2026) | 25.67 Milliarden US-Dollar |
| Marktgröße (2031) | 35.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.91 % |
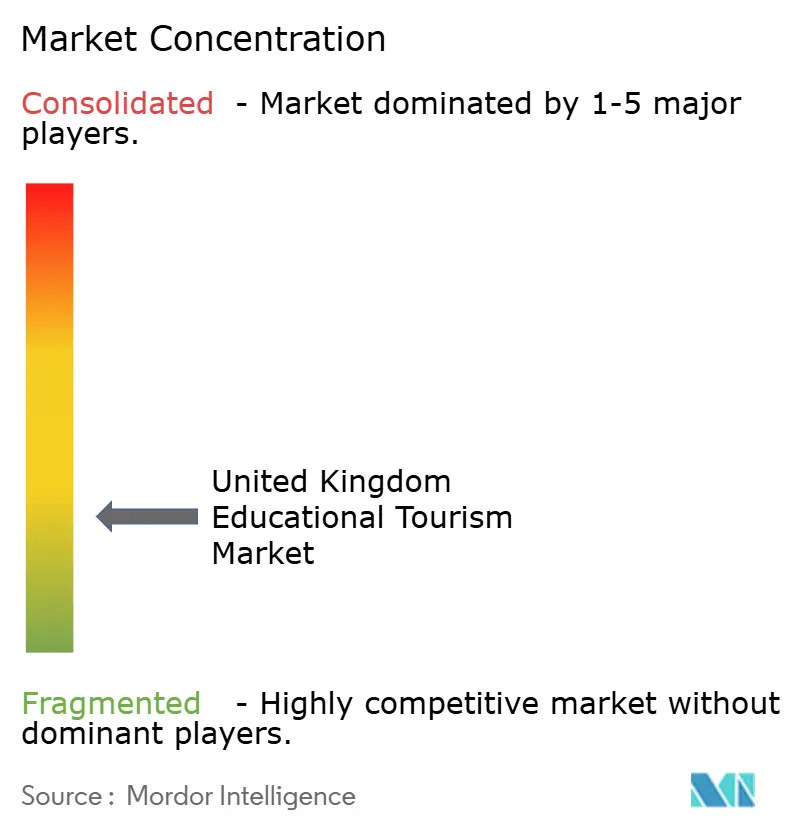
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Bildungstourismusmarktes im Vereinigten Königreich von Mordor Intelligence
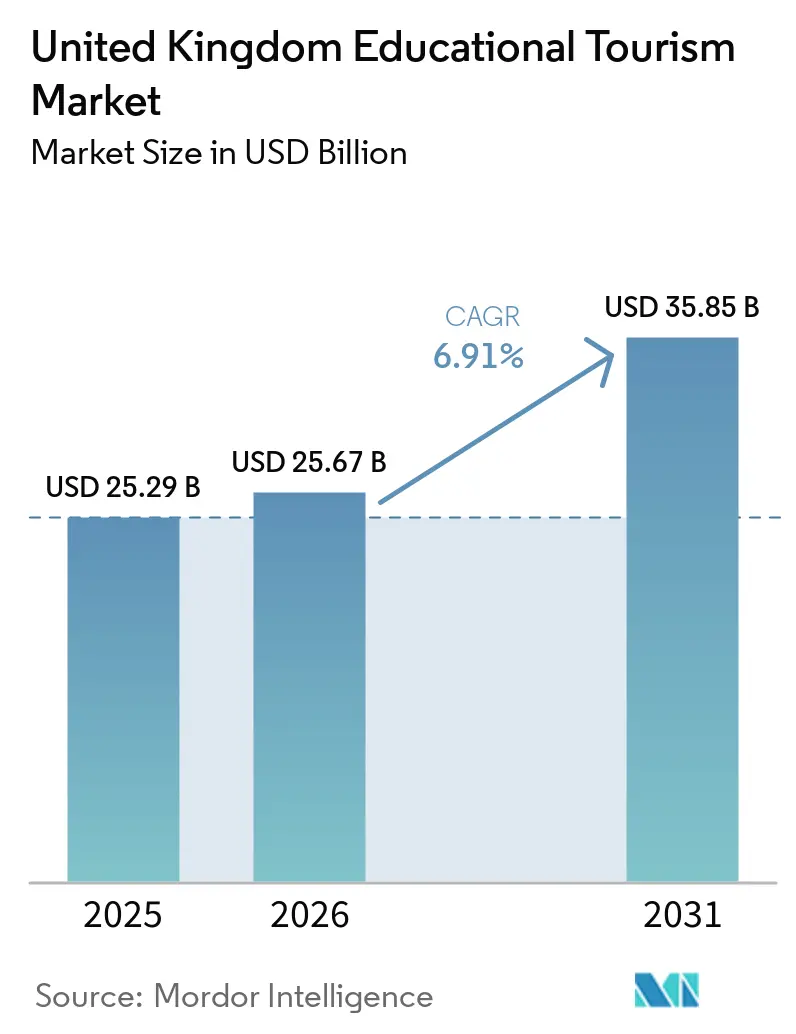
Der Bildungstourismusmarkt im Vereinigten Königreich wurde im Jahr 2025 auf 25,29 Milliarden USD geschätzt und soll von 25,67 Milliarden USD im Jahr 2026 auf 35,85 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,91 % während des Prognosezeitraums (2026–2031). Britische Institutionen bleiben attraktiv, da 17 Universitäten im Jahr 2026 in den globalen QS-Top-100 gelistet sind. Politische Maßnahmen zielen darauf ab, die Bildungsexporte von 32,3 Milliarden GBP (43,58 Milliarden USD) im Jahr 2022 auf 40 Milliarden GBP (53,96 Milliarden USD) bis 2030 zu steigern. Die Nachfrage verlagert sich hin zu Reisen, die Studium, Kultur und lokale Erlebnisse miteinander verbinden. Im Jahr 2024 trugen Jugendliche, Studierende und Bildungsbesucher 37,7 Milliarden GBP (50,86 Milliarden USD) zur Wirtschaft bei, bei 13,6 Millionen Ankünften, was ihre wirtschaftliche Bedeutung unterstreicht[1]. Der Wettbewerb im Markt ist moderat bis hoch, mit Anbietern wie Universitäten, Pathway-Betreibern, Sprachschulen und erlebnisorientierten Betreibern. Der Englischsprachunterricht erzielte im Jahr 2024 direkte Einnahmen von 996 Millionen GBP (1.343,7 Millionen USD) in den Mitgliedszentren von English UK. Die internationale Nachfrage im Hochschulbereich stabilisierte sich, mit 697.365 Auslandseinschreibungen im Jahr 2024/25. Visumwachstum aus Nepal, Bangladesch und Ghana glich Rückgänge aus älteren Märkten aus. Zu den Herausforderungen zählen Erschwinglichkeit, strengere Visaregeln und die geografische Konzentration der Lehrkapazitäten in London und Südengland. Die geplante Rückkehr zum Erasmus+-Programm im Jahr 2027 und das Jugendmobilitätsprogramm zwischen dem Vereinigten Königreich und der Europäischen Union bieten potenzielle Wachstumschancen, die sich noch nicht in der aktuellen Marktprognose widerspiegeln.
Wichtigste Erkenntnisse des Berichts
- Nach Altersgruppe hielt die Gruppe der 13–25-Jährigen im Jahr 2025 einen Marktanteil von 39,42 % am Bildungstourismusmarkt im Vereinigten Königreich, und dieselbe Kohorte wird voraussichtlich das schnellste Wachstum von 7,64 % bis 2031 verzeichnen.
- Nach Bildungsart entfielen Graduierungsprogramme im Jahr 2025 auf 34,34 % der Marktgröße des Bildungstourismusmarktes im Vereinigten Königreich, während Postgraduierungsprogramme bis 2031 mit einer CAGR von 7,14 % wachsen sollen.
- Nach Kurs- und Programmdauer repräsentierten Langzeitprogramme im Jahr 2025 45,51 % des Marktwertes des Bildungstourismusmarktes im Vereinigten Königreich, während mittelfristige Programme mit 7,06 % bis 2031 am schnellsten wachsen sollen.
- Nach Buchungskanal hielten Bildungsagenten und -berater im Jahr 2025 einen Marktanteil von 40,42 % am Bildungstourismusmarkt im Vereinigten Königreich, während Online- und digitale Plattformen bis 2031 die höchste CAGR von 8,36 % erzielen sollen.
- Nach Tourismusart entfiel der internationale Tourismus im Jahr 2025 auf 68,72 % des Marktwertes des Bildungstourismusmarktes im Vereinigten Königreich, während der Inlandstourismus bis 2031 mit 7,52 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Bildungstourismusmarkt im Vereinigten Königreich
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Die globale Nachfrage nach Englischunterricht stützt ein starkes Wachstum des akademischen Tourismus im Vereinigten Königreich | +2.1% | Primärer Aufschwung aus Asien, dem Nahen Osten und Südamerika | Langfristig (≥ 4 Jahre) |
| Die Internationale Bildungsstrategie des Vereinigten Königreichs unterstützt die langfristige Expansion der Bildungsexporte | +1.5% | Gesamtes Vereinigtes Königreich, Prioritätsmärkte sind Indien, Indonesien, Nigeria, Saudi-Arabien, Vietnam | Langfristig (≥ 4 Jahre) |
| Wachsende Mittelschicht und HNWI-Bevölkerungen steigern die Nachfrage nach immersivem Studienreisen | +1.2% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Golfraum und Südostasien | Mittelfristig (2–4 Jahre) |
| Die Ausweitung des Jugendmobilitätsprogramms fördert den Einreiseverkehr für Studierende und Schulgruppen | +0.8% | Australien, Kanada, Neuseeland, Japan, Südkorea, potenzielle Märkte der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Die Nachfrage nach im Vereinigten Königreich akkreditierten Zertifikaten treibt das Wachstum des professionellen Bildungstourismus an | +0.7% | Insbesondere Indien, Nigeria und Golfstaaten (hohe Nachfrage in aufstrebenden Studierendenherkunftsregionen) | Mittelfristig (2–4 Jahre) |
| Präsenzstudium im Vereinigten Königreich fördert kulturelle Immersion und steigert die Besucherausgaben | +1.0% | Konzentriert in Frankreich, Deutschland, Spanien, Italien und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Die globale Nachfrage nach Englischunterricht stützt ein starkes Wachstum des akademischen Tourismus im Vereinigten Königreich
Englisch bleibt die primäre Sprache für Wirtschaft, Hochschulbildung und globale Mobilität und sorgt dafür, dass der Bildungstourismusmarkt im Vereinigten Königreich auf einer stetigen globalen Nachfrage basiert und nicht von kurzfristigen Reisetrends abhängt. Der British Council berichtet von erheblichen jährlichen Studierendenzuflüssen ins Vereinigte Königreich für Englischstudien, was Anbietern ermöglicht, vielfältige Programme anzubieten, darunter Juniorcamps, Erwachsenenkurse, Prüfungsvorbereitung und gemischte Sprachoptionen. Bis 2024 hatten sich die Studierendenzahlen im Bereich Englischsprachunterricht noch nicht vollständig auf das Niveau vor der Pandemie erholt, aber die Ausgaben pro Studierendem stiegen, was eine Verlagerung hin zu kürzeren, höherwertigen Aufenthalten widerspiegelt[2]. Der Markt profitiert von diversifizierten Herkunftsländern, wobei Wachstum aus China, der Türkei und Kolumbien Rückgänge aus Spanien und Italien ausgleicht. Die Glaubwürdigkeit der Anbieter wird durch das Akkreditierungsprogramm des British Council gestützt, das gemeinsam mit English UK betrieben wird und Vertrauen in den Herkunftsmärkten aufbaut sowie akkreditierte Leistungserbringung als wesentliche Voraussetzung für nachhaltigen Erfolg im Bildungstourismusmarkt im Vereinigten Königreich etabliert.
Die Internationale Bildungsstrategie des Vereinigten Königreichs unterstützt die langfristige Expansion der Bildungsexporte
Die Internationale Bildungsstrategie des Vereinigten Königreichs zielt darauf ab, die Bildungsexporte bis 2030 erheblich zu steigern. Sie betont Studierendenrekrutierung, transnationale Bildung, Englischsprachunterricht, Qualifizierungsprogramme und Bildungstechnologie und erweitert damit das Angebotsspektrum zur Gewinnung von Besuchern. Missionschefs werden ab 2026 als lokale Bildungsbotschafter in Westafrika und am Golf tätig sein und die diplomatische Infrastruktur nutzen, um Bildung in Schlüsselregionen zu fördern. Das Turing-Programm soll 2025/26 Tausende von Auslandsplatzierungen finanzieren, wobei die Mehrheit für benachteiligte Studierende vorgesehen ist. Pläne zum Wiederbeitritt zu Erasmus+ im Jahr 2027 zielen darauf ab, die Austauschwege mit Europa zu stärken. Die globale Bereitstellung britischer Hochschulbildung spielt weiterhin eine wichtige Rolle, da Hunderttausende von Studierenden in zahlreichen Ländern in britischen Programmen eingeschrieben sind und so Wege für zukünftige Besuche und campusbasierte Lernmöglichkeiten im Vereinigten Königreich schaffen.
Wachsende Mittelschicht und HNWI-Bevölkerungen steigern die Nachfrage nach immersivem Studienreisen
Zunehmendes Haushaltsvermögen in wichtigen Herkunftsländern treibt Familien zu höherwertigen und längeren Studienreisen, was den Bildungstourismusmarkt im Vereinigten Königreich stärkt. Indien ist zu einem bedeutenden Beitragenden geworden, was die starke Nachfrage nach britischen Abschlüssen widerspiegelt. Dieses Interesse geht über vollständige Abschlüsse hinaus, da wohlhabende Haushalte auch Internatsschulen, Sommerprogramme, Sprachcamps und kulturelle Erlebnisse unterstützen, die Bildung mit Reisen und privaten Unterkünften verbinden. Ausgabenmuster zeigen, dass diese Lernenden tendenziell länger bleiben, zusätzliche Dienstleistungen über das Schulgeld hinaus erwerben und weniger von moderaten Preisänderungen betroffen sind als budgetbewusste Gruppen. Dieser Trend stärkt die Einnahmenstabilität und fördert die Diversifizierung über Altersgruppen hinweg, von der frühen Bildung bis hin zu postgradualen und Führungskräfteprogrammen. Durch das Angebot einer Vielzahl von Programmen können Betreiber den Lebenszeitwert steigern und die Abhängigkeit von einzelnen Einschreibungsereignissen reduzieren.
Die Ausweitung des Jugendmobilitätsprogramms fördert den Einreiseverkehr für Studierende und Schulgruppen
Das Jugendmobilitätsprogramm erleichtert vorübergehende Studien- und Kulturteilnahme für junge Menschen aus einer wachsenden Zahl von Partnerländern und stärkt den Bildungstourismusmarkt im Vereinigten Königreich[3]. Die Quoten für Kanada, Neuseeland und Japan wurden ausgeweitet, und das im Mai 2025 angekündigte Jugendmobilitätsprogramm zwischen dem Vereinigten Königreich und der Europäischen Union soll mehr Teilnehmer anziehen. Die aktuelle Nutzung bleibt gering, da nur ein Bruchteil der Quote ausgeschöpft wird, was Wachstumspotenzial lässt. Die Befreiung Frankreichs von der ETA-Pflicht für Schulgruppen unter 18 Jahren hat die kontinentale Reiseplanung vereinfacht. Das Schulgruppenprogramm zwischen dem Vereinigten Königreich und Deutschland, das im August 2026 startet, zielt darauf ab, ähnliche Hindernisse in einem wichtigen europäischen Markt zu beseitigen. Diese Initiativen unterstützen Sprachschulen, Kulturreisen, Wohnprogramme und kurze akademische Besuche und erweitern die Bildungstourismusnachfrage im Vereinigten Königreich über die Hochschulbildung hinaus.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Post-Brexit-Reisebeschränkungen haben die Ankünfte von Schulgruppen aus der Europäischen Union stark reduziert | -0.9% | EU-27, insbesondere Deutschland, Italien, Spanien, Polen und Rumänien | Langfristig (≥ 4 Jahre) |
| Hohe Studiengebühren und Lebenshaltungskosten verringern die Erschwinglichkeit gegenüber konkurrierenden Reisezielen | -0.7% | Insbesondere China auf Masterniveau, Nigeria sowie Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Visabeschränkungen für Studierende senken die Nachfrage aus wichtigen Herkunftsmärkten | -0.6% | Indien, Nigeria, Pakistan | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Gastfamilienunterkünften begrenzen die Einschreibungskapazität in der Hochsaison | -0.4% | Südwestengland, Kanalinseln, London und Südostengland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Post-Brexit-Reisebeschränkungen haben die Ankünfte von Schulgruppen aus der Europäischen Union stark reduziert
Der Brexit hat den Bildungstourismusmarkt im Vereinigten Königreich erschwert und Schulreisen, den Hochschulzugang und die kurzfristige Studienplanung für Lernende aus der Europäischen Union schwieriger gemacht. Die Einschreibungen von EU-Studierenden in britischen Hochschulen sind seit dem Wechsel vom Inlands- zum internationalen Gebührenstatus erheblich zurückgegangen. Das IZA Institut zur Zukunft der Arbeit führt einen Großteil dieses Rückgangs auf die Gebührenänderung zurück, die die grenzüberschreitende Mobilität stark beeinträchtigt hat. Schulgruppen stehen vor ähnlichen Herausforderungen aufgrund neuer Reisepass- und ETA-Anforderungen für erwachsene Begleitpersonen, insbesondere in Märkten wie Deutschland, wo zuvor Personalausweisregelungen ausreichten. Diese Hindernisse haben die Attraktivität von Konkurrenzzielen wie Irland, Malta und Kanada gestärkt, die einen einfacheren Zugang bewerben. Infolgedessen hat das Vereinigte Königreich in den EU-Segmenten für Kurzkurse und Gruppenreisen an Boden verloren.
Hohe Studiengebühren und Lebenshaltungskosten verringern die Erschwinglichkeit gegenüber konkurrierenden Reisezielen
Steigende Studiengebühren, Unterkunftskosten und Compliance-Kosten hemmen den Bildungstourismusmarkt im Vereinigten Königreich. Die internationalen Studiengebühren für Bachelor-Studiengänge sind im Vergleich zu vielen konkurrierenden Reisezielen deutlich höher, während auch die Gebühren für postgraduale Lehrstudiengänge zur finanziellen Belastung beitragen. Der British Council führte einen Rückgang der chinesischen Masterstudienvisumserteilungen im Jahr 2025 auf Erschwinglichkeitsbedenken und veränderte Wahrnehmungen auf dem chinesischen Arbeitsmarkt bezüglich Auslandsstudium zurück[4]. Der Kostendruck hat sich durch die Erhöhung des Einwanderungsgesundheitszuschlags im Februar 2024 und die vorgeschlagene jährliche Abgabe auf internationale Studiengebühren ab dem Studienjahr 2028/29 verstärkt. Das niedrige Ranking des Vereinigten Königreichs bei der Preiswettbewerbsfähigkeit im Reise- und Tourismusbereich im Jahr 2024 verdeutlicht einen strukturellen Preisnachteil, insbesondere da Studierende zunehmend Wert auf Preis-Leistungs-Verhältnis legen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Altersgruppe: Die Kohorte der 13–25-Jährigen sichert Einnahmen und treibt zukünftiges Wachstum an
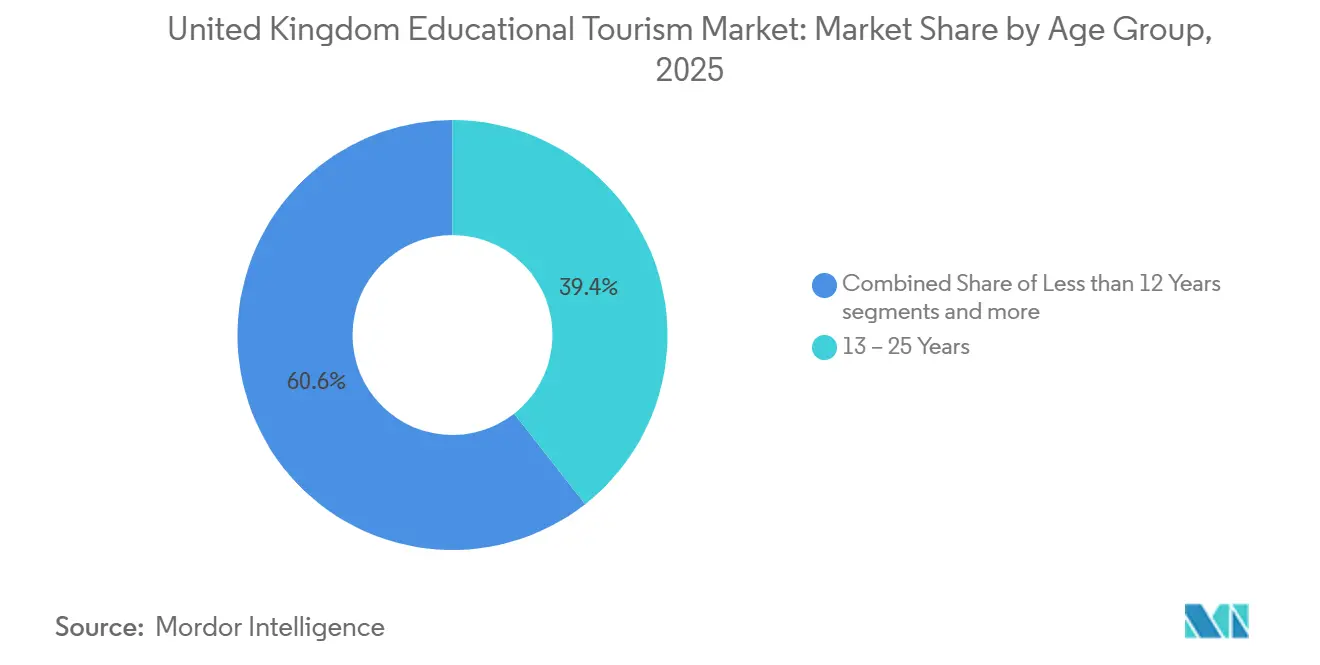
Die Altersgruppe der 13–25-Jährigen machte im Jahr 2025 39,42 % der Einnahmen des Bildungstourismusmarktes im Vereinigten Königreich aus und soll bis 2031 mit einer CAGR von 7,64 % wachsen. Dieses Segment profitiert von der Nachfrage nach Sprachimmersionsprogrammen für Jugendliche sowie nach Studien- oder Pathway-Reisen. Im Jahr 2024 stellten Juniorlernende 38 % der Vollzeit-Englischsprachunterrichtsstudierenden von English UK dar, während die Erwachsenenzahlen um 8 % zurückgingen, was eine stärkere Widerstandsfähigkeit unter jüngeren Reisenden verdeutlicht. Diese Gruppe unterstützt lokale Ausgaben durch Reiseformate, die Unterricht, Ausflüge, Gastfamilienaufenthalte und Campusleben kombinieren. Anbieter können Lernende über mehrere Produkte hinweg binden, von der Schulzeit bis hin zu frühen Hochschulstudien, und so langfristiges Engagement im Markt sicherstellen.
Das Segment der unter 12-Jährigen steht vor Herausforderungen, da die Kinderstudentenvisa im Jahr 2025 um 15,9 % zurückgingen und das chinesische Festland nach der Einführung der Mehrwertsteuer auf private Schulgebühren im Januar 2025 einen Rückgang um ein Drittel verzeichnete. Diese Änderung hat die Kosten erhöht und den Zugang auf Familien mit höherer Kaufkraft oder inländische Schulausflüge beschränkt. Die Altersgruppe der 26–40-Jährigen wächst, da Lernende in der Mitte ihrer Karriere nach residentiellen Weiterbildungsangeboten, Führungskräfteprogrammen und Mikrozertifikaten suchen, die mit Arbeitszeiten vereinbar sind. Die Gruppe der über 40-Jährigen ist zwar kleiner, trägt aber durch längere Aufenthalte, private Unterkünfte und Interesse an kulturellen und Kleingruppen-Lernerlebnissen bei. Das Segment der 13–25-Jährigen bleibt zentral für den Bildungstourismusmarkt im Vereinigten Königreich, während ältere Altersgruppen den Wertmix diversifizieren und Möglichkeiten für spezialisierte Angebote schaffen.


Nach Bildungsart: Graduierung führt, Postgraduierung beschleunigt
Programme auf Graduierungsebene machten im Jahr 2025 34,34 % des Marktwertes aus und unterstreichen die Bedeutung von Bachelor- und Pathway-Studien im Bildungstourismusmarkt im Vereinigten Königreich. Postgraduierungsprogramme sollen bis 2031 mit 7,14 % wachsen, was die gestiegene Nachfrage nach Forschung, Spezialisierung und karriereorientierten Abschlüssen widerspiegelt. Diese Verschiebung entspricht einem reifenden Markt, da sich die Bachelor-Zahlen stabilisiert haben, während die Einschreibungen in postgraduale Forschungsstudiengänge im Jahr 2024/25 um 6,3 % gestiegen sind, was zu längeren Aufenthalten und höheren Unterkunftsausgaben führt. Graduierungsprogramme bleiben zentral für die globale Studierendenmobilität und verbinden Zubringerschulen, internationale Colleges, Pathway-Unternehmen und Universitäten, unterstützt durch ein gut etabliertes Vertriebsnetz.
Postgraduale Lehrstudiengänge gingen im Jahr 2024/25 um 12,7 % zurück, getrieben durch rückläufige Nachfrage aus Indien und Nigeria infolge von Änderungen der Visapolitik für Angehörige, was die Sensibilität des Segments gegenüber Migrationsvorschriften offenbart. Sekundarbildung trägt erheblich durch A-Level-, GCSE-, Schulimmersions- und Studienreiseprogramme bei, insbesondere dort, wo administrative Erleichterungen europäischen Schulgruppen zugutekommen. Primarprogramme stehen vor Herausforderungen aufgrund hoher Internatskosten und schwächerer Nachfrage nach Kinderstudentenvisa, was einiges Interesse auf inländische Lehrplanreisen verlagert. Anbieter, die Pathway-, Graduierungs- und Postgraduierungsstufen abdecken, können Wiederholungsausgaben über den Bildungsweg eines Lernenden hinweg nutzen und Cross-Selling-Möglichkeiten verbessern. Dieser mehrstufige Ansatz ist zunehmend wertvoll, da sich die Bedingungen in den Herkunftsmärkten nach Alter, Einkommen und Visaprofilen stärker unterscheiden, was eine breite Marktpräsenz vorteilhafter macht als die Fokussierung auf eine einzelne Abschlusskategorie.
Nach Kurs- und Programmdauer: Langzeitprogramme dominieren, mittelfristige Programme gewinnen an Bedeutung
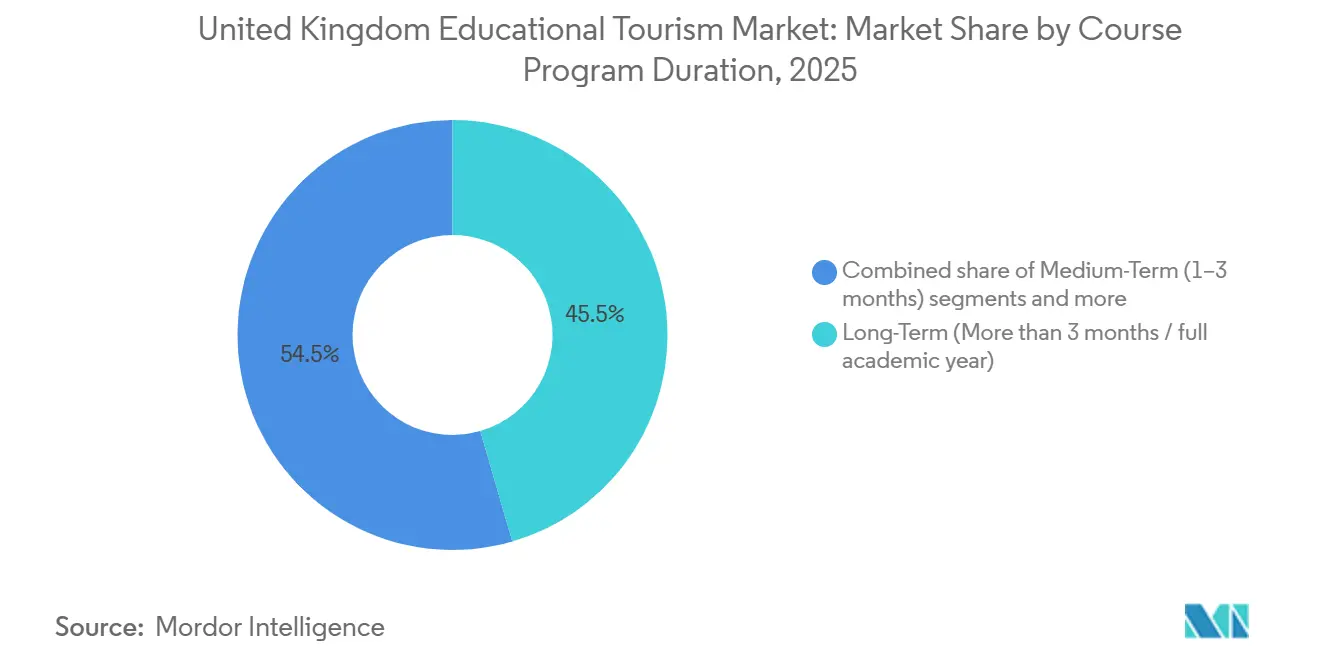
Langzeitprogramme machten im Jahr 2025 45,51 % des Marktwertes des Bildungstourismusmarktes im Vereinigten Königreich aus, bedingt durch erweiterte Inlandsausgaben aus vollständigen Hochschulprogrammen, Internatsplatzierungen und akademischen Pathways. Diese Dominanz ist strukturell bedingt, da Lernende in mehrmonatigen oder akademischen Jahresformaten über längere Zeiträume für Studiengebühren, Unterkunft, Transport, lokales Leben und Freizeit ausgeben. Diese Programme stärken auch die Rollen von Agenten, Pathway-Betreibern und compliance-orientierten Beratern und festigen das Vertriebsmodell des Marktes. Institutionen verlassen sich auf Langzeitprogramme, um eine stabile Auslastung für Wohn- und Campusinfrastruktur aufrechtzuerhalten. Anbieter profitieren von zusätzlichen Einnahmemöglichkeiten durch Sprachunterstützung, Ausflüge, Praktika und Verlängerungsprogramme.
Mittelfristige Programme sollen bis 2031 mit 7,06 % wachsen und sind damit die am schnellsten wachsende Kategorie. Sie überbrücken Freizeitreisen und vollständige akademische Studien und sprechen Berufstätige, Studienbewerber und Gap-Year-Lernende an, die klare Ergebnisse ohne Verpflichtung zu einem vollständigen Studienjahr suchen. Die Daten von English UK aus dem Jahr 2024 zeigten eine durchschnittliche Aufenthaltsdauer von 3,3 Wochen in privaten Zentren, ein Anstieg gegenüber dem Vorjahr, was eine Präferenz für praktische, aber immersive Formate anzeigt. Kurzfristige Programme bleiben für Juniorcamps und Kulturreisen relevant, stehen aber vor Herausforderungen durch Post-Brexit-Bürokratie und Unterkunftsengpässe, die die Erholung in der Hochsaison begrenzen. Mittelfristige Programme entwickeln sich zu einem flexiblen Wachstumstreiber, der Erschwinglichkeit mit der Nachfrage nach bedeutsamen Präsenzerlebnissen in Einklang bringt.
Nach Buchungskanal: Agenten halten Marktanteil, digitale Plattformen verzeichnen das schnellste Wachstum
Bildungsagenten und -berater machten im Jahr 2025 40,42 % des Marktwertes aus und unterstreichen ihre bedeutende Rolle im Bildungstourismusmarkt im Vereinigten Königreich, insbesondere bei grenzüberschreitenden Einschreibungen und strukturierter Studienplanung. Agenten bleiben entscheidend für Langzeitprogramme und unterstützen bei Visa, Unterkunft, institutioneller Eignung und Dokumentation, während Partnerinstitutionen auf ihre Netzwerke für Skalierung angewiesen sind. Der Qualitätsrahmen für Agenten der Strategie 2026 stärkt regulierte Agenturen durch Anhebung von Standards, Einschränkung informeller Vermittler und Verbesserung von Compliance und Studierendenvertrauen. Traditionelle Kanäle bleiben relevant trotz der wachsenden Verlagerung zu digitalen Plattformen früher im Suchprozess.
Online- und digitale Plattformen sollen bis 2031 mit 8,36 % wachsen und werden zum am schnellsten wachsenden Buchungsweg, da potenzielle Lernende zunehmend mit virtueller Entdeckung beginnen. KI-gestützte Suchen, virtuelle Campus-Touren, Bewerbungsmaschinen und gemischte Informationswege ermöglichen direkte Anbietervergleiche. English UK meldete im Jahr 2023 erstmals reine Online-Einschreibungen für den Englischsprachunterricht, und gemischte Formate, die Campus- und Online-Studium kombinieren, sind nun bei Anbietern üblich. Direktanmeldungen bleiben bei Kurzkursen, Sommercamps und inländischen Bildungsreisen stark, wo Schulverbindungen und Mundpropaganda oft Vermittler umgehen. Der Kanalmix ist hybrid, aber digitale Fähigkeiten werden zu einem wichtigen Vorteil im Bildungstourismusmarkt im Vereinigten Königreich, da sie Reibungsverluste reduzieren und gleichzeitig die Wahlmöglichkeiten erhalten.
Nach Tourismusart: Internationaler Tourismus führt beim Wert, Inlandstourismus beim Wachstum
Der internationale Tourismus machte im Jahr 2025 68,72 % des Marktwertes aus und unterstreicht die Bedeutung ausländischer Lernender im Bildungstourismusmarkt im Vereinigten Königreich. Die Position des Vereinigten Königreichs als zweitbeliebtestes Hochschulreiseziel weltweit und sein Anteil an internationalen Tertiärstudierenden betonen die Rolle der Langstrecken-Akademikmobilität beim Marktwert. Internationale Studierende tragen höhere Ausgaben bei, indem sie Studiengebühren mit Unterkunft, Transport, Freizeit und längeren Aufenthalten im Vergleich zu inländischen Besuchern kombinieren. Der Markt bleibt abhängig von der Gesundheit der Herkunftsmärkte im Ausland, Wechselkursen und Visapolitiken, trotz Verbesserungen bei inländischen Reiseprogrammen.
Der Inlandstourismus, der bis 2031 mit 7,52 % wachsen soll, ist das am schnellsten wachsende Segment, obwohl es von einer kleineren Basis ausgeht. Das Wachstum wird durch lehrplangebundene Schulausflüge, Turing-verknüpfte Austauschprogramme und Interesse an kurzem residentiellen Lernen in Kulturstädten wie Oxford, Cambridge und Edinburgh angetrieben. Die Ernennung Bradfords zur britischen Kulturhauptstadt 2025, unterstützt durch 15 Millionen GBP (20,23 Millionen USD) an Fördermitteln und 6.000 prognostizierte Ausbildungsplätze, spiegelt eine Verlagerung hin zu nördlichen Städten wider. Inlandswachstum reduziert die Abhängigkeit von internationalen Märkten, indem es die Auslastung in Zeiten schwächerer Auslandsnachfrage unterstützt. Während die Inlandsnachfrage den internationalen Wert nicht ersetzt, stabilisiert sie den Markt und fördert die regionale Entwicklung.
Geografische Analyse
London und Südengland hatten im Jahr 2025 den größten Anteil an Englischsprachunterrichts-Studentenwochen, wobei London sowie der Süden und Südosten erheblich beitrugen. Diese Regionen profitieren von dichten Anbieternetzwerken, starker Fluganbindung und der Überschneidung von Studienzielen und Tourismusrouten, was sie zu wichtigen Einstiegspunkten für erstmalige Bildungsbesucher macht. Oxford und Cambridge steigern diese Attraktivität mit ihren akademischen und kulturellen Programmen. Der Südwesten und die Kanalinseln verzeichneten jedoch laut der Umfrage von English UK aus dem Jahr 2024 den größten Unterkunftsengpass, was die Fähigkeit der Anbieter einschränkt, die Sommernachfrage zu decken. Akkreditierungs- und Wohlfahrtsstandards bleiben entscheidend, wobei Anbieter unter den Rahmenbedingungen des British Council und von English UK bei Service, Produkt und Kapazität konkurrieren.
Nordengland hatte im Jahr 2025 einen kleineren Anteil an nationalen Englischsprachunterrichts-Studentenwochen, entwickelt sich aber zu einer Wachstumsregion. Die West Midlands meldeten im Jahr 2024/25 ein Wachstum bei internationalen Einschreibungen, während Bradfords Ernennung zur Kulturhauptstadt die kulturelle und bildungsbezogene Kapazität ausbaut. Schottland, mit einem kleineren Anteil an Englischsprachunterrichts-Studentenwochen, übertraf bei der Hochschulsichtbarkeit aufgrund von Institutionen in Edinburgh und Glasgow sowie staatlicher Förderung. Wales verzeichnete im Jahr 2024/25 einen Rückgang bei internationalen Einschreibungen, was seine Anfälligkeit für Nachfrageverschiebungen widerspiegelt. Indien stellte im Jahr 2025 die höchste Anzahl neuer Studentenvisa aus, gefolgt von China, das einen Rückgang verzeichnete. Nigeria erholte sich, während Bangladesch, Nepal und Ghana starkes Wachstum zeigten. Nicht-EU-Märkte tragen nun mehr Wertdichte bei, während Spanien und Italien zusammen im Jahr 2024 einen erheblichen Anteil an Englischsprachunterrichts-Studentenwochen ausmachten, was die Bedeutung sowohl der Langstrecken- als auch der Kurzkursnachfrage unterstreicht.
Wettbewerbslandschaft
Der Bildungstourismusmarkt im Vereinigten Königreich bleibt fragmentiert, wobei einige Teilsegmente von Pathway-Spezialisten, markierten Sprachbetreibern oder Schulreiseunternehmen kontrolliert werden. EF Education First hielt im Jahr 2025 den größten Marktanteil, gefolgt von Kaplan International Languages, St Giles International, International House London und British Study Centers. Diese Struktur unterstreicht die Bedeutung von Skalierung bei Pathways und markierten Netzwerken, während lokale Expertise, Wohlfahrtsstandards und Reiserouten-Qualität im Englischsprachunterricht und bei Schulreisen entscheidend sind. Die Wettbewerbsintensität wird durch Konsolidierung an der Spitze und den Ein- und Austritt kleinerer Anbieter geprägt. Bell Educational Services trat nach jahrzehntelangem Betrieb im Jahr 2025 in die Insolvenz ein, was die Herausforderungen des Marktes für schwächere Betreiber widerspiegelt.
Strategische Schritte im Jahr 2026 zeigen, dass Unternehmen über den gesamten Lernlebenszyklus hinweg expandieren, anstatt sich auf einzelne Nischen zu konzentrieren. INTO University Partnerships erwarb Kings Education und fügte K-12-Schulbildung, Erwachsenen-Englischsprachunterricht, Jugendlernprogramme und transnationale Bildungspartnerschulen zu seinen Hochschul-Pathways hinzu. Oxford International Education Group erweiterte seine internationale Routing-Plattform durch Partnerschaften und neue Reiseziele und behielt mehr der Wertschöpfungskette innerhalb seines Netzwerks. EF investierte in seinen EF Hello KI-Tutor und immersive Lernstandorte und verbesserte so das digitale Engagement. Diese Entwicklungen zeigen, dass der Markt Betreiber bevorzugt, die Vertrieb, Leistungserbringung und digitales Engagement kombinieren, anstatt sich auf Standort oder Traditionsreputation zu verlassen.
Kleinere Spezialisten wie NST Travel Group, Halsbury Travel, The School Travel Company und ECE Travel konkurrieren effektiv, indem sie Sicherheit, Servicebereitschaft und Reiseroutengestaltung priorisieren. Steigende Kosten für Unterkunft, Transport, Wechselkurse und Dokumentation belasten die Margen im Schulreisebereich. INTO meldete einen erheblich angepassten Umsatz für das Geschäftsjahr 2024, wobei ein wesentlicher Teil aus dem Vereinigten Königreich stammte, was die Vorteile diversifizierter Betreiber hervorhebt. Der Wettbewerb umfasst auch Konversionstechnologie, bei der KI-Tools und digitale Zulassungsverfahren die Lead-Qualität verbessern. Unternehmen mit starker Compliance, diversifizierten Portfolios und digitaler Infrastruktur gewinnen einen größeren Anteil der Nachfrage.
Branchenführer im Bildungstourismus im Vereinigten Königreich
-
EF Education First
-
Kaplan International Languages
-
St Giles International
-
International House London
-
British Study Centers (BSC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Inspirit Capital erwarb die Kaplan Languages Group (KLG) am 1. Mai 2026 von Kaplan. KLG betreibt über 20 Sprachschulen in 8 Ländern und eine Sprachreiseagentur mit mehr als 200 Partnerdestinationen. Inspirit plant, Standards aufrechtzuerhalten, Kontinuität zu gewährleisten und die Markenidentität von KLG zu erneuern.
- Mai 2026: Das Schulgruppenprogramm zwischen dem Vereinigten Königreich und Deutschland, das im Mai 2026 angekündigt wurde, wird am 1. August 2026 starten. Es ermöglicht Gruppen von fünf oder mehr Studierenden im Alter von 19 Jahren und jünger, mit nationalen Personalausweisen ins Vereinigte Königreich einzureisen, wobei ETA-Anforderungen entfallen, um deutsche Studentenbesuche zu fördern.
- April 2026: INTO University Partnerships erwarb Kings Education nach dessen Insolvenz und sicherte die Kontinuität für 1.600 Studierende und 250 Mitarbeiter. Die Übernahme erweitert das Hochschul-Pathway-Portfolio von INTO um K-12-Schulbildung, Erwachsenen-Englischsprachunterricht, Jugendlernprogramme und transnationale Bildungspartnerschulen.
- März 2026: EF Language Abroad plant, am 15. Juni 2026 einen Flaggschiff-Englischcampus in der St. George's Bay, Malta, zu eröffnen und seinen Kapstadt-Campus am V&A Waterfront zu erweitern, wobei die Unterrichtskapazität von 8 auf 10 Räume erhöht wird.


Berichtsumfang des Bildungstourismusmarktes im Vereinigten Königreich
| Unter 12 Jahre |
| 13–25 Jahre |
| 26–40 Jahre |
| Über 40 Jahre |
| Primarstufe |
| Sekundarstufe |
| Graduierung |
| Postgraduierung |
| Kurzzeit (4 Wochen oder weniger) |
| Mittelfristig (1–3 Monate) |
| Langzeit (mehr als 3 Monate / vollständiges Studienjahr) |
| Direktanmeldung |
| Bildungsagenten und -berater |
| Online- und digitale Plattformen |
| Sonstige |
| Inland |
| International |
| Nach Altersgruppe | Unter 12 Jahre |
| 13–25 Jahre | |
| 26–40 Jahre | |
| Über 40 Jahre | |
| Nach Bildungsart | Primarstufe |
| Sekundarstufe | |
| Graduierung | |
| Postgraduierung | |
| Nach Kurs- und Programmdauer | Kurzzeit (4 Wochen oder weniger) |
| Mittelfristig (1–3 Monate) | |
| Langzeit (mehr als 3 Monate / vollständiges Studienjahr) | |
| Nach Buchungskanal | Direktanmeldung |
| Bildungsagenten und -berater | |
| Online- und digitale Plattformen | |
| Sonstige | |
| Nach Tourismusart | Inland |
| International |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bildungstourismusmarkt im Vereinigten Königreich derzeit?
Der Bildungstourismusmarkt im Vereinigten Königreich hatte im Jahr 2025 einen Wert von 25,29 Milliarden USD und wird im Jahr 2026 auf 25,67 Milliarden USD geschätzt, mit Prognosen, die bis 2031 auf 35,85 Milliarden USD bei einer CAGR von 6,91 % bis 2031 hinweisen.
Welche Altersgruppe trägt am meisten zum Umsatz im Bildungstourismusbereich des Vereinigten Königreichs bei?
Die Kohorte der 13–25-Jährigen führte im Jahr 2025 mit 39,42 % des Umsatzes und ist auch das am schnellsten wachsende Alterssegment, das bis 2031 mit einer CAGR von 7,64 % expandiert.
Warum bleibt das Vereinigte Königreich für internationale Studienreisen attraktiv?
Die Nachfrage wird durch weltweit anerkannte Institutionen, starke Nachfrage nach Englischsprachunterricht und staatliche Unterstützung durch die Internationale Bildungsstrategie gestützt, zusammen mit dem hohen Ausgabenprofil von Bildungsbesuchern.
Was sind die Hauptherausforderungen, die die Nachfrage im Vereinigten Königreich beeinflussen?
Die Haupthemmnisse sind Post-Brexit-Reisereibungen, hohe Studiengebühren und Lebenshaltungskosten, Änderungen der Visaregeln für Angehörige und Unterkunftsengpässe, die die Aufnahmekapazität in der Hochsaison begrenzen.
Welches Buchungsmodell wächst am schnellsten für bildungsbezogene Reisen ins Vereinigte Königreich?
Bildungsagenten und -berater hielten im Jahr 2025 den größten Anteil am Bildungstourismusmarkt in Frankreich mit 40,42 %, während Online- und digitale Plattformen bis 2031 mit der höchsten CAGR von 8,36 % wachsen sollen.
Welche Herkunftsländer sind für Anbieter von Bildungsreisen im Vereinigten Königreich am wichtigsten?
Indien ist derzeit der führende Herkunftsmarkt nach neuen Studentenvisa, während China trotz eines Rückgangs groß bleibt, und Nigeria, Bangladesch, Nepal und Ghana eine starke Erholung oder Expansion zeigen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
