
GCC Strandhotels und Resorts Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 40.76 Milliarden US-Dollar |
| Marktgröße (2027) | 43.85 Milliarden US-Dollar |
| Marktgröße (2032) | 61.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.05 % |
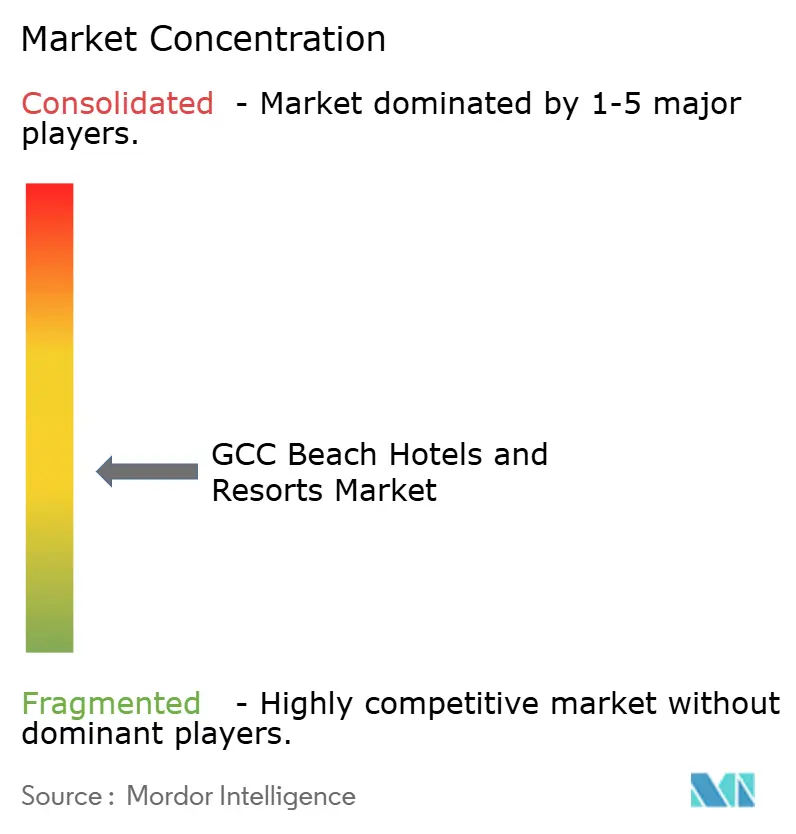
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC Strandhotels und Resorts Marktanalyse von Mordor Intelligence
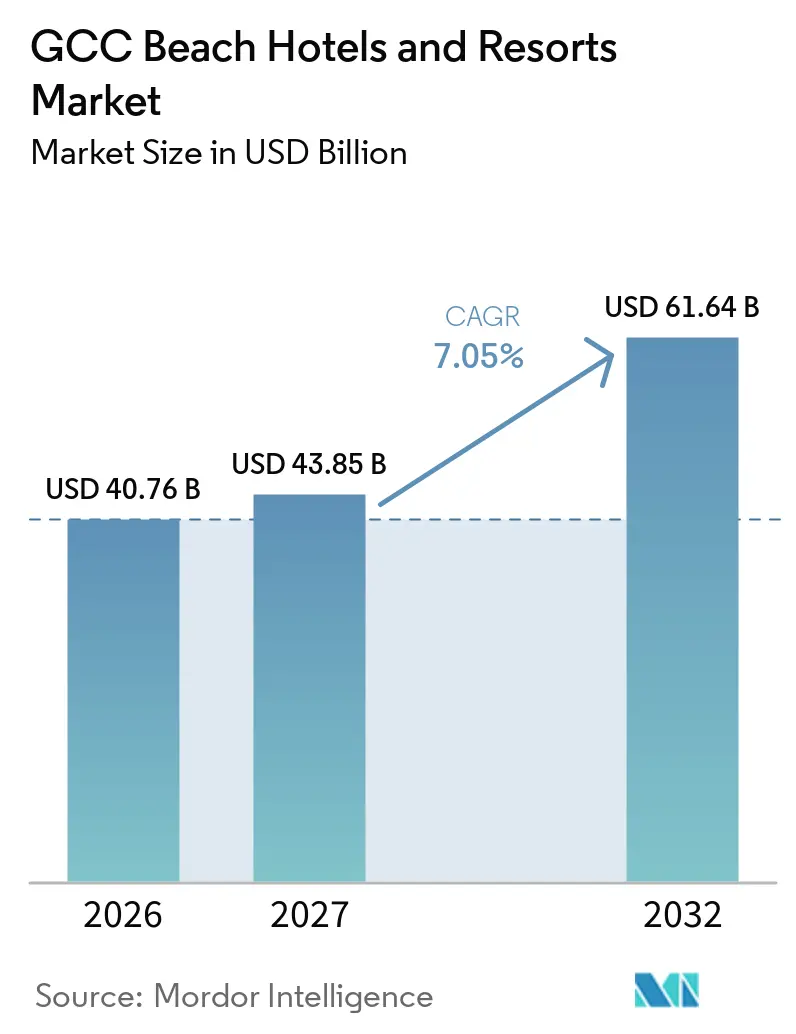
Die Marktgröße des GCC-Marktes für Strandhotels und Resorts wurde 2026 auf 40,76 Milliarden USD geschätzt und soll von 43,85 Milliarden USD im Jahr 2027 auf 61,64 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,05 % während des Prognosezeitraums (2027–2032). Öffentliche Investitionen in Küstenziele, Markenresortformate und das Wachstum des Inlandstourismus in Saudi-Arabien und den VAE stützen den Markt. Saudi-Arabien diversifiziert sich über den religiösen Tourismus hinaus, wobei die Freizeitnachfrage für seine Unterkunftsbasis zunehmend an Bedeutung gewinnt. Entwickler fügen Markenresidenzen, Wellnesseinrichtungen und Resorts mit geringer Bebauungsdichte hinzu, um die Projektökonomie zu verbessern und ausgabefreudige Gäste anzuziehen. Hohe Sommertemperaturen schränken Outdoor-Aktivitäten ein, während neues Angebot den Wettbewerb in wichtigen Küstenkorridoren verschärfen kann. Chancen begünstigen Betreiber, die internationale und inländische Nachfrage ausbalancieren, den Direktvertrieb stärken und unverwechselbare Küstenerlebnisse bieten.
Wichtigste Erkenntnisse des Berichts
- Nach Unterkunftstyp entfielen Luxus-Strandhotels und -Resorts im Jahr 2026 auf 37,74 % des Marktanteils des GCC-Marktes für Strandhotels und Resorts, während Öko-Resorts und regenerative Strandresorts bis 2032 voraussichtlich mit einem CAGR von 7,84 % wachsen werden.
- Nach Buchungskanal entfielen Online-Reisebüros im Jahr 2026 auf 41,93 % des Umsatzes, während Direktbuchungskanäle bis 2032 voraussichtlich mit einem CAGR von 8,93 % wachsen werden.
- Nach Immobilientyp entfielen Ketten-/Markenimmobilien im Jahr 2026 auf 54,93 % des Umsatzes und sollen bis 2032 mit einem CAGR von 8,09 % wachsen.
- Nach Tourismustyp entfiel der internationale Tourismus im Jahr 2026 auf 60,93 % des Umsatzes, während der Inlandstourismus bis 2032 voraussichtlich mit einem CAGR von 8,76 % wachsen wird.
- Nach Geografie entfielen auf die VAE im Jahr 2026 42,81 % des Umsatzes, während Saudi-Arabien bis 2032 voraussichtlich mit einem CAGR von 8,56 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starke Agenden zur Tourismusdiversifizierung, die Investitionen in Küstenresorts unterstützen | +1.8% | Saudi-Arabien und VAE dominierend, mit Ausstrahlungseffekten auf alle GCC-Märkte | Langfristig (≥ 4 Jahre) |
| Gigaprojekte und großflächige Küstenentwicklungen, die das Resortangebot ausweiten | +1.5% | Saudi-Arabien dominierend, VAE sekundär | Langfristig (≥ 4 Jahre) |
| Premiumisierung von Strandaufenthalten, Ultra-Luxus-Resorts, Privatinsel-Retreats und villenbasierter Hotellerie | +1.3% | VAE und Saudi-Arabien, mit Ausstrahlungseffekten auf Oman und Katar | Mittelfristig (2–4 Jahre) |
| Ausbau integrierter Resorts, die Unterkunft, Gastronomie, Wellness, Meeresaktivitäten und Unterhaltung kombinieren | +0.9% | VAE und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Steigende internationale Ankünfte und verbesserte Flugverbindungen durch Emirates, Etihad, Qatar und neue Flughäfen | +0.7% | Global, mit frühen Gewinnen in Dubai, Dschidda und Doha | Kurzfristig (≤ 2 Jahre) |
| Wachstum der inländischen und regionalen Staycation-Nachfrage sowie zunehmende mobile Buchungen und direkte Hotelreservierungen | +0.5% | Saudi-Arabien, VAE, Oman und innerhalb des GCC-Korridors | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Agenden zur Tourismusdiversifizierung, die Investitionen in Küstenresorts fördern
Saudi-Arabien verzeichnete 2025 122 Millionen Übernachtungsgäste und übertraf damit sein vorheriges Ziel von 100 Millionen Besuchern zum dritten Mal in Folge. Das Land hat sein Besucherziel für 2030 auf 150 Millionen angehoben, was den Bedarf an Freizeitunterkünften in Küstenzielen erhöht[1]. Diese politische Ausrichtung verschafft dem GCC-Markt für Strandhotels und Resorts eine Nachfragebasis, die über den saisonalen internationalen Freizeittourismus hinausgeht. Regierungsnahe Veranstaltungen und Geschäftsreisen können die Auslastung von Küstenimmobilien in Zeiten schwächerer Freizeitnachfrage stützen. Der Wandel verbessert auch die Rentabilität von Küstenresortinvestitionen an Standorten, an denen die private Nachfrage sonst länger brauchen würde, um sich zu entwickeln.
Gigaprojekte und großflächige Küstenentwicklungen, die das Resortangebot ausweiten
Red Sea Global hat Resorts am Ziel Rotes Meer eröffnet und entwickelt weiterhin ein breiteres Hotelportfolio unter einem kontrollierten Küstenentwicklungsmodell. AMAALA begrüßte 2026 seine ersten Gäste, wobei das Four Seasons Resort and Residences AMAALA at Triple Bay im Juni 2026 eröffnete, und begrenzt die Besucherzahlen zum Schutz der Meeresökosysteme. In Ras Al Khaimah erreichte Wynn Al Marjan Island im Dezember 2025 einen wichtigen Baumeilenstein und soll im September 2027 eröffnen[2]. Diese Projekte fügen Zimmer, Freizeiteinrichtungen und Zielbekanntheit hinzu. Sie können den Wettbewerb für nahegelegene Hotels verschärfen und gleichzeitig die Besucherbasis im gesamten Küstenkorridor ausweiten. Der GCC-Markt für Strandhotels und Resorts profitiert von Investitionen in den Destinationsaufbau, steht aber vor einem größeren Bedarf an Produktdifferenzierung.
Premiumisierung von Strandaufenthalten, Ultra-Luxus-Resorts, Privatinsel-Retreats und villenbasierter Hotellerie
Luxusresortentwickler kombinieren Hotelzimmer mit Villen, Residenzen und Wellnessangeboten, um die Projektfinanzierung zu stärken und die Attraktivität für Gäste zu erhöhen. Marriotts regionale Entwicklungsaktivitäten spiegeln die Rolle internationaler Luxusmarken bei der Entwicklung von Küstenzielen wider. Markenresidenzen generieren einen zusätzlichen Einnahmestrom, bevor Resorts einen stabilen Betrieb erreichen. Dieses Modell unterstützt höhere Servicestandards und bietet Gästen mehr private Unterkunftsmöglichkeiten. Es ist besonders relevant für Küstenprojekte, die erhebliche Vorabinvestitionen erfordern. Diese Faktoren stützen den GCC-Markt für Strandhotels und Resorts, bei dem die Nachfrage von der Qualität des Ziels und differenzierten Unterkunftsformaten abhängt.
Ausbau integrierter Resorts, die Unterkunft, Gastronomie, Wellness, Meeresaktivitäten und Unterhaltung kombinieren
Integrierte Resorts steigern den Wert von Strandaufenthalten, indem sie Unterkunft mit Gastronomie, Wellness, Meeresaktivitäten und Unterhaltung verbinden. AMAALA entwickelt einen Cluster von Resorts mit wellnessfokussierten Marken und Einrichtungen, die auf Gesundheits- und Erholungsprogramme ausgerichtet sind. Die Entwicklung wird auch Residenzen und spezialisierte Hospitality-Formate umfassen. Diese Angebote können Gästeaufenthalte verlängern, indem sie Zugang zu mehreren Aktivitäten innerhalb eines einzigen Ziels bieten und die Abhängigkeit vom Strand als primäre Attraktion verringern. Dieser Ansatz ermöglicht es dem GCC-Markt für Strandhotels und Resorts, hochwertige Reisende anzusprechen, die spezialisierte Erlebnisse suchen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonale Nachfrageschwankungen aufgrund extremer Sommertemperaturen und Luftfeuchtigkeit entlang der Golfküsten | -0.9% | Alle GCC-Märkte, am stärksten ausgeprägt in den VAE, Kuwait und Katar | Langfristig (≥ 4 Jahre) |
| Abhängigkeit vom internationalen Tourismus und Anfälligkeit gegenüber geopolitischen Spannungen und regionaler Instabilität | -0.8% | VAE und Katar am stärksten exponiert, Saudi-Arabien teilweise abgepuffert | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Ferienwohnungen, Serviced Apartments, Kurzzeitvermietungen und nicht strandnahe Stadthotels | -0.6% | VAE dominierend, wachsend in Saudi-Arabien und Katar | Mittelfristig (2–4 Jahre) |
| Hohe Entwicklungskosten, Einschränkungen bei Arbeitskräften und qualifiziertem Personal sowie Umweltauflagen für Küsten- und Meeresökosysteme | -0.5% | Saudi-Arabien und Oman, mit teilweisen Auswirkungen in den VAE | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonale Nachfrageschwankungen aufgrund extremer Sommertemperaturen und Luftfeuchtigkeit entlang der Golfküsten
Extreme Sommerbedingungen bleiben eine strukturelle Einschränkung, da Strandeinrichtungen mehrere Monate im Jahr weniger nutzbar sind. Dies konzentriert die Freizeitnachfrage auf komfortablere Monate und setzt Betreiber unter Druck, die Preise während einer kürzeren Hochsaison aufrechtzuerhalten. Resorts benötigen auch Inneneinrichtungen, Kühlinfrastruktur und Sommerprogramme, um Gäste zu halten. Oman bietet einen Kontrastfall, da Salalas Khareef-Saison Sommerreisende anzieht, anders als ein Großteil der Region. Daher muss der GCC-Markt für Strandhotels und Resorts die Saisonalität auf Immobilienebene steuern, anstatt die Region als einheitlichen Klimamarkt zu behandeln. Resorts, die Wellnesseinrichtungen, Innenfreizeitangebote und Familienaktivitäten anbieten, können ihre Anfälligkeit gegenüber dem sommerlichen Umsatzrückgang verringern.
Abhängigkeit vom internationalen Tourismus und Anfälligkeit gegenüber geopolitischen Spannungen und regionaler Instabilität
Die VAE und Katar sind aufgrund ihrer Rolle als Luftfahrtdrehkreuze und Freizeitzentren stärker internationalen Quellmärkten ausgesetzt. Saudi-Arabien verfügt über eine stärkere inländische Reisebasis, wobei inländische Besucher im ersten Quartal 2026 78 % der Ankünfte ausmachten[3]. Diese Unterschiede können zu ungleichmäßigen Auslastungsgraden in GCC-Zielen während Phasen regionaler Unsicherheit führen. Hotels mit diversifizierten Quellmärkten und starken Kundenbindungsdatenbanken sind besser positioniert, um plötzliche Nachfrageänderungen zu bewältigen. Der GCC-Markt für Strandhotels und Resorts bleibt empfindlich gegenüber der Wiederherstellung von Flugrouten und dem Reisevertrauen in wichtigen Quellregionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Die Nachfrage nach Strandresorts im GCC wird von inländischen Freizeitreisenden, regionalen Familien und internationalen Besuchern angetrieben, die Küstenurlaube, Unterkünfte und erlebnisorientierte Aufenthalte suchen. Saudi-Arabien verzeichnete 2025 122,6 Millionen Übernachtungsgäste, darunter 93,3 Millionen inländische Touristen. Die Einnahmen aus dem Inlandstourismus erreichten 127,1 Milliarden SAR (33,89 Milliarden USD), ein Anstieg von 10 %, während die Einnahmen aus dem Einreiseverkehr insgesamt 176,6 Milliarden SAR (47,09 Milliarden USD) betrugen, ein Anstieg von 5 %. Diese Trends schaffen Möglichkeiten für Familienpakete, Wellness-Retreats, Meeresaktivitäten und differenzierte Luxuserlebnisse. Nationale Tourismuszahlen messen die Nachfrage nach Strandresorts jedoch nicht direkt.
Buchungspräferenzen prägen auch die Vertriebsstrategien von Resorts. Global Hotel Alliance meldete 2025 einen Anstieg des direkten Web- und App-Zimmerumsatzes um 26 %, während die Zimmernächte um 30 % stiegen. Mehr als 70 % der Direktbuchungen beinhalteten markenübergreifende Aufenthalte. Dieser Trend unterstreicht das Potenzial von Kundenbindungsprogrammen und Direktkanälen zur Förderung von Wiederholungsbuchungen. Online-Reisebüros können Resorts auch dabei helfen, neue Kunden zu erreichen und Unterkunftsmöglichkeiten zu vergleichen.
Leistungsintelligenz im Gastgewerbe
Die Leistung von GCC-Strandresorts variiert je nach Ziel, Nachfragemix und Preissetzungsmacht. In Saudi-Arabien stieg der RevPAR in Dschidda im ersten Quartal 2026 im Jahresvergleich um 4,4 %, unterstützt durch einen Anstieg der Auslastung um 3,8 Prozentpunkte auf 66,1 %. Der RevPAR in Riad sank um 9,5 %, da die Auslastung auf 52,2 % fiel. Der Inlandstourismus blieb widerstandsfähig, mit 28,9 Millionen inländischen Touristen im ersten Quartal 2026, ein Anstieg von 16 %, darunter etwa 10 Millionen während der Ramadan- und Eid Al-Fitr-Feiertage, als die Ausgaben 10,2 Milliarden SAR (2,72 Milliarden USD) erreichten. Diese Trends stützen Küstenresorts, die inländische Freizeit- und Urlaubsnachfrage neben internationalen Besuchern ansprechen.
In den VAE stützten internationale Nachfrage und Zimmerpreise die Hotelrenditen. Dubais Auslastung erreichte 2025 80,7 %, während der durchschnittliche Tagespreis um 8 % auf 579 AED (157,66 USD) stieg und der RevPAR um 11 % auf 467 AED (127,16 USD) zunahm. Abu Dhabi verzeichnete 2025 eine Auslastung von 81 %, mit einem RevPAR-Anstieg von 23 % im Jahresvergleich. Diese Benchmarks verdeutlichen Möglichkeiten für Strandresortbetreiber, Zimmerpreise mit Zielerlebnissen zu kombinieren und dabei neues Angebot und saisonale Auslastung zu überwachen, um die Umsatzleistung zu schützen.
Segmentanalyse
Nach Unterkunftstyp:
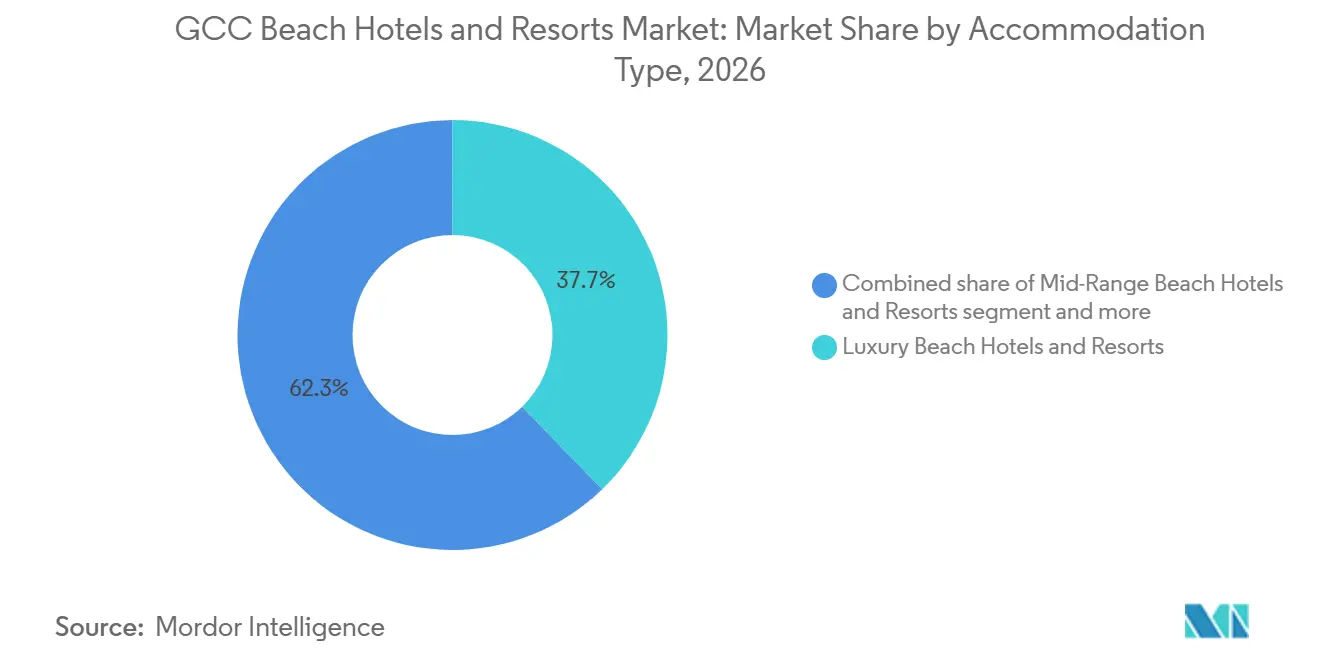
Öko-Luxuswachstum neben Luxus-UmsatzführerschaftLuxus-Strandhotels und -Resorts machten 2026 37,74 % des Marktanteils des GCC-Marktes für Strandhotels und Resorts aus. Markenresidenzen, Villenaufenthalte und serviceintensive Resortformate stützen diese Position. AMALAAs Portfolio umfasst wellnessfokussierte Immobilien, die Luxusreisen über konventionelle Unterkünfte hinaus erweitern. Diese Immobilien können höhere Preise erzielen, indem sie Privatsphäre, Strandzugang und ein starkes Markenversprechen kombinieren. Sie ziehen auch Gäste an, die Zielerlebnisse neben der Zimmerqualität schätzen. Dieses Segment trägt weiterhin einen erheblichen Anteil am Marktumsatz bei.
Öko-Resorts und regenerative Strandresorts sollen bis 2032 mit einem CAGR von 7,84 % wachsen. Red Sea Global positioniert das Rote Meer rund um regenerativen Tourismus und begrenzt die Entwicklung zum Schutz natürlicher Ressourcen. Hawar Resort by Mantis bietet ein ähnliches ökologieorientiertes Format innerhalb eines Wildschutzgebiets. Diese Immobilien sprechen Reisende an, die Aufenthalte mit geringer Bebauungsdichte in natürlicher Umgebung suchen. Mittelklasseimmobilien bedienen den wachsenden Inlandstourismus in aufstrebenden Küstenkorridoren, während Budget- und Hostelformate in teuren Strandgebieten begrenzt bleiben. Boutique- und Lifestyle-Hotels decken die Nachfrage nach kleineren Aufenthalten mit lokalem Charakter und kuratierten Dienstleistungen ab.

Nach Buchungskanal:
Reichweite der Online-Reisebüros und Wachstum der DirektbuchungsmargeOnline-Reisebüros machten 2026 41,93 % des Buchungsumsatzes im GCC-Markt für Strandhotels und Resorts aus. Ihre Größe ermöglicht es Resorts, Gäste zu erreichen, die Ziele, Preise und Paketoptionen in der gesamten Region vergleichen. Diese Plattformen sind besonders wertvoll für neue Resorts ohne etablierte direkte Kundenbeziehungen sowie für kurzfristige Buchungsfenster und mobilgeführte Freizeitplanung. Resorts müssen Provisionskosten verwalten und eine übermäßige Abhängigkeit von einer begrenzten Anzahl von Vermittlern vermeiden. Firmen- und Reisemanagementsgesellschaftskanäle bleiben in den VAE und Katar relevant, wo Veranstaltungen und regierungsnahe Reisen vorhersehbare Zimmerkontingente generieren.
Direktbuchungskanäle sollen bis 2032 mit einem CAGR von 8,93 % wachsen. Die Ergebnisse der GHA Discovery-VAE-Hotels zeigen, dass Kundenbindungsmitglieder ein höheres Zimmernacht-Wachstum und höhere Ausgaben erzielen als Gäste, die über andere Kanäle buchen. Direktkanäle ermöglichen es Resorts, Zimmer-Upgrades, Gastronomie, Spa-Dienstleistungen und Rückkehrangebote vor der Ankunft zu bewerben, Gästebeziehungen zu stärken und Einnahmen über Zimmerpreise hinaus zu unterstützen. Dieser Kanal ist am effektivsten, wenn Betreiber praktische Kundenbindungsvorteile und ein nahtloses mobiles Buchungserlebnis bieten. Resorts können Direktreservierungen nutzen, um Margen zu verbessern und gleichzeitig Online-Reisebüros für eine breitere Reichweite zu nutzen.
Nach Immobilientyp:
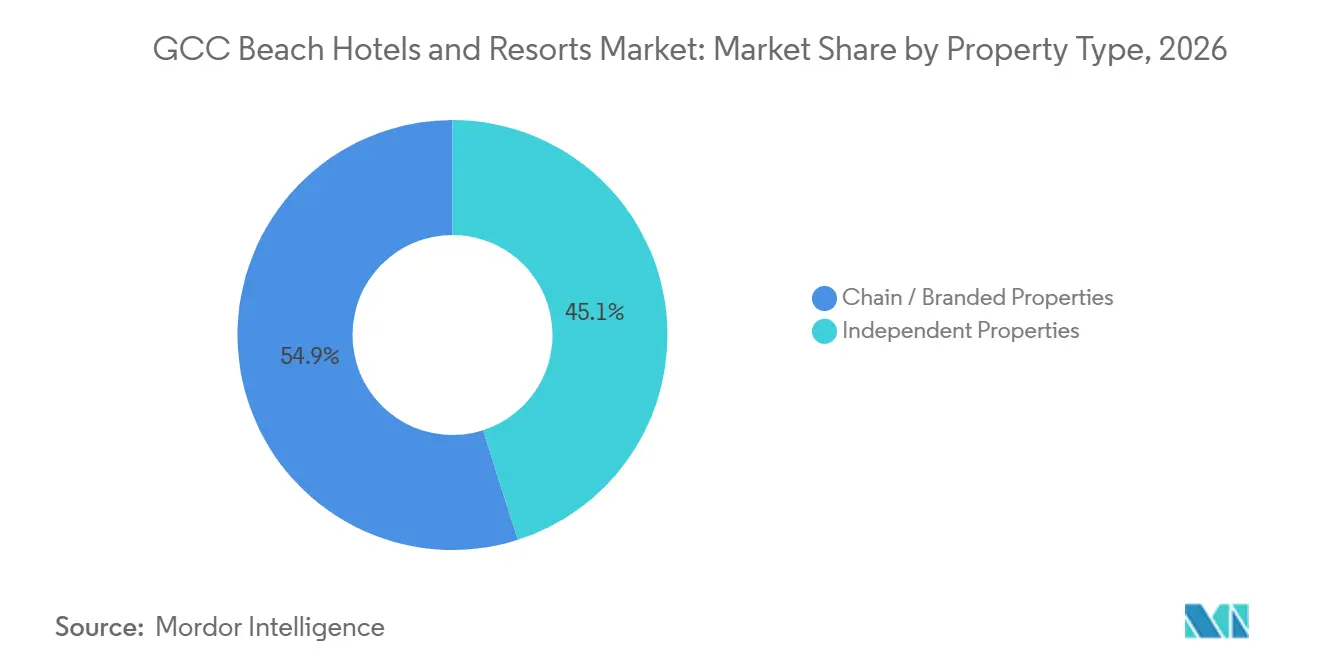
Markenskalierung und unabhängige DifferenzierungKetten-/Markenimmobilien machten 2026 54,93 % des Umsatzanteils aus und sollen bis 2032 mit einem CAGR von 8,09 % wachsen. Große Hotelgruppen setzen globale Kundenbindungsprogramme, Betriebssysteme und Markenbekanntheit in GCC-Märkten ein. Marriott eröffnete im Oktober 2025 The Red Sea EDITION auf Shura Island und fügte damit eine Marken-Küstenluxusoption hinzu. Große Ketten unterstützen auch Markenresidenzprojekte, die konsistente Betriebsstandards und Verkaufsunterstützung erfordern. Ihre Portfolios bedienen mehrere Preispunkte und Reisendensegmente und verschaffen Markenbetreibern einen Vorteil im GCC-Markt für Strandhotels und Resorts.
Unabhängige Immobilien bleiben in Boutique-Küstenzielen relevant, insbesondere in Oman und kleineren VAE-Emiraten. Sie konkurrieren durch lokales Design, geringere Gästekapazität und direkte Verbindungen zu bestimmten Stränden oder Landschaften. Begrenzter Zugang zu globalen Kundenbindungsprogrammen und markenübergreifenden Kundenempfehlungen schafft jedoch Herausforderungen bei Nachfrageschocks. Unabhängige Betreiber betonen daher unverwechselbare Gästeerlebnisse und lokale Partnerschaften, insbesondere dort, wo Besucher Authentizität über Standardisierung stellen. Das Vorhandensein großer Ketten und spezialisierter unabhängiger Immobilien hält den GCC-Markt für Strandhotels und Resorts mäßig konzentriert.
Nach Tourismustyp:
Inlandsnachfrage stärkt ResilienzDer internationale Tourismus machte 2026 60,93 % des Umsatzes aus und ist damit der größte Tourismustyp im GCC-Markt für Strandhotels und Resorts. Dubai begrüßte 2025 mit 19,59 Millionen internationalen Übernachtungsgästen einen Rekord und festigte damit die Position der VAE als eines der weltweit führenden globalen Tourismus- und Geschäftsziele. Internationale Gäste stützen Freizeitresorts durch längere Aufenthalte und eine stärkere Nutzung kostenpflichtiger Einrichtungen. Dieses Segment ist jedoch empfindlich gegenüber Flugverbindungen, geopolitischem Vertrauen und konkurrierenden Zielen. Resortbetreiber benötigen diverse Quellmärkte, um die Abhängigkeit von einer einzigen Langstreckenregion zu verringern. Das geplante einheitliche GCC-Touristenvisum könnte nach seiner Einführung mehrzielorientierte Küstenreiserouten unterstützen.
Der Inlandstourismus soll bis 2032 mit einem CAGR von 8,76 % wachsen. Saudi-Arabien verzeichnete 2025 93,3 Millionen inländische Touristen, während inländische Besucher im ersten Quartal 2026 etwa 78 % der gesamten Touristenankünfte ausmachten und 28,9 Millionen erreichten, ein Anstieg von 16 % im Jahresvergleich. Der RevPAR in Dschidda stieg im ersten Quartal 2026 um 4,4 % und unterstreicht die Bedeutung der inländischen Nachfrage[4].
Geografische Analyse
Die VAE machten 2026 42,81 % des GCC-Marktes für Strandhotels und Resorts aus. Ras Al Khaimah begrüßte 2025 mit 1,35 Millionen Übernachtungsgästen einen Rekord und festigte damit seine Rolle als Freizeitziel jenseits von Dubai. Der Marjan Beach-Plan umfasst 12.000 Hotelzimmer und 22.000 Wohneinheiten. Wynn Al Marjan Island, geplant für September 2027, wird ein integriertes Resortformat einführen, das neu für den GCC ist. Starke globale Konnektivität, etablierte Luxusmarken und Tourismusdienstleistungen stützen die VAE, obwohl neue Strandbezirke den Bedarf an differenzierten Gästeerlebnissen erhöhen werden.
Saudi-Arabien ist die am schnellsten wachsende Geografie, mit einem prognostizierten Marktwachstum von 8,56 % CAGR bis 2032. Öffentliche Investitionen unterstützen Küstenentwicklungen entlang des Roten Meeres, in Dschidda und anderswo. Red Sea Global kombiniert Resortentwicklung mit Infrastruktur und Umweltkontrollen. Luxusmarken treten an der Küste des Roten Meeres ein, während inländische Besucher im ersten Quartal 2026 78 % der Ankünfte ausmachten. Zu den wichtigsten Herausforderungen gehört die Entwicklung von Dienstleistungen, Zugang und Nachfrage neben der Resortpipeline.
Oman, Katar, Bahrain und Kuwait erfüllen unterschiedliche Rollen im Küstentourismus. Oman profitiert von der Khareef-Saison und naturbasiertem Reisen. Hilton eröffnete im Januar 2026 drei Hotels in Barr Al Jissah. Katar entwickelt Lusails Uferpromenade, während Bahrain und Kuwait kleinere hochwertige Freizeitsegmente ansprechen. Diese Märkte benötigen klare Produktidentitäten, um mit den VAE und Saudi-Arabien zu konkurrieren.
Angebots- und Entwicklungsintelligenz im Gastgewerbe
Der GCC-Strandresortmarkt expandiert, da Saudi-Arabiens Rotes-Meer-Entwicklungen und die Küstenmasterpläne der VAE das Resortangebot ausweiten. Red Sea Global entwickelt regenerative Tourismusprojekte auf etwa 28.000 km². Sein Rotes-Meer-Ziel soll bis 2030 etwa 50 Resorts und 8.000 Hotelzimmer umfassen und Konzepte mit geringer Bebauungsdichte im Luxussegment unterstützen. In Ras Al Khaimah zielt der Marjan Beach-Masterplan auf 12.000 Hotelzimmer und 22.000 Wohneinheiten ab, was phasenweise Eröffnungen und Strategien zur Nachfragegenerierung erfordert.
Das Angebotswachstum bleibt erheblich. Saudi-Arabien verfügte laut einem im Februar 2026 veröffentlichten Bericht im September 2025 über 171.650 bestehende Qualitätshotelzimmer, mit etwa 94.500 Zimmern in der Pipeline. Luxusimmobilien sollen voraussichtlich 75 % des neuen Angebots ausmachen, was den Wettbewerb um Resortnachfrage erhöht. Im gesamten GCC standen 2024 laut dem GCC-Statistikzentrum etwa 711.500 Hotelzimmer zur Verfügung. Entwickler sollten Eröffnungspläne mit der Zugänglichkeit des Ziels, dem Besucherwachstum und differenzierten Küstenerlebnissen abstimmen, um Auslastungs- und Preisdruck zu mindern.
Wettbewerbslandschaft
Der GCC-Markt für Strandhotels und Resorts ist mäßig konzentriert, wobei Marriott International, Accor, Hilton, IHG und Jumeirah Group neben regionalen und unabhängigen Betreibern konkurrieren. Große Ketten expandieren durch Luxusmarken, Markenresidenzen und gemischt genutzte Ziele. Die Eröffnung von The Red Sea EDITION durch Marriott International im Oktober 2025 spiegelt den Eintritt internationaler Marken in saudi-arabische Küstenziele wider. Accors Multi-Marken-Fähigkeiten unterstützen unterschiedliche Preispunkte und Resortformate, während Hiltons Drei-Hotel-Entwicklung in Barr Al Jissah einen ähnlichen Ansatz in Oman widerspiegelt.
Betreiber konkurrieren durch Kundenbindungsprogramme, Betriebsstandards, Eigentümerbeziehungen und Fähigkeiten für Großprojekte. Staatlich unterstützte Entwickler beeinflussen den Wettbewerb durch Küstengrundstücke, Infrastruktur und Zielinvestitionen. Red Sea Global agiert als Entwickler, Betreiber und Vermögenseigentümer und kontrolliert wichtige Resortstätten sowie Umweltdesignstandards und Entwicklungsgrenzen für das Rote-Meer-Ziel.
Wynn Al Marjan Island in Ras Al Khaimah soll die erste landbasierte Spieleinrichtung des GCC umfassen. AMALAAs wellnessfokussierte Resorts betonen spezialisierte Gästeerlebnisse. Unabhängige und regionale Betreiber bedienen Boutique- und kleinere Segmente durch lokale Beziehungen, standortspezifisches Design und flexible Konzepte, verfügen jedoch nicht über globale Gästedatenbanken und Kundenbindungsprogramme. Große Betreiber nutzen Kundenbindungspartnerschaften und Direktbuchungsökosysteme, um die Abhängigkeit von Online-Reisebüros zu verringern. Keine kleine Gruppe kontrolliert den Großteil des Küstenangebots in allen GCC-Ländern.
GCC Strandhotels und Resorts Branchenführer
-
Marriott International
-
Accor
-
Hilton
-
InterContinental Hotels Group (IHG)
-
Jumeirah Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC Strandhotels und Resorts Markt Unternehmen in diesem Bericht
- Marriott International
- Hilton
- Hyatt Hotels Corporation
- Accor
- InterContinental Hotels Group (IHG)
- Four Seasons Hotels and Resorts
- Minor Hotels (Anantara)
- Jumeirah Group
- Kerzner International
- Rotana Hotels & Resorts
- Emaar Hospitality Group
- Red Sea Global
- Rixos Hotels
- Kempinski Hotels
- Shangri-La Group
- Rosewood Hotel Group
- Aman Group
- Radisson Hotel Group
- Omran Group
Neueste Industrielle Entwicklungen in GCC Strandhotels und Resorts Markt
- Januar 2026: Hilton eröffnete das Al Husn Hotel Muscat, das Hilton Muscat Al Bandar und das DoubleTree by Hilton Muscat Al Waha in Barr Al Jissah, Oman. Die drei Immobilien erweitern die Küstenunterkunftsmöglichkeiten in den Bereichen Luxus, Freizeit, Familienaufenthalte und Geschäftsveranstaltungen.
- Dezember 2025: Wynn Al Marjan Island schloss den Rohbau seines 70-stöckigen Turms bei 283 Metern ab, wobei alle 1.530 Gästeunterkünfte die vollständige strukturelle Fertigstellung erreichten. Das Resort soll im September 2027 eröffnen.
- August 2025: Shurooq investierte mehr als 300 Millionen AED (81,69 Millionen USD) in die Sharjah Collection, bestehend aus sieben Luxus-Öko-Retreats mit 154 hochwertigen Unterkunftseinheiten. Das Portfolio kombiniert Natur-, Erbe- und Wellnesserlebnisse, um Schardscha als Ziel für nachhaltigen und erlebnisorientierten Tourismus zu stärken.
- Juni 2025: Miraval Resorts & Spas und Red Sea Global enthüllten 20 exklusive Strandvillen-Residenzen im Miraval the Red Sea auf Shura Island, Saudi-Arabien. Die um ganzheitliches Leben und personalisiertes Wohlbefinden gestalteten Residenzen erweitern das Luxusangebot des Ziels über konventionelle Resortunterkünfte hinaus.
GCC Strandhotels und Resorts Marktberichtsumfang
Der Bericht über den GCC-Markt für Strandhotels und Resorts analysiert die Küstenhospitalität in den VAE, Saudi-Arabien, Oman, Katar, Bahrain und Kuwait. Die Studie segmentiert den Markt nach Unterkunftstyp, Buchungskanal, Immobilientyp, Tourismustyp und Geografie und umfasst Luxus-, Mittelklasse-, Budget-, Boutique- und Öko-Resorts. Sie bewertet Treiber wie Tourismusdiversifizierung, Gigaprojekte, Premium-Strandaufenthalte, integrierte Resortentwicklung, verbesserte Flugverbindungen und inländische Staycations sowie Hemmnisse wie Saisonalität, geopolitische Risiken, alternative Unterkünfte, hohe Entwicklungskosten, Arbeitskräfteeinschränkungen und Umweltauflagen. Der Bericht bewertet Hospitality-Angebot, Zimmerbestand, Entwicklungspipelines, Auslastungsraten, durchschnittliche Tagespreise, Reisendenpräferenzen, Buchungsverhalten und Ausgabemuster. Er liefert Marktgrößen- und Wachstumsprognosen nach Segment und Land für 2022–2032. Die Studie untersucht auch regulatorische und technologische Entwicklungen, Wettbewerbskräfte, Marktkonzentration, Marktanteile, strategische Schritte und Profile führender Hotelgruppen und Resortentwickler. Chancen in nachhaltigen und regenerativen Strandresorts sowie im Premium-Erlebnishospitality-Bereich werden ebenfalls bewertet. Marktschätzungen und Prognosen werden in Wertangaben für die abgedeckten Segmente präsentiert.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den GCC-Markt für Strandhotels und Resorts?
Der GCC-Markt für Strandhotels und Resorts wurde 2026 auf 40,76 Milliarden USD geschätzt und soll bis 2032 auf 61,64 Milliarden USD wachsen, mit einem CAGR von 7,05 % von 2027 bis 2032.
Welches GCC-Land führt bei den Einnahmen aus Strandhotels und Resorts?
Die VAE führten 2026 mit 42,81 % des regionalen Umsatzes, unterstützt durch eine etablierte Luxustourismusinfrastruktur und globale Flugverbindungen.
Welches Land wächst am schnellsten in der GCC-Küstenhospitalität?
Saudi-Arabien soll bis 2032 mit einem CAGR von 8,56 % wachsen, unterstützt durch neue Rotes-Meer-Ziele und inländische Reisenachfrage.
Welcher Buchungskanal wächst am schnellsten für GCC-Strandresorts?
Direktbuchungskanäle sollen bis 2032 mit einem CAGR von 8,93 % wachsen, da Kundenbindungsprogramme und mobile Buchungstools an Bedeutung gewinnen.
Was ist die größte Unterkunftskategorie in GCC-Strandresorts?
Luxus-Strandhotels und -Resorts hielten 2026 37,74 % des Umsatzes, unterstützt durch Villenaufenthalte, Markenresidenzen und Wellnesseinrichtungen.
Was sind die wichtigsten Einschränkungen für das Wachstum von GCC-Strandresorts?
Sommerhitze, internationale Reiseexposition, alternative Unterkünfte und hohe Küstenentwicklungskosten bleiben die wichtigsten Einschränkungen.