
Marktgröße und Marktanteile der Cargo-Versicherung in Singapur
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
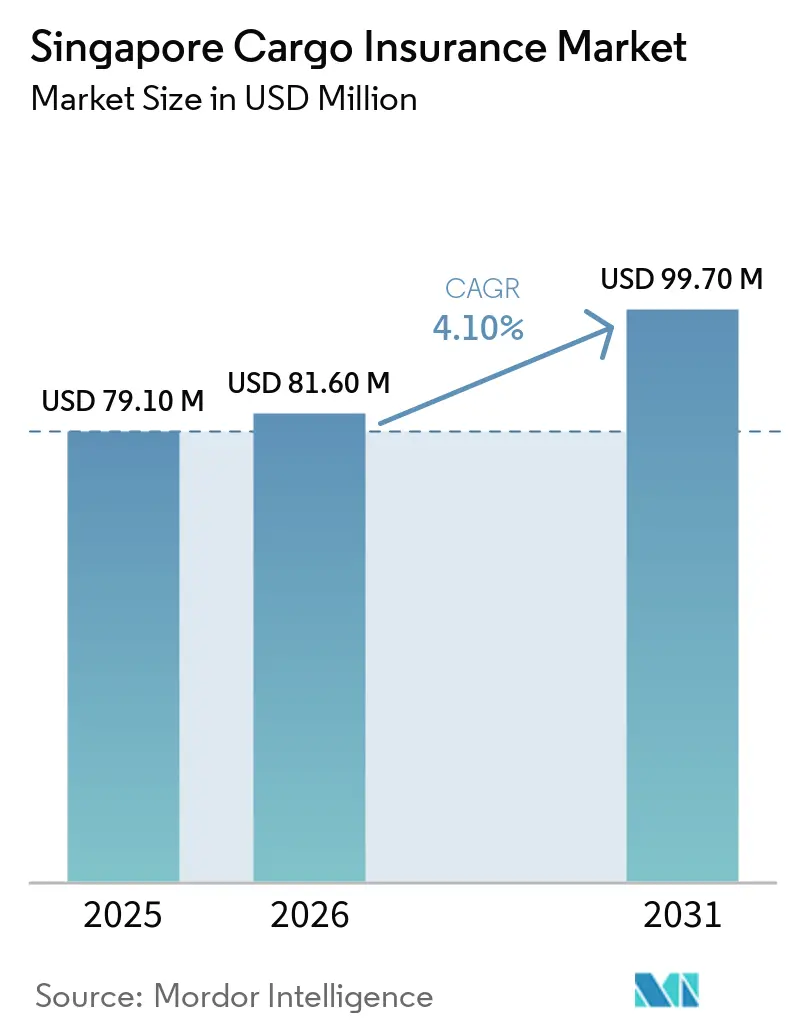
| Marktgröße im Basisjahr (2025) | 79.10 Millionen US-Dollar |
| Marktgröße (2026) | 81.60 Millionen US-Dollar |
| Marktgröße (2031) | 99.70 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.10 % |
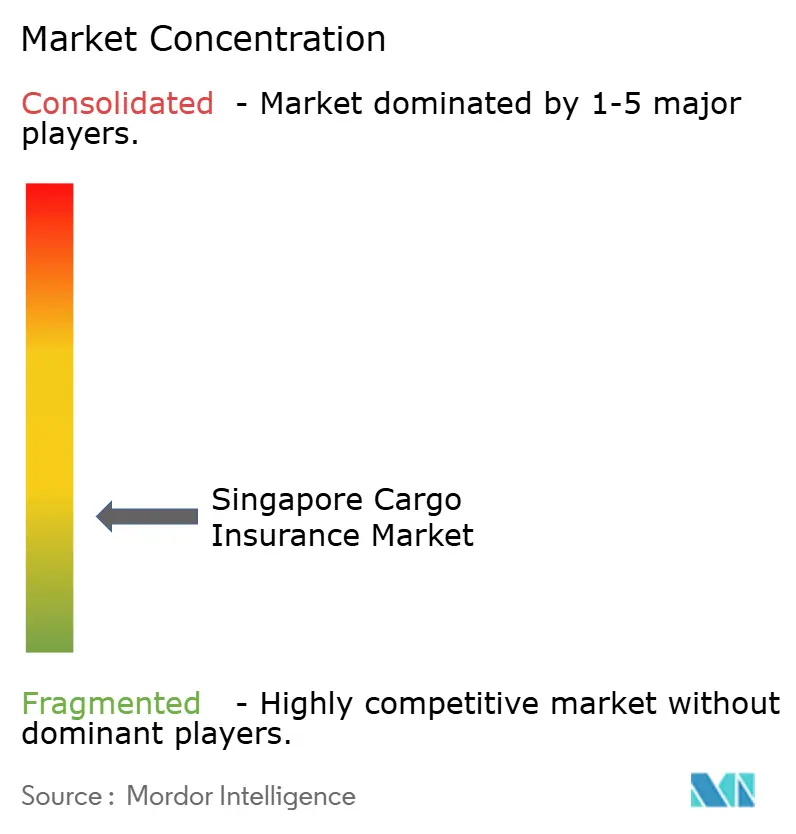
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Cargo-Versicherung in Singapur von Mordor Intelligence
Die Marktgröße der Cargo-Versicherung in Singapur wurde im Jahr 2025 auf 79,1 Millionen USD geschätzt, wird für 2026 auf 81,6 Millionen USD veranschlagt und soll bis 2031 auf 99,7 Millionen USD anwachsen, mit einer CAGR von 4,1 % im Zeitraum 2026–2031. Singapur verarbeitete im Jahr 2025 einen Rekordwert von 44,7 Millionen TEU, während der Warenhandel 1,1 Billionen USD erreichte, was eine große und konzentrierte Basis an Cargo-Risiken unterstützt. Der Markt für Cargo-Versicherung in Singapur profitiert von der Rolle des Stadtstaates im Umschlagsverkehr, der Handelsfinanzierung und der regionalen Distribution. Der wachsende Elektronikhandel erhöht die versicherten Werte, während komplexere Sendungen breitere Versicherungsstrukturen und spezialisiertes Underwriting erfordern. Digitale Handelsdokumente und automatisierte Platzierungstools können die Bearbeitungszeit für Routinetransaktionen verkürzen, obwohl spezialisierte Ladung weiterhin einer Überprüfung durch Makler und Versicherer bedarf. Preisdruck im Standardfrachtgeschäft kann das Prämienwachstum begrenzen, was Underwriting-Disziplin und Risikotechnik für in Singapur tätige Versicherer wichtiger macht.
Wichtigste Erkenntnisse des Berichts
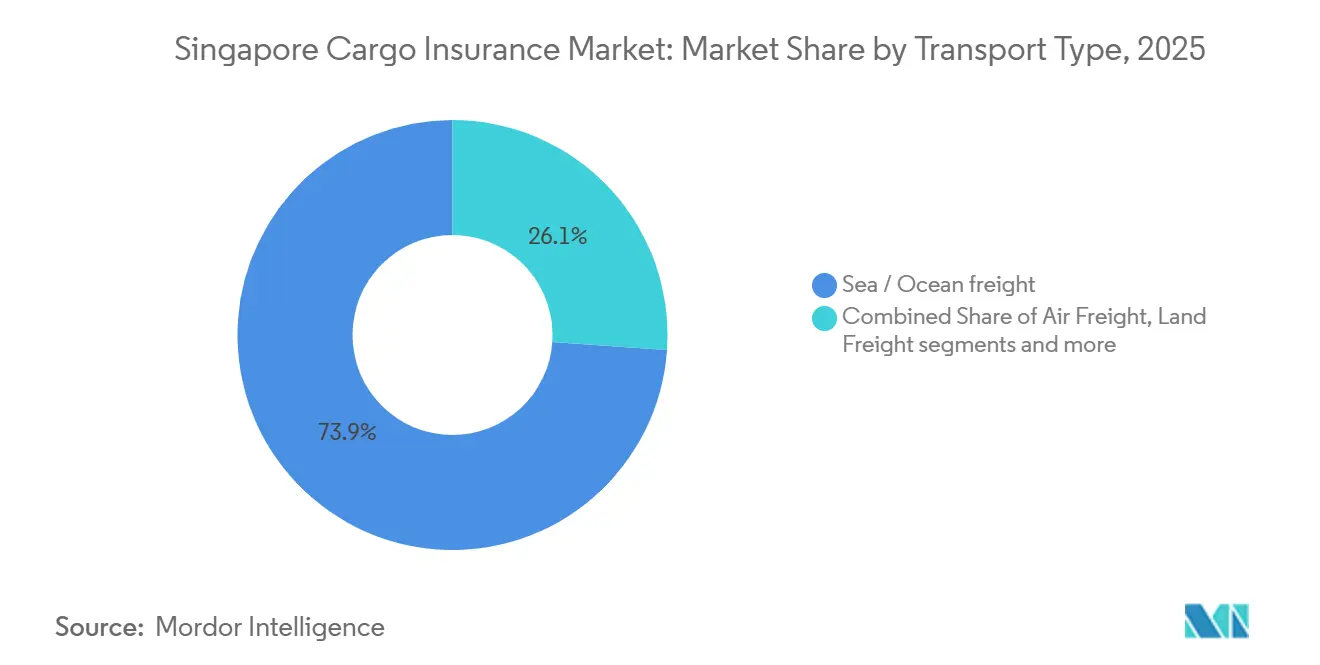
- Nach Transportmodus hielt See- und Ozeanfracht im Jahr 2025 einen Marktanteil von 73,9 % am Markt für Cargo-Versicherung in Singapur, während Luftfracht bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen wird.
- Nach Frachtart hielten Elektronik, elektrische Ausrüstung und Halbleiter im Jahr 2025 einen Marktanteil von 27,1 % am Markt für Cargo-Versicherung in Singapur, während Pharmazeutika und Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 6,0 % wachsen werden.
- Nach Endnutzer hielten Handelshäuser, Importeure und Exporteure im Jahr 2025 einen Marktanteil von 36,1 % am Markt für Cargo-Versicherung in Singapur, während Einzelhändler und E-Commerce-Cargo-Eigentümer bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen werden.
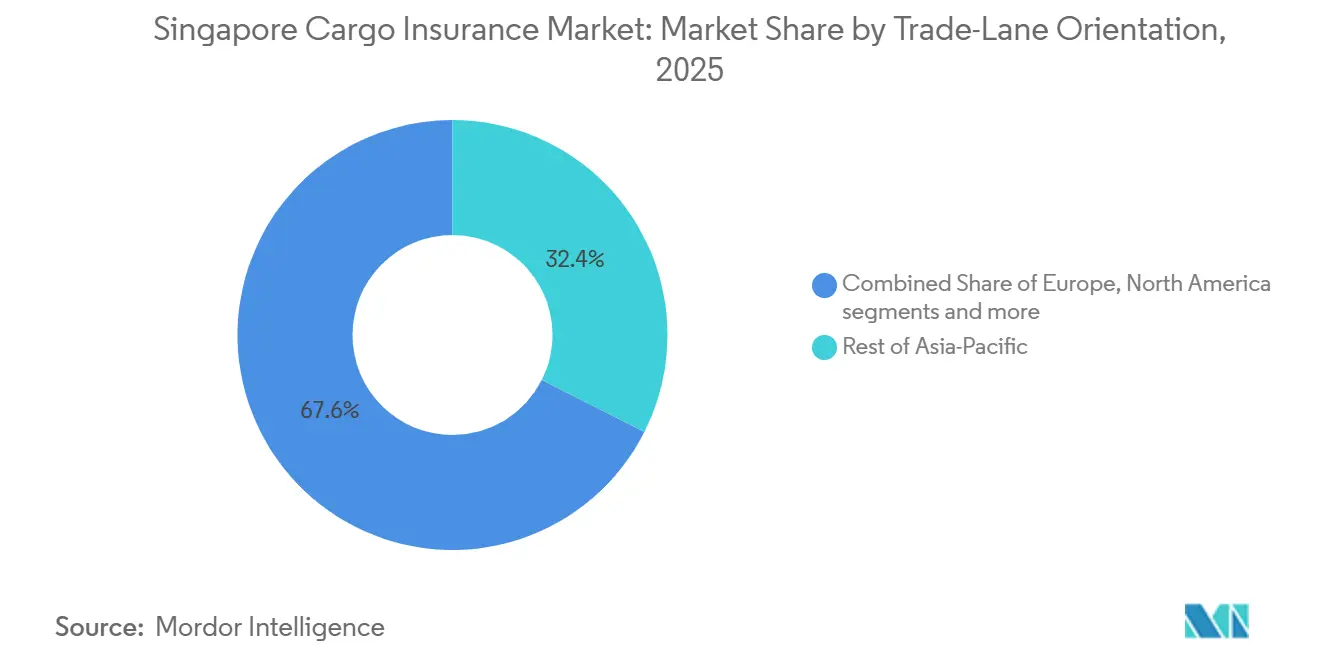
- Nach Handelsroute hielt der Rest des Asien-Pazifik-Raums im Jahr 2025 einen Marktanteil von 32,4 % am Markt für Cargo-Versicherung in Singapur, während Nordamerika bis 2031 voraussichtlich mit einer CAGR von 5,5 % wachsen wird.
- Nach Vertriebskanal hielten Makler im Jahr 2025 einen Marktanteil von 77,7 % am Markt für Cargo-Versicherung in Singapur, während der Direktkanal bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Cargo-Versicherung in Singapur
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Singapurs Position als Umschlag- und Handelszentrum | +0.9% | Global, konzentriert auf die Hafeninfrastruktur Singapurs | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitendes und multimodales Frachtaufkommen | +0.7% | Südostasien und Singapurs inneraseanische Korridore | Mittelfristig (2–4 Jahre) |
| Lieferkettenunterbrechungen und Transitrisikoexposition | +0.8% | Global, mit akuter Exposition in den Korridoren Malakka und Rotes Meer | Kurzfristig (≤ 2 Jahre) |
| Handel mit hochwertigen und spezialisierten Gütern | +0.6% | Handelsrouten Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Digitale Cargo-Versicherung und Handelsdokumentation | +0.4% | Global, mit Singapur als Handels- und Technologiezentrum | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Cargo-Transparenz und Risikomanagement | +0.3% | Nordamerika und Europa, mit Singapur als Ursprungs- und Umschlagsknoten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Singapurs Position als bedeutender Umschlag- und Handelsknotenpunkt im Asien-Pazifik-Raum
Der Hafen Singapurs verarbeitete im Jahr 2025 einen Rekordwert von 44,7 Millionen TEU, ein Anstieg von 8,6 % gegenüber 2024, und der Markt für Cargo-Versicherung in Singapur profitiert von der Konzentration der durch dieses Netzwerk bewegten Güter[1]Schifffahrts- und Hafenbehörde Singapurs, "Singapur erzielt 2025 Rekordhafen-Performance und entwickelt Zukunftsfähigkeit durch Branchenkooperationen für 2026", MPA, mpa.gov.sg.. Die Hafenaktivität unterstützt die regelmäßige Bewegung von Containerware auf globalen Schifffahrtsrouten. Elektronik, Petrochemikalien und Projektgüter können hohe deklarierte Werte aufweisen und erfordern detailliertere Versicherungsvereinbarungen. Diese Sendungen verwenden häufig Rahmendeckungsstrukturen anstelle von Einzelpolicen, da Händler und Logistikunternehmen wiederkehrende Bewegungen verwalten. Mehr als 200 internationale Schifffahrtsgruppen operierten von Singapur aus, nachdem 35 Unternehmen im Jahr 2025 dort Niederlassungen eröffnet oder erweitert hatten. Die in Singapur registrierte Flotte erreichte Ende 2025 137,5 Millionen Bruttotonnen und ergänzt damit die breitere Basis an Meeresdienstleistungen des Landes.
Wachsende Exposition gegenüber Lieferkettenunterbrechungen und Cargo-Transitrisiken
Das Cargo-Risiko steigt, wenn Schiffe verzögert, umgeleitet oder an Umschlagspunkten festgehalten werden. Singapurs Rolle als wichtiger Umschlagspunkt bedeutet, dass Unterbrechungen Ladung für längere Zeiträume in Häfen, Zolllagern und Umschlagsanlagen zurücklassen können. Verlängerte Liegezeiten können das Akkumulationsrisiko für Versicherer erhöhen, selbst wenn sich die Anzahl der Sendungen nicht ändert. Der Markt für Cargo-Versicherung in Singapur benötigt daher Policenlimits und Deklarationen, die widerspiegeln, wo Güter während einer Unterbrechung gelagert werden. Geopolitische Ereignisse steigern auch das Interesse an Transit-, Kriegs- und politischer Gewaltdeckung für betroffene Routen. Dies schafft ein anderes Preisumfeld als bei routinemäßigen Warenlieferungen, da das Risiko von Routenbedingungen, Cargo-Konzentration und der Dauer der Verzögerung abhängt.
Wachsender Handel mit hochwertigen und spezialisierten Gütern
Singapurs elektronische Nicht-Öl-Inlandsexporte stiegen im Jahr 2025 um 12,7 %, unterstützt durch die Nachfrage nach integrierten Schaltkreisen, und die Exportaufträge blieben bis ins erste Quartal 2026 stark. Der Elektronikcluster machte 2025 43,2 % der nominalen Wertschöpfung im verarbeitenden Gewerbe aus, und Halbleiter machten 80,2 % der Produktion dieses Clusters aus[2]Ministerium für Handel und Industrie Singapur, "Singapurs Elektronikcluster und die Auswirkungen des KI-Booms", Wirtschaftserhebung Singapur, mti.gov.sg.. Diese Güter können auf einem einzigen Transportmittel hohe Werte erzeugen und können gewöhnliche Policenlimits überschreiten. Versicherer können für diese Sendungen Mitversicherung, spezialisierte Risikoprüfung und engere Konzentrationskontrollen einsetzen. Batteriematerialien, Komponenten für erneuerbare Energien und temperaturempfindliche Pharmazeutika erfordern ebenfalls spezifisches Underwriting-Wissen. Der Markt für Cargo-Versicherung in Singapur kann von diesem Gütergemisch profitieren, aber Versicherer müssen Kapazitäten und Policenbedingungen an die physischen und finanziellen Eigenschaften jeder Sendung anpassen.
Digitalisierung der Cargo-Versicherung und Handelsdokumentation
Die Infocomm Media Development Authority startete im Februar 2026 das TradeTrust-Bereitschaftsprogramm zur Unterstützung der kommerziellen Einführung elektronischer Konnossemente[3]Infocomm Media Development Authority, "TradeTrust-Bereitschaftsprogramm", IMDA, imda.gov.sg.. Das 12-monatige Programm verbindet digitale Handelsplattformen mit Transportunternehmen und unterstützt einen praktischeren Übergang von Papierdokumenten. Die International Group of P&I Clubs genehmigte vier TradeTrust-fähige Plattformen, die die Verwendung geeigneter elektronischer Konnossemente im versicherten Seehandel unterstützen. Digitale Dokumentation kann Unsicherheiten reduzieren, wenn Cargo-Versicherer Deklarationen und Belege prüfen. Cargo Community Network und Otonomi führten im Oktober 2025 eine automatisierte Verspätungsversicherung auf CUBEforall ein, die Echtzeit-Transportdaten für die Policenbindung und Schadenregulierung nutzt. Der Markt für Cargo-Versicherung in Singapur wird voraussichtlich routinemäßige, weniger komplexe Platzierungen schneller über digitale Kanäle abwickeln, während Hochlimit- und ungewöhnliche Risiken weiterhin einer detaillierten Prüfung unterliegen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb und Abwärtsdruck auf Prämienraten | -0.6% | Global, am ausgeprägtesten in Asien, einschließlich Singapur | Kurzfristig (≤ 2 Jahre) |
| Komplexes Underwriting für neue und multimodale Risiken | -0.3% | Global, mit besonderer Exposition auf multimodalen Routen mit Ursprung in Singapur | Mittelfristig (2–4 Jahre) |
| Cargo-Akkumulation bei Hafen- und Lieferkettenunterbrechungen | -0.4% | Hafen Singapur, Zolllager und Umschlagsanlagen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Schadendaten für neue hochwertige Cargo-Kategorien | -0.2% | Global, mit wesentlicher Relevanz für Cargo-Ströme in Singapur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Wettbewerb und Abwärtsdruck auf Prämienraten in der Cargo-Versicherung
Der Markt für Cargo-Versicherung in Singapur ist durch intensiven Wettbewerb zwischen Direktversicherern, internationalen Kompositversicherern, Spezialversicherern und Lloyd's-Syndikaten gekennzeichnet, was Maklern und großen Gewerbekunden mehr Flexibilität beim Vergleich von Deckungsbedingungen, Serviceniveaus und Prämienraten gibt. Erhöhte Underwriting-Kapazität und wettbewerbsfähige Preisgestaltung können Handels- und Logistikunternehmen kurzfristig durch geringere Versicherungskosten zugutekommen; anhaltender Abwärtsdruck auf Prämien kann jedoch das Prämieneinkommen und die Underwriting-Margen der Versicherer einschränken, insbesondere wenn Cargo-Werte und Sendungsaktivitäten schneller steigen als die Versicherungsraten. Dies kann die Fähigkeit der Versicherer einschränken, in Technologie, spezialisiertes Underwriting-Know-how, Risikotechnik und Cargo-Überwachungskapazitäten zu investieren, und gleichzeitig Druck erzeugen, eine angemessene Preisgestaltung für höher exponierte Ladung aufrechtzuerhalten, die in Häfen, Lagerhäusern, Verteilzentren und Umschlagsanlagen akkumuliert.
Komplexität beim Underwriting neuer und multimodaler Cargo-Risiken
Multimodale Sendungen werden im Rahmen einer verbundenen kommerziellen Vereinbarung auf dem See-, Luft- und Landweg befördert. Dies kann die Feststellung von Verantwortung und Deckung erschweren, wenn ein Schaden beim Übergang zwischen den Transportmodi eintritt. Singapur ist diesem Problem besonders ausgesetzt, da der Umschlagsverkehr zentral für seine Logistikrolle ist. Neue Frachtarten, darunter fortschrittliche Elektronik, Batteriematerialien und Hochleistungsrechengeräte, können Werte oder Schadensmerkmale aufweisen, die außerhalb der Standardannahmen von Policen liegen. QBE identifizierte Technologie, Geopolitik und Cargo-Komplexität als Schlüsselthemen für Seeversicherer im Asien-Pazifik-Raum im Jahr 2026[4].QBE Insurance, "Braving New Worlds: The QBE Marine Insurance Risk Outlook for Asia 2026", QBE Singapore Newsroom, qbe.com. Der Markt für Cargo-Versicherung in Singapur könnte mit vorsichtigen Kapazitätsentscheidungen konfrontiert sein, bis Versicherer konsistentere Daten, Bedingungen und Underwriting-Ansätze für diese Risiken entwickeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus: Seefracht führt bei Prämien, während Luftfracht expandiert
See- und Ozeanfracht hielt im Jahr 2025 einen Marktanteil von 73,9 % am Markt für Cargo-Versicherung in Singapur und ist damit der größte Transportmodus. Diese Position spiegelt Singapurs Rolle als bedeutender Linien- und Umschlagsknotenpunkt wider. Cargo-Eigentümer, die große und regelmäßige Volumina bewegen, verwenden häufig Rahmendeckungsvereinbarungen zur Verwaltung wiederkehrender Deklarationen. Der Modus umfasst Warenströme, Fertigwaren und hochwertige Containerladung. Die Hafengröße unterstützt einen tiefen Strom versicherbarer Risiken über viele Schifffahrtslinien und Destinationen. Landfracht bedient den Korridor Singapur-Johor und den weiteren Korridor der Halbinsel Malaysia. Dieses Geschäft ist kleiner und stabiler, da die Routen kürzer und die Transportmuster etablierter sind. Es bleibt wichtig für Ladung, die zwischen Häfen, Lagerhäusern, Industriestandorten und regionalen Verteilzentren bewegt wird.
Luftfracht ist der am schnellsten wachsende Transportmodus mit einer prognostizierten CAGR von 5,8 % bis 2031. Der Flughafen Changi verarbeitete im Jahr 2025 2,1 Millionen Tonnen Fracht, ein Anstieg von 4,5 % gegenüber dem Vorjahr. Luftfracht unterstützt Elektronik, Halbleiterausrüstung, Pharmazeutika und andere Güter, bei denen Geschwindigkeit und Cargo-Wert zentral sind. Diese Sendungen können höhere Prämien pro Einheit des versicherten Wertes erzielen, da eine Verzögerung oder ein Verlust größere kommerzielle Konsequenzen haben kann. Die Marktgröße der Cargo-Versicherung in Singapur ist dem Wandel hin zu Luftfracht durch die Policennachfrage für zeitkritische Güter ausgesetzt. Schnelleres Luftfrachtaufkommen kann die Prämienrendite unterstützen, auch wenn Seefracht weiterhin die Gesamtprämie dominiert. Versicherer müssen weiterhin Verpackung, Sicherheit, Temperaturkontrolle und Handhabungsqualität bewerten. Der Unterschied zwischen See- und Luftfrachtrisiken unterstützt separate Underwriting-Praktiken innerhalb von Seefrachtportfolios.


Nach Frachtart: Elektronik führt bei Prämien, während Pharmazeutika am schnellsten wächst
Elektronik, elektrische Ausrüstung und Halbleiter hielten im Jahr 2025 einen Marktanteil von 27,1 % am Markt für Cargo-Versicherung in Singapur und sind damit das größte Frachtartensegment. Singapurs Elektronikbasis unterstützt diese Position durch große regionale und globale Handelsströme. Der Sektor machte 2025 43,2 % der nominalen Wertschöpfung im verarbeitenden Gewerbe aus, während die Halbleiterproduktion 80,2 % des Elektronik-Clusters ausmachte. Hohe Stückwerte machen Schadenprävention, sichere Handhabung und Akkumulationskontrollen für Versicherer wichtig. Maschinen, Industrieausrüstung und Projektladung bilden eine weitere wesentliche Nachfragequelle. Chemikalien, Erdölprodukte und Gefahrgüter erfordern ebenfalls spezielle Policenbedingungen aufgrund ihrer physischen Schadensmerkmale. Lebensmittel, verderbliche Waren und allgemeine Handelswaren ergänzen das Volumen bei routinemäßigen regionalen Bewegungen.
Pharmazeutika und Gesundheitsprodukte sind die am schnellsten wachsende Frachtart mit einer prognostizierten CAGR von 6,0 % bis 2031. Temperaturempfindliche Güter stellen ein zusätzliches Deckungsproblem dar, da eine Temperaturabweichung einen Schaden verursachen kann, selbst ohne physische Beschädigung. Anforderungen an Temperaturüberwachung, Verpackung, Transportzeit und Benachrichtigung bei Abweichungen beeinflussen daher die Marktgröße der Cargo-Versicherung in Singapur. Die Bewegung von Pharmazeutika auf Luft- und Seerouten unterstützt die Nachfrage nach Zusatzklauseln für kontrollierte Bedingungen. Lithium-Ionen-Batteriematerialien und Komponenten für erneuerbare Energien erhöhen ebenfalls die Komplexität, da Versicherer ihre besonderen Brand- und Handhabungsrisiken berücksichtigen müssen. Diese Güter können nicht immer auf die gleiche Weise wie standardmäßige Umgebungsladung bewertet werden. Das wachsende Gemisch komplexer Sendungen kann die Nachfrage nach Spezialprämien unterstützen. Es macht auch Schadendaten, Risikotechnik und Kapazitätsmanagement für Cargo-Versicherer wichtiger.
Nach Endnutzer: Handelshäuser führen die Nachfrage an, während E-Commerce die Sendungsmuster verändert
Handelshäuser, Importeure und Exporteure hielten im Jahr 2025 einen Marktanteil von 36,1 % am Markt für Cargo-Versicherung in Singapur und sind damit die größte Endnutzergruppe. Singapurs Rolle als Entrepôt erklärt die Bedeutung von Unternehmen, die Güter kaufen, verkaufen und re-exportieren. Nicht-Öl-Reexporte stiegen im Jahr 2025 um 17,7 %, nach einem Wachstum von 10,2 % im Jahr 2024. Diese Unternehmen haben häufig wiederkehrende Bewegungen und benötigen strukturierte Policen, die viele Sendungen abdecken können. Hersteller und Industrieproduzenten bilden eine stabile Gruppe, da Lieferketten Singapurer Einrichtungen mit regionalen Lieferanten und Kunden verbinden. Spediteure, Nicht-Schiffsbetreiber und Logistikdienstleister benötigen ebenfalls Deckung im Zusammenhang mit Cargo-Verantwortung und Lagerumschlag. Projektinhaber und Ingenieurunternehmen benötigen spezialisierte Bedingungen für schwere Ausrüstung und ungewöhnliche Ladungen. Jede Endnutzergruppe unterscheidet sich in der Häufigkeit, dem Wert und der vertraglichen Struktur ihrer Cargo-Risiken.
Einzelhändler und E-Commerce-Cargo-Eigentümer sind die am schnellsten wachsende Endnutzergruppe mit einer prognostizierten CAGR von 6,3 % bis 2031. Ihre Sendungen sind oft kleiner, häufiger und stärker verteilt als traditionelle Großsendungen. Dies kann die Versicherungsnachfrage in Richtung Einzelsendungsprodukte und automatisierte Platzierung verschieben. Grenzüberschreitende Transaktionen sind besonders relevant, da Verkäufer und Käufer in verschiedenen Rechtsordnungen ansässig sein können. Die Marktgröße der Cargo-Versicherung in Singapur kann dieses Geschäft mit digitalen Zertifikaten, eingebetteter Deckung und vereinfachten Schadenprozessen adressieren. Das Segment erfordert jedoch auch klare Informationen zu Sendungswert, Trägerleistung und Lieferbedingungen. Standardisierte Produkte können für Routinepakete funktionieren, während höherwertige Güter weiterhin einer detaillierten Prüfung bedürfen. Der E-Commerce-Wandel erweitert die Käuferbasis über etablierte Handelshäuser hinaus. Er erhöht auch die Bedeutung einer effizienten Policenverwaltung und von Echtzeit-Sendungsinformationen.
Nach Handelsroute: Asien-Pazifik liefert Volumen, während Nordamerika am schnellsten wächst
Der Rest des Asien-Pazifik-Raums hielt im Jahr 2025 einen Marktanteil von 32,4 % am Markt für Cargo-Versicherung in Singapur und repräsentiert damit die größte Handelsroutenorientierung. Die Kategorie umfasst Cargo-Verbindungen mit China, Japan, Südkorea, Australien und dem weiteren Indo-Pazifik. Elektronik- und Halbleiterbewegungen fügen vielen dieser Routen hohe versicherte Werte hinzu. Die Marktgröße der Cargo-Versicherung in Singapur profitiert von seiner Rolle als Ursprungs-, Ziel- und Transferpunkt für diese Ströme. Südostasien ist eine weitere wichtige Orientierung, da inneraseanische Produktionsnetzwerke Elektronik, Automobilkomponenten, Agrarlebensmittel und Konsumgüter verbinden. Singapurs Reexportaktivität unterstützt wiederkehrende regionale Cargo-Bewegungen. Europa, der Nahe Osten und Afrika sowie der Rest der Welt liefern zusätzliches Geschäft durch Fertigwaren, Raffinerieprodukte, Projektladung und Rohstoffe. Jede Route kann unterschiedliche Transitbedingungen und Policeanforderungen aufweisen.
Nordamerika ist die am schnellsten wachsende Handelsroutenorientierung mit einer prognostizierten CAGR von 5,5 % bis 2031. Elektronische Nicht-Öl-Inlandsexporte wuchsen im Jahr 2025 um 12,7 % und unterstützten den Fluss von Technologieprodukten aus Singapur. Die Vereinigten Staaten waren im Jahr 2025 Changis zweitgrößter Luftfrachtmarkt. Langstreckenrouten erfordern Aufmerksamkeit für Transitdauer, Trägerauswahl, Lagerung und Übergaben. Der Markt für Cargo-Versicherung in Singapur kann diese Ströme durch Policen unterstützen, die hochwertige und zeitkritische Ladung berücksichtigen. Nahost-Routen können zusätzliche Aufmerksamkeit erfordern, wenn regionale Bedingungen die Transitsicherheit und Routenverfügbarkeit beeinflussen. Versicherer müssen routinemäßige Cargo-Deckung von Spezialerweiterungen für stärker exponierte Routen unterscheiden. Dies unterstützt einen differenzierteren Ansatz beim Handelsrouten-Underwriting.
Nach Vertriebskanal: Makler führen, während Direktplatzierung durch digitale Tools wächst
Makler machten im Jahr 2025 einen Marktanteil von 77,7 % am Markt für Cargo-Versicherung in Singapur aus und sind damit der führende Vertriebskanal. Ihre Position spiegelt die Komplexität der Rahmendeckungsverhandlung, Hochlimit-Platzierungen und spezialisierter Seerisiken wider. Makler helfen Cargo-Eigentümern beim Vergleich von Policenbedingungen, Versichererkapazität, Ausschlüssen und Schadenunterstützung. Sie sind besonders relevant, wenn Kunden verschiedene Güter in viele Länder bewegen. Die Lloyd's Asia-Struktur unterstützt ebenfalls die Maklerbeteiligung bei spezialisierten Platzierungen. Agenten bedienen kleinere Händler und Exporteure, die möglicherweise keine maßgeschneiderten Rahmendeckungsprogramme benötigen. Die Direktplatzierung bleibt kleiner, da viele gewerbliche Cargo-Käufer bei komplexen Risiken weiterhin Beratung schätzen. Die Kanalstruktur spiegelt daher sowohl die Versicherungskomplexität als auch die unterschiedlichen Bedürfnisse der Cargo-Eigentümer wider.
Der Direktkanal ist der am schnellsten wachsende Vertriebskanal mit einer prognostizierten CAGR von 7,2 % bis 2031. Online-Zertifikate und vernetzte Plattformen können die routinemäßige Cargo-Deckung einfacher zu platzieren machen. Cargo Community Network und Otonomi führten im Oktober 2025 ein parametrisches Verspätungsversicherungsprodukt über CUBEforall ein. Der Dienst nutzt Transportdaten zur Unterstützung der automatisierten Policenbindung und Schadenregulierung. Digitale Tools können für kleinere gewerbliche Versender nützlich sein, die schnelle Deckung für klar definierte Cargo-Risiken benötigen. Die Marktgröße der Cargo-Versicherung in Singapur wird daher voraussichtlich maklergeführte Beratung für komplexe Risiken mit Direktprozessen für Standardsendungen kombinieren. Dies beseitigt nicht die Notwendigkeit des Underwritings, da Datenqualität und Policenlimits weiterhin wichtig sind. Es verändert, wie Versicherer und Intermediäre kleinere und häufigere Käufer erreichen.
Wettbewerbslandschaft
Der Markt für Cargo-Versicherung in Singapur hat eine fragmentierte Struktur, in der große Kompositversicherer und Spezialsyndikatе verschiedene Teile des Portfolios bedienen. Chubb, AIG, MSIG, Allianz und Zurich operieren neben Lloyd's Asia-Syndikaten, darunter Canopius, Markel, MS Amlin, Chaucer, Antares und Munich Re Syndicate Singapore. Größere Versicherer können Risikotechnik, Schadendienstleistungen, Kapitalstärke und digitale Investitionen anbieten. Syndikate können Kapazität für ungewöhnliche Ladung, hohe Limits und spezialisierte Seerisiken bereitstellen. Der Wettbewerb ist am stärksten bei Platzierung, Produktgestaltung und Spezialkompetenz und weniger bei unregulierten Markteintritten.
MSIG Singapore ging im September 2025 eine Partnerschaft mit MSIG Specialty Marine ein und ernannte dieses zum Underwriting-Agenten für Schutz- und Entschädigungsrisiken, die von Singapur aus gezeichnet werden. Der Schritt erweiterte MSIGs Seeproduktpalette und stärkte seinen lokalen Zugang zu spezialisierter Seekompetenz. Cargo Community Network und Otonomi führten im Oktober 2025 eine automatisierte Verspätungsversicherung auf CUBEforall ein. Dieses Produkt adressiert den Bedarf nach einer klareren und schnelleren Reaktion auf definierte Cargo-Verzögerungen. Diese Entwicklungen zeigen, wie Versicherer, Intermediäre und Handelsplattformen Dokumentation und Produktlieferung verbessern.
Kleinere Händler benötigen möglicherweise einfachen Schutz, wenn Sendungswerte unterhalb des Niveaus liegen, das ein maßgeschneidertes Rahmendeckungsprogramm rechtfertigt. Digitale Distributoren und spezialisierte Managing General Agents können diese Nachfrage mit Einzelsendungsprodukten bedienen, die mit Buchungs- oder Logistikdaten verbunden sind. Lizenzierte Versicherer bleiben wichtig, da sie die Bilanz und die regulierte Kapazität hinter diesen Produkten bereitstellen. Komplexe Ladung, hohe Limits und ungewöhnliche Routen werden voraussichtlich weiterhin von erfahrenen Underwritern und Maklern abhängig sein.
Marktführer der Cargo-Versicherungsbranche in Singapur
MSIG Insurance (Singapore) Pte. Ltd.
Chubb Insurance Singapore Limited
AIG Asia Pacific Insurance Pte. Ltd.
QBE Insurance (Singapore) Pte. Ltd.
Sompo Insurance Singapore Pte. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Februar 2026: IMDA startete das TradeTrust-Bereitschaftsprogramm zur Beschleunigung der Einführung elektronischer Konnossemente im Seehandel, das von Februar 2026 bis März 2027 läuft; gleichzeitig erhielten vier TradeTrust-fähige Plattformen – AEOTrade, BlockPeer, Credore und SGTraDex – die Genehmigung der International Group of P&I Clubs, womit das primäre Versicherungshindernis für die kommerzielle Einführung elektronischer Konnossemente in Singapurs Seehandelskorridoren beseitigt wurde.
- Januar 2026: Singapurs Hafen erzielte im Jahr 2025 einen Rekordwert von 44,7 Millionen TEU Containerumschlag (+8,6 % gegenüber 2024); die Schifffahrts- und Hafenbehörde bestätigte die Entwicklung der Mehrbrennstoff-Bunkerversorgung – einschließlich LNG, Ammoniak und Methanol – sowie die Erweiterung der Grünen und Digitalen Schifffahrtskorridore mit neun Partnerstaaten für 2026.
- Oktober 2025: Cargo Community Network und das Insurtech-Unternehmen Otonomi führten eine parametrische Cargo-Verspätungsversicherung auf der offenen Datenplattform CUBEforall ein, die eine automatisierte Policenbindung ermöglicht, die durch Echtzeit-Flugdaten ausgelöst wird, mit einem sofortigen Auszahlungsmodell ohne Schadennachweis; die Partnerschaft markierte Otonamis Markteintritt im Asien-Pazifik-Raum und bedient das Netzwerk von CCN mit über 16.000 Spediteuren weltweit.
- Juli 2025: Die Monetary Authority of Singapore veröffentlichte das Konsultationspapier ID 08/25 zu einem vorgeschlagenen Katastrophenrisikoerfordernis für Schaden- und Unfallversicherungen und eröffnete eine quantitative Auswirkungsstudie für Direktversicherer und Rückversicherer, einschließlich Cargo-Underwriter mit Hafenkonzentrations-Akkumulationsexposition; die Konsultation endete im September 2025.


Berichtsumfang des Marktes für Cargo-Versicherung in Singapur
Der Markt für Cargo-Versicherung in Singapur umfasst Versicherer, Spezial-Underwriter und Lloyd's-Marktteilnehmer, die finanziellen Schutz für auf dem See-, Luft-, Straßen- und multimodalen Weg transportierte Güter bieten und Risiken wie Verlust, Beschädigung, Diebstahl, Unfälle und andere transitbezogene Expositionen abdecken. Der Markt bedient in erster Linie Singapurs umfangreiche Handels-, Logistik-, Schifffahrts-, Fertigungs- und Umschlagsaktivitäten, mit Policen, die von Einzelsendungsdeckungen bis hin zu jährlichen Cargo-Programmen und umfassenderen maritimen Handelslösungen reichen.
Der Markt für Cargo-Versicherung in Singapur ist segmentiert nach Transportmodus (See-/Ozeanfracht, Luftfracht, Landfracht), Frachtart (Elektronik, Maschinen und mehr), Endnutzer (Hersteller, Handelshäuser, E-Commerce, Spediteure, Projektinhaber, Sonstige), Handelsroute (Singapur, Südostasien, Asien-Pazifik, Europa, Nordamerika und mehr) und Vertriebskanal (Makler, Agenten, Direktvertrieb). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| See-/Ozeanfracht |
| Luftfracht |
| Landfracht |
| Elektronik, elektrische Ausrüstung und Halbleiter |
| Maschinen, Industrieausrüstung und Projekt-/Übergröße-Ladung |
| Chemikalien, Erdölprodukte und Gefahrgüter |
| Pharmazeutika und Gesundheitsprodukte |
| Lebensmittel, verderbliche Waren und andere temperaturkontrollierte Ladung |
| Schüttgüter |
| Allgemeine Handelswaren und andere Fertigwaren |
| Hersteller und Industrieproduzenten |
| Handelshäuser, Importeure und Exporteure |
| Einzelhändler und E-Commerce-Cargo-Eigentümer |
| Spediteure, Nicht-Schiffsbetreiber und Logistikbetreiber |
| Projektinhaber, EPC- und Infrastrukturunternehmen |
| Sonstige gewerbliche Cargo-Eigentümer |
| Inlandsverkehr Singapur |
| Südostasien |
| Rest des Asien-Pazifik-Raums |
| Europa |
| Nordamerika |
| Naher Osten und Afrika |
| Rest der Welt |
| Makler |
| Agenten |
| Direktvertrieb |
| Nach Transportmodus | See-/Ozeanfracht |
| Luftfracht | |
| Landfracht | |
| Nach Frachtart | Elektronik, elektrische Ausrüstung und Halbleiter |
| Maschinen, Industrieausrüstung und Projekt-/Übergröße-Ladung | |
| Chemikalien, Erdölprodukte und Gefahrgüter | |
| Pharmazeutika und Gesundheitsprodukte | |
| Lebensmittel, verderbliche Waren und andere temperaturkontrollierte Ladung | |
| Schüttgüter | |
| Allgemeine Handelswaren und andere Fertigwaren | |
| Nach Endnutzer | Hersteller und Industrieproduzenten |
| Handelshäuser, Importeure und Exporteure | |
| Einzelhändler und E-Commerce-Cargo-Eigentümer | |
| Spediteure, Nicht-Schiffsbetreiber und Logistikbetreiber | |
| Projektinhaber, EPC- und Infrastrukturunternehmen | |
| Sonstige gewerbliche Cargo-Eigentümer | |
| Nach Handelsroutenorientierung | Inlandsverkehr Singapur |
| Südostasien | |
| Rest des Asien-Pazifik-Raums | |
| Europa | |
| Nordamerika | |
| Naher Osten und Afrika | |
| Rest der Welt | |
| Nach Vertriebskanal | Makler |
| Agenten | |
| Direktvertrieb |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Cargo-Versicherung in Singapur im Jahr 2031 erreichen?
Der Markt für Cargo-Versicherung in Singapur wird voraussichtlich bis 2031 einen Wert von 99,7 Millionen USD erreichen und ab 2026 mit einer CAGR von 4,1 % wachsen.
Welcher Transportmodus hat die größte Cargo-Versicherungsprämienbasis in Singapur?
See- und Ozeanfracht führte im Jahr 2025 mit einem Prämienanteil von 73,9 %, unterstützt durch Singapurs großes Umschlagsnetzwerk.
Welche Cargo-Kategorie wächst in Singapur am schnellsten?
Pharmazeutika und Gesundheitswesen werden bis 2031 voraussichtlich mit einer CAGR von 6,0 % wachsen, unterstützt durch die Nachfrage nach temperaturempfindlicher Deckung.
Warum sind Makler für die Cargo-Deckung in Singapur wichtig?
Makler hielten im Jahr 2025 einen Vertriebsanteil von 77,7 %, da viele Cargo-Eigentümer Unterstützung bei Rahmendeckungsprogrammen, hohen Limits und spezialisierten Bedingungen benötigen.
Was treibt die Direktplatzierung von Cargo-Versicherungen an?
Der Direktkanal wird bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen, da digitale Zertifikate und automatisierte Platzierungstools die routinemäßige Deckung vereinfachen.
Welche Handelsroute wird von Singapur aus voraussichtlich am schnellsten expandieren?
Nordamerika wird bis 2031 voraussichtlich mit einer CAGR von 5,5 % wachsen, unterstützt durch Elektronik- und Halbleiter-Cargo-Ströme.
Seite zuletzt aktualisiert am:



