
Marktgröße und Marktanteil der Kargo-Versicherung im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
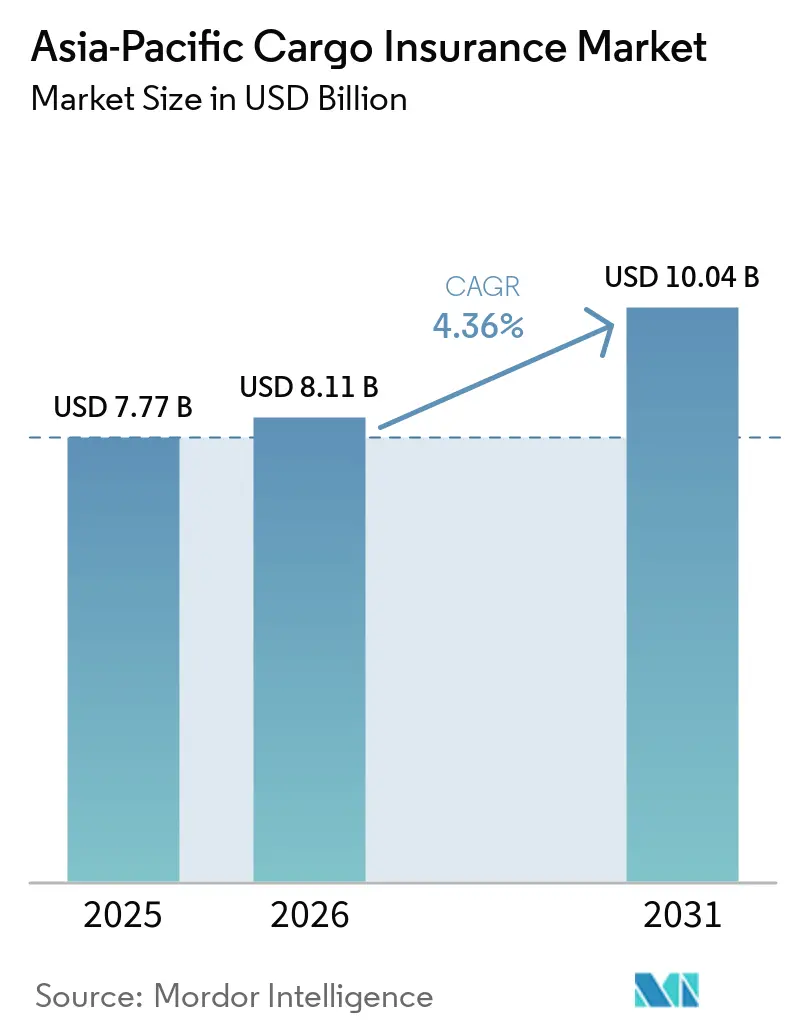
| Marktgröße im Basisjahr (2025) | 7.77 Milliarden US-Dollar |
| Marktgröße (2026) | 8.11 Milliarden US-Dollar |
| Marktgröße (2031) | 10.04 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.36 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Kargo-Versicherung im asiatisch-pazifischen Raum von Mordor Intelligence
Der Markt für Kargo-Versicherung im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 7,77 Milliarden USD geschätzt, wird für 2026 auf 8,11 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 10,04 Milliarden USD erreichen, mit einer CAGR von 4,36 % von 2026 bis 2031. Das Prämienwachstum ist zunehmend mit höheren versicherten Sendungswerten, mehr grenzüberschreitenden Transaktionen und neuen Deckungsformen verbunden, anstatt auf breiten Tariferhöhungen zu beruhen. Gut performende Programme erzielten bei der Erneuerung Tarifreduzierungen von 5 % bis 10 % oder mehr, da die regionale Kapazität stark blieb. Tarifbedingte Rohstoffpreisänderungen, grenzüberschreitender E-Commerce, parametrischer Verzögerungsschutz und eingebettete Mikroversicherungen erweitern die Risiken, die Versicherer absichern können. Der Markt für Kargo-Versicherung im asiatisch-pazifischen Raum sieht sich zudem einem Preisdruck bei standardisierten Containerladungsprogrammen gegenüber, während Spezialrisiken eine individuellere Zeichnung erfordern. Versicherer, die Risikomodelle auf der Grundlage sich verändernder Handelsrouten der Regionalen Umfassenden Wirtschaftspartnerschaft aufbauen, können neue Kargo-Ströme und komplexere Risikomuster besser adressieren.
Wichtigste Erkenntnisse des Berichts
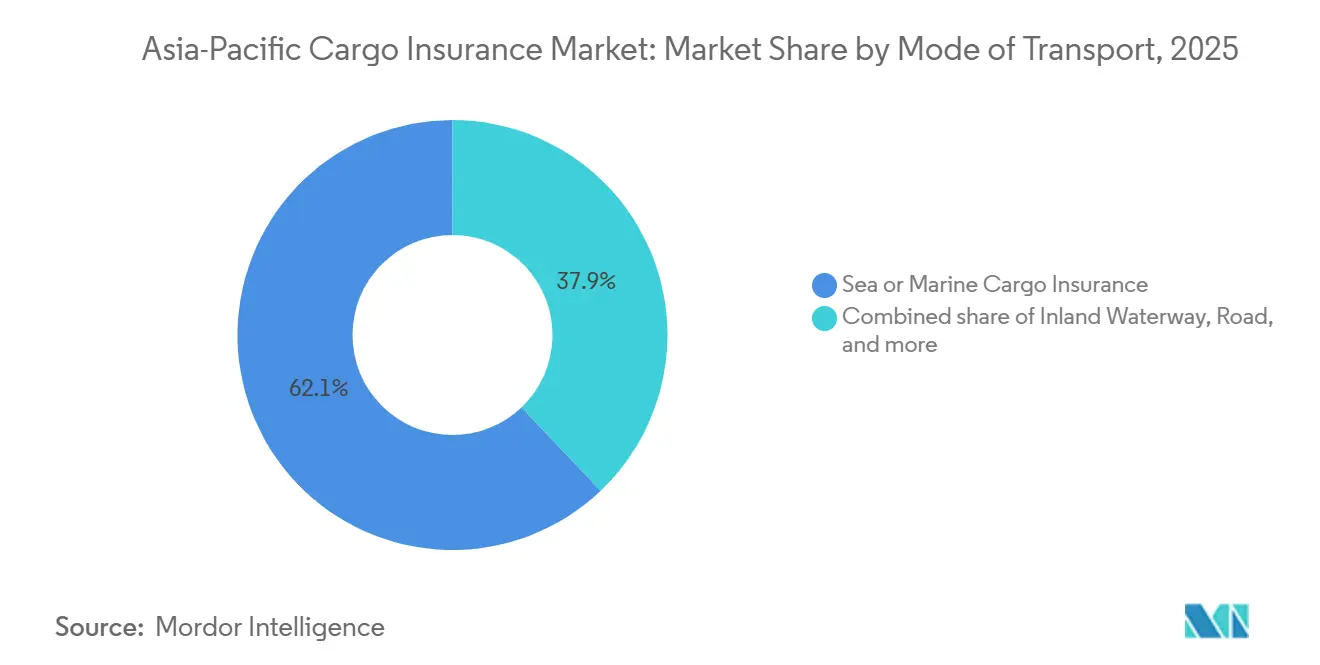
- Nach Transportmodus entfiel auf die See- und Seefrachtkargo-Versicherung im Jahr 2025 ein Marktanteil von 62,1 % am Markt für Kargo-Versicherung im asiatisch-pazifischen Raum, während Luftfrachtkargo bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen wird.
- Nach Kargo-Profil entfiel auf containerisierte Ladung im Jahr 2025 ein Marktanteil von 46,7 % am Markt für Kargo-Versicherung im asiatisch-pazifischen Raum, während Projekt-, Schwerlast- und Übergabeladung bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen wird.
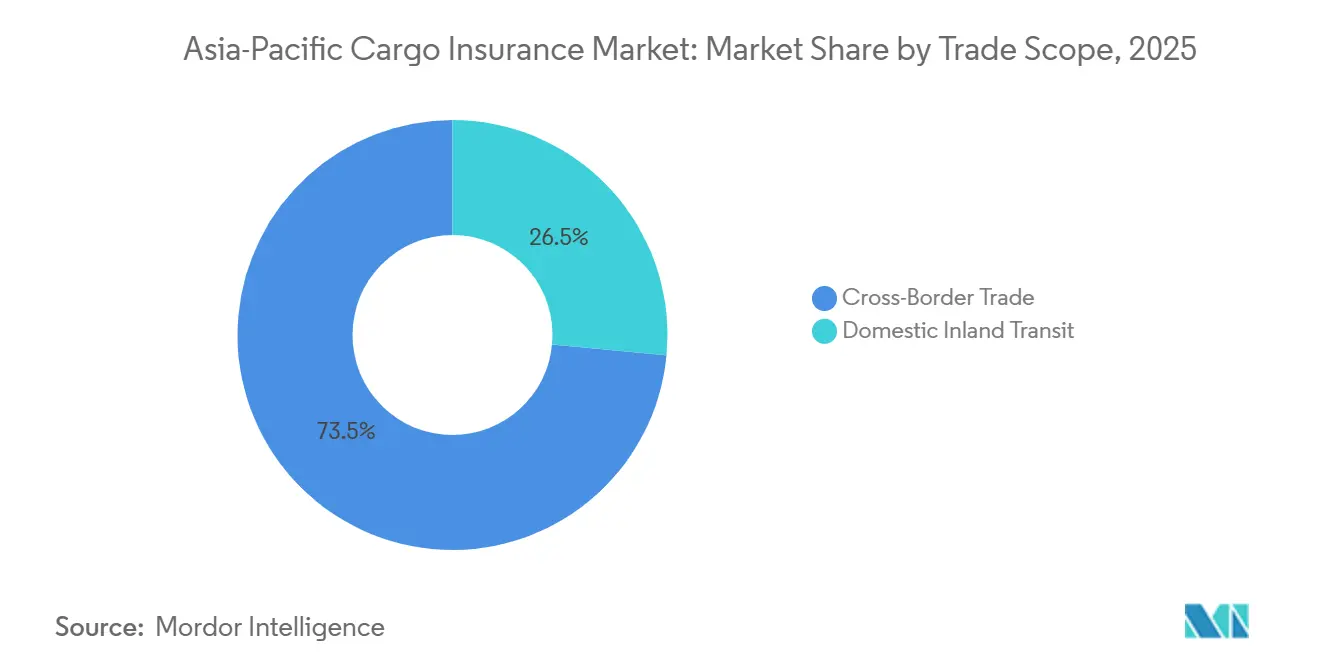
- Nach Handelsumfang entfiel auf den grenzüberschreitenden Handel im Jahr 2025 ein Marktanteil von 73,5 % am Markt für Kargo-Versicherung im asiatisch-pazifischen Raum, und er wird bis 2031 voraussichtlich mit einer CAGR von 5,4 % wachsen.
- Nach Vertriebskanal entfielen auf Makler und Agenten im Jahr 2025 ein Marktanteil von 53,2 % am Markt für Kargo-Versicherung im asiatisch-pazifischen Raum, während Online- und digitale Plattformen bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
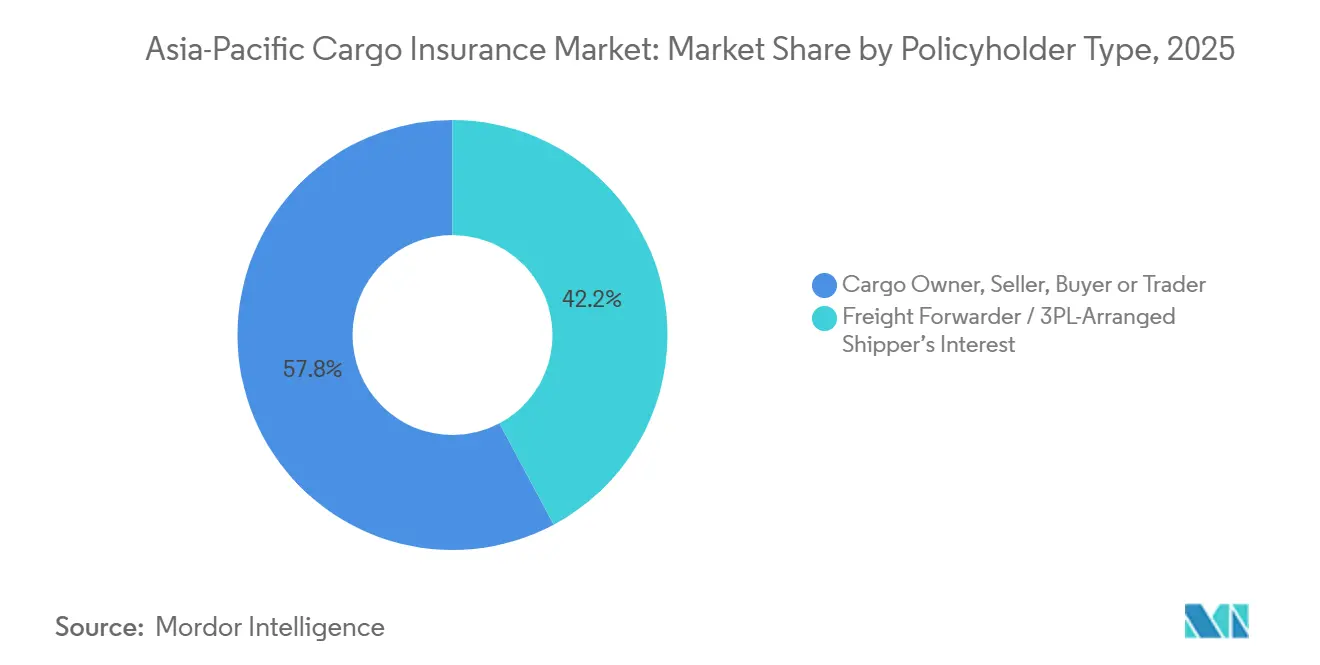
- Nach Versicherungsnehmertyp entfielen auf Kargo-Eigentümer, Verkäufer, Käufer und Händler im Jahr 2025 ein Marktanteil von 57,8 % am Markt für Kargo-Versicherung im asiatisch-pazifischen Raum, während die von Spediteuren und Drittlogistikdienstleistern arrangierte Versicherung für das Interesse der Verlader bis 2031 voraussichtlich mit einer CAGR von 5,6 % wachsen wird.
- Nach Endverbraucherbranche entfiel auf die Fertigungsindustrie im Jahr 2025 ein Marktanteil von 31,1 % am Markt für Kargo-Versicherung im asiatisch-pazifischen Raum, während Einzelhandel, Konsumgüter und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 7 % wachsen werden.
- Nach Geografie entfiel auf China im Jahr 2025 ein Marktanteil von 37,9 % am Markt für Kargo-Versicherung im asiatisch-pazifischen Raum, während Indien bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Kargo-Versicherung im asiatisch-pazifischen Raum
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grenzüberschreitender Handel und Fertigungsexporte | +1.2% | Asiatisch-pazifischer Raum, mit Schwerpunkt in China, Vietnam und Indien | Mittelfristig (2–4 Jahre) |
| E-Commerce und hochfrequente Kleinsendungen | +0.9% | China, Indien, Indonesien und die Kernmärkte des Verbands Südostasiatischer Nationen | Kurzfristig (≤ 2 Jahre) |
| Höhere Kargo-Werte und Abhängigkeit von der Kühlkette | +0.7% | Japan, China, Australien und Indiens pharmazeutische Korridore | Langfristig (≥ 4 Jahre) |
| Eingebettete Versicherung und automatisierte Zertifikate | +0.6% | Singapur, Australien, China und weitere Märkte des Verbands Südostasiatischer Nationen | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenstörungen und Schutz vor Verzögerungskosten | +0.5% | Global, mit hohem Risiko in den Exportkorridoren Chinas und Südkoreas | Kurzfristig (≤ 2 Jahre) |
| Multimodale und innerasiatische Handelskorridore | +0.4% | Verband Südostasiatischer Nationen, Großchina und Südasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des grenzüberschreitenden Handels und der Fertigungsexporte
Die Regionale Umfassende Wirtschaftspartnerschaft befindet sich im 4. Jahr ihrer vollständigen Umsetzung und erhöht die Handelsdichte innerhalb der Region. Die Fertigungsaktivitäten verlagern sich von China nach Vietnam, Thailand und Indonesien, wodurch zusätzliche versicherte Korridore entstehen, anstatt lediglich bestehende Volumina zu verschieben. Eine Studie über 12 Mitglieder der Regionalen Umfassenden Wirtschaftspartnerschaft ergab, dass Chinas grenzüberschreitendes E-Commerce-Exportpotenzial mit mehreren Partnern unter einer Auslastung von 0,8 blieb[1]. Längere Routen können zusätzliche Transitabschnitte hinzufügen und die Zeit verlängern, in der Sendungen einem Risiko ausgesetzt sind. Das Anlegen von Lagerbeständen vor Zollfristen schafft zudem einen Bedarf an Lager-zu-Lager-Erweiterungen über eine Standard-Reisepolice hinaus. Regionale Zoll- und Ursprungsregelungsanforderungen erhöhen den Dokumentationsaufwand, die Besichtigungen und die Nachträge für Versicherer, die grenzüberschreitende Sendungen betreuen.
Wachstum des E-Commerce und hochfrequenter Kleinsendungen
Der E-Commerce erzeugt eine Nachfrage nach Cargo-Versicherungen, die zuvor durch konventionelle deklarationsbasierte Policen nicht abgedeckt wurde. Chinas Rücksendungsversicherung trug zu einem Wachstum der Cargo-Prämien bei, das das Exportvolumenwachstum von 7,1 % im Jahr 2024 übertraf[2]. Indiens E-Commerce-Logistikaktivität stützt die Nachfrage nach eingebetteten Deckungen über eine wachsende Anzahl von Paketsendungen. Hochfrequenter Paketverkehr ist schwierig über manuelle Deklarationen zu bepreisen, da Fehlklassifizierungen, nicht deklarierte Lithium-Ionen-Batterien und betrügerische Rücksendungen in diesen Warenströmen konzentriert auftreten können. Thailand hob seine De-minimis-Schwelle im Januar 2026 auf, und Vietnam hob eine vergleichbare Befreiung im Februar 2025 auf, wodurch Zollaufzeichnungen für Pakete entstehen, denen zuvor möglicherweise eine formelle Versicherungsdokumentation fehlte. Diese Aufzeichnungen können eine Deckung bei der Buchung unterstützen und gleichzeitig Compliance-Pflichten für grenzüberschreitende Verkäufer begründen.
Steigende Kargo-Werte und Abhängigkeit von der Kühlkette
Höhere Kargo-Werte erhöhen die deklarierten Versicherungssummen, auch wenn die Anzahl der Sendungen unverändert bleibt. Elektronik, Pharmazeutika, Energieanlagen und Spezialkomponenten haben hohe Werte und können maßgeschneiderte Bedingungen erfordern. Temperaturkontrollierte Pharmalieferungen können zu Totalschadensforderungen führen, wenn eine Temperaturabweichung Biologika kommerziell unbrauchbar macht. Kühlkettenrouten erfordern daher dokumentierte Handhabung, Routentransparenz und Deckung für ein breiteres Spektrum an Schadensszenarien. Lithium-Ionen-Batterien fügen zudem brandbezogene Schwerebedenken bei Konsumgütern, Elektrofahrzeugen und Energiespeicheranlagen hinzu. Der Markt für Kargo-Versicherung im asiatisch-pazifischen Raum profitiert von diesen höherwertigen Transporten, aber die Zeichnung muss die technischen Merkmale jeder Kargo-Klasse widerspiegeln.
Digitale eingebettete Versicherung und automatisierte Zertifikatsausstellung
Eingebettete Versicherung aktiviert die Deckung, wenn eine Sendung über eine digitale Verbindung gebucht wird. Dieser Prozess verkürzt die Zeit zwischen der Entstehung eines Risikos und der Platzierung der entsprechenden Versicherung. Sensordaten zu Kargo-Zustand, Standort und Erschütterungen können Preismodelle unterstützen, die verifizierte Sendungsinformationen verwenden. Willog führte eine Kargo-Versicherungstochter ein, die parametrische und Umbrella-Deckung auf Basis verifizierter Sensordaten anbietet, einschließlich Entsorgungs- und Neuversandkosten nach Temperaturabweichungen[3]. Die elektronische Kargo-Meldung im Rahmen des Maritimen Einzelfensters der Internationalen Seeschifffahrtsorganisation unterstützt standardisiertere Daten in den teilnehmenden Häfen. Digitale Zertifikate können die Versicherungsabwicklung für Routinesendungen erleichtern, während komplexe Platzierungen bei spezialisierten Intermediären verbleiben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ~ % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Fragmentierung in den regionalen Märkten | -0.4% | Verband Südostasiatischer Nationen, Südasien und aufstrebende südostasiatische Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Katastrophenakkumulation in Häfen und Binnendrehkreuzen | -0.4% | China, Japan, Taiwan, Australien und der weitere asiatisch-pazifische Raum | Langfristig (≥ 4 Jahre) |
| Cyber-gestützter Kargo-Diebstahl und Datenvulnerabilität | -0.3% | China, Japan, Südkorea, Singapur, Indien, Australien und wichtige Logistikdrehkreuze im asiatisch-pazifischen Raum | Mittel- bis langfristig (2–4+ Jahre) |
| Geringes Bewusstsein und Unterversicherung bei kleinen Exporteuren | -0.3% | Südasien, Südostasien und aufstrebende Exportmärkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Fragmentierung in den Märkten des asiatisch-pazifischen Raums
Die Region umfasst mehr als ein Dutzend nationaler Lizenzierungs- und Auslandsbesitzrahmen, was die Komplexität regionaler Platzierungen erhöht. Vietnam verlangt Übersetzungen von Policen ins Vietnamesische, und einige inländische Binnentransitabschnitte erfordern lokal zugelassene Policen. Die Institute Cargo Clauses werden international für Seereisen akzeptiert, aber ihr Anwendungsbereich beseitigt keine nationalen Anforderungen für inländische oder Binnendeckungen. Verlader benötigen möglicherweise mehrere lokale Nachträge anstelle eines in Singapur ausgestellten Programms für mehrere Länder. Zolländerungen in Thailand und Vietnam zeigen, dass sich die Regulierung schnell weiterentwickelt, während die Harmonisierung von Versicherungsprodukten langsamer voranschreitet. Kleinere Exporteure verlassen sich möglicherweise auf die Haftung des Frachtführers oder tragen das Risiko selbst, wenn die Kosten eines rechtlich konformen Programms zu hoch werden.
Katastrophenakkumulation in Häfen und Binnendrehkreuzen
Große Häfen, Terminals und Verteilzentren konzentrieren Kargo-Werte an einer kleinen Anzahl von Standorten. Ein Taifun, ein Brand oder ein anderes Ereignis kann daher gleichzeitig Verluste bei Ladung, Schiffskörper, Terminalhaftung und Betriebsunterbrechung verursachen. Seereiseschadensfälle machten 2024 37 % des gesamten Schadensstandorts aus, gegenüber einem langfristigen Durchschnitt von 25 %. Große Verteilzentren fügen Einzelstandort-Lagerrisiken hinzu, insbesondere dort, wo E-Commerce die Lagerdichte erhöht hat. Lithium-Ionen-Ladung erfordert besondere Aufmerksamkeit im Rahmen der Gefahrgut- und Deklarationsanforderungen, da nicht deklarierte oder falsch deklarierte Ladungen ein Brandereignis verschlimmern können. Der Markt für Kargo-Versicherung im asiatisch-pazifischen Raum steht weiterhin unter dem Druck, das Katastrophenrisiko mit angemessenen Limits und Rückversicherungskapazitäten abzugleichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus: See behält die Prämiengröße, während Luftfracht schneller wächst
See- und Seefrachtkargo-Versicherung machte 2025 62,1 % der Prämien aus und hatte damit den größten Marktanteil am Markt für Kargo-Versicherung im asiatisch-pazifischen Raum unter den Transportmodi. Hochsee- und Kurzseerouten liefern das Policenvolumen, das Vertragsrückversicherungsstrukturen unterstützt. Standardisierte Institute Cargo Clauses und transparente Open-Cover-Preisgestaltung haben dieses Geschäft zudem sehr wettbewerbsintensiv gemacht. Große Verlader können Konditionen und Tarife bei mehreren Versicherern relativ einfach vergleichen. Der Seetransport bleibt zentral aufgrund des Containerdurchsatzes der Region und der etablierten Handelsrouten.
Luftfrachtkargo wird bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen, über dem Gesamtprognosetempo. Zeitkritische Halbleiter, Pharmazeutika und Expresspakete erhöhen den versicherten Wert pro Kilogramm. Indien hat im April-bis-Juni-Quartal des Geschäftsjahres 2025 an wichtigen Flughäfen 0,678 Millionen Tonnen internationaler Luftfracht abgewickelt, und E-Commerce machte 70 % der internationalen Sendungen von Expressfrachtführern aus. Temperaturkontrollierte Pharmazeutika erfordern eine enge Kontrolle, da eine dokumentierte Temperaturabweichung die Waren unbrauchbar machen kann. Straßen-, Schienen- und Binnenwasserstraßendeckungen expandieren ebenfalls, da intermodale Verbindungen Häfen mit Binnenproduktionstentren verbinden.


Nach Kargo-Profil: Containerisierte Ladung verankert das Volumen, während Spezialkargo Komplexität hinzufügt
Containerisierte Ladung hielt 2025 46,7 % der Prämien und blieb das größte Kargo-Profilsegment. Sie unterstützt den Hochseehandel zwischen dem asiatisch-pazifischen Raum, Europa und Nordamerika. Open-Cover-Programme machen sie zu einer verlässlichen Quelle des Zeichnungsvolumens. Digitale Plattformen erhöhen den Preiswettbewerb bei routinemäßigeren Containersendungen. Trocken- und Flüssigschüttgutgeschäfte können sich mit den Rohstoffpreisen bewegen, auch wenn die Sendungseinheiten unverändert bleiben.
Projekt-, Schwerlast- und Übergabeladung wird bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen. Energiewendeprojekte erfordern Sendungen von Windturbinenblättern, Transformatormodulen, Elektrolyseur-Stacks und Batteriespeichern im Versorgungsmaßstab. Allianz Commercial identifizierte diese Transporte als Quelle ungewöhnlicher Risiken aufgrund ihres Gewichts, Werts und ihrer technischen Neuheit. Einige schwere Ladungen werden auf Trockenfrachtschiffe transportiert, die nicht für eine spezialisierte Stauung ausgelegt sind. Rollende Ladung profitiert auch von Automobilexporten, obwohl Elektrofahrzeugbatterien Brandschadenbedenken erhöhen. Stückgut bleibt relevant für Maschinen, Stahl und Investitionsgüter, die nicht containerisiert werden können.
Nach Handelsumfang: Grenzüberschreitender Handel bleibt die Kernquelle der Prämien
Grenzüberschreitender Handel machte 2025 73,5 % der Prämien aus und hielt die führende Marktgrößenposition im Markt für Kargo-Versicherung im asiatisch-pazifischen Raum innerhalb des Handelsumfangs. Er wird bis 2031 voraussichtlich auch mit einer CAGR von 5,4 % wachsen. Handelsverbindungen der Regionalen Umfassenden Wirtschaftspartnerschaft erhöhen den kommerziellen Wert, der über Grenzen hinweg transportiert wird. Niedrigere Zollschranken und regionale Spezialisierung können versicherte Werte erhöhen, auch wenn die Sendungszahlen stabil sind. Die daraus resultierende Rolle des grenzüberschreitenden Geschäfts ist struktureller und nicht vorübergehender Natur.
Forschungen über 12 Mitgliedswirtschaften ergaben, dass Logistikinfrastruktur und digitale Zahlungssysteme Chinas grenzüberschreitendes E-Commerce-Potenzial innerhalb der Region beeinflussen. Inländischer Binnentransit ist weniger vollständig versichert, insbesondere bei kleineren Herstellern, die eine begrenzte Frachtführerhaftung nutzen. Neue Binnendepots, Küstenverbindungen und Schienenverbindungen erhöhen die Anzahl der inländischen Abschnitte, die einer Deckung bedürfen. Die Zolländerungen in Thailand und Vietnam schaffen eine formelle Spur für grenzüberschreitende Pakete mit geringerem Wert. Logistikplattformen können diese Spur nutzen, um eine Versicherung auszulösen, wenn eine Sendung gebucht wird. Der Markt für Kargo-Versicherung im asiatisch-pazifischen Raum kann daher die Deckung auf Handel ausweiten, der zuvor informell oder unversichert geblieben ist.
Nach Vertriebskanal: Makler führen komplexe Platzierungen, während digitale Plattformen expandieren
Makler und Agenten hielten 2025 53,2 % der Prämienplatzierungen, was ihre Führungsrolle bei komplexen multinationalen Programmen widerspiegelt. Open-Cover-Fazilitäten können lokal zugelassene Policen, Rückversicherungsunterstützung und spezifische Haftungskoordination erfordern. Diese Anforderungen begünstigen weiterhin die Intermediärskompetenz für institutionelle Konten. Direktversicherungskanäle behalten ihre Relevanz für große inländische Verlader und staatliche Handelsunternehmen. Makler bleiben wichtig, wenn Deckungsbedingungen auf eine Route, ein Gut oder einen Versicherten zugeschnitten werden müssen.
Online- und digitale Plattformen werden bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen. Programmierschnittstellen-Verbindungen ermöglichen es, Versicherungen über Transport-Management- und Frachtsysteme anzubieten. Loadsure integrierte seine Kargo-Deckung im Juni 2026 mit BrokerPro und ermöglichte die Bindung und Zertifikatsgenerierung bei der Erstellung einer Sendung. Kapoklog stellte Spediteuren auch Einzelsendungs-Allrisk-Angebote innerhalb ihres bestehenden Workflows zur Verfügung. Verwaltende Generalagenten automatisieren einfachere containerisierte Risiken, während sie die spezialisierte Überprüfung für hochwertige oder komplexe Sendungen beibehalten. Diese Kanalveränderung trennt standardisiertes Volumen von der Arbeit, die weiterhin menschliches Zeichnungsurteil erfordert.
Nach Versicherungsnehmertyp: Kargo-Eigentümer führen, während Spediteure an Boden gewinnen
Kargo-Eigentümer, Verkäufer, Käufer und Händler machten 2025 57,8 % der Prämien aus. Dies spiegelt traditionelle Vereinbarungen wider, bei denen Verkäufer eine Deckung unter Kosten-, Versicherungs- und Frachtbedingungen erhalten und große Verlader Open-Cover-Beziehungen verwalten. Die direkte Beschaffung ermöglicht es großen Kargo-Eigentümern, Konditionen auf der Grundlage etablierter Sendungsmuster auszuhandeln. Sie gibt ihnen auch die Kontrolle über Deklarationen und Schadensverwaltung. Dies bleibt die größte Versicherungsnehmergruppe im Markt für Kargo-Versicherung im asiatisch-pazifischen Raum.
Die von Spediteuren und Drittlogistikdienstleistern arrangierte Versicherung für das Interesse der Verlader wird bis 2031 voraussichtlich mit einer CAGR von 5,6 % wachsen. Digitale Frachtplattformen können Tausende von Sendungen bündeln und bessere Open-Cover-Konditionen erzielen, als ein einzelner Eigentümer erhalten könnte. Die Vereinbarung kann Deckungslücken schaffen, wenn Waren unter Frei-an-Bord-Bedingungen ohne klare Übergabe zwischen Verkäufer und Käufer transportiert werden. Kleine und mittlere Exporteure können gefährdet sein, wenn Risikoübertragungen und Versicherungsvereinbarungen unvollständig sind. Indiens RELIEF-Programm umfasste 85 Crore INR (10 Millionen USD) für Exporteure kleiner, mittlerer und Kleinstunternehmen ohne bestehende Exportkreditdeckung. Logistikdienstleister kombinieren zunehmend Transport-, Finanzierungs- und Risikomanagementdienstleistungen innerhalb derselben Kundenbeziehung.
Nach Endverbraucherbranche: Fertigung führt bei Prämien, während Einzelhandel und E-Commerce schneller wachsen
Die Fertigungsindustrie hielt 2025 31,1 % der Prämien und führte den Marktanteil am Markt für Kargo-Versicherung im asiatisch-pazifischen Raum nach Endverbraucherbranche an. Elektronik, Automobilkomponenten, Industriemaschinen und Konsumgüter werden häufig über geplante Open-Cover-Fazilitäten transportiert. Diese Policen sind auf Beschaffungszyklen und Handelskredit-Konditionen abgestimmt. Fertigungssendungen umfassen in der Regel größere Lose und geplante Deklarationen. Dies bietet ein strukturierteres Zeichnungsprofil als hochfrequente Paketströme.
Einzelhandel, Konsumgüter und E-Commerce werden bis 2031 voraussichtlich mit einer CAGR von 7 % wachsen. Grenzüberschreitende Pakete expandieren, während die Versicherungsdurchdringung pro Bestellung von einer niedrigen Basis aus steigt. Unterhaltungselektronik und Lithium-Ionen-Batterien bleiben trotz breiterer Marktkapazität herausfordernde Risikokategorien. Pharmazeutischer und chemischer Verkehr erfordert Temperaturabweichungsdeckung und regulatorisch konforme Kühlkettenaufzeichnungen. Infrastruktureigentümer benötigen frühzeitiges Versicherungsengagement für schwere Baumaterialien und können eine Genehmigung durch einen Seegarantiebesichtiger erfordern. Lebensmittel, Getränke, Landwirtschaft, Energie und Massengüter bleiben Rohstoffwerten ausgesetzt, die Prämienhöhen verändern können.
Geografische Analyse
China hielt im Jahr 2025 einen Anteil von 37,9 % an den regionalen Prämien und verfügte über den größten geografischen Marktanteil im Asien-Pazifik-Markt für Cargo-Versicherungen. Chinas Position spiegelt seine Rolle im Güterexport und die breitere Nutzung von Versicherungen für inländische E-Commerce-Sendungen wider. Der Internationale Verband der Seeversicherung stellte fest, dass ein Teil des verzeichneten Wachstums im Jahr 2024 darauf zurückzuführen war, dass Unternehmen in formelle Berichterstattungsrahmen eintraten. Der gemeldete Anstieg von 9,7 % gegenüber dem Vorjahr beinhaltete daher sowohl einen Berichtseffekt als auch eine zugrunde liegende Aktivität.
Indien wird voraussichtlich mit einer CAGR von 6,8 % bis 2031 wachsen, der schnellsten Rate unter den geografischen Segmenten. Der Bharat Maritime Insurance Pool nahm im Mai 2026 seinen Betrieb auf und senkte die Kriegsrisikoprämien um 35 % bis 40 % gegenüber den Höchstständen während des Konflikts. Bis zum 30. Juli 2026 hatte der Pool über New India Assurance ein staatlich abgesichertes Schutz- und Entschädigungsprodukt eingeführt. Das Produkt bietet eine kombinierte Kapazität von bis zu 1,5 Milliarden USD für Besatzungs- und Ladungshaftpflicht, Umwelthaftpflicht und Wrackbeseitigung. Indiens Häfen verarbeiteten im Geschäftsjahr 2024–25 855 Millionen Tonnen, und die Ladung über alle Häfen hinweg überstieg 1,6 Milliarden Tonnen.
Südostasien umfasst Indonesien, Singapur, Malaysia, Vietnam, Thailand und mehrere kleinere Märkte. Singapur bleibt ein wichtiger regionaler Versicherungsstandort für grenzüberschreitende Programme im Rahmen der Institute Cargo Clauses. Indonesien und Vietnam gewinnen an Exportaktivität, da sich Fertigungsinvestitionen über China hinaus ausweiten. Neue Routen durch Vietnam, Thailand und Malaysia erfordern Risikomodelle, die auf die jeweiligen Cargo-Konzentrations- und Akkumulationsmuster zugeschnitten sind. Malaysia, Indonesien und Vietnam haben jeweils unterschiedliche Zertifizierungs-, Versicherungs- und Zollanforderungen. Australien verfügt über ein ausgereiftes Profil, das mit dem Bergbau, Flüssigerdgas und anderen Rohstoffexporten verbunden ist, während Neuseeland von Milchprodukten, Meeresfrüchten und Agrarexporten profitiert. Die Handelsbeziehungen zwischen dem Vereinigten Königreich, den Vereinigten Staaten und dem Asien-Pazifik-Raum bleiben für containerisierte Warenströme relevant, obwohl die regionale Analyse auf innerasiatische Bewegungen ausgerichtet ist.
Wettbewerbslandschaft
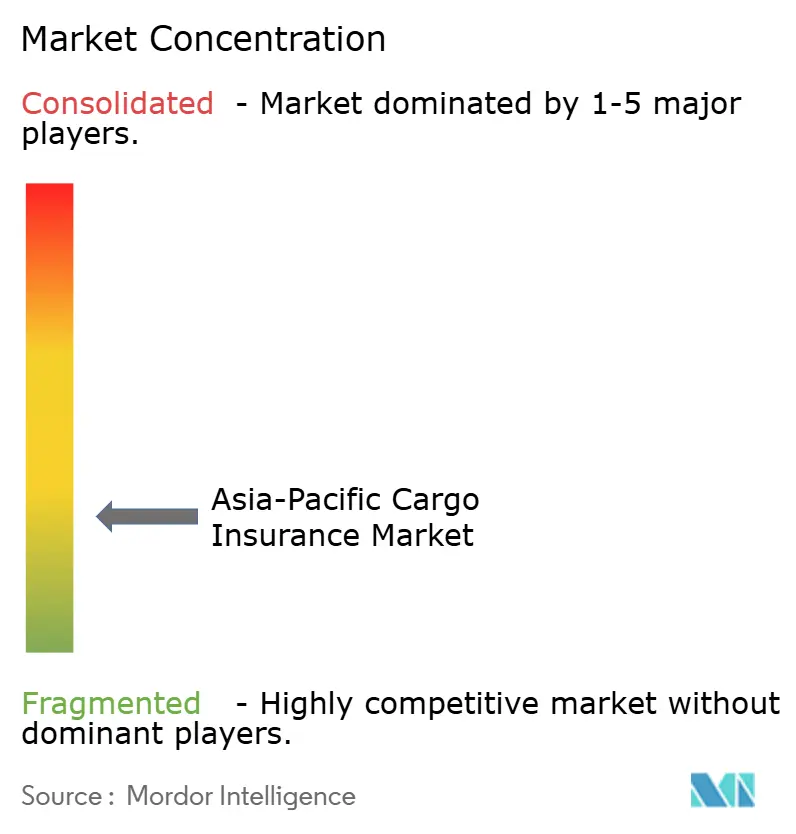
Der Markt für Kargo-Versicherung im asiatisch-pazifischen Raum ist fragmentiert. Allianz, AXA XL, Chubb, Tokio Marine, Zurich, QBE und der Lloyd's-Markt konkurrieren um große multinationale Open-Cover-Konten. Ihre Stärken umfassen Bilanzen, Vertragskapazität, Schadensnetzwerke und spezialisierte Zeichnungsressourcen. Inländische Versicherer, verwaltende Generalagenten und digitale Versicherungs-Technologieunternehmen konkurrieren stärker über Preis, Geschwindigkeit und Workflow-Integration für kleinere Kunden. Die Preisgestaltung ist seit Mitte 2024 weich geblieben, was breitere Konditionen und größere Liniengrößen auch für Risiken gefördert hat, die Störungen ausgesetzt sind. Dieses Umfeld erhöht die Bedeutung der Zeichnungsdisziplin für Kriegs-, Routenstörungs- und Spezialkargo-Risiken.
Tokio Marines Nettoprämienschriften im asiatisch-pazifischen Raum stiegen im ersten Quartal des Geschäftsjahres 2026 um 18,5 % gegenüber dem Vorjahr auf 104,4 Milliarden JPY (656 Millionen USD). Die kombinierte Schaden-Kosten-Quote verbesserte sich im gleichen Zeitraum von 91,5 % auf 87,6 %. Berkshire Hathaway erwarb im März 2026 einen Anteil von 2,49 % an Tokio Marine für 1,8 Milliarden USD. Die Partnerschaft unterstützt die Rückversicherungszusammenarbeit und globale Fusionen und Übernahmen als Co-Investment. Tokio Marine erwarb auch eine Minderheitsbeteiligung an Igloo und erhielt damit Zugang zur eingebetteten Transitschutzverteilung über südostasiatische Logistik- und E-Commerce-Plattformen. Diese Schritte zeigen, wie etablierte Versicherer Zeichnungskapazität mit digitalem Vertriebszugang kombinieren.
Chubb führte im März 2025 eine digitale Kargo-Plattform für kleine und mittlere Unternehmensexporteure in Singapur, Hongkong und Australien ein. Die Plattform bot über Frachtbuchungsplattformen sofortige Bindungsangebote über Programmierschnittstellen-Verbindungen an. Loadsures BrokerPro-Verbindung zeigt einen ähnlichen Ansatz, Versicherungen zum Zeitpunkt der Erstellung einer Sendung zu platzieren. Allianz Commercial hat auch Kargo für erneuerbare Energieprojekte als Bereich mit wachsendem Spezialrisiko identifiziert. Parametrische Hafenschließungs- und Routenstörungsdeckung, Schutz für unterversicherte kleinere Exporteure und Ausrüstung für erneuerbare Energien bleiben Bereiche, in denen sich das Produktdesign unter den Versicherern unterscheiden kann. Die Unternehmen umfassen multinationale Versicherer, inländische Versicherer, Rückversicherer und technologiegeführte Intermediäre. Diese Breite spiegelt die unterschiedlichen Zeichnungs-, Vertriebs- und Kapazitätsrollen wider, die in der regionalen Wertschöpfungskette zu finden sind. Große Konten erfordern in der Regel Versicherernetzwerke und Vertragsunterstützung, während kleinere Sendungsvolumina über lokale Versicherer und digitale Workflows bedient werden können. Diese Aufteilung erklärt, warum der Bericht einen bedeutenden Wettbewerb beschreibt, ohne eine kombinierte Marktanteilszahl für die führenden Unternehmen zu präsentieren.
Branchenführer der Kargo-Versicherung im asiatisch-pazifischen Raum
-
Allianz SE
-
Chubb Limited
-
American International Group, Inc.
-
Tokio Marine Holdings, Inc.
-
AXA S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Indiens Bharat Maritime Insurance Pool, der im Mai 2026 unter einer staatlichen Garantie des indischen Ministeriums für Finanzdienstleistungen operationalisiert wurde, hatte bis zum 29. Juli 2026 1.608 Kriegsrisiko- und Schiffskörperrisikopolicen ausgestellt und die Kriegsrisikoprämien um 35–40 % gegenüber den Konflikt-Höchstständen gesenkt. Am 30. Juli 2026 lancierte BMIP Indiens erstes staatlich gedecktes Schutz- und Entschädigungsversicherungsprodukt, das von New India Assurance Company gezeichnet wurde und eine kombinierte Kapazität von bis zu 1,5 Milliarden USD für Besatzungs- und Kargo-Haftung, Umwelthaftung und Wrackbeseitigung bietet.
- Juni 2026: Loadsure und BrokerPro TMS gaben eine strategische Partnerschaft bekannt, die KI-gestützte Kargo-Versicherung nativ in den Frachtspediteur-Workflow von BrokerPro integriert und die Deckungsbindung und Zertifikatsgenerierung zum Zeitpunkt der Sendungserstellung ermöglicht, ohne die Plattform zu verlassen.
- März 2026: Indien lancierte das RELIEF-Programm (Risiko- und Exportverlustversicherung für Exporteure bei höherer Gewalt) und stellte 497 Crore INR (58 Millionen USD) für verbesserte Exportkreditversicherung, Fracht- und Versicherungserstattung sowie spezifische Deckung für Kleinstunternehmen sowie kleine und mittlere Unternehmen bereit.
- März 2026: Berkshire Hathaway erwarb einen Anteil von 2,49 % an Tokio Marine Holdings für 1,8 Milliarden USD und bildete eine strategische Partnerschaft für Rückversicherungszusammenarbeit und globale Fusionen und Übernahmen als Co-Investment.


Berichtsumfang des Markts für Kargo-Versicherung im asiatisch-pazifischen Raum
| See (Hochsee und Kurzseeschifffahrt / Küstenverkehr) |
| Binnenwasserstraße |
| Straße |
| Schiene |
| Luft |
| Containerisierte Ladung |
| Trockenschüttgut |
| Flüssigschüttgut |
| Stückgut und Allgemeingut |
| Projekt-, Schwerlast- und Übergabeladung |
| Rollende Ladung |
| Grenzüberschreitend (Import, Export, Entrepôt) |
| Inländischer Binnentransit |
| Makler und Agenten |
| Direktversicherer |
| Online- und digitale Plattformen |
| Kargo-Eigentümer, Verkäufer, Käufer oder Händler |
| Vom Spediteur / Drittlogistikdienstleister arrangierte Versicherung für das Interesse der Verlader |
| Lebensmittel, Getränke und Agrarwaren |
| Energie und Massengüter |
| Chemikalien und Pharmazeutika |
| Automobil und Industrieanlagen |
| Elektronik und hochwertige Fertigwaren |
| Einzelhandel, Konsumgüter und E-Commerce |
| Bau- und Infrastrukturprojekteigentümer |
| Sonstige Endverbraucherbranchen |
| China |
| Japan |
| Indien |
| Südkorea |
| Australien |
| Indonesien |
| Singapur |
| Malaysia |
| Vietnam |
| Thailand |
| Neuseeland |
| Übriger asiatisch-pazifischer Raum |
| Nach Transportmodus | See (Hochsee und Kurzseeschifffahrt / Küstenverkehr) |
| Binnenwasserstraße | |
| Straße | |
| Schiene | |
| Luft | |
| Nach Kargo-Profil | Containerisierte Ladung |
| Trockenschüttgut | |
| Flüssigschüttgut | |
| Stückgut und Allgemeingut | |
| Projekt-, Schwerlast- und Übergabeladung | |
| Rollende Ladung | |
| Nach Handelsumfang | Grenzüberschreitend (Import, Export, Entrepôt) |
| Inländischer Binnentransit | |
| Nach Vertriebskanal | Makler und Agenten |
| Direktversicherer | |
| Online- und digitale Plattformen | |
| Nach Versicherungsnehmertyp | Kargo-Eigentümer, Verkäufer, Käufer oder Händler |
| Vom Spediteur / Drittlogistikdienstleister arrangierte Versicherung für das Interesse der Verlader | |
| Nach Endverbraucherbranche | Lebensmittel, Getränke und Agrarwaren |
| Energie und Massengüter | |
| Chemikalien und Pharmazeutika | |
| Automobil und Industrieanlagen | |
| Elektronik und hochwertige Fertigwaren | |
| Einzelhandel, Konsumgüter und E-Commerce | |
| Bau- und Infrastrukturprojekteigentümer | |
| Sonstige Endverbraucherbranchen | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Singapur | |
| Malaysia | |
| Vietnam | |
| Thailand | |
| Neuseeland | |
| Übriger asiatisch-pazifischer Raum |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Kargo-Versicherung im asiatisch-pazifischen Raum?
Die Marktgröße der Kargo-Versicherung im asiatisch-pazifischen Raum wird bis 2031 voraussichtlich 10,04 Milliarden USD erreichen, mit einer CAGR von 4,4 % ab 2026.
Welcher Transportmodus hat die größte Prämienbasis?
See- und Seefrachtkargo-Versicherung führte mit 62,1 % der Prämien im Jahr 2025, unterstützt durch den regionalen Containerhandel.
Welches Kargo-Profil wächst am schnellsten?
Projekt-, Schwerlast- und Übergabeladung wird bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen.
Warum expandiert die digitale Kargo-Deckung?
Programmierschnittstellen-Verbindungen ermöglichen die Bindung von Versicherungen und die Ausstellung von Zertifikaten während der Sendungsbuchung.
Welche Geografie wächst am schnellsten?
Indien wird bis 2031 voraussichtlich eine CAGR von 6,8 % verzeichnen, unterstützt durch Hafeninfrastruktur und staatlich gedeckte Kapazität.
Was sind die Hauptrisiken für Kargo-Versicherer?
Regulatorische Fragmentierung, Katastrophenakkumulation in Häfen, Risiken durch Lithium-Ionen-Batterien und störungsbedingte Verzögerungen bleiben wesentliche Bedenken.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
