
Stahlguss-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 24.85 Milliarden US-Dollar |
| Marktgröße (2032) | 32.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.27 % |
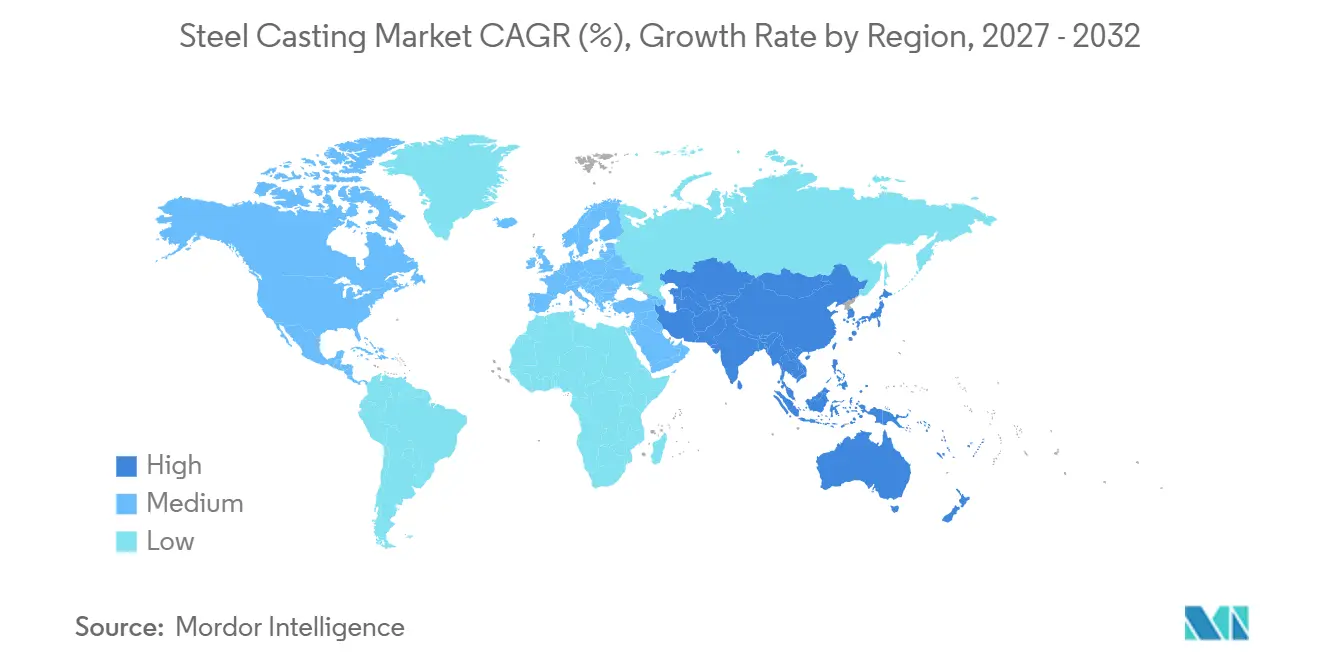
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
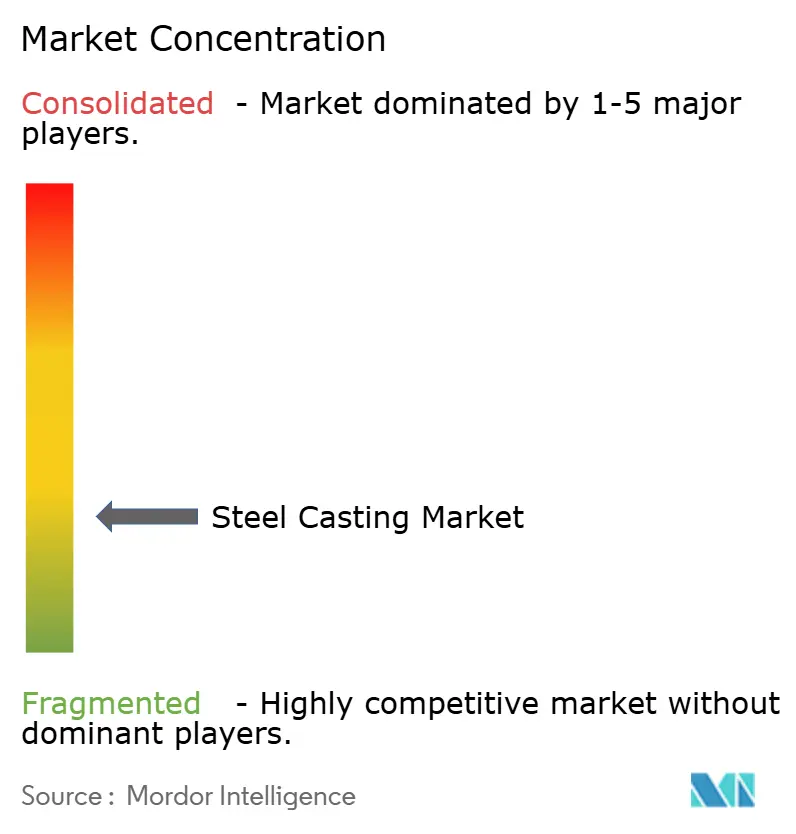
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Stahlguss-Marktanalyse von Mordor Intelligence
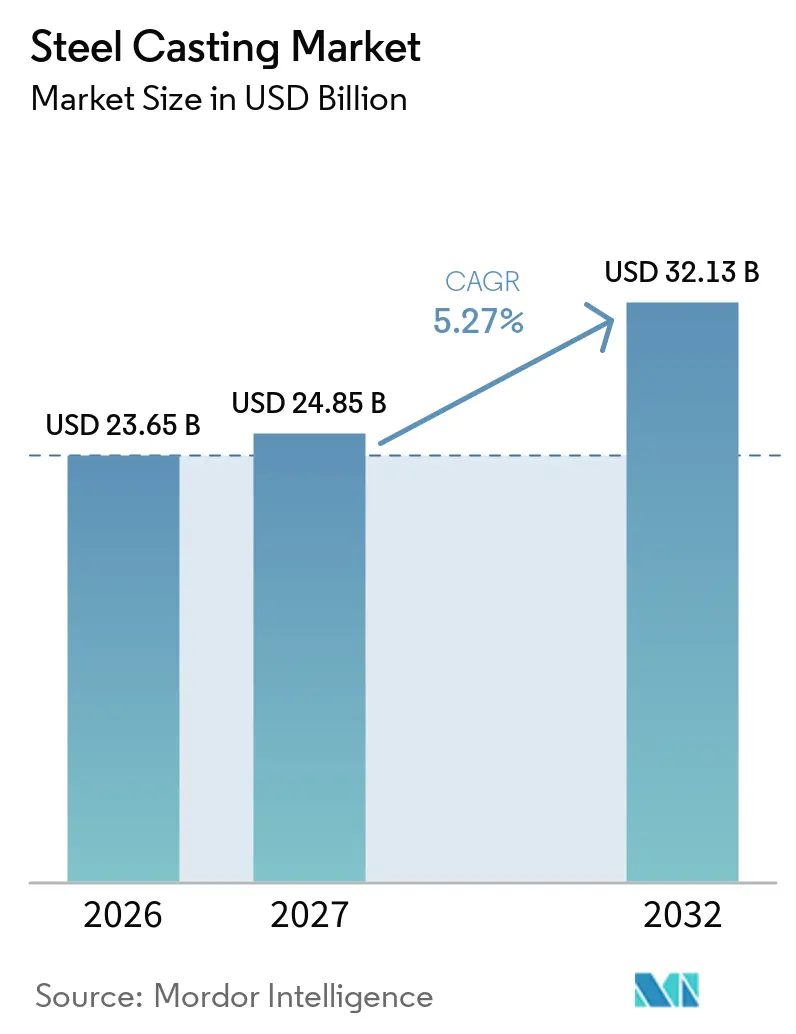
Die Größe des Stahlguss-Markts wurde im Jahr 2026 auf 23,65 Milliarden USD geschätzt und soll von 24,85 Milliarden USD im Jahr 2027 auf 32,13 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,27 % während des Prognosezeitraums (2027–2032). Der Stahlguss-Markt wird durch Kapitalausgaben in den Bereichen Stromerzeugung, Schieneninfrastruktur, Bergbau und andere Schwergerätaktivitäten gestützt, die langlebige Komponenten mit komplexen Formen erfordern. Viele dieser Anwendungen benötigen gegossenen Stahl, da leichtere Materialien, Verbundwerkstoffe und gefertigte Teile deren Last-, Wärme- oder Druckanforderungen zu vergleichbaren Kosten nicht konsistent erfüllen können. Großgussteile über 100 Tonnen bleiben ein knappes Angebotssegment, da weniger als 20 Gießereien Einzelgussarbeiten in diesem Maßstab durchführen können. Dies verschafft qualifizierten Herstellern mehr Transparenz über Auftragsbücher und größeren Spielraum, Kapazitäten für langfristige Projekte zu reservieren. Der Stahlguss-Markt steht auch unter Druck durch Energiekosten, Substitutionsmaterialien in leichteren Fahrzeuganwendungen sowie Mangel an erfahrenen Modellbauern und Metallurgen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Kohlenstoffstahlguss im Jahr 2026 einen Marktanteil von 33,51 % am Stahlguss-Markt, während hochlegierter Stahlguss bis 2032 voraussichtlich mit einer CAGR von 5,83 % wachsen wird.
- Nach Verfahren hielt Sandguss im Jahr 2026 einen Marktanteil von 46,55 % am Stahlguss-Markt, während Feinguss bis 2032 voraussichtlich mit einer CAGR von 5,98 % wachsen wird.
- Nach Anwendung hielt Stromerzeugung im Jahr 2026 einen Marktanteil von 37,83 % am Stahlguss-Markt, während Öl und Gas bis 2032 voraussichtlich mit einer CAGR von 6,16 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 54,62 % am Stahlguss-Markt und soll bis 2032 mit einer CAGR von 6,07 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrialisierung und Infrastrukturinvestitionen in Asien-Pazifik | +1.3% | Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausbau des Schienennetzes und Modernisierung des Schienengüterverkehrs | +1.1% | Global, mit den größten Zuwächsen in Indien, ASEAN und Osteuropa | Langfristig (≥ 4 Jahre) |
| Ausbau erneuerbarer Energien und Netzausrüstung | +0.9% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rekonfiguration von Elektrofahrzeug- und Nutzfahrzeugkomponenten | +0.7% | Nordamerika, Europa und China | Kurzfristig (≤ 2 Jahre) |
| Digitaler Guss, Simulation und automatisierte Qualitätskontrolle | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrialisierung und Infrastrukturinvestitionen in Asien-Pazifik
Der Stahlguss-Markt in Asien-Pazifik profitiert von öffentlichen und privaten Investitionen in Transport, städtische Infrastruktur, Fertigung und Energiesysteme. Indiens Stahlnachfrage wuchs im Jahr 2025 um 8,5 %, verglichen mit einem globalen Durchschnitt von 1,2 %, da die Ausgaben für Transport, städtische Projekte und Fertigung robust blieben[1]. Die Nachfragebasis der Region verändert sich, da Indien, Vietnam, Thailand und Indonesien Industriekapazitäten aufbauen und gussintensive Sektoren wie Eisenbahn, Bergbauausrüstung und Baumaschinen ausbauen. China bleibt ein wichtiger Verbraucher, jedoch hat geringeres Immobilieninvestment die Rolle des Bauwesens als wichtigsten regionalen Wachstumsmotor reduziert. Dies lenkt die Aufmerksamkeit der Lieferanten auf Länder, in denen die industrielle Entwicklung noch in einem früheren Stadium ist und die Gerätebeschaffung zunimmt. Der Stahlguss-Markt kann davon profitieren, wenn Gießereien zertifizierte Beziehungen zu lokalen Käufern aufbauen, bevor Versorgungsnetzwerke etabliert sind.
Ausbau des Schienennetzes und Modernisierung des Schienengüterverkehrs
Schienensysteme benötigen Gussbauteile für Drehgestellrahmen, Kupplungssysteme, Radsätze und Schieneninfrastruktur, da diese Teile unter wiederholten Schwerlastbedingungen arbeiten. Der Stahlgussmarkt weist daher eine dauerhafte Verbindung zu Investitionen in den Schienengüterverkehr und den Personenschienenverkehr auf. Der indische Unionshaushalt für das Haushaltsjahr 2026 stellte INR 2,93 Lakh Crore (ungefähr 35,2 Milliarden USD) für das Wachstum der Eisenbahnkapazität bereit, während die Indian Railways im Rahmen ihres mehrjährigen Erweiterungsprogramms die Beschaffung von 300.000 Güterwagen plante. Die Steel Founders' Society of America prognostizierte, dass das nordamerikanische Stahlguss-Tonnagevolumen im Eisenbahnbereich im Jahr 2026 um 3 % steigen würde, nach einem Rückgang von 4 % im Jahr 2025. Käufer fordern zunehmend eine längere Ermüdungslebensdauer und eine engere Maßhaltigkeit bei Schienenteilen.
Ausbau erneuerbarer Energien und Netzausrüstung
Der Stahlguss-Markt gewinnt Nachfrage aus Windkraftanlagen und den Netzanlagen, die die Erzeugung mit den Verbrauchern verbinden. Gegossene Gehäuse, Tankkomponenten, Gondelrahmen, Hauptlagergehäuse und Monopfahlverbinder werden in den Lieferketten für Energieanlagen benötigt. Die Offshore Wind Growth Partnership schätzte, dass das Vereinigte Königreich zwischen 2026 und 2050 mehr als 2 Millionen Tonnen Guss- und Schmiedeteile benötigen könnte. Für den Stahlguss-Markt deutet dies auf eine langfristige Chance für Spezialisten hin, die anspruchsvolle Größen- und Qualitätsanforderungen erfüllen können. Große Energiegussteile werden häufig von denselben Anlagen hergestellt, die Verteidigungs- und Nuklearkunden bedienen. Aufträge für erneuerbare Energien können daher um knappe Kapazitäten konkurrieren, was eine selektive Qualifizierung und vorausschauende Kapazitätsreservierung fördert.
Rekonfiguration von Elektrofahrzeug- und Nutzfahrzeugkomponenten
Die Elektrifizierung wirkt sich auf den Stahlguss-Markt bei Personenkraftwagen und schweren Nutzfahrzeugen unterschiedlich aus. Bei einigen Personenkraftwagen können große Aluminiumgussteile gefertigte Stahlbaugruppen ersetzen, obwohl Stahl für Antriebsstranghalterungen, Lenkhebel und Strukturknoten, die hohe Lasten tragen, relevant bleibt. Die Batteriemasse erhöht das Fahrzeuggewicht und verändert die Lastpfade für Fahrwerk-, Achsen- und Rahmenkomponenten. Dies kann den Bedarf an neu gestalteten Stahlgussteilen in schweren Fahrzeugen erhöhen. Aluminium-Metall-Matrix-Nanokomposite demonstrierten im vom Europäischen Forschungsprogramm geförderten FLAMINGo-Projekt eine Gewichtsreduzierung von bis zu 47 % gegenüber Stahl und eine Recyclingfähigkeit von mehr als 91 %, was den Substitutionsdruck bei leichteren Strukturanwendungen zeigt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieintensives Schmelzen und Strompreisvolatilität | -1.1% | Global, besonders stark in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Aluminium, Verbundwerkstoffe, Schmiedeteile und Fertigteile | -0.9% | Nordamerika, Europa und China | Kurzfristig (≤ 2 Jahre) |
| Mangel an Modellbauern, Metallurgen und qualifizierten Gießereiarbeitern | -0.5% | Nordamerika, Europa und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensives Schmelzen und Strompreisvolatilität
Das Lichtbogenofenschmelzen ist energieintensiv, und die Energiekosten können je nach Betriebskonfiguration 20 % bis 40 % der gesamten Produktionskosten ausmachen. Der Stahlguss-Markt reagiert empfindlich auf Strom- und Gaspreisänderungen, da das Schmelzen für jeden Produktionszyklus unerlässlich ist. Die U.S. Energy Information Administration gab an, dass Erdgas, das an Stromerzeuger geliefert wurde, im Jahr 2025 bei 3,37 USD pro Million British Thermal Units lag, 24 % über dem Niveau von 2024[2]. Industrielle Stromtarife stehen auch unter Druck durch Netzmodernisierung, Rechenzentrumsanforderungen und Verkehrselektrifizierung. Kleinere Gießereien haben weniger Möglichkeiten, langfristige Energieverträge abzuschließen oder eigene Stromerzeugungsanlagen zu betreiben. Dies kann größere Produzenten und kostengünstigere Regionen begünstigen und gleichzeitig den Kostendruck auf unabhängige Betreiber in Europa und Nordamerika erhöhen.
Wettbewerb durch Aluminium, Verbundwerkstoffe, Schmiedeteile und Fertigteile
Der Stahlguss-Markt sieht sich je nach Anwendung unterschiedlichen Substitutionsformen gegenüber. Aluminium und Verbundwerkstoffe sind glaubwürdigere Alternativen, wo geringes Gewicht am wichtigsten ist, insbesondere bei leichteren Fahrzeugstrukturen. Präzisionsschmiedeteile können bei Pumpenkörpern, Ventilgehäusen und Industrierahmen konkurrieren, wenn dünnere Querschnitte die Ermüdungsanforderungen erfüllen können. Stahlgussteile behalten eine stärkere Position in Hochtemperatur-, Hochdruck- und korrosiven Umgebungen, einschließlich Öl und Gas, Nuklear- und schwerer Bergbauausrüstung. Die Einhaltung der Anforderungen der American Society of Mechanical Engineers für druckhaltende Teile in Nuklearanlagen und der Anforderungen des American Petroleum Institute für Bohrlochkopfausrüstungen kann die Materialqualifizierungszyklen verlängern. Diese langen Genehmigungszeiträume schützen qualifizierte Stahlgusslieferanten in Anwendungen, bei denen ein Substitut eine umfangreiche technische Validierung erfordern würde.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
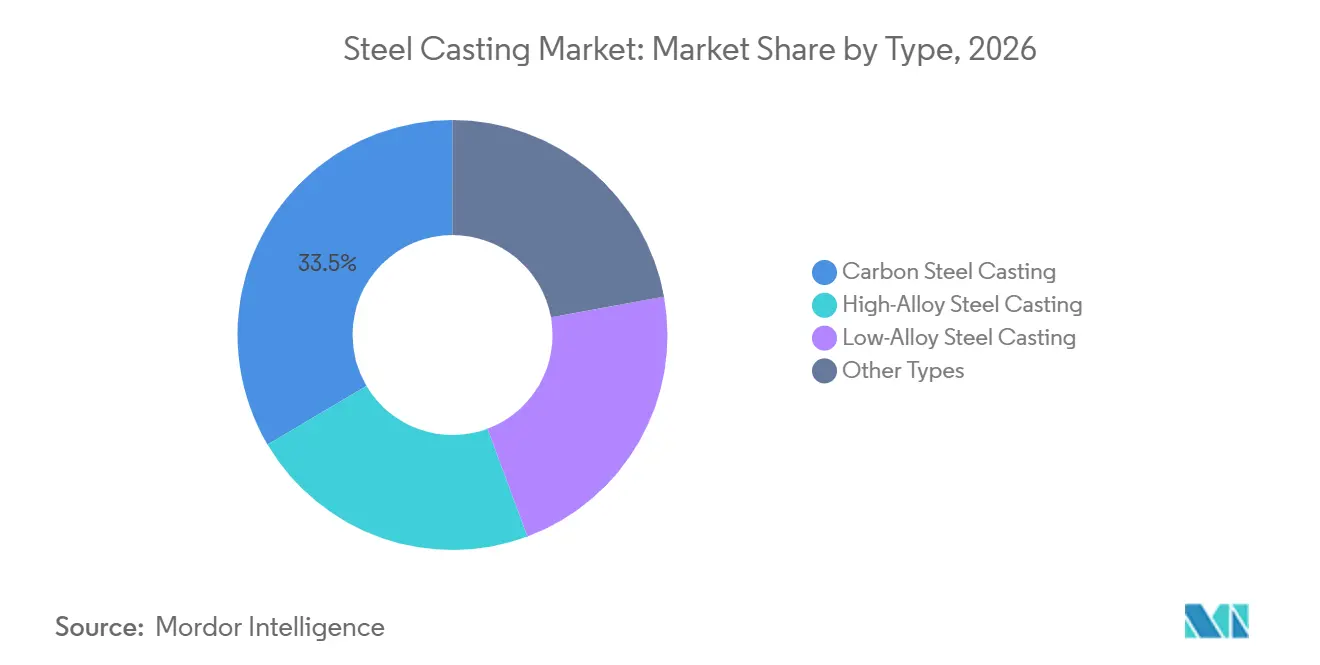
Kohlenstoffstahlguss führt, während hochlegierter Stahlguss expandiertKohlenstoffstahlguss hielt im Jahr 2026 einen Marktanteil von 33,51 %, gestützt durch ein günstiges Kosten-Festigkeits-Verhältnis und breite Verwendung in Schienen, Baumaschinen und allgemeinem Maschinenbau. Seine etablierte Position spiegelt die vorhandene Verarbeitungsinfrastruktur und langjährige Kundenspezifikationen wider. Standard-Kohlenstoffgüten stehen im Preiswettbewerb mit Gießereien in China und Indien, die Standardanforderungen bedienen. Niedriglegierter Stahlguss dient schweren Maschinenrahmen, Druckbehältermänteln und Pumpengehäusen, bei denen Betriebsbedingungen verbesserte Zug- und Schlagzähigkeitseigenschaften rechtfertigen. Diese Güten bieten eine Zwischenlösung für Käufer, die nicht das Kosten- und Leistungsprofil von hochlegierten Materialien benötigen.
Hochlegierter Stahlguss soll bis 2032 mit einer CAGR von 5,83 % wachsen. Er dient Gasturbinen, Kernreaktoreinbauten und Unterwasser-Öl- und Gasanlagen, die unter Hochtemperatur-, korrosiven oder Hochdruckbedingungen betrieben werden. Der Stahlguss-Markt profitiert, wenn diese Anwendungen Duplexedelstahl oder nickelbasierte Zusammensetzungen erfordern. Eine Überprüfung aus dem Jahr 2025 identifizierte integriertes computergestütztes Materialengineering als Werkzeug zur effizienteren Gestaltung und Optimierung komplexer Metallgussgeometrien. Normen wie (American Society for Testing and Materials) A743/A744 und ASME SA-351 erfordern Materialrückverfolgbarkeit für korrosionsbeständige und druckhaltende Gussteile.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verfahren:
Sandguss führt die Nachfrage an, während Feinguss höhere Präzisionsanforderungen unterstütztSandguss hielt im Jahr 2026 einen Anteil von 46,55 % an der Stahlguss-Marktgröße, da er große, komplexe Komponenten produzieren kann und auf etablierter Gießereiinfrastruktur basiert. Er bleibt nützlich für Stromerzeugungs- und Schwergerätanwendungen, bei denen einzelne Gussteile 100 Tonnen überschreiten können. Sheffield Forgemasters International Ltd. fertigte im Februar 2026 11 ultragroße Stahlgussteile, darunter ein fertiges 325-Tonnen-Bauteil aus mehr als 600 Tonnen flüssigem Stahl in einem einzigen Guss. Dieses Beispiel zeigt den anhaltenden Bedarf an großformatigem Sandguss in schwerer Industrie und Verteidigung. Druckguss hat bei Stahl aufgrund hoher Schmelztemperaturen, kürzerer Werkzeugstandzeiten und weniger günstiger Wirtschaftlichkeit eine engere Rolle.
Feinguss soll bis 2032 mit einer CAGR von 5,98 % wachsen, da Turbinenschaufeln, Luft- und Raumfahrtstrukturen und Hochdruckventilkörper nahezu endkonturnahe Präzision erfordern. Das Verfahren kann den Bearbeitungsbedarf reduzieren und engere Maßtoleranzen als viele sandbasierte Methoden unterstützen. Der Stahlguss-Markt kann vom Feinguss profitieren, wenn Kunden genaue Geometrie und eine kontrollierte Oberflächengüte benötigen. Ein auf künstlicher Intelligenz basierender digitaler Zwilling in einer Feingussanlage demonstrierte eine Methode zur Identifizierung und Korrektur von Risiken im Zusammenhang mit Porosität und mechanischen Eigenschaften vor der physischen Produktion. Der höhere Kapitalbedarf verlangsamt die schnelle Umstellung von bestehenden Sandgusskapazitäten, insbesondere bei preissensiblen Schwergerätarbeiten.
Nach Anwendung:
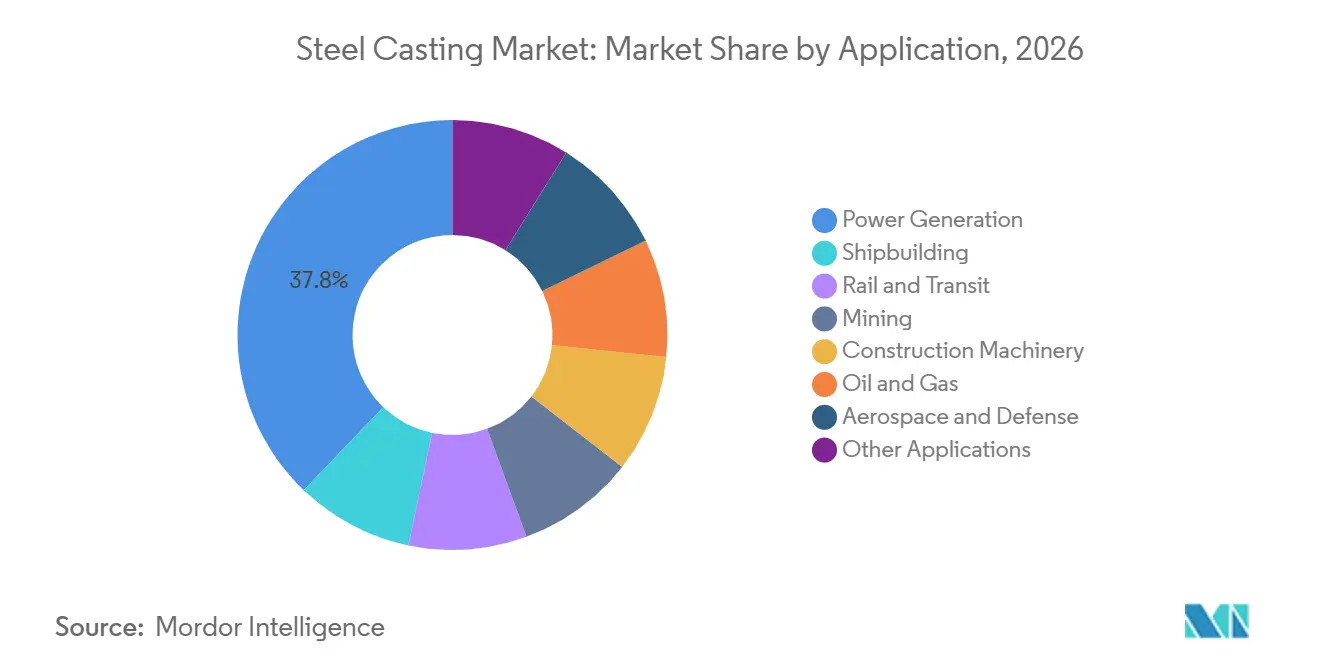
Stromerzeugung hält die größte Rolle, während Öl und Gas schneller wächstStromerzeugung hielt im Jahr 2026 einen Marktanteil von 37,83 %, gestützt durch gasbefeuerte Kombikraftwerke, fortschrittliche Nuklearprogramme, Ausrüstung für erneuerbare Energien und zugehörige Netzanlagen. Diese Systeme verwenden große gegossene Gehäuse, Strukturstützen, Turbinenteile und andere Komponenten, die unter anspruchsvollen Bedingungen funktionieren müssen. Doosan Enerbility sicherte sich Ende 2025 5 Gasturbinen-Aufträge von einem US-amerikanischen Technologieunternehmen und stützte damit die Nachfrage nach großen Energieanlagenkomponenten. Schienen- und Nahverkehr, Bergbau und Baumaschinen bilden weiterhin eine wichtige Nachfragebasis für Gießereien. Bergbauanwendungen erzeugen wiederkehrende Nachfrage nach verschleißfesten Teilen, die mit der Förderaktivität verbunden sind.
Öl und Gas soll bis 2032 mit einer CAGR von 6,16 % wachsen. Das Segment benötigt hochlegierte Gussteile für Unterwasserventile, Blowout-Preventer und Tiefwasserkompressorgehäuse. Diese Komponenten verwenden häufig Duplexedelstahl und nickelbasierte Materialien, da Korrosionsbeständigkeit und Druckleistung unerlässlich sind. Der Stahlguss-Markt hat eine Chance, wenn Upstream-Investitionen im Nahen Osten und Infrastruktur für verflüssigtes Erdgas in Süd- und Südostasien zertifizierte Komponenten erfordern. Luft- und Raumfahrt, Verteidigung und Schiffbau sind spezialisierte Anwendungsbereiche mit langen Qualifizierungszyklen und strengen Beschaffungsbedingungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Stahlgussmarkt
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 54,62 % am Stahlgussmarkt und wird voraussichtlich bis 2032 mit einer CAGR von 6,07 % wachsen. Die Region verfügt über eine große GießereiBasis und erhält erhebliche Investitionen in den Bereichen Energie, Transport, Bergbau und Fertigungsanlagen. Die indische Stahlnachfrage wuchs im Jahr 2025 um 8,5 %, verglichen mit dem globalen Durchschnitt von 1,2 %, unterstützt durch Ausgaben in den Bereichen Transport, Eisenbahn und erneuerbare Energien. China bleibt ein bedeutender Stahlverbraucher, obwohl rückläufige Immobilieninvestitionen die Zusammensetzung der regionalen Nachfrage verändern. Indien, Vietnam, Thailand und Indonesien bieten eine wachsende Nachfrage nach Schienenfahrzeugen, Baumaschinen und Bergbauausrüstungen.
Stahlgussmarkt Nordamerika und Europa
Nordamerika ist ein bedeutender regionaler Abnehmer von Stahlguss für Infrastruktur, Verteidigung, Energie und kritische Lieferketten. Die Steel Founders' Society of America prognostizierte für den nordamerikanischen Stahlgussmarkt ein Wachstum von 4 % im Jahr 2026, nach einem Wachstum von 2 % im Jahr 2025. Darüber hinaus wurde ein Anstieg der Tonnage im Militärsegment um 8 % im Jahr 2026 prognostiziert, unterstützt durch die Nachfrage nach Bodenfahrzeugen und Marinesystemen. Europa hat höhere industrielle Stromkosten, was die Kostenwettbewerbsfähigkeit in der energieintensiven Produktion einschränkt. Europa behält jedoch technische Stärke bei übergroßen und komplexen Gussteilen für Verteidigung, Offshore-Energie und nukleare Anwendungen.
Stahlgussmarkt Naher Osten und Afrika sowie Südamerika
Südamerika entwickelt sich zu einem Produktionsstandort für Verschleißgussteile im Bergbau, insbesondere für die Kupfer- und Goldgewinnung. Bradken eröffnete im Juli 2026 seine Gießerei in Chilca, Peru, mit einer Jahreskapazität von bis zu 20.000 Tonnen und einer Investition von über 100 Millionen USD. Mehr als 99 % des Stroms der Anlage stammen aus erneuerbaren Quellen. Der Nahe Osten und Afrika weisen günstige Nachfragebedingungen durch industrielle Diversifizierung sowie Öl-, Gas- und Petrochemieprojekte auf.
Wettbewerbslandschaft
Der Stahlguss-Markt ist stark fragmentiert, wobei die fünf größten Akteure ArcelorMittal, Doosan Enerbility, KOBE STEEL, LTD., Nucor Corporation und Georg Fischer Ltd. umfassen. Der Wettbewerb ist intensiver bei Gussteilen unter 10 Tonnen, wo Lieferanten in Indien, China und Südostasien stark auf Kostenbasis konkurrieren können. Das Feld wird enger bei Gussteilen über 50 Tonnen, da weniger Anlagen komplexe Einzelgussteile mit den erforderlichen metallurgischen und Qualitätskontrollen herstellen können. Der Stahlguss-Markt belohnt Unternehmen, die Vakuumentgasung, Wärmebehandlung, zerstörungsfreie Prüfung und Bearbeitung am selben Standort kombinieren. Dieses integrierte Modell reduziert das Koordinationsrisiko für Kunden, die kritische Komponenten kaufen.
Doosan Enerbility agiert als integrierter Spezialist für Kernreaktordruckbehälter, Gasturbinenkästen und Schiffskurbelwellen. Im Dezember 2025 unterzeichneten X-energy und Doosan Enerbility eine verbindliche Reservierungsvereinbarung für Stahlkomponenten für 16 Xe-100-Kleinmodulreaktoren. Doosan Enerbility verpflichtete sich zu einer neuen Anlage in Changwon, Südkorea, die die Produktion für 20 Xe-100-Reaktoren pro Jahr bei voller Auslastung unterstützen soll. Diese Kapazitätsverpflichtung kann einen langfristigen Auftragsbestand in einem Bereich mit wenigen qualifizierten Herstellern aufbauen. Zertifizierte Lieferung für Kleinmodulreaktoren sowie für Unterwasser- und Flüssigerdgasinfrastruktur bleibt schwer zugänglich, da Kundengenehmigungen und Materialqualifizierungen Zeit in Anspruch nehmen.
Strategische Aktivitäten gestalten den Stahlguss-Markt auch durch Portfolioänderungen und Prozessverbesserungen um. Georg Fischer Ltd. schloss im Februar 2026 den Verkauf des Automobilgussgeschäfts von GF Casting Solutions an Nemak in einer Transaktion über 336 Millionen USD ab, die 8 Produktionsstandorte umfasste. Magotteaux meldete im Jahr 2025 einen Umsatz von 1.031 Millionen USD, ein Plus von 7,1 %, und berichtete von einem Volumenzuwachs von 11,9 %, der durch digitale Prozesssteuerungen unterstützt wurde. Diese Maßnahmen zeigen, dass der Wettbewerb zunehmend von Anwendungsfokus, qualifizierter Kapazität und Produktionskontrolle abhängt und nicht allein von der Größe.
Führende Unternehmen der Stahlguss-Branche
-
ArcelorMittal
-
Doosan Enerbility
-
KOBE STEEL, LTD.
-
Nucor Corporation
-
Georg Fischer Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Stahlgussmarkt Unternehmen in diesem Bericht
- ArcelorMittal
- Bradken
- Doosan Enerbility
- Ferralloy Inc.
- Georg Fischer Ltd.
- Isgec Heavy Engineering Ltd.
- KOBE STEEL, LTD.
- Magotteaux
- Nelcast Limited
- Nucor Corporation
- POSCO
- Precision Castparts Corp.
- Sheffield Forgemasters
- The Japan Steel Works, Ltd.
- voestalpine Stahl GmbH
Neueste Industrielle Entwicklungen in Stahlgussmarkt
- Oktober 2026: WIRCO Inc. vereinbarte die Übernahme ausgewählter Fertigungsanlagen von Alcon Industries Inc., darunter Schmelzöfen, Gießmaschinen, Werkzeuge und Fertigungsprozesse, um seine Fertigungs-, Schleuderguss- und Standgusskapazitäten zu erweitern. Die Übernahme unterstützt den Stahlguss-Markt durch die Erweiterung der Fertigungskapazitäten für Hochtemperaturwerkzeuge und hochlegierte Gussteile für industrielle Anwendungen.
- Juli 2026: Steelcast Limited genehmigte eine Investition zur Errichtung einer Greenfield-Gießerei mit einer zusätzlichen Jahreskapazität von 8.500 Tonnen, wodurch die bestehende installierte Kapazität von 29.000 Tonnen erweitert wird. Die Erweiterung unterstützt den Stahlguss-Markt durch die Erhöhung der Produktionskapazität zur Deckung der steigenden Kundennachfrage nach Gussteilen für Industrieanlagen und schwere Maschinen.
Globaler Stahlguss-Marktbericht – Umfang
Stahlguss ist ein Fertigungsverfahren, bei dem flüssiger Stahl in Formen gegossen und verfestigt wird, um Komponenten mit spezifischen Formen, Abmessungen und mechanischen Eigenschaften herzustellen. Es ermöglicht die Herstellung komplexer, langlebiger Teile, die so konzipiert sind, dass sie anspruchsvollen Betriebsbedingungen in industriellen Anwendungen standhalten.
Der Stahlguss-Markt ist nach Typ, Verfahren, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Kohlenstoffstahlguss, niedriglegierten Stahlguss, hochlegierten Stahlguss und andere Typen segmentiert. Nach Verfahren ist der Markt in Sandguss, Feinguss, Druckguss und andere Verfahren segmentiert. Nach Anwendung ist der Markt in Stromerzeugung, Schienen- und Nahverkehr, Bergbau, Baumaschinen, Öl und Gas, Luft- und Raumfahrt sowie Verteidigung, Schiffbau und andere Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Stahlguss in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
Segmentierungsübersicht
| Kohlenstoffstahlguss |
| Niedriglegierter Stahlguss |
| Hochlegierter Stahlguss |
| Andere Typen |
| Sandguss |
| Feinguss |
| Druckguss |
| Andere Verfahren |
| Stromerzeugung |
| Schienen- und Nahverkehr |
| Bergbau |
| Baumaschinen |
| Öl und Gas |
| Luft- und Raumfahrt sowie Verteidigung |
| Schiffbau |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Kohlenstoffstahlguss | |
| Niedriglegierter Stahlguss | ||
| Hochlegierter Stahlguss | ||
| Andere Typen | ||
| Nach Verfahren | Sandguss | |
| Feinguss | ||
| Druckguss | ||
| Andere Verfahren | ||
| Nach Anwendung | Stromerzeugung | |
| Schienen- und Nahverkehr | ||
| Bergbau | ||
| Baumaschinen | ||
| Öl und Gas | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Schiffbau | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Stahlguss-Markt?
Die Größe des Stahlguss-Markts wurde im Jahr 2026 auf 23,65 Milliarden USD geschätzt und soll von 24,85 Milliarden USD im Jahr 2027 auf 32,13 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,27 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Stahlgussteilen an?
Stromerzeugung, Schienenausbau, industrielle Infrastruktur, Bergbauausrüstung sowie Öl- und Gasprojekte stützen die Nachfrage nach langlebigen und komplexen Stahlkomponenten.
Welches Segment soll bis 2032 am schnellsten wachsen?
Hochlegierter Stahlguss soll bis 2032 mit einer CAGR von 5,83 % wachsen, da Gasturbinen-, Nuklear- und Unterwasseranlagen korrosionsbeständige und hochtemperaturfeste Materialien benötigen.
Welches Verfahren hatte im Jahr 2026 den größten Marktanteil?
Sandguss hielt im Jahr 2026 einen Anteil von 46,55 %, da er große, komplexe Gussteile für Stromerzeugung und Schwergeräte unterstützt.