
Inkjet-Tinten-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 8.85 Milliarden US-Dollar |
| Marktgröße (2032) | 11.92 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Inkjet-Tinten-Marktanalyse von Mordor Intelligence
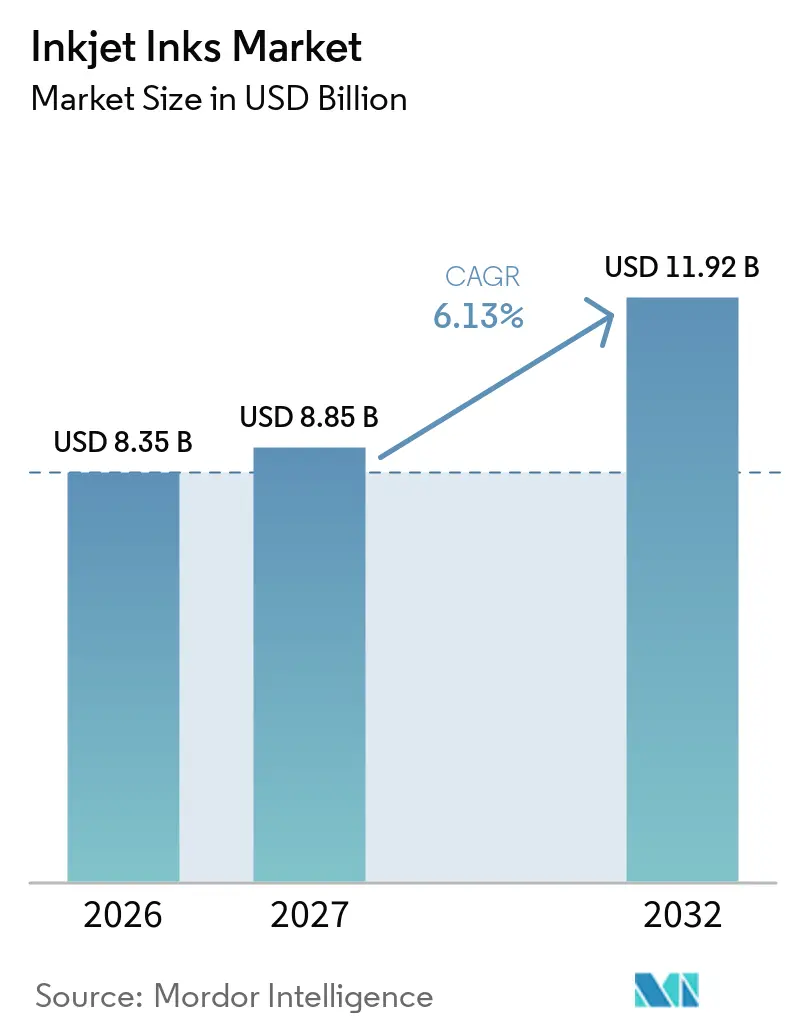
Die Größe des Inkjet-Tinten-Marktes wurde im Jahr 2026 auf 8,35 Milliarden USD geschätzt und soll von 8,85 Milliarden USD im Jahr 2027 auf 11,92 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird in erster Linie durch die digitale Transformation in den Bereichen Verpackung, Textilien und industrielle Codierung angetrieben. Plattenfreie Produktion und Drucken variabler Daten machen kürzere Druckauflagen für Verarbeiter und Markeninhaber praktikabler. Verpackungskäufer in Europa stellen zudem höhere Anforderungen an migrationsarme und lebensmittelkontaktkonforme Formulierungen. Das Wachstum bei Lagereinheiten und häufige Artwork-Änderungen weiten den Digitaldruck von Etiketten auf Wellpappe, Flexibelmaterialien und Direct-to-Shape-Verpackungen aus. Der Inkjet-Tinten-Markt hängt daher sowohl von einem höheren digitalen Druckvolumen als auch von einer kontinuierlichen Neuformulierung für Leistung, Sicherheit und Compliance ab.
Wichtigste Erkenntnisse des Berichts
- Nach Tintentyp hielten wasserbasierte Tinten im Jahr 2026 einen globalen Marktanteil von 50,67 %, während UV-härtbare Tinten bis 2032 mit einer CAGR von 6,86 % wachsen sollen.
- Nach Drucktechnologie hielt Drop-on-Demand im Jahr 2026 einen globalen Marktanteil von 45,13 %, während Continuous Inkjet bis 2032 mit einer CAGR von 7,13 % wachsen soll.
- Nach Anwendung entfielen auf Verpackung und Etiketten im Jahr 2026 40,55 % des Inkjet-Tinten-Marktanteils, während Textildruck bis 2032 mit einer CAGR von 7,64 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen globalen Marktanteil von 42,32 % und soll bis 2032 mit einer CAGR von 7,28 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Inkjet-Tinten-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Transformation des Kurz- und Variablendrucks | +1.4% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion der digitalen Verpackungs- und Etikettenproduktion | +1.2% | Global, angeführt von Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachstum des digitalen Textildrucks und der On-Demand-Bekleidung | +1.0% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung von Formulierungen mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC), wasserbasierten und UV-härtbaren Formulierungen | +0.9% | EU und Nordamerika vorrangig, mit Annäherung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Industrielle Codierung, Serialisierung und Rückverfolgbarkeitsanforderungen | +0.7% | Global, mit frühen Gewinnen in regulierten Pharma- und Lebensmittelmärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Transformation des Kurz-, Variablen- und Rückverfolgbarkeitsdrucks
Die Inkjet-Ökonomie begünstigt kurze Aufträge, da Drucker auf Druckplatten, Zylinder und langwierige Rüstsequenzen verzichten können. Dies ermöglicht es Produktionsteams, kleinere Aufträge anzunehmen und späte Artwork-Änderungen ohne den traditionellen Druckvorstufen-Aufwand vorzunehmen. Markeninhaber fügen Verpackungen mehr Produktinformationen, QR-Codes und artikelspezifische Kennzeichnungen hinzu, was die Nachfrage nach variablem Druck steigert. Dieser Bedarf ist besonders dort deutlich, wo Rückverfolgbarkeit, Verbraucherinteraktion und zeitnahe Änderungen von Produktinformationen eine Rolle spielen. Das FUJIFILM Jet Press 750S High Speed Model produziert 5.400 Blatt mit variablen Daten pro Stunde auf unbeschichtetem Papier, ohne Druckplatten oder Rüstabfall. Sobald eine Kombination aus Druckmaschine und Tinte qualifiziert ist, profitiert der Inkjet-Tinten-Markt von wiederkehrender Nachfrage, da der Maschinenbediener weiterhin die zugelassene Chemie verwenden muss.
Expansion der digitalen Verpackungs- und Etikettenproduktion
Intergraf identifizierte die digitale Verpackungs- und Etikettenproduktion als das am schnellsten wachsende Segment des europäischen kommerziellen Drucks. Die digitale Produktion bietet Verarbeitern eine Möglichkeit, das Wachstum bei Lagereinheiten zu bewältigen, ohne große Bestände an bedruckten Verpackungen vorhalten zu müssen. Sie unterstützt auch Serialisierung, QR-Codes und Produktauthentifizierungsmerkmale in Lebensmittel- und Pharmaverpackungen. Wasserbasierte Pigmentsysteme weiten die digitale Produktion auf Wellpappe und andere Formate aus, die traditionell von Analogdruckmaschinen bedient werden, und verbreitern so die Palette der Verpackungsformate, die von analogen auf digitale Workflows umgestellt werden können.
Wachstum des digitalen Textildrucks und der On-Demand-Bekleidung
Die digitale On-Demand-Produktion kann individuelle Aufträge und kürzere Liefererwartungen ohne die für den Siebdruck erforderlichen Mindestmengen unterstützen. Kornit Digital berichtete, dass Printeez im Jahr 2025 Atlas MAX POLY-Systeme eingeführt hat, um seine analoge Siebdruckkapazität zu ersetzen[1]. Mimaki stellte im Februar 2025 den wasserlosen Direktdrucker auf Stoff Tx330-1800 vor und eliminierte damit einen wasserintensiven Färbeschritt aus dem Produktionsprozess. Der Inkjet-Tinten-Markt kann dort profitieren, wo Marken einen geringeren Vorproduktionsbestand und eine direkte Fertigung auf Stoff schätzen. Formulierer, die zuverlässige Farben auf Mischgeweben ohne Grundierungsschritte liefern, dürften für diesen Übergang relevanter sein.
Einführung von Formulierungen mit niedrigem VOC-Gehalt, wasserbasierten und UV-härtbaren Formulierungen
Regulatorische Anforderungen haben die Formulierungskonformität zu einer Voraussetzung für die Aufrechterhaltung von Verpackungsverträgen gemacht. Die deutsche Druckfarbenverordnung trat im Januar 2026 vollständig in Kraft und erhöhte die Nachfrage nach migrationsarmen Materialien in europäischen lebensmittelkontaktkonformen Verpackungen. FUJIFILM stellte die AQUAFUZE-Technologie auf der FESPA 2025 vor und führte sie im Oktober 2025 in den Vereinigten Staaten ein. Die Technologie kombiniert wasserbasierte und UV-härtende Eigenschaften, reduziert Düsenverstopfungen und vermeidet Lösemittelemissionen. Lubrizol berichtete im August 2025, dass seine High Stability Dispersion-Technologie eine wasserbasierte Inkjet-Produktion mit Geschwindigkeiten von bis zu 150 Metern pro Minute ermöglicht. Diese Entwicklungen erhöhen die Bedeutung von Dispersionsqualität und konformer Chemie im Inkjet-Tinten-Markt.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Düsenverstopfung und Dispersions-Stabilitätsrisiko | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Kompatibilitätsbeschränkungen bei Druckköpfen und Substraten | -0.5% | Global, stärker ausgeprägt im fragmentierten asiatisch-pazifischen Mittelmarkt | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Spezialpigmenten, Lösemitteln und Additiven | -0.4% | Global, strukturell erhöht in Europa nach 2026 | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Düsenverstopfung und Dispersions-Stabilitätsrisiko
Düsenverstopfung bleibt eine anhaltende technische Herausforderung im industriellen Inkjet-Betrieb. Pigmentagglomeration kann die Druckqualität beeinträchtigen, die Betriebszeit reduzieren und die Wartungskosten für Geräte erhöhen. Eine im Jahr 2025 veröffentlichte Studie identifizierte die Viskositätskontrolle als einen Faktor für die Druckbarkeit von hochviskosen Druckharzen. Thermische Inkjet-Systeme sind ebenfalls anfällig für Verstopfungen, wobei sich Rückstände auf Heizelementen ansammeln und die Ausstoßeffizienz verringern. Während Formulierungsfortschritte die Stabilität verbessern können, erfordert jedes neue Tintensystem weiterhin Druckkopftests und -qualifizierungen. Der Inkjet-Tinten-Markt sieht sich mit Einschränkungen konfrontiert, wenn ein Systemwechsel sechs bis zwölf Monate Validierung für ein einzelnes Druckkopfmodell erfordert.
Kompatibilitätsbeschränkungen bei Druckköpfen und Substraten
Tintenformulierungen müssen für verschiedene piezoelektrische, thermisch-resistive und Continuous-Inkjet-Druckkopfdesigns angepasst werden. Viskosität, Oberflächenspannung, Partikelgröße und Härtungsverhalten müssen sowohl mit dem Gerät als auch mit dem vorgesehenen Substrat übereinstimmen. Diese Abstimmung wird schwieriger, wenn Drucker recycelte Wellpappe, biologisch abbaubare Folien, metallisierte Laminate und technische Textilien verwenden. Im September 2026 kündigte FUJIFILM Dimatix den STARFIRE PhaseMaster Heißschmelz-Inkjet-Druckkopf für anspruchsvolle Scan- und Einzelpass-Industrieanwendungen an[2]. Neue Hardwareplattformen können den Neuformulierungsaufwand für Tintenlieferanten erhöhen. Kleinere Hersteller ohne Anwendungsentwicklungskapazität können längere Qualifizierungszyklen und weniger Möglichkeiten in frühen Phasen der Zusammenarbeit mit Originalgeräteherstellern (OEM) haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tintentyp: Wasserbasierte Tinten führen, während UV-härtbare Formulierungen an Boden gewinnen
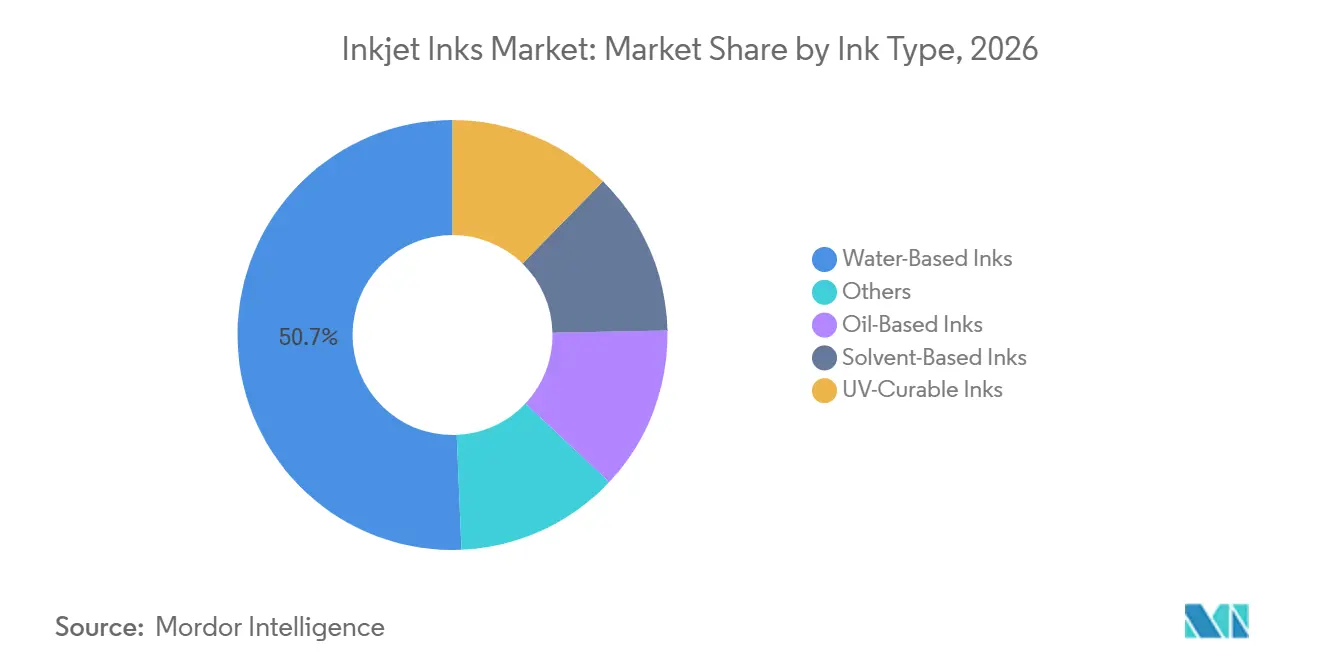
Wasserbasierte Tinten machten im Jahr 2026 50,67 % des Inkjet-Tinten-Marktes aus. Ihre Position spiegelt strengere Grenzwerte für flüchtige organische Verbindungen (VOC) und Anforderungen an Lebensmittelverpackungen wider, die wässrige Systeme auf relevanten Substraten begünstigen. Wasserbasierte Produkte entsprechen auch Verpackungsdesigns, die Recyclingfähigkeit und geringeren Lösemitteleinsatz priorisieren. Lösemittelbasierte Tinten bedienen weiterhin Außenwerbung und nicht poröse Flexibelmaterialien, bei denen die Haftungsanforderungen anspruchsvoll bleiben. UV-härtbare Tinten sollen von 2027 bis 2032 mit einer CAGR von 6,86 % wachsen. Die deutsche Druckfarbenverordnung hat die Nachfrage nach konformen Formulierungen in europäischen Lebensmittel- und Pharmaverpackungen erhöht. Artience, ehemals Toyo Ink, vervollständigte sein Portfolio gemäß der deutschen Druckfarbenverordnung im Jahr 2025 und stärkte damit seine Position bei Kunden, die während der Beschaffung Compliance-Dokumentation benötigen.
Die Grenze zwischen wasserbasierten und UV-härtbaren Produkten wird zunehmend unschärfer. FUJIFILMs AQUAFUZE verwendet einen wasserbasierten Träger mit UV-härtender Leistung für ausgewählte Großformatanwendungen und adressiert Bedenken hinsichtlich Lösemittelemissionen und Photoinitiator-Migration. Tintenlieferanten mit sowohl wasserbasierten als auch UV-härtbaren Plattformen können mehr Anwendungen von einer einzigen technischen Basis aus bedienen, was ihre Position bei OEM-Partnern verbessern kann, die mehrere zugelassene Chemien benötigen. Der Inkjet-Tinten-Markt verschiebt sich daher in Richtung hybrider Fähigkeiten statt einer strikten Trennung zwischen Chemiekategorien. Ölbasierte Materialien bleiben in offsetnahen kommerziellen Anwendungen relevant, obwohl ihre Rolle mit dem Wachstum von wasserbasierten und UV-härtbaren Formulierungen weniger Schritt halten dürfte.


Nach Drucktechnologie: Drop-on-Demand führt, während Continuous Inkjet bei der Codierung zulegt
Drop-on-Demand machte im Jahr 2026 45,13 % des globalen Umsatzes aus. Die Technologie wird häufig für hochauflösende Grafiken, variable Daten und den Druck auf mehreren Substraten eingesetzt. Piezoelektrische Drop-on-Demand-Systeme eignen sich für industrielle Anwendungen, da sie ein breiteres Spektrum an Viskositäten und Chemien verarbeiten können und den Einsatz mit wasserbasierten und UV-härtbaren Tinten in Verpackungs-, Etiketten- und kommerziellen Druckumgebungen unterstützen. Thermal Inkjet bleibt in Büro- und Niedrigleistungsanwendungen relevant, wo niedrigere Gerätekosten die auf Kartuschen basierenden Tintenkosten ausgleichen können. FUJIFILM Dimatix' STARFIRE PhaseMaster, der für Anfang 2027 geplant ist, deutet auf eine weitere Entwicklung bei hochgeschwindigkeitsfähigen industriellen Drop-on-Demand-Systemen hin. Die Nachfrage wird weiterhin durch Grafik und Etikettenproduktion gestützt, wo bestehende Tinten- und Druckkopfqualifizierungen ihren Wert behalten.
Continuous Inkjet soll von 2027 bis 2032 eine CAGR von 7,13 % verzeichnen, angetrieben durch Codierungs- und Serialisierungsanforderungen in der Lebensmittel-, Pharma- und Konsumgüterindustrie. Continuous Inkjet kann ohne Kontakt bei Liniengeschwindigkeiten von über 250 Metern pro Minute auf Oberflächen wie Glasflaschen und Flexibelmaterialien drucken. Domino Printech India stellte im November 2025 den K300 für die GS1-DataMatrix-Codierung bei 250 Metern pro Minute und 600 dpi Auflösung vor. Solche Einsätze stellen höhere technische Anforderungen an eine stabile Tropfenbildung während langer Produktionsläufe, da Tinten ohne Absetzen oder Viskositätsdrift rezirkulieren müssen. Dies macht spezialisiertes Chemiewissen zu einer bedeutenden Eintrittsvoraussetzung in diesem Segment des Inkjet-Tinten-Marktes.
Nach Anwendung: Verpackung und Etiketten führen, während Textildruck am schnellsten wächst
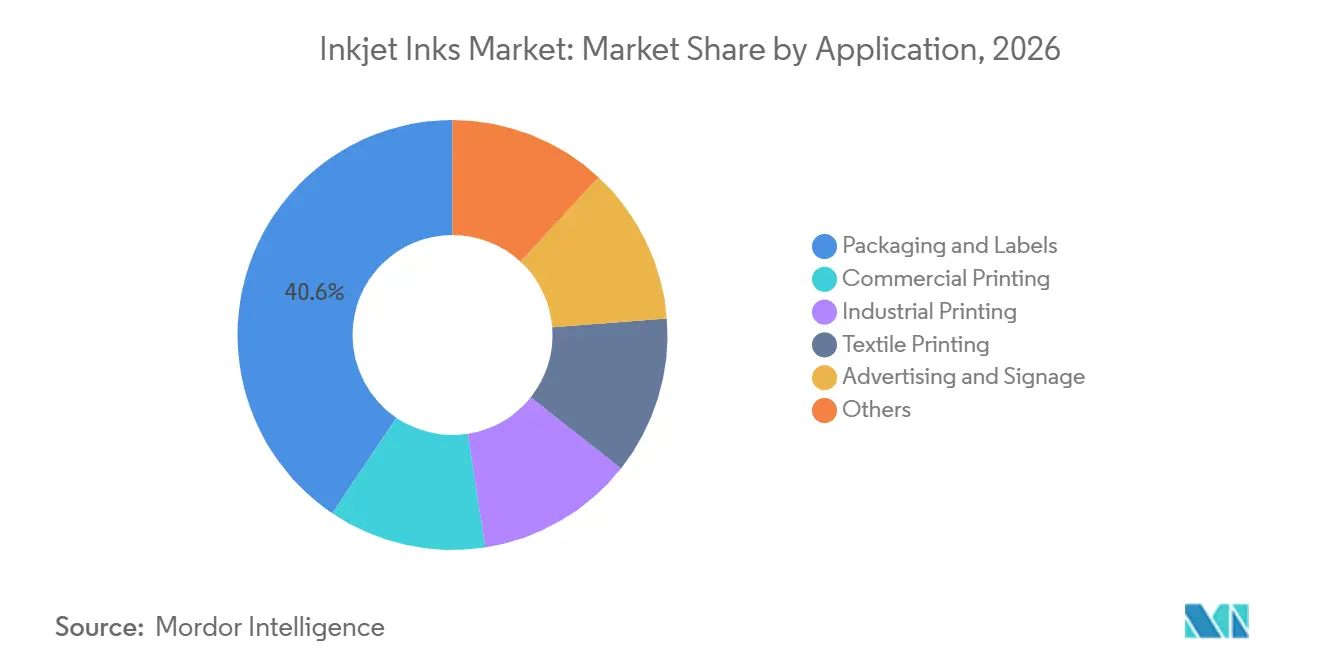
Verpackung und Etiketten machten im Jahr 2026 40,55 % des Inkjet-Tinten-Marktes aus. Das Segment profitiert vom Wachstum bei Lagereinheiten, der Nachfrage nach Informationen auf Einheitenebene und kürzeren Produktrevisionzyklen. Digitale Systeme ermöglichen es Marken, Grafiken ohne die mit analogen Prozessen verbundenen Mindestmengenanforderungen zu überarbeiten. Intergraf berichtete, dass der europäische Inkjet-Druckumsatz im Jahr 2024 um 6,9 % gestiegen ist, angeführt von Verpackung und Etiketten. INX International brachte im Juli 2025 INXJet MDLM als VOC-freie, migrationsarme UV-härtbare Inkjet-Tinte für Getränkedosen auf den Markt und veranschaulicht damit, wie Lieferanten spezifische Verpackungsbedürfnisse ansprechen können. Der Industriedruck umfasst auch die Kennzeichnung von Elektronik, Keramikdekoration, Glasbeschichtung und Spezialmaterialien.
Textildruck soll von 2027 bis 2032 mit einer CAGR von 7,64 % wachsen, was einen Wandel der Bekleidungsindustrie hin zur Auftragsproduktion und geringerem Lagerbestandsrisiko widerspiegelt. Kornit Digital berichtete, dass Promos Ink im September 2025 die Produktion von 60 analogen Siebdrucksystemen auf Kornit Digital On-Demand-Plattformen umgestellt hat. Werbung und Beschilderung profitieren ebenfalls, wenn Kampagnen häufige Artwork-Änderungen und lokalisierte Grafiken erfordern – Anwendungsfälle, die mit der Fähigkeit des Digitaldrucks übereinstimmen, ohne traditionelle Rüstanforderungen zu laufen. Kommerzieller Druck behält eine sekundäre Position, da variable Direktmailings und Transaktionsdrucke langsamer wachsen als die Textil- und Verpackungssegmente. Der Inkjet-Tinten-Markt behält weiteres Anwendungspotenzial, da Hersteller Inkjet für mehr Hochgeschwindigkeits-Produktionsprozesse einsetzen.
Geografische Analyse
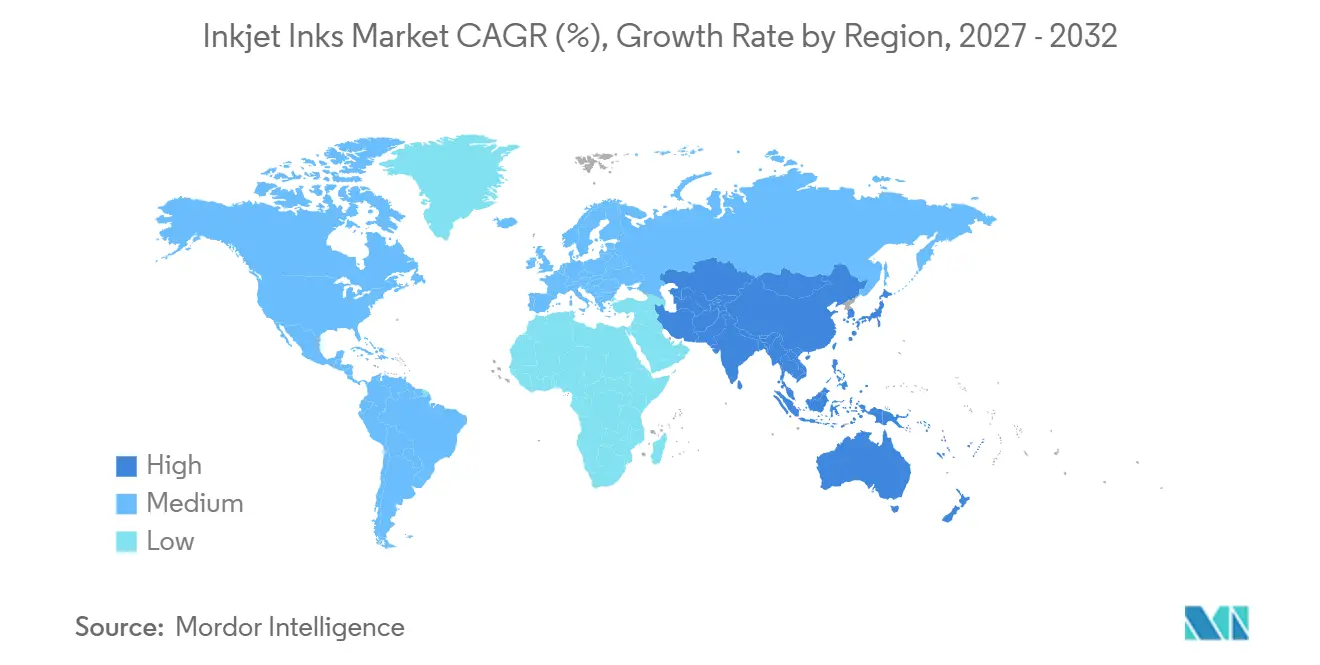
Asien-Pazifik machte im Jahr 2026 42,32 % des globalen Umsatzes aus und soll bis 2032 mit einer CAGR von 7,28 % wachsen. China unterstützt die regionale Produktion wasserbassierter Tinten, während die Region weiterhin von importierten hochleistungsfähigen UV-härtbaren Formulierungen abhängig ist. Japans Materialexpertise unterstützt die Druckkopfentwicklung und fortschrittliche Fertigung. Seiko Epson schloss im Oktober 2025 eine Investition von 5,1 Milliarden JPY (ca. 0,03 Milliarden USD) in neue Druckkopfkapazitäten bei Tohoku Epson ab, mit vollständigem Betrieb ab Mai 2026. Epson eröffnete im Juli 2025 auch seine erste Tintentankdrucker-Anlage in Chennai, um die inländische Nachfrage zu bedienen. Indiens Anforderungen an die pharmazeutische Serialisierung und Verpackung von Konsumgütern unterstützen die lokale Nachfrage nach digitalem Druckequipment und zugehörigen Tinten.
Nordamerika bleibt ein reifer, aber technologiegetriebener Teil des Inkjet-Tinten-Marktes. Die Vereinigten Staaten sind ein bedeutender Einführungsmarkt für neue Produkte von INX International, Sun Chemical und FUJIFILM North America. INXJet MDLM adressiert die Dekoration von Metalldosen, während AQUAFUZE auf Großformatsubstrate abzielt. Europa wird stärker durch regulatorische Anforderungen für lebensmittelkontaktkonforme Verpackungen geprägt. Die deutsche Druckfarbenverordnung hat die Neuformulierung von Photoinitiatoren für Lieferanten, die die Region bedienen, wichtig gemacht. Siegwerks SICURA NutriJet- und SICURA Jet-Produktlinien betonen karzinogen-, mutagen- oder reproduktionstoxische (CMR)-freie Formulierungen, die für Originalgerätehersteller (OEM)-Partner entwickelt wurden. Dieses regulatorische Umfeld begünstigt Lieferanten, die vollständige Compliance-Dokumentation bereitstellen können.
Südamerika, der Nahe Osten und Afrika bleiben kleinere Umsatzbereiche im Inkjet-Tinten-Markt. Brasiliens E-Commerce-Aktivität treibt die Nachfrage nach Etiketten von Konsumgüterunternehmen an, die schnelle Artwork-Aktualisierungen benötigen. Argentiniens Verpackungssektor investiert ebenfalls in digitale Kapazitäten, um die Produktionsflexibilität zu verbessern. Im Nahen Osten unterstützt Saudi-Arabiens industrielle Diversifizierung die langfristige Nachfrage nach Codierung und Kennzeichnung in der Lebensmittelverarbeitung und Pharmaverpackung. In Afrika unterliegen Pharmaverpackungen Serialisierungsanforderungen auf Einheitenebene, die von Gesundheitsbehörden festgelegt werden. Diese Anforderungen bieten Continuous-Inkjet-Lieferanten einen definierten Einstieg in regulierte Verpackungsanwendungen. Der lokale Erfolg hängt von zuverlässigem technischen Support, konformer Chemie und Serviceabdeckung ab.

Wettbewerbslandschaft
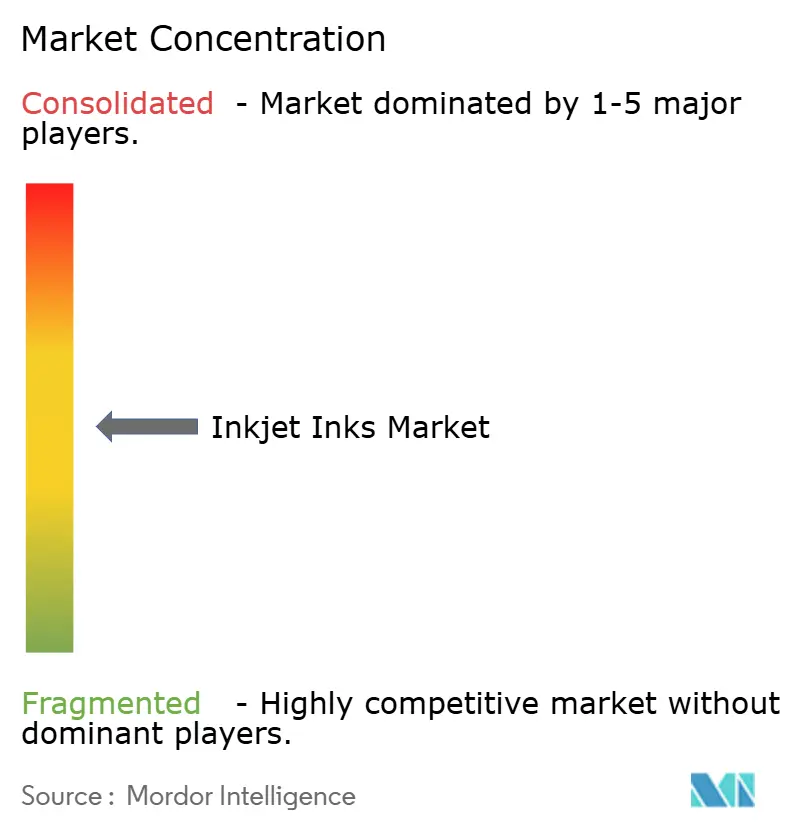
Der globale Inkjet-Tinten-Markt ist mäßig fragmentiert unter großen Chemie- und Drucktechnologielieferanten. Sun Chemical, FUJIFILM, Seiko Epson, HP und Agfa operieren neben spezialisierten Lieferanten, darunter Marabu, INX International, Siegwerk und Nazdar. Größe ist ein Faktor, aber die gemeinsame OEM-Entwicklung bietet eine stärkere Grundlage für die kommerzielle Positionierung. Eine für eine bestimmte Druckkopfplattform zugelassene Tinte kann für die gesamte Betriebslebensdauer dieser Druckmaschine in Verwendung bleiben. Siegwerks CMR-freie SICURA NutriJet- und SICURA Jet-Produkte zeigen, dass die Konformität mit Lebensmittelkontaktanforderungen auch eine Schwellenanforderung für die Partnerauswahl ist.
Wachstumschancen bestehen bei biobasierten Tinten, funktionalen Tinten für intelligente Verpackungen und Continuous-Inkjet-Produkten für nicht poröse industrielle Substrate. Biobasierte Materialien können Markeninhaber bei der Verwaltung von Scope-3-Verpflichtungen unterstützen. Leitfähige Formulierungen können Anwendungen wie gedruckte RFID-Antennen ermöglichen. Spezialisierte Continuous-Inkjet-Produkte können Oberflächen ansprechen, die wasserbasierte Systeme nicht zuverlässig benetzen. Einige neue Marktteilnehmer entwickeln Pigmentdispersionen statt fertiger Tinten – ein Ansatz, der Stabilität und Farbspektrum verbessern kann, ohne ein vollständiges Fertigtintenportfolio zu erfordern. Der Inkjet-Tinten-Markt wird voraussichtlich Lieferanten begünstigen, die Dispersionstechnologie, konforme Chemie und enge OEM-Integration kombinieren.
Sun Chemical kooperierte im Oktober 2025 mit Onlineprinters zur Optimierung seiner SunLit ProPace-Tintenserie und kündigte 2025 eine Co-Branding-Partnerschaft im Schmalbahnbereich mit Cyngient für Etiketten- und Etikettenverarbeiter an. Diese Maßnahmen veranschaulichen, wie Lieferanten Produktoptimierung und Partnerschaftsmodelle nutzen, um den Kundenzugang zu sichern. Produktionsüberwachung und Formulierungsoptimierung werden für Lieferanten, die anspruchsvolle industrielle Anwendungen unterstützen, zunehmend relevanter. Der Inkjet-Tinten-Markt wird auch durch die Schwierigkeit geprägt, zugelassene Formulierungen zu ersetzen, sobald eine Druckmaschine in der regulären Produktion ist. Dies macht Anwendungsunterstützung, Testkapazität und zuverlässige Versorgung zu wichtigen Faktoren neben dem Preiswettbewerb. Lieferanten, die Qualifizierungen über mehrere Druckkopfsysteme und Substratttypen hinweg unterstützen können, sind in diesem Markt besser positioniert. Lebensmittelkontaktverpackungen stellen eine zusätzliche Anforderung dar, da Drucker und Markeninhaber Dokumentationen benötigen, die die Konformität mit Lebensmittelkontaktvorschriften belegen. Der Markt ist dort besser verteidigbar, wo die Chemie eines Lieferanten in ein OEM-System oder einen eng spezifizierten industriellen Workflow eingebettet ist. Lieferanten, die sich auf wasserbasierte Dispersionen, UV-härtbare Systeme und Continuous-Inkjet-Produkte konzentrieren, adressieren unterschiedliche technische Bedürfnisse, konkurrieren aber oft um dieselben Verarbeiterbeziehungen.
Inkjet-Tinten-Branchenführer
-
HP Development Company, L.P.
-
Canon Inc.
-
Seiko Epson Corporation
-
Sun Chemical
-
FUJIFILM Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: FUJIFILM Dimatix kündigte den STARFIRE PhaseMaster Heißschmelz-Inkjet-Druckkopf an, der für hochgeschwindigkeitsfähige Scan- und Einzelpass-Industrieanwendungen mit oder ohne Tintenrezirkulation konzipiert ist. Die globale Verfügbarkeit ist für Anfang 2027 geplant, mit Anwendungen in der Grafik und der industriellen Fertigung.
- September 2026: Sun Chemical und Cyngient kündigten eine Co-Branding-Partnerschaft im Schmalbahnbereich an, die Sun Chemicals SunJet digitale Inkjet-Technologien mit Cyngients Spezialbeschichtungen und Klebstoffen zu einem gemeinsamen Produktsortiment für Schmalbahn-, Etiketten- und Etikettenverarbeiter kombiniert.


Globaler Inkjet-Tinten-Markt Berichtsumfang
Inkjet-Tinten sind spezialisierte flüssige oder pastenförmige Formulierungen, die dazu bestimmt sind, als mikroskopisch kleine Tröpfchen aus Druckerdüsen auf Oberflächen wie Papier, Kunststoff, Metall oder Stoff ausgestoßen zu werden, um digitale Bilder und Texte ohne physischen Kontakt zu reproduzieren.
Der Inkjet-Tinten-Markt ist nach Tintentyp, Drucktechnologie, Anwendung und Geografie segmentiert. Nach Tintentyp ist der Markt in wasserbasierte Tinten, ölbasierte Tinten, lösemittelbasierte Tinten, UV-härtbare Tinten und sonstige segmentiert. Nach Drucktechnologie ist der Markt in Drop-on-Demand-Inkjet, Continuous Inkjet, Thermal Inkjet und sonstige segmentiert. Nach Anwendung ist der Markt in Verpackung und Etiketten, kommerzieller Druck, Industriedruck, Textildruck, Werbung und Beschilderung sowie sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Inkjet-Tinten in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Wasserbasierte Tinten |
| Ölbasierte Tinten |
| Lösemittelbasierte Tinten |
| UV-härtbare Tinten |
| Sonstige |
| Drop-on-Demand-Inkjet |
| Continuous Inkjet |
| Thermal Inkjet |
| Sonstige |
| Verpackung und Etiketten |
| Kommerzieller Druck |
| Industriedruck |
| Textildruck |
| Werbung und Beschilderung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Tintentyp | Wasserbasierte Tinten | |
| Ölbasierte Tinten | ||
| Lösemittelbasierte Tinten | ||
| UV-härtbare Tinten | ||
| Sonstige | ||
| Nach Drucktechnologie | Drop-on-Demand-Inkjet | |
| Continuous Inkjet | ||
| Thermal Inkjet | ||
| Sonstige | ||
| Nach Anwendung | Verpackung und Etiketten | |
| Kommerzieller Druck | ||
| Industriedruck | ||
| Textildruck | ||
| Werbung und Beschilderung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Inkjet-Tinten-Marktes?
Die Größe des Inkjet-Tinten-Marktes wurde im Jahr 2026 auf 8,35 Milliarden USD geschätzt und soll von 8,85 Milliarden USD im Jahr 2027 auf 11,92 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2027–2032).
Welche Drucktechnologie wächst am schnellsten?
Continuous Inkjet soll bis 2032 mit einer CAGR von 7,13 % wachsen, unterstützt durch Codierungs- und Serialisierungsanforderungen.
Was treibt die Nachfrage im Textildruck an?
Textildruck soll bis 2032 mit einer CAGR von 7,64 % wachsen, da sich die Bekleidungsproduktion in Richtung On-Demand-Fertigung verlagert.
Welche Region hat den größten Marktanteil?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 42,32 % und soll bis 2032 mit einer CAGR von 7,28 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
