
Ink Solvent Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.31 Milliarden US-Dollar |
| Marktgröße (2031) | 1.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.59 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ink Solvent Marktanalyse von Mordor Intelligence
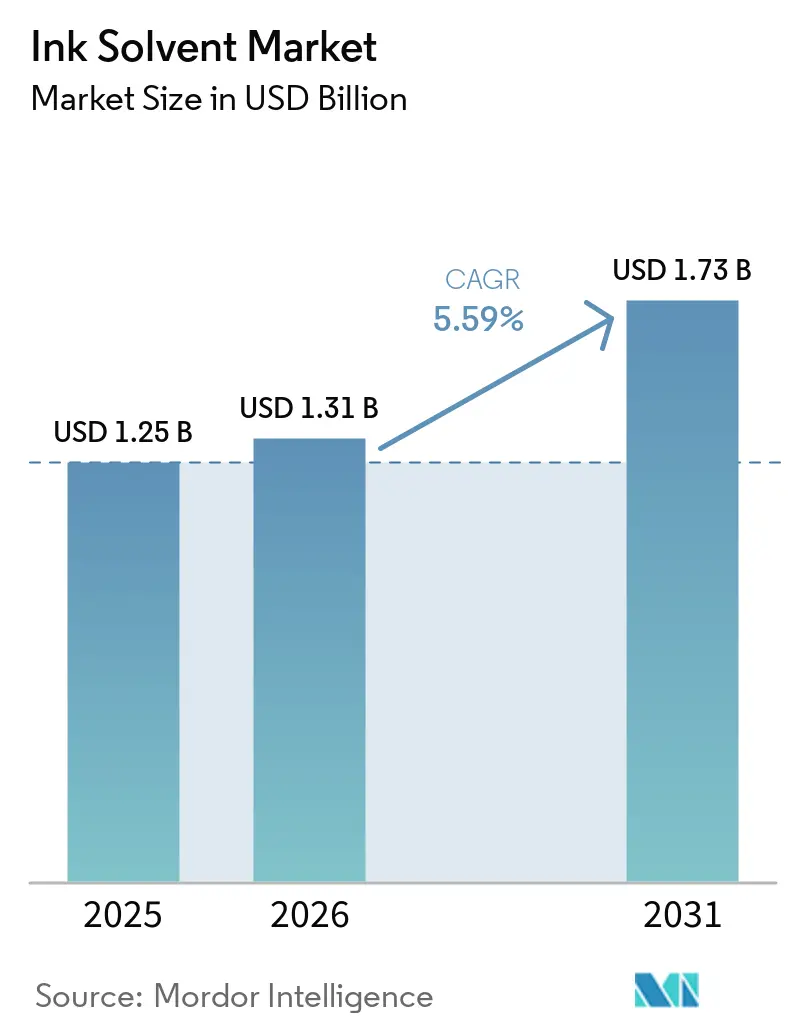
Die Ink Solvent Marktgröße wurde im Jahr 2025 auf 1,25 Milliarden USD geschätzt und soll von 1,31 Milliarden USD im Jahr 2026 auf 1,73 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,59 % während des Prognosezeitraums (2026–2031). Ink Solvents unterstützen die Viskositätskontrolle, Verdunstung, Harzkompatibilität und Haftung in lösungsmittelbasierten Drucksystemen. Die Nachfrage wird durch das Wachstum bei verpackten Konsumgütern, Körperpflegeprodukten, Lebensmittel- und Getränkeverkäufen sowie E-Commerce-Sendungen angetrieben. Der US-amerikanische Einzelhandels-E-Commerce-Umsatz erreichte im Jahr 2024 1.192,6 Milliarden USD, ein Anstieg von 8,1 % gegenüber dem Vorjahr, was die Verpackungsdruckaktivität unterstützt. Lösungsmittelbasierter Flexo- und Tiefdruck bleibt für flexible lebensmittelkontaktgeeignete Verpackungen wichtig, insbesondere dort, wo Folienhaftung und schnelles Trocknen erforderlich sind. Der Ink Solvent Markt steht unter dem Druck von Emissionsvorschriften, wasserbasierter und UV-härtbarer Alternativen sowie höherer Rohstoff- und Energiekosten, obwohl das Verpackungswachstum und die biobasierte Neuformulierung die Nachfrage weiterhin stützen.
Wichtige Erkenntnisse des Berichts
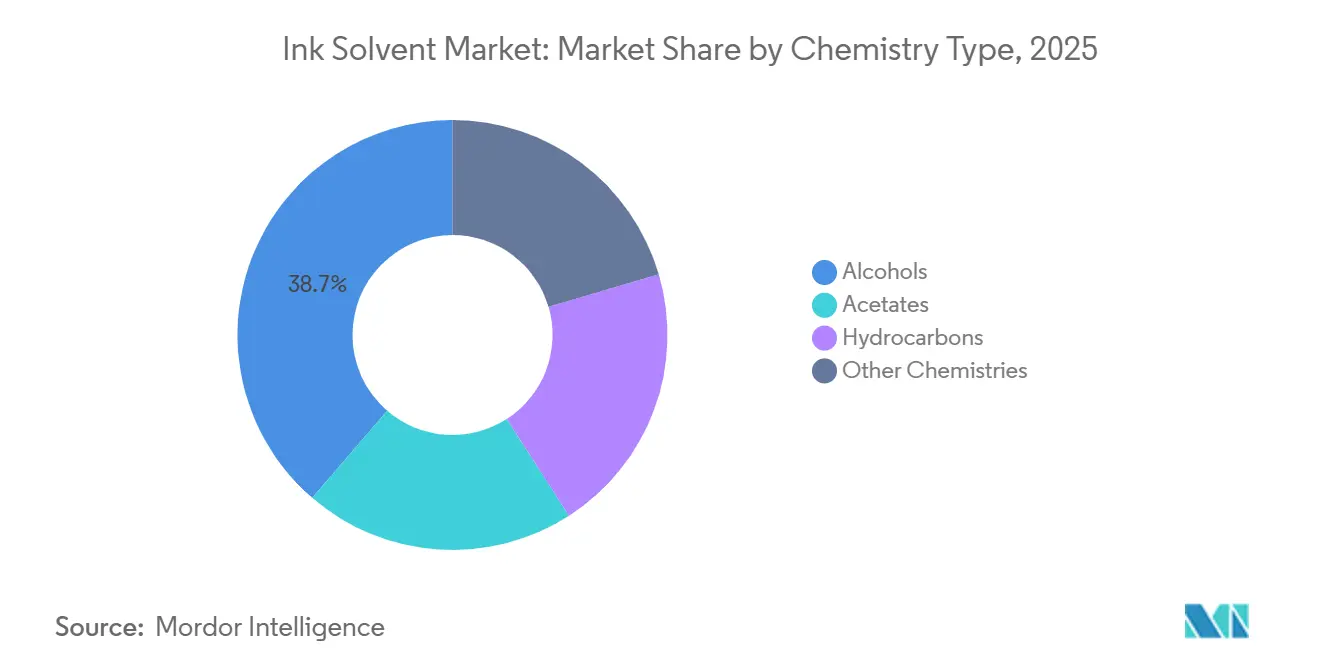
- Nach Chemietyp hielten Alkohole im Jahr 2025 einen globalen Marktanteil von 38,68 %, während Kohlenwasserstoffe bis 2031 mit einem CAGR von 6,13 % wachsen sollen.
- Nach Produkttyp hielten konventionelle Lösungsmittel im Jahr 2025 einen globalen Marktanteil von 64,13 %, während grüne und biobasierte Lösungsmittel bis 2031 mit einem CAGR von 6,32 % expandieren sollen.
- Nach Verfahren entfiel auf den Flexodruck im Jahr 2025 ein globaler Marktanteil von 46,59 %, während der Tiefdruck bis 2031 mit einem CAGR von 6,41 % wachsen soll.
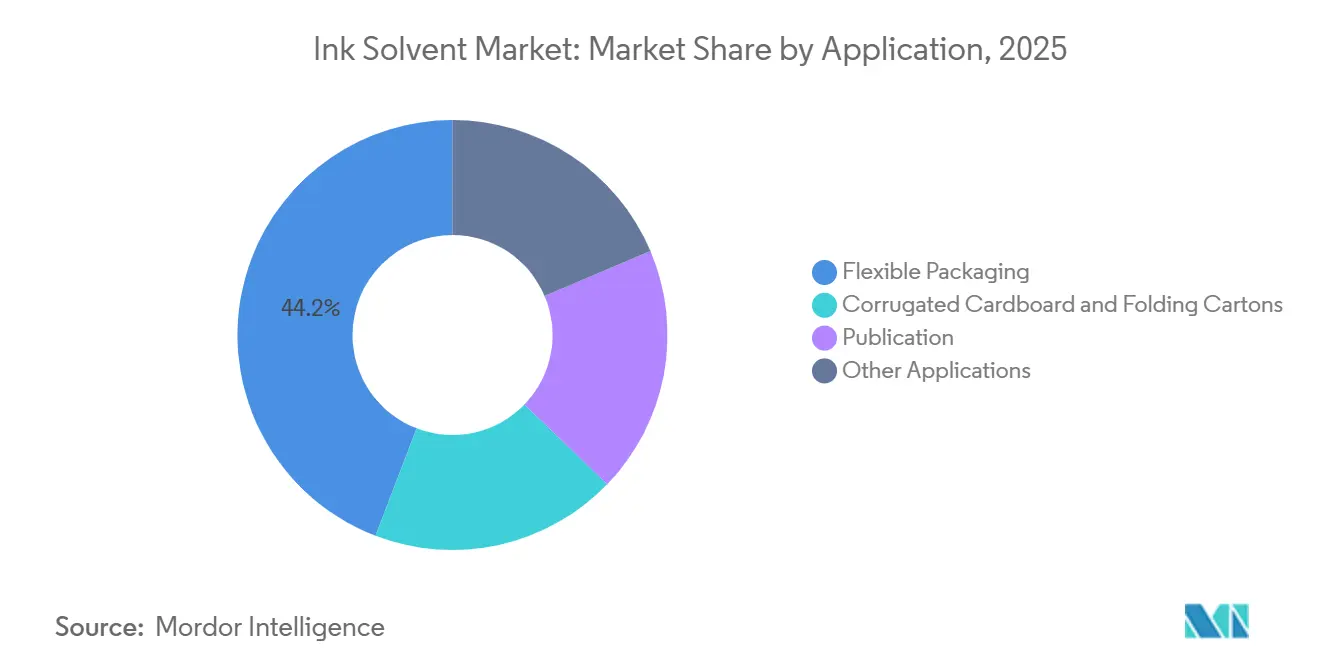
- Nach Anwendung hielt flexible Verpackung im Jahr 2025 einen globalen Marktanteil von 44,17 %, während Wellpappe und Faltschachteln bis 2031 mit einem CAGR von 6,62 % wachsen sollen.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein globaler Marktanteil von 43,70 %, während Nordamerika bis 2031 mit einem CAGR von 6,27 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Ink Solvent Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verpackungsnachfrage aus E-Commerce und Konsumgütern | +1.5% | Global, mit dem stärksten Impuls in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hochgeschwindigkeitsdruck auf nicht porösen Folien und Metallfolien | +1.2% | Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum flexibler Verpackungen und Faltschachteln | +1.0% | Global, konzentriert in China, Indien, ASEAN und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Ausbau der Druckkapazitäten in Asien-Pazifik | +0.7% | Kernregion Asien-Pazifik, mit vorgelagerten Rohstoffeffekten auf die globale Versorgung | Mittelfristig (2–4 Jahre) |
| Neuformulierung mit flüchtigen organischen Verbindungen (VOC)-armen und biobasierten Lösungsmitteln | +0.8% | Nordamerika und die EU, mit früher Einführung, die sich auf Asien-Pazifik ausweitet | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verpackungsnachfrage aus E-Commerce und Konsumgütern
Das Paketvolumenwachstum macht die Verpackungsnachfrage zu einer beständigeren Nachfragequelle für den Ink Solvent Markt als traditionelle Druckzyklen. Der US-amerikanische Einzelhandels-E-Commerce-Umsatz stieg im ersten Quartal 2026 um 9,8 % gegenüber dem gleichen Quartal 2025. Schnellere Auftragsabwicklung legt größeren Wert auf kurze Produktionsfenster und schnelle Druckdurchlaufzeiten. Diese Betriebsbedingungen begünstigen weiterhin lösungsmittelbasierte Druckfarben auf Polyolefin- und Laminatfolien. Mehr Lagereinheiten erhöhen auch die Anzahl der Verpackungsvarianten, die Verarbeiter drucken müssen, was den Druckerwechsel und den Nachschulungsbedarf erhöht, selbst wenn einzelne Produktionsläufe kürzer werden. Lebensmittel-, Körperpflege- und rezeptfreie Pharmaverpackungen erfordern nach wie vor präzisen Mehrfarbdruck und kontrollierte Farbkonsistenz. Alkohol- und Acetatmischungen bleiben dort relevant, wo Drucker eine vorhersehbare Verdunstung und stabile Viskosität während dieser Läufe benötigen.
Hochgeschwindigkeitsdruck auf nicht porösen Folien und Metallfolien
Hochgeschwindigkeits-Flexo- und Tiefdruck auf biaxial orientiertem Polypropylen (BOPP), Polyethylenterephthalat (PET), metallisiertem Polyester und Aluminiumfolie unterstützt den Ink Solvent Markt, da er eine kontrollierte Lösungsmittelleistung erfordert. Diese Substrate absorbieren Druckfarbe nicht so wie Papier und Karton. Lösungsmittel müssen daher Benetzung, Pigmentübertragung, Trocknung und Filmbildung innerhalb eines begrenzten Produktionsfensters unterstützen. Tiefdruckmaschinen können mit 200–400 Metern pro Minute betrieben werden, was die Bedeutung des Verdunstungsgleichgewichts erhöht. Ethylacetat und n-Propylacetat bleiben in Lösungsmittelmischungen nützlich, da sie helfen, Pigmente schnell auf das Substrat zu übertragen. Langsamere Komponenten können helfen, Oberflächenfehler zu verhindern und die Filmkoaleszenz zu unterstützen. Die Entfernung von Toluol aus lebensmittelkontaktgeeigneten Anwendungen erhöht den Bedarf an konformen Alkohol-Acetat-Mischungen. Lieferanten mit dokumentierter Lebensmittelkontaktkonformität und Portfolios ohne gefährliche Luftschadstoffe (HAP) können strengere Verarbeiterqualifikationsanforderungen erfüllen.
Wachstum flexibler Verpackungen und Faltschachteln
Flexible Verpackungen ersetzen weiterhin starre Formate in Lebensmittel-, Getrnke- und Pharmaanwendungen und unterstützen den Ink Solvent Markt. Dieser Wandel stützt die Lösungsmittelnachfrage, da viele Hochgeschwindigkeits-Flexibelfolienlinien weiterhin lösungsmittelbasierte Druckfarbenleistung erfordern. Wellpappe und Faltschachteldrucke profitieren ebenfalls von E-Commerce und markenfokussierten Sekundärverpackungen. Bedruckte Außenkartons tragen zunehmend Produktinformationen, maschinenlesbare Merkmale und differenzierte Grafiken, was die Druckkomplexität erhöhen kann, selbst wenn Verpackungsformate konventionell bleiben. EU-Verpackungsvorschriften, die eine Schwermetallgrenze von 100 mg/kg festlegen und ab dem 1. Januar 2026 gelten, erhöhen die Aufmerksamkeit für Pigment- und Lösungsmittelkombinationen. Lieferanten, die validierte Produktdokumentation anbieten, können den Compliance-Aufwand für Verarbeiter reduzieren.
Ausbau der Druckkapazitäten in Asien-Pazifik
Asien-Pazifik bleibt die größte regionale Basis für die Verarbeitung flexibler Verpackungen und den Lösungsmittelverbrauch im Ink Solvent Markt. China, Indien und ASEAN-Märkte stützen die Nachfrage durch die Produktion von Konsumgütern, Lebensmittelverpackungen und E-Commerce-Abwicklung. Neue regionale Kapazitäten verkürzen auch die Versorgungswege zwischen Chemieproduzenten, Druckfarbenherstellern und Verarbeitern und verbessern den Zugang zu Alkoholen, Acetaten und Kohlenwasserstoffqualitäten, die in lokalen Druckanwendungen verwendet werden. BASF eröffnete seinen Zhanjiang Verbund-Standort in China im März 2026 nach einer Investition von 8,7 Milliarden EUR (9,5 Milliarden USD)[1]BASF SE, „Ein Flaggschiff für die chemische Produktion: BASF eröffnet weltmaßstäblichen Verbund-Standort in China,” BASF, basf.com.. Der Standort produziert Basis-, Zwischen- und Spezialchemikalien, die lösungsmittelrelevante Wertschöpfungsketten bedienen. Kapazitätserweiterungen können lokale Verpackungshersteller unterstützen und gleichzeitig den Wettbewerb unter regionalen Lieferanten erhöhen. Infolgedessen beeinflusst die Druckinvestition in Asien-Pazifik sowohl das Nachfragewachstum als auch die Angebotsstruktur des Ink Solvent Marktes.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulierung flüchtiger organischer Verbindungen (VOC), gefährlicher Chemikalien und Arbeitssicherheit | -1.8% | EU und Nordamerika sind primär, mit China und ASEAN im Aufholprozess | Kurzfristig (≤ 2 Jahre) |
| Substitution durch wasserbasierte, UV-härtbare und digitale Druckfarben | -1.5% | Global, am stärksten in der EU und Nordamerika ausgeprägt, und aufkommend in Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Rohstoffpreisvolatilität und Versorgungsvolatilität | -1.2% | Global, mit konzentrierten Auswirkungen in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulierung flüchtiger organischer Verbindungen (VOC), gefährlicher Chemikalien und Arbeitssicherheit
Regulatorische Anforderungen reduzieren die Anzahl der Lösungsmittelqualitäten, die Drucker ohne zusätzliche Kontrollen verwenden können. Die EU-Richtlinie über Industrieemissionen legt einen Gesamt-VOC-Grenzwert von 100 mg C/Nm³ nach Abgasreinigung für qualifizierende Druckbetriebe fest. US-EPA-Vorschriften gemäß 40 Code of Federal Regulations (CFR) Teil 63, Unterabschnitt KK, gelten für Anforderungen an die maximal erreichbare Kontrolltechnologie für relevante Druck- und Verlagsbetriebe[2]US-Umweltschutzbehörde, „Überwachungsinformationen nach Branche, Druck und Verlagswesen,” EPA-Wissensdatenbank zur Luftemissionsüberwachung, epa.gov.. China GB 38507-2020 begrenzt Toluol in Lebensmittelverpackungsdruckfarben auf 3 Massenprozent. Diese Vorschriften verlagern die Formulierungsnachfrage hin zu Ethylacetat, n-Propylacetat, Isopropanol und Ethanol. Solche Qualitäten können teurer sein als ältere aromatische oder Keton-Alternativen, was den Druck auf die Verarbeitungsmargen erhöht. Kleinere Drucker können mit höheren Compliance-Kosten konfrontiert sein, wenn ihnen das Kapital für Abgasreinigungsanlagen und detaillierte Compliance-Systeme fehlt.
Substitution durch wasserbasierte, UV-härtbare und digitale Druckfarben
Wasserbasierte, UV-härtbare und digitale Druckfarben stärken ihre Position in ausgewählten Verpackungsanwendungen. Papierbasierte Verpackungen und Strukturen mit Recyclinganteil können besser für wasserbasierte Systeme geeignet sein. EU-Recyclingfähigkeitsanforderungen richten die Aufmerksamkeit auch auf Druckfarbenrückstände und Deinkbarkeit. Kurze Verpackungsläufe, mehr Produktvarianten und häufige Grafikänderungen stärken die Argumente für digitale Systeme. Wasserbasierte Alternativen sind besonders wettbewerbsfähig bei Etiketten und Wellpappe-Sekundärverpackungen. Lösungsmittelbasierte Systeme behalten eine stärkere Position beim Hochgeschwindigkeits-Mehrfarbdruck auf nicht porösen Laminaten, wo Haftung, Restlösungsmittelkontrolle und Farbtiefe wichtig bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Chemietyp: Alkohole führen, während Kohlenwasserstoffe an Wettbewerbsstärke gewinnen
Alkohole machten im Jahr 2025 38,68 % des Ink Solvent Marktanteils aus und hielten den größten Anteil. Ihre Position spiegelt eine breite Harzkompatibilität, schnelle Verdunstung und den Einsatz in Verpackungsdruckfarbensystemen wider. Ethanol, Isopropanol und n-Propanol werden als Trägerkomponenten in Flexo- und Tiefdruckformulierungen verwendet. Isopropanol kann die Gelierung in Nitrocellulosesystemen begrenzen und auch die Mischungsviskosität anpassen. Diese Eigenschaften halten Alkohole über ihre Rolle als einfache Verdünnungsmittel hinaus relevant. Alkoholbasierte Mischungen sind besonders wichtig, wo lebensmittelkontaktgeeignete Verpackungen ein kontrolliertes Lösungsmittelprofil erfordern. Ihre regulatorische Position unterstützt den Einsatz in Formulierungen, die darauf ausgelegt sind, gefährliche Luftschadstoffe zu vermeiden. Die Alkoholnachfrage bleibt an die Produktion flexibler Verpackungen und das Tempo der Neuformulierung weg von aromatischen Lösungsmitteln gebunden.
Kohlenwasserstoffe sind das am schnellsten wachsende Chemiesegment, wobei die Ink Solvent Marktgröße für Kohlenwasserstoffe bis 2031 mit einem CAGR von 6,13 % wachsen soll. Das Wachstum spiegelt eine Verlagerung weg von aromatischen Qualitäten hin zu geruchsarmen isoparaffinischen Flüssigkeiten wider. Diese Flüssigkeiten werden im Heatset-Publikationsdruck und im industriellen Spezialdruck eingesetzt. ExxonMobils Isopar- und Exxsol-Produktplattformen sind für kontrollierte Verdunstung, geringen Aromatengehalt und Leistung über einen weiten Temperaturbereich ausgelegt. Die Verlagerung von Aromaten zu Isoparaffinen ist in erster Linie eine konforme Neuformulierung innerhalb der Kohlenwasserstoffkategorie und eliminiert nicht notwendigerweise die gesamte Kohlenwasserstoffnachfrage aus Druckanwendungen. Glykolether und Diacetonalkohol bleiben kleinere Chemiegruppen, unterstützen aber den Bedarf an Endlösungsmittel- und Langsamverdunstungsmischungen. Ihre Rolle zeigt, dass die technische Leistung oft von einer ausgewogenen Mischung und nicht von einer einzigen Lösungsmittelfamilie abhängt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkttyp: Konventionelle Lösungsmittel behalten Skalenvorteil, während biobasierte Lösungsmittel schnell skalieren
Konventionelle Lösungsmittel hielten im Jahr 2025 64,13 % des Ink Solvent Marktanteils. Etablierte Produktionsinfrastruktur und breite Verfügbarkeit stützen diese Position. Diese Produkte sind im Allgemeinen mit bestehenden Druckmaschinen, Trocknern und Druckfarbenproduktionsanlagen kompatibel. Erdölbasierte Qualitäten haben auch einen Kostenvorteil gegenüber vielen biobasierten Alternativen behalten. Verarbeiter können weiterhin etablierte Prozesse nutzen, ohne Ausrüstung oder Betriebspraktiken zu ändern, was konventionelle Produkte zur praktischen Wahl für viele Hochleistungsverpackungsbetriebe macht. Ihr Skalenvorteil bleibt in Märkten wichtig, in denen Preis, Versorgungszuverlässigkeit und zugelassene Formulierungen Einkaufsprioritäten sind. Konventionelle Qualitäten machen den größten Anteil der aktuellen Produktion in der Ink Solvent Branche aus.
Grüne und biobasierte Lösungsmittel sollen bis 2031 im Ink Solvent Markt mit einem CAGR von 6,32 % expandieren. Ihr Wachstum wird durch regulatorische Anforderungen und Erwartungen an erneuerbare Inhalte in Verpackungsliefervereinbarungen unterstützt. Die Zusammenarbeit von Celanese und Siegwerk im Jahr 2026 zu biobasiertem Ethylacetat zeigt, dass einige Produkte ohne Neuformulierung übernommen werden können. Drop-in-Kompatibilität kann das Einführungsrisiko für konservative Verarbeiterbetriebe reduzieren. Biobasierte Beschaffung erfordert auch Nachweise über die Rohstoffherkunft und Produktrückverfolgbarkeit. Die EU-Verpackungsvorschriften erhöhen die Aufmerksamkeit für Recyclingfähigkeit und die Designentscheidungen, die sie beeinflussen. Der konventionelle Lösungsmittelanteil kann sinken, wenn größere Markeninhaber Anforderungen an erneuerbare Inhalte in die Lieferantenauswahl einbeziehen. Das Tempo dieser Veränderung hängt davon ab, ob biobasierte Produkte technisch zuverlässig und kommerziell wettbewerbsfähig bleiben können.
Nach Verfahren: Flexodruck-Dominanz hält an, während Tiefdruck durch Premium-Laminatnachfrage beschleunigt
Flexodruck machte im Jahr 2025 46,59 % des globalen Marktes aus. Er wird häufig für flexible Lebensmittelverpackungen, Etiketten und Wellpappe-Vordruckanwendungen eingesetzt. Das Verfahren kann mehrere Substrate verarbeiten und hat in vielen Installationen geringere Kapitalanforderungen als Tiefdruck. Diese Eigenschaften machen Flexodruck für Verarbeiter unterschiedlicher Größen zugänglich. Die Nachfrage nach Lebensmittelverpackungen und E-Commerce-bezogener Wellpappe unterstützte die weitere Nutzung des Verfahrens. Lösungsmittelbasierte Flexodruckfarben bleiben relevant, wenn nicht poröse Substrate schnelles Trocknen und zuverlässige Haftung erfordern. Siebdruck und Buchdruck machen einen kleineren Anteil der Ink Solvent Nachfrage aus, ohne dass für den Prognosezeitraum eine wesentliche Änderung ihrer Position angezeigt wird.
Tiefdruck soll bis 2031 mit einem CAGR von 6,41 % wachsen. Die Ink Solvent Marktgröße für Tiefdruck profitiert von Premium-Mehrfarblaminaten und Dekorfolien, die in Lebensmittel-, Kosmetik- und Pharmaverpackungen verwendet werden. Tiefdruck unterstützt hohe Farbdichte und detaillierte Bildreproduktion in langen Produktionsläufen, die für Verpackungsformate wichtig bleiben, die ein konsistentes Erscheinungsbild in großem Maßstab erfordern. Neue Verarbeiterkapazitäten in Indien und Südostasien umfassen Tiefdrucklinien für mittel- und hochwertige Lebensmittelverpackungen. Wasserbasierter Tiefdruck entwickelt sich, aber Lösungsmittelsysteme bleiben dort relevant, wo Betriebsgeschwindigkeit und Reproduktionsqualität zentrale Anforderungen sind.
Nach Anwendung: Flexible Verpackung dominiert die Produktion, während Wellpappe und Faltschachteln das schnellste Wachstum verzeichnen
Flexible Verpackungen machten im Jahr 2025 einen globalen Anteil von 44,17 % aus, angetrieben durch hohe Produktionsleistung in Lebensmittel-, Getränke-, Körperpflege- und Pharmaanwendungen. Polyolefin-, Polyester- und metallisierte Foliensubstrate erfordern oft starke Haftung und schnelles Trocknen bei Druckgeschwindigkeiten, was die weitere Nutzung lösungsmittelbasierter Systeme unterstützt. Lebensmittel- und Getränkeverpackungen sind die größte Nachfragequelle innerhalb flexibler Formate. Niedrige Migrationsanforderungen erhöhen auch die Bedeutung der Formulierungskontrolle und zuverlässiger Lieferantendokumentation. Publikationsdruck ist eine kleinere Anwendung mit rückläufiger Nachfrage aufgrund eines Rückgangs der Printwerbeproduktion. Flexible Verpackungen bleiben das größte Anwendungssegment im Ink Solvent Markt.
Wellpappe und Faltschachteln sollen bis 2031 im Ink Solvent Markt mit einem CAGR von 6,62 % wachsen. E-Commerce erhöht die Wellpappenproduktion, während Einzelhandelsmarken mehr Grafik- und Informationsanforderungen an Faltschachteln stellen. Digitaldruck gewinnt für kürzere Faltschachtelläufe an Bedeutung, aber lösungsmittelbasierte Flexosysteme behalten einen Vorteil bei der Hochleistungsproduktion. Dies macht Wellpappe und Faltschachteln zu einem wichtigen Wachstumsanwendungsbereich für Lösungsmittellieferanten. Das Segment verbindet auch die Verpackungsnachfrage direkt mit dem Logistikwachstum und der Konsumgüterverteilung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
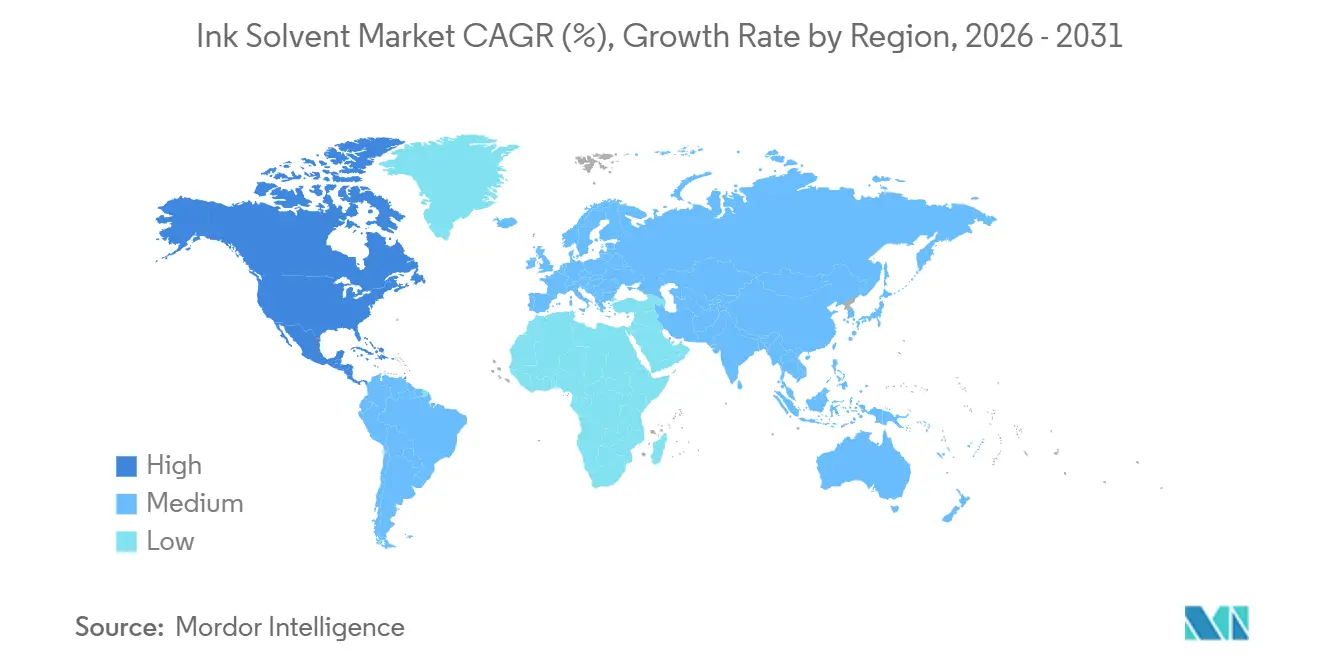
Asien-Pazifik machte im Jahr 2025 43,70 % des globalen Anteils aus. Die Region verfügt über eine große Konzentration von Verarbeitern flexibler Verpackungen, die die Lebensmittel-, Konsumgüter- und E-Commerce-Sektoren bedienen. China, Indien und ASEAN-Märkte erzeugen eine erhebliche Verpackungsnachfrage und unterstützen die lokale Druckfarbenproduktion. Indiens Druckfarbenmarkt wuchs im Jahr 2024 um mehr als 12 %, während Indonesien, die Philippinen, Vietnam und Thailand im gleichen Jahr jeweils ein Wachstum von mehr als 20 % verzeichneten. BASF eröffnete seinen Zhanjiang-Standort in China im März 2026 nach einer Investition von 8,7 Milliarden EUR (9,5 Milliarden USD) und stärkte damit die regionale Chemieversorgung über Basis-, Zwischen- und Spezialprodukte. Japan und Südkorea fordern auch hochreine Alkohol- und Acetatqualitäten für Lebensmittel- und Pharmaverpackungen. Ihre Compliance-Anforderungen unterstützen die Nachfrage nach zertifizierten Produkten, die inländische und internationale Migrationsstandards erfüllen.
Nordamerika soll bis 2031 im Ink Solvent Markt mit einem CAGR von 6,27 % wachsen. Der regionale Ink Solvent Markt profitiert von der E-Commerce-Verpackungsnachfrage und der Nachfrage nach migrationsarmen, biobasierten und HAP-konformen Formulierungen. Verpackungsverarbeiter in den Vereinigten Staaten, insbesondere im Great-Lakes-Korridor, sind wichtige Käufer von Spezialqualitäten, die den Luftqualitätsvorschriften entsprechen. Staatliche und lokale Luftanforderungen treiben auch eine Verlagerung weg von aromatischen und ketonreichen Mischungen voran. Clark County, Nevada, übernahm im Jahr 2024 EPA-konforme Luftvorschriften für relevante Druckbetriebe und unterstützte damit den Einsatz von n-Propylacetat-, Isopropanol- und Ethanolbasierten Systemen. Kanada und Mexiko bieten zusätzliche Nachfrage durch Lebensmittelverpackungen und Exportlieferketten. Gemeinsame Lebensmittelkontaktanforderungen erhöhen den Bedarf an zugelassenen HAP-freien Lösungsmittelqualitäten in der gesamten Region.
Europa operiert unter einem umfassenden Emissions- und Verpackungs-Compliance-Rahmen. Die EU-Richtlinie über Industrieemissionen und die Verpackungs- und Verpackungsabfallverordnung gestalten die Formulierungsentscheidungen neu. Westeuropäische Verarbeiter priorisieren Lösungsmittelsysteme, die Deinkbarkeits- und Recyclingfähigkeitsanforderungen unterstützen. Deutschland, das Vereinigte Königreich, Frankreich und Italien verfügen über etablierte Verarbeitungskapazitäten für hochwertige Verpackungen. Südamerika expandiert durch lebensmittel- und landwirtschaftlich verknüpfte Konsumgüter, angeführt von Brasilien und Argentinien. Der Nahe Osten und Afrika verzeichnen ein inkrementelles Wachstum der Druckkapazitäten für Verpackungen schnelldrehender Konsumgüter, wobei Saudi-Arabien und Südafrika als regionale Schwerpunkte dienen, während importierte Lösungsmittel für die Versorgung weiterhin wichtig bleiben.

Wettbewerbslandschaft
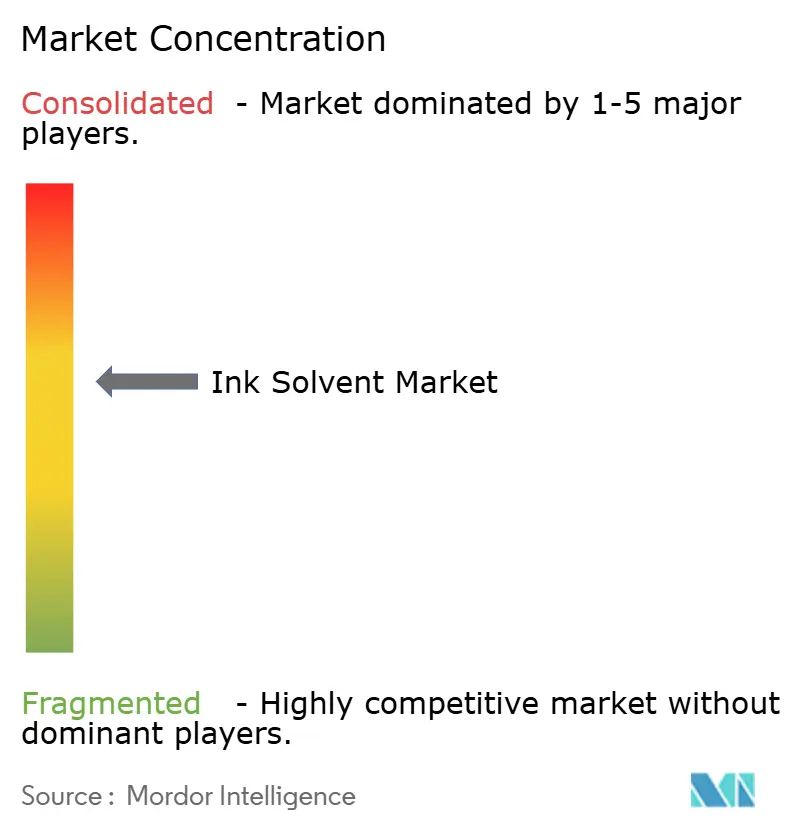
Der Ink Solvent Markt ist mäßig konsolidiert. BASF, Dow, Eastman Chemical, Celanese und INEOS verfügen über Skalenvorteile durch Zugang zu Rohstoffen, breite Produktportfolios und etablierte Versorgungsnetzwerke. Ihre Produktpaletten bedienen Verpackungsverarbeiter in mehreren Regionen. Integrierte chemische Fertigung kann die Produktionskosten senken und die Versorgungskoordination entlang der Lösungsmittelwertschöpfungsketten verbessern. BASFs Zhanjiang-Standort spiegelt den breiteren Trend zu großen, auf Asien ausgerichteten Chemieanlagen wider, die in der Lage sind, mehrere chemische Produktströme von einer einzigen Fertigungsbasis aus zu bedienen. Große Lieferanten verfügen auch über die Ressourcen, um Dokumentation, regulatorische Tests und langfristige Kundenqualifikationsfaktoren zu unterstützen, die dort wichtig sind, wo Lebensmittelkontaktverpackungskunden konsistente technische Nachweise benötigen.
Mittelständische und Speziallieferanten konkurrieren durch technischen Service, Compliance-Dokumentation und Leistungsqualitätsprodukte. Evonik, Solvay, Arkema und Sasol sind in Anwendungen positioniert, wo Reinheit und Formulierungsunterstützung wesentliche Faktoren bei Kaufentscheidungen sind. ExxonMobil Product Solutions hält eine starke Position bei Kohlenwasserstoffflüssigkeiten durch seine Isopar- und Exxsol-Plattformen, die für Anwendungen geeignet sind, die enge Siedebereiche und sehr geringen Aromatengehalt erfordern. Shrieve Chemical Company erwarb Vertec BioSolvents im April 2026, was zeigt, wie Spezial-Biolösungsmittellieferanten breiteren Vertriebssupport gewinnen können. Im Juni 2026 berichtete Evonik, dass mehr als 95 % seines aktiven Siloxan-basierten Beschichtungs- und Druckfarbenadditivportfolios weniger als 0,1 % besonders besorgniserregende Stoffe enthielt, was darauf hindeutet, dass regulatorische Reinheit als Produktdifferenzierungsmerkmal dienen kann.
Bioraffinerie-Plattformen in Indien und Brasilien sind zunehmend relevant für die Wettbewerbspositionierung im Ink Solvent Markt. Zuckerrohr-zu-Ethanol-zu-Acetat-Routen können die Versorgung mit lebensmittelqualitativem Bio-Ethanol und Bio-Ethylacetat unterstützen und möglicherweise den historischen Kostenaufschlag für erneuerbare Lösungsmittelprodukte reduzieren. Die Vereinbarung von Celanese und Siegwerk über Ethylacetat mit 50 % Bioanteil ist ein direktes Beispiel für kommerzielle Aktivitäten in diesem Bereich. Siegwerk investiert auch in nordamerikanische Kapazitäten und betriebliche Effizienz, einschließlich der Unterstützung für lösungsmittelbasierte Druckfarben für flexible Verpackungen. Der Wettbewerb erstreckt sich daher über Lösungsmittelmenge und -preis hinaus auf Versorgungssicherheit, Zugang zu erneuerbaren Rohstoffen, Prozesskompatibilität und Compliance-Dokumentationsfähigkeiten. Das Fehlen einer kombinierten Marktanteilszahl für führende Lieferanten unterstützt die Charakterisierung des Marktes als semi-konsolidiert und nicht hochkonzentriert.
Ink Solvent Branchenführer
Evonik Industries AG
BASF
Celanese Corporation
Eastman Chemical Company
Exxon Mobil Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Siegwerk kündigte Kapazitäts- und Effizienzinvestitionen in seinem nordamerikanischen Netzwerk an, darunter ein neues Lager in Des Moines, Iowa, zur Unterstützung lösungsmittelbasierter Druckfarbenbetriebe für flexible Verpackungen sowie die Ergänzung wasserbasierter und UV-basierter Tintenstrahlproduktionskapazitäten in Morganton, North Carolina. Diese Investitionen sind Teil von Siegwerks FORMULA 2030-Strategie und sollen die Versorgungsresilienz stärken und die wachsende regionale Verpackungsnachfrage erfüllen.
- Juni 2026: Celanese und Siegwerk kündigten eine Zusammenarbeit zur Lieferung von biobasiertem Ethylacetat mit 50 % Bioanteil als Drop-in-Ersatzlösungsmittel für bestehende Druckfarbenformulierungen an. Diese Vereinbarung markiert den ersten kommerziellen Einsatz von zertifiziertem Bioanteil-Acetatlösungsmittel in der Verpackungsdruckfarben-Wertschöpfungskette ohne Neuformulierung oder Prozessänderungen.


Globaler Ink Solvent Marktberichtsumfang
Ein Ink Solvent ist ein flüssiger chemischer Träger, der in Druckfarben verwendet wird, um Farbpigmente und Harze aufzulösen und die Druckfarbenviskosität anzupassen, um einen reibungslosen Durchfluss durch Drucker zu gewährleisten. Sobald die Druckfarbe auf eine Oberfläche aufgetragen wird, verdunstet das Lösungsmittel und hinterlässt die feste Farbe, die mit dem Material verbunden ist.
Der Ink Solvent Markt ist nach Chemietyp, Produkttyp, Verfahren, Anwendung und Geografie segmentiert. Nach Chemietyp ist der Markt in Alkohole, Acetate, Kohlenwasserstoffe und sonstige Chemietypen segmentiert. Nach Produkttyp ist der Markt in konventionell, grün und biobasiert segmentiert. Nach Verfahren ist der Markt in Flexodruck, Tiefdruck und sonstige Verfahren segmentiert. Nach Anwendung ist der Markt in flexible Verpackung, Wellpappe und Faltschachteln, Publikation und sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für den Ink Solvent in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Alkohole |
| Acetate |
| Kohlenwasserstoffe |
| Sonstige Chemietypen |
| Konventionell |
| Grün und Biobasiert |
| Flexodruck |
| Tiefdruck |
| Sonstige Verfahren |
| Flexible Verpackung |
| Wellpappe und Faltschachteln |
| Publikation |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Chemietyp | Alkohole | |
| Acetate | ||
| Kohlenwasserstoffe | ||
| Sonstige Chemietypen | ||
| Nach Produkttyp | Konventionell | |
| Grün und Biobasiert | ||
| Nach Verfahren | Flexodruck | |
| Tiefdruck | ||
| Sonstige Verfahren | ||
| Nach Anwendung | Flexible Verpackung | |
| Wellpappe und Faltschachteln | ||
| Publikation | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Ink Solvent Marktes?
Die Ink Solvent Marktgröße wurde im Jahr 2025 auf 1,25 Milliarden USD geschätzt und soll von 1,31 Milliarden USD im Jahr 2026 auf 1,73 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,59 % während des Prognosezeitraums (2026–2031).
Welche Produktkategorie wächst am schnellsten?
Grüne und biobasierte Lösungsmittel sollen bis 2031 mit einem CAGR von 6,32 % wachsen, da die Anforderungen an erneuerbare Inhalte zunehmen.
Welches Druckverfahren verwendet die meisten Ink Solvents?
Flexodruck hielt im Jahr 2025 einen Anteil von 46,59 %. Er wird häufig für flexible Verpackungen, Etiketten und Wellpappe-Vordruckanwendungen eingesetzt.
Welche Anwendung wächst am schnellsten?
Wellpappe und Faltschachteln sollen bis 2031 mit einem CAGR von 6,62 % expandieren, unterstützt durch E-Commerce und markenbezogene Sekundärverpackungen.
Seite zuletzt aktualisiert am:



