
Marktgröße und Marktanteil für schwimmende LNG-Kraftwerke
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 656.40 Millionen US-Dollar |
| Marktgröße (2031) | 815.26 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.43 % |
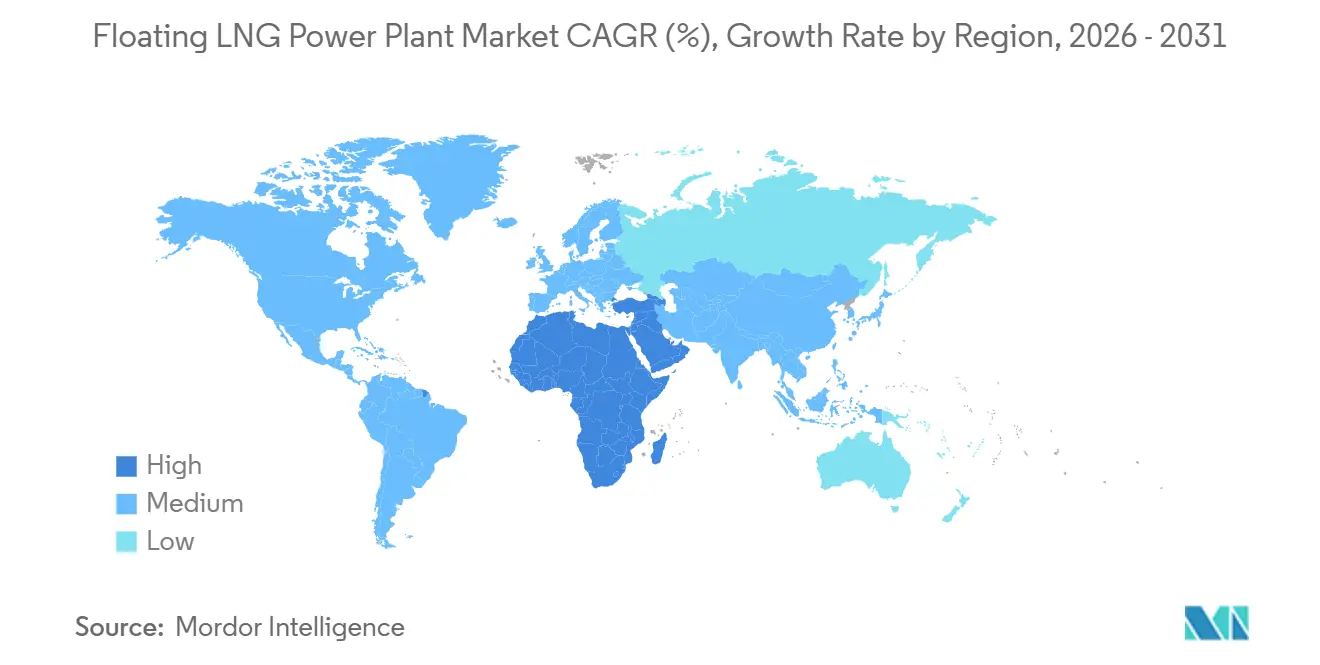
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für schwimmende LNG-Kraftwerke von Mordor Intelligence
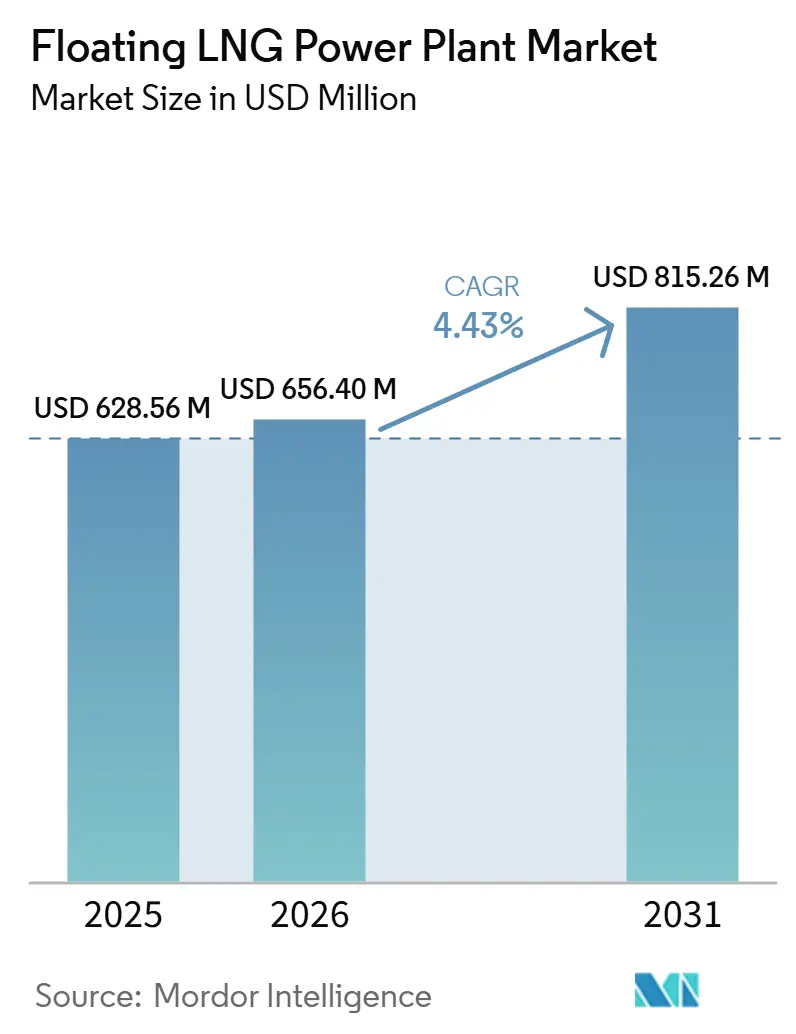
Die Marktgröße für schwimmende LNG-Kraftwerke wurde im Jahr 2025 auf 628,56 Millionen USD geschätzt und soll von 656,40 Millionen USD im Jahr 2026 auf 815,26 Millionen USD bis 2031 wachsen, bei einer CAGR von 4,43 % während des Prognosezeitraums (2026–2031). Dieser Markt profitiert weiterhin von dem erheblichen Kraftstoffkostengefälle zwischen LNG und Diesel in Insel- und Netzinselsystemen. Studien zu indonesischen Inselkraftwerken zeigen beispielsweise, dass die gelieferten Erdgaskosten 10,4–11,3 USD pro MMBtu betragen, verglichen mit Hochgeschwindigkeitsdiesel bei 25,5 USD pro MMBtu [1]. Der Markt wird auch durch strengere Schiffsemissionsvorschriften beeinflusst. Der IMO-Rahmen vom April 2025 legte eine klare Entwicklungslinie für zunehmende Strafen für emissionsintensivere Schiffsanlagen ab 2028 fest und treibt einen Wandel hin zu gasbetriebenen Schiffsdesigns voran. Asien-Pazifik bleibt die primäre Region für die aktuelle Nachfrage, angetrieben durch Dieselverdrängungsprogramme und laufende Regasifizierungsinfrastrukturentwicklungen. Unterdessen entwickeln sich der Nahe Osten und Afrika zu wichtigen Wachstumsregionen, unterstützt durch eine wachsende Gas-zu-Strom-Nachfrage und FSRU-Einsätze in mehreren Ländern. Darüber hinaus entsteht ein sekundärer Wachstumstreiber, da Rechenzentrumsentwickler und gewerbliche Nutzer schnelle, mobile Stromlösungen suchen, um Verzögerungen bei der Netzanbindung an Land zu umgehen. Dieser Trend ist besonders ausgeprägt in Gebieten, in denen der KI-bedingte Energiebedarf die Genehmigungsprozesse für Netzanschlüsse überholt. Die Wettbewerbsbedingungen im Markt für schwimmende LNG-Kraftwerke bleiben moderat bis hoch. Die nächste Phase der Marktentwicklung wird von Faktoren wie der Motorenauswahl, der Minderung von Methanschlupf, Nachrüstungsplänen und der Fähigkeit beeinflusst, integrierte LNG-zu-Strom-Lösungen anstelle von eigenständigen Schiffen anzubieten.
Wichtigste Erkenntnisse des Berichts
- Nach Typ entfielen im Jahr 2025 59,6 % des Umsatzes auf Kraftwerkspontons, während Kraftwerksschiffe im Prognosezeitraum bis 2031 die höchste CAGR von 5,1 % erzielen sollen.
- Nach Leistungskapazität repräsentierte das Segment mit 51–200 MW im Jahr 2025 49,3 % des Umsatzes, während das Segment ≥ 401 MW bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen wird.
- Nach Anwendung dominierte die Grundlastversorgung mit einem Anteil von 52,4 % im Jahr 2025, während das Segment Notfall- und Katastrophenhilfe bis 2031 voraussichtlich mit der höchsten CAGR von 6,2 % wachsen wird.
- Nach Endnutzer hielten Versorgungsunternehmen und unabhängige Stromerzeuger (IPPs) im Jahr 2025 einen Anteil von 48,7 %, während das Segment Gewerbe und Rechenzentren bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen wird.
- Nach Geografie führte Asien-Pazifik den Markt im Jahr 2025 mit einem Anteil von 36,1 % an, während der Nahe Osten und Afrika bis 2031 die höchste CAGR von 4,6 % verzeichnen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvorteile von LNG gegenüber Diesel in Inselnetzen | +1.80% | Asien-Pazifik-Kernregion, einschließlich Indonesien, der Philippinen und der Pazifikinseln, mit Ausstrahlungseffekten auf die Karibik | Kurzfristig (≤ 2 Jahre) |
| IMO CII und EEXI fördern gasbetriebene Schiffsanlagen | +0.70% | Global, mit frühen Gewinnen in der EU und Nordasien | Mittelfristig (2–4 Jahre) |
| Afrikanische Gas-zu-Strom-Ausschreibungen bevorzugen wiederverlegbare Schiffe | +1.00% | Subsahara-Afrika, Nordafrika und das MSGBC-Becken | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Lastausgleichssoftware erschließt Hybridpontons | +0.50% | Nordamerika, die EU, Singapur und Asien-Pazifik-Rechenzentrumsstandorte | Langfristig (≥ 4 Jahre) |
| Alternde Dampfturbinen-LNG-Träger reif für die Umrüstung zu Kraftwerken | +0.60% | Globale Flotte mit Wiederverlegungspotenzial nach Südamerika sowie in den Nahen Osten und nach Afrika | Mittelfristig (2–4 Jahre) |
| Modulare kryogene BOP-Pakete senken den Ponton-CAPEX um 25 % | +0.40% | Globale Neubauprojekte und Asien-Pazifik-Werften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Der LNG-Preisvorteil gegenüber Diesel bleibt der stärkste kommerzielle Treiber
Der Markt für schwimmende LNG-Kraftwerke profitiert weiterhin von einem erheblichen Kraftstoffkostenvorteil, wie im Jahr 2026 belegt, als UHERO gelieferte LNG-Preise von 17,9 USD pro MMBtu im Vergleich zu LSFO bei 22,2 USD pro MMBtu unter Brent-gekoppelten Bedingungen meldete [2]. Eine ähnliche Kostendynamik wurde in Indonesien beobachtet, wo im April 2025 veröffentlichte, begutachtete Forschungsergebnisse zeigten, dass an Inselanlagen geliefertes Erdgas 10,4–11,3 USD pro MMBtu kostete – deutlich weniger als Hochgeschwindigkeitsdiesel mit 25,5 USD pro MMBtu – und damit einen Kostenvorteil von 55–60 % für Erdgas aufrechterhalten wurde. Dieses Preisgefälle treibt die Projektaktivität im Markt für schwimmende LNG-Kraftwerke voran. So kündigte PLN EPI im März 2025 ein Kleinmengen-LNG-Programm im Wert von 1,5 Milliarden USD an, das auf 41 Inselanlagen mit einer kombinierten Kapazität von 2.148 MW abzielt und jährliche Dieseleinsparungen von 300 Millionen USD anstrebt.
Integrierte schwimmende Flüssigerdgas-, Regasifizierungs- und Stromerzeugungsschiffe bieten gegenüber getrennten Anlagen einen zusätzlichen Kostenvorteil. Forschungsarbeiten von Rahmanta und Mitautoren hoben hervor, dass die Lieferkettenkosten nach dem Hub-and-Spoke-Prinzip 30–40 % des gelieferten Gaspreises ausmachen können, wenn FSRU- und Stromerzeugungsanlagen separat beschafft werden. Dies unterstreicht die Vorteile einer gebündelten Schiffslösung, die einen intermediären Kostenknoten in der LNG-zu-Strom-Lieferkette eliminiert. Folglich profitiert der Markt für schwimmende LNG-Kraftwerke nicht nur von niedrigeren Kraftstoffkosten, sondern auch von einem optimierten Liefermodell. Beschaffungsstrategien, die Regasifizierung und Stromerzeugung in Ausschreibungen trennen, riskieren, die kommerziellen Vorteile einer integrierten Lösung zu unterschätzen, und begünstigen Betreiber, die Kraftstoffaufnahme, Speicherung, Regasifizierung und Stromerzeugung über eine einzige Plattform bereitstellen können.
IMO CII und EEXI beschleunigen den Flottenübergang zu gasbetriebenen Schiffen
Der Markt für schwimmende LNG-Kraftwerke wird durch regulatorische Entwicklungen und Kraftstoffökonomie beeinflusst. Das Ergebnis der IMO MEPC 83 vom April 2025 führte einen zweistufigen Treibhausgas-Kraftstoffintensitätsrahmen ein, der Reduzierungen von 4–17 % bis 2028 und 30–43 % bis 2035 im Vergleich zu den Basiswerten von 2008 erfordert. Innerhalb dieses Rahmens sind LNG-Schiffe, die mit Hochdruck-Dieselzyklus-Motoren ausgestattet sind und einen Methanschlupf von nahezu 0,2 % aufweisen, kommerziell besser positioniert als Otto-Mittelschnellläufer-Alternativen mit deutlich höheren Schlupfraten. Dies hat bereits die Schiffsspezifikationen im Markt beeinflusst. So kündigte Wärtsilä im Januar 2026 an, dass seine NextDF-Technologie den Methanschlupf in Viertakt-Zweistoffmotoren auf unter 1 % reduzieren kann, wodurch neuere Designs den Compliance-Anforderungen besser entsprechen.
Der Kostendruck ist besonders ausgeprägt in Europa, wo das EU-Emissionshandelssystem seinen Anwendungsbereich ab 2026 auf Methan und Distickstoffoxid ausgeweitet hat. Betreiber, die EU-Häfen anlaufen, müssen im Jahr 2026 Zertifikate für 70 % ihrer Schiffsemissionen aus dem Jahr 2025 abgeben. Dieser regulatorische Wandel schafft eine Spaltung innerhalb des Marktes für schwimmende LNG-Kraftwerke. Neuere Flotten, die in der Lage sind, die Charterökonomie aufrechtzuerhalten, sind besser positioniert, während ältere Otto-Zyklus-Anlagen bis Ende des Jahrzehnts vor erheblichen Nachrüstungs- oder Stilllegungsentscheidungen stehen. Schiffseigentümer, die frühzeitig in Methanminderungsmaßnahmen investieren, können Recharter-Möglichkeiten im Zeitraum 2026–2031 sichern. Umgekehrt werden diejenigen, die solche Investitionen verzögern, wahrscheinlich auf reduzierte Schiffsbewertungen und verminderte Preissetzungsmacht stoßen.
Afrikanische Gas-zu-Strom-Ausschreibungen sind ein struktureller Nachfragekatalysator
Der Markt für schwimmende LNG-Kraftwerke bietet in Afrika erhebliche Chancen, da gleichzeitig die Nachfrage wächst und Infrastrukturlücken bestehen. Die Afrikanische Energiekammer prognostiziert bis 2050 einen Anstieg der Erdgasnachfrage des Kontinents um 60 %. Diese langfristige Nachfrage schlägt sich bereits in operativen Projekten nieder, wie etwa dem integrierten LNG-zu-Strom-System von Karpowership vor Dakar, das 2025 den kommerziellen Betrieb aufnahm. Mit einer Kapazität von 335 MW kann es bis zu 25 % des senegalesischen Strombedarfs decken. Dieses Projekt ist für den Markt für schwimmende LNG-Kraftwerke von Bedeutung, da es die Machbarkeit der Schiff-zu-Schiff-Regasifizierung und des schwimmenden Kraftwerks sowie der Stromerzeugung ohne landseitige Gasinfrastruktur demonstrierte und damit die Projektvorlaufzeiten in finanziell eingeschränkten Umgebungen verkürzte. Finanzielle Herausforderungen bleiben jedoch eine wesentliche Einschränkung. Finanzielle Herausforderungen bleiben jedoch eine wesentliche Einschränkung. So überstiegen beispielsweise bis Mai 2026 die Karpowership-Forderungen in Ghana 370 Millionen USD trotz Fortschritten bei den Zahlungsbedingungen, was die Auswirkungen staatlicher Inkassorisiken auf den Schiffseinsatz verdeutlicht. Dennoch fließen weiterhin neue Investitionen in den Markt. Im Februar 2026 trat Vitol einem südafrikanischen Gas-zu-Strom-Konsortium mit ACWA Power bei, was signalisiert, dass große Rohstoffhändler schwimmende LNG-Kraftwerke nun als tragfähige Infrastrukturinvestition und nicht mehr als vorübergehende Lösung betrachten. Die Kombination aus wachsender Nachfrage, vorgelagerter Gasverfügbarkeit und modularem Einsatz positioniert Afrika als wichtige Wachstumsregion für den Markt für schwimmende LNG-Kraftwerke im Prognosezeitraum.
KI-gesteuerte Lastausgleichssoftware definiert die Betriebsökonomie von Pontons neu
Der Markt für schwimmende LNG-Kraftwerke erweitert seine Anwendungen in der flexiblen Stromerzeugung, angetrieben durch Fortschritte in Software, Batterieintegration und mobilen Gasturbinen, die die Reaktionsfähigkeit schwimmender Anlagen auf variable Netzbedingungen verbessern. Die Markteinführung der 34-MW-TM2500-DLE-Einheit von GE Vernova im März 2025 verdeutlichte diesen Wandel und bietet einen Fünf-Minuten-Schnellstartzykus, 39 % Effizienz und nahezu keinen Methanschlupf, was sie für schnelle Einsatzszenarien geeignet macht. Eine bedeutende kommerzielle Entwicklung fand im Juli 2025 statt, als Kinetics und Mitsui O.S.K. Lines ein Memorandum of Understanding (MOU) für eine integrierte schwimmende Rechenzentrums-Plattform unterzeichneten. Diese Plattform verfügt über eine IT-Last von 20–73 MW, Meerwasserkühlung und ein Karadeniz Powership als primäre Stromquelle. Das Konzept entspricht den betrieblichen Anforderungen von KI-Workloads, die hohe Verfügbarkeit und Standortflexibilität erfordern, und adressiert gleichzeitig die Herausforderungen langsamer Netzanbindungs- und Genehmigungsprozesse in onshore Netzen in Nordamerika, Europa und Südostasien. Laut Financial Post, unter Bezugnahme auf eine Analyse der Dell'Oro Group, kann Meerwasserkühlung die Energieeffizienz von Rechenzentren im Vergleich zu luftgekühlten landbasierten Einrichtungen um bis zu 25 % verbessern und stärkt damit die kommerzielle Tragfähigkeit schiffsbasierter Designs in dicht besiedelten Küstenregionen. Folglich ist der Markt für schwimmende LNG-Kraftwerke nicht mehr auf Versorgungsabnahmeverträge beschränkt. Betreiber, die Einsatzsoftware, Batteriepufferung und schwimmende Gasversorgung nutzen, können nun auf Hinter-dem-Zähler-Verträge abzielen, die im Vergleich zu traditionellen Spotstromeinkäufen höhere Margen bieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überkapazitäten im LNG-Schiffsverkehr halten die Charterraten volatil | -1.4% | Global; insbesondere Asien-Pazifik-Spotmärkte und Südamerika | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Strenge Methanschlupfvorschriften bedrohen Zweistoffmotoren | -0.8% | EU-Hafenexposition weltweit; Nordasien; aufstrebendes Asien-Pazifik | Mittel- bis langfristig (2–6 Jahre) |
| Versicherungsprämien für zyklonanfällige Liegeplätze | -0.3% | Südostasien (Golf von Bengalen, Südchinesisches Meer), Karibik, Golf von Mexiko | Mittelfristig (2–4 Jahre) |
| Begrenzte Liegeplatzverfügbarkeit an überlasteten Kohleterminals | -0.2% | Süd- und Südostasien (Indien, Indonesien, Vietnam); Subsahara-Afrika | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Charterratenschwankungen schaffen Finanzierungsrisiken entlang der gesamten Wertschöpfungskette
Der Markt für schwimmende LNG-Kraftwerke steht vor Finanzierungsherausforderungen, wenn die Charter-Preise erheblich schwanken, da die Wirtschaftlichkeit der Schiffe, die Bedingungen zur Weitergabe von Kraftstoffkosten und die Tariferstattung eng mit dem Ratenzyklus zum Zeitpunkt des Vertragsabschlusses verknüpft sind. Die Charter-Raten für FSRUs, die vor 2022 im Durchschnitt zwischen 80.000 und 120.000 USD pro Tag lagen, stiegen infolge der europäischen Energiekrise auf 180.000 bis 200.000 USD pro Tag und stabilisierten sich bis Mitte 2024 bei umgerechneten Schiffen auf etwa 130.000 bis 150.000 USD pro Tag. Ein zentrales Problem für den Markt ist die Schwierigkeit, langfristige Stromabnahmeverträge (PPAs) in einem rückläufigen LNG- und Charter-Markt zu strukturieren. Weitergabeklauseln übertragen die Volatilität auf die Abnehmer, während Festpreisstrukturen die Margen der Betreiber verringern. So hebt der Entwurf beispielsweise Brasilien hervor, wo Charter-Verträge für acht FSRUs auf nahezu 1 Million USD pro Tag geschätzt wurden, was über vier Jahre einem Betrag von 1,5 Milliarden USD entspricht, wobei die Kosten über regulierte Tarife weitergegeben wurden. Betreiber, die während des Höchststands 2022–2023 Charter-Verträge abgeschlossen haben, sind nun bei Neuausschreibungen im Nachteil und konkurrieren mit kostengünstigeren Schiffen in einem schwächeren Markt. Auch wenn dies die Nachfrage nach schwimmenden LNG-Kraftwerkschiffen nicht beseitigt, erhöht es die Herausforderungen im Zusammenhang mit Finanzierung, Refinanzierung und Tarifgenehmigungen entlang der gesamten Wertschöpfungskette.
Methanschlupfvorschriften verkürzen die Betriebslebensdauer älterer Zweistoffflotten
Methanschlupfvorschriften entwickeln sich zu einer bedeutenden strukturellen Einschränkung für den Markt für schwimmende LNG-Kraftwerke, da sie die wirtschaftliche Tragfähigkeit bestehender Zweistoffflotten beeinflussen und nicht nur auf zukünftige Neubauten ausgerichtet sind. Die Verabschiedung von MEPC.402(83) durch die IMO im April 2025 legte formale Richtlinien für Prüfstand- und Bord-Methanschlupfmessungen fest und erhob Methan von einem technischen Leistungsproblem zu einer Compliance- und Kostenfrage. Dieser regulatorische Wandel zeigt sich in nutzerseitig bereitgestellten Daten, bei denen Otto-Mittelschnellläufer-Motoren mit einem Methanschlupf von 3,1 % eine Treibhausgas-Kraftstoffintensität von 91,03 gCO2e/MJ erzeugen, was das IMO-Basisziel 2028 von 89,57 gCO2e/MJ überschreitet. Das EU-Emissionshandelssystem verstärkt den Kostendruck weiter, da Methan und Distickstoffoxid 2026 in seinen Anwendungsbereich aufgenommen wurden und EU-Hafenanleger verpflichtet sind, Zertifikate für 70 % ihrer Emissionen aus dem Jahr 2025 abzugeben. Im Januar 2026 kündigte Wärtsilä an, dass Nachrüstsätze für 34DF-, 46FDF- und 50DF-Motoren den Methanschlupf um bis zu 65 % reduzieren können, während die Spark-Gas-Umrüstung für 50DF-Motoren eine Reduzierung um 75 % erreichen kann. Ältere Schiffe mit weniger als 10 Jahren verbleibender Charterlaufzeit rechtfertigen jedoch möglicherweise nicht die Kosten einer Nachrüstung, was wahrscheinlich zu einer schärferen Spaltung im Markt für schwimmende LNG-Kraftwerke zwischen nachrüstbaren Anlagen und solchen führen wird, die sich der Obsoleszenz nähern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Kraftwerkspontons führen den aktuellen Einsatz an, während Kraftwerksschiffe durch Geschwindigkeit und Flexibilität aufholenKraftwerkspontons machten im Jahr 2025 59,6 % des Marktanteils für schwimmende LNG-Kraftwerke aus, während Kraftwerksschiffe bis 2031 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1 % wachsen werden. Die Dominanz der Kraftwerkspontons ist auf ihr einfacheres Strukturdesign zurückzuführen, das die Rumpfkosten senkt und zusätzlichen Deckraum für Turbinen, Wärmerückgewinnungssysteme und Steuerungsanlagen bietet. Dieser Designvorteil senkt die gesamten Investitionsausgaben (CAPEX) typischerweise um 15–20 % im Vergleich zu ähnlichen Kraftwerksschiffen, was Pontons zu einer kosteneffizienten Option bei preissensitiven Ausschreibungen macht. Im Markt für schwimmende LNG-Kraftwerke entsprechen die niedrigeren Baukosten von Pontons gut den Grundlastverträgen, bei denen Mobilität weniger kritisch ist und Installationseffizienz sowie stabile Leistung priorisiert werden.
Kraftwerksschiffe gewinnen schneller Marktanteile aufgrund ihrer Eigenantriebsfähigkeiten, die eine Wiederverlegung innerhalb von Wochen nach einem Vertragsabschluss ermöglichen. Diese Eigenschaft ist besonders vorteilhaft bei Notfallausschreibungen und kurzfristigen Kapazitätsauktionen. So verdeutlicht der Oktober-2025-Vertrag von ST Engineering für die Estrella del Mar IV, ein 145-MW-schwimmendes Kombikraftwerk mit bordeigenem Lithium-Ionen-Batteriespeicher, die zunehmende Integration von Mobilität mit hybriden Einsatzfähigkeiten. Diese Flexibilität ermöglicht es Schiffen, zwischen Grundlast- und Spitzenlastunterstützungsrollen zu wechseln, was die Umsatzmöglichkeiten erweitert und gleichzeitig ihre Kernfunktion der Gas-zu-Strom-Versorgung im Markt für schwimmende LNG-Kraftwerke beibehält. Während Kraftwerkspontons voraussichtlich das dominante Format im Prognosezeitraum bleiben werden, sind Kraftwerksschiffe bereit, in Szenarien an Bedeutung zu gewinnen, in denen Regierungen schnelle Reaktionszeiten, Vertragsflexibilität und die Fähigkeit zur grenzüberschreitenden Kapazitätsverlagerung mit minimalen zivilbaulichen Infrastrukturanforderungen priorisieren.
Nach Leistungskapazität:
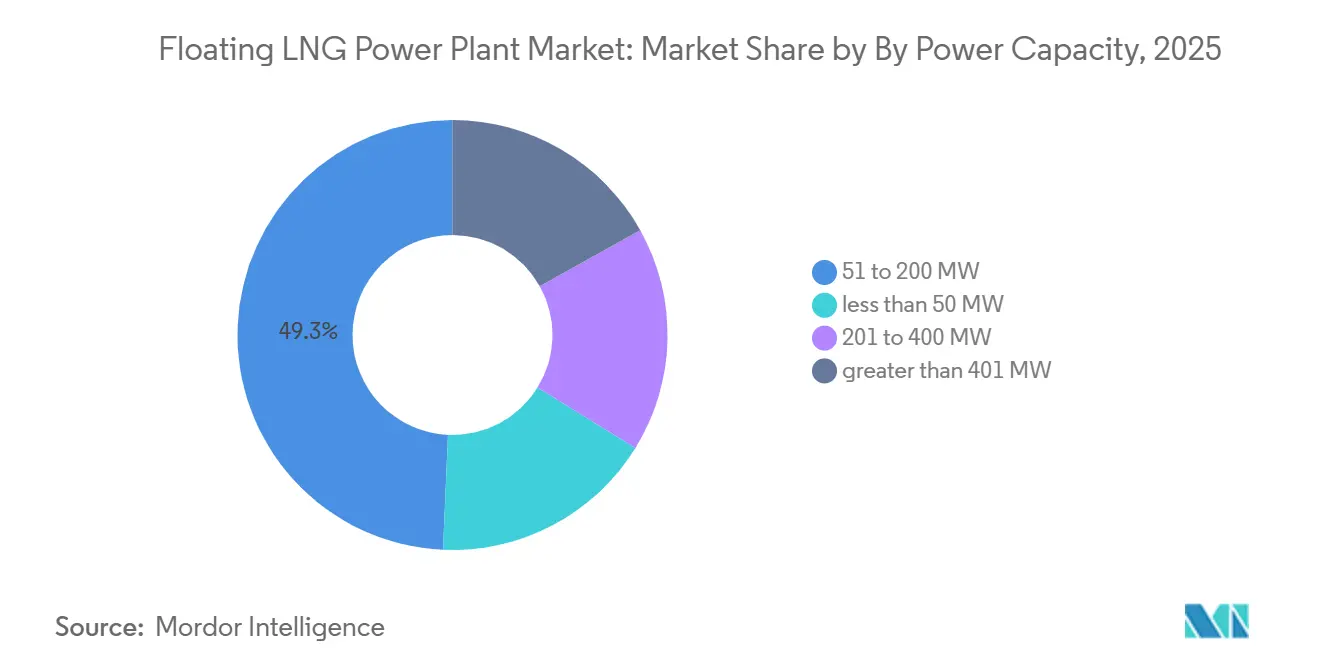
Mittelgroße Einheiten verankern die Nachfrage, während Versorgungsmaßstab-Schiffe an Boden gewinnenDer Bereich 51–200 MW repräsentierte im Jahr 2025 49,3 % der Marktgröße für schwimmende LNG-Kraftwerke und unterstreicht seine Eignung für Inselnetze, abgelegene Industrielasten und kleinere städtische Systeme. In diesem Kapazitätsbereich werden kombinierte Gas- und Dampfturbinenkonfigurationen auf schwimmenden Plattformen realisierbar und erreichen Nettowirkungsgrade von 50–55 %, verglichen mit 35–42 % für einfache offene Rahmensysteme. Dieser Bereich bietet eine Balance zwischen handhabbarer Schiffsgröße und verbesserter Kraftstoffeffizienz und ist damit ein Schlüsselsegment für Anwendungen, die eine gleichmäßige Leistung erfordern, ohne die Kapazität für große Einzelschiffsinstallationen aufzunehmen.
Die Kategorie ≥ 401 MW wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9 % bis 2031. Dieses Wachstum wird durch Versorgungsunternehmen angetrieben, die Einzelschifflösungen priorisieren, um Koordinationsrisiken im Zusammenhang mit mehreren Einheiten zu minimieren. Dieser Trend ist besonders in Südasien und Afrika ausgeprägt, wo die großmaßstäbliche Versorgungsbeschaffung zunehmend größere schwimmende Kraftwerke gegenüber modularen Ergänzungen bevorzugt. Bis Mai 2026 hatte die Flotte von Karpowership 8.500 MW über 45 Schiffe überschritten und damit die kommerzielle Tragfähigkeit von Großeinsätzen demonstriert. Unterdessen bleibt der Bereich ≤ 50 MW für Notfallreserven und Kleinstinselanwendungen bedeutsam, während der Bereich 201–400 MW weiterhin Bergbaubetriebe, Offshore-Ölfeld-Versorgung und abgelegene Industriestromversorgung bedient, wo mittelgroße Schiffe aufgrund von Kraftstofflogistik und Netzaufnahmeüberlegungen vorteilhaft sind.

Nach Anwendung:
Grundlastversorgung hält den Kern, während die Notfallnachfrage schneller wächstDie Grundlastversorgung machte im Jahr 2025 52,4 % des Marktes für schwimmende LNG-Kraftwerke aus, was darauf hindeutet, dass diese Anlagen in erster Linie als primäre Netzkapazität und nicht für kurzfristige Reserven genutzt werden. Diese Dominanz ist auf langfristige Stromabnahmeverträge mit einer Laufzeit von 5–25 Jahren zurückzuführen, die die für die Projektfinanzierung und Schiffsumrüstungsökonomie erforderliche Umsatztransparenz bieten. Infolgedessen bleibt die Grundlast die stabilste Anwendung im Markt für schwimmende LNG-Kraftwerke, insbesondere in Systemen, in denen intermittierende erneuerbare Energien die thermische Versorgung auf Versorgungsmaßstab noch nicht ersetzen können. Dies erklärt auch die anhaltende Attraktivität der integrierten LNG-Aufnahme und Stromerzeugung in Ländern mit unterentwickelter onshore Gasinfrastruktur.
Das Segment Notfall- und Katastrophenhilfe wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2 % bis 2031 wachsen und ist damit die am schnellsten wachsende Anwendung. So verdeutlicht die Verlängerung des Karpowership-Vertrags durch Guyana im März 2026 im Wert von nahezu 235.000 USD pro Tag, wie kurzfristige Notfallabhängigkeit sich verlängern kann, wenn onshore Gasprojekte wiederholt verzögert werden. Spitzenlast bleibt ebenfalls eine bedeutende Nische, insbesondere in Netzen, in denen die Solarstromerzeugung tagsüber eine Delle vor dem abendlichen Nachfrageanstieg erzeugt und einen schnellstartenden thermischen Support erfordert. Darüber hinaus unterscheidet der Bericht LNG-Schwimmanlagen von Dieselaggregatlösungen, da LNG-Schiffe mit bordeigener Regasifizierung eine versorgungsmaßstäbliche Versorgung über Wochen aufrechterhalten können, während herkömmliche Notfallaggregate typischerweise nur 3–7 Tage Kraftstoffautonomie bieten.
Nach Endnutzer:
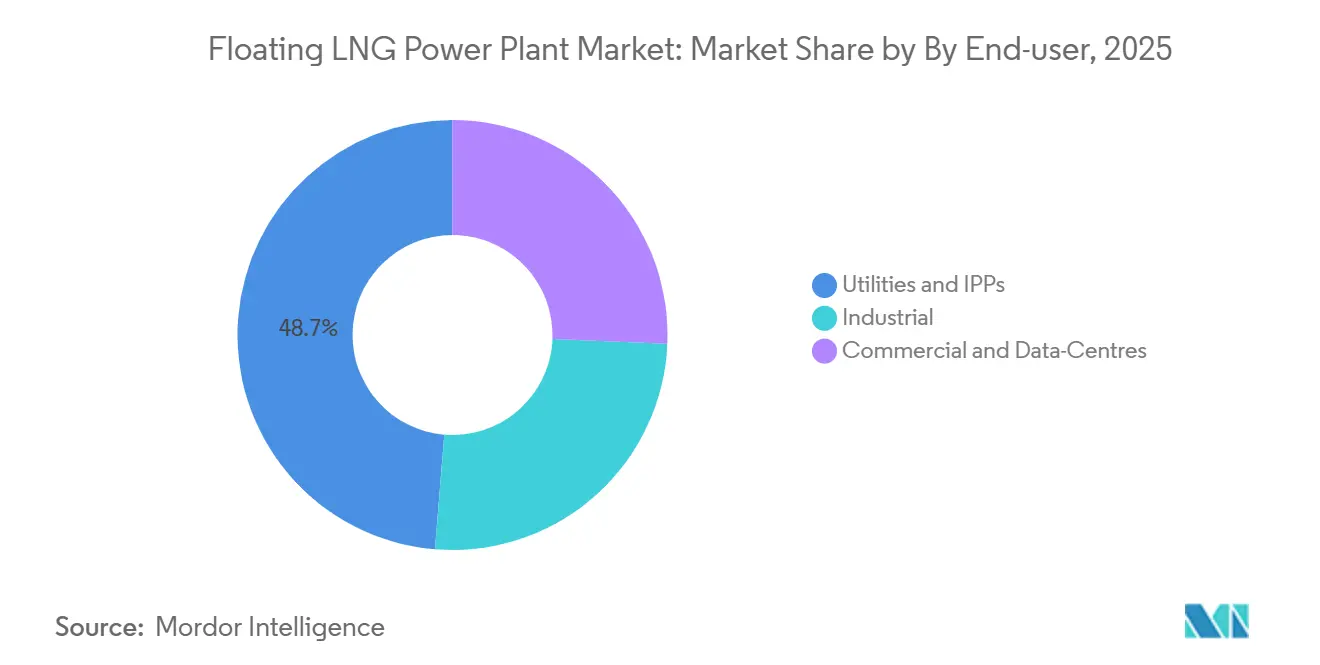
Versorgungsunternehmen bleiben dominant, während Rechenzentrums-Verträge eine höherwachsende Nische eröffnenVersorgungsunternehmen und unabhängige Stromerzeuger (IPPs) hielten im Jahr 2025 einen Marktanteil von 48,7 % und behaupteten ihre Position als größte Endnutzergruppe im Markt für schwimmende LNG-Kraftwerke. Diese Dominanz ist auf staatlich gestützte Abnahmestrukturen zurückzuführen, die in Regionen wie Subsahara-Afrika, Südostasien und Südamerika verbreitet sind, wo staatliche Einrichtungen oder regulierte Versorgungsunternehmen weiterhin den Netzzugang und die Auktionsrahmen beeinflussen. Industrienutzer, einschließlich solcher aus dem Bergbau, Öl und Gas sowie der Entsalzung, stellen das nächste bedeutende Nachfragesegment dar. Diese Branchen sind auf schwimmende LNG-Kraftwerksschiffe angewiesen, da die Diesellogistikkosten hoch sind und der Zugang zur Übertragungsinfrastruktur in abgelegenen Standorten begrenzt ist. Folglich bleibt der Markt stark auf öffentliche oder quasi-öffentliche Beschaffung angewiesen, um Skalierung zu erreichen, auch wenn gewerbliche Nutzer die Nachfragebasis schrittweise erweitern.
Das Segment Gewerbe und Rechenzentren ist die am schnellsten wachsende Endnutzergruppe mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1 % bis 2031. Regulatorische Entwicklungen, wie Singapurs Mandat, das neue oder umgerüstete Gaskraftwerke verpflichtet, mindestens 30 % wasserstoffkompatibel nach Volumen zu sein, und Vereinbarungen wie das Memorandum of Understanding (MOU) von Bridge Data Centres vom März 2026 mit Concord New Energy für pontonbasierte Stromversorgung, verdeutlichen den Wandel schwimmender Stromlösungen in anspruchsvollere kommerzielle Umgebungen. Im Gegensatz zu Versorgungsstromabnahmeverträgen bedienen Verträge in diesem Segment Hyperscaler, die mindestens 99,99 % Verfügbarkeit, strengere Spannungsqualität und kürzere Vertragslaufzeiten fordern. Diese Anforderungen beeinflussen sowohl das Schiffsdesign als auch die Servicestrukturen. Betreiber, die diese Bedingungen erfüllen können, sind positioniert, um im Markt für schwimmende LNG-Kraftwerke eine Prämie zu erzielen, indem sie Zuverlässigkeit und schnellen Einsatz zusätzlich zur Stromerzeugungskapazität anbieten.
Geografische Analyse
Markt für schwimmende LNG-Kraftwerke in APAC und Nordamerika
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 36,1 % am Markt für schwimmende LNG-Kraftwerke und war damit die größte regionale Basis für die aktuelle Nachfrage. Die Region profitiert von einer Kombination aus dem Bedarf an Inselstromversorgung, dichten küstennahen Lastzentren und einer ausgereiften LNG-Lieferkette in Ländern wie Indonesien, Malaysia, Japan und Südkorea. Indonesien bleibt ein wichtiger Markt, da PLN EPI im März 2025 ein Kleinst-LNG-Programm im Wert von 1,5 Milliarden USD zur Unterstützung von 41 Inselanlagen gestartet hat. Eine begutachtete Analyse ergab, dass integrierte FSRPP-Strukturen die Kosten senken, indem sie ein Glied der Lieferkette eliminieren, das bei getrennten Anlagen 30–40 % des gelieferten Gaspreises ausmachen kann. Darüber hinaus expandiert die Region über etablierte Märkte hinaus, wie das FSRU-Projekt Haiphong in Vietnam und JERAs vorgeschlagenes Hawaii-FSRU-Programm zeigen, was belegt, dass das Fachwissen aus dem Asien-Pazifik-Raum in benachbarte Inselstromkorridore exportiert wird.
Markt für schwimmende LNG-Kraftwerke im Nahen Osten und Afrika
Der Nahe Osten und Afrika werden voraussichtlich bis 2031 mit einem CAGR von 4,6 % wachsen und sind damit die am schnellsten wachsende Region im Markt für schwimmende LNG-Kraftwerke. Dieses Wachstum wird durch die Prognose der African Energy Chamber gestützt, dass die Erdgasnachfrage in Afrika bis 2050 um 60 % steigen wird. Das Dakar-Projekt im Senegal veranschaulicht diesen Trend mit einem integrierten LNG-zu-Strom-System mit 335 MW, das bis zu 25 % des nationalen Bedarfs decken kann, ohne eine onshore Gasinfrastruktur zu benötigen. Ägypten festigt seine Rolle als schwimmender Gasknotenpunkt weiter, da der 10-Jahres-Charter von Höegh Evi für die Hoegh Gandria voraussichtlich ab dem vierten Quartal 2026 bis zu 1.000 mmscfd Spitzen-Regasifizierungskapazität im Hafen von Sumed hinzufügen wird. Ebenso unterstreicht Jordaniens Entscheidung im Mai 2026, eine neue FSRU für Aqaba zu leasen, die wachsende Abhängigkeit von schwimmender Regasifizierung als Standardkomponente der Netzgasversorgungssicherheit in der Region.
Markt für schwimmende LNG-Kraftwerke in Europa und Amerika
Obwohl Europa und Amerika derzeit kleinere Märkte in Bezug auf die Größenordnung darstellen, bleiben sie für den Markt für schwimmende LNG-Kraftwerke strategisch bedeutsam. Diese Regionen verbinden den Bedarf an Reservekapazität, Bedenken hinsichtlich der Gasversorgungssicherheit und selektive Beschaffung großer Kapazitäten. In Brasilien wurden bei der Reservekapazitätsauktion 2026 fast 8,5 GW LNG-befeuerte Wärmekapazität vergeben, was geschätzte 48 Milliarden BRL (9,6 Milliarden USD) an Investitionen zur Unterstützung neuer oder erweiterter FSRU-Infrastruktur in mehreren Bundesstaaten anzog. In Amerika heben Mexikos Einsatz auf der Halbinsel Yucatán und JERAs Hawaii-Vorschlag Chancen sowohl in Frontier- als auch in regulierten Systemen hervor, in denen steuerbare Energie benötigt wird, bevor die onshore Infrastruktur in Betrieb geht. In Europa bleibt die Versorgungssicherheit eine Priorität, wobei die LNG-Produktion aus dem Kongo Anfang 2026 3 Millionen Tonnen pro Jahr erreichte und damit eine zusätzliche schwimmende Versorgungsquelle für Versorgungsunternehmen bietet, die ihre Abhängigkeit von russischem Gas reduzieren wollen.
Wettbewerbslandschaft
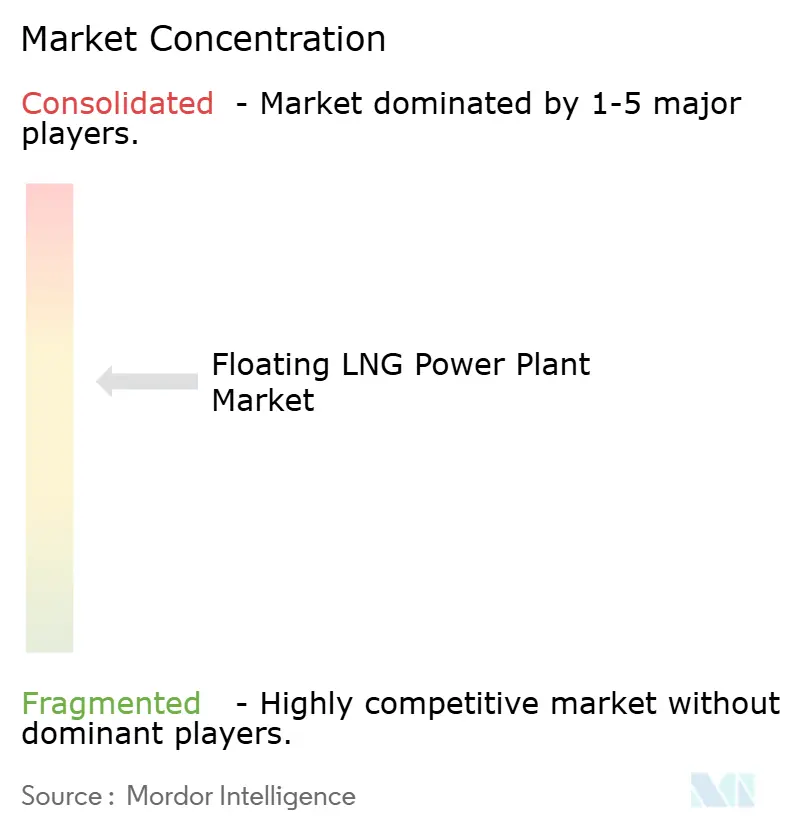
Der Markt für schwimmende LNG-Kraftwerke ist mäßig konzentriert, wobei Karpowership eine deutlich größere installierte Kapazitätsbasis im Vergleich zu anderen Wettbewerbern unterhält. Stand Mai 2026 hatte Karpowership über 8.500 MW installiert auf 45 Schiffen in 14 Ländern, was dem Unternehmen einen Skalenvorteil bei Ausführung, Wiederverlegung und Charter-Glaubwürdigkeit verschafft. Die Wettbewerbslandschaft unterhalb von Karpowership ist aufgeteilt zwischen Schiffbauern, Turbinenlieferanten, Regasifizierungsspezialisten und Umrüstwerften, darunter Siemens Energy, Wärtsilä, GE Vernova, MAN Energy Solutions und Seatrium. Seatrium spielt eine entscheidende Rolle, da das Unternehmen über 90 % der globalen FSRU-Umrüstungen durchgeführt und im März 2026 einen Vertrag für die achte Karpowership-verknüpfte Umrüstung, die LNGT Karadeniz, mit einer Regasifizierungskapazität von bis zu 600 mmscfd gesichert hat.
Der Markt für schwimmende LNG-Kraftwerke behält Wettbewerbschancen in der Klasse ≥ 401 MW und bei schwimmenden Rechenzentrumsstromversorgungen, wo technische Komplexität und Vertragsgestaltung schwieriger zu replizieren sind. Wison New Energies stärkte seine Marktposition im August 2025 mit dem erfolgreichen Einsatz von FLNG Nguya nach 33 Monaten. Das Unternehmen entwickelte auch ein 230-MW-Schwimmpontonkonzept für nigerianische Anlagen nach einer FEED-Ankündigung im Dezember 2024. Chinesische Werften wie Hanwha Ocean und CMHI Haimen entwickeln sich zu kosteneffizienten Neubauoptionen. Sie haben jedoch noch nicht das Fachwissen von Seatrium bei spezialisierten FSRU-Umrüstungen erreicht. Geistiges Eigentum wird zu einem wichtigen Wettbewerbsdifferenziator, insbesondere bei Verbrennungssystemen mit niedrigem Methanschlupf und modularer Regasifizierungstechnik, wo Nachrüstfähigkeiten mit steigenden Compliance-Kosten zunehmend wichtiger werden.
Ein breiterer strategischer Trend ist im Markt für schwimmende LNG-Kraftwerke erkennbar. Karpowerships Absichtserklärung (LOI) vom August 2025 mit Seatrium für vier neue schwimmende Kraftwerke und drei FSRU-Umrüstungen sowie die Übernahme einer texanischen Werft deuten auf eine bewusste Strategie hin, mehr Rumpfintegrations- und Fertigungskosten zu internalisieren. Dieser Wandel unterstreicht die wachsende Bedeutung gebündelter Fähigkeiten im Markt. Der Wettbewerbsvorteil im Markt für schwimmende LNG-Kraftwerke entwickelt sich über den Schiffsbesitz hinaus zu integrierten Fähigkeiten. Betreiber, die ein umfassendes Paket anbieten können, einschließlich LNG-Beschaffung, Speicherung, Regasifizierung, Erzeugung und Einsatzoptimierung, werden wahrscheinlich einen größeren Marktanteil gegenüber denjenigen erzielen, die sich auf einzelne technische Komponenten konzentrieren. Darüber hinaus werden Methanschlupfleistung und Motorkonfiguration zu kritischen Aspekten der Wettbewerbspositionierung, da Käufer im Prognosezeitraum zunehmend Compliance-Dauerhaftigkeit priorisieren. Während der Markt einen dominanten Betreiber wie Karpowership unterstützt, bleibt Raum für spezialisierte Akteure, die in Bereichen wie Umrüstgeschwindigkeit, Emissionskontrolle, Hybridversorgung oder integrierter Projektabwicklung hervorstechen.
Branchenführer im Markt für schwimmende LNG-Kraftwerke
-
Karadeniz Powership Co. Ltd.
-
Siemens Energy AG
-
Wärtsilä Oyj Abp
-
MODEC, Inc.
-
Kawasaki Heavy Industries, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für schwimmende LNG-Kraftwerke Unternehmen in diesem Bericht
- Karadeniz Powership Co. Ltd.
- Siemens Energy AG
- Wärtsilä Oyj Abp
- Kawasaki Heavy Industries, Ltd.
- Everllence SE
- MODEC, Inc.
- Samsung Heavy Industries Co., Ltd.
- Seatrium Limited
- Bumi Armada Berhad
- Golar LNG Limited
- Mitsubishi Heavy Industries, Ltd.
- GE Vernova Inc.
- China Merchants Heavy Industry (Jiangsu) Co., Ltd.
- Hanwha Ocean Co., Ltd.
- VARD Holdings Limited
- Triyards Holdings Limited
- Power Barge Corporation
- Tsuneishi Shipbuilding Co., Ltd.
- Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
- Damen Shipyards Group N.V.
Neueste Industrielle Entwicklungen in Markt für schwimmende LNG-Kraftwerke
- Mai 2026: Karpowership hat seinen Markteintritt in Mexiko mit einem 250-MW-Projekt angekündigt, das das peninsulare Stromsystem stärken soll. Das Projekt wird in Partnerschaft mit SENER, CENACE, CFE und der Regierung von Quintana Roo durchgeführt. Im Rahmen der Vereinbarung wird Karpowership ein 250-MW-Powership zusammen mit einem LNG-Terminalschiff (LNGTS) einsetzen, um das peninsulare Subsystem mit zuverlässigem und dispatchbarem Strom zu versorgen.
- Mai 2026: Das italienische Energieunternehmen Eni erwägt die Installation einer dritten schwimmenden Flüssigerdgas-Plattform (FLNG) vor der Küste Mosambiks. Im Oktober des Vorjahres schloss Eni seine Investitionsentscheidung für die zweite Plattform, Coral North, ab. Diese Anlage soll die LNG-Produktionskapazität Mosambiks bis 2028 auf über sieben Millionen Tonnen pro Jahr steigern.
- Mai 2026: Die jordanische Nationale Elektrizitätsgesellschaft hat eine Vereinbarung mit Excelerate Energy getroffen, eine neue schwimmende Speicher- und Regasifizierungseinheit (FSRU) für das Sheikh-Sabah-LNG-Terminal in Aqaba zu leasen. Diese Vereinbarung gewährleistet eine kontinuierliche Erdgasversorgung bis zur Fertigstellung einer onshore Regasifizierungsanlage.
- Februar 2026: Die Vitol Group trat einem Konsortium bei, um ein Gas-zu-Strom-Projekt in Südafrika zu entwickeln, das auf den Ersatz alternder kohlebefeuerter Erzeugung abzielt, wobei ACWA Power als potenzieller Entwickler identifiziert wurde.
Berichtsumfang des globalen Marktes für schwimmende LNG-Kraftwerke
Ein schwimmendes LNG-Kraftwerk (FLNG) ist ein LNG-Kraftwerk, das auf einem Schiff oder einem Ponton mit LNG-Speicher- und Entladeeinrichtungen montiert ist. Der Markt für schwimmende LNG-Kraftwerke ist nach Komponententyp segmentiert, wie Gasmotoren oder Gasturbinen, Verbrennungsmotoren sowie Dampfturbinen und Generatoren. Der Markt ist nach Schiffstyp segmentiert, wie Kraftwerksponton und Kraftwerksschiff.
Der globale Markt für schwimmende LNG-Kraftwerke ist in Typ, Leistungskapazität, Anwendung, Endnutzer und Geografie segmentiert. Nach Typ ist der Markt in Kraftwerksponton und Kraftwerksschiff segmentiert. Nach Leistungskapazität ist der Markt in ≤ 50 MW, 51–200 MW, 201–400 MW und ≥ 401 MW segmentiert. Nach Anwendung ist der Markt in Spitzenlastversorgung, Grundlastversorgung und Notfall-/Katastrophenhilfe segmentiert. Nach Endnutzer ist der Markt in Versorgungsunternehmen und unabhängige Stromerzeuger (IPPs), Industriesektoren einschließlich Bergbau, Öl und Gas sowie Entsalzung und Gewerbe und Rechenzentren segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den Markt für schwimmende LNG-Kraftwerke in 24 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Kraftwerksponton |
| Kraftwerksschiff |
| weniger als 50 MW |
| 51 – 200 MW |
| 201 – 400 MW |
| mehr als 401 MW |
| Spitzenlastversorgung |
| Grundlastversorgung |
| Notfall- / Katastrophenhilfe |
| Versorgungsunternehmen und unabhängige Stromerzeuger |
| Industrie (Bergbau, Öl und Gas, Entsalzung) |
| Gewerbe und Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Malaysia | |
| Thailand | |
| Indonesien | |
| Vietnam | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Kraftwerksponton | |
| Kraftwerksschiff | ||
| Nach Leistungskapazität | weniger als 50 MW | |
| 51 – 200 MW | ||
| 201 – 400 MW | ||
| mehr als 401 MW | ||
| Nach Anwendung | Spitzenlastversorgung | |
| Grundlastversorgung | ||
| Notfall- / Katastrophenhilfe | ||
| Nach Endnutzer | Versorgungsunternehmen und unabhängige Stromerzeuger | |
| Industrie (Bergbau, Öl und Gas, Entsalzung) | ||
| Gewerbe und Rechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Malaysia | ||
| Thailand | ||
| Indonesien | ||
| Vietnam | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wachstumsausblick für schwimmende LNG-Kraftwerke von 2026 bis 2031?
Der globale Markt für schwimmende LNG-Kraftwerke wird voraussichtlich von 656,40 Millionen USD im Jahr 2026 auf 815,26 Millionen USD bis 2031 bei einer CAGR von 4,43 % wachsen.
Warum gewinnt LNG gegenüber Diesel für schwimmende Stromerzeugung an Bedeutung?
Der Hauptgrund liegt in der Kraftstoffökonomie. Nutzerseitig bereitgestellte Forschungsergebnisse zeigten geliefertes Erdgas zu 10,4–11,3 USD pro MMBtu in indonesischen Inselsystemen gegenüber 25,5 USD pro MMBtu für Hochgeschwindigkeitsdiesel.
Welche Region führt die aktuelle Nachfrage an?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 36,1 %, unterstützt durch Inselstrombedarf, Tiefe der LNG-Lieferkette und Dieselverdrängungsprogramme.
Welche Region wächst bis 2031 am schnellsten?
Der Nahe Osten und Afrika werden voraussichtlich am schnellsten mit einer CAGR von 4,6 % wachsen, begünstigt durch Gas-zu-Strom-Nachfrage, FSRU-Einsatz und wachsenden afrikanischen Gasverbrauch.
Welcher Schiffstyp und welcher Anwendungsfall dominieren heute?
Kraftwerkspontons führten nach Typ mit einem Anteil von 59,6 % im Jahr 2025, während die Grundlastversorgung nach Anwendung mit einem Anteil von 52,4 % führte.