
Marktgröße und Marktanteil für die Erkennung synthetischer Identitätsbetrugs
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.58 Milliarden US-Dollar |
| Marktgröße (2031) | 7.80 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Erkennung synthetischer Identitätsbetrugs von Mordor Intelligence
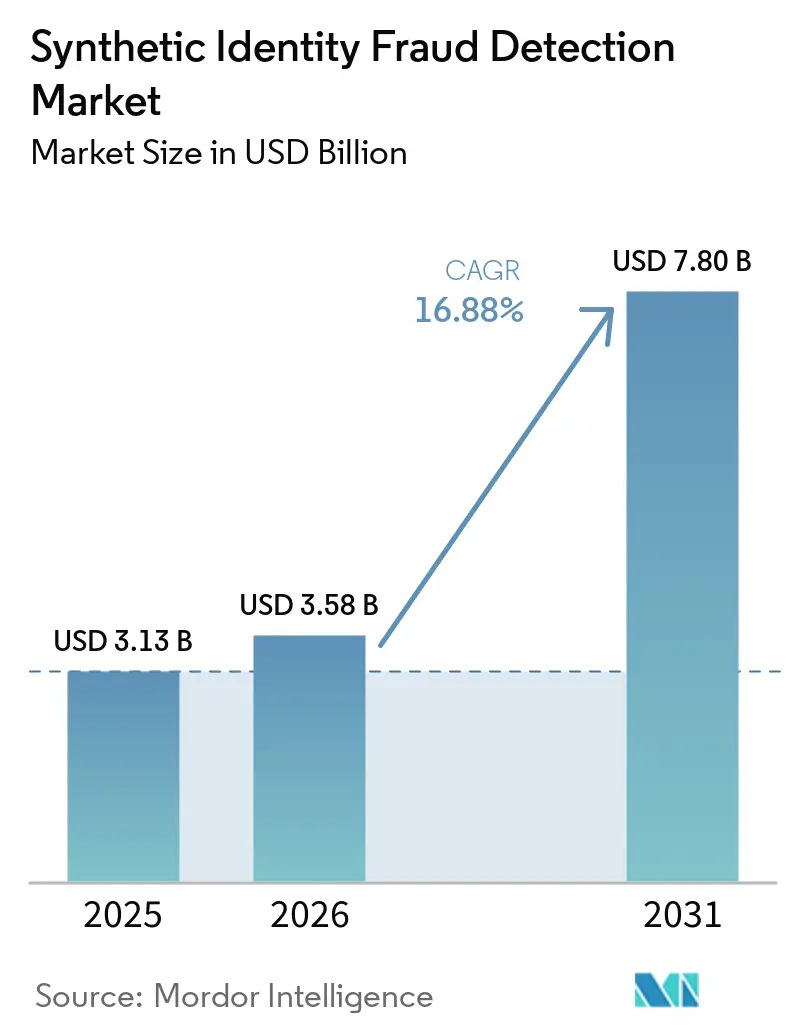
Die Marktgröße für die Erkennung synthetischer Identitätsbetrugs wurde im Jahr 2025 auf 3,13 Milliarden USD geschätzt und soll von 3,58 Milliarden USD im Jahr 2026 auf 7,80 Milliarden USD bis 2031 wachsen, bei einer CAGR von 16,88 % während des Prognosezeitraums (2026–2031). Wachsende Verluste durch gefälschte Identitäten verlagern Betrugskontrollmaßnahmen von einer engen Kreditrisikofunktion hin zu einer umfassenderen Compliance- und operativen Planung. Generative KI macht falsche Identitätsmerkmale, Dokumente und Kontoverhalten über digitale Kanäle hinweg glaubwürdiger. Vollständig digitales Onboarding und eingebettete Finanzdienstleistungen erhöhen die Anzahl der Kontoeröffnungsabläufe, die Echtzeit-Entscheidungen erfordern. Anbieter im Markt für die Erkennung synthetischer Identitätsbetrugs reagieren mit vernetzten Tools, die Risikobewertung, Dokumentenprüfung, Verhaltenssignale und Untersuchungsabläufe kombinieren. Datenschutzpflichten und inkonsistente Verlustklassifizierungen bleiben wichtige Einschränkungen, da sie den Datenaustausch einschränken und die Anzahl der bestätigten Betrugskennzeichnungen für das Modelltraining reduzieren.
Wichtigste Erkenntnisse des Berichts
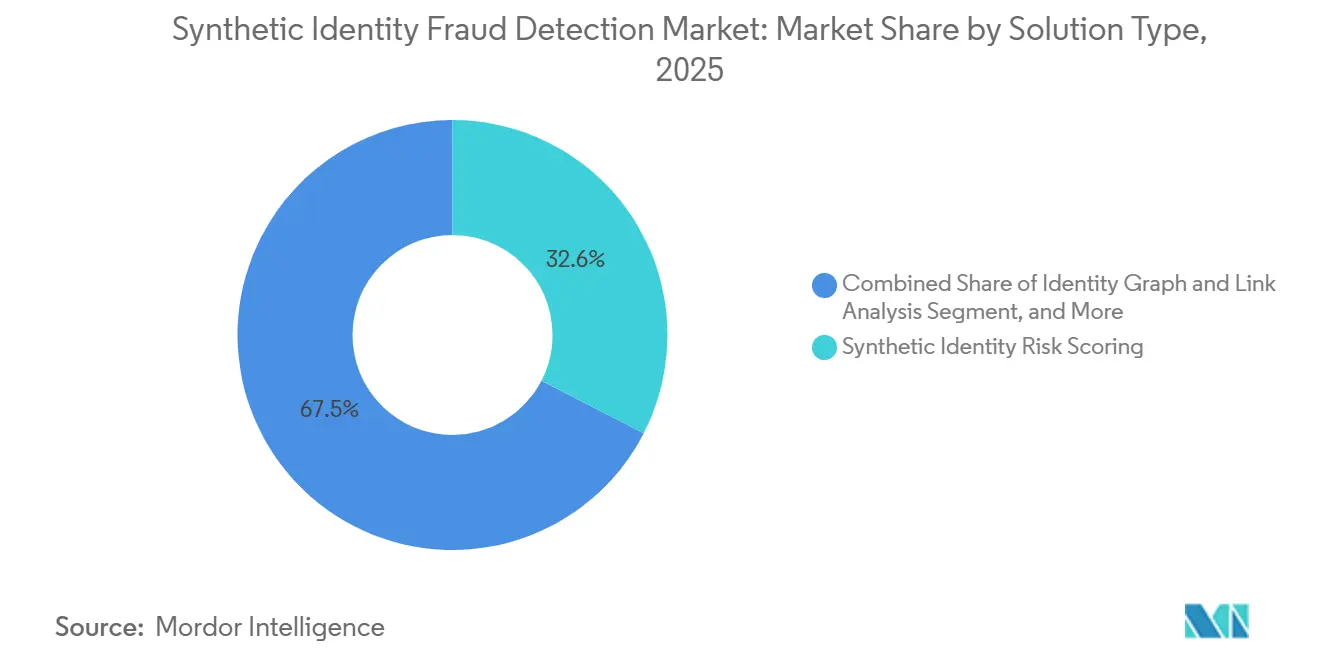
- Nach Lösungstyp hielt die Risikobewertung synthetischer Identitäten im Jahr 2025 einen Marktanteil von 32,55 % am Markt für die Erkennung synthetischer Identitätsbetrugs, während Konsortium- und Netzwerkintelligenz bis 2031 voraussichtlich mit einer CAGR von 17,80 % wachsen wird.
- Nach Bereitstellungsmodus hielt die Cloud-basierte Bereitstellung im Jahr 2025 einen Marktanteil von 68,12 % am Markt für die Erkennung synthetischer Identitätsbetrugs, während die hybride Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 18,51 % wachsen wird.
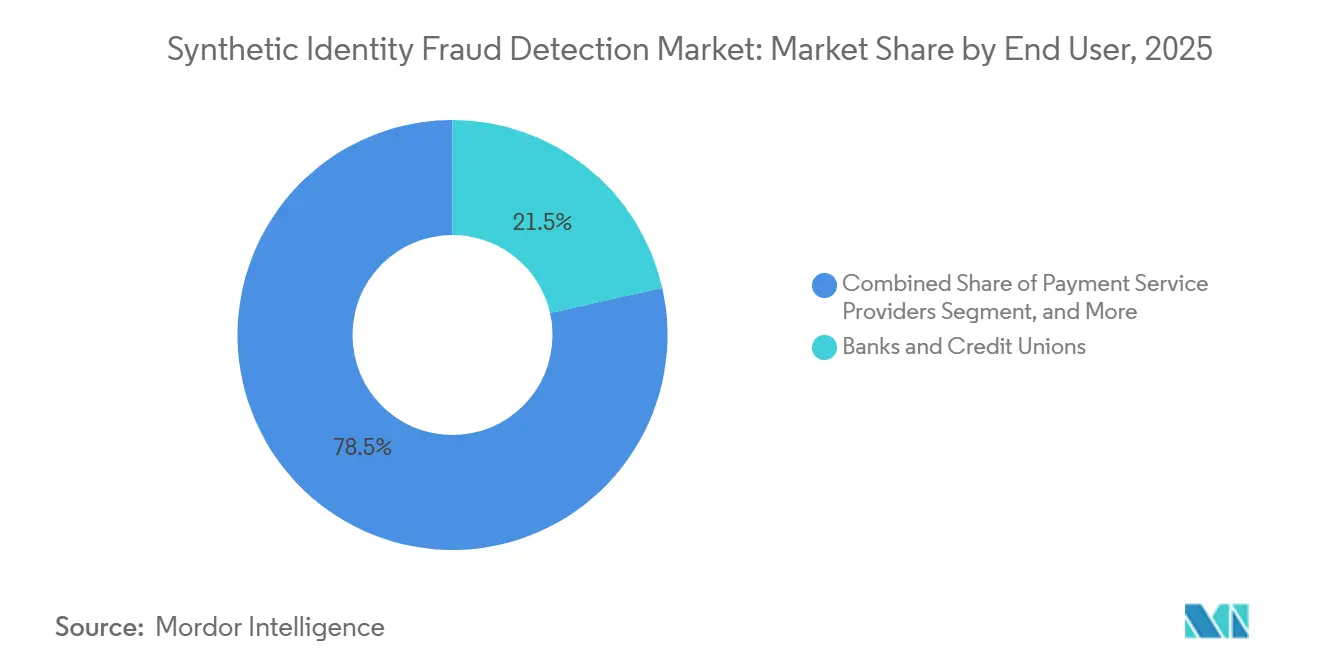
- Nach Endnutzer hielten Banken und Kreditgenossenschaften im Jahr 2025 einen Marktanteil von 21,49 % am Markt für die Erkennung synthetischer Identitätsbetrugs, während Fintechs und Neobanken bis 2031 voraussichtlich mit einer CAGR von 17,39 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 71,20 % am Markt für die Erkennung synthetischer Identitätsbetrugs, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 18,76 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 36,78 % am Markt für die Erkennung synthetischer Identitätsbetrugs, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 18,19 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für die Erkennung synthetischer Identitätsbetrugs
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch generative KI ermöglichte Identitätsfälschung | +3.9% | Global, mit akuten Auswirkungen in Nordamerika, dem asiatisch-pazifischen Raum und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Verlustexposition durch synthetische Identitäten | +3.5% | Nordamerika primär, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der digitalen Kontoeröffnung und eingebetteter Finanzdienstleistungen | +2.7% | Global, mit der höchsten Dynamik im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Regulatorischer und vorstandsseitiger Druck zur Neuklassifizierung von Betrugsverluste | +2.0% | Nordamerika und Europa, mit zunehmender Relevanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Institutionsübergreifende Identitätsgraphen und datenschutzwahrende Konsortien | +1.8% | Nordamerika, mit früher Einführung in Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Erkennung für Kunden mit dünner Kreditakte und Neuzugezogene | +1.4% | Asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch generative KI ermöglichte Identitätsfälschung
Generative KI hat die Kosten und die Geschwindigkeit der Erstellung synthetischer Personas verändert, die beim Onboarding glaubwürdig erscheinen. Betrugsbekämpfungsteams müssen nun Dokumente, biometrische Prüfungen, Geräteaktivitäten und Verhalten gemeinsam bewerten, anstatt sich auf eine einzige Kontrollmaßnahme zu verlassen. Diese Verschiebung unterstützt die Nachfrage im Markt für die Erkennung synthetischer Identitätsbetrugs nach mehrschichtigen Erkennungstools, die inkonsistente Signale entlang einer Kundenreise identifizieren können. Socure erklärte, dass sein Sigma-V4.5-Modell im Jahr 2026 ein transformatorbasiertes Design verwendete, um komplexe Betrugsmuster im Produktionsmaßstab zu identifizieren. Das Unternehmen berichtete von einem AUC-Wert von 99 % bei einer Falsch-Positiv-Rate von 1:2, was zeigt, warum Modellqualität und -kalibrierung zunehmend zentral für die Produktdifferenzierung werden.
Steigende Verlustexposition durch synthetische Identitäten
Verluste im Markt für die Erkennung synthetischer Identitätsbetrugs werden sichtbarer, da Kreditgeber unbesicherte Kreditportfolios und Betrugsvorgänge gemeinsam überprüfen. Mitek berichtete, dass die mit synthetischen Identitäten verbundenen unbesicherten Kreditverluste in den USA im Jahr 2025 2,94 Milliarden USD erreichten und voraussichtlich im Jahr 2026 3,10 Milliarden USD übersteigen werden. Equifax berichtete von einem durchschnittlichen Verlust von 13.000 USD pro bestätigter synthetischer Identität, und dieselbe Persona kann auch Einlagenbetrug und Mule-Kontoaktivitäten ermöglichen. Der Verband der zertifizierten Betrugsermittler berichtete, dass Autokreditgeber mehr als 15.000 USD pro synthetischem Betrugsereignis in Abschreibungen absorbierten und dass 500.000 Konten bei großen Kreditkartenausgebern innerhalb eines Jahres als mögliche synthetische Identitäten gekennzeichnet wurden. Wenn Institutionen diese Ereignisse als Kreditverluste statt als Betrug verbuchen, erhält die Exposition in Budgetentscheidungen weniger Aufmerksamkeit und schwächt das Argument für frühere Kontrollmaßnahmen.
Ausweitung der digitalen Kontoeröffnung und eingebetteter Finanzdienstleistungen
Digitales Onboarding verändert den Markt für die Erkennung synthetischer Identitätsbetrugs, indem Filialbesuche und manuelle Dokumentenprüfungen entfallen, die früher betrügerischen Anträgen Reibung hinzufügten. Eingebettete Finanzdienstleistungen erweitern zudem Kontoeröffnungen und Kreditentscheidungen auf Plattformen, die möglicherweise nicht dasselbe Kontrollniveau oder dieselbe Reife wie regulierte Finanzinstitute aufweisen. Der Internationale Währungsfonds erklärte, dass Regierungen und Finanzregulatoren KI-gestützte Überwachung und Identitätsverifizierung benötigen, um technologiegetriebene Finanzkriminalität über digitale Kanäle hinweg zu bekämpfen. Der Markt für die Erkennung synthetischer Identitätsbetrugs bevorzugt daher Tools, die eine schnelle Entscheidung über eine Programmierschnittstelle liefern können, ohne einen Checkout- oder Kreditantragsablauf zu unterbrechen. Diese Anforderung bietet Cloud-nativen Anbietern eine Chance, wo ältere Systeme langsamere Integrationsmethoden haben.
Regulatorischer und vorstandsseitiger Druck zur Neuklassifizierung von Betrugsverluste
Regulatorische Aktivitäten treiben die zunehmende Nutzung verifizierter Identitätsinformationen von Drittanbietern im Markt für die Erkennung synthetischer Identitätsbetrugs voran. Im Juli 2025 kündigte der Vorstand der US-Notenbank an, dass Bankaufsichtsbehörden Banken Flexibilität gewährt hatten, eine alternative Methode zur Erhebung bestimmter Kundenidentifikationsinformationen zu verwenden. Die zugehörige Ausnahmeregelung des Kundenidentifikationsprogramms erlaubte es Banken, Steueridentifikationsnummerninformationen unter bestimmten Umständen aus Drittquellen statt direkt von Kunden zu beziehen.[1] Diese Änderungen machen den Nachweis der Quellenqualität, Prüfpfade und Identitätsverifizierungsabläufe für Anbieter, die Banken bedienen, wichtiger. Sie machen auch Ausgaben für Erkennungstools widerstandsfähiger, da der Kauf die Compliance-Dokumentation und Verlustprävention unterstützt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz-, Datenaustausch- und grenzüberschreitende Datensouveränitätsbeschränkungen | -1.8% | Global, am akutesten für Europa, den asiatisch-pazifischen Raum und grenzüberschreitende Konsortien | Langfristig (≥ 4 Jahre) |
| Fragmentierte Definitionen und inkonsistente Klassifizierung von Betrugsverluste | -1.4% | Global, am akutesten in Nordamerika und Südamerika | Langfristig (≥ 4 Jahre) |
| Falsche Ablehnungen und Abwägungen bei Kundenreibung | -1.0% | Global, konzentriert auf Märkte mit hohem digitalem Onboarding-Volumen | Mittelfristig (2–4 Jahre) |
| Lange Inkubationszeiten und spärliche bestätigte Betrugskennzeichnungen | -0.8% | Global, am akutesten für auf maschinelles Lernen angewiesene Spezialanbieter | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz-, Datenaustausch- und grenzüberschreitende Datensouveränitätsbeschränkungen
Konsortium- und Netzwerkintelligenz im Markt für die Erkennung synthetischer Identitätsbetrugs hängt vom Austausch von Identitätssignalen ab, die von echten Personen stammen. Dies schafft ein schwieriges Gleichgewicht zwischen der Erkennung verbundener Betrugsmuster und der Erfüllung von Datenschutzanforderungen in verschiedenen Rechtsordnungen. Die Datenschutz-Grundverordnung, Indiens Gesetz zum Schutz digitaler personenbezogener Daten und Chinas Gesetz zum Schutz personenbezogener Informationen legen unterschiedliche Regeln für die Datenverarbeitung und grenzüberschreitende Übertragungen fest. Auf der NeurIPS 2025 vorgestellte Forschungsergebnisse zeigten, dass datenschutzwahrende Betrugserkennung in einem südkoreanischen Bankumfeld eingesetzt werden konnte, obwohl Leistungsunterschiede gegenüber zentralisierten Modellen weiterhin erheblich waren. Der Markt für die Erkennung synthetischer Identitätsbetrugs muss daher Designs unterstützen, die Daten schützen und gleichzeitig genügend Signalqualität erhalten, damit Institutionen auf Ergebnisse reagieren können.
Fragmentierte Definitionen und inkonsistente Klassifizierung von Betrugsverluste
Im Markt für die Erkennung synthetischer Identitätsbetrugs fehlt eine universelle rechtliche oder regulatorische Definition von synthetischem Identitätsbetrug. Institutionen messen Verluste daher unterschiedlich, was Benchmarks und Vorstandsberichte weniger konsistent macht. Ein Betrugsereignis, das nur als Kreditabschreibung erfasst wird, erzeugt nicht die bestätigte Kennzeichnung, die Erkennungsmodelle für das Nachtraining benötigen. Dieses Problem ist besonders schwierig für überwachte Modelle, die auf verifizierten Ergebnissen angewiesen sind, um verdächtige Kunden von legitimen Antragstellern zu unterscheiden. ACAMS erklärte in seinem Betrugsausblick 2026, dass Institutionen das Risiko synthetischer Identitäten in formalen Risikobewertungen dokumentieren sollten, da die Prüfung der Betrugseinstufung zunimmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp: Risikobewertung führt, während Konsortiumsintelligenz am schnellsten wächst
Die Risikobewertung synthetischer Identitäten hielt im Jahr 2025 einen Marktanteil von 32,55 % am Markt für die Erkennung synthetischer Identitätsbetrugs. Sie bleibt ein praktischer Ausgangspunkt für Institutionen, die automatisierte Kontrollen zu etablierten Kreditrisikoabläufen hinzufügen. Das Segment profitiert von Verbindungen zu Kreditbürodaten und bestehenden Entscheidungsplattformen. Diese Integrationen reduzieren den Ersatzdruck für etablierte Anbieter und unterstützen die anhaltende Nachfrage nach Bewertungsprodukten. Identitätsgraph und Verknüpfungsanalyse fügen eine beziehungsbasierte Sichtweise hinzu, indem sie Adressen, Telefonnummern, Geräte und andere Attribute verbinden, die über Konten hinweg erscheinen. Jumio erklärte, dass sein Identitätsgraph auf Daten aus Dutzenden von Millionen verifizierter und betrügerischer Identitäten aus verschiedenen Branchen zurückgreift.[2] Dokument- und biometrische Prüfungen liefern Nachweise beim Onboarding, während Verhaltens- und Geräteintelligenz dabei helfen, Aktivitäten zu identifizieren, die von einem legitimen Kundenmuster abweichen. Zusammen ermöglichen diese Fähigkeiten Anbietern, eine breitere Palette von Signalen zu prüfen, bevor ein Antrag genehmigt wird. Sie reduzieren auch die Abhängigkeit von statischen Identitätsdetails, die gefälscht oder wiederverwendet werden können.
Konsortium- und Netzwerkintelligenz soll bis 2031 mit einer CAGR von 17,80 % wachsen, der schnellsten Rate unter den Lösungstypen. Die Marktgröße für die Erkennung synthetischer Identitätsbetrugs in dieser Kategorie wird durch die Tatsache gestützt, dass kein einzelner Kreditgeber den vollständigen Fußabdruck einer synthetischen Identität sehen kann. Institutionsübergreifende Informationen können verknüpfte Aktivitäten aufdecken, die innerhalb des Datensatzes einer einzelnen Institution unsichtbar bleiben. Unit21 erklärte, dass sein Betrugskonsortium mehr als 100 Fintechs, Banken und Kryptounternehmen sowie mehr als 80 Millionen US-amerikanische Erwachsene abdeckt. Betrugsentscheidungs- und Orchestrierungssysteme integrieren dann Bewertung, Dokumentenprüfung, Verhaltensintelligenz und Untersuchungsschritte in einen einzigen Arbeitsablauf. Anbieter konkurrieren bei der Geschwindigkeit dieser Entscheidungen, der Klarheit der angegebenen Begründung und der Kompatibilität mit bestehenden Compliance-Tools. Anforderungen an erklärbare Entscheidungen gemäß dem Fair Credit Reporting Act und dem KI-Gesetz der Europäischen Union erhöhen den Wert transparenter Ergebnisse. Dies kann eine Öffnung für kleinere Anbieter schaffen, die ihre Entscheidungen klarer erklären als etablierte Black-Box-Modelle. Datenschutzbeschränkungen begrenzen weiterhin die Möglichkeit, globale Netzwerke aufzubauen, was lokale Implementierungsfähigkeiten wichtig macht.


Nach Bereitstellungsmodus: Cloud führt, während hybride Konfigurationen expandieren
Die Cloud-basierte Bereitstellung machte im Jahr 2025 68,12 % des Marktes aus. Hochfrequente Entscheidungen profitieren von einer Infrastruktur, die die Kapazität erhöhen kann, wenn die Kontoeröffnungsvolumina steigen. Viele Spezialanbieter, darunter Socure, SentiLink, Sardine und SEON, wurden für die Cloud-Bereitstellung entwickelt. Institutionen, die diese Produkte auswählen, übernehmen die Cloud-Bereitstellung oft als Teil des Produktdesigns und nicht als separate Infrastrukturentscheidung. On-Premises-Systeme bleiben für staatliche Vermögensfonds, Zentralbanken und große Finanzinstitute mit strengen Datenspeicherungsregeln wichtig. Diese Käufer können die Cloud-Verarbeitung von Kundeninformationen verbieten oder Bedingungen anwenden, die es schwieriger machen. Die anhaltende Rolle von On-Premises-Systemen bedeutet, dass Anbieter praktische Integrationsoptionen statt eines einzigen Bereitstellungsansatzes benötigen. Prüfpfade und Datenflusskontrolle bleiben über Cloud-, On-Premises- und kombinierte Konfigurationen hinweg notwendig. Dieses Erfordernis ist besonders wichtig, wenn Kundenidentifikationspflichten von Institutionen verlangen, zu dokumentieren, wie Daten verarbeitet werden.
Die hybride Bereitstellung soll bis 2031 mit einer CAGR von 18,51 % wachsen. Sie bedient Institutionen, die Kernbankensysteme vor Ort behalten, aber Cloud-basierte Betrugskontrollmaßnahmen für digitale Kanäle benötigen. Die Marktgröße für die Erkennung synthetischer Identitätsbetrugs für hybride Tools spiegelt die Nachfrage nach einem Betriebsmodell wider, das die Duplizierung sensibler Datenspeicher vermeidet. Die regulatorischen Änderungen von 2025 rund um Identitätsdaten von Drittanbietern unterstützen Konfigurationen, bei denen Cloud-basierte Büroprogrammierschnittstellen interne Entscheidungssysteme ergänzen. GBG stellte im April 2025 seine adaptive Identitätsplattform GBG Go vor und berichtete bis April 2026 von 90 Kundengewinnen. Das Produkt wurde für flexible Bereitstellung und Low-Code-Integration entwickelt, was eine Kernanforderung für regulierte Unternehmensnutzer erfüllt. Anbieter, die diese Umgebungen verbinden können, ohne bestehende Arbeitsabläufe zu unterbrechen, haben einen klareren Weg zur Einführung. Der Ansatz ermöglicht es Institutionen auch, einzelne digitale Berührungspunkte zu modernisieren, ohne ihre gesamte Bankinfrastruktur zu ersetzen. Dies unterstützt ein schrittweises Migrationsmodell für Käufer mit komplexen Legacy-Technologiebeständen.
Nach Endnutzer: Banken und Kreditgenossenschaften führen, während Fintechs und Neobanken beschleunigen
Banken und Kreditgenossenschaften hielten im Jahr 2025 21,49 % des Marktes. Im Markt für die Erkennung synthetischer Identitätsbetrugs machen ihre großen unbesicherten Kreditbücher und etablierten Verbindungen zu bürogebundenen Anbietern sie zu einer wichtigen Nachfragequelle. Ihre Beschaffungszyklen sind lang, da Systeme Compliance-, Modell-Governance- und Kernbankenintegrationsanforderungen erfüllen müssen. Dies begünstigt Anbieter im Markt für die Erkennung synthetischer Identitätsbetrugs, die dokumentierte Kontrollen haben und Unternehmensoperationen in großem Maßstab unterstützen können. Banken müssen Betrug auch über die anfängliche Kontoeröffnung hinaus erkennen, da gefälschte Identitäten im Laufe der Zeit reifen können. LexisNexis Risk Solutions berichtete, dass Kontoübernahme-Angriffe in der Anmeldephase im Jahr 2025 weltweit um 216 % gestiegen sind. Dies unterstützt eine umfassendere Überwachung, einschließlich Kontoaktivitäten und Antragsüberprüfung. Kreditgenossenschaften sind ähnlichen Risiken ausgesetzt, obwohl ihre Technologiebudgets und internen Betrugsbekämpfungsteams kleiner sein können. Anbietermodelle, die Kontrollen und Untersuchungen in einer handhabbaren Form bündeln, können diesen Institutionen helfen, ihre Abdeckung zu erweitern.
Fintechs und Neobanken sollen bis 2031 mit einer CAGR von 17,39 % wachsen. Vollständig digitales Onboarding entfernt physische Prüfungen und setzt diese Unternehmen synthetischen Anträgen am Eintrittspunkt aus. Verluste können zunächst als Kreditverluste erscheinen, bis eine dedizierte Erkennungsfähigkeit das zugrunde liegende Betrugsmuster identifiziert. Dies macht eine frühzeitige Bereitstellung für digital-first-Anbieter wichtig, die die Kundenakquise skalieren. Zahlungsdienstleister, Kreditbüros und Informationsdienstleister benötigen ebenfalls Kontrollen, da synthetische Identitäten sich über Zahlungs- und Datenprodukte bewegen. Versicherungsunternehmen sind bei Anträgen und Ansprüchen ähnlichen Risiken ausgesetzt, während Regierungs-, E-Commerce-, IT- und Telekommunikationsorganisationen unterschiedliche Anwendungsfälle haben, die viele der gleichen Erkennungsmethoden nutzen. VIDA führte im Mai 2026 ID FraudShield in Indonesien für Banken, Mehrfinanzierungsunternehmen, digitale Kreditgeber und Versicherungsanbieter ein. Das Produkt kombiniert biometrische Verifizierung, Geräteanalyse und Identitätsgraphfähigkeiten, was den Bedarf an mehreren Kontrollen in angrenzenden Sektoren widerspiegelt. Gaming und digitale Unterhaltung bleiben kleinere Endnutzerbereiche, aber synthetische Konten in diesen Diensten können Mule-Aktivitäten anderswo unterstützen.
Nach Unternehmensgröße: Großunternehmen führen, während kleine und mittlere Unternehmen schneller wachsen
Großunternehmen hielten im Jahr 2025 71,20 % des Marktes. Diese Organisationen verfügen über die Datenvolumina, die erforderlich sind, um den Markt für die Erkennung synthetischer Identitätsbetrugs anzuführen und Bewertung, Spezialistenteams sowie Bürobeziehungen zu nutzen, um Bewertungs- und Graphanalysen zu integrieren. Sie können auch die Governance-Arbeit absorbieren, die erforderlich ist, um Modelle zu testen, Datenquellen zu integrieren und Untersuchungen zu verwalten. Dies schafft einen dauerhaften Vorteil bei der Bereitstellungskapazität gegenüber kleineren Organisationen. Ihr Umfang unterstützt die Nachfrage nach Tools, die Antragsteller und Kontoaktivitäten über große Portfolios hinweg bewerten. Es macht sie auch zu wichtigen Kunden für Lieferanten, die komplexe, vernetzte Betrugsplattformen aufbauen. Etablierte Unternehmen benötigen in der Regel Produkte, die neben bestehenden Kredit-, Compliance- und Fallmanagementsystemen funktionieren können. Dies veranlasst Anbieter, Interoperabilität und detaillierte Dokumentation zu priorisieren. Große Käufer können dennoch Anbieter wechseln, wenn Modellleistung oder Integrationsgeschwindigkeit ihre Anforderungen nicht erfüllen.
Kleine und mittlere Unternehmen sollen bis 2031 mit einer CAGR von 18,76 % wachsen. Der Markt für die Erkennung synthetischer Identitätsbetrugs wird für diese Gruppe zugänglicher, da Abonnementdienste große Vorabsoftwareinvestitionen ersetzen. Betrugserkennung als Dienstleistung ermöglicht es Regionalbanken, kleineren Finanzinstituten und Fintech-Startups, Kontrollen hinzuzufügen, ohne jede Komponente intern aufbauen zu müssen. Jahresabonnements im Bereich von Zehntausenden von Dollar schaffen ein anderes Kaufmodell als historische On-Premises-Programme mit sechsstelligen Kapitalkosten. SEONs auf Programmierschnittstellen ausgerichtetes Design und Sardines modularer Plattformansatz sprechen Käufer an, die Kontrollen suchen, die innerhalb von Wochen statt Monaten eingesetzt werden können. Compliance-Erwartungen gemäß den Anforderungen des Bank Secrecy Act und den Aktualisierungen des Kundenidentifikationsprogramms von 2025 gelten unabhängig von der Institutionsgröße. Dies schafft Nachfrage, die an regulatorische Pflichten und Verlustprävention gebunden ist. Das Segment wird auch durch wachsende digitale Kundenstämme unterstützt, die die Fähigkeit kleinerer Teams, Aktivitäten manuell zu untersuchen, übersteigen können. Anbieter, die modulare Dienste und klare Implementierungsunterstützung anbieten, sind besser positioniert, um diese Kundengruppe zu bedienen.
Geografische Analyse
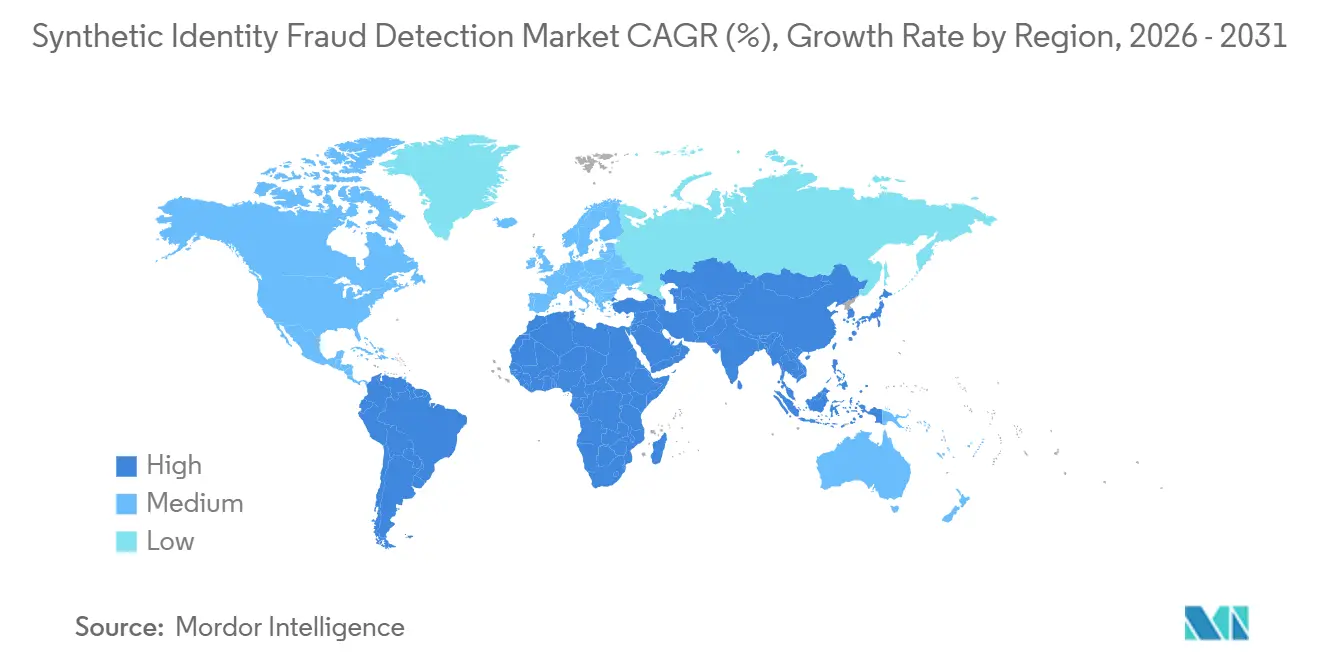
Nordamerika hielt im Jahr 2025 einen Anteil von 36,78 %. Die Vereinigten Staaten verfügen über eine dichte Basis von Kreditausgebern und Vorschriften, die Ausgaben für Identitätsbetrugskontrollen unterstützen. Die Ausnahmeregelungen des Kundenidentifikationsprogramms von 2025 erlaubten es Banken, Drittquellen für bestimmte Steueridentifikationsnummerninformationen zu verwenden, was einen Bedarf an zuverlässigen externen Daten und Verifizierungsaufzeichnungen schafft.[3] Kanada hat vergleichbare Know-your-Customer-Pflichten, während Mexikos Wachstum im digitalen Banking die Exposition gegenüber Online-Betrug erhöht. Equifax startete im Januar 2026 Synthetic Identity Risk und zeigte damit anhaltende Investitionen etablierter US-amerikanischer Datenanbieter.
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 18,19 % wachsen. Mobile Banking, fragmentierte Identitätssysteme und die Expansion rein digitaler Finanzanbieter unterstützen den Markt für die Erkennung synthetischer Identitätsbetrugs im asiatisch-pazifischen Raum. Sumsub berichtete, dass Versuche mit synthetischen Identitäten in der Region im Jahresvergleich um 142 % gestiegen sind, wobei Vietnam und Japan als führende Quellen von Deepfake-Vorfällen identifiziert wurden. Indien, China, Südkorea, Singapur und Thailand tragen jeweils durch digitale Kreditvergabe, Authentifizierungsprogramme, Betrugsforschung oder strengere Maßnahmen zur Bekämpfung von Finanzkriminalität zur Nachfrage bei. Diese nationalen Unterschiede begünstigen Lieferanten, die Arbeitsabläufe und Dokumentation an jede Rechtsordnung anpassen können.
Europa kombiniert Nachfrage aus eIDAS 2.0 und Open Banking mit Einschränkungen beim grenzüberschreitenden Datenpooling gemäß der Datenschutz-Grundverordnung. Deutschland, das Vereinigte Königreich und Frankreich verankern die Nachfrage, da der Zugang zu Finanzdaten auf Dritte ausgeweitet wird. Südamerika weist ein akutes Betrugsprofil auf, mit einer regionalen Konzentration von synthetischem Identitätsbetrug von 48,3 % für 2025, während Pix und Argentiniens Fintech-Aktivität digitale Angriffsflächen erweitern. Der Nahe Osten und Afrika befinden sich in einem früheren Stadium, aber digitales Banking und Mobile Money erreichen Menschen mit dünnen Kredithistorien und erhöhen den Bedarf an alternativer Risikobewertung.

Wettbewerbslandschaft
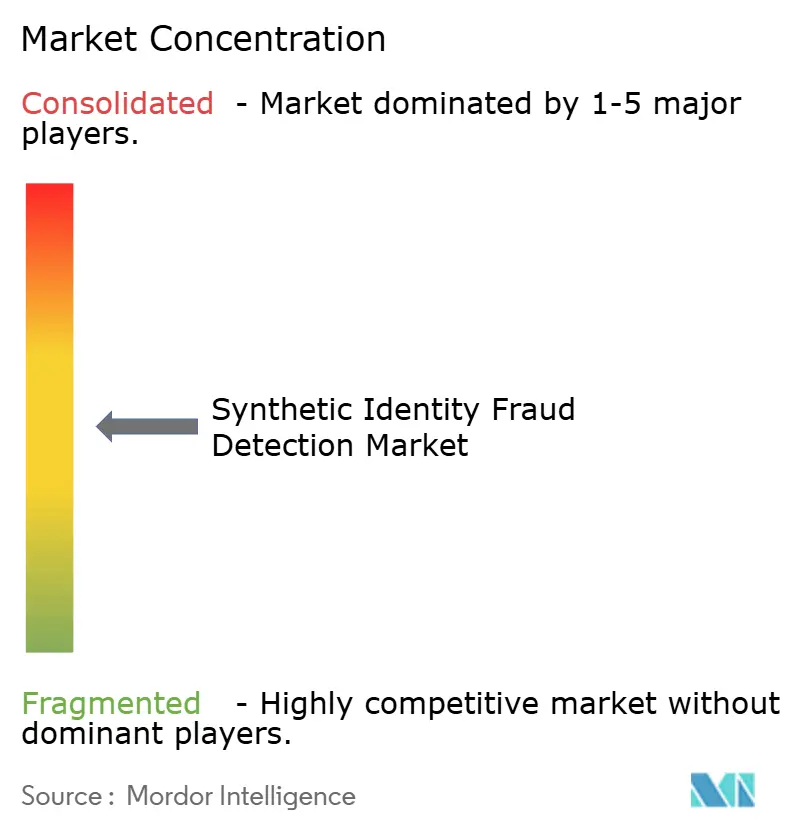
Der Markt für die Erkennung synthetischer Identitätsbetrugs ist mäßig unter großen Anbietern konzentriert und über Spezialanbieter fragmentiert. Equifax, Experian, TransUnion und LexisNexis Risk Solutions nutzen Datentiefe und etablierte Beziehungen zu Finanzinstituten in Kreditvergabe-Arbeitsabläufen. Ihre eingebettete Position kann einen Austausch erschweren, da Risikobewertungen auf integrierten Identitätsmerkmalen und Entscheidungsprozessen beruhen. Socure, SentiLink, Alloy, BioCatch, Sardine und SEON konkurrieren durch Modellleistung, Integration von Programmierschnittstellen und Abdeckung digital-first-orientierter Kunden. Der Wettbewerb konzentriert sich zunehmend auf Verhaltensintelligenz, biometrische Nachweise, Identitätsgraphen, Fallmanagement und eine einzige Schnittstelle über mehrere Überprüfungsstufen hinweg.
Visa stimmte im August 2026 zu, BioCatch für 2,4 Milliarden USD zu erwerben, und brachte damit Verhaltens-Betrugsintelligenz in die Fähigkeiten des Zahlungsnetzwerks ein. Die Transaktion folgte auf Visas Übernahme von Featurespace und die Integration von Bewertungs- und Untersuchungsfähigkeiten in A2A Protect. Sie verringert den Raum für unabhängige Anbieter von Verhaltensintelligenz, die auf Partnerschaften mit größeren Netzwerken angewiesen sind. Socure kündigte eine Wachstumsinvestition bei einer Bewertung von 5,2 Milliarden USD an und erwarb im August 2026 Fravity, wodurch Identitätsverifizierung, Betrugsbewertung und Untersuchungen in RiskOS enger zusammengeführt wurden.[4] Anbieter ohne diese Breite müssen sich möglicherweise auf ein Erkennungssignal spezialisieren oder sich in eine Orchestrierungsplattform integrieren.
Konsortiumsintelligenz ist wichtig, da synthetische Identitäten verknüpfte Aktivitäten über mehrere Kreditgeber hinweg erzeugen können. Gemeinsame Informationen können diese Muster finden, aber Datenschutzpflichten machen ein globales Netzwerk schwer aufrechtzuerhalten und begünstigen starke lokale Compliance-Fähigkeiten. Datenschutzwahrende grenzüberschreitende Konsortien und Betrug als Dienstleistung für kleinere Institutionen bleiben offene Chancen. Equifax und GBG erweiterten im Mai 2026 ihre US-amerikanische Partnerschaft, um Identitäts- und Betrugslösungen in GBG Go zu integrieren, was eine breitere Plattformintegration veranschaulicht.
Marktführer in der Branche für die Erkennung synthetischer Identitätsbetrugs
-
Trulioo Information Services Inc.
-
GBG plc
-
Jumio Corporation
-
Socure, Inc.
-
Veriff OÜ
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: AU10TIX startete eine umfassende Altersverifizierungsplattform, die dokumentenbasierte Verifizierung und biometrische Altersschätzung kombiniert, und wurde als Beispielanbieter im Gartner Hype Cycle für digitale Identität 2026 anerkannt. Die Einführung reagierte auf wachsende regulatorische Mandate für die Altersverifizierung in Gaming- und digitalen Plattformen weltweit und erweiterte den adressierbaren Markt von AU10TIX über die Kernidentitätsbetrugserkennung hinaus in das angrenzende Segment der Altersverifizierungs-Compliance.
- August 2026: AU10TIX kündigte eine Partnerschaft mit NEO, einem Anbieter von Self-Service-Terminal-Technologie, an, um Echtzeit-Identitätsverifizierung, Altersverifizierung, Betrugsprävention und Compliance-Fähigkeiten in physischen Self-Service-Umgebungen in australischen Gaming- und Gastgewerbeeinrichtungen einzusetzen, mit Plänen zur Expansion nach Asien, in die Vereinigten Staaten und nach Europa.
- August 2026: Visa unterzeichnete eine endgültige Vereinbarung zur Übernahme von BioCatch, einem verhaltensorientierten Betrugsintelligenzanbieter, von Permira und anderen Aktionären für 2,4 Milliarden USD in bar. Der Deal, der voraussichtlich bis Ende des zweiten Fiskalquartals 2027 von Visa abgeschlossen wird, zielt darauf ab, Visas Betrugs- und Risikofähigkeiten bei Kontoübernahmen, Betrug, Geldmaultieren und Antragsbetrug zu stärken.
- August 2026: Socure erhielt eine strategische Wachstumsinvestition bei einer Bewertung von 5,2 Milliarden USD, angeführt von Summit Partners mit Beteiligung von Goldman Sachs Alternatives, Wells Fargo und DocuSign, und erwarb gleichzeitig Fravity, eine agentische Betriebsplattform. Die Erlöse werden Socures globale Expansion und die Integration der KI-Agentenfähigkeiten erster Partei von Fravity in die RiskOS-Plattform unterstützen.


Umfang des globalen Berichts zum Markt für die Erkennung synthetischer Identitätsbetrugs
Der Markt für die Erkennung synthetischer Identitätsbetrugs umfasst Lösungen und Plattformen, die darauf ausgelegt sind, synthetischen Identitätsbetrug bei digitalem Onboarding, Kontoeröffnung, Zahlungen, Kreditvergabe und Kundenlebenszyklusprozessen zu identifizieren, zu verhindern, zu untersuchen und zu mindern. Diese Lösungen kombinieren Identitätsverifizierung, Betrugsanalyse, Verhaltensintelligenz, Konsortialdaten, maschinelles Lernen, biometrische Authentifizierung, Geräteintelligenz und netzwerkbasierte Betrugserkennungstechniken, um gefälschte oder manipulierte Identitäten zu identifizieren, die echte und fiktive persönliche Informationen kombinieren. Der Markt bedient Finanzinstitute, Fintech-Unternehmen, Zahlungsanbieter, Versicherer, Kreditbüros, Regierungsbehörden, E-Commerce-Plattformen, Gaming-Anbieter und andere Organisationen, die Betrugsverluste reduzieren, die Compliance verbessern und das Vertrauen in Identitäten über digitale Kanäle hinweg stärken möchten.
Der Bericht zum Markt für die Erkennung synthetischer Identitätsbetrugs ist segmentiert nach Lösungstyp (Risikobewertung synthetischer Identitäten, Identitätsgraph und Verknüpfungsanalyse, Dokument- und biometrische Betrugserkennung, Verhaltens- und Geräteintelligenz, Betrugsentscheidung und Orchestrierung sowie Konsortium- und Netzwerkintelligenz), Bereitstellungsmodus (Cloud-basiert, On-Premises und Hybrid), Endnutzer (Banken und Kreditgenossenschaften, Fintechs und Neobanken, Zahlungsdienstleister, Kreditbüros und Informationsdienstleister, Versicherungsunternehmen, IT und Telekommunikation, Regierung und öffentliche Verwaltung, E-Commerce und Marktplätze, Gaming und digitale Unterhaltung sowie sonstige Endnutzer), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Risikobewertung synthetischer Identitäten |
| Identitätsgraph und Verknüpfungsanalyse |
| Dokument- und biometrische Betrugserkennung |
| Verhaltens- und Geräteintelligenz |
| Betrugsentscheidung und Orchestrierung |
| Konsortium- und Netzwerkintelligenz |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Banken und Kreditgenossenschaften |
| Fintechs und Neobanken |
| Zahlungsdienstleister |
| Kreditbüros und Informationsdienstleister |
| Versicherungsunternehmen |
| IT und Telekommunikation |
| Regierung und öffentliche Verwaltung |
| E-Commerce und Marktplätze |
| Gaming und digitale Unterhaltung |
| Sonstige Endnutzer |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Lösungstyp | Risikobewertung synthetischer Identitäten | ||
| Identitätsgraph und Verknüpfungsanalyse | |||
| Dokument- und biometrische Betrugserkennung | |||
| Verhaltens- und Geräteintelligenz | |||
| Betrugsentscheidung und Orchestrierung | |||
| Konsortium- und Netzwerkintelligenz | |||
| Nach Bereitstellungsmodus | Cloud-basiert | ||
| On-Premises | |||
| Hybrid | |||
| Nach Endnutzer | Banken und Kreditgenossenschaften | ||
| Fintechs und Neobanken | |||
| Zahlungsdienstleister | |||
| Kreditbüros und Informationsdienstleister | |||
| Versicherungsunternehmen | |||
| IT und Telekommunikation | |||
| Regierung und öffentliche Verwaltung | |||
| E-Commerce und Marktplätze | |||
| Gaming und digitale Unterhaltung | |||
| Sonstige Endnutzer | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die Erkennung synthetischer Identitätsbetrugs?
Der Markt für die Erkennung synthetischer Identitätsbetrugs wurde im Jahr 2026 auf 3,58 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 16,88 % 7,80 Milliarden USD erreichen.
Was treibt die Nachfrage nach der Erkennung synthetischer Identitätsbetrugs an?
Steigende unbesicherte Kreditverluste, KI-gestützte Identitätsfälschung, digitales Onboarding und stärkere Verifizierungspflichten erhöhen die Einführung.
Welcher Lösungstyp wächst am schnellsten?
Konsortium- und Netzwerkintelligenz soll bis 2031 mit einer CAGR von 17,80 % wachsen, da gemeinsame Signale verknüpfte Betrugsaktivitäten identifizieren können.
Welches Bereitstellungsmodell führt bei der Einführung?
Die Cloud-basierte Bereitstellung hielt im Jahr 2025 einen Anteil von 68,12 %, während die hybride Bereitstellung voraussichtlich am schnellsten mit einer CAGR von 18,51 % wachsen wird.
Welche Kunden werden diese Tools voraussichtlich am schnellsten einführen?
Fintechs und Neobanken sollen mit einer CAGR von 17,39 % wachsen, während kleine und mittlere Unternehmen voraussichtlich mit einer CAGR von 18,76 % expandieren werden.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 18,19 % wachsen, unterstützt durch Mobile Banking, digitale Kreditvergabe und fragmentierte Identitätssysteme.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
