
Marktgröße und Marktanteile für Dokumentenbetrugserkennung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.58 Milliarden US-Dollar |
| Marktgröße (2031) | 9.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.70 % |
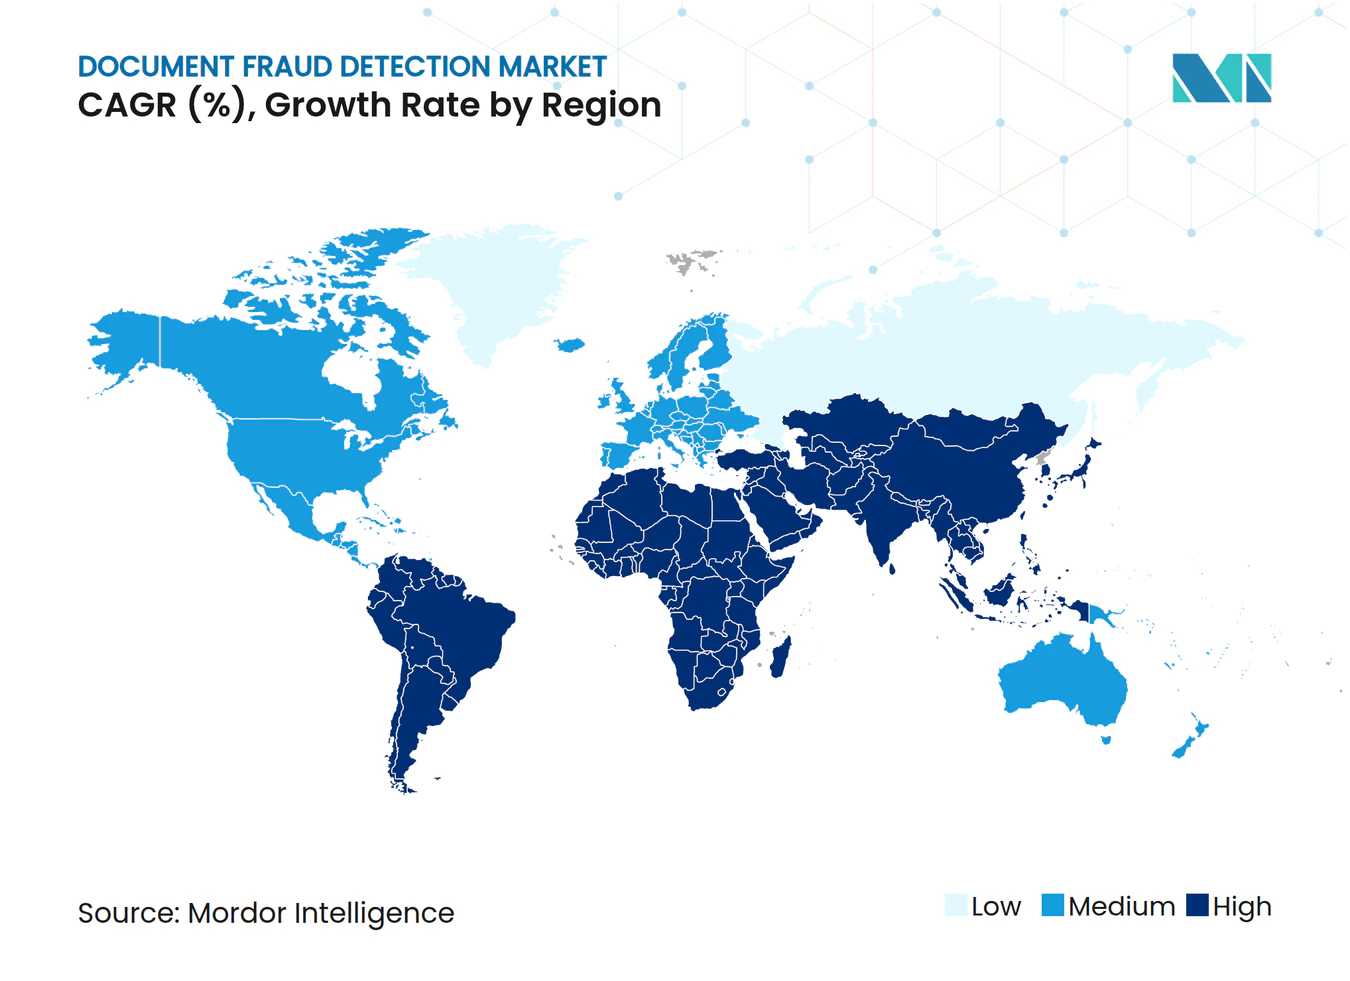
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dokumentenbetrugserkennung von Mordor Intelligence
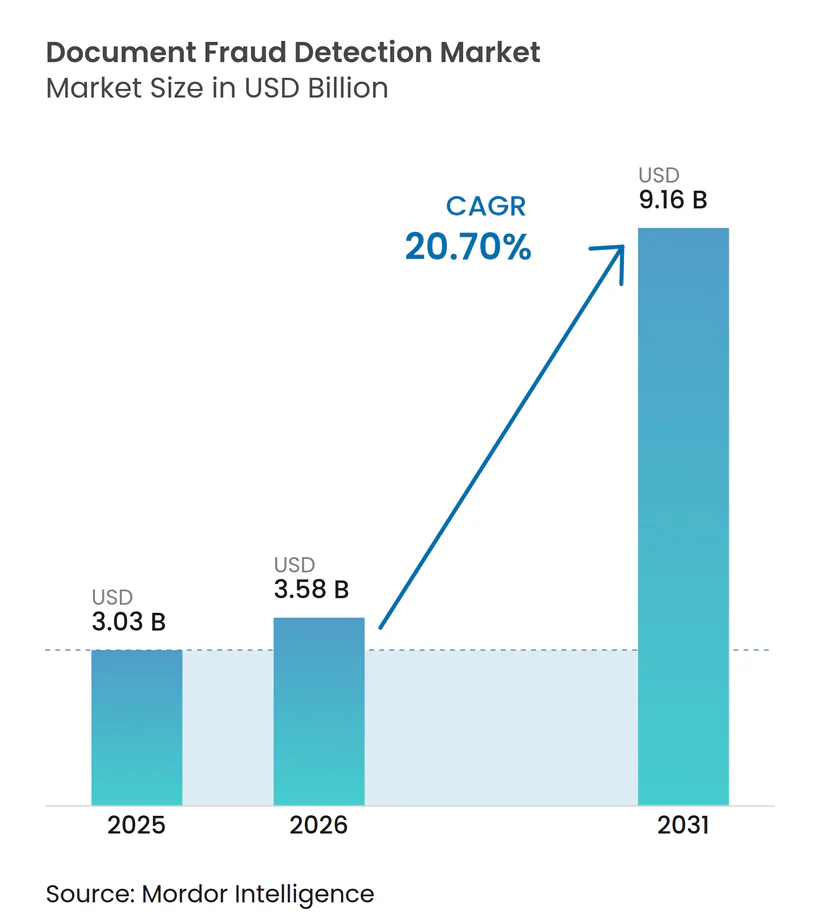
Die Marktgröße für Dokumentenbetrugserkennung wird voraussichtlich von 3,03 Milliarden USD im Jahr 2025 auf 3,58 Milliarden USD im Jahr 2026 und bis 2031 auf 9,16 Milliarden USD anwachsen, was einer CAGR von 20,70 % zwischen 2026 und 2031 entspricht. Das Remote-Onboarding macht zuverlässige Dokumentenprüfungen zu einer zentralen Anforderung für Banken, Behörden und digitale Plattformen. Generative KI hat es zudem einfacher gemacht, gefälschte Dokumente und synthetische Identitäten in großem Maßstab zu erstellen. Käufer suchen daher nach Systemen, die Dokumentenanalyse, Datenextraktion, Liveness-Prüfungen und klare Fallentscheidungen kombinieren. Regulatorische Änderungen in den Vereinigten Staaten und Europa verknüpfen digitale Berechtigungsnachweise direkter mit den Regeln zur Kundenidentifikation. Diese Bedingungen begünstigen Anbieter, die ihre Modelle schnell aktualisieren und sich mit bestehenden Verifizierungs-Workflows verbinden können.
Wichtigste Erkenntnisse des Berichts
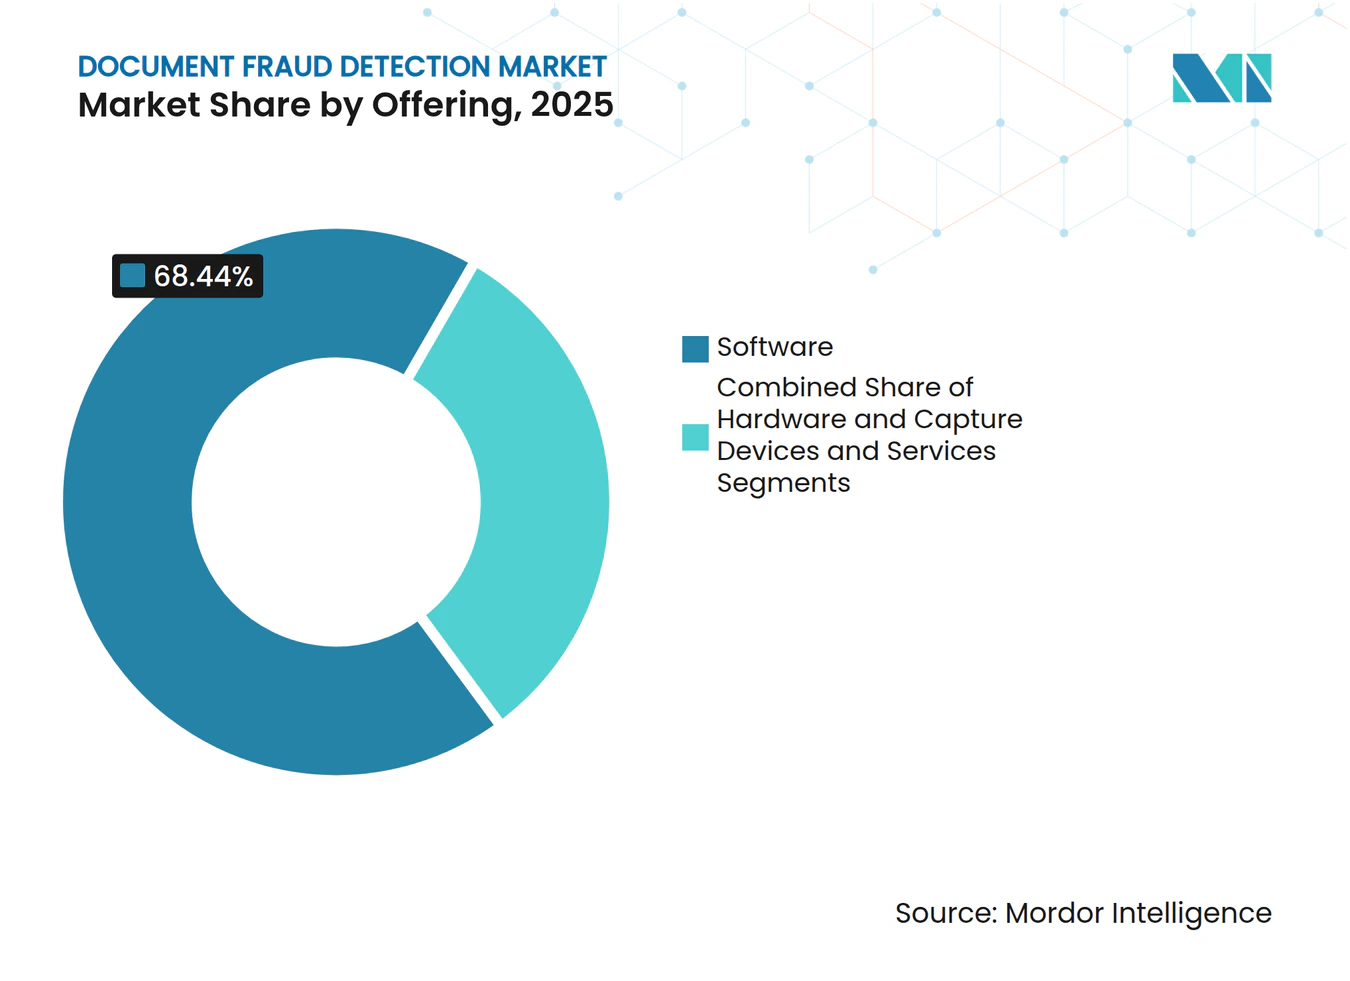
- Nach Angebot hielt Software im Jahr 2025 einen Marktanteil von 68,44 % am Markt für Dokumentenbetrugserkennung, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 21,98 % wachsen werden.
- Nach Bereitstellung entfielen im Jahr 2025 65,21 % des Marktes für Dokumentenbetrugserkennung auf Cloud-basierte Systeme, während die Hybrid-Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 22,36 % wachsen wird.
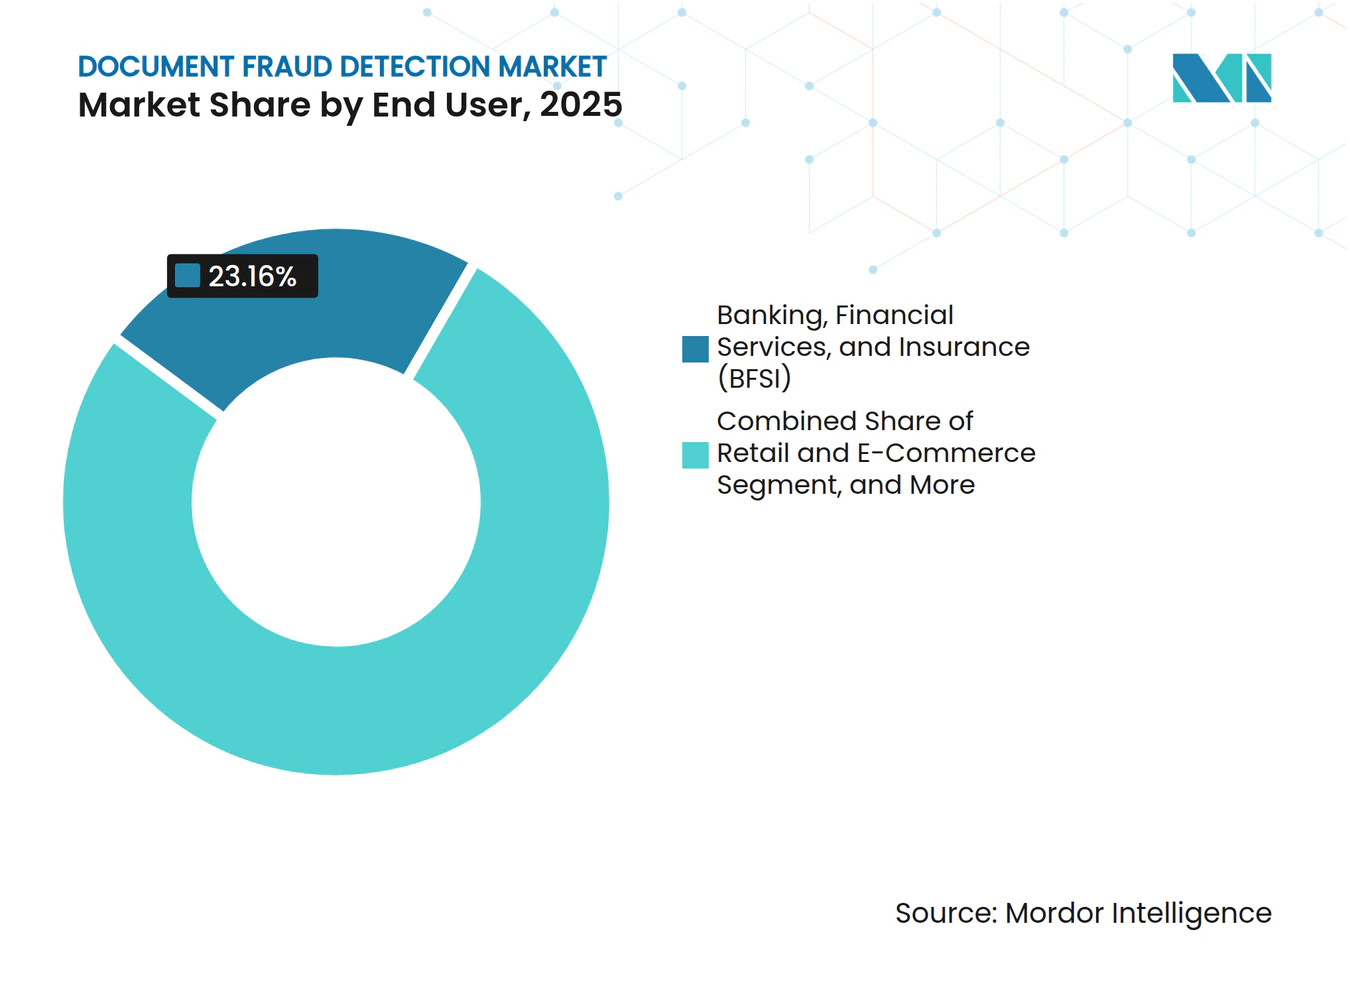
- Nach Endnutzer hielten Bank- und Finanzdienstleistungen im Jahr 2025 einen Marktanteil von 23,16 % am Markt für Dokumentenbetrugserkennung, während Regierung und öffentliche Verwaltung bis 2031 voraussichtlich mit einer CAGR von 21,33 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 70,18 % am Markt für Dokumentenbetrugserkennung, während kleine und mittelständische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 22,71 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,19 % am Markt für Dokumentenbetrugserkennung, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 21,65 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitales Remote-Onboarding und KYC-Workflows | +5.8% | Global, konzentriert in Nordamerika, Europa und asiatisch-pazifischen fintech-Zentren | Mittelfristig (2–4 Jahre) |
| Anforderungen an Identität, Geldwäschebekämpfung und Betrugsprävention | +4.2% | Global, am stärksten in Europa, dem Vereinigten Königreich, Nordamerika und Südostasien | Langfristig (≥ 4 Jahre) |
| Generative KI-Fälschungen und synthetische Identitäten | +3.8% | Global, konzentriert in Krypto-, fintech- und E-Commerce-Zentren | Kurzfristig (≤ 2 Jahre) |
| Kosten der manuellen Prüfung und Betrugsverluste | +2.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende digitale Finanz- und Plattformdienste | +1.6% | Asiatisch-pazifischer Raum, Europa, Südamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Erkennung von Dokument-Liveness und Injection-Angriffen | +1.2% | Global, mit früher Nachfrage aus dem Finanzdienstleistungs- und Kryptosektor | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des digitalen Remote-Onboardings und der KYC-Workflows
Das Remote-Onboarding hat sich über ein reines Servicemerkmal hinaus entwickelt und unterstützt nun die routinemäßige Kontoeröffnung, Kreditvergabe, Zahlungsabwicklung und Kundenverifizierung über digitale Kanäle. Fenergo berichtete, dass 70 % der befragten Finanzinstitute im Vorjahr Kunden aufgrund eines langsamen oder ineffizienten Onboardings verloren haben. Derselbe Bericht bezifferte die durchschnittlichen jährlichen Betriebskosten für Geldwäschebekämpfung und KYC auf 72,9 Millionen USD pro Unternehmen. Dies erzeugt Druck, die manuelle Dokumentenbearbeitung im Markt für Dokumentenbetrugserkennung zu reduzieren, ohne dabei Betrugskontrollen, Kundenservicestandards oder die interne Prüfdokumentation zu schwächen. Anbieter im Markt für Dokumentenbetrugserkennung können beide Anforderungen durch automatisierte Klassifizierung, optische Zeichenerkennung, Extraktion und Authentizitätsbewertung erfüllen. Der Rollout der Europäischen Digitalen Identitätsbrieftasche unterstützt zudem die langfristige Nachfrage im Markt für Dokumentenbetrugserkennung nach zertifizierten Remote-Verifizierungssystemen, da teilnehmende Organisationen die Akzeptanz von Berechtigungsnachweisen mit dokumentierten Identitätsprüfungen und Onboarding-Aufzeichnungen verknüpfen müssen.
Verschärfung globaler Anforderungen an Identität, Geldwäschebekämpfung und Betrugsprävention
Regulierungsbehörden gleichen die Regeln für die Bekämpfung von Finanzkriminalität, digitale Identität und KI-Governance an und bündeln mehrere Compliance-Verpflichtungen in einem einzigen Betriebsprozess. Die OCC und andere Bundesbehörden veröffentlichten am 8. September 2026 das Bulletin 2026-44, das beschreibt, wie Banken verifizierbare digitale Berechtigungsnachweise im Rahmen der Regel zur Kundenidentifikation verwenden können.[1] Die EU-Geldwäscheverordnung (AMLR) soll ab Juli 2027 gelten und erfordert die Akzeptanz der Europäischen Digitalen Identitätsbrieftasche in relevanten Onboarding-Prozessen. Im Vereinigten Königreich war die KYC- und Geldwäschebekämpfungs-Compliance im Jahr 2024/25 der führende Anwendungsfall für 53 % der Anbieter digitaler Identitäten. Diese sich überschneidenden Regeln machen die Dokumentenauthentifizierung zu einer fortlaufenden Compliance-Anforderung in vielen Betriebsregionen, und der Markt für Dokumentenbetrugserkennung muss Institutionen unterstützen, die gleichzeitig unter mehr als einem regulatorischen Rahmen operieren. Sie belohnen auch Anbieter im Markt für Dokumentenbetrugserkennung, die klare Kontrollen, zuverlässige Prüfaufzeichnungen und Unterstützung für sich ändernde Berechtigungsnachweisformate nachweisen können.
Schnelle Verbreitung generativer KI zur Erstellung gefälschter Dokumente und synthetischer Identitäten
Generative KI reduziert den Zeit- und Fachkräftebedarf, der früher zur Erstellung überzeugender gefälschter Dokumente erforderlich war. Shufti Pro stellte fest, dass KI-gestützter Dokumentenbetrug im ersten Halbjahr 2026 für 80,10 % der KI-gestützten Betrugsversuche verantwortlich war. Die Daten zeigten auch, dass 65,68 % der verknüpften Betrugsversuche ein gefälschtes Dokument wiederverwendeten, das zuvor bei einer anderen Institution gesehen worden war. Diese Angriffe können Modell-Konfidenzwerte ausnutzen, anstatt sichtbare Fehler, die ein Prüfer während eines herkömmlichen Dokumentenprüfungsprozesses bemerken könnte. Erkennungssysteme müssen Dokumentenstruktur, Metadaten, Komprimierungsartefakte und die Konsistenz der übermittelten Daten bewerten. Im Januar 2025 identifizierte Frankreichs Leitfaden zur Geldwäschebekämpfung KI-gestützten Dokumentenbetrug als ein Hochrisikothema. Diese Bedrohung stärkt die Nachfrage nach mehrschichtigen Werkzeugen im Markt für Dokumentenbetrugserkennung, die aktualisiert werden können, wenn sich Fälschungsmethoden ändern.
Steigende Kosten der manuellen Prüfung und Betrugsverluste
Die manuelle Prüfung wird kostspielig, wenn das Dokumentenvolumen steigt, Dokumente je nach Land variieren und Betrugsmethoden schwerer konsistent zu identifizieren sind. Entrust und DocuSign stellten fest, dass Identitätsbetrug bei den befragten Organisationen durchschnittliche jährliche Direktverluste von 7 Millionen USD verursachte. Organisationen mit mehr als 5.000 Mitarbeitern meldeten durchschnittliche jährliche Verluste von 13 Millionen USD. TransUnion berichtete, dass befragte Unternehmen im vorangegangenen Jahr 7,7 % ihres Jahresumsatzes durch Betrug verloren. Automatisierte Prüfungen können menschliche Ermittler auf Fälle mit höherem Risiko konzentrieren und den Bedarf an wiederholten Dokumentenprüfungen begrenzen. Der Markt für Dokumentenbetrugserkennung profitiert, wenn Käufer Automatisierung als Mittel zur Eindämmung von Betriebsverlusten betrachten und nicht als separate Technologiekosten, da eine verbesserte Weiterleitung geschulte Prüfer für ungewöhnliche Fälle reservieren kann, die Urteilsvermögen erfordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz, Datenübertragungen und biometrische Einwilligung | -1.8% | Europa, Kalifornien und Jurisdiktionen mit Datenlokalisierungsanforderungen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Integration von Legacy-Onboarding und Betrugsabwehr-Systemen | -1.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Adversarielle Modellabweichung durch generative KI-Angriffe | -1.0% | Global, insbesondere Krypto-, fintech- und digitale Kreditvergabe | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Daten für lokale Dokumente und Schriften | -0.7% | Naher Osten und Afrika, Südamerika, Südasien und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz, grenzüberschreitende Datenübertragung und Einschränkungen bei der biometrischen Einwilligung
Biometrische Daten und Dokumentendaten unterliegen in vielen Jurisdiktionen restriktiven Datenschutzregeln, insbesondere wenn Gesichtsbilder und Identitätsattribute gemeinsam verarbeitet werden. Artikel 9 der DSGVO behandelt biometrische Gesichtsvorlagen als Daten besonderer Kategorien und erfordert eine geeignete Rechtsgrundlage. Spaniens Datenschutzbehörde AEPD verhängte im März 2026 Bußgelder in Höhe von 950.000 EUR (1,03 Millionen USD) für die Verarbeitung biometrischer Vorlagen und gebündelte Einwilligung. Diese Regeln können Implementierungsaufwände verlängern und den grenzüberschreitenden Transfer von Betrugssignalen einschränken. Datenlokalisierungsanforderungen in China, Indien und Russland können auch die zentralisierte Cloud-Verarbeitung einschränken. Anbieter im Markt für Dokumentenbetrugserkennung müssen möglicherweise separate regionale Infrastrukturen für die lokale Verarbeitung einrichten, was zusätzlichen Aufwand in Systemarchitektur, Datenspeicherung, Zugriffskontrollen und lokalem Betriebssupport schafft. Dies erhöht die Betriebskomplexität und kann Bereitstellungen für multinationale Kunden verlangsamen.
Integrationskomplexität bei Legacy-Onboarding- und Betrugsabwehr-Systemen
Große Organisationen verwenden häufig separate Systeme für Dokumentenerfassung, KYC, Betrugsentscheidungen, Fallmanagement, Kundendatensätze und Compliance-Berichterstattung. Fenergo stellte fest, dass der Einsatz von KI in KYC und Geldwäschebekämpfung von 42 % im Jahr 2024 auf 82 % im Jahr 2025 gestiegen ist. Dennoch blieb die Automatisierung periodischer KYC-Überprüfungen begrenzt, was darauf hindeutet, dass die Einführung nicht immer zu vernetzten Echtzeit-Prozessen führt. Legacy-Systeme können benutzerdefinierte Integration und längere Tests erfordern, bevor ein neues Tool in der Produktion eingesetzt wird. Dies ist besonders schwierig für Käufer ohne dedizierte Integrationsteams. Miteks Verbindung mit der PingOne DaVinci-Plattform von Ping Identity im März 2026 adressierte dieses Problem durch eine No-Code-Orchestrierungsoption. Solche Konnektoren können den Bereitstellungsaufwand reduzieren, aber die Integration bleibt ein Hemmnis für den Markt für Dokumentenbetrugserkennung, wenn Kundendatensätze, Geldwäschebekämpfungs-Screening, Fallwarteschlangen und Entscheidungsregeln über mehrere Systeme hinweg synchronisiert werden müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Software führt beim Umsatz, während Dienstleistungen Kundenbeziehungen aufbauenSoftware hielt im Jahr 2025 einen Marktanteil von 68,44 % am Markt für Dokumentenbetrugserkennung. Diese Position unterstützte skalierbare Cloud-Bereitstellung, Abonnementpreisgestaltung und die Möglichkeit, Erkennung ohne dedizierte Hardware-Käufe oder lokale Installation einzubetten. Software-Abonnements können Dokumentenauthentifizierungs-Engines, OCR-Klassifizierung, Erklärungsfunktionen und Workflow-Kontrollen in einer einzigen Umgebung für verteilte Betriebsteams bereitstellen. Kontinuierliche Updates helfen Kunden, auf neue Fälschungsmethoden zu reagieren, ohne standortbezogene Release-Zyklen. Diese Fähigkeiten unterstützen das routinemäßige Onboarding bei Banken, Identitätsplattformen und regulierten digitalen Diensten, die wichtige Nachfragezentren im Markt für Dokumentenbetrugserkennung bleiben.
Hardware und Erfassungsgeräte blieben die kleinste Angebotskategorie. Die NFC-Authentifizierung von eMRTD-Pässen und aktuellen Personalausweisen kann staatlich signierte Chip-Daten validieren. Ein gefälschtes Bild kann diese kryptografische Nutzlast nicht reproduzieren. Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 21,98 % wachsen. Verwaltete Dokumentenforensik, Modell-Nachtraining und Fallmanagement ermöglichen es Kunden, ergebnisbasierte Unterstützung zu suchen. Veridas führte Anfang 2025 eine verwaltete Schicht zur Erkennung von Injection-Angriffen ein, was die Rolle des dienstleistungsgeführten Erkennungssupports widerspiegelt.



Nach Bereitstellung:
Cloud führt, während Hybrid regulierte Workflows unterstütztDie Cloud-basierte Bereitstellung entfiel im Jahr 2025 auf 65,21 % des Marktes und spiegelt ihre etablierte Rolle bei hochvolumigen digitalen Verifizierungsoperationen wider. Fintechs, Neobanken und digitale Plattformen nutzen Cloud-Infrastruktur, um hohe Onboarding-Volumina zu bewältigen, ohne in Server zu investieren. Zentralisierte Modell-Updates können Plattformen helfen, schneller auf adversarielle Änderungen am Modell, neue Dokumentenformate und aufkommende Betrugsmuster zu reagieren. Dieser Ansatz eignet sich dort, wo Datenübertragungsregeln die Cloud-Verarbeitung erlauben, und bleibt eine zentrale Bereitstellungswahl im Markt für Dokumentenbetrugserkennung. Er unterstützt auch gemeinsame Kontrollen über verteilte digitale Kanäle hinweg.
Die On-Premise-Bereitstellung bleibt für Regierungen, große Finanzinstitute und Krankenversicherungen relevant. Datensouveränitätsregeln in China, Russland und einigen Märkten des Nahen Ostens können die Cloud-Verarbeitung von Bürgeridentitätsdaten einschränken. Die Hybrid-Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 22,36 % wachsen. Sie ermöglicht es, sensible biometrische Daten und Dokumentendaten vor Ort zu belassen, während nicht sensible Workflows Cloud-Analysen nutzen. IDnow startete im März 2026 seine Trust Platform und bietet Dokumentenverifizierung, biometrische Authentifizierung und QEAAs über eine einzige API an. Das Modell bietet regulierten Käufern eine praktische Balance zwischen lokalen Kontrollen und betrieblicher Effizienz und ermöglicht es Compliance-Teams, sensible Informationen in Umgebungen zu halten, die darauf ausgelegt sind, ihre nationalen und sektorspezifischen Anforderungen zu erfüllen.
Nach Endnutzer:
Finanzdienstleistungen führen, während die staatliche Nachfrage zunimmtBank- und Finanzdienstleistungen entfielen im Jahr 2025 auf 23,16 % des Marktes für Dokumentenbetrugserkennung. Kontoeröffnung, Kreditvergabe, Versicherungsanträge und das Onboarding von Krypto-Assets haben direkte Anforderungen an den Identitätsnachweis, die einen anhaltenden Bedarf an zuverlässigen Prüfungen schaffen. Veriff berichtete, dass der Nettobetrug im Finanzdienstleistungssektor im Jahr 2026 5,5 % der Online-Identitätsverifizierungsversuche überstieg. Es wurde auch ein Anstieg der Nettobetrugsraten um 38 % im Jahresvergleich auf Krypto- und Kreditvergabeplattformen gemeldet. Diese Bedingungen halten die Dokumentenintegrität im Mittelpunkt der Risikokontrollen im Sektor und erhalten die Rolle des Bankwesens im Markt für Dokumentenbetrugserkennung aufrecht.
Socure meldete im zweiten Quartal 2026 einen gesamten ARR von 364 Millionen USD mit einem Wachstum von 63 % im Jahresvergleich. Akademische Berechtigungsnachweise machten im ersten Quartal 2026 38 % der bestätigten Fälschungen aus. Dies fügt Bildungseinrichtungen, Arbeitgeber, Rekrutierungsplattformen und Ausstellern von Berechtigungsnachweisen zur adressierbaren Nutzerbasis hinzu, wo vertrauenswürdige Aufzeichnungen Zulassungs- und Einstellungsentscheidungen beeinflussen können. Regierung und öffentliche Verwaltung werden bis 2031 voraussichtlich mit einer CAGR von 21,33 % wachsen. Die Anforderungen des föderalen Login.gov unterstützen die Nachfrage nach zertifizierter Verifizierungsinfrastruktur für öffentliche Dienste.

Nach Unternehmensgröße:
Großunternehmen führen bei den Ausgaben, während KMU Zugang gewinnenGroßunternehmen hielten im Jahr 2025 einen Marktanteil von 70,18 %. Sie sind einem höheren regulatorischen Risiko ausgesetzt, haben größere Betrugsverluste, komplexere Kundenprozesse und eine größere Kapazität für die unternehmensweite Technologieintegration über Regionen hinweg. Unter Organisationen mit mehr als 10.000 Mitarbeitern meldeten 20 % jährliche Kosten durch Identitätsbetrug von über 50 Millionen USD. Große Banken, Versicherungen, globale Plattformen und Behörden können Mehrregionen-Bereitstellungen unterstützen. Ihre Beschaffungsprozesse erfordern häufig Sicherheitszertifizierungen, Governance-Kontrollen, erklärbare Entscheidungsaufzeichnungen, Anbieterprüfungen und Testverfahren, die das Systemverhalten vor der Einführung in kundenseitigen Workflows validieren.
Kleine und mittelständische Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 22,71 % wachsen. API-first-SaaS-Tools reduzieren den Kapitalbedarf, den Bedarf an Fachpersonal und den internen Engineering-Bedarf, der mit herkömmlichen Unternehmensbereitstellungen für kleinere Betriebsteams verbunden ist. Das Vertrauensrahmenwerk des Vereinigten Königreichs kann KMU dabei helfen, zertifizierte Anbieter digitaler Verifizierung zu identifizieren.[2] Miteks PingOne DaVinci-Integration veranschaulicht diesen Ansatz für ressourcenbeschränkte Käufer. Diese breitere Zugänglichkeit erweitert den Markt für Dokumentenbetrugserkennung über die größten Institutionen hinaus, einschließlich Unternehmen, die externe Dienstleister für Onboarding- und Compliance-Operationen nutzen.
Geografische Analyse
Markt für Dokumentenbetrugserkennung in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 36,19 % am Markt für Dokumentenbetrugserkennung. Die Region weist eine hohe Konzentration regulierter Finanzinstitute, digitaler Dienstleister und etablierter KYC-Kontrollen im Banken- und verwandten Sektoren auf. Das OCC Bulletin 2026-44 klärte die Behandlung verifizierbarer digitaler Nachweise im Rahmen der bundesstaatlichen Kundenidentifikationsvorschriften. Die Klarstellung rückt die digitale Dokumentenauthentifizierung näher an routinemäßige Banken-Compliance-Prozesse heran. Das Weiße Haus verpflichtete betroffene Bundesbehörden außerdem dazu, Login.gov innerhalb von 2 Jahren einzuführen, was die Relevanz zertifizierter Identitätsprüfung im Markt für Dokumentenbetrugserkennung erhöht. Der 5-Jahres-Bundesvertrag von Socure im Wert von 163 Millionen USD liefert ein verwandtes Beispiel für Identitätsprüfung.
Markt für Dokumentenbetrugserkennung in Europa
Europa ist die zweitgrößte Region im Markt für Dokumentenbetrugserkennung, in der einheitliche Vorschriften die grenzüberschreitende Compliance-Fähigkeit zunehmend wertvoller machen. AMLR, eIDAS 2.0 und die Verpflichtungen aus dem EU-KI-Gesetz prägen die Anforderungen an die Identitätsverifizierung, Modell-Governance-Prozesse und die für Kunden-Onboarding-Entscheidungen erforderlichen Nachweise. Das EU-KI-Gesetz enthält ab August 2026 Transparenzanforderungen für bestimmte KI-generierte Inhalte.[3] Der britische Sektor für digitale Identität erzielte im Jahr 2024/25 eine Bruttowertschöpfung von 1,037 Milliarden GBP (1,3 Milliarden USD). KYC- und AML-Compliance wurde von 53 % der britischen Anbieter als führender Anwendungsfall genannt. Die biometrische Durchsetzung in Spanien erhöht ebenfalls den Bedarf an datenschutzkonformen Prozessen bei Verifizierungsimplementierungen.
Markt für Dokumentenbetrugserkennung in APAC, Südamerika und MEA
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 21,65 % wachsen. Das Wachstum digitaler Finanzdienstleistungen und nationale Identitätsprogramme erhöhen den Bedarf, eine breite Palette von Dokumentenformaten, Sprachen, lokalen Identitätsvorschriften und grenzüberschreitenden Nutzerreisen zu unterstützen. Malaysias MyDigital ID umfasste bis Juni 2026 114 staatliche Online-Dienste. Südamerika wird durch das fintech-Wachstum in Brasilien und die Expansion des digitalen Bankwesens in Argentinien gestützt. Gleichzeitig zeigen der Nahe Osten und Afrika unterschiedliche Bedingungen: Golfmärkte profitieren von staatlichen Digitalprogrammen und fintech-Lizenzierungsregimen. Gleichzeitig sehen sich andere Länder mit Einschränkungen bei Infrastruktur, Konnektivität, Dokumentenabdeckung und Trainingsdaten konfrontiert.
Wettbewerbslandschaft
Marktkonzentration
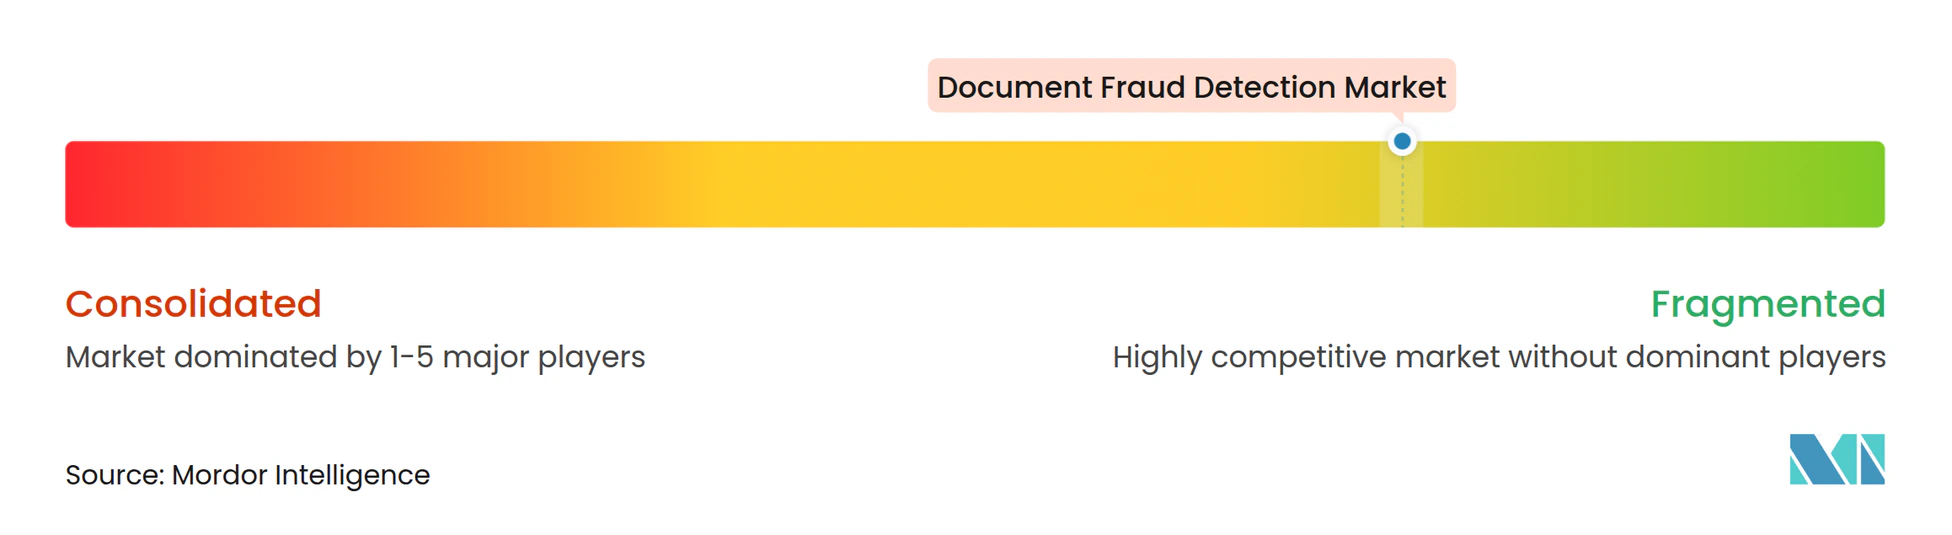
Der Markt für Dokumentenbetrugserkennung umfasst KI-native Spezialisten für Identitätsverifizierung, Anbieter forensischer Dokumentenprüfung und breitere Risikoplattformen. Jumio, Veriff, Socure, AU10TIX und Incode Technologies konkurrieren mit Anbietern wie Regula, Resistant AI, LexisNexis Risk Solutions und GBG. Der Wettbewerb konzentriert sich auf Erkennungsqualität, Dokumentenabdeckung, Workflow-Integration, regulatorischen Support und die Fähigkeit, Entscheidungen bereitzustellen, die Compliance-Teams prüfen können. Anbieter erweitern ihre Produkte auch in Biometrie, Liveness-Prüfungen, Fallmanagement und Betrugsentscheidung. Dies schafft breitere Plattformen anstelle eigenständiger Dokumentenprüfungstools und verändert, wie Käufer Anbieter im Markt für Dokumentenbetrugserkennung vergleichen.
Socure sammelte im August 2026 156 Millionen USD bei einer Bewertung von 5,2 Milliarden USD ein. Es erwarb auch Fravity, um Betrugsermittlungs-Workflows innerhalb von RiskOS zu automatisieren. Entrust ging im Februar 2026 eine Partnerschaft mit Google ein, um Identitätsverifizierung mit Google Cloud und Gemini-KI-Modellen zu kombinieren.[4] Mitek integrierte sich im März 2026 mit PingOne DaVinci, um Liveness-Erkennung und Gesichtsvergleich in No-Code-Journeys verfügbar zu machen. Diese Schritte zeigen die Bedeutung von Plattformbreite und Zugang zu etablierten Unternehmenssystemen.
Chancen bestehen weiterhin in der verwalteten Dokumentenforensik für kleinere Organisationen und Nicht-Finanznutzer, die spezialisierte Unterstützung benötigen, ohne eigene Betrugsermittlungsteams zu unterhalten. Bildung, Gesundheitswesen und HR-Technologie erfordern zuverlässige Prüfungen, verfügen aber möglicherweise nicht über umfangreiche interne Betrugsermittlungsteams. Grenzüberschreitende Anwendungsfälle benötigen auch bessere Unterstützung für lokale Dokumentenvorlagen und lokale Regeln. Regula und Indicio gingen im Juli 2025 eine Partnerschaft ein, um Verifizierungsergebnisse als verifizierbare Berechtigungsnachweise auszustellen. Wiederverwendbare Berechtigungsnachweise könnten wiederholte punktuelle Prüfungen reduzieren, wenn Regulierungsbehörden sie breiter akzeptieren, während sich Anbieter von Dokumentenverifizierung auf vertrauenswürdige Ausstellung, Aktualisierung von Berechtigungsnachweisen und den Nachweis der Erstbewertung konzentrieren könnten. Anbieter, die zu vertrauenswürdigen Ausstellern werden, könnten neue Umsatzmöglichkeiten in diesem sich entwickelnden Berechtigungsnachweismodell finden.
Marktführer in der Branche für Dokumentenbetrugserkennung
-
Jumio Corporation
-
Veriff OÜ
-
GBG Plc
-
Persona Identities, Inc.
-
LexisNexis Risk Solutions Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dokumentenbetrugserkennnung Unternehmen in diesem Bericht
- Jumio Corporation
- Entrust Corporation
- Mitek Systems, Inc.
- Veriff OÜ
- Regula Forensics, Inc.
- AU10TIX Ltd.
- Sum and Substance Ltd.
- Trulioo Information Services Inc.
- Socure, Inc.
- Microblink Ltd.
- Resistant AI s.r.o.
- Shufti Pro Limited
- Incode Technologies, Inc.
- ID-Pal Limited
- iDenfy UAB
- Veridas Digital Authentication Solutions, S.L.
- LexisNexis Risk Solutions Inc.
- GBG Plc
- Persona Identities, Inc.
- IDEMIA Identity and Security France SAS
Neueste Industrielle Entwicklungen in Markt für Dokumentenbetrugserkennnung
- September 2026: Das Büro für Management und Haushalt des Weißen Hauses veröffentlichte das Memorandum M-26-18, das Bundesbehörden verpflichtet, Login.gov innerhalb von 2 Jahren als universelles staatliches Anmeldesystem einzusetzen. Socures 5-Jahres-Vertrag über 163 Millionen USD zur Bereitstellung von Identitätsnachweistechnologie für Login.gov wurde als technische Grundlage bestätigt und schuf einen föderalen Beschaffungspräzedenzfall für zertifizierte Dokument- und biometrische Verifizierung im Bevölkerungsmaßstab.
- September 2026: Binance.US wählte Socure für die Bereitstellung von Identitätsverifizierung, Dokument- und Selfie-Verifizierung, Liveness-Erkennung und Watchlist-Screening für sein Mobile-First-US-Onboarding-Erlebnis aus, was Socure zur bevorzugten Plattform für 4 der 5 größten US-Kryptobörsen macht und die Konsolidierung des Sektors rund um KI-native Verifizierungsinfrastruktur verstärkt.
- September 2026: Veriff und Instructure kündigten eine Partnerschaft an, um Identitätsverifizierung in Parchment Transcript Services einzubetten, das weltweit größte akademische Berechtigungsnachweissnetzwerk, das mehr als 6.200 Hochschuleinrichtungen mit 6.700 K-12-Schulen verbindet. Ein Pilotprojekt lief bereits, und die allgemeine Verfügbarkeit für identitätsgesicherte Transkriptanfragen war für November 2026 in den Vereinigten Staaten geplant.
- August 2026: Socure sammelte 156 Millionen USD bei einer Bewertung von 5,2 Milliarden USD ein und erwarb Fravity, ein agentisches KI-Startup mit mehr als 70 KI-Agenten, die Betrugsermittlungs-Workflows automatisieren. Die Integration in RiskOS als RiskOS_Agents reduzierte die Ermittlungszeit pro Fall um 80 % und beschleunigte die Fallauflösung in frühen Produktionsbereitstellungen um das 5-Fache.
Berichtsumfang des globalen Marktes für Dokumentenbetrugserkennung
Der Markt für Dokumentenbetrugserkennung umfasst Software, Hardware und Dienstleistungen, die es Organisationen ermöglichen, betrügerische, veränderte, gefälschte, nachgemachte, manipulierte oder synthetische Dokumente zu erkennen, zu analysieren, zu authentifizieren und zu verhindern, die beim Onboarding, bei der Verifizierung, Compliance, Transaktionsverarbeitung und Identitätsnachweisaktivitäten verwendet werden. Diese Lösungen nutzen Technologien wie optische Zeichenerkennung (OCR), Computer Vision, künstliche Intelligenz, maschinelles Lernen, forensische Dokumentenanalyse, biometrischen Abgleich und Authentizitätsverifizierung, um Dokumentenfälschungen, Fälschungsversuche, synthetische Identitäten und andere Formen des dokumentenbasierten Betrugs zu identifizieren.
Der Bericht zum Markt für Dokumentenbetrugserkennung ist segmentiert nach Angebot (Software, Hardware und Erfassungsgeräte sowie Dienstleistungen), Bereitstellung (Cloud-basiert, On-Premise und Hybrid), Endnutzer (Bank-, Finanz- und Versicherungsdienstleistungen [BFSI], Regierung und öffentliche Verwaltung, Einzelhandel und E-Commerce, IT und Telekommunikation, Gesundheitswesen und Biowissenschaften sowie weitere Endnutzer), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Hardware und Erfassungsgeräte |
| Dienstleistungen |
| Cloud-basiert |
| On-Premise |
| Hybrid |
| Bank-, Finanz- und Versicherungsdienstleistungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Einzelhandel und E-Commerce |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Weitere Endnutzer |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Südamerika | Brasilien | |
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Angebot | Software | ||
| Hardware und Erfassungsgeräte | |||
| Dienstleistungen | |||
| Nach Bereitstellung | Cloud-basiert | ||
| On-Premise | |||
| Hybrid | |||
| Nach Endnutzer | Bank-, Finanz- und Versicherungsdienstleistungen (BFSI) | ||
| Regierung und öffentliche Verwaltung | |||
| Einzelhandel und E-Commerce | |||
| IT und Telekommunikation | |||
| Gesundheitswesen und Biowissenschaften | |||
| Weitere Endnutzer | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittelständische Unternehmen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Südamerika | Brasilien | ||
| Mexiko | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Dokumentenbetrugserkennung?
Der Markt für Dokumentenbetrugserkennung wird voraussichtlich von 3,58 Milliarden USD im Jahr 2026 auf 9,16 Milliarden USD bis 2031 bei einer CAGR von 20,70 % wachsen.
Was treibt die Nachfrage nach Dokumentenbetrugserkennung an?
Remote-Onboarding, strengere KYC- und Geldwäschebekämpfungsverpflichtungen, generative KI-Fälschungen und die Kosten der manuellen Prüfung erhöhen die Nachfrage.
Welcher Angebotstyp führt bei den Ausgaben für Dokumentenbetrugserkennung?
Software hielt im Jahr 2025 einen Anteil von 68,44 %, unterstützt durch Cloud-Bereitstellung, Modell-Updates und automatisierte Dokumentenanalyse.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Hybrid-Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 22,36 % wachsen, da sie lokale Datenkontrollen und Cloud-Analysen unterstützt.
Welche Kundengruppe wird voraussichtlich am schnellsten wachsen?
Kleine und mittelständische Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 22,71 % wachsen, da API-first-SaaS-Tools Bereitstellungsbarrieren reduzieren.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 21,65 % wachsen, unterstützt durch digitale Finanzdienstleistungen und nationale Identitätsprogramme.