
Marktgröße und Marktanteile der Fraud-Orchestration-Plattform
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.62 Milliarden US-Dollar |
| Marktgröße (2031) | 5.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.39 % |
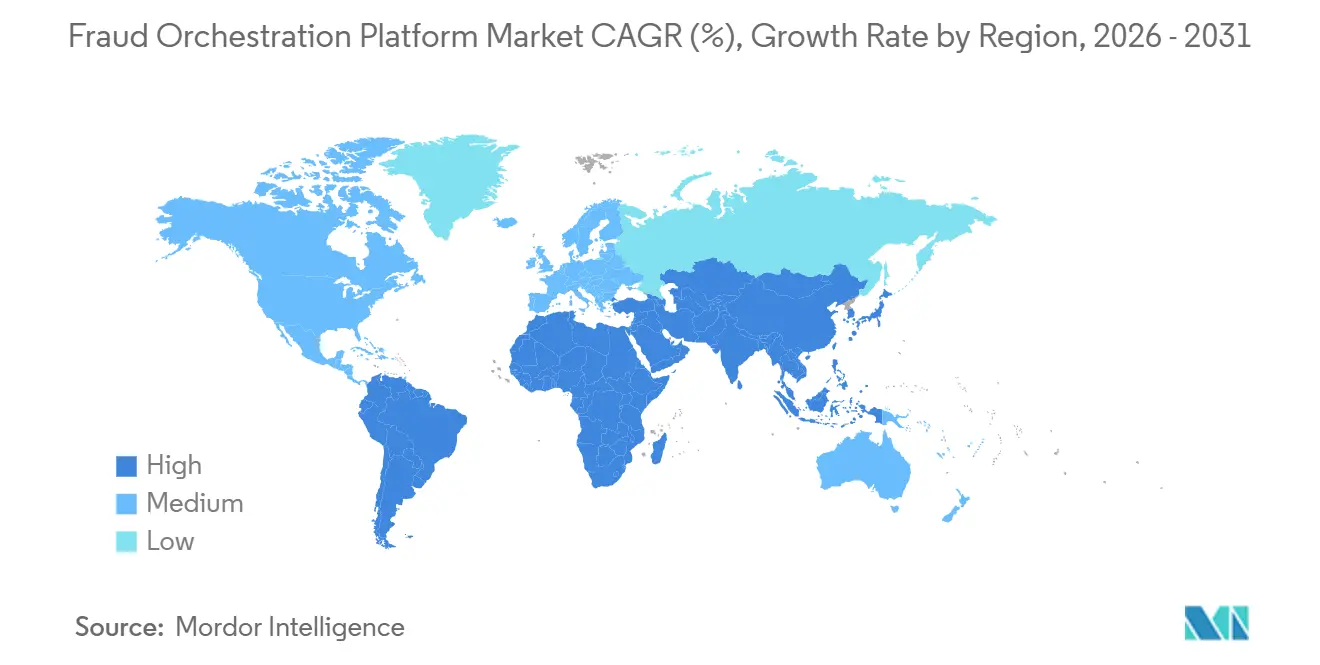
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
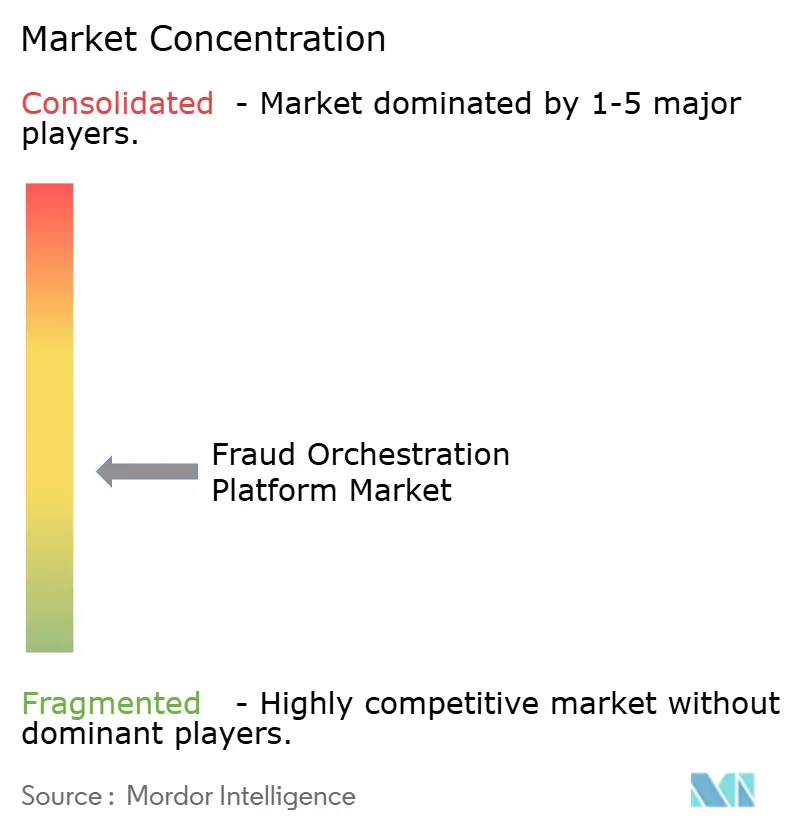
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fraud-Orchestration-Plattformen von Mordor Intelligence
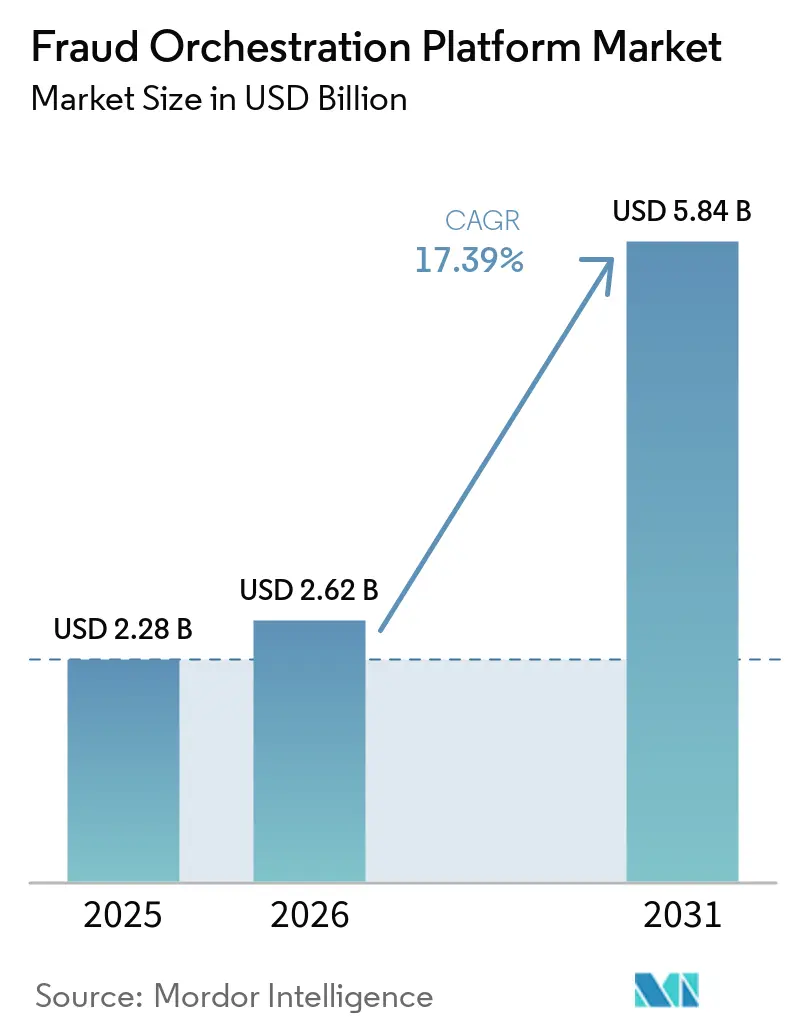
Die Marktgröße für Fraud-Orchestration-Plattformen betrug im Jahr 2025 2,28 Milliarden USD und wird voraussichtlich von 2,62 Milliarden USD im Jahr 2026 auf 5,84 Milliarden USD bis 2031 wachsen, bei einer CAGR von 17,39 % während des Prognosezeitraums (2026–2031). Zunehmender Zahlungsbetrug treibt die Nachfrage nach Systemen an, die Daten, Modelle und Prüfungsabläufe in einer einzigen Betriebsumgebung integrieren. Der Markt für Fraud-Orchestration-Plattformen bewegt sich weg von unverbundenen Tools, da Zahlungs-, Identitäts- und Compliance-Teams einen einzigen Datensatz für jede Entscheidung benötigen. Echtzeitzahlungen machen diesen Wandel dringlicher, da eine verzögerte Entscheidung wenig Zeit lässt, Gelder zurückzugewinnen. Anbieter reagieren durch Cloud-Bereitstellung, verwaltete Dienste und Integrationen, die es Kunden ermöglichen, bestehende Betrugstools zu verbinden. Der Wettbewerb verschärft sich ebenfalls, da Zahlungsnetzwerke, etablierte Risikolieferanten und neuere KI-fokussierte Anbieter um dieselben Unternehmensbudgets konkurrieren.
Wichtigste Erkenntnisse des Berichts
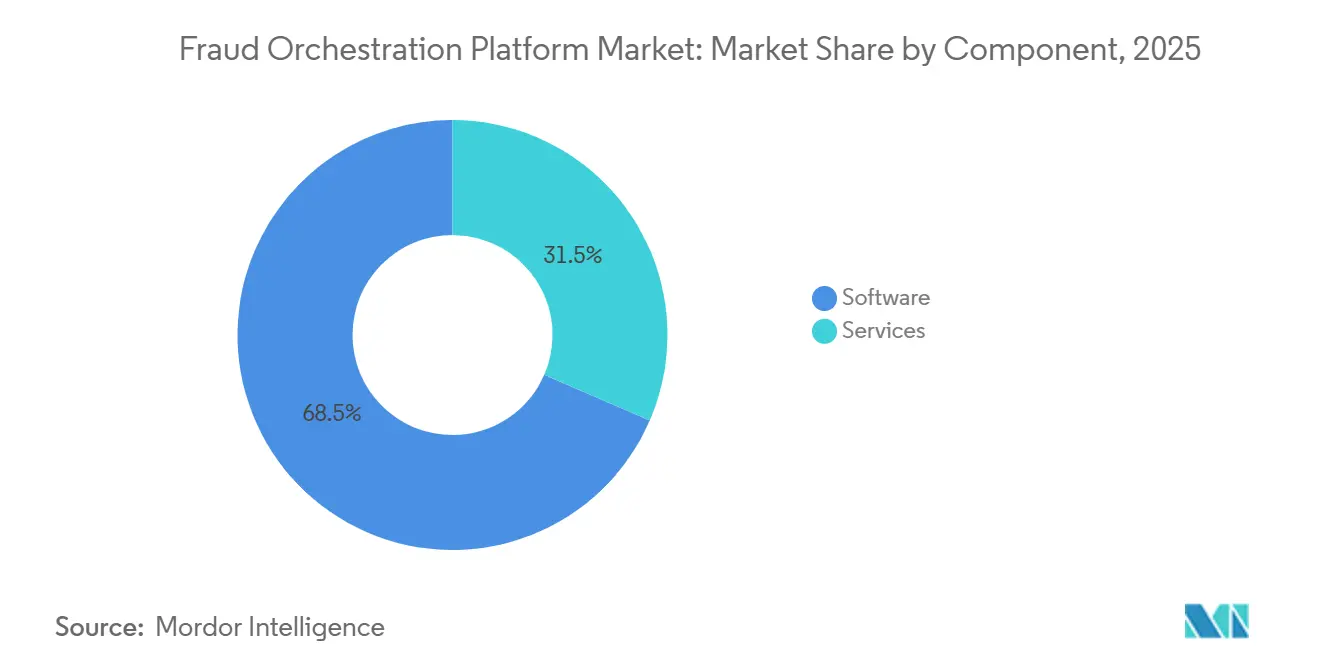
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 68,49 % des Umsatzes im Markt für Fraud-Orchestration-Plattformen auf Software, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 20,58 % wachsen werden.
- Nach Bereitstellungsmodus hielt die Cloud-basierte Bereitstellung im Jahr 2025 einen Anteil von 69,53 % und wird voraussichtlich bis 2031 mit einer CAGR von 19,74 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 66,71 % im Markt für Fraud-Orchestration-Plattformen, während KMU bis 2031 voraussichtlich mit einer CAGR von 22,47 % wachsen werden.
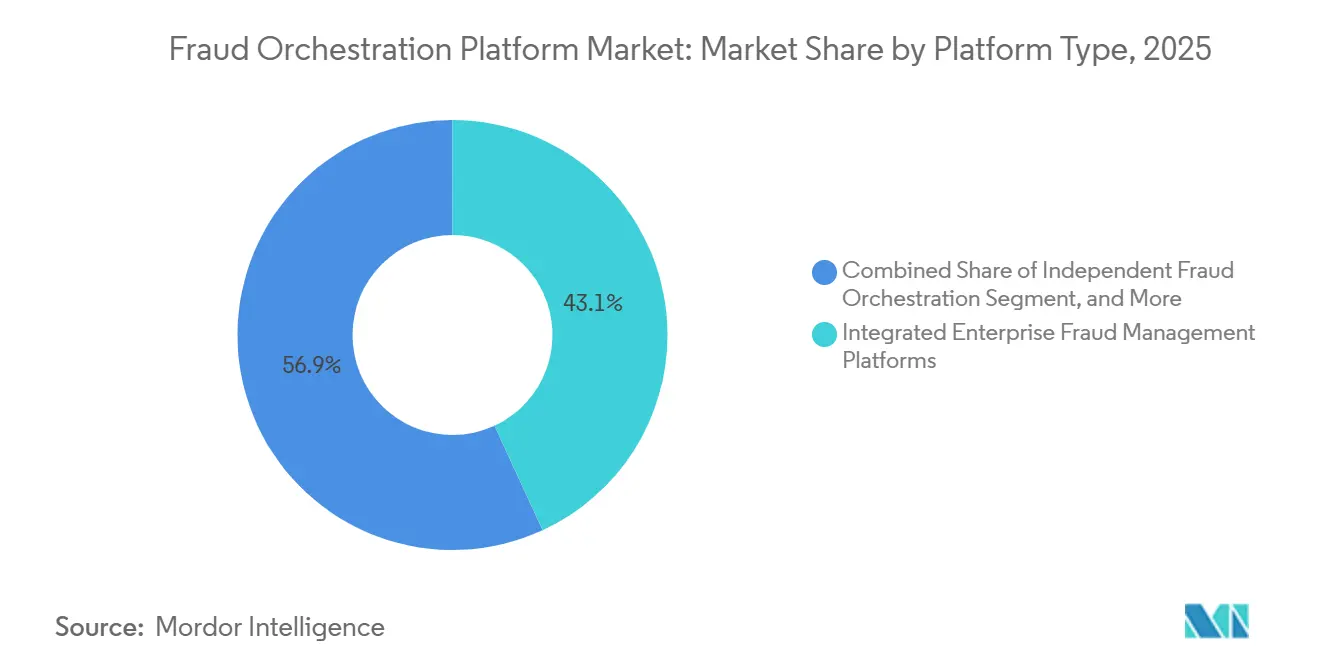
- Nach Plattformtyp hielten integrierte Unternehmens-Fraud-Management-Plattformen im Jahr 2025 einen Anteil von 43,11 %, während unabhängige Fraud-Orchestration-Plattformen bis 2031 voraussichtlich mit einer CAGR von 21,13 % wachsen werden.
- Nach Branchenvertikale hielt der BFSI-Sektor im Jahr 2025 einen Anteil von 28,63 %, während der Einzel- und E-Commerce-Sektor bis 2031 voraussichtlich mit einer CAGR von 19,86 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 39,72 % im Markt für Fraud-Orchestration-Plattformen, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 22,61 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Fraud-Orchestration-Plattformen
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Generative KI-Deepfakes und synthetischer Identitätsbetrug | +4.2% | Global, mit konzentrierten Verlusten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Echtzeit- und Konto-zu-Konto-Zahlungen | +3.8% | Asiatisch-pazifischer Raum, Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Unternehmenskonsolidierung isolierter Betrugskontrollen | +3.1% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Regulatorische Nachfrage nach nachvollziehbarer automatisierter Entscheidungsfindung | +2.7% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Cloud-native, Low-Code-Betrugsbetrieb | +2.3% | Global, mit Beschleunigung im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Agentische Untersuchungs- und Dispositionsautomatisierung | +1.9% | Nordamerika und asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Generative KI-Deepfakes und synthetischer Identitätsbetrug treiben Plattformen zur Multi-Signal-Abwehr
Generative KI erleichtert es Betrugsnetzwerken, synthetische Identitäten und überzeugendes Deepfake-Material zu erstellen. Das FinCEN warnte im November 2024, dass Kriminelle Deepfake-Medien nutzten, um Identitätsdokumente, Fotografien und persönliche Informationen für Systeme mit synthetischen Identitäten zu fälschen.[1] Das FBI verzeichnete im Jahr 2025 22.364 KI-bezogene Cyberkriminalitätsbeschwerden mit bereinigten Verlusten von insgesamt 893 Millionen USD. Der Gouverneur der Federal Reserve, Michael Barr, erklärte im Jahr 2025, dass Deepfakes den Identitätsbetrug verstärken und bestehende Spracherkennungsverfahren von Banken herausfordern könnten. Der Markt für Fraud-Orchestration-Plattformen bevorzugt daher Systeme, die Verhaltensbiometrie, Gerätesignale und Netzwerkintelligenz gemeinsam auswerten, anstatt sich auf statische Regeln zu verlassen. Im Markt für Fraud-Orchestration-Plattformen gibt dieser Ansatz Ermittlern mehr Kontext, wenn ein einzelnes Identitäts- oder Transaktionssignal legitim erscheint.
Wachstum von Echtzeit- und Konto-zu-Konto-Zahlungen verkürzt Entscheidungsfenster
Echtzeitzahlungen haben die Betrugsprävention von einer Prüfungsaktivität zu einer Entscheidung verlagert, die getroffen werden muss, bevor Gelder bewegt werden. Die Umfrage der Federal Reserve Financial Services 2026 ergab, dass schnellere Zahlungen den größten Anstieg bei versuchtem Betrug und gemeldeten Verlusten unter den untersuchten Kanälen verzeichneten.[2] Es wurde auch ein Anstieg von 6 % bei versuchtem Schnellzahlungsbetrug und ein Anstieg von 15 % bei der Anzahl der Institute gemeldet, die über anhaltende oder zunehmende Exposition gegenüber Bankimitationsbetrug berichten. Die Reserve Bank of India entwickelt die Digital Payments Intelligence Platform, um Mule-Konten und verdächtige Zahlungen im nationalen Ökosystem zu identifizieren. Der Markt für Fraud-Orchestration-Plattformen gewinnt mit jeder Sofortzahlungsschiene einen klaren Anwendungsfall, der Transaktionen hinzufügt, die eine Bewertung mit geringer Latenz, klares Routing und dokumentierte Maßnahmen erfordern. Der Markt für Fraud-Orchestration-Plattformen profitiert davon, weil Banken und Zahlungsunternehmen eine Schicht benötigen, die diese Maßnahmen über mehrere Betrugstools hinweg koordinieren kann.
Unternehmenskonsolidierung isolierter Betrugskontrollen beschleunigt die Plattformkonvergenz
Organisationen betreiben häufig separate Tools für Kartenbetrug, Transaktionsüberwachung, Identitätsprüfungen und Fallmanagement. Experian stellte im Jahr 2025 fest, dass 76 % der Unternehmen mehrere Betrugslösungen nutzten, während nur 42 % diese Lösungen miteinander verbunden hatten. Im gesamten Markt für Fraud-Orchestration-Plattformen können separate Warteschlangen Risikoteams mit widersprüchlichen Bewertungen und unvollständigem Kontext für einen Kunden oder eine Zahlung zurücklassen. Sie können es auch schwieriger machen festzustellen, welche Regel, welches Modell oder welche Datenquelle die endgültige Entscheidung herbeigeführt hat. Der Markt für Fraud-Orchestration-Plattformen profitiert von Konsolidierungsprogrammen, da eine gemeinsame Entscheidungsschicht die Abfolge der Prüfungen aufzeichnen und Fälle an das zuständige Team weiterleiten kann. Anbieter, die Legacy-Systeme integrieren können, ohne einen vollständigen Austausch zu erzwingen, sind für diese Programme besser geeignet.
Regulatorische Nachfrage nach nachvollziehbarer automatisierter Entscheidungsfindung fördert prüfungsbereite Architekturen
Regulierungsbehörden erwarten zunehmend, dass automatisierte Betrugskontrollen nachvollziehbar und einer wirksamen Aufsicht unterworfen sind. Die NACHA-Betrugsüberwachungsregeln traten in den Vereinigten Staaten am 20. März 2026 in Kraft und verpflichten die Teilnehmer, risikobasierte Betrugskontrollen für ACH-Aktivitäten einzusetzen. Die Europäische Kommission erklärt, dass die Behörden und das KI-Büro ab August 2026 für die Überwachung und Durchsetzung des EU-KI-Gesetzes zuständig sind. Für den Markt für Fraud-Orchestration-Plattformen erhöhen diese Anforderungen den Wert von Regelversionen, Prüfungsaufzeichnungen und menschlichen Überschreibungsabläufen. Der Markt für Fraud-Orchestration-Plattformen wird unterstützt, wenn Compliance-Teams die Prüfungsprotokollierung als Teil ihrer Betriebskontrollen und nicht als einen nach einem Vorfall erstellten Bericht behandeln. Etablierte Lieferanten können ihre regulatorischen Beziehungen nutzen, während neuere Anbieter nachweisen müssen, dass ihre flexiblen Modelle erklärbar bleiben.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Datenschutz, Datenlokalisierung und grenzüberschreitende Signalbeschränkungen | -1.8% | Global, besonders ausgeprägt in der Europäischen Union, China, Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Falsch-positive Ergebnisse, Alarmmüdigkeit und Kundenreibung | -1.4% | Global, am kostspieligsten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Legacy-Kernintegration und Komplexität der Modellverwaltung | -1.1% | Nordamerika und Europa, insbesondere große Tier-1-Institute | Langfristig (≥ 4 Jahre) |
| Gegnerische Anpassung und Zero-Day-Umgehung | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz, Datenlokalisierung und grenzüberschreitende Signalbeschränkungen fragmentieren die Konsortiumsintelligenz
Betrugssignale auf Netzwerkebene können Muster aufdecken, die für ein einzeln handelndes Institut nicht sichtbar sind. Der Europäische Zahlungsrat identifizierte in seinem Bericht von 2025 Datenschutzbeschränkungen beim Austausch von Betrugsinformationen als Hindernis für die grenzüberschreitende Betrugsprävention. Chinas Gesetz zum Schutz personenbezogener Informationen und Indiens Gesetz zum Schutz digitaler personenbezogener Daten können auch die Übermittlung personenbezogener Daten, die bei der grenzüberschreitenden Modellentwicklung verwendet werden, einschränken. Im Markt für Fraud-Orchestration-Plattformen erfordern diese Beschränkungen von Anbietern, die Datenverarbeitung zu lokalisieren, das Modelldesign anzupassen oder datenschutzwahrende Ansätze zu entwickeln. Der Markt für Fraud-Orchestration-Plattformen stößt an eine praktische Grenze, wenn ein Anbieter nützliche Signale nicht über Jurisdiktionen hinweg kombinieren kann. Anbieter mit lokalisierten Netzwerken, geeigneten Vereinbarungen und konformen Datenpraktiken können ihre Position in regulierten Märkten stärken.
Falsch-positive Ergebnisse, Alarmmüdigkeit und Kundenreibung schaffen eine Effizienzgrenze
Falsch-positive Ergebnisse verursachen Kosten für Ermittler und erzeugen Reibung für legitime Kunden. NICE Actimize berichtete im Jahr 2026, dass europäische Bankmanager den Verlust des Kundenvertrauens als die bedeutendste Auswirkung von Betrugsereignissen betrachteten.[3] Für Käufer im Markt für Fraud-Orchestration-Plattformen können große Alarmvolumina die Fallbearbeitung verzögern und es schwieriger machen, echte Bedrohungen zu priorisieren. Fälschlicherweise abgelehnte Zahlungen können auch die Kundentreue beeinträchtigen, wenn die Wechselkosten gering sind. Der Markt für Fraud-Orchestration-Plattformen muss zeigen, dass mehr Daten und mehr automatisierte Prüfungen die Präzision verbessern, anstatt einfach mehr Alarme zu erzeugen. Verhaltenskontext und anpassbare Schwellenwerte können Instituten helfen, Prävention, Prüfungskapazität und die Erfahrung legitimer Kunden in Einklang zu bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen erweitern den Wert der verwalteten Entscheidungsfindung
Software machte im Jahr 2025 68,49 % des Umsatzes von Fraud-Orchestration-Plattformen aus. Entscheidungsmaschinen, Regelbibliotheken, Modellverwaltungstools und Fallmanagement-Oberflächen bleiben zentral für Unternehmensbereitstellungen. Im Markt für Fraud-Orchestration-Plattformen spiegelt die führende Position den praktischen Bedarf wider, Regeln zu konfigurieren, Entscheidungen aufzuzeichnen und Prüfungen in einer einzigen Plattform zu verwalten. Mehrjährige Softwareverträge können dauerhaft bleiben, sobald eine Plattform mit Zahlungsströmen, Kundendaten und internen Prüfungsprozessen verknüpft ist. Der Markt für Fraud-Orchestration-Plattformen bevorzugt weiterhin Anbieter, die offene Schnittstellen anbieten, da Kunden selten alle ihre Betrugstools gleichzeitig ersetzen.
Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 20,58 % wachsen, der schnellsten Rate unter den Komponententypen. Verwaltete Entscheidungsdienste ermöglichen es Instituten, Modellaktualisierungen, Bedrohungsintelligenz und Betriebsunterstützung zu erhalten, ohne große interne Teams für die Modelloptimierung aufzubauen. Integrationsarbeit bleibt wichtig, wenn Unternehmen isolierte Produkte durch eine gemeinsame Orchestrierungsschicht über Zahlungsschienen, Kernbankensysteme und Identitätsanbieter hinweg ersetzen. Beratung, Implementierung, Schulung und Support werden wichtiger, wenn Organisationen Kontrollen dokumentieren und Analysten in neuen Prüfungsabläufen schulen müssen. Die Bank für Internationalen Zahlungsausgleich beschrieb die grenzüberschreitende Betrugsprävention als koordinierte Tools und Informationsaustausch erfordern, was Arbeit unterstützt, die Technologie mit täglichen Betriebsprozessen verbindet.[4]


Nach Bereitstellungsmodus: Cloud-Bereitstellung kombiniert Skalierbarkeit mit Kontrolloptionen
Die Cloud-basierte Bereitstellung hielt im Jahr 2025 69,53 % des Umsatzes. Im Markt für Fraud-Orchestration-Plattformen ermöglicht dieses Modell Anbietern, die Verarbeitungskapazität während Transaktionsspitzen zu skalieren und genehmigte Modellaktualisierungen schneller zu verteilen. Es unterstützt die zentrale Verwaltung für Institute, die über Karten, Überweisungen, Wallets und andere Zahlungskanäle hinweg tätig sind. Die Cloud-Bereitstellung kann auch den Aufwand reduzieren, der für die Wartung von Hardware und Kernplattformsoftware an jedem Kundenstandort erforderlich ist. Diese Merkmale machen es zu einer praktischen Option für Kunden, die eine schnelle Implementierung und häufige Anpassungen der Betrugskontrollen benötigen.
Die Cloud-basierte Bereitstellung wird voraussichtlich bis 2031 mit einer CAGR von 19,74 % wachsen. Datenspeicherungsregeln bedeuten, dass Kunden möglicherweise regionale Verarbeitungsstandorte und klare Kontrollen darüber benötigen, wo Transaktionsdaten gespeichert werden. On-Premises-Installationen bleiben für Zentralbanken, öffentliche Institutionen und regulierte Einrichtungen relevant, die unter strengen Souveränitätsanforderungen tätig sind. Hybride Designs ermöglichen es einer Organisation, ausgewählte Daten oder Modellressourcen lokal zu behalten, während Cloud-Computing für hochvolumige Entscheidungsarbeitslasten genutzt wird. Der Verband zertifizierter Betrugsermittler berichtete, dass die Einführung von Cloud-nativer Betrugstechnologie unter den befragten Organisationen im Jahr 2026 begrenzt blieb, was darauf hindeutet, dass die Bereitstellungsentscheidungen gemischt bleiben werden.[5]
Nach Unternehmensgröße: KMU werden zu einer größeren Quelle neuer Nachfrage
Großunternehmen hielten im Jahr 2025 66,71 % des Umsatzes. Ihre Position im Markt für Fraud-Orchestration-Plattformen spiegelt höhere Transaktionsvolumina, direkte finanzielle Exposition, etablierte Compliance-Teams und umfangreichere Beschaffungskapazitäten wider. Viele große Banken, Versicherer und E-Commerce-Betreiber nutzen Betrugstechnologie seit Jahren, sodass die aktuellen Ausgaben häufig Upgrades, zusätzliche Module und die Erweiterung verwalteter Dienste umfassen. Diese Kunden benötigen auch Integrationen über Legacy-Systeme, Zahlungskanäle und interne Fallmanagementprozesse hinweg, was Verträge größer und die Implementierung länger machen kann. Die Branche der Fraud-Orchestration-Plattformen verlässt sich weiterhin auf diese Gruppe für komplexe Bereitstellungen, die detaillierte Kontrollen und formale Governance erfordern.
KMU werden voraussichtlich bis 2031 mit einer CAGR von 22,47 % wachsen. Cloud-basierte, Low-Code-Produkte reduzieren Zeit, Kosten und spezialisierte Ressourcen, die für die Einrichtung von Entscheidungsabläufen erforderlich sind. Kleinere Fintech-Unternehmen und mittelständische Händler benötigen häufig vorgefertigte Verbindungen zu Prozessoren, Kartennetzwerken und Identitätsanbietern anstelle von individueller Integrationsarbeit. Sie bevorzugen auch Preisgestaltungen, die an Abonnements, die Verhinderung von Rückbuchungen oder operative Ergebnisse geknüpft sind, gegenüber großen Vorabverpflichtungen. Die Digital Payments Intelligence Platform der Reserve Bank of India zeigt, wie stärkere Betrugsüberwachungserwartungen über die größten Institute hinausgehen können.
Nach Plattformtyp: Unabhängige Plattformen fordern integrierte Suiten heraus
Integrierte Unternehmens-Fraud-Management-Plattformen machten im Jahr 2025 43,11 % des Umsatzes aus. Diese Suiten kombinieren Geldwäschebekämpfungskontrollen, Betrugserkennung, Fallmanagement und Berichterstattung innerhalb einer einzigen Anbieterbeziehung. Große Banken schätzen diese Struktur häufig, da sie den Integrationsaufwand reduzieren und einen gemeinsamen Datensatz für Prüfung und Überprüfung erstellen kann. Sie bietet Compliance- und Betrugsbekämpfungsteams auch einen gemeinsamen Rahmen für die Weiterleitung von Alarmen, die Eskalation von Fällen und die Zuweisung von Ermittlungsverantwortlichkeiten. Die etablierte Basis breiter Suite-Anbieter bleibt ein wichtiges Hindernis für unabhängige Anbieter, die Kompatibilität mit bestehenden Kontrollen nachweisen müssen.
Unabhängige Fraud-Orchestration-Plattformen werden voraussichtlich bis 2031 mit einer CAGR von 21,13 % wachsen. Käufer in dieser Kategorie wünschen eine anbieterneutrale Entscheidungsschicht, die Arbeit über interne Modelle, externe Daten und spezialisierte Erkennungsprodukte hinweg weiterleiten kann. Betrugserkennungsgeführte Plattformen konkurrieren durch die Geschwindigkeit und Flexibilität ihrer Regelmaschinen, während Identitätsrisiksysteme Dokument-, Geräte- und Verhaltenssignale kombinieren. Visa gab im August 2026 bekannt, dass es eine Vereinbarung zur Übernahme von BioCatch für 2,4 Milliarden USD getroffen hatte, um Verhaltensintelligenzkompetenz zu seiner Betrugsinfrastruktur hinzuzufügen. Die Transaktion veranschaulicht, warum netzwerkskalierte Verhaltensdaten im gesamten Markt für Fraud-Orchestration-Plattformen immer wichtiger werden.
Nach Branchenvertikale: BFSI führt die Ausgaben an, während der Einzelhandel die Genauigkeitsanreize verändert
Der BFSI-Sektor hielt im Jahr 2025 28,63 % des Umsatzes. Hohe Transaktionsvolumina, regulatorische Pflichten und direkte Exposition gegenüber finanziellen Verlusten machen diese Vertikale zur größten Nachfragequelle. Die Europäische Zentralbank und die Europäische Bankenaufsichtsbehörde meldeten im Jahr 2024 Zahlungsbetrug in Höhe von 4,2 Milliarden EUR (4,82 Milliarden USD) im EWR, wobei die Verluste durch Kreditüberweisungen 2,2 Milliarden EUR (2,52 Milliarden USD) erreichten. Diese Verluste stärken das Argument für Kontrollen, die Verhaltenskontext und Zahlungsabsicht bewerten, bevor eine Überweisung freigegeben wird. Versicherer stehen vor einer verwandten Anforderung, Signale zu integrieren, die bei der Prüfung von Schadensbetrug, Kundenverifizierung und Fallbearbeitung verwendet werden.
Der Einzel- und E-Commerce-Sektor wird voraussichtlich bis 2031 mit einer CAGR von 19,86 % wachsen. Rückbuchungsgarantiemodelle geben Anbietern einen direkten Grund, die Genehmigungspräzision zu verbessern, da eine falsche Ablehnung den Händlerumsatz reduzieren kann. Signifyd berichtete im Jahr 2026, dass der Betrugsdruck im Jahresvergleich um 33 % gestiegen ist und die Kontoübernahme um 78 % zugenommen hat. Zahlungs- und Fintech-Unternehmen benötigen auch Echtzeitkontrollen, da Open Banking Transaktionen von Drittanbietern ausweitet und die Anzahl der verbundenen Parteien erhöht. Online-Marktplätze, Gaming, Telekommunikation, Gesundheitswesen und Behörden bieten zusätzliche Anwendungsfälle, bei denen eine Entscheidung von Signalen aus mehr als einem System abhängt.
Geografische Analyse
Nordamerika hielt im Jahr 2025 39,72 % des Umsatzes. Die Region verfügt über eine große Konzentration bedeutender Finanzinstitute, eine ausgereifte Zahlungsinfrastruktur und etablierte Technologiebudgets. Die Umfrage der Federal Reserve Financial Services ergab, dass 75 % der Institute im Jahr 2026 Versuche von Debitkartenbetrug erlebten. Die NACHA-Betrugsüberwachungsregeln veranlassen ACH-Teilnehmer, risikobasierte Kontrollen zu dokumentieren. Unabhängige Anbieter konkurrieren intensiv in den Vereinigten Staaten, indem sie modulare Bereitstellungen und flexible kommerzielle Bedingungen anbieten.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 22,61 % wachsen. Indiens Zahlungsökosystem benötigt schnelle Entscheidungen, da UPI im März 2025 18,3 Milliarden Überweisungen im Wert von 24,77 Lakh Crore INR (298 Milliarden USD) verarbeitete. Die Reserve Bank of India baut durch die Digital Payments Intelligence Platform eine Risikobewertungsschicht auf. China ist eine weitere wichtige Nachfragequelle, da mobile Zahlungen weit verbreitet sind und Social-Engineering-Betrug mehr als Transaktionsmusterprüfungen erfordert. Japan, Südkorea und Australien verfügen über ausgereifte Käufergruppen, die durch Compliance-Verpflichtungen und Exposition gegenüber grenzüberschreitendem Betrug geprägt sind.
Europa bleibt ein wichtiger regionaler Markt, da regulatorische Anforderungen und Anti-Betrugsmaßnahmen Technologiekäufe antreiben. Die Banque de France berichtete, dass Zahlungsbetrug in Frankreich im Jahr 2025 um 3,8 % gestiegen ist, während Manipulationsbetrug um 34 % auf 516 Millionen EUR (558 Millionen USD) gestiegen ist. Das Vereinigte Königreich meldete APP-Betrug in Höhe von 576,4 Millionen GBP (736 Millionen USD) im Jahr 2025.[6] Südamerika entwickelt sich durch Brasiliens PIX-Zahlungssystem, während der Nahe Osten und Afrika trotz Investitionen der Vereinigten Arabischen Emirate und Saudi-Arabiens noch früher in der Einführung sind.

Wettbewerbslandschaft
Der Markt für Fraud-Orchestration-Plattformen ist mäßig fragmentiert, wobei 8 bis 10 Anbieter einen Großteil des adressierbaren Unternehmensumsatzes neben spezialisierten Anbietern ausmachen. ACI Worldwide, NICE Actimize, LexisNexis Risk Solutions, FICO und SAS Institute bieten eine breite Abdeckung in den Bereichen Betrug, Geldwäschebekämpfung, Fallmanagement und Berichterstattung. Feedzai, DataVisor, SardineAI und Alloy konkurrieren mit modulareren, KI-fokussierten Produkten. Der Wettbewerb dreht sich häufig um die Geschwindigkeit der Modellaktualisierung, die Integrationstiefe und die Qualität der verfügbaren Daten und nicht um ein einzelnes Merkmal. FICO hat eine etablierte Position bei der Kartentransaktionsbewertung, während größere Unternehmenstechnologieanbieter ihre eigenen Entscheidungsmanagementfähigkeiten anbieten.
Visas Vereinbarung zur Übernahme von BioCatch für 2,4 Milliarden USD im August 2026 ist ein bemerkenswerter Schritt in Richtung eines breiteren Eigentums an der Betrugsinfrastruktur. BioCatch analysiert mehr als 3.000 Verhaltens-, Geräte- und Netzwerksignale pro Sitzung und schützt mehr als 760 Millionen Nutzer. NICE Actimize startete im Januar 2026 sein Insights Network, um Instituten durch gemeinsame Betrugs- und Finanzkriminalitätsintelligenz Einblick in das Gegenparteirisiko zu geben. ACI Worldwide integrierte im April 2026 die Kinexys-Confirm-Anwendung von J.P. Morgan in seine Betrugs- und Finanzkriminalitätsprodukte und fügte eine vorherige Transaktionszahlungsempfängerverifizierung für ACH-, Wire- und Sofortzahlungen hinzu. Diese Maßnahmen zeigen, dass Anbieter ihre Rolle ausweiten, bevor eine Zahlung autorisiert wird, und nicht nur nachdem verdächtiges Verhalten identifiziert wurde.
Chancen bestehen weiterhin bei KMU-fokussierten Produkten, der Koordination von Identitätsrisiken und einheitlichen Betrugs- und Geldwäschebekämpfungsabläufen. Mittelständische Kunden verlassen sich häufig auf Funktionen, die mit Zahlungsabwicklern gebündelt sind, anstatt auf eine dedizierte Entscheidungsschicht. Die Orchestrierung von Identitätsrisiken erfordert, dass Verhaltensbiometrie, Dokumentenverifizierung, Geräteintelligenz und Sitzungsverhalten innerhalb eines einzigen Ablaufs zusammenarbeiten. Die Konvergenz zwischen Compliance- und Betrugsbekämpfungsteams kann Kaufentscheidungen verändern, da ihre separaten Budgets zunehmend dieselbe operative Plattform unterstützen.
Marktführer der Fraud-Orchestration-Plattform
-
ACI Worldwide, Inc.
-
NICE Actimize Limited
-
LexisNexis Risk Solutions Inc.
-
Fair Isaac Corporation
-
Feedzai, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: ACI Worldwide unterzeichnete eine endgültige Vereinbarung zur Übernahme von Cranium Ventures, einem Entwickler von Cloud-nativer Kartenzahlungsvermittlungstechnologie. Die Übernahme wird ACI Connetic for Cards, der Plattform, die ACI im März 2026 eingeführt hat, Microservices-basierte Kartenvermittlungsfähigkeiten hinzufügen und die Roadmap zur Vereinheitlichung von Kartenzahlungen, Konto-zu-Konto-Zahlungen und KI-gesteuerter Betrugsprävention auf einer einzigen Cloud-nativen Architektur beschleunigen.
- August 2026: Visa gab eine endgültige Vereinbarung zur Übernahme von BioCatch, einem verhaltensorientierten Betrugsintelligenanbieter, von Fonds, die von Permira und anderen Aktionären beraten werden, für 2,4 Milliarden USD in bar bekannt. BioCatch analysiert mehr als 3.000 Verhaltens-, Geräte- und Netzwerksignale pro Sitzung, schützt über 760 Millionen Nutzer auf 1,8 Milliarden Geräten und bedient mehr als 350 Finanzinstitute weltweit. Der Abschluss der Transaktion wird bis Ende des zweiten Geschäftsquartals 2027 von Visa erwartet.
- April 2026: ACI Worldwide und Kinexys von J.P. Morgan gaben die Integration der Kinexys Liink Confirm-Anwendung in ACI Worldwides Betrugs- und Finanzkriminalitätslösung und ACI Connetic bekannt, wobei eine vorherige Transaktionszahlungsempfängerverifizierung über ACH-, Wire- und Sofortzahlungsabläufe eingebettet wurde, um fehlgeleitete Zahlungen und APP-Betrug zu stoppen, bevor Gelder die Konten verlassen.
- Januar 2026: NICE Actimize startete das Actimize Insights Network, ein Informationsaustauschnetzwerk, das Finanzinstituten durch Nutzung seines globalen Netzwerks von Betrugs- und Finanzkriminalitätsdaten aus über 1.000 Organisationen in mehr als 70 Ländern Echtzeit-Einblick in das Gegenparteirisiko bietet.


Globaler Berichtsumfang des Marktes für Fraud-Orchestration-Plattformen
Der Markt für Fraud-Orchestration-Plattformen umfasst Lösungen, die Betrugserkennungstools, Datenquellen und Entscheidungsmaschinen in Echtzeit zentral koordinieren. Diese Plattformen adressieren operative Silos, die durch den Einsatz mehrerer Einzellösungen für Betrug, Identität, Geldwäschebekämpfung (AML) und Authentifizierung entstehen. Durch API-basierte Frameworks leiten sie Transaktionen zwischen Anbietern weiter, aggregieren Risikosignale und wenden konsistente Entscheidungsrichtlinien über Kanäle hinweg an. Plattformen wie LexisNexis Dynamic Decision Platform, ACI Worldwide und unabhängige Orchestrierungsschichten ermöglichen es Betrugsbekämpfungsteams, Routing-Regeln zu ändern, Erkennungsmodelle zu testen und einheitliche Prüfpfade zu pflegen, ohne die bestehende Infrastruktur zu ersetzen. Sie unterstützen Anwendungsfälle für Zahlungsbetrug, Kontoeröffnung, Transaktionsüberwachung und Schadensbetrug in den Sektoren BFSI, E-Commerce und digitale Dienste.
Der Bericht über den Markt für Fraud-Orchestration-Plattformen ist segmentiert nach Komponente (Software und Dienstleistungen [Beratungs- und Betrugsstrategie-Dienstleistungen, Implementierungs- und Integrationsdienstleistungen, Modell-, Regel- und Workflow-Optimierungsdienstleistungen, verwaltete Betrugserkennungs- und Orchestrierungsdienstleistungen sowie Schulungs-, Support- und Wartungsdienstleistungen]), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Plattformtyp (unabhängige Fraud-Orchestration-Plattformen, betrugserkennungsgeführte Orchestrierungsplattformen, Identitätsrisiko- und Authentifizierungsorchestrierungsplattformen sowie integrierte Unternehmens-Fraud-Management-Plattformen), Branchenvertikale (Bank- und Finanzdienstleistungen, Zahlungen und Fintech, Versicherungen, Einzel- und E-Commerce, Online-Marktplätze und digitale Plattformen, Gaming und Glücksspiel, Telekommunikation, Reisen, Transport und Gastgewerbe, Medien und Unterhaltung, Gesundheitswesen und Biowissenschaften, Regierung und öffentliche Verwaltung sowie weitere Branchenvertikalen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software | |
| Dienstleistungen | Beratungs- und Betrugsstrategie-Dienstleistungen |
| Implementierungs- und Integrationsdienstleistungen | |
| Modell-, Regel- und Workflow-Optimierungsdienstleistungen | |
| Verwaltete Betrugserkennungs- und Orchestrierungsdienstleistungen | |
| Schulungs-, Support- und Wartungsdienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Unabhängige Fraud-Orchestration-Plattformen |
| Betrugserkennungsgeführte Orchestrierungsplattformen |
| Identitätsrisiko- und Authentifizierungsorchestrierungsplattformen |
| Integrierte Unternehmens-Fraud-Management-Plattformen |
| Bank-, Finanzdienstleistungs- und Versicherungssektor (BFSI) |
| Einzel- und E-Commerce |
| Telekommunikation |
| Reisen, Transport und Gastgewerbe |
| Medien und Unterhaltung |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentliche Verwaltung |
| Gaming und Glücksspiel |
| Weitere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Südamerika | Brasilien | |
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Komponente | Software | ||
| Dienstleistungen | Beratungs- und Betrugsstrategie-Dienstleistungen | ||
| Implementierungs- und Integrationsdienstleistungen | |||
| Modell-, Regel- und Workflow-Optimierungsdienstleistungen | |||
| Verwaltete Betrugserkennungs- und Orchestrierungsdienstleistungen | |||
| Schulungs-, Support- und Wartungsdienstleistungen | |||
| Nach Bereitstellungsmodus | Cloud | ||
| On-Premises | |||
| Hybrid | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittelständische Unternehmen | |||
| Nach Plattformtyp | Unabhängige Fraud-Orchestration-Plattformen | ||
| Betrugserkennungsgeführte Orchestrierungsplattformen | |||
| Identitätsrisiko- und Authentifizierungsorchestrierungsplattformen | |||
| Integrierte Unternehmens-Fraud-Management-Plattformen | |||
| Nach Branchenvertikale | Bank-, Finanzdienstleistungs- und Versicherungssektor (BFSI) | ||
| Einzel- und E-Commerce | |||
| Telekommunikation | |||
| Reisen, Transport und Gastgewerbe | |||
| Medien und Unterhaltung | |||
| Gesundheitswesen und Biowissenschaften | |||
| Regierung und öffentliche Verwaltung | |||
| Gaming und Glücksspiel | |||
| Weitere Branchenvertikalen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Südamerika | Brasilien | ||
| Mexiko | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fraud-Orchestration-Plattformen?
Die Marktgröße für Fraud-Orchestration-Plattformen betrug im Jahr 2025 2,28 Milliarden USD und wird voraussichtlich von 2,62 Milliarden USD im Jahr 2026 auf 5,84 Milliarden USD bis 2031 wachsen, bei einer CAGR von 17,39 % während des Prognosezeitraums (2026–2031).
Was treibt die Nachfrage nach Fraud-Orchestration-Plattformen an?
Deepfake-Identitätsbetrug, Echtzeitzahlungen, fragmentierte Betrugstools und Anforderungen an nachvollziehbare Entscheidungen erhöhen die Einführung. Käufer müssen auch bestehende Systeme verbinden, ohne Prüfungsaufzeichnungen, Entscheidungshistorie oder die Fähigkeit zur schnellen Anpassung von Kontrollen zu verlieren.
Welche Komponente führt beim Umsatz?
Software führte im Jahr 2025 mit einem Umsatzanteil von 68,49 %, während Dienstleistungen voraussichtlich das schnellste Komponentenwachstum mit einer CAGR von 20,58 % bis 2031 verzeichnen werden. Dienstleistungen umfassen Integration, Modellunterstützung, Schulung und Betriebsunterstützung für Institute mit begrenzten internen Ressourcen.
Welches Bereitstellungsmodell wird am häufigsten verwendet?
Die Cloud-basierte Bereitstellung hielt im Jahr 2025 einen Anteil von 69,53 % und wird voraussichtlich bis 2031 mit einer CAGR von 19,74 % wachsen. Sie unterstützt skalierbare Verarbeitung und schnellere Aktualisierungsbereitstellung, während On-Premises- und Hybridoptionen dort relevant bleiben, wo Datensouveränitätsregeln streng sind.
Welche Endnutzervertikale wächst am schnellsten?
Der Einzel- und E-Commerce-Sektor wird voraussichtlich bis 2031 mit einer CAGR von 19,86 % wachsen, unterstützt durch Rückbuchungsgarantien und steigendes Kontoübernahmerisiko. Dieser Sektor benötigt Genehmigungsentscheidungen, die betrügerische Bestellungen verhindern, ohne unnötige Reibung für legitime Käufer zu erzeugen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 22,61 % wachsen. Hohe Echtzeitzahlungsvolumina, einschließlich UPI-Aktivitäten in Indien, und wachsende Betrugsüberwachungsanforderungen unterstützen die Nachfrage nach Systemen, die Transaktionen innerhalb sehr kurzer Entscheidungsfenster bewerten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
