
Größe und Marktanteil des europäischen Proteinriegel-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
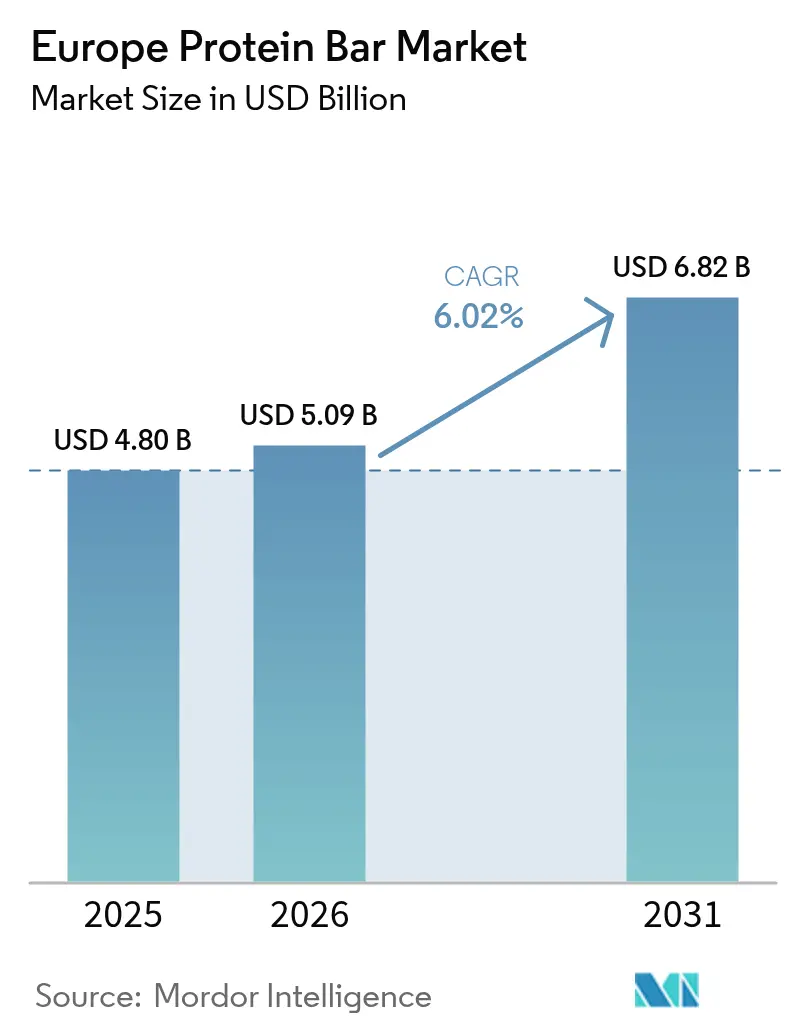
| Marktgröße im Basisjahr (2025) | 4.8 Milliarden US-Dollar |
| Marktgröße (2026) | 5.09 Milliarden US-Dollar |
| Marktgröße (2031) | 6.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.02 % |
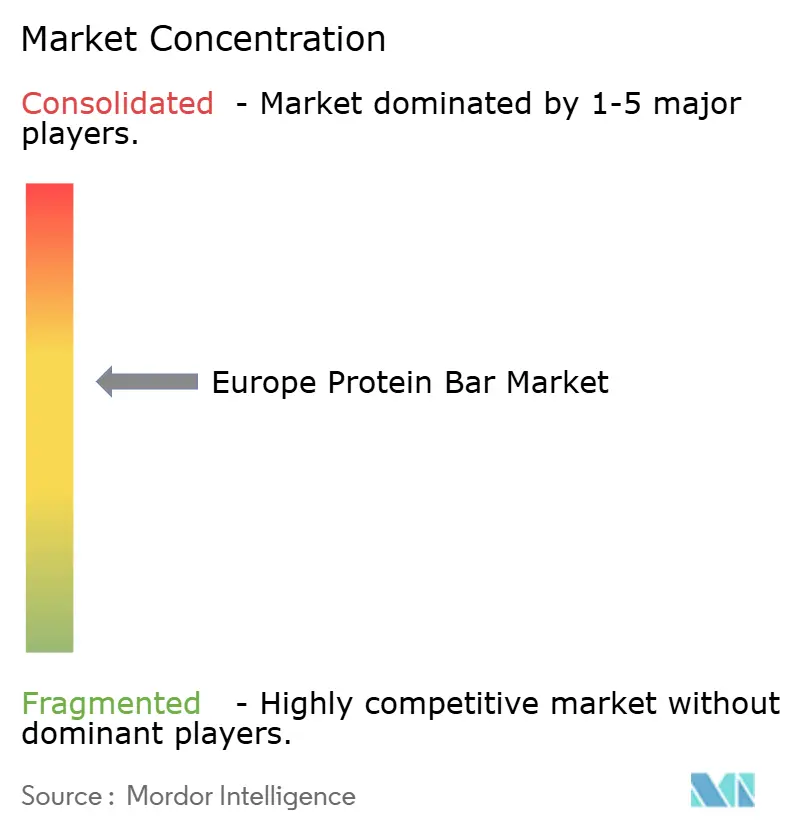
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Proteinriegel-Markts durch Mordor Intelligence
Die Größe des europäischen Proteinriegel-Markts wird im Jahr 2026 auf USD 5,09 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 4,8 Milliarden, mit Projektionen für 2031 von USD 6,82 Milliarden, was einem Wachstum von 6,02 % CAGR über den Zeitraum 2026–2031 entspricht. Die Marktentwicklung wird in erster Linie auf die zunehmenden Verbraucherpräferenzen für ernährungsphysiologisch ausgewogene, praktische Lebensmittelprodukte zurückgeführt, die anspruchsvollen Zeitplänen gerecht werden und Gesundheitsziele unterstützen. Der Markt umfasst unterschiedliche Verbrauchersegmente, darunter Profisportler, Fitnessbegeisterte und gesundheitsorientierte Personen, die den Nährwert und die Verzehrsfreundlichkeit der Produkte schätzen. Die Marktexpansion wird durch aufkommende Konsummuster begünstigt, darunter Mahlzeitenersatzlösungen, eine verstärkte Nutzung pflanzlicher Proteinaltnativen sowie ein gesteigertes Interesse an Sporternährung. Die Vertriebsinfrastruktur des Markts umfasst etablierte Einzelhandelskanäle, einschließlich Supermärkten und Hypermärkten, ergänzt durch das wachsende E-Commerce-Segment.
Wesentliche Erkenntnisse des Berichts
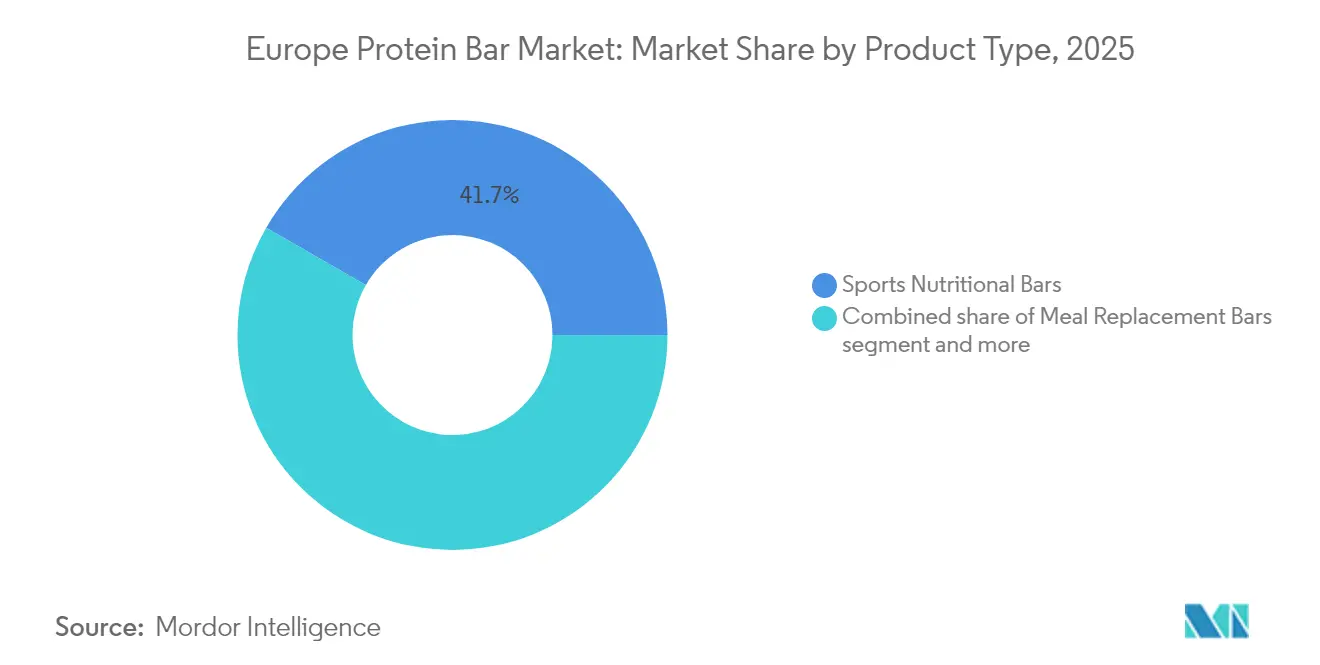
- Nach Produkttyp hielten Sportlernahrungsriegel im Jahr 2025 einen Anteil von 41,68 % am europäischen Proteinriegel-Markt, während funktionale Wellness-Riegel bis 2031 voraussichtlich mit einer CAGR von 8,05 % wachsen werden.
- Nach Proteinquelle entfielen im Jahr 2025 66,75 % des europäischen Proteinriegel-Markts auf tierische proteinbasierte Riegel, während pflanzliche proteinbasierte Riegel bis 2031 mit einer CAGR von 7,55 % wachsen.
- Nach Vertriebskanal entfielen im Jahr 2025 51,83 % des europäischen Proteinriegel-Markts auf Supermärkte und Hypermärkte; Online-Shops verzeichnen mit 9,25 % die höchste CAGR bis 2031.
- Nach Geografie führte das Vereinigte Königreich im Jahr 2025 mit einem Anteil von 24,41 % am europäischen Proteinriegel-Markt, während Polen zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 7,35 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Gewohnheit, das Frühstück unterwegs zu ersetzen | +1.2% | Global, mit stärkster Akzeptanz im Vereinigten Königreich, Deutschland, Niederlande | Mittelfristig (2–4 Jahre) |
| Wachstum pflanzlicher und veganer Optionen | +0.9% | EU-weit, besonders ausgeprägt in Deutschland, Niederlande, Skandinavien | Langfristig (≥ 4 Jahre) |
| Beliebtheit von Fitness und Sporternährung | +1.5% | Global, mit reifen Märkten im Vereinigten Königreich, Deutschland, Frankreich an der Spitze | Kurzfristig (≤ 2 Jahre) |
| Produktinnovationen unterstützen das Marktwachstum | +0.8% | Innovationszentren in Deutschland, Vereinigtes Königreich, Niederlande, mit Ausstrahlungseffekten in der gesamten EU | Mittelfristig (2–4 Jahre) |
| Verstärkte Marketing- und Markenbemühungen | +0.6% | Digital-affine Märkte: Vereinigtes Königreich, Deutschland, Frankreich, mit Expansion nach Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Umweltfreundliche und nachhaltige Verpackung | +0.4% | EU-weit, getrieben durch regulatorische Compliance und Verbraucherpräferenzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Gewohnheit, das Frühstück unterwegs zu ersetzen
Der Anstieg der Gewohnheit, das Frühstück unterwegs einzunehmen, treibt das Wachstum des europäischen Proteinriegel-Markts voran. Mit zunehmender Urbanisierung und einem schnelllebigen Lebensstil suchen Verbraucher nach praktischen und nahrhaften Optionen für den schnellen Verzehr. Proteinriegel fügen sich in diesen Trend ein, indem sie eine ausgewogene Mischung aus Protein, Ballaststoffen und essenziellen Nährstoffen bieten und sich damit als Mahlzeitenersatz oder Frühstücksalternative eignen. Diese Produkte sprechen insbesondere berufstätige Fachkräfte, Studierende und Reisende an, die aufgrund von Zeitmangel häufig das traditionelle Frühstück auslassen. Die Beschäftigungsquote und die Größe der Erwerbsbevölkerung in Europa beeinflussen die Nachfrage nach praktischen Frühstückslösungen direkt. Laut dem Unterhaus des Vereinigten Königreichs (House of Commons) waren zwischen April und Juni 2025 34,21 Millionen Personen im Alter ab 16 Jahren erwerbstätig, mit einer Beschäftigungsquote von 75,2 % für Personen im Alter von 16 bis 64 Jahren [1]Quelle: Unterhaus des Vereinigten Königreichs (House of Commons), "Statistiken zum britischen Arbeitsmarkt", https://commonslibrary.parliament.uk. Diese erhebliche erwerbstätige Bevölkerung, die sowohl berufliche als auch private Verpflichtungen bewältigt, benötigt schnelle und gesunde Ernährungsoptionen, die sich in den Alltag integrieren lassen. Proteinriegel erfüllen diesen Bedarf durch ihre portable Nährstoffzusammensetzung.
Wachstum pflanzlicher und veganer Optionen
Der europäische Proteinriegel-Markt verzeichnet eine erhebliche Expansion, die durch die zunehmende Verbreitung pflanzlicher und veganer Alternativen angetrieben wird. Das Bewusstsein der Verbraucher für gesundheitliche Auswirkungen, ökologische Nachhaltigkeit und Tierschutzaspekte hat einen Übergang zu pflanzlichen Ernährungsoptionen begünstigt. Proteinriegel, die mit pflanzlichen Quellen wie Erbsen, Reis, Hanf und Soja formuliert sind, haben eine erhebliche Marktpräsenz aufgebaut und erfüllen die Verbraucheranforderungen an Clean-Label-, vegankonforme und allergenfreie Produkte. Diese Marktentwicklung geht über die traditionellen veganen und vegetarischen Zielgruppen hinaus und schließt auch Flexitarier ein, die ihren Fleischkonsum systematisch reduzieren. Die umfassende Verbreitung pflanzlicher Proteinriegel über Supermarktketten, spezialisierte Naturkostläden und digitale Handelsplattformen hat die Produktverfügbarkeit verbessert. Darüber hinaus hat die Integration neuartiger Proteinquellen die Nährstoffzusammensetzung pflanzlicher Riegel verbessert und spricht gesundheitsorientierte und umweltbewusste Verbraucher an.
Beliebtheit von Fitness und Sporternährung
Der europäische Proteinriegel-Markt wird durch die zunehmende Akzeptanz von Fitness- und Sporternährungsprodukten angetrieben. Das wachsende Gesundheitsbewusstsein und der aktive Lebensstil in ganz Europa haben die Nachfrage nach praktischen Ernährungsprodukten erhöht, die beim Muskelaufbau, bei der Regeneration und beim Erreichen von Fitnesszielen helfen. Proteinriegel haben unter Fitnessbegeisterten, Sportlern und aktiven Personen an Popularität gewonnen, die leicht verfügbare Quellen für hochwertiges Protein und Energie suchen. Diese Produkte haben sich von Sportnahrungsergänzungsmitteln zu gängigen Gesundheitslebensmitteln entwickelt und sprechen eine breite Verbraucherbasis an, die körperliche Aktivitäten und Wellness-Routinen pflegt. Die Ergänzung um funktionale Zutaten wie Elektrolyte, Vitamine und Superfoods hat ihre Attraktivität in der Sporternährungskategorie gesteigert. Das Wachstum der Fitnessbranche in Europa verdeutlicht das Marktpotenzial. So meldete Deutschland, ein wichtiger europäischer Markt, laut EuropeActive im Jahr 2023 rund 11,3 Millionen Fitnessstudio-Mitglieder. Dies zeigt eine erhebliche Verbraucherbasis, die regelmäßigem Sport verpflichtet ist und die Zielgruppe für auf Leistungssteigerung und Erholung nach dem Training ausgerichtete Proteinriegel darstellt.
Verstärkte Marketing- und Markenbemühungen
Marketing- und Markeninitiativen tragen wesentlich zur Expansion des europäischen Proteinriegel-Markts bei, da Organisationen Marktpräsenz und dauerhafte Verbraucherbeziehungen aufbauen. Unternehmen setzen strategische Werbekampagnen, professionelle Kooperationen und gezielte Marketinginitiativen ein, um gesundheitsbewusste Verbraucher anzusprechen und Produktdifferenzierung durch Qualitätsstandards und Produktinnovation zu etablieren. Diese strategischen Markeninitiativen erleichtern die Aufklärung der Verbraucher über Produktvorteile und fördern aufkommende Kategorien, darunter pflanzliche, biologische und funktionale Proteinriegel. Marketingstrategien betonen die Praktikabilität, Schmackhaftigkeit und Nährstoffzusammensetzung der Produkte, um sowohl sportlich aktive Personen als auch Verbraucher anzusprechen, die nahrhafte Alternativen suchen. Beispielsweise zeigt die Übernahme von Kellanova durch Mars im Jahr 2024 eine strategische Marktkonsolidierung zur Stärkung der Wettbewerbsposition. Diese Unternehmenstransaktion steht im Einklang mit dem strategischen Ziel von Mars, seine Snackgeschäfte innerhalb eines Jahrzehnts zu verdoppeln, was ein erhebliches Engagement für die Entwicklung des Proteinriegel-Markts signalisiert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Marktsättigung und intensiver Wettbewerb | -1.8% | Reife Märkte: Vereinigtes Königreich, Deutschland, Frankreich, mit Ausstrahlungseffekten EU-weit | Kurzfristig (≤ 2 Jahre) |
| Hohe Rohstoffkosten | -1.4% | Globale Auswirkung, besonders auf preissensible Märkte in Osteuropa | Mittelfristig (2–4 Jahre) |
| Strenge Vorschriften | -0.7% | EU-weit, mit unterschiedlichen Compliance-Kosten in den Mitgliedstaaten | Langfristig (≥ 4 Jahre) |
| Begrenzte Bekanntheit in bestimmten demografischen Gruppen | -0.5% | Ländliche Gebiete und ältere Bevölkerungsgruppen in der Europäischen Union, insbesondere in Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Marktsättigung und intensiver Wettbewerb
Der europäische Proteinriegel-Markt sieht sich durch Marktsättigung und intensiven Wettbewerb erheblich eingeschränkt. Der Markt ist zunehmend überfüllt mit zahlreichen Marken, darunter globale Hersteller, lokale Produzenten und Nischenanbieter, die alle unterschiedliche Proteinriegelprodukte anbieten. Diese Sättigung schafft Eintrittsbarrieren für neue Marktteilnehmer und erschwert es bestehenden Unternehmen, ihren Marktanteil ohne erhöhten Werbeaufwand und Produktinnovation zu halten oder auszubauen. Die umfangreiche Produktauswahl hat zu Preiswettbewerb, niedrigeren Gewinnmargen und zunehmendem Druck geführt, Produkte durch Qualität, Zutaten und Markenpositionierung zu differenzieren. Darüber hinaus müssen Unternehmen kontinuierlich innovieren, um wettbewerbsfähig zu bleiben, was zu höheren Forschungs- und Entwicklungskosten sowie operativen Herausforderungen führt. Der Markt ist in bestimmten Regionen auch mit gefälschten und minderwertigen Produkten konfrontiert, was das Verbrauchervertrauen in Proteinriegelmarken beeinträchtigt.
Hohe Rohstoffkosten
Die hohen Rohstoffkosten stellen eine erhebliche Einschränkung im europäischen Proteinriegel-Markt dar. Hochwertige Proteinquellen, darunter Molkenprotein und pflanzliche Proteine, kombiniert mit Spezialzutaten wie biologischen Superfoods und natürlichen Süßungsmitteln, erzielen deutlich höhere Preise als herkömmliche Alternativen. Diese gestiegenen Rohstoffausgaben führen zu erhöhten Produktionskosten und schaffen Herausforderungen für die Hersteller bei der Aufrechterhaltung wettbewerbsfähiger Preise unter Beibehaltung der Gewinnmargen. Schwankungen der Rohstoffpreise, die auf Unterbrechungen der Lieferkette, Schwankungen der landwirtschaftlichen Erträge und geopolitische Faktoren zurückzuführen sind, tragen zu finanziellen Unsicherheiten bei. Der daraus resultierende Anstieg der Einzelhandelspreise schreckt potenziell preissensible Verbraucher ab, insbesondere in aufstrebenden Märkten und einkommensschwächeren demografischen Segmenten. Hersteller stehen vor erheblichen Herausforderungen, kosteneffiziente Alternativen zu finden und dabei gleichzeitig den Verbraucheranforderungen an Clean-Label- und natürliche Zutaten gerecht zu werden, ohne die Produktqualitätsstandards zu kompromittieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Funktionale Riegel treiben das zukünftige Wachstum voranSportlernahrungsriegel dominieren den Markt mit einem Anteil von 41,68 % im Jahr 2025, angetrieben durch das zunehmende Engagement der Verbraucher in Fitness- und Sportaktivitäten. Diese Riegel liefern gezielte Ernährung für sportliche Leistung und Erholung durch einen hohen Proteingehalt und erfüllen die Bedürfnisse von Sportlern und aktiven Personen, die auf Muskelentwicklung und Ausdauer ausgerichtet sind. Etablierte Vertriebskanäle und eine breite Verbraucherbekanntheit stärken ihre Marktposition. Die zunehmende Betonung von Gesundheitsbewusstsein sowie die Popularität von proteinreichen Ernährungsweisen und ketogenen Diäten stärken die Nachfrage nach diesen praktischen Ernährungslösungen weiter.
Das Segment der funktionalen Wellness-Riegel wird bis 2031 voraussichtlich mit einer CAGR von 8,05 % wachsen, unterstützt durch das zunehmende Interesse der Verbraucher an umfassender Gesundheit und Wellness. Diese Riegel liefern spezifische gesundheitliche Vorteile, darunter Immununterstützung und die Förderung der Stoffwechselgesundheit, und sprechen eine breite Verbraucherbasis an. Das Wachstum des Segments wird durch die Nachfrage nach nahrhaften, praktischen Snackoptionen angetrieben, die zu einem aktiven Lebensstil passen. Die Verbraucherpräferenz für Clean-Label-, biologische und natürliche Zutaten, kombiniert mit kontinuierlicher Produktinnovation bei Aromen und Rezepturen, unterstützt die weitere Marktexpansion.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Proteinquelle:
Pflanzliche Proteine gewinnen strategischen SchwungTierische proteinbasierte Riegel behalten im Jahr 2025 einen Marktanteil von 66,75 % aufgrund ihrer umfassenden Aminosäureprofile und der etablierten Verbraucherpräferenzen. Diese Riegel integrieren Proteinquellen wie Molkenprotein, Kasein und Eiprotein, die alle essenziellen Aminosäuren liefern, die für Muskelwachstum, Erholung und allgemeine Gesundheit erforderlich sind. Fitnessbegeisterte und Sportler wählen diese Riegel aufgrund ihrer Wirksamkeit bei der Erfüllung erhöhter Proteinanforderungen und der Unterstützung von Leistungszielen. Die nachgewiesene Bioverfügbarkeit tierischer Proteine und die etablierte Vertrautheit der Verbraucher mit diesen Zutaten sichern die Marktführerschaft dieses Segments.
Pflanzliche proteinbasierte Riegel wuchsen mit einer CAGR von 7,55 %, angetrieben durch Nachhaltigkeitsbedenken und Ernährungspräferenzen. Das Bewusstsein der Verbraucher für die Umweltauswirkungen der tierischen Proteinproduktion hat die Nachfrage nach nachhaltigen Lebensmittelalternativen erhöht. Laut World Population Review hatte die vegane Bevölkerung bis 2025 in Schweden, Dänemark und Norwegen 4 % erreicht, gefolgt von Italien mit 3 %. Diese wachsende vegane Zielgruppe unterstützte das Wachstum pflanzlicher Proteinriegel aus Erbsen, Reis und Nüssen als nahrhafte Alternativen zu tierischen Proteinprodukten.
Nach Vertriebskanal:
Digitaler Handel gestaltet den Zugang neuSupermärkte und Hypermärkte behaupten im Jahr 2025 einen Marktanteil von 51,83 % und nutzen dabei die etablierten Einkaufsgewohnheiten der Verbraucher sowie die Vorteile stationärer Geschäfte. Diese Einzelhandelskanäle ermöglichen es den Kunden, Produkte direkt zu prüfen und sofort zu kaufen – ein wesentlicher Faktor für den Absatz von Ernährungsriegeln, der häufig durch Impulskäufe zustande kommt. Dedizierte Regalflächen, Werbedisplays und In-Store-Marketing stärken ihre Marktposition. Das etablierte Verbrauchervertrauen in diese Einzelhandelsformate stärkt die Produktglaubwürdigkeit und fördert Wiederholungskäufe, was ihre Position als primäre Vertriebskanäle für Proteinriegel in allen Regionen festigt.
Online-Shops verzeichnen mit einer CAGR von 9,25 % die höchste Wachstumsrate im Proteinriegel-Markt. Diese Expansion resultiert aus dem Wunsch der Verbraucher nach Bequemlichkeit, Produktvielfalt und wettbewerbsfähigen Preisen über E-Commerce-Plattformen. Der Online-Kanal bietet Zugang zu einem breiteren Produktsortiment, einschließlich spezialisierter Artikel, die in stationären Geschäften häufig nicht erhältlich sind. Abonnementdienste und gezieltes Marketing verbessern das digitale Einkaufserlebnis für gesundheitsbewusste Verbraucher. Das Amt für nationale Statistik des Vereinigten Königreichs (Office for National Statistics) berichtet, dass der Internet-Umsatz bis März 2025 einen Anteil von 26,3 % am gesamten Einzelhandelsumsatz in Großbritannien ausmachte, was eine erhebliche Verlagerung der Kaufgewohnheiten der Verbraucher hin zu digitalen Plattformen belegt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Proteinriegel-Markt im Vereinigten Königreich
Das Vereinigte Königreich hält im Jahr 2025 einen Marktanteil von 24,41 % am europäischen Proteinriegelkonsum, angetrieben durch seinen reifen Sporternährungsmarkt und die Verbraucherpräferenz für Premiumprodukte. Die umfangreichen Vertriebsnetzwerke des Landes ermöglichen eine breite Marktdurchdringung in verschiedenen Verbrauchersegmenten, von Fitnessbegeisterten bis hin zu Gelegenheitsverbrauchern, die nahrhafte Snacks suchen. Das Marktumfeld unterstützt sowohl Nischen- als auch Mainstream-Proteinriegelmarken und etabliert das Vereinigte Königreich als wichtiges europäisches Marktentwicklungszentrum.
Proteinriegel-Markt in Deutschland und Polen
Deutschlands Position als größter Lebensmittelmarkt Europas schafft erhebliche Wachstumschancen für Proteinriegel, unterstützt durch die Bevölkerungsgröße und ein zunehmendes Gesundheitsbewusstsein. Die robuste Einzelhandelsinfrastruktur des Landes und die fitnessorientierte Verbraucherbasis machen es zu einem wichtigen Markt für Hersteller. Polen weist mit einem prognostizierten CAGR von 7,35 % bis 2031 das höchste Wachstumspotenzial im europäischen Proteinriegelmarkt auf. Diese Expansion resultiert aus höheren verfügbaren Einkommen, wachsendem Gesundheitsbewusstsein und verbesserter Einzelhandelszugänglichkeit in städtischen und ländlichen Gebieten.
Weitere europäische Märkte
Die Niederlande, Belgien und Schweden repräsentieren etablierte Proteinriegelmärkte, in denen Verbraucher Premium-, Bio- und Clean-Label-Produkte bevorzugen. Diese Märkte zeichnen sich durch ein ausgeprägtes Gesundheitsbewusstsein und die Bereitschaft der Verbraucher aus, qualitativ hochwertige Ernährungsprodukte zu kaufen. Ihre geografische Lage bietet Vertriebsvorteile für einen breiteren europäischen Marktzugang und macht sie zu strategischen Einstiegspunkten für Hersteller, die eine regionale Expansion anstreben.
Regulatorisches Umfeld
Proteinriegel, die in ganz Europa verkauft werden, unterliegen den horizontalen EU-Lebensmittelvorschriften, die auf der Verordnung (EU) Nr. 1169/2011 basieren. Bei vorverpackten Riegeln prägen die obligatorische Nährwertdeklaration (Energie, Fett, gesättigte Fettsäuren, Kohlenhydrate, Zucker, Eiweiß, Salz) sowie die deutlich hervorgehobenen Allergenangaben gemäß Anhang II, sofern diese als Zutaten oder Verarbeitungshilfsstoffe enthalten sind, weiterhin die Formulierungsentscheidungen und treiben die Verpackungsüberarbeitung im Einzelhandel und E-Commerce voran.
Der EU-Rahmen für neue Lebensmittel (Novel Foods), einschließlich des Verfahrens der Unionsliste, regelt neue Inhaltsstoffe. Die Zulassungen von 2026 zeigen, wie neuartige Zutaten unter festgelegten Verwendungsbedingungen in Riegelformulierungen integriert werden können. Im Februar 2026 genehmigte die Europäische Kommission entfettetes Rapspulver (NapiFeryn BioTech Sp. z o.o.) für das Inverkehrbringen auf dem EU-Markt für fünf Jahre, und im Juli 2026 genehmigte sie essbare Kerne von Jatropha curcas L. (Chuta Nut GmbH), deren zulässige Verwendung unter anderem Getreideriegel umfasst. Durchsetzungssignale bleiben für das Markenrisikomanagement relevant, darunter eine RASFF-Meldung aus Schweden vom Mai 2026 über nicht deklarierte Allergene in Proteinriegeln, die den Fokus auf Allergenkontrolle und Etikettengenauigkeit weiter verstärkt.
Wettbewerbslandschaft
Der europäische Proteinriegel-Markt weist eine moderate Konzentration auf, wobei bedeutende Marktteilnehmer wie Mars Inc., Mondelēz International, Inc., Nestlé S.A., General Mills Inc. und Glanbia plc erhebliche Marktanteile kontrollieren. Diese Unternehmen behaupten ihre Positionen durch etablierte Markenportfolios, vielfältige Produktlinien und umfangreiche Vertriebsnetzwerke in ganz Europa. Während diese großen Unternehmen den Markt dominieren, agieren zahlreiche kleinere Nischenmarken erfolgreich, insbesondere in spezialisierten Segmenten wie veganen, Keto- und Bio-Produkten.
Der Markt bietet Wachstumsmöglichkeiten in bisher unterversorgten demografischen Segmenten. Hersteller können Marktanteile gewinnen, indem sie Produkte und Marketingstrategien entwickeln, die auf die spezifischen Ernährungsanforderungen und Präferenzen dieser Verbrauchergruppen eingehen. Dieser gezielte Ansatz kann die Kundenbindung stärken und die Marktexpansion vorantreiben.
Europäische Proteinriegel-Hersteller investieren in die Optimierung der Lieferkette und personalisierte Ernährungslösungen. Unternehmen analysieren Online-Verbraucherdaten, um Produktrezepturen zu verbessern und maßgeschneiderte Ernährungsoptionen anzubieten, die auf individuelle Ernährungspräferenzen abgestimmt sind. Die Einführung abonnementbasierter Liefermodelle hilft, die Kundenbindung zu verbessern und einen konsistenten Produktzugang zu gewährleisten. Diese digitalen Initiativen steigern die betriebliche Effizienz und das Verbraucherengagement und unterstützen das langfristige Marktwachstum.
Marktführer im europäischen Proteinriegel-Sektor
Mars Inc.
Mondelēz International, Inc.
Nestlé S.A.
General Mills Inc.
Glanbia plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Proteinriegel-Markt
- Mars Inc.
- Mondel?z International, Inc.
- Nestle S.A.
- General Mills Inc.
- Glanbia plc
- Barebells Functional Foods AB
- PepsiCo Inc.
- Kellogg Co.
- Class Delta Ltd. (Protein Works)
- Nutrition Group, PLC
- Myprotein (THG plc)
- Warrior (KBF Enterprises)
- Bulk
- Foodspring GmbH
- PowerBar Europe GmbH
- Arla Foods amba
- Carbery Group (Opti-Bar)
- Body&Fit (Glambia)
- Multipower (Atlantic Multipower)
- Weider Europe
Lesen Sie die Analyse der Europäischer Proteinriegel-Markt-Unternehmen

Marktchancen und Zukunftsaussichten
Der Ausbau der Fertigungskapazitäten und eine engere interne Kontrolle über die mehrschichtige Produktion schaffen Raum für Premium-, individualisiertes und Handelsmarken-Angebot an Proteinriegeln in Europa. BioTechUSA schloss ein im Januar 2026 gemeldetes Investitionsprogramm in Ungarn ab, mit dem der Standort Szada um neue Produktions- und Lagerflächen sowie eine neue Linie für mehrschichtige Proteinriegel erweitert wurde; die Kapazität wird mit 75 Millionen Riegeln pro Jahr angegeben. Im Juli 2026 meldete Newton Food den Abschluss einer Investition von 3,5 Millionen EUR in Litauen, die die Jahreskapazität auf 50 Millionen Proteinriegel erhöhte – ein Hinweis auf eine wachsende regionale Basis für Auftragsfertigung und schnellere Innovationszyklen bei Geschmacksrichtungen, Texturen und funktionalen Formaten.
Innerhalb der EU fungieren der Novel-Foods-Zulassungsweg und die Kennzeichnungsanforderungen gemäß der Verordnung (EU) Nr. 1169/2011 als praktische Zugangshürden zur Kommerzialisierung. Unternehmen, die Zutateninnovation mit validierten Sicherheitsdossiers, strenger Allergenkontrolle und transparenter Kommunikation auf der Verpackung verbinden, dürften einen klareren Weg zu breiteren Einzelhandelslistungen und Online-Abonnementmodellen haben.
Recent Industry Developments in Europäischer Proteinriegel-Markt
- Juli 2026: Newton Food schloss eine Investition von 3,5 Millionen EUR in Litauen ab, um die Proteinriegelproduktion zu verbessern, wodurch die gemeldete Jahreskapazität auf 50 Millionen Riegel stieg. Der Kapazitätsausbau stärkt die regionale Basis für Auftragsfertigung und ermöglicht eine schnellere Reaktion auf die Nachfrage von Einzelhändlern und Marken nach neuen Formaten und Geschmacksrichtungen.
- Juni 2026: The Protein Brewery sammelte zusätzliche Finanzierung ein, um Fermotein, eine Myzel-basierte Zutat, in seiner Anlage in Mijkenbroek, Niederlande, für den Einsatz in Sportnahrungsanwendungen einschließlich Riegeln zu skalieren. Die Investition unterstützt die Diversifizierung von Zutaten und die laufende Produktentwicklung bei pflanzenbasierten und neuartigen Proteinformaten.
- Mai 2026: Eine RASFF-Meldung aus Schweden berichtete über nicht deklarierte Allergene in Proteinriegeln und unterstrich die anhaltenden Anforderungen an Etikettengenauigkeit und Allergenmanagement zur Einhaltung der Vorschriften auf dem EU-Markt. Die Warnmeldung veranlasste Markeninhaber, Kennzeichnungskontrollen und Lieferantenerklärungen zu überprüfen, wodurch die Priorität transparenter Nährwert- und Allergeninformationen bekräftigt wurde.


Europäischer Proteinriegel-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Proteinriegeln, die zum Verzehr in ganz Europa verkauft werden, gezählt als verpackte Nährstoffriegel, die auf höheren Proteingehalt und den alltäglichen Snack- oder funktionalen Gebrauch ausgerichtet sind, über Einzelhandels- und Online-Kanäle.
Ausgeschlossener Umfang: Wir schließen Proteinpulver, trinkfertige Shakes, hausgemachte oder unverpackte Riegel sowie proteinfreie Snackriegel ohne klare, proteingeführte Produktaussage aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Sportlernahrungsriegel
- Mahlzeitenersatzriegel
- Gewichtsmanagementriegel
- Funktionale Wellness-Riegel
- Sonstige
- Nach Proteinquelle
- Tierische proteinbasierte Riegel
- Pflanzliche proteinbasierte Riegel
- Nach Vertriebskanal
- Supermärkte / Hypermärkte
- Convenience-Stores
- Fachgeschäfte
- Online-Shops
- Sonstige Vertriebskanäle
- Nach Geografie
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Deskresearch begann mit dem Aufbau einer soliden Faktenbasis zu verpackten Snacklebensmitteln und Sporternährung in Europa, damit die spätere Berechnung der Marktgröße fundiert blieb. Wir bezogen uns auf öffentliche Quellen wie Eurostat für Haushaltsausgaben und Einzelhandelsindikatoren, UN Comtrade für Handelsströme relevanter Lebensmittelzubereitungen sowie FAOSTAT für den breiteren landwirtschaftlichen Angebotskontext, der die Verfügbarkeit von Zutaten beeinflussen kann.
Dies wurde ergänzt durch Publikationen nationaler Lebensmittelbehörden und Kennzeichnungsleitfäden, Zoll- und Tarifhinweise, wo hilfreich, sowie durch peer-reviewte Fachzeitschriften für Ernährung und Lebensmittelwissenschaft, um gängige Formulierungstrends zu verstehen. Zudem wurden Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung zu Markteinführungen, Kanalprioritäten und Preisentwicklung überprüft. Für Unternehmensfinanzdaten, Nachrichten und Patentsignale wurde selektiv eine kostenpflichtige Datenbank genutzt, um die Vorprüfung zu beschleunigen und Zeitachsen abzugleichen. Diese Desk-Research-Quellen sind beispielhaft und nicht erschöpfend; wir nutzten zusätzliche öffentliche und interne Referenzen zur Datenerhebung, Validierung und Klärung.
Primärinterviews und Umfragen
ヨーロッパの製造業者、流通業者、小売業者、栄養専門家にインタビューを行い、調査を通じて購買機会、許容価格、たんぱく質表示、チャネル利用、製品の切り替えを検証します。専門家の意見は二次情報の裏付け、国別データの不足の補完、最終市場モデルの調整に活用されます。
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 18 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 25 % | Manager: 50 % |
Marktgrößenbestimmung & Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Aufbau des Nachfragepools, der Signale zu Ausgaben für verpackte Snacks und Sporternährung in Europa nutzt, gefolgt von Ländergewichtungen, die die Durchdringung des modernen Lebensmitteleinzelhandels und Online-Snackkäufe widerspiegeln. Um die Gesamtwerte fundiert zu halten, werden die Ergebnisse mit selektiven Bottom-up-Näherungen anhand von Stichproben zu Marken- und Kanalpreispunkten, typischen Packungsgrößen und implizierten Volumina aus der Regalpräsenz im Einzelhandel und dem Feedback von Distributoren überprüft.
Als Modelltreiber werden einige praxisnahe Inputs verwendet, etwa durchschnittliche Verkaufspreisbänder nach Kanal, die Entwicklung des Online-Anteils, Verschiebungen im Proteinquellenmix (tierisch zu pflanzlich), das Tempo aussagegetriebener Innovation und die Rate, mit der neue Verzehrsanlässe traditionelle Süßwaren-Snacks ersetzen. Wo Länderdaten dünn sind, wenden wir Regeln zur Lückenbehandlung an, die Verhältnisse aus vergleichbaren Märkten mit ähnlichen Einzelhandelsstrukturen übernehmen, und testen die Annahmen anschließend anhand von Interviewrückmeldungen erneut.
Für die Prognose stützen wir uns auf Szenarioanalysen, unterstützt durch einfache Zeitreihenprüfungen, da sich Preisgestaltung und Kanalmix in Snackkategorien stärker verändern können als die Volumina. Die Szenarien sind an die erwartete Normalisierung der Inflation, Handelsmarkenaktivität und Aktionsintensität des Einzelhandels angelehnt und werden anschließend anhand des während der Primärgespräche gesammelten Expertenkonsenses angepasst.
Datenvalidierung & Aktualisierungszyklus
Jeder wesentliche Schritt wird durch Gegenprüfungen validiert, die die Modellgesamtwerte mit unabhängigen Signalen vergleichen, etwa der Dynamik der nationalen Snackriegel-Kategorie, Preisstufenbewegungen und gemeldeter Kanalexpansionsaktivität. Wird ein Ausreißer festgestellt, überprüfen wir die Annahme erneut, berechnen die Länderaggregation neu und lösen Folgetelefonate aus, um zu bestätigen, ob es sich um eine tatsächliche Marktveränderung oder ein Datenartefakt handelt.
Vor der Freigabe wird die Arbeit in mehr als einem Analystendurchgang überprüft, damit Berechnungslogik, Einheiten und Währungsbehandlung länderübergreifend konsistent bleiben. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Politikänderungen, starken Bewegungen der Zutatenkosten oder sprunghaften Veränderungen der Einzelhandelsverfügbarkeit. Unmittelbar vor der Lieferung führen wir eine abschließende Überprüfung durch, damit Kunden die aktuellste Version des Modells erhalten.
Vergleich der Marktgröße für Proteinriegel in Europa von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Proteinriegel in Europa können unterschiedlich ausfallen, da nicht alle die gleiche Produktabgrenzung, Länderabdeckung oder Preisansätze verwenden, und auch das Timing spielt eine Rolle, wenn die Inflation uneinheitlich verlaufen ist. Die größten Abweichungen sehen wir, wenn eine Quelle breitere Snackriegel in die Zählung einbezieht, einen einheitlichen regionalen Preis anwendet oder sich auf ältere Basisjahresannahmen stützt, die nicht mit Kanalrückmeldungen abgeglichen wurden.
Prüfungen der Einzelhandelspreisstufen, die Validierung der länderspezifischen Kanalverteilung und eine aussagenbasierte Produktprüfung sind die Belegpunkte, die die Schätzung von Mordor Intelligence an proteingeführte Riegel binden, die über messbare Einzelhandels- und Online-Kanäle verkauft werden. Die wesentlichen Unterschiede ergeben sich meist daraus, ob Mahlzeitersatz- und Gewichtsmanagement-Riegel konsequent einbezogen werden, wie Russland und kleinere europäische Länder behandelt werden, und ob die Schätzung auf Preisdaten von 2024, 2025 oder 2026 mit konsistentem Währungstiming basiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,80 Mrd. USD (2025) | |
| Branchenverlag A | 4,65 Mrd. USD (2024) | Verwendet ein früheres Basisjahr, und die Länderliste sowie die Kanalzuordnung unterscheiden sich, was Preis-Mix-Änderungen nach 2024 und die neuere, online-getriebene Expansion unterschätzen kann. |
| Marktanalyseunternehmen B | 6,31 Mrd. USD (2025) | Scheint breitere Einschlussregeln und höhere regionale Preisannahmen anzuwenden, was angrenzende Snackriegel-Formate oder Premiumpreise stärker in die Gesamtsumme einfließen lässt. |
Zusammengenommen erklärt sich die Spannbreite hauptsächlich durch Abgrenzungsentscheidungen sowie das verwendete Jahr und die Preisperspektive, nicht durch eine einzelne Wachstumsannahme. Indem die Schritte nachvollziehbar auf Kanalpreise, Länderabdeckung und eine klare, proteingeführte Produktprüfung zurückgeführt werden, bleibt die endgültige Zahl ausgewogen und bei einer Aktualisierung des Modells wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Proteinriegel-Markt im Jahr 2026?
Er wird auf USD 5,09 Milliarden geschätzt und soll bis 2031 USD 6,82 Milliarden erreichen.
Welches Produktsegment wächst im europäischen Proteinriegel-Markt am schnellsten?
Funktionale Wellness-Riegel führen mit einer CAGR von 8,05 % bis 2031.
Welchen Anteil haben tierische proteinbasierte Riegel in Europa?
Sie machen 66,75 % des Umsatzes im Jahr 2025 aus, obwohl pflanzliche proteinbasierte Riegel schneller wachsen.
Welcher Vertriebskanal expandiert am schnellsten?
Online-Shops wachsen mit einer CAGR von 9,25 % dank Abonnementmodellen und Direktvertriebsstrategien an Verbraucher.
Seite zuletzt aktualisiert am:



