
Größe und Marktanteil des europäischen Marktes für Mikronährstoffdünger
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.79 Milliarden US-Dollar |
| Marktgröße (2027) | 0.84 Milliarden US-Dollar |
| Marktgröße (2032) | 1.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.03 % |
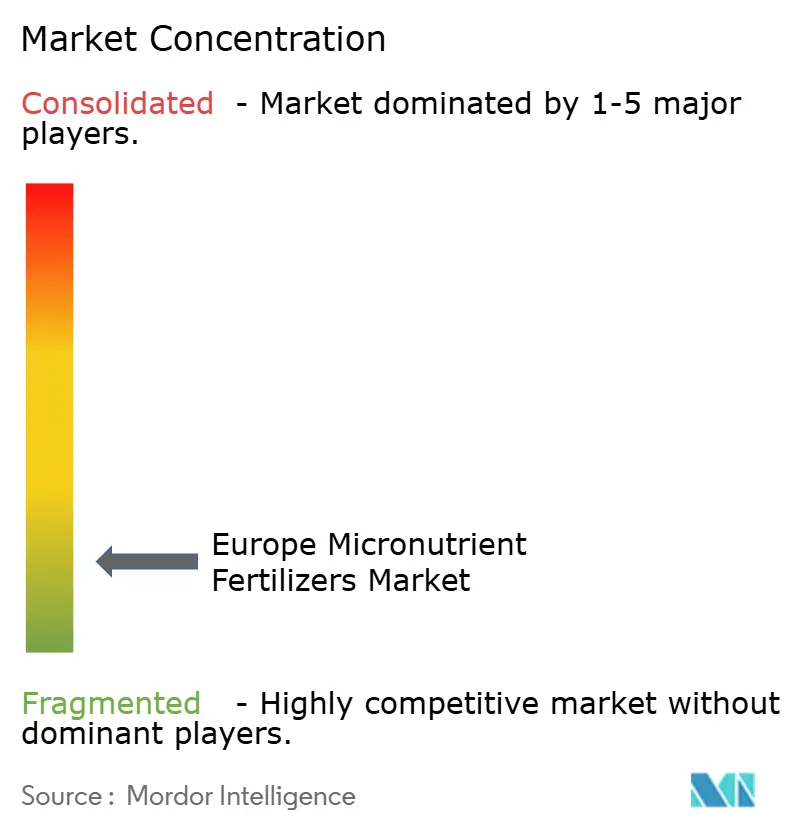
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Mikronährstoffdünger von Mordor Intelligence
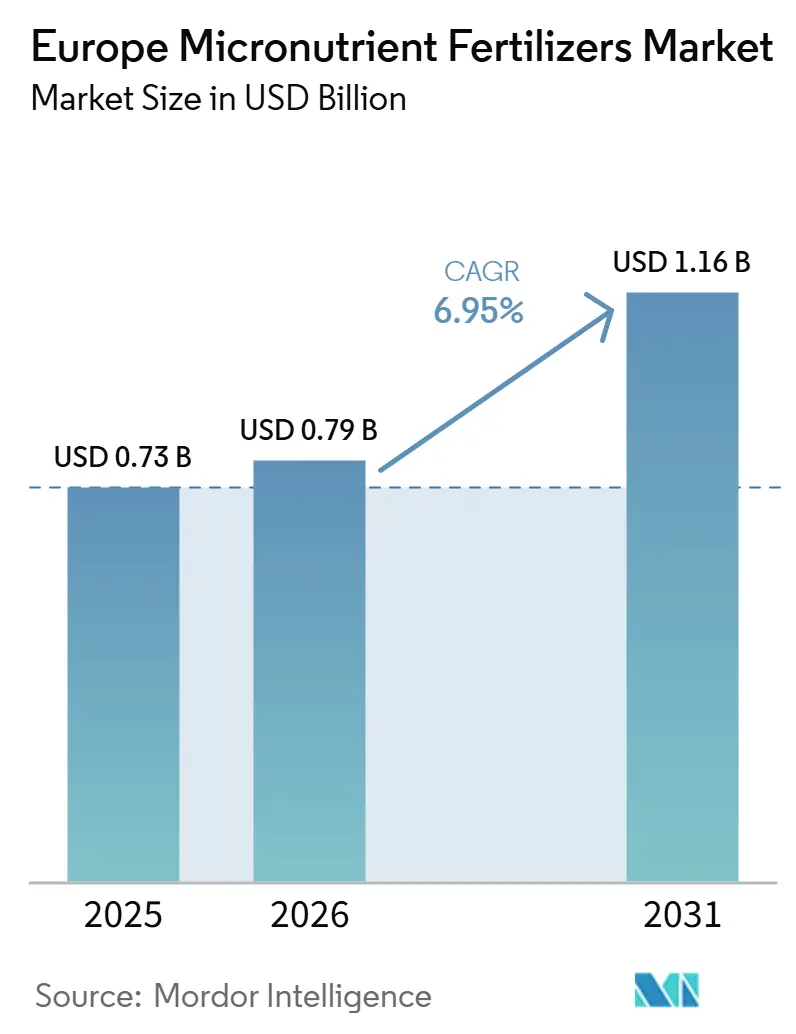
Die Marktgröße für Mikronährstoffdünger in Europa wurde im Jahr 2026 auf 0,79 Milliarden USD geschätzt und soll von 0,84 Milliarden USD im Jahr 2027 auf 1,18 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,03 % von 2027 bis 2032. Der Markt wird durch eine stetige Erschöpfung der Bodenmikronährstoffe in intensiven Landwirtschaftsgebieten geprägt, insbesondere dort, wo die Verfügbarkeit von Zink, Mangan und Bor unter langjährigen Anbaumustern zurückgegangen ist. Der Markt profitiert auch von strengeren Anforderungen an die landwirtschaftliche Nährstoffplanung im Rahmen des Gemeinsamen Agrarpolitik (GAP)-Rahmens 2023–2027 und des Aktionsplans für Düngemittel der Europäischen Kommission 2026, der die Nährstoffoptimierung und landwirtschaftliche Beratungsunterstützung in der europäischen Landwirtschaft stärkt. Die Nachfrage wird zusätzlich durch die anhaltende Expansion des hochwertigen Gartenbaus und des geschützten Anbaus gestützt, wo Erzeuger auf präzise und wiederholte Mikronährstoffanwendungen angewiesen sind, um Qualität und Ertrag der Kulturen zu erhalten. Der Wettbewerb bleibt fragmentiert, aber der Wandel hin zu chelierten, flüssigen und wasserlöslichen Produkten erhöht die Produkt- und Compliance-Anforderungen, wodurch Größe, Formulierungskompetenz und regulatorische Bereitschaft zunehmend wichtiger werden. Die Volatilität der Rohstoffpreise, insbesondere bei Mangan-, Zink- und Kupfer-Inputs, schränkt weiterhin die Preistransparenz ein und hält den Margendruck aufrecht, auch wenn die langfristige Nachfrage stabil bleibt.
Wichtigste Erkenntnisse des Berichts
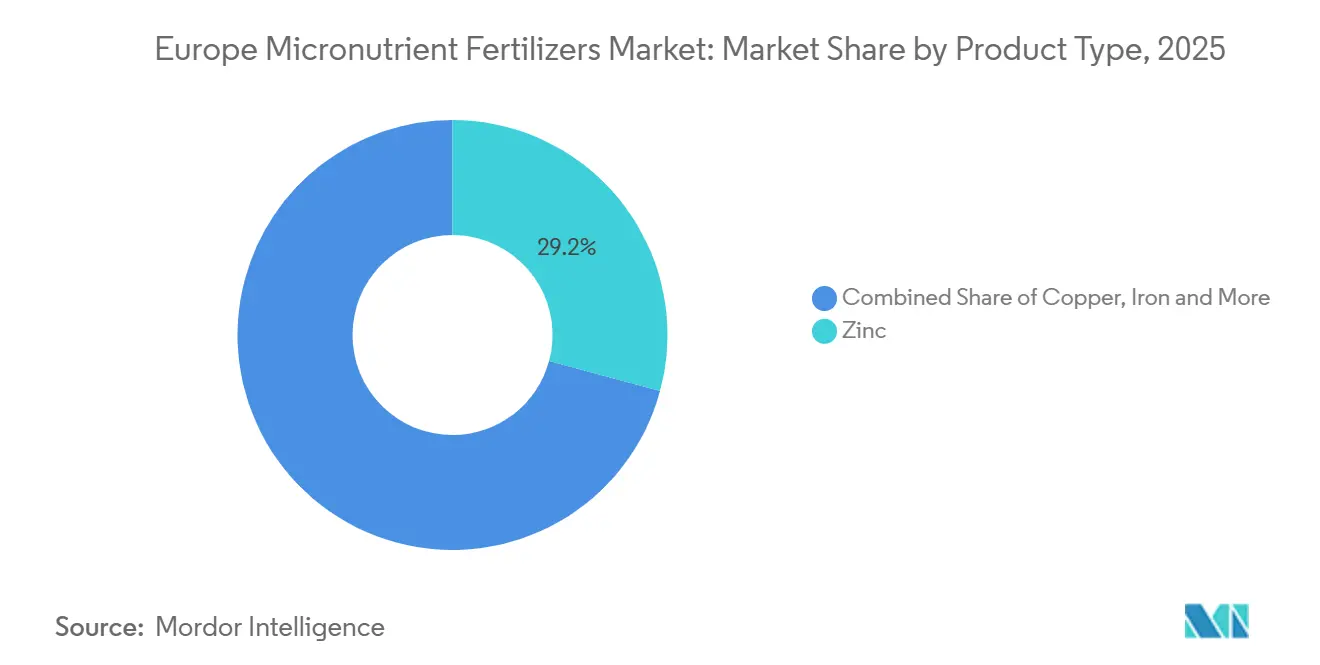
- Nach Produkt entfiel auf Zink im Jahr 2026 ein Anteil von 29,2 % am europäischen Markt für Mikronährstoffdünger, während Mangan von 2027 bis 2032 mit einem CAGR von 7,9 % wachsen soll.
- Nach Anwendungsart entfiel auf die Blattdüngung im Jahr 2026 ein Anteil von 65,0 % an der Marktgröße für Mikronährstoffdünger in Europa, während die Fertigationsmethode von 2027 bis 2032 mit einem CAGR von 7,2 % wachsen soll.
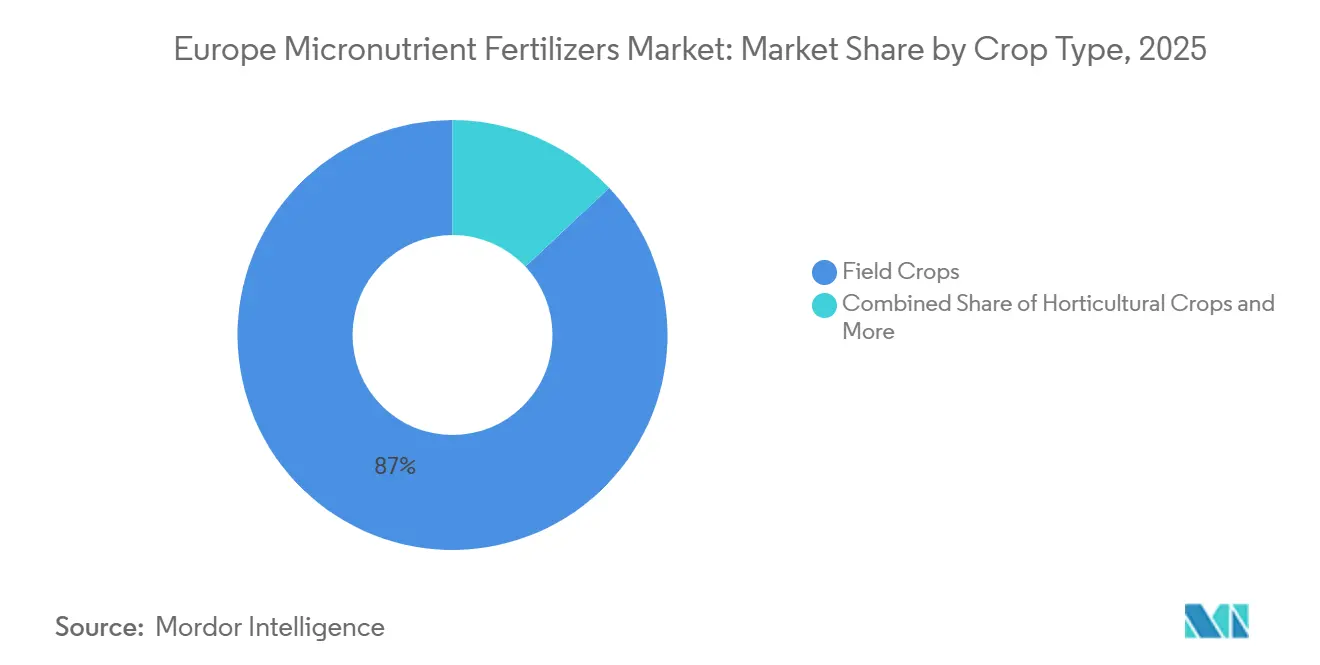
- Nach Kulturtyp entfiel auf Feldkulturen im Jahr 2026 ein Marktanteil von 87,0 %, während Gartenbaukulturen von 2027 bis 2032 mit einem CAGR von 9,3 % wachsen sollen.
- Nach Geografie entfiel auf Frankreich im Jahr 2026 ein Marktanteil von 14,1 %, während Russland von 2027 bis 2032 mit einem CAGR von 7,7 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präzisionslandwirtschaft gestützte Bodenmikronährstoffkartierung | +1.5% | Europa, konzentriert in Deutschland, Frankreich, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Anreize durch Öko-Regelungen der Gemeinsamen Agrarpolitik (GAP) | +1.2% | EU-27-Kernländer, am stärksten in Frankreich, Italien, Spanien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach hochwertigen Gartenbaukulturen | +1.3% | Niederlande, Spanien, Italien, Frankreich | Mittelfristig (2–4 Jahre) |
| Wandel hin zu chelierten flüssigen und wasserlöslichen Formulierungen | +1.0% | Deutschland, Frankreich, Niederlande, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Digitale agronomische Beratungsplattformen fördern die Akzeptanz | +0.8% | Deutschland, Niederlande, Vereinigtes Königreich, Frankreich | Kurzfristig (≤ 2 Jahre) |
| Post-Brexit-Schnellregistrierungen im Vereinigten Königreich | +0.4% | Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präzisionslandwirtschaftlich gestützte Bodenmikronährstoffkartierung
Standortspezifische Bodenuntersuchungen verändern die Art und Weise, wie Landwirte Mikronährstoffe im europäischen Markt für Mikronährstoffdünger erwerben, indem sie pauschale Programme durch feldspezifische Käufe ersetzen. GPS- und GIS-verknüpfte Beprobung mit feiner Rasterdichte hilft Betrieben, Mikronährstoffmängel zu identifizieren, die bei breiteren Testverfahren nicht sichtbar waren. Das Projekt Soil Quality Assessment and Mapping Tool (SQAT), das seit Februar 2024 mit 3,59 Millionen EUR (3,87 Millionen USD) an EU-Förderung aktiv ist, entwickelt robotergestützte Sensoren für die In-situ-Bodenanalyse[1]. Das Projekt zielt auf eine Kommerzialisierung durch 7 europäische KMU bis Juli 2027 ab und hält den Technologieeinsatz auf den praktischen landwirtschaftlichen Betrieb ausgerichtet, anstatt sich ausschließlich auf Laborarbeit zu konzentrieren[3]. Verbesserte Kartierungen decken auch Zink- und Manganmängel in kalkhaltigen Böden in Süd- und Osteuropa auf, wo die sichtbare Nachfrage noch hinter dem agronomischen Bedarf zurückbleibt, den Felddaten zunehmend aufzeigen. Für den europäischen Markt für Mikronährstoffdünger ist dies bedeutsam, da ein größerer Anteil der künftigen Nachfrage durch verbesserte Diagnose statt durch einfache Flächenexpansion getrieben werden könnte.
Anreize durch Öko-Regelungen der Gemeinsamen Agrarpolitik (GAP)
Der GAP-Rahmen 2023–2027 macht die Nährstoffplanung zu einem formaleren Bestandteil landwirtschaftlicher Entscheidungsprozesse im europäischen Markt für Mikronährstoffdünger[2]. Mikronährstoffkäufe sind zunehmend an dokumentierte Bodenuntersuchungen, Anbauplanung und Beratungsüberprüfung gebunden, anstatt als gelegentliche Korrekturmaßnahmen behandelt zu werden. Der im Mai 2026 verabschiedete Düngemittelaktionsplan der Europäischen Kommission fordert stärkere landwirtschaftliche Beratungsdienste innerhalb der GAP-Strategiepläne sowie ausdrückliche Unterstützung für Nährstoffnutzungseffizienz und biobasierte Betriebsmittel. Diese politische Ausrichtung unterstützt regelmäßigere Mikronährstoffprüfungen und erhöht die Wahrscheinlichkeit, dass Mängel vor sichtbarem Kulturpflanzenstress erkannt werden. Sie legt auch größeren Wert auf Compliance und Dokumentation auf Betriebsebene, was tendenziell besser organisierten Erzeugern zugute kommt, die Spezialernährung konsequenter einsetzen. In diesem Kontext gewinnt der europäische Markt für Mikronährstoffdünger eine stabilere Nachfragebasis, da das Nährstoffmanagement Teil der routinemäßigen Betriebsverwaltung wird und keine unregelmäßige Kaufentscheidung mehr darstellt.
Steigende Nachfrage nach hochwertigen Gartenbaukulturen
Der geschützte Anbau ist zu einem beständigen Nachfragetreiber im europäischen Markt für Mikronährstoffdünger geworden, da Gewächshauskulturen unter engeren Ernährungsschwellenwerten arbeiten und eine geringere Toleranz gegenüber sichtbaren Mängeln aufweisen. Wasserlösliche und chelierte Produkte eignen sich gut für Tropffertigationssysteme, die in Spanien, Italien, den Niederlanden und Frankreich weit verbreitet sind, wo die Präzisionsausbringung bereits in das Kulturpflanzenmanagement integriert ist. Eine im Journal of Agriculture and Food Research im Jahr 2025 veröffentlichte Studie über Gewächshaus-Mini-Pflaumentomaten zeigte, dass die Blattapplikation von Zink-EDTA die Zinkkonzentration in den Früchten um 66 % erhöhte, was den weiteren Einsatz hochwertiger Mikronährstoffformulierungen in hochwertigen Kulturpflanzensystemen unterstützt. Dies verleiht dem Gartenbau einen überproportionalen Umsatzanteil, obwohl seine Anbaufläche weit geringer ist als die von Feldkulturen. Laut Europäischer Kommission bleibt die Manganbeschaffung exponiert, da 96 % des weltweiten Angebots außerhalb der EU abgebaut werden und mehr als 60 % aus einem einzigen Land stammen. Diese Versorgungsstruktur begünstigt effiziente Formulierungen, die mehr nutzbare Nährstoffe pro eingesetzter Einheit liefern, insbesondere dort, wo Erzeuger keine Unterbrechungen in eng geführten Kulturpflanzenzyklen riskieren können.
Wandel hin zu chelierten flüssigen und wasserlöslichen Formulierungen
Der Wandel hin zu chelierten flüssigen und wasserlöslichen Produkten im europäischen Markt für Mikronährstoffdünger wird sowohl durch Leistungsanforderungen als auch durch regulatorische Compliance vorangetrieben. Landwirte, die Tropfbewässerung, Gewächshaussysteme und Blattdüngungsprogramme einsetzen, benötigen Produkte, die unter intensiven Kulturpflanzenplänen löslich, stabil und wirksam bleiben. Im Jahr 2025 erklärte ICL Group Ltd., dass seine eqo.x-Beschichtung die offizielle Zertifizierung für die Einhaltung biologisch abbaubarer Beschichtungen im Rahmen des EU-Rahmens erhalten hat, was verdeutlicht, wie die Produktentwicklung zunehmend auf regulatorische Anforderungen ausgerichtet ist. Dies begünstigt Unternehmen, die fortschrittliche Formulierungskompetenz mit Marktzugangsbereitschaft in mehreren europäischen Ländern kombinieren können. Es setzt auch kleinere regionale Mischbetriebe unter größeren Druck, da der europäische Markt für Mikronährstoffdünger eine wenig komplexe Versorgung nicht mehr in gleichem Maße wie zuvor belohnt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei metallbasierten Rohstoffen | -0.8% | Europa, stärkste Auswirkung in Deutschland, Russland, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch biologische Impfstoffe und Biodünger | -0.5% | Deutschland, Frankreich, Spanien | Mittelfristig (2–4 Jahre) |
| Grenzwerte der Europäischen Union für Schwermetallverunreinigungen | -0.6% | EU-27 | Langfristig (≥ 4 Jahre) |
| Bioanreicherungspolitiken zur Reduzierung externer Anwendungen | -0.4% | Frankreich, Deutschland, Niederlande, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei metallbasierten Rohstoffen
Die Preise für Zinksulfat, Kupfersulfat und Mangansulfat bleiben Rohstoffschwankungen ausgesetzt, was die Herstellermargen im europäischen Markt für Mikronährstoffdünger einengen kann. Wenn die Inputkosten stark steigen, geben Lieferanten oft einen Teil des Anstiegs an die Landwirte weiter, was den Kauf von Spezialprodukten, die nicht als unmittelbar notwendig angesehen werden, verzögern kann. Diese Exponierung ist bedeutsam, da Mangan auch das am schnellsten wachsende Produktsegment im europäischen Markt für Mikronährstoffdünger ist. Jede Versorgungsunterbrechung oder Kostensteigerung kann das Segment verlangsamen, das Lieferanten am aktivsten zu skalieren versuchen. Dies schafft eine herausfordernde Dynamik, bei der das Wachstum attraktiv bleibt, die Ertragsvisibilität und das Timing jedoch stark von den Rohstoffbedingungen abhängen.
Wettbewerb durch biologische Impfstoffe und Biodünger
Biologische Betriebsmittel gewinnen in Europa an Aufmerksamkeit und beginnen, um dieselben Budgets für Spezialkulturpflanzenernährung zu konkurrieren, die den europäischen Markt für Mikronährstoffdünger stützen. Der politische Kontext ist relevant, da der EU-Green Deal und die Farm-to-Fork-Strategie die Reduzierung von Düngemitteln und die Verbesserung der Bodengesundheit priorisieren. Eine im Jahr 2025 in MDPI veröffentlichte Studie zeigt, dass einige biobasierte Düngemittel eine vergleichbare Phosphoraufnahmeleistung wie konventionelle Produkte erzielen können, während sie die Zinkbioverfügbarkeit durch Bodenmikrobiomaktivität verbessern. Das bedeutet, dass biologische Produkte in einigen Systemen als Ergänzung und in anderen als teilweiser Ersatz dienen können. Der Druck auf den europäischen Markt für Mikronährstoffdünger ist oft indirekt, da eine stärkere Bodenbiologie die Häufigkeit korrektiver Mikronährstoffanwendungen in gut bewirtschafteten Feldern reduzieren kann. Infolgedessen kann sich die Ausgaben innerhalb desselben Betriebsbudgets verschieben, auch wenn Erzeuger nicht vollständig auf mineralische Mikronährstoffe verzichten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Zink verankert das Volumen, Mangan gewinnt strategische BedeutungZink hielt im Jahr 2026 einen Anteil von 29,2 % am europäischen Markt für Mikronährstoffdünger und spiegelt damit seine breite Rolle in Weizen-, Mais- und Sonnenblumensystemen auf kalkhaltigen Böden und Böden mit hohem pH-Wert wider, wo die Pflanzenverfügbarkeit strukturell eingeschränkt ist. Diese breite agronomische Relevanz hält Zink im Mittelpunkt des europäischen Marktes für Mikronährstoffdünger, da das Problem ebenso sehr in der Bodenchemie wie in der landwirtschaftlichen Praxis verwurzelt ist. Mangan soll von 2027 bis 2032 mit einem CAGR von 7,90 % wachsen, unterstützt durch Gewächshausgartenbau und bodenlose Systeme, in denen wiederholte Kulturzyklen eine ständige Nachfüllung erfordern. Kupfer und Eisen behalten ebenfalls klare Rollen, wobei Kupfer mit Getreide und Raps in mangelgefährdeten Gebieten verbunden ist und Eisenchelate in alkalischen Obstgärten, Weinbergen und Gemüsesystemen weit verbreitet eingesetzt werden.
Bor bleibt wichtig bei bestäubungsempfindlichen Kulturen wie Raps, Sonnenblumen und Zuckerrüben in mehreren großen Anbauländern der Region. Molybdän bleibt in der absoluten Nachfrage kleiner, hat aber einen stabilen Platz im Leguminosenanbau. Das Mangansegment birgt auch ein besonderes Beschaffungsrisiko, das die Rohstoffplanung stärker exponiert als bei mehreren anderen Produktlinien. Das Präzisionskartierungsprojekt des Bodenqualitätsanalysetools (SQAT) wird voraussichtlich auch die Identifizierung von mikronährstoffdefizienten Parzellen in verschiedenen Kultursystemen verbessern und eine gezieltere Nachfrage in der europäischen Mikronährstoffdüngerbranche unterstützen.

Nach Anwendungsart:
Blattdüngung führt, Fertiigation gewinnt strukturell an BodenDie Blattdüngung machte im Jahr 2026 65,0 % des europäischen Marktes für Mikronährstoffdünger aus und spiegelt ihren Vorteil für die schnelle saisonale Behebung von Mangelerscheinungen sowohl bei Großflächen- als auch bei Spezialkulturen wider. Ihre Position ist am stärksten dort, wo Erzeuger eine sichtbare Kulturreaktion innerhalb derselben Saison benötigen und wo Spritzprogramme bereits gut etabliert sind. Dies erklärt den anhaltend weit verbreiteten Einsatz von Blattdüngeprodukten in Frankreich, Deutschland und dem Vereinigten Königreich. Die Blattdüngung erfährt auch im Gartenbau im europäischen Markt für Mikronährstoffdünger stetige Unterstützung, da Mangelsymptome schnell den Handelswert der vermarktbaren Erzeugnisse mindern können.
Die Fertigation ist die am schnellsten wachsende Anwendungsart mit einem CAGR von 7,2 % von 2027 bis 2032, angetrieben durch tropfbewässerte Gewächshaussysteme in Spanien, Italien und den Niederlanden, wo Mikronährstoffe über bestehende Bewässerungsinfrastruktur geliefert werden. Dies senkt die Adoptionshürde, da Erzeuger keine separaten Kapitalinvestitionen benötigen, um Mikronährstoffe in ihre Bewässerungsprogramme zu integrieren. Die Bodenapplikation bleibt in großen Feldkultursystemen in Russland und der Ukraine relevant, wo die Zink- und Mangankorrektur vor der Pflanzung zu Großflächenbetriebsmodellen passt. Diese Dynamiken halten den europäischen Markt für Mikronährstoffdünger ausgewogen zwischen sofortiger Blattdüngung, expandierender Fertigation und Bodenapplikationsprogrammen, die für große Betriebseinheiten geeignet sind. Im Laufe der Zeit werden Anwendungsentscheidungen wahrscheinlich kulturstadienspezifischer, da digitale Agronomie und Präzisionskartierung die Diagnose auf Feldebene verbessern.
Nach Kulturpflanzentyp:
Feldkulturen verankern das Volumen, Gartenbau treibt den PremiumwertFeldkulturen machten im Jahr 2026 87,0 % der Marktgröße aus und spiegeln die starke Abhängigkeit des europäischen Mikronährstoffdüngermarktes von Getreide, Ölsaaten und Wurzelkulturen für die Basisnachfrage wider. Weizen, Mais, Raps und Zuckerrüben bedecken große Flächen in Frankreich, Deutschland, der Ukraine, Russland und Polen, was Feldkulturen einen klaren Mengenvorteil gegenüber allen anderen Kulturgruppen verschafft. Diese Kulturen erfahren auch wiederkehrende Zink-, Kupfer- und Manganmängel in bestimmten Wachstumsstadien, was den wiederholten Produkteinsatz unterstützt. Dies positioniert Feldkulturen im Mittelpunkt der Routinenachfrage, auch wenn das Umsatzwachstum in anderen Segmenten des europäischen Mikronährstoffdüngermarktes sichtbarer ist.
Gartenbaukulturen sind der am schnellsten wachsende Kulturtyp mit einem CAGR von 9,3 % von 2027 bis 2032 und deutlich höheren Mikronährstoffanwendungsraten pro Hektar als Feldkulturen. Eine 2025 in MDPI veröffentlichte Studie über Schwefel-Zink-Mikrogranulat-Dünger in der Tomatenproduktion in Italien, Spanien und Polen zeigte bemerkenswerte Ertrags- und Pflanzengesundheitsreaktionen und unterstützt die anhaltende Produktintensität in Gartenbausystemen. Der Einsatz bei Rasen und Zierpflanzen bleibt mengenmäßig kleiner, stellt aber eine Premiumnische in Ländern wie dem Vereinigten Königreich und den Niederlanden dar. Der geschützte Anbau wird voraussichtlich den Umsatzanteil des Gartenbaus weiter steigern, da ganzjährige Versorgungsprogramme und Qualitätsstandards der Käufer wenig Spielraum für nährstoffbedingte Mängel lassen. Infolgedessen wird sich der Kulturmix im europäischen Mikronährstoffdüngermarkt weiterhin schrittweise in Richtung höherwertiger Programme verschieben, auch wenn Feldkulturen die primäre Tonnagequelle bleiben.
Geografische Analyse
Markt für Mikronährstoffdünger in West- und Osteuropa
Frankreich war im Jahr 2026 mit einem Wertanteil von 14,1 % der größte Markt, gestützt durch den Umfang und die Vielfalt seiner landwirtschaftlichen Basis. Das Land verfügt über einen ausgedehnten Weizenanbau im Pariser Becken, einen großen Weinbausektor im Süden und Südwesten sowie ein gut etabliertes Agrarberatungsnetzwerk, das seit Langem Bodenuntersuchungen und eine ausgewogene Pflanzenernährung fördert. Daten der Union des Industries de la Fertilisation (UNIFA) zeigten, dass Frankreich in der Kampagne 2023 bis 2024 Lieferungen von 17,9 Millionen Tonnen mineralischer und organischer Düngemittel verzeichnete. Dieses stabile Mengenprofile deutet auch auf eine schrittweise Verschiebung im Produktmix hin zu Spezial- und Mikronährstoffformulierungen hin, da die Anforderungen an das Nährstoffmanagement im Rahmen der GAP-Öko-Regelungen weiter greifen. Spanien bleibt strategisch bedeutsam, gestützt durch mediterrane Tröpfchenbewässerung im Gartenbau, Oliven- und Zitrusanbau sowie Weinberge in alkalischen Bodenverhältnissen, die eine wiederkehrende Nachfrage nach Eisenchelaten und Zink aufrechterhalten. Die Ukraine behält ihre strukturelle Bedeutung, da ihr ausgedehnter Schwarzerdegürtel große Getreidesysteme trägt, die umfangreiche korrigierende Anwendungen von Zink und Mangan erfordern.
Markt für Mikronährstoffdünger in Russland
Russland ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,7 % von 2027 bis 2032. Ziele in der Getreideproduktion haben die Nährstoffprogramme im Föderalbezirk Wolga und in der Zentralen Schwarzerderegion gestärkt, wo wiederholter Getreideanbau die Mikronährstoffreserven reduziert und den Bedarf an korrigierenden Anwendungen im großen Maßstab erhöht hat. Italien profitiert von seiner hochwertigen Gartenbaubasis, einschließlich Tomaten, Weintrauben und geschütztem Gemüse, was die Nachfrage nach Eisenchelaten und Bor in kalkhaltigen Mittelmeerböden aufrechterhält, in denen Eisenchlorose ein dauerhaftes Problem bleibt. Deutschland bleibt ein wichtiges Zentrum für Präzisionslandwirtschaft, und die standortspezifische Mikronährstoffausbringung gewinnt in den nördlichen Getreideanbaustaaten zunehmend an Bedeutung. Eine in einer Fachzeitschrift veröffentlichte Studie zur Übernahme der standortspezifischen Stickstoffdüngung durch deutsche Landwirte ergab, dass der Aufbau von Kompetenzen und klare Rentabilitätsnachweise die beiden Hauptfaktoren sind, die eine breitere Technologieakzeptanz prägen, und diese Erkenntnisse sind auch für Mikronährstoffempfehlungen relevant. Das Vereinigte Königreich wird ebenfalls durch gesetzliche Änderungen unterstützt, da die Regierung im März 2026 eine öffentliche Konsultation zu den vorgeschlagenen britischen Düngemittelproduktvorschriften eröffnete, die darauf ausgelegt sind, Regelungen zu ersetzen, die seit mehr als 20 Jahren unverändert geblieben waren, und es Spezial- und Mikronährstoffprodukten ermöglichen, schneller auf den Markt zu gelangen.
Breitere europäische Märkte
Die Niederlande machen trotz ihrer geringen Landfläche einen überproportionalen Anteil der Ausgaben für hochwertige Mikronährstoffe aus, was auf ihre fortschrittlichen Gewächshaus- und Blumenzuchtsektoren zurückzuführen ist. In diesen Systemen sind Eisen-EDDHA-Chelate (Ethylendiamin-N,N′-bis(2-hydroxyphenylessigsäure)), Mangansulfat und Bor Teil routinemäßiger professioneller Pflanzenernährungsprogramme. Das Wachstum wird auch durch Produktverbesserungen hin zu biologisch abbaubaren und aminosäurechelierten Formulierungen unterstützt, während das niederländische punktebasierte Öko-Regelungssystem, das 2024 und 2025 um zusätzliche Öko-Aktivitäten erweitert wurde, eine stärkere finanzielle Unterstützung für präzises Nährstoffmanagement und detailliertere Bodenuntersuchungen schafft. Das übrige Europa umfasst sich entwickelnde Märkte auf dem Balkan, in den baltischen Staaten und in den nordischen Ländern, wo die Akzeptanz von Mikronährstoffen noch hinter dem Kern der Europäischen Union zurückbleibt. Diese Märkte bieten weiterhin mittelfristiges Mengenpotenzial, da die Ausgaben für die Modernisierung der Landwirtschaft steigen und der Zugang zu Agrarberatungsunterstützung sich verbessert. Insgesamt bleibt der europäische Markt für Mikronährstoffdünger breit aufgestellt, wobei Westeuropa Produktverbesserungen vorantreibt und Osteuropa eine hohe Nachfrage nach korrigierenden Anwendungen unterstützt.
Wettbewerbslandschaft
Der europäische Mikronährstoffdüngermarkt bleibt fragmentiert, wobei die fünf größten Anbieter einen kleineren Anteil am Umsatz von 2026 halten. Dieses Konzentrationsniveau bedeutet, dass kein einzelner Lieferant die vollständige Preiskontrolle über Produkte, Kanäle und Länder hat. Regionale Mischer, nationale Speziallieferanten und genossenschaftliche Vertriebsnetze behalten einen bedeutenden Anteil an den Landwirtsbeziehungen. Infolgedessen sind Produktleistung, Kanalzugang und Beratungsunterstützung bei vielen Kaufentscheidungen ebenso wichtig wie Größe. Diese fragmentierte Struktur ist ein bestimmendes Merkmal des Marktes, auch wenn Compliance- und Formulierungsanforderungen schrittweise die Markteintrittsbarrieren erhöhen.
Yara International ASA ist einer der wichtigsten Marktteilnehmer und kombiniert etablierte Mikronährstoffmarken mit einer breiten Reichweite in der Kulturernährung. Yara meldete einen Gesamtumsatz von 15,7 Milliarden USD im Jahr 2025 und ein Europa-EBITDA von 612 Millionen USD, ein Anstieg von 121 % gegenüber 2024, was darauf hindeutet, dass Europa eine wichtige Ertragsbasis für das Unternehmen bleibt. Diese Entwicklungen zeigen, dass der Markt Lieferanten belohnt, die Produktportfolios mit Compliance-Tools, agronomischer Beratung und kulturspezifischem digitalem Zugang kombinieren.
Der nächste Wettbewerbsbereich wird sich voraussichtlich auf biologisch abbaubare Chemie und rückverfolgbare Empfehlungen auf Feldebene konzentrieren. Größere Unternehmen sind besser positioniert, um Zertifizierungsarbeiten, Produkttests und mehrländige Registrierungsanforderungen zu absorbieren. Kleinere regionale Mischer sind daher stärker dem Risiko der Abhängigkeit von Eigenmarken oder der Konsolidierung ausgesetzt, wenn technische Schwellenwerte weiter steigen. Dennoch bleiben lokale Beziehungen wichtig, da der Markt in verschiedene Kultursysteme, unterschiedliche Beratungskulturen und diverse nationale Vertriebsstrukturen verkauft wird. Dies hält den Markt für regionale Lieferanten zugänglich, auch wenn die stärksten multinationalen Akteure durch Technologie, Formulierungstiefe und regulatorische Bereitschaft Vorteile aufbauen.
Marktführer in der europäischen Mikronährstoffdüngerbranche
-
Yara International ASA
-
Compo Expert GmbH (Grupa Azoty S.A.)
-
Sociedad Quimica y Minera de Chile S.A.
-
Trade Corporation International (Rovensa Group)
-
Valagro S.p.A. (Syngenta Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Mikronährstoffdünger in Europa Unternehmen in diesem Bericht
- Yara International ASA
- Compo Expert GmbH (Grupa Azoty S.A.)
- Sociedad Quimica y Minera de Chile S.A.
- Trade Corporation International (Rovensa Group)
- Valagro S.p.A. (Syngenta Group)
- BASF SE
- Triton Partners (Fertiberia)
- Haifa Group
- ICL Group Ltd.
- K+S Aktiengesellschaft
- Nutrien Ltd.
- Timac Agro SAS (Groupe Roullier)
- Verdesian Life Sciences LLC (AEA Investors)
- EuroChem Group AG
- AGLUKON Spezialduenger GmbH and Co. KG
Neueste Industrielle Entwicklungen in Markt für Mikronährstoffdünger in Europa
- Juli 2026: Rovensa Next trat BIO² bei, einem Horizon-Europe-Projekt mit einem Volumen von 6,4 Millionen EUR (6,9 Millionen USD), das sich auf die Entwicklung biobasierter Düngemittel und mikrobieller Lösungen aus Kreislaufquellen konzentriert. Die Initiative zielt auf mindestens zwei vollständig kreislaufwirtschaftliche Biodünger bis 2029 ab, mit Feldversuchen in Deutschland, Lettland, Italien, Norwegen und Spanien bei Kulturen wie Weizen, Kartoffel, Erdbeere und Tafeltrauben. BIO² unterstützt den Wandel des europäischen Kulturpflanzenernährungsmarktes hin zu biobasierten Alternativen, angetrieben durch EU-Green-Deal-Vorschriften, mit dem Ziel, traditionelle chemische Betriebsmittel zu ersetzen und die Abhängigkeit von konventionellen Makronährstoffen zu reduzieren.
- März 2026: TIMAC Agro France formalisierte eine strategische Partnerschaft mit dem Verband der unabhängigen Winzer Frankreichs, die fast 7.000 unabhängige Winzer in allen französischen Weinbauregionen umfasst. Die Vereinbarung konzentriert sich auf maßgeschneiderte agronomische Unterstützung, einschließlich Mikronährstoffernährung, Optimierung der Bodenfruchtbarkeit und Wasserstressmanagement.
- Mai 2026: Yara International brachte YaraBela NITROMAG Z auf den Markt, einen Mehrnährstoff-Granulat-Dünger, der Stickstoff, Kalzium, Magnesium und Zink in einem einzigen Granulat kombiniert. Das Produkt verbessert die Zinkausbringungseffizienz neben Makronährstoffanwendungen, reduziert die Anzahl der erforderlichen Feldüberfahrten und erweitert Yaras Spezialzinkproduktangebot für europäische Ackerbauern, die konsolidierte Ernährungslösungen suchen.
Berichtsumfang des europäischen Marktes für Mikronährstoffdünger
Mikronährstoffdünger sind Düngemittel, die essentielle Nährstoffe in sehr kleinen Mengen liefern, um Kulturpflanzendefizienzen zu verhindern und Pflanzenwachstum, Ertrag und Qualität zu verbessern. Sie sind für die gezielte Ausbringung über verschiedene Kulturpflanzentypen und Anwendungsmethoden formuliert und unterstützen Präzisionsernährungsstrategien in der modernen Landwirtschaft.
Der europäische Markt für Mikronährstoffdünger ist segmentiert nach Produkttyp (Bor, Kupfer, Eisen, Mangan, Molybdän, Zink und weitere), nach Anwendungsart (Fertiigation, Blattdüngung und Boden), nach Kulturpflanzentyp (Feldkulturen, Gartenbaukulturen sowie Rasen und Zierpflanzen) und nach Geografie (Frankreich, Deutschland, Italien, Niederlande, Russland, Spanien, Ukraine, Vereinigtes Königreich und übriges Europa). Marktgröße und Prognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Bor |
| Kupfer |
| Eisen |
| Mangan |
| Molybdän |
| Zink |
| Sonstige |
| Fertiigation |
| Blattdüngung |
| Boden |
| Feldkulturen |
| Gartenbaukulturen |
| Rasen und Zierpflanzen |
| Frankreich |
| Deutschland |
| Italien |
| Niederlande |
| Russland |
| Spanien |
| Ukraine |
| Vereinigtes Königreich |
| Übriges Europa |
| Produkt | Bor |
| Kupfer | |
| Eisen | |
| Mangan | |
| Molybdän | |
| Zink | |
| Sonstige | |
| Anwendungsart | Fertiigation |
| Blattdüngung | |
| Boden | |
| Kulturpflanzentyp | Feldkulturen |
| Gartenbaukulturen | |
| Rasen und Zierpflanzen | |
| Nach Geografie | Frankreich |
| Deutschland | |
| Italien | |
| Niederlande | |
| Russland | |
| Spanien | |
| Ukraine | |
| Vereinigtes Königreich | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Mikronährstoffdünger?
Die Marktgröße für Mikronährstoffdünger in Europa wurde im Jahr 2026 auf 0,79 Milliarden USD geschätzt und soll von 0,84 Milliarden USD im Jahr 2027 auf 1,18 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,03 % von 2027 bis 2032.
Welches Produktsegment führt und welches wächst am schnellsten?
Zink machte im Jahr 2026 einen Anteil von 29,2 % am europäischen Markt für Mikronährstoffdünger aus, während Mangan von 2027 bis 2032 mit einem CAGR von 7,9 % wachsen soll.
Wer sind die wichtigsten Akteure im europäischen Markt für Mikronährstoffdünger?
Zu den wichtigsten Akteuren im europäischen Markt für Mikronährstoffdünger gehören Yara International ASA, ICL Group Ltd., Nutrien Ltd., The Mosaic Company und BASF SE.
Welches Land führt die regionale Landschaft an?
Frankreich machte im Jahr 2026 einen Anteil von 14,1 % am europäischen Markt für Mikronährstoffdünger aus, während Russland von 2027 bis 2032 mit einem CAGR von 7,7 % wachsen soll.