
Größe und Marktanteil des europäischen Bearbeitungszentrums-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.93 Milliarden US-Dollar |
| Marktgröße (2026) | 5.11 Milliarden US-Dollar |
| Marktgröße (2031) | 6.04 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.40 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Bearbeitungszentrums-Marktes von Mordor Intelligence
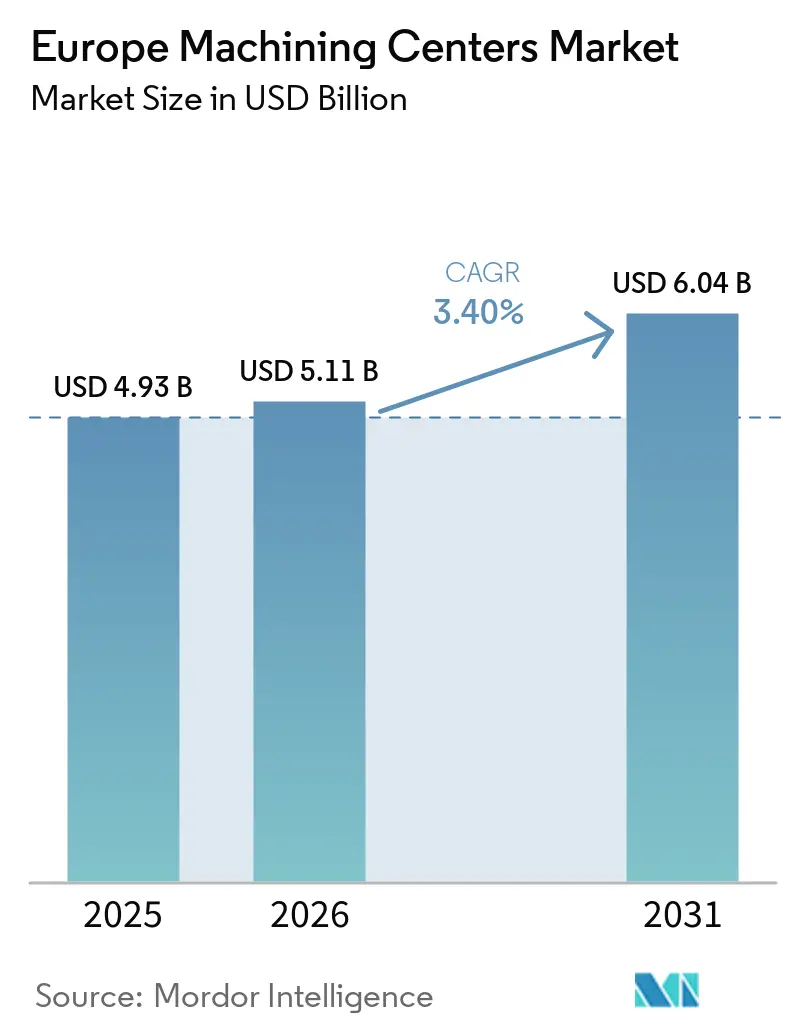
Die Marktgröße der Bearbeitungszentren in Europa wurde im Jahr 2025 auf 4,93 Milliarden USD geschätzt und soll von 5,11 Milliarden USD im Jahr 2026 auf 6,04 Milliarden USD bis 2031 wachsen, bei einem CAGR von 3,40 % während des Prognosezeitraums (2026–2031).
Eine stabile Gesamtwachstumsrate verdeckt eine beschleunigte Verlagerung hin zu Fünfachsen- und Multitasking-Plattformen, da Arbeiten an Batteriegehäusen für Elektrofahrzeuge, souveräne Halbleiterprogramme und near-geshored Luft- und Raumfahrtschaufeln allesamt eine Einspann-Bearbeitung erfordern, die Durchlaufzeiten verkürzt und Umspannvorgänge minimiert. Politische Liquidität ist ebenfalls entscheidend; der Rahmen der Europäischen Union für Wichtige Vorhaben von gemeinsamem europäischem Interesse (IPCEI) erschließt weiterhin umfangreiche Mittel für fortschrittliche Mikroelektronik und digitale Infrastruktur und lenkt Käufer hin zu steuerungsreichen Modellen, die eine 0,5-Millisekunden-Blockverarbeitung ermöglichen.[1] Parallele Gegenwindfaktoren prägen dieselbe Marktlandschaft. Die industriellen Strompreise lagen in Aragón im Jahr 2025 im Durchschnitt bei 0,19 USD pro Kilowattstunde, 50 % über dem französischen Mittelwert, was Fabriken dazu zwingt, Rückspeisungsantriebe und Produktionspläne außerhalb der Spitzenlastzeiten einzuführen. Gleichzeitig verschärft sich ein gravierender Mangel an qualifizierten Zerspanungsfachkräften; eine überwältigende Mehrheit mittelgroßer Hersteller berichtet von erheblichen Einstellungsschwierigkeiten, was Anbieter dazu veranlasst, konversationelle Mensch-Maschine-Schnittstellen einzuführen, die Rüstschritte halbieren und weniger erfahrenem Personal ermöglichen, Simultankonturierungszellen zu betreiben.
Wichtigste Erkenntnisse des Berichts
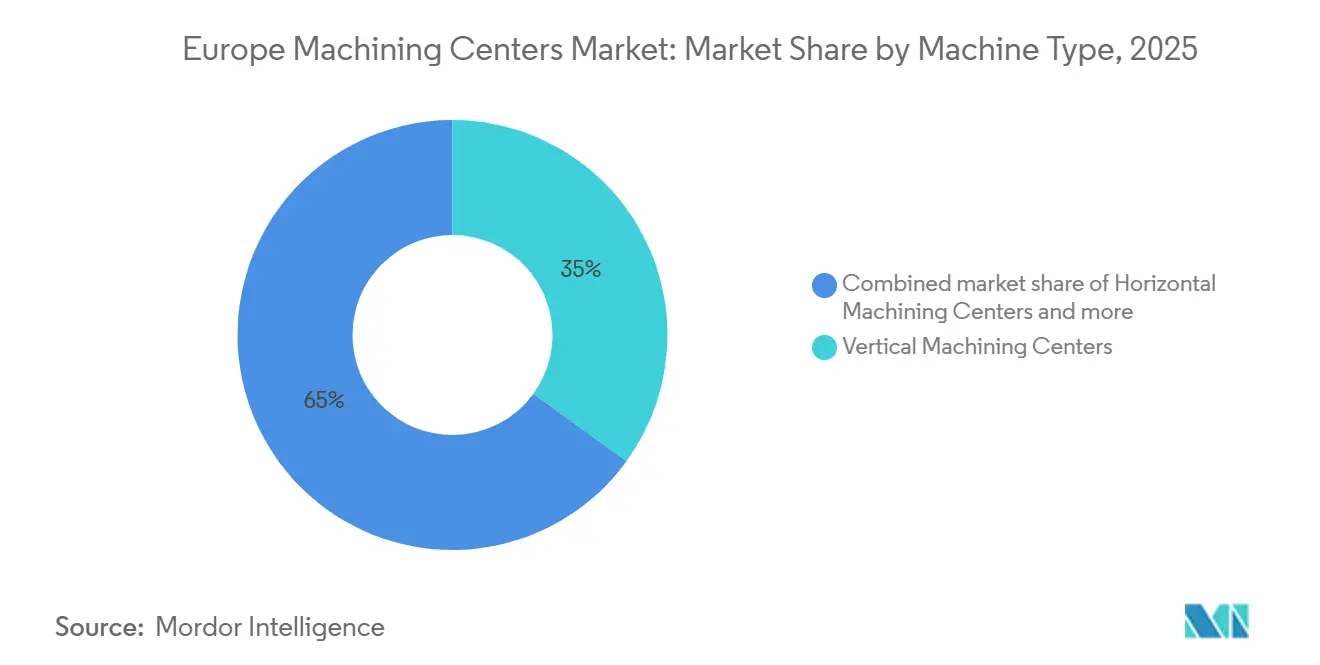
- Nach Maschinentyp hielten Vertikalbearbeitungszentren im Jahr 2025 einen Anteil von 35 % am europäischen Bearbeitungszentrums-Markt, während Universal-/5-Achsen-Bearbeitungszentren bis 2031 voraussichtlich eine CAGR von 5,80 % verzeichnen werden.
- Nach Achskonfiguration entfielen im Jahr 2025 42 % der Marktgröße des europäischen Bearbeitungszentrums-Marktes auf 3-Achsen-Maschinen, und 5-Achsen- und mehr-Maschinen entwickeln sich bis 2031 mit einer CAGR von 6,20 %.
- Nach Spindelausrichtung führten vertikale Spindeln im Jahr 2025 mit einem Anteil von 48 % am europäischen Bearbeitungszentrums-Markt; Mehrspindelkonstruktionen verzeichneten die höchste prognostizierte CAGR von 6,00 % bis 2031.
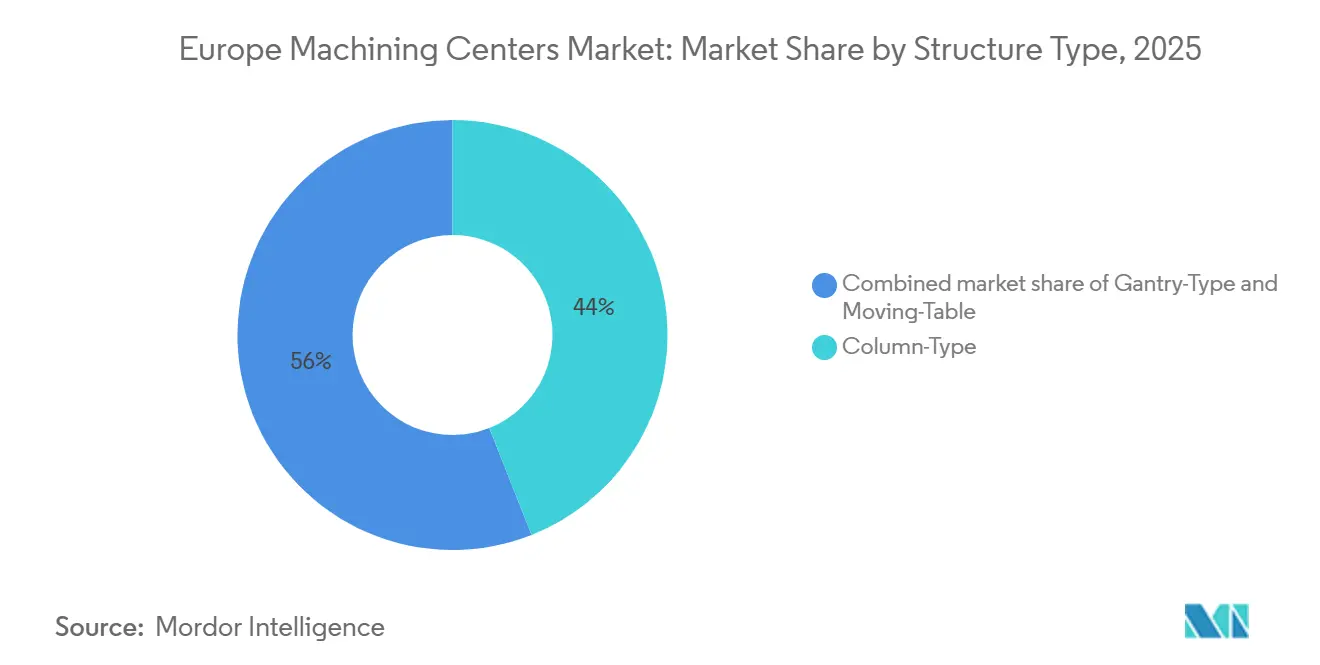
- Nach Strukturtyp entfielen im Jahr 2025 44 % der Marktgröße des europäischen Bearbeitungszentrums-Marktes auf Ständermaschinen, während Portalplattformen voraussichtlich mit einer CAGR von 5,70 % wachsen werden.
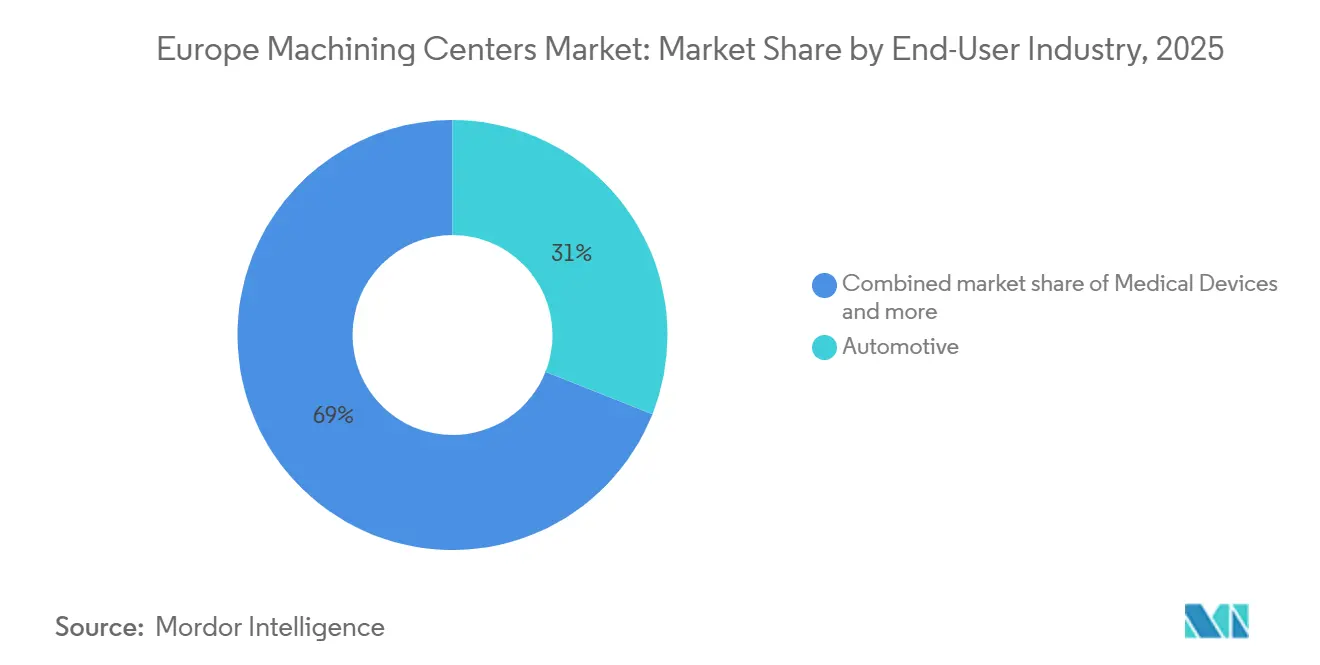
- Nach Endverbraucherbranche entfielen im Jahr 2025 31 % des Marktanteils des europäischen Bearbeitungszentrums-Marktes auf Automobilhersteller, wobei Medizinprodukte mit einer CAGR von 5,60 % das stärkste Wachstum erwarten lassen.
- Nach Land entfielen im Jahr 2025 28 % der Marktgröße des europäischen Bearbeitungszentrums-Marktes auf Deutschland, und Spanien ist der am schnellsten wachsende Markt mit einer CAGR von 4,80 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch Elektrofahrzeuge getriebene Nachfrage nach der Bearbeitung von Leichtbaukomponenten beschleunigt die Einführung von Mehrachsmaschinen | +0.8% | Deutschland, Spanien, Frankreich, osteuropäische Batterie-Hubs | Mittelfristig (2–4 Jahre) |
| Industrie-4.0-fähige Nachrüstungen von Horizontal- und Vertikalbearbeitungszentren erweitern intelligente Bearbeitungsfähigkeiten in Fabriken | +0.6% | Deutschland, Italien, das Vereinigte Königreich, Tschechische Republik | Kurzfristig (≤ 2 Jahre) |
| EU-IPCEI-Förderung stärkt strategische Investitionen in fortschrittliche Werkzeugmaschinenkapazitäten | +0.5% | Gesamteuropäisch, konzentriert in Deutschland, Frankreich, den Niederlanden und Belgien | Mittelfristig (2–4 Jahre) |
| Nearshoring der Luft- und Raumfahrt-Titanbearbeitung nach Osteuropa erhöht die Nachfrage nach Präzisionsbearbeitung | +0.4% | Polen, die Tschechische Republik und Rumänien | Langfristig (≥ 4 Jahre) |
| Einführung von Hybrid-Additiv-Subtraktiv-Bearbeitungszentren verbessert Produktionsflexibilität und Effizienz | +0.3% | Deutschland, das Vereinigte Königreich, Frankreich, Italien | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Mikrobearbeitung bei medizinischen Implantaten treibt die Einführung von Ultrapräzisionsmaschinen voran | +0.3% | Deutschland, die Schweiz, Irland, Frankreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch Elektrofahrzeuge getriebene Nachfrage nach der Bearbeitung von Leichtbaukomponenten beschleunigt die Einführung von Mehrachsmaschinen
Batterieelektrische Fahrzeuge ersetzen Grauguss-Motorblöcke durch Aluminium-Elektromotorgehäuse und CFK-Karosserieteile, die eine simultane Fünf-Achsen-Konturbearbeitung erfordern, um thermische Verzüge zu vermeiden. BMWs Investition von 216 Millionen USD in Landshut fügte 17 Industriedrucker hinzu, um täglich 4.500 Sandkerne zu liefern, was die Gießzykluszeit und den Energieverbrauch senkte. Stellantis lenkt massive Kapitalinvestitionen in seine Gigafabrik in Zaragoza und löst damit einen umfangreichen Einstellungsbedarf aus, der den lokalen Talentpool bei weitem übersteigt. Diese erhebliche Arbeitskräftelücke veranlasst Hersteller dazu, KI-gestützte Werkzeugwegoptimierung einzubetten, um den Mangel an Meisterzerspanern auszugleichen. Das Barcelona-Gemeinschaftsunternehmen Chery-Ebro strebt bis 2029 eine Jahresproduktion von 150.000 Einheiten an und beschafft Mehrachszentren, die Aluminium-Batteriewannen mit Kühlkanälen in einem einzigen Aufspannen fertigstellen können. Seats 64.000 Quadratmeter großes Batteriewerk wird nach der Inbetriebnahme im Jahr 2026 jährlich 300.000 Systeme liefern, wobei jedes eine ISO-9001-zertifizierte Bearbeitung von engtolerierten Gehäusen erfordert. Insgesamt verkürzt die Migration von Drei-Achsen-Horizontalmaschinen zu Universalzentren die Rüstzeiten, senkt den Ausschuss und beschleunigt die Amortisation von Hochpräzisionsmaschinen.
Industrie-4.0-fähige Nachrüstungen von Horizontal- und Vertikalbearbeitungszentren erweitern intelligente Bearbeitungsfähigkeiten in Fabriken
Maschinenparks in Deutschland und Italien sind im Durchschnitt 10 bis 15 Jahre alt, verfügen jedoch über stabile Eisenfundamente, die nach einer Aufrüstung mit modernen Steuerungen noch ein weiteres Jahrzehnt leistungsfähig bleiben. HEIDENHAINs TNC7 Generation 3, veröffentlicht im Jahr 2025, unterstützt 24 Regelkreise und 0,5-Millisekunden-Blockzeiten und ermöglicht Echtzeit-Vorschubanpassungen auf Basis der Spindellasttelemetrie. Eine VDW-Fallstudie zeigte erhebliche Zykluszeit-Reduzierungen und Produktivitätssteigerungen, nachdem eine 12 Jahre alte Horizontalmaschine mit einer Siemens SINUMERIK 840D sl und Zustandsüberwachungssensoren nachgerüstet wurde. Zur Unterstützung dieser Aufrüstungen helfen umfangreiche EU-IPCEI-Mittel kleinen und mittleren Unternehmen, digitale Zwillinge und souveräne On-Premise-KI einzusetzen, was die Investitionshürde für Nachrüstpakete senkt. Gezielte Nachrüstungen erzielen auch massive Effizienzgewinne; so tauschte Mazaks Standort in Worcester vier ältere CO₂-Laser gegen zwei automatisierte Fasersysteme aus, steigerte den Ausstoß um 40 % und reduzierte den Stromverbrauch um 67 %. Letztendlich können Nachrüstungen durch den Aufschub von Neubauprojekten bis zu 70 % der Kapitalausgaben einsparen, ein wichtiges finanzielles Polster, wenn die Auftragsbücher dünner werden.
EU-IPCEI-Förderung stärkt strategische Investitionen in fortschrittliche Werkzeugmaschinenkapazitäten
Das IPCEI-Programm erlaubt nationalen Regierungen, die standardmäßigen Beihilfeobergrenzen für Projekte zu überschreiten, die für die kontinentale Wettbewerbsfähigkeit entscheidend sind. Der weitreichende IPCEI-KI-Rahmen priorisiert Fertigungsanwendungen wie digitale Zwillinge und Edge-Analytics, die von Bearbeitungszentren mit offenen OPC-UA- oder MTConnect-Schnittstellen abhängen. Deutschland hat Milliarden für Halbleiter-Werkzeuge, die Bearbeitung von Wasserstoff-Elektrolyseur-Stacks und Batteriezellengehäuse zugesagt und damit die Nachfrage nach Spindeltechnologien geweckt, die eine Wiederholgenauigkeit von unter 5 Mikrometern aufrechterhalten. Europäische Digitale Innovationszentren (EDIHs) liefern Simulations- und Additivrichtlinien und senken die Einstiegshürden für kleine und mittlere Unternehmen bei Hybridplattformen. Länderübergreifende Konsortien können nun unter gemeinsamen IP-Regeln Portalmaschinen für Windturbinenlagern entwickeln und so die Markteinführungszeit um ein Jahr verkürzen. Durch die starke Subventionierung des Risikos früher Ausgaben für Tieftechnologie erschließt IPCEI massive Kapitalinvestitionen, die sonst ins Stocken geraten würden, und lenkt den europäischen Bearbeitungszentrums-Markt in Richtung einer Einführung von Technologien im höheren Segment.
Nearshoring der Luft- und Raumfahrt-Titanbearbeitung nach Osteuropa erhöht die Nachfrage nach Präzisionsbearbeitung
Westliche Hauptauftragnehmer verlagern die Titan-Schruppbearbeitung nach Polen, in die Tschechische Republik und nach Rumänien und verbinden dabei niedrigere Arbeitskosten mit der Nähe zur Lieferkette. Collins Aerospace erweiterte seinen Standort in Tajęcina, Polen, um 4.000 Quadratmeter, um Titan-Fahrwerksstrukturen mit Fünf-Achsen-Horizontalbearbeitung zu fertigen. Pratt & Whitney wird bis 2028 100 Millionen USD in isothermisches Schmieden und Ultraschallbearbeitung in Rzeszów investieren und damit den Tier-1-Status der Region festigen. MTU Aero Engines Polska lieferte im Jahr 2025 sein 5.000stes Niederdruckturbinen-Modul unter AS-9100-Qualitätsregimen aus. Safrans neue belgische Anlage wird bis 2026 jährlich 700.000 Titanschaufeln produzieren und dabei EDM-Bohren mit Fünf-Achsen-Schaufelprofilierung kombinieren. Da osteuropäische Betriebe Siemens NX CAM und TNC7-Steuerungen einsetzen, verringert sich ihre Produktivitätslücke gegenüber deutschen Wettbewerbern, was die Nachfrage nach Premium-Maschinen stärkt.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zyklische Investitionskürzungen aufgrund der Volatilität der EU-Industrieproduktion reduzieren Ausrüstungsinvestitionen | -0.5% | Deutschland, Frankreich, Italien; Ausstrahlungseffekte auf Spanien und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Bedienern hält trotz zunehmender Automatisierungseinführung an | -0.4% | Deutschland, Vereinigtes Königreich, Spanien, Italien, Tschechische Republik | Mittelfristig (2–4 Jahre) |
| Hohe Energiekosten beeinträchtigen die betriebliche Rentabilität von Großformat-Portalbearbeitungszentren | -0.3% | Spanien, Italien, Deutschland; teilweise Entlastung in Frankreich und den nordischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Lange Lieferzeiten für Präzisionsspindeln und Steuerungen verzögern den Maschineneinsatz | -0.2% | Gesamteuropäische Bearbeitungs-Hubs | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zyklische Investitionskürzungen aufgrund der Volatilität der EU-Industrieproduktion reduzieren Ausrüstungsinvestitionen
Die deutschen Werkzeugmaschinenbestellungen gingen in der ersten Hälfte des Jahres 2025 deutlich zurück, da Automobilhersteller die Werkzeugausstattung für Elektrofahrzeug-Plattformen angesichts der Unsicherheit über die Batteriechemie verschoben. Die Produktion sank um 3 %, doch die Beschäftigtenzahl blieb nahe 64.000, da die Hersteller auf kürzere Arbeitswochen statt auf Entlassungen setzten, was die Gewinnmargen drückte. Eurostat zeigt eine Inflation bei Investitionsgütern von 1,8 %, während die Strompreise trotz moderater Rückgänge im Jahr 2025 strukturell über dem Niveau vor 2022 liegen.[2] Die Chemiekapazität schrumpfte um 10 %, und die Investitionen brachen um 80 % ein, was die Erosion der Wettbewerbsfähigkeit gegenüber US-amerikanischen Produzenten unterstreicht, die von niedrigeren Energiekosten profitieren. Kunden reagieren darauf, indem sie Ersatzzyklen auf 12–15 Jahre ausdehnen und OEMs dazu drängen, verlängerte Zahlungsbedingungen zu finanzieren, was den kurzfristigen Schwung im europäischen Bearbeitungszentrums-Markt dämpft.
Mangel an qualifizierten Bedienern hält trotz zunehmender Automatisierungseinführung an
Eine CECIMO-Umfrage Ende 2024, an der überwiegend kleine und mittelgroße Hersteller teilnahmen, ergab, dass eine überwältigende Mehrheit Schwierigkeiten hat, Produktionsingenieure einzustellen. Die EU strebt an, bis 2030 20 Millionen IKT-Spezialisten auszubilden, doch die Lehrpläne für die fortschrittliche Fertigung hinken hinterher, insbesondere in den Bereichen CNC, Robotik und Datenanalyse. Das Automobilcluster in Zaragoza leidet unter einem akuten Mangel an Elektrofahrzeug-Spezialingenieuren, während nur ein Bruchteil des benötigten Nachwuchses ausgebildet wird, was Unternehmen dazu zwingt, sich gegenseitig zu überbieten oder Arbeit zu verlagern. Als Ausgleich ermöglichte Hurcos konversationelle Max5-Schnittstelle Wellington Engineering, die Rüstvorgänge von 5 auf 2 zu reduzieren und die Durchlaufzeiten von Wochen auf Tage zu verkürzen, was halbqualifiziertes Personal befähigt. Da es drei bis fünf Jahre dauert, bis neue Absolventen verfügbar sind, sind Automatisierung und vereinfachte Mensch-Maschine-Schnittstellen das einzige kurzfristige Mittel.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp:
Vielseitige Vertikalmaschinen dominieren einen sich wandelnden MixVertikalbearbeitungszentren machten im Jahr 2025 35 % des europäischen Bearbeitungszentrums-Marktes aus, dank ihrer Flexibilität bei der Stanzwerkzeugfinishbearbeitung, dem medizinischen Mikrofräsen und allgemeinen Lohnfertigungsaufgaben. Drei-Achsen-Versionen eignen sich für das Schruppen von Formen oder prismatische Automobilteile zu attraktiven Kapitalkosten, während Vier-Achsen-Drehtische eine indizierte Positionierung für seitliche Merkmale ermöglichen. Das am schnellsten wachsende Segment, Universal-/5-Achsen-Plattformen, expandiert bis 2031 mit einer CAGR von 5,8 %, da Luft- und Raumfahrt-Hauptauftragnehmer und Medizinproduktehersteller eine Einspannkonturbearbeitung anstreben. Fortschrittliche Dreh-Fräs-Plattformen wie Okumas MULTUS U3000 2SW integrieren schweres 12.000-U/min-Fräsen in einem Doppelspindelrahmen, reduzieren den Platzbedarf um 30 % und den Lagerbestand um 40 %. Da der Arbeitskräftemangel den Wert der mannlosen Bearbeitung steigert, bündeln Hersteller Palettenpools, In-Prozess-Messtaster und Cloud-Zustandsüberwachung und lenken neue Bestellungen weg von einfachen Vertikalmaschinen.
Die Migration wird durch die Komplexität der Teile verstärkt. Titan-Turbinenschaufeln, orthopädische Gelenke und Aluminium-Batteriewannen erfordern alle Werkzeugvektoren, die Freiformflächen unter variablen Anstell- und Neigungswinkeln treffen. Fünf-Achsen-Zyklen halbieren die Rüstzeit und erhöhen die Erstdurchlaufausbeute, was Aufpreise ausgleicht, die 40–60 % über vergleichbaren Drei-Achsen-Einheiten liegen. Da Vertikalbearbeitungszentren-Gusseisen bereits die installierte Basis dominiert, bieten Nachrüstsätze mit Trunnions oder Drehtischen einen Übergangspfad, doch die meisten Käufer entscheiden sich jetzt für von Grund auf neu konzipierte Universalmaschinen mit Portalstil-Y-Achsen-Unterstützung, die Vibrationen bei interpolierten Bewegungen unterdrückt und die Kapazität zukunftssicher macht, während das Programmierwissen konsolidiert wird.



Nach Achskonfiguration:
Simultane Fünf-Achsen-Bewegung gewinnt an BedeutungDrei-Achsen-Systeme hielten im Jahr 2025 einen Anteil von 42 % am europäischen Bearbeitungszentrums-Markt, gestützt durch hochvolumige Automobilarbeiten, bei denen Merkmale in einer einzigen Ebene liegen. Dennoch wird die Gruppe der 5-Achsen- und mehr-Maschinen voraussichtlich mit einer CAGR von 6,2 % wachsen, da simultane Konturbearbeitung das Umspannen eliminiert, Zykluszeiten halbiert und skulpturierte Geometrien ermöglicht. DMG MORIs DMU 65 H monoBLOCK, veröffentlicht im Jahr 2026, verfügt über ein 453-Werkzeug-Magazin und eine Positioniergenauigkeit von 5 µm und zielt auf Turbinengehäuse ab, die einen kontinuierlichen Werkzeugeingriff erfordern. FANUCs kompakter Robodrill α-D14MiA5 integriert Fünf-Achsen-Kinematik in einen ultrakompakten Stellflächenbedarf von weniger als 2 Quadratmetern, was ihn für platzbeschränkte Reinräume für medizinische Implantate sehr geeignet macht.
Indizierte Vier-Achsen-Horizontalmaschinen bleiben für Motorblöcke und Getriebegehäuse beliebt und bieten eine Zwei-Seiten-Bearbeitung in einer einzigen Aufspannung mit Zusatzpaletten für mannlose Zyklen. Steigende Titan- und Inconel-Volumina erfordern jedoch Werkzeigneigungen, die Vier-Achsen-Einheiten ohne manuelles Umspannen nicht liefern können, was Luft- und Raumfahrtlieferanten in Richtung vollständiger Fünf-Achsen-Horizontalmaschinen mit einem Spindeldrehmoment von 1.200 Nm drängt. Zertifizierungsstellen erwarten nun ISO-230-1- und ISO-230-2-Konformitätsberichte bei der Werksabnahmeprüfung, was kleinere Betriebe dazu veranlasst, Messtechnik und Umgebungskontrollen zusammen mit Maschinenkäufen aufzurüsten.
Nach Strukturtyp:
Ständermaschinen halten die Mitte, während Portalmaschinen XXL-Werkstücke bearbeitenStänderbauweise-Rahmen lieferten im Jahr 2025 44 % des Umsatzes und bieten eine ausgewogene Kombination aus Steifigkeit, Stellfläche und Kosten für Teile unter 1 m in jeder Dimension. Varianten mit beweglichem Tisch verarbeiten Dieselmotorblöcke und Druckgussformen effizient, wobei Graugussbetten Vibrationen dämpfen. Portalmaschinen, obwohl energieintensiv, sollen mit einer CAGR von 5,7 % wachsen, da Windturbinennabengehäuse, Luft- und Raumfahrt-Flügelholme und Spritzgussplatten die Kapazitäten von Ständermaschinen übersteigen. GROBs neues GP1350-Portal überspannt 1,95 m in der Y-Achse und trägt Nutzlasten von 3,6 Tonnen, um Karosseriebau-Werkzeuge zu bearbeiten, ohne das Teil zu drehen.
Die Stromrechnungen von Portalmaschinen veranlassen Betreiber, das Schruppen zu Nachttarifen zu planen und regenerative Achsen einzubauen, die Bremsenergie ins Netz zurückspeisen. Gleichzeitig reduzieren Verbundwerkstoff- und Polymerbeton-Strukturen die bewegte Masse um bis zu 20 %, während die Steifigkeit erhöht wird – ein Kompromiss, der den Spindelleistungsbedarf senkt. Chirons und Fraunhofers HoverLIGHT-Zusammenarbeit nutzt einen Aluminiumschaum- und Hohlkugel-Verbundwerkstoff, um das Querträgergewicht um 20 % zu reduzieren und dabei die Dämpfung von Grauguss zu erreichen, was darauf hindeutet, dass Portalmaschinen der nächsten Generation die Betriebskostenlücke zu Ständermaschinen verringern könnten.

Nach Spindelausrichtung:
Mehrspindelkonstruktionen steigern den Durchsatz ohne zusätzlichen PlatzbedarfVertikale Spindeln machten im europäischen Bearbeitungszentrums-Markt 48 % der Lieferungen aus, mit weit verbreitetem Einsatz in der Automobil-, Form- und Elektronik-Lohnfertigung. Der schwerkraftunterstützte Spanfluss eignet sich für die Kühlmittelspülung von oben und vereinfacht das Roboterladen. Das am schnellsten wachsende Segment bis 2031 ist die Mehrspindelkategorie mit einer CAGR von 6,0 %, da doppelte oder dreifache Schneidköpfe es Fabriken ermöglichen, den Ausstoß zu verdoppeln, ohne die Produktionsfläche zu verdoppeln. Brothers SPEEDIO S1000X3 nutzt einen ultraschnellen Werkzeugwechsel von 0,6 Sekunden und eine Hochgeschwindigkeitsspindel mit 30.000 U/min, um maximale Produktivität zu erzielen, insbesondere bei der Bearbeitung kleiner Aluminiumgehäuse.
Horizontale Spindeln bleiben dominant beim hochdrehmomentigen Stahl- oder Titanschneiden, wo die seitliche Spanabfuhr das Wiederschneiden verhindert. Die Einführung von Mehrspindeln wird durch die Programmierkomplexität begrenzt: Jeder Kopf benötigt unabhängige Werkzeugkorrekturen, Kühlmitteldruck und Thermalkarten. Neue Steuerungen wie Heidenhains TNC7 koordinieren nun vier Spindeln mit Kollisionsvermeidung und verkürzen die Lernkurven. Die Lohninflation von über 32 USD pro Stunde in Deutschland und dem Vereinigten Königreich macht diese Investitionen attraktiv, insbesondere wenn sie über mehrschichtige mannlose Zeitpläne amortisiert werden.
Nach Endverbraucherbranche:
Automobilindustrie führt, während Medizinprodukte stark wachsenAutomobil-OEMs und Tier-1-Zulieferer machten im Jahr 2025 31 % der Nachfrage im europäischen Bearbeitungszentrums-Markt aus und stützten sich auf hochvolumige Zellen für Werkzeuge, Batteriegehäuse und Antriebsstranggehäuse. Die Plattformunsicherheit rund um die Batteriechemie schränkte Neukäufe im Jahr 2025 ein, doch Nachrüstarbeiten hielten die Spindelstunden gesund. Medizinprodukte, obwohl heute kleiner, werden bis 2031 mit einer CAGR von 5,6 % alle anderen übertreffen. Der Wandel wird durch die alternde Bevölkerung und die Beliebtheit minimal-invasiver Operationen vorangetrieben, die Kobalt-Chrom- und Titan-Implantate mit Mikrometer-Genauigkeit erfordern. FANUCs fortschrittliche Robodrill-Plattformen zielen speziell auf Implantate ab und bieten eine Wiederholgenauigkeit von unter 0,004 mm in reinraumgeeigneten Stellflächen.
Luft- und Raumfahrt- sowie Verteidigungsaufträge waren dank Getriebeturbofan-Programmen und Verbundwerkstoff-Rumpfsektionen lebhaft und zwangen Lieferanten, drehmomentsstarke Horizontalmaschinen und Hybrid-Additivreparaturzellen zu installieren. Energie, einschließlich Wind und Wasserstoff, benötigt XXL-Portalmaschinen für Turbinengehäuse und Elektrolyseurplatten und profitiert von IPCEI-Wasserstoff-Zuschüssen.[3] Form- und Werkzeugbauarbeiten bleiben eine stabile Umsatzsäule, insbesondere dort, wo hochkavitätige Werkzeuge Fünf-Achsen-Schlichtschnitte und spiegelglatte Oberflächen rechtfertigen. Branchenübergreifend begünstigen regulatorische Auflagen von IATF 16949 für Autos bis AS 9100 für Flugzeuge Hersteller mit geprüften Qualitätsprozessen und stärken mittelpreisige europäische Anbieter gegenüber Billigimporten.
Geografische Analyse
Europa Markt für Bearbeitungszentren
Deutschland erwirtschaftete 2025 28 % des regionalen Umsatzes, gestützt durch ein dichtes Netz aus Automobil-OEMs, Tier-1-Zulieferern und Werkzeugmaschinenherstellern, die gemeinsam branchenführende Umsätze im Investitionsgüterbereich erzielen. Dennoch verzeichneten die Aufträge einen deutlichen Rückgang im Jahresvergleich, da Automobilhersteller die EV-Umrüstung pausierten und die Hersteller verstärkt auf Dienstleistungen und Nachrüstungen setzten, um die Margen zu schützen. Frankreich und das Vereinigte Königreich folgen im mittleren Zehner-Prozentbereich, angetrieben durch die Airbus-Endmontage in Toulouse, die Turbinenschaufelwerke von Safran und die Triebwerkskerne von Rolls-Royce, die allesamt eine Fünf-Achs-Titanbearbeitung erfordern. Italiens Nische im Bereich Formen und Verpackungen bleibt dank schneller Individualisierung exportwettbewerbsfähig, obwohl die Energietarife stärker ins Gewicht fallen als bei den nördlichen Nachbarn.
Spanien Markt für Bearbeitungszentren
Spanien ist der Aufsteiger und wächst mit einem CAGR von 4,8 % bis 2031, gestützt auf 324 Millionen USD an Investitionen in die Batterieassemblierung durch Seat sowie die 216 Millionen USD umfassende Aufrüstung von Aluminiumgehäusen im BMW-Werk Landshut für grenzüberschreitende Module. Der Umsatz von ITP Aero in Höhe von 2,03 Milliarden USD im Jahr 2025, ein Anstieg von 17 %, unterstreicht die Dynamik seiner Turbinenmodule; das neue MRO-Zentrum in Ajalvir wird die inländische Nachfrage nach Multitasking-Zellen stärken. Der spanische Einkaufsmanagerindex erreichte im Oktober 2025 einen Wert von 52,1 und bestätigte damit die Expansion; allerdings stellen industrielle Stromkosten von 0,19 USD/kWh den Portalbetrieb weiterhin vor Herausforderungen und lenken die Betriebe in Richtung regenerativer Antriebe und energieeffizienter Steuerungen.
Weitere europäische Märkte
Der Rest Europas, einschließlich Polen, der Tschechischen Republik, Rumäniens, der Schweiz und der nordischen Länder, profitiert von Nearshore-Aufträgen im Luft- und Raumfahrtbereich. Das 100-Millionen-USD-Projekt von Collins Aerospace und Pratt & Whitney in Rzeszów sowie die Turbinenmeilensteinposition von MTU positionieren Polen als Hotspot für die Titanbearbeitung. Schweizer Auftragsfertiger, obwohl außerhalb der EU, dominieren ultrapräzise Implantate gemäß ISO 13485 und kaufen in gleichbleibenden Mengen Draht-EDM- und Mikrofräsanlagen. Tschechische und rumänische Betriebe übernehmen Aufträge aus dem Bereich Automobilguss und Elektronik, die Arbeitskosteneinsparungen anstreben, aber dennoch CE-gekennzeichnete Ausrüstung erfordern. Über alle Grenzen hinweg stellt die Einhaltung der EU-Maschinenrichtlinie sicher, dass selbst importierte Maschinen dokumentierte Sicherheits- und elektromagnetische Verträglichkeitsnachweise vorweisen.[4]
Wettbewerbslandschaft
Marktkonzentration
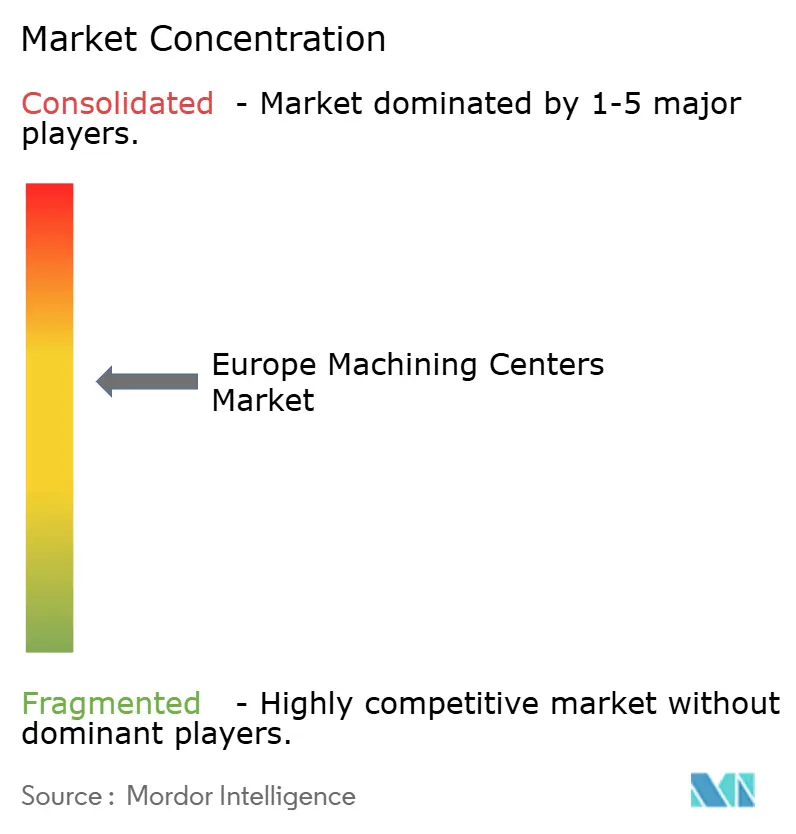
Der Markt für Bearbeitungszentren in Europa weist eine mäßig konzentrierte Struktur auf. Die fünf führenden Anbieter DMG MORI, Mazak, GF Machining Solutions, Makino und Haas decken gemeinsam einen erheblichen Teil der regionalen Nachfrage ab und lassen Spezialisten wie Hermle, Chiron, Starrag und GROB Raum für vertikale Nischen. Japanische Marken setzen auf Serviceverträge für installierte Maschinenparks und globale Finanzierungsgesellschaften zur Kundenbindung, während deutsche und Schweizer Hersteller schlüsselfertige Automatisierungszellen und die gemeinsame Entwicklung mit Luft- und Raumfahrtunternehmen in den Vordergrund stellen. Im Februar 2025 stellte DMG MORI die zweite Generation der DMU 60 eVo vor, die einen um 40 % größeren Arbeitsraum und eine Genauigkeit von 4 µm bietet, gebündelt mit Roboter-Palettenwechslern und Cloud-Monitoring, um die Inbetriebnahmezeit von Wochen auf Tage zu reduzieren.
Die digitale Konvergenz verringert Produktunterschiede. Siemens und Heidenhain integrieren nun KI-gestützte adaptive Vorschubalgorithmen, die sich in Echtzeit selbst optimieren, und machen damit Leistungsmerkmale zur Standardware, die früher exklusiv proprietären mechanischen Konstruktionen vorbehalten waren. Mittelständische Anbieter wie Hurco nutzen konversationelle Steuerungen, um Auftragsfertigungsaufträge zu gewinnen, bei denen Benutzerfreundlichkeit und schnelle Einarbeitung wichtiger sind als maximale Steifigkeit, und bieten dabei 10–15 % Einsparungen bei den Investitionskosten sowie 50 % kürzere Lernkurven. Die EU-Maschinenrichtlinie schafft durch obligatorische Risikobeurteilungen und CE-Kennzeichnung einen regulatorischen Schutzwall, der kostengünstige asiatische Importe ohne akkreditierte Sicherheitsdokumentation abschreckt.
Die Innovationsausgaben verlagern sich hin zu hybrider Fertigung, leichten Verbundstoffrahmen und energiesparenden Antrieben. Hermles Hybrid-Automatisierungskit HS flex aus dem Jahr 2025 ermöglicht es bestehenden Bearbeitungszentren, 24-Stunden-Schichten ohne Bedienpersonal zu fahren, und erweitert damit den adressierbaren Markt unter kleinen und mittleren Formenbaubetrieben. GROBs Portalmaschine GP1350, die im März 2026 debütierte, zielt mit 408-Werkzeug-Magazinen und 3,6-Tonnen-Nutzlasten auf Karosseriebauteile und Flügelholme ab. Die Marktfragmentierung hält an: Medizintechnik-Reinraumlieferanten benötigen ultrakompakte Fünfachseinheiten, Luft- und Raumfahrt-MRO-Betriebe suchen hybride Reparaturmaschinen, und Windenergie-OEMs benötigen 5-m-Portale mit Niedrigdrehzahl-Hochdrehmoment-Spindeln. Diese Divergenz erhält die Preissetzungsmacht aufrecht, selbst wenn das Kernsegment standardisierter wird.
Marktführer der europäischen Bearbeitungszentrums-Branche
-
DMG MORI AG
-
Yamazaki Mazak Europe
-
Makino Europe GmbH
-
Haas Automation Europe
-
GF Machining Solutions (United Grinding Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Bearbeitungszentren Markt Unternehmen in diesem Bericht
- DMG MORI AG
- Yamazaki Mazak Europe
- GF Machining Solutions (United Grinding Group)
- Makino Europe GmbH
- Haas Automation Europe
- Okuma Europe GmbH
- DN Solutions
- Chiron Group SE
- Gebr. Heller Maschinenfabrik
- FFG Europe & Americas
- GROB-Werke GmbH
- Hermle AG
- Starrag Group
- Hyundai WIA Europe
- EMCO Group
- Hurco Europe Ltd.
- INDEX-TRAUB Group
- Brother Europe Ltd.
- FANUC Robodrill Europe
- JTEKT Toyoda Europe
Neueste Industrielle Entwicklungen in Europa Bearbeitungszentren Markt
- März 2026: GROB-Werke, Industriehersteller, präsentierte das GP1350-Fünf-Achsen-Portal mit 1,95 m Y-Verfahrweg, 3,6-Tonnen-Nutzlast und 408 Werkzeugen für Karosseriebau- und Flügelholmarbeiten. Die Einführung des schwerlastfähigen GP1350-Portals von GROB-Werke hebt das europäische Portalsegment erheblich an und stattet regionale Luft- und Raumfahrt- sowie Automobilhersteller mit der fortschrittlichen Einspann-Architektur aus, die für die effiziente Bearbeitung massiver Strukturbauteile erforderlich ist.
- Februar 2026: Collins Aerospace, ein Luft- und Raumfahrt- sowie Verteidigungstechnologieunternehmen, schloss eine 4.000 m² große Erweiterung in Tajęcina für die Fünf-Achsen-Titanbearbeitung von Fahrwerksstrukturen ab. Dies wird eine anhaltende regionale Nachfrage nach hochdrehmomentigen Fünf-Achsen-Bearbeitungsplattformen antreiben, die zur Präzisions-Titanprofilierung geeignet sind.
- Januar 2026: DMG MORI AG, ein Hersteller von Hochpräzisions-Zerspanungsmaschinen, brachte den DMU 65 H monoBLOCK Gen 2 Horizontal mit 5-µm-Genauigkeit und einem 453-Werkzeug-Magazin für Titangehäuse auf den Markt. Die Markteinführung von DMG MORI AG treibt die europäische Fertigung voran, indem sie extreme Automatisierung mit Luft- und Raumfahrt-Präzision kombiniert, um Arbeitskosten durch hochkapazitive, mannlose Produktion komplexer Titanbauteile zu bekämpfen.
- Oktober 2025: DMG MORI, ein Hersteller von Hochpräzisions-Zerspanungsmaschinen, und Haimer, ein Hersteller von Präzisionswerkzeughaltern, eröffneten ein Demo-Center „Werkzeugraum der Zukunft”, das Voreinstellung, Schrumpftechnik und digitale Zwillinge integriert, um die Produktivität um 30 % zu steigern.
Berichtsumfang des europäischen Bearbeitungszentrums-Marktes
Der Bericht über den europäischen Bearbeitungszentrums-Markt ist segmentiert nach Maschinentyp (Horizontalbearbeitungszentren und weitere), nach Achskonfiguration (3-Achsen, 4-Achsen, 5-Achsen und mehr), nach Spindelausrichtung (horizontal, vertikal, Mehrspindel), nach Strukturtyp (Ständerbauweise, Portalbauweise, beweglicher Tisch), nach Endverbraucherbranche (Automobilindustrie und weitere) sowie nach Land (Deutschland und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Horizontalbearbeitungszentren |
| Vertikalbearbeitungszentren |
| Universal-/5-Achsen-Bearbeitungszentren |
| Multitasking-Bearbeitungszentren |
| Sonstige (Portal-/Brückenbearbeitungszentren, Dreh-Fräszentren) |
| 3-Achsen |
| 4-Achsen |
| 5-Achsen und mehr |
| Horizontal |
| Vertikal |
| Mehrspindel |
| Ständerbauweise |
| Portalbauweise |
| Beweglicher Tisch |
| Automobilindustrie |
| Luft- und Raumfahrt sowie Verteidigung |
| Energie (Öl und Gas, Erneuerbare Energien) |
| Medizinprodukte |
| Form- und Werkzeugbau |
| Sonstige (Allgemeine Fertigung, Lohnfertigung, Elektronik usw.) |
| Deutschland |
| Frankreich |
| Vereinigtes Königreich |
| Spanien |
| Italien |
| Übriges Europa |
| Nach Maschinentyp | Horizontalbearbeitungszentren |
| Vertikalbearbeitungszentren | |
| Universal-/5-Achsen-Bearbeitungszentren | |
| Multitasking-Bearbeitungszentren | |
| Sonstige (Portal-/Brückenbearbeitungszentren, Dreh-Fräszentren) | |
| Nach Achskonfiguration | 3-Achsen |
| 4-Achsen | |
| 5-Achsen und mehr | |
| Nach Spindelausrichtung | Horizontal |
| Vertikal | |
| Mehrspindel | |
| Nach Strukturtyp | Ständerbauweise |
| Portalbauweise | |
| Beweglicher Tisch | |
| Nach Endverbraucherbranche | Automobilindustrie |
| Luft- und Raumfahrt sowie Verteidigung | |
| Energie (Öl und Gas, Erneuerbare Energien) | |
| Medizinprodukte | |
| Form- und Werkzeugbau | |
| Sonstige (Allgemeine Fertigung, Lohnfertigung, Elektronik usw.) | |
| Nach Land | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Italien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen Bearbeitungszentrums-Marktes?
Die Größe des europäischen Bearbeitungszentrums-Marktes erreichte im Jahr 2025 4,93 Milliarden USD und wird für 2026 auf 5,11 Milliarden USD prognostiziert.
Wie schnell wird der Markt bis 2031 wachsen?
Der Markt soll bis 2031 auf 6,04 Milliarden USD expandieren, was einer CAGR von 3,4 % von 2026 bis 2031 entspricht.
Welcher Maschinentyp hält den größten Marktanteil?
Vertikalbearbeitungszentren führten im Jahr 2025 mit einem Anteil von 35 %, während Universal-/5-Achsen-Einheiten mit einer CAGR von 5,8 % am schnellsten wachsen.
Welches europäische Land wächst am schnellsten?
Spanien ist die am schnellsten wachsende Region und entwickelt sich bis 2031 mit einer CAGR von 4,8 % auf der Grundlage von Investitionen in Elektrofahrzeuge und Turbinen.
Warum gewinnen Fünf-Achsen-Plattformen an Beliebtheit?
Fünf-Achsen-Maschinen ermöglichen eine Einspann-Konturbearbeitung, die die Zykluszeit halbiert und die engen Toleranzen erfüllt, die von Elektrofahrzeug-Batteriegehäusen, Implantaten und Turbinenschaufeln gefordert werden.
Was hemmt die kurzfristigen Ausrüstungsausgaben?
Volatile Industrieproduktion hat Investitionskürzungen in Deutschland und Frankreich ausgelöst, während lange Spindellieferzeiten und Energiekosten neue Maschinenentscheidungen weiter verzögern.