
Europa Konfitüren-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 3.11 Milliarden US-Dollar |
| Marktgröße (2031) | 3.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.26 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa Konfitüren-Markt Analyse von Mordor Intelligence
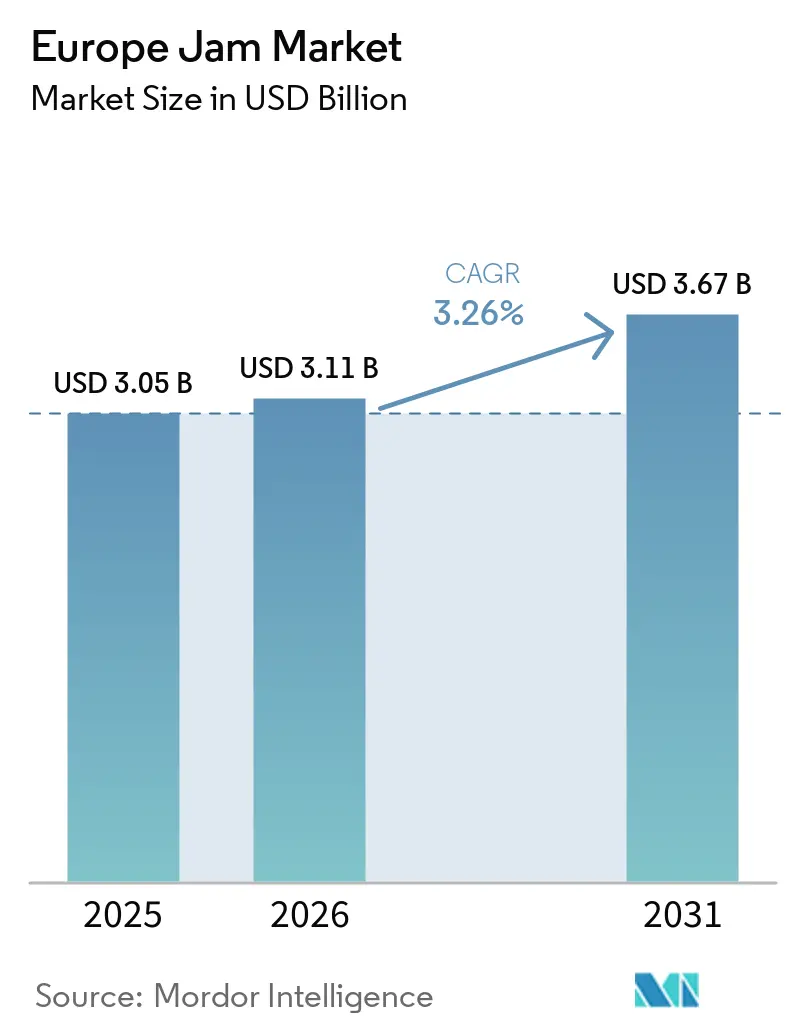
Der europäische Markt für Konfitüre wurde im Jahr 2025 auf 3,05 Milliarden USD geschätzt und soll von 3,11 Milliarden USD im Jahr 2026 auf 3,65 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,26 % während des Prognosezeitraums (2026–2031). Der europäische Konfitüremarkt entwickelt sich in Richtung höherwertiger Produkte, da Käufer sichtbaren Fruchtgehalt, klarere Zutatenlisten und Produkte mit einer stärkeren Qualitätspositionierung bevorzugen. Die Richtlinie (EU) 2024/1438 gilt ab dem 14. Juni 2026 und erhöht die Mindestanforderungen an den Fruchtgehalt für Standard- und Extrakonfitüren, wodurch Reformulierung und eine zuverlässige Fruchtbeschaffung für Lieferanten wichtiger werden[1]. Diese Änderung begünstigt Hersteller, die höhere Fruchteinsätze bewältigen und eine gleichbleibende Produktqualität über alle Einzelhandelskanäle hinweg aufrechterhalten können. Biologische, zuckerreduzierte und portionskontrollierte Produkte schaffen Chancen, wenn sie durch glaubwürdige Beschaffung und praktische Verpackung unterstützt werden. Der Wettbewerb bleibt aktiv, da etablierte Marken, Handelsmarken und kleinere Spezialitätenhersteller unterschiedliche Preis- und Qualitätsbedürfnisse im europäischen Konfitüremarkt bedienen.
Wichtigste Erkenntnisse des Berichts
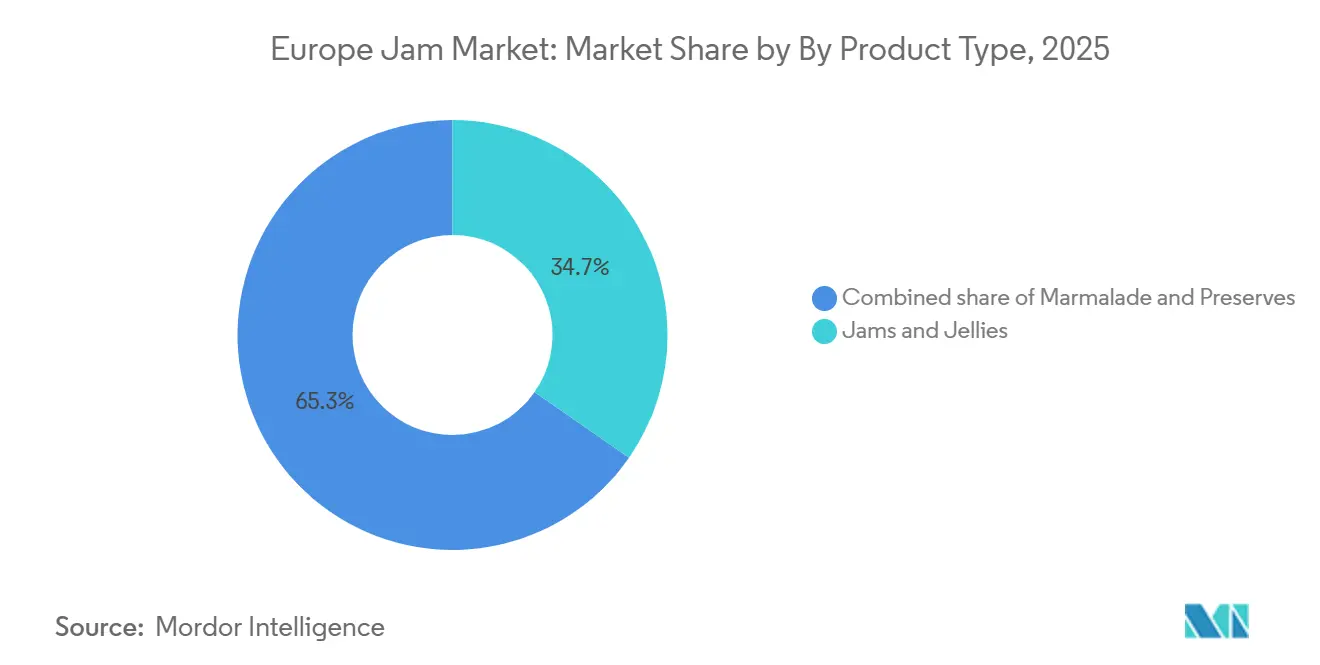
- Nach Produkttyp hielten Marmeladen und Gelees im Jahr 2025 einen Umsatzanteil von 34,67 %, während Konfitüren bis 2031 voraussichtlich mit einer CAGR von 4,20 % wachsen werden.
- Nach Kategorie hielten konventionelle Produkte im Jahr 2025 einen Umsatzanteil von 86,43 %, während biologische Varianten bis 2031 voraussichtlich mit einer CAGR von 5,65 % wachsen werden.
- Nach Verpackungstyp hielten Glasgläser im Jahr 2025 einen Umsatzanteil von 38,96 %, während Einzelportionspackungen bis 2031 voraussichtlich mit einer CAGR von 4,80 % wachsen werden.
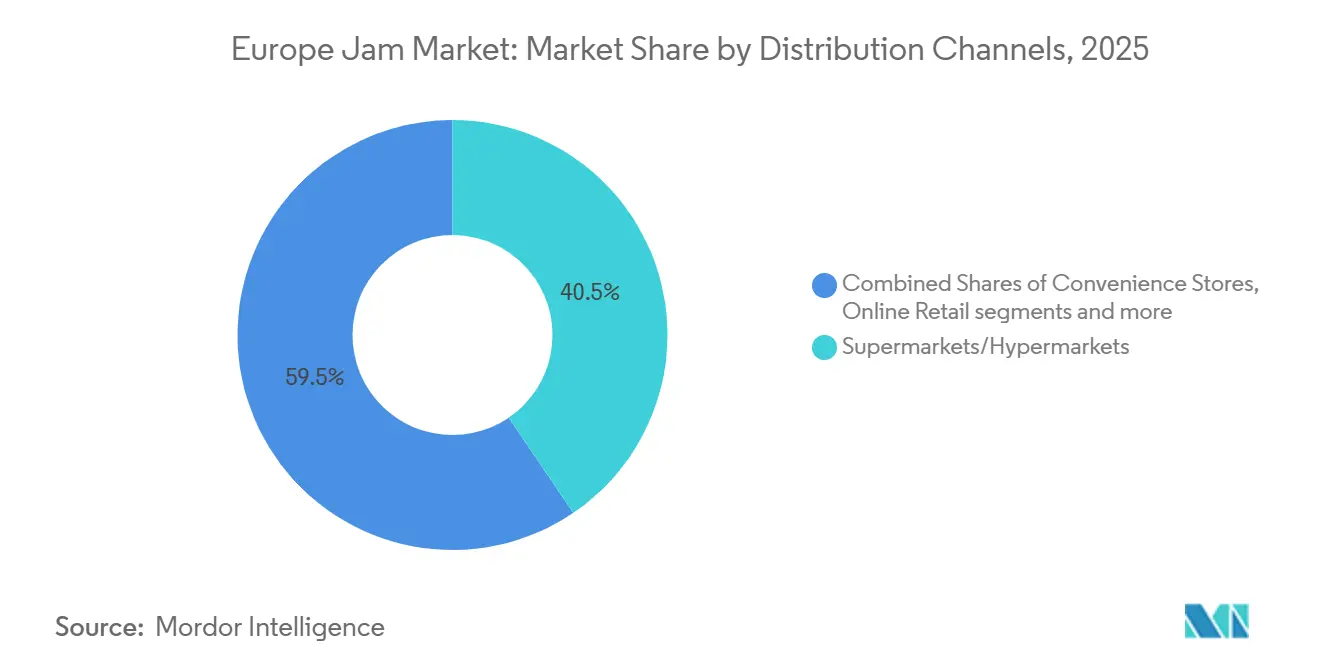
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Umsatzanteil von 40,50 %, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einer CAGR von 5,10 % wachsen werden.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2025 einen Umsatzanteil von 36,32 %, während Deutschland bis 2031 voraussichtlich mit einer CAGR von 4,80 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Premium-Fruchtmarmeladen | +0.8% | Westeuropa, einschließlich des Vereinigten Königreichs, Frankreichs, Deutschlands und Italiens | Mittelfristig (2–4 Jahre) |
| Clean-Label-Reformulierung im Handelsmarken-Einzelhandel | +0.7% | Gesamteuropäisch, am stärksten in Deutschland, den Niederlanden und Skandinavien | Kurzfristig (≤ 2 Jahre) |
| Wachstum beim Frühstücks-, Snack- und Unterwegskonsum | +0.6% | Gesamteuropäisch, angeführt vom Vereinigten Königreich, Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Expansion des E-Commerce und von DTC-Spezialmarken | +0.5% | Westeuropa, insbesondere das Vereinigte Königreich, Deutschland und die Niederlande | Mittelfristig (2–4 Jahre) |
| Zuckerreduzierung und fruchtbetonte Innovation | +0.4% | Gesamteuropäisch, mit Compliance-Faktoren im Zusammenhang mit der Richtlinie (EU) 2024/1438 | Kurzfristig (≤ 2 Jahre) |
| Exportgetriebene Markenexpansion von traditionsreichen europäischen Herstellern | +0.3% | Globale Exportkorridore, einschließlich des Golfs, des asiatisch-pazifischen Raums und Nordamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Premium-Fruchtmarmeladen
Premium-Produkte gestalten den europäischen Marmeladenmarkt neu, da Verbraucher im Vereinigten Königreich, in Frankreich und in Deutschland Gläser mit stärkerem Frucht-, Herkunfts- und Handwerkscharakter auswählen. Dieses Kaufverhalten legt größeren Wert auf sichtbaren Fruchtgehalt und vertrauenswürdige Zutatenangaben, insbesondere wenn ein Glas als kleines Premium-Produkt und nicht als einfacher Vorratsartikel gekauft wird. Die Richtlinie (EU) 2024/1438 schreibt mehr Fruchtgehalt in Standard- und Extramarmeladen vor und gibt Produkten, die ihre Fruchtzusammensetzung auf der Verpackung nachweisen können, ein stärkeres Gewicht. Die Regelung gilt ab dem 14. Juni 2026, sodass Hersteller deren Auswirkungen auf Formulierung und Kennzeichnung bereits bei bestehenden Linien und künftigen Einführungen berücksichtigen müssen. Traditionsmarken können etablierte Beschaffungsbeziehungen nutzen, um diese Positionierung zu unterstützen, während neuere Marken eine ähnlich glaubwürdige Fruchtgeschichte benötigen. Der europäische Marmeladenmarkt belohnt daher eine klare Qualitätspositionierung mehr als eine rein preisgetriebene Kommunikation.
Neuformulierung mit Clean-Label-Ansatz im Bereich Handelsmarken im Einzelhandel
Einzelhändler nutzen kurze Zutatenlisten, reduzierten Zuckergehalt und biologische Fruchtangaben, um ihre Handelsmarkenangebote zu stärken. Dies übt direkten Druck auf Markenlieferanten aus, da ähnliche Produktvorteile zu niedrigeren Preisen verfügbar werden. Der europäische Marmeladenmarkt profitiert, wenn Neuformulierungen den Käufern einen Grund geben, in der Kategorie der Fruchtaufstriche zu bleiben, anstatt Alternativen zu wählen. Die ökologisch bewirtschaftete Landwirtschaftsfläche in der EU erreichte 2023 17,4 Millionen Hektar, und der bereitgestellte USDA-Bericht erwartete bis 2025 einen Anstieg von 14 % gegenüber 2022, was die potenzielle zertifizierte Rohstoffbasis erweitert[2]. Ein größeres zertifiziertes Angebot kann Herstellern helfen, konforme Linien zu entwickeln, ohne sich auf eine kleine Gruppe von Fruchtlieferanten zu verlassen oder Zutatenangaben zu machen, die schwer aufrechtzuerhalten sind. Das Wachstum der Handelsmarken erfordert auch, dass etablierte Marken zeigen, warum ihre Früchte, ihr Geschmack und ihr Format einen Aufpreis für regelmäßige Haushaltseinkäufe rechtfertigen.
Wachstum beim Frühstücks-, Snack- und Unterwegskonsum
Mehr Essgelegenheiten fördern die Nachfrage nach praktischen Fruchtmarmeladen in Haushalten und im Gastgewerbe. Hotels, Flughafenlounges und Betriebskantinen verwenden Einzelportionspackungen, da diese für den individuellen Service praktisch sind und die Handhabung für das Personal erleichtern. Dies unterstützt den europäischen Marmeladenmarkt, in dem Lieferanten Anforderungen des Gastronomiegewerbes neben dem Einzelhandelsbedarf erfüllen können, ohne die Qualität des Fruchtangebots zu verringern. Hero Group meldete für 2025 einen Nettoumsatz von CHF 1.187 Millionen mit einem organischen Wachstum von 2,2 % sowie ein EBIT von CHF 71,3 Millionen, während das Unternehmen seine Better-Snacking-Plattform weiterentwickelte. Die Ergebnisse zeigen, warum praktische Formate für Unternehmen wichtig sind, die sich verändernden Snackgewohnheiten über mehrere Essgelegenheiten hinweg bedienen. Marken mit geeigneten Portionspackungen können ihre Sichtbarkeit in Einrichtungen stärken, in denen Verbraucher später Einzelhandelsentscheidungen treffen.
Expansion des E-Commerce und von Direktvertriebsmarken für Spezialitäten
Digitale Kanäle ermöglichen es Kleinserienherstellern, saisonale Geschmacksrichtungen und Spezialprodukte zu verkaufen, ohne auf breite Supermarktlistungen warten zu müssen. Abonnementmodelle können diesen Herstellern helfen, direkte Beziehungen zu Käufern aufzubauen, die differenzierte Produkte schätzen und einen bevorzugten Kauf wiederholen möchten. Der europäische Marmeladenmarkt wird wettbewerbsintensiver, wenn digitale Kanäle den Weg vom Produkttest zum Wiederholungskauf verkürzen. Online-Shops geben Marken auch die Möglichkeit, mehr Geschmacksrichtungen, Geschenkoptionen und Produktdetails zu präsentieren, als ein physisches Regal fassen kann. Dies kann es erleichtern, Nischenkombinationen zu testen, bevor man sich zu einer breiteren Distribution und größeren Produktionsläufen verpflichtet. Größere Lieferanten müssen glaubwürdige digitale Angebote aufrechterhalten und gleichzeitig die Effizienz ihres Supermarktgeschäfts schützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Druck durch Zucker- und Kalorienreduzierungstrends | -0.4% | Gesamteuropäisch, mit regulatorischem Einfluss durch die Nutri-Score-Kennzeichnung in Frankreich und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Substitute wie Nussbutter und herzhafte Aufstriche | -0.3% | Westeuropa, angeführt vom Vereinigten Königreich, Deutschland und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Preisdruck durch Handelsmarken im Masseneinzelhandel | -0.3% | Gesamteuropäisch, am ausgeprägtesten in Märkten mit hohem Discounter-Anteil, einschließlich Deutschland und Polen | Mittelfristig (2–4 Jahre) |
| Volatilität der saisonalen Fruchtversorgung und Empfindlichkeit gegenüber Inputkosten | -0.2% | Mediterrane Beschaffungsregionen und osteuropäische Weichobstgürtel | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Substitute wie Nussbutter und herzhafte Aufstriche
Nussbutter und herzhafte Aufstriche konkurrieren um dieselben Frühstücks- und Snackanlässe. Diese Alternativen sprechen Verbraucher an, die proteinreiche und sättigende Produkte suchen, insbesondere wenn sie einen Aufstrich für eine routinemäßige Mahlzeit unter der Woche wählen. Der europäische Marmeladenmarkt steht unter dem stärksten Druck bei jüngeren Verbrauchern, die offen für verschiedene Aufstrichformate sind. Fruchtaufstrichhersteller können durch authentische Fruchtherkunft und Produkte mit höheren Frucht-Zucker-Verhältnissen reagieren, die den vertrauten Geschmack der Kategorie erhalten. Direkt mit Proteinangaben zu konkurrieren wäre weniger glaubwürdig als die Betonung des unverwechselbaren Geschmacks und Fruchtgehalts von Konfitüren und Marmeladen.
Volatilität der saisonalen Fruchtversorgung und Empfindlichkeit gegenüber Inputkosten
Die Beschaffung von Weichobst bleibt den Wetterbedingungen in Süd- und Osteuropa ausgesetzt. Spätfröste, ungleichmäßige Niederschläge und Sommerhitze können die Erträge von Erdbeeren, Aprikosen und Kirschen in ungünstigen Saisons um bis zu 50 % reduzieren. Diese Veränderungen erhöhen die Inputkosten für Hersteller und erschweren die Kostenplanung, insbesondere wenn Produktionsverpflichtungen vor einer schwierigen Ernte festgelegt wurden. Der europäische Marmeladenmarkt ist besonders herausfordernd für kleinere Lieferanten ohne länderübergreifende Beschaffung oder langfristig vertraglich gesicherte Versorgung. Höhere Anforderungen an den Fruchtgehalt können zusätzlichen Druck erzeugen, wenn die Verfügbarkeit von Rohobst begrenzt ist. Unternehmen mit diversifizierter Beschaffung und zuverlässigen Erzeugerbeziehungen sind besser positioniert, um Kontinuität zu sichern, Preisänderungen zu bewältigen und gleichbleibende Spezifikationen für Einzelhandelskunden aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Konfitüren führen die Gourmet-Chance anMarmeladen und Gelees hielten 2025 einen Umsatzanteil von 34,67 %, unterstützt durch ihre breite Verfügbarkeit im Alltagseinzelhandel. Ihre Rolle in den Frühstücksroutinen im Vereinigten Königreich, in Frankreich und in Deutschland sichert eine regelmäßige Nachfrage. Das Segment deckt eine breite Preisspanne ab, die Handelsmarkenprodukte und handwerkliche Angebote umfasst. Diese Bandbreite gibt Lieferanten Flexibilität, auch wenn einige Verbraucher die Kaufhäufigkeit reduzieren. Orangenmarmelade bleibt im Vereinigten Königreich und in Spanien wichtig, wo Zitrusaromen und etablierte Servieranlässe eine Premium-Positionierung unterstützen. Konfitüren werden bis 2031 voraussichtlich mit einer CAGR von 4,20 % wachsen und sind damit der am schnellsten wachsende Produkttyp im europäischen Marmeladenmarkt.
Konfitüren profitieren von Käufern, die sichtbare Früchte, minimale Verarbeitung und ein handwerklicheres Produkterlebnis suchen. Diese Eigenschaften passen zu den strengeren Mindestanforderungen an den Fruchtgehalt gemäß der Richtlinie (EU) 2024/1438. Die Kategorie ermöglicht es Premium-Angeboten, sich von konventionellen Marmeladenprodukten und alternativen Aufstrichen abzuheben. Lieferanten können differenzierte Geschmackskombinationen nutzen, um Kunden zu höherwertigen Produkten zu bewegen, ohne vertraute Fruchtformate aufzugeben. Marmeladen und Gelees bleiben wichtig, da ihr Volumen eine effiziente Produktion und einen breiten Haushaltszugang unterstützt. Die Produktplanung kann daher cashgenerierende Mainstream-Linien mit Konfitüren in Einklang bringen, die ein stärkeres Wachstumspotenzial bieten.



Nach Kategorie:
Biologische Varianten wachsen von einer kleineren Basis ausKonventionelle Produkte hielten 2025 einen Anteil von 86,43 % am europäischen Marmeladenmarkt, was ihre etablierte Einzelhandelspräsenz und Distributionsgröße widerspiegelt. Ihre Reichweite macht sie für Hersteller unverzichtbar, die breiten Regalzugang und stabile Volumina benötigen. Biologische Varianten werden bis 2031 voraussichtlich mit einer CAGR von 5,65 % wachsen. Diese Rate übertrifft das Gesamtkategorietempo und spiegelt das Interesse an zertifizierten Zutaten und einer klaren Produktpositionierung wider. Der deutsche Markt für biologische Lebensmittel erreichte 2025 18,23 Milliarden EUR, entsprechend 19,78 Milliarden USD, und wuchs um 6,7 % gegenüber 2024. Seine Größe macht Deutschland zu einem wichtigen Umfeld für die Einführung biologischer Fruchtmarmeladen.
Der französische Markt für biologischen Konsum wuchs 2025 um 3,6 % auf 12,6 Milliarden EUR, entsprechend 13,67 Milliarden USD[3]. Die Erholung der Nachfrage im Lebensmitteleinzelhandel bietet Lieferanten ein unterstützendes Umfeld für zertifizierte Fruchtmarmeladen. Mehr biologisch bewirtschaftetes Ackerland kann den Zugang zu konformen Zutaten im Laufe der Zeit verbessern. Biologische Produkte benötigen weiterhin vertrauenswürdige Qualität und einen klaren Verbrauchervorteil, da die Zertifizierung allein keine Wiederholungskäufe sichert. Zuckerreduzierte und biologische Angaben können zusammenwirken, wenn die Formulierung vertraut bleibt und der Geschmack im Mittelpunkt steht. Konventionelle Produkte behalten ihre Bedeutung, da preissensible Haushalte weiterhin die Kategorievolumina verankern.
Nach Verpackungstyp:
Einzelportionspackungen profitieren von der Nachfrage im GastgewerbeGlasgläser hielten 2025 einen Umsatzanteil von 38,96 %, unterstützt durch ihr vertrautes Regalerscheinungsbild und ihre Premium-Präsentation. Das Format eignet sich für handwerkliche und höherwertige Produkte, da es Käufern hilft, das Produkt zu sehen und die Marke zu erkennen. Glas entspricht auch dem Verbraucherinteresse an recycelbarer Verpackung. Quetschbare Kunststoffverpackungen bleiben für den praktischen Haushaltsgebrauch und Familien mit Kindern nützlich. Einzelportionspackungen werden bis 2031 voraussichtlich mit einer CAGR von 4,80 % wachsen. Ihre Nachfrage ist mit Hotels und anderen Gastgewerbebetrieben verbunden, in denen Einzelportionen eine Hygiene- und Serviceanforderung darstellen.
Portionspackungen geben Marken die Möglichkeit, in Gastgewerbeeinrichtungen sichtbar zu bleiben, ohne auf Großspender angewiesen zu sein. Sie ermöglichen es Käufern auch, Produkte zu probieren, bevor sie diese im Einzelhandel kaufen. Dies verschafft Marken mit Gastronomievertrieb einen Vorteil beim Wettbewerb um Frühstückseinrichtungen. Verpackungsentscheidungen müssen nun sowohl betriebliche Anforderungen als auch Nachhaltigkeitserwartungen erfüllen. Ein Format muss die Qualität schützen, den Fruchtgehalt kommunizieren und im vorgesehenen Kanal effizient funktionieren. Hersteller, die diese Anforderungen erfüllen können, sind besser in der Lage, sowohl Premium-Einzelhandels- als auch institutionelle Käufer zu bedienen.
Nach Vertriebskanal:
Online-Einzelhandel erweitert die Reichweite für SpezialitätenSupermärkte und Verbrauchermärkte hielten 2025 einen Anteil von 40,50 % am europäischen Marmeladenmarkt, was die Rolle der Kategorie als routinemäßiger Lebensmitteleinkauf widerspiegelt. Diese Einzelhändler prägen den Preiswettbewerb und beeinflussen die Sichtbarkeit von Handelsmarkenprodukten. Convenience- und Lebensmittelgeschäfte bedienen Ergänzungs- und Impulskaufbedürfnisse in dicht besiedelten städtischen Gebieten. Speziallebensmittelgeschäfte, Hofläden, Geschenkeinzelhändler und die direkte Gastronomieversorgung unterstützen Premium- und handwerkliche Angebote. Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einer CAGR von 5,10 % wachsen. Ihr Wachstum spiegelt wiederkehrende Lebensmittelbestellungen, eine breitere digitale Entdeckung und Raum für erweiterte Geschmackssortimente wider.
Online-Kanäle können Verbraucher erreichen, die kleinere Marken in Mainstream-Geschäften möglicherweise nicht antreffen. Sie können Abonnementmodelle und direkte Kommunikation rund um Zutaten, Geschmack und Saisonalität unterstützen. Dies gibt kleineren Herstellern einen praktischeren Weg zur Nachfragevalidierung. Die europäische Marmeladenbranche muss dies neben dem Supermarktbetrieb managen, der nach wie vor Volumen und routinemäßige Reichweite bietet. Ein Zwei-Kanal-Ansatz kann Volumenprodukte im stationären Einzelhandel und Premium-Produkte über direkte Kanäle unterstützen. Digitale Aktivitäten sollten die Supermarktpräsenz ergänzen, anstatt das Kerneinzelhandelsgeschäft zu schwächen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Westeuropäischer Markt für Konfitüren
Das Vereinigte Königreich hielt im Jahr 2025 einen Marktanteil von 36,32 % am europäischen Markt für Fruchtaufstriche und war damit der größte nationale Markt in der Region. Diese Führungsposition spiegelt ausgeprägte Frühstücksgewohnheiten, etablierte Verwendungsanlässe wie Toast und Afternoon Tea sowie eine ausgereifte Kultur der Markenkonserven wider. Traditionsmarken spielen im Vereinigten Königreich nach wie vor eine wichtige Rolle, da sie sowohl im Einzel- als auch im Foodservice-Bereich einen Premium-Referenzpunkt bieten. Frankreich bleibt ebenfalls ein bedeutender Konsummarkt, während Italien und Spanien sowohl als Verbraucherländer als auch als Produktionsstandorte für fruchtbasierte Produkte von Bedeutung sind. Zusammen halten diese westeuropäischen Märkte einen Großteil des europäischen Marktes für Fruchtaufstriche auf Tradition, Einzelhandelstiefe und Produktvertrautheit ausgerichtet.
Deutsch-nordeuropäischer Markt für Konfitüren
Für Deutschland wird bis 2031 ein CAGR von 4,80 % prognostiziert, was es zur am schnellsten wachsenden Region im europäischen Markt für Fruchtaufstriche macht. Die Nachfrage wird dort durch ein starkes Interesse an Bio-Zertifizierung, transparenter Rohstoffherkunft und Verpackungen, die Nachhaltigkeitserwartungen erfüllen, gestützt. Hero Group hat Deutschland als wichtigen Wachstumsmarkt für natürliche Aufstriche identifiziert, wobei saisonale Premium-Geschmacksaktivitäten Volumen und Sichtbarkeit fördern. Die Niederlande, Belgien und Schweden sind in absoluten Zahlen kleiner, zeigen jedoch ähnliche Präferenzen für Clean-Label- und Premium-Angebote. Diese Märkte bieten einen logischen nächsten Schritt für Hersteller, die ihre Premium-Positionierung über die größten westeuropäischen Länder hinaus ausweiten möchten.
Mittel- und osteuropäischer Markt für Konfitüren
Polen und die weiteren mittel- und osteuropäischen Länder bringen eine andere Mischung aus Kosten-, Angebots- und Nachfragefaktoren in den europäischen Markt für Fruchtaufstriche ein. Polen ist nicht nur als Verbrauchermarkt bedeutend, sondern auch als Obstverarbeitungszentrum, das breitere regionale Lieferketten unterstützt. Dies eröffnet Herstellern einen Weg, Rohstoffkosten zu steuern und gleichzeitig die westeuropäische Nachfrage zu bedienen. Russland hat einen komplizierteren Weg eingeschlagen, da frühere geopolitische Störungen und Importbeschränkungen das Handelsumfeld verändert haben. Die Übernahme von Eurohansa Toruń durch Orkla Food Ingredients spiegelt den strategischen Wert mittel- und osteuropäischer Verarbeitungsanlagen für Unternehmen wider, die eine effizientere regionale Produktionsbasis anstreben.
Wettbewerbslandschaft
Marktkonzentration
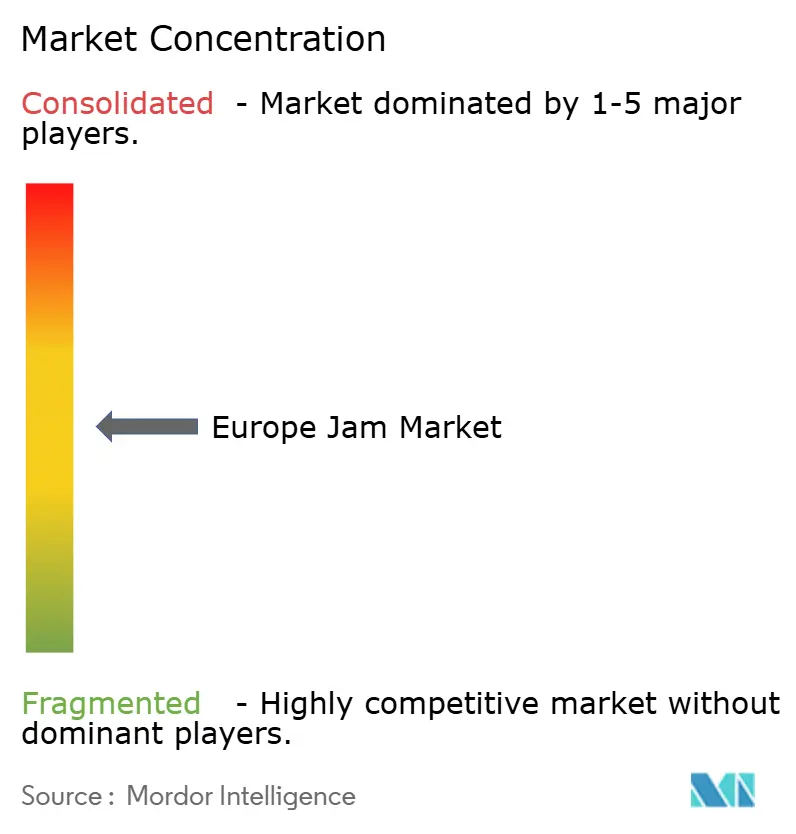
Der europäische Marmeladenmarkt weist eine mäßig wettbewerbsintensive Struktur auf, da größere Gruppen neben starken regionalen Spezialisten tätig sind. Andros Group und Hero Group verfügen über breite Marken- und Distributionsfähigkeiten, während regionale Lieferanten durch Fruchtqualität, Tradition, biologische Zertifizierung und Spezialformate konkurrieren. Hero Group meldete für 2025 einen Nettoumsatz von CHF 1.187 Millionen und ein EBIT von CHF 71,3 Millionen, unterstützt durch ein organisches Wachstum von 2,2 %. Ihre Hero-2035-Strategie konzentriert sich auf Better Snacking und signalisiert eine langfristige Ausrichtung auf Produkte, die sich für veränderte Ernährungsgewohnheiten eignen. Solche Schritte zeigen, dass führende Unternehmen Portfolioausrichtung mit operativer Disziplin verbinden. Der europäische Marmeladenmarkt belohnt Lieferanten, die diese Strategie in eine verlässliche Einzelhandelsausführung umsetzen können.
Die Richtlinie (EU) 2024/1438 erhöht die Bedeutung von Formulierungskompetenz und sicherer Fruchtversorgung, da sie die Anforderungen an den Fruchtgehalt für Produkte erhöht, die als Standard- und Extramarmelade verkauft werden. Dies stellt eine höhere Belastung für Hersteller dar, die auf kostengünstigere, konzentratreiche Rezepturen angewiesen sind. Größere und stärker integrierte Lieferanten können Beschaffungstiefe und Neuformulierungsressourcen nutzen, um Listungen zu schützen. Biologische, ohne Zuckerzusatz hergestellte und gastronomietaugliche Formate sind wichtige Bereiche, da nur wenige Hersteller alle drei in bedeutendem Umfang kombinieren.
Digital-first-Marken erhöhen den Druck, indem sie ein Publikum aufbauen, bevor sie große Supermarktlistungen anstreben. Sie können den Direktvertrieb nutzen, um Geschmacksrichtungen zu testen und herauszufinden, welche Angebote Wiederholungskäufe generieren. Etablierte Marken können reagieren, indem sie ihre eigenen digitalen Wege verbessern und die Produktentwicklung nah an den Verbraucherpräferenzen halten. Handelsmarken bleiben einflussreich, da sie vertraute Produkte zu zugänglichen Preisen anbieten. Ein Konzentrationsindex von 5 von 10 für den europäischen Marmeladenmarkt spiegelt das Vorhandensein bedeutender führender Gruppen und dauerhafter regionaler Wettbewerber wider, ohne Hinweise darauf, dass eine kleine Gruppe die Kategorie in dem für eine höhere Bewertung erforderlichen Maß kontrolliert.
Branchenführer im Europa Konfitüren-Markt
-
Valeo Foods
-
Zentis GmbH & Co. KG
-
Andros Group
-
Hero Group
-
Darbo AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Konfitüre Unternehmen in diesem Bericht
- Andros Group (Bonne Maman)
- Hero Group
- Zentis GmbH and Co. KG
- Schwartau Werke GmbH and Co. KG
- Valeo Foods Group
- Orkla ASA
- Darbo AG
- Agrana Beteiligungs-AG
- Wilkin and Sons Ltd (Tiptree)
- Menz and Gasser S.p.A.
- Rigoni di Asiago S.r.l.
- F. Duerr and Sons Ltd
- St Dalfour
- Helios Food
- Baxter Food Group
- Andechser Molkerei Scheitz GmbH
- Casa Giulia
- La Vieja Fábrica (GBfoods)
- Confitera Aragon
- Kühne + Heitz KG
Neueste Industrielle Entwicklungen in Europäischer Markt für Konfitüre
- Mai 2026: Fearne & Rosie, eine im Vereinigten Königreich ansässige Marmeladenmarke, hat ihre Erdbeer-Konfitüren-Reihe mit reduziertem Zuckergehalt durch eine breitere Distribution in Tesco-Filialen ausgeweitet. Diese Entwicklung unterstreicht die wachsende Nachfrage von Verbrauchern und Einzelhändlern nach zuckerarmen Aufstrichen und hat zum rasanten Umsatzwachstum der Marke im britischen Marmeladenmarkt beigetragen.
- April 2025: Hero Group übernahm die vollständige Kontrolle über MadreNatura, sein italienisches Gemeinschaftsunternehmen für Babynahrung, das zuvor zu 50 % von Angelini Holding gehalten wurde, und festigte damit seine Präsenz auf dem italienischen Markt als Teil der Wachstumsstrategie für Baby- und Kleinkindnahrung sowie natürliche Aufstriche.
- Mai 2025: Hero Group führte neu gestaltete, leichtere 340-g-Glasmarmeladengläser in mehreren europäischen Märkten ein und nutzte dabei digitale Zwillingsmodellierung mit Künstlicher Intelligenz, um das Glasgewicht um 13 % zu reduzieren, mit prognostizierten CO2e-Einsparungen von 700 Tonnen im ersten Jahr und Plänen zur Ausweitung auf weitere Formate und Märkte.
Berichtsumfang des Europa Konfitüren-Marktes
Marmelade ist ein süßes Lebensmittelprodukt, das durch Kochen von Früchten mit Zucker hergestellt wird, bis eine dicke, streichfähige Konsistenz erreicht ist.
Der Umfang des Berichts umfasst den europäischen Marmeladenmarkt, segmentiert nach Produkttyp, Kategorie, Verpackungstyp, Vertriebskanal und Geografie. Nach Produkttyp umfasst der Markt Marmeladen und Gelees, Orangenmarmelade und Konfitüren. Nach Kategorie ist der Markt in konventionelle und biologische Produkte unterteilt. Basierend auf dem Verpackungstyp ist der Markt in Glasgläser, quetschbare Kunststoffverpackungen und Einzelportionspackungen segmentiert. Nach Vertriebskanal umfasst der Markt Supermärkte/Verbrauchermärkte, Convenience-/Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle. Geografisch deckt der Bericht Deutschland, das Vereinigte Königreich, Italien, Frankreich, Spanien, Russland, die Niederlande, Polen, Belgien, Schweden und das übrige Europa ab. Die Marktgröße wurde für alle oben genannten Segmente wertmäßig in USD ermittelt.
Segmentierungsübersicht
| Konfitüren und Gelees |
| Marmelade |
| Fruchtaufstriche |
| Konventionell |
| Bio |
| Glasgläser |
| Quetschbare Kunststoffverpackung |
| Einzelportionspackungen |
| Supermärkte/Verbrauchermärkte |
| Convenience-Stores |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Deutschland |
| Vereinigtes Königreich |
| Italien |
| Frankreich |
| Spanien |
| Russland |
| Niederlande |
| Polen |
| Belgien |
| Schweden |
| Übriges Europa |
| Nach Produkttyp | Konfitüren und Gelees |
| Marmelade | |
| Fruchtaufstriche | |
| Nach Kategorie | Konventionell |
| Bio | |
| Nach Verpackungstyp | Glasgläser |
| Quetschbare Kunststoffverpackung | |
| Einzelportionspackungen | |
| Nach Vertriebskanal | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Russland | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Marmeladenmarkt bis 2031 erreichen?
Der europäische Markt für Konfitüre wird voraussichtlich bis 2031 einen Wert von 3,65 Milliarden USD erreichen, ausgehend von 3,11 Milliarden USD im Jahr 2026, bei einer CAGR von 3,26 %.
Welcher Produkttyp wächst in Europa am schnellsten?
Konfitüren werden bis 2031 voraussichtlich mit einer CAGR von 4,20 % wachsen, unterstützt durch die Nachfrage nach sichtbaren Früchten und hochwertigeren Produkten.
Welcher Kanal hat die stärksten Wachstumsaussichten für Marmeladenverkäufe?
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einer CAGR von 5,10 % wachsen, unterstützt durch Abonnements, digitale Entdeckung und breitere Geschmackssortimente.
Welches europäische Land führt beim Marmeladenkonsum?
Das Vereinigte Königreich hielt 2025 einen Umsatzanteil von 36,32 %, was seine etablierten Frühstücks- und Teezeittraditionen widerspiegelt.