
Marktgröße und Marktanteil der Umwelthaftpflichtversicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.80 Milliarden US-Dollar |
| Marktgröße (2031) | 6.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Umwelthaftpflichtversicherung von Mordor Intelligence
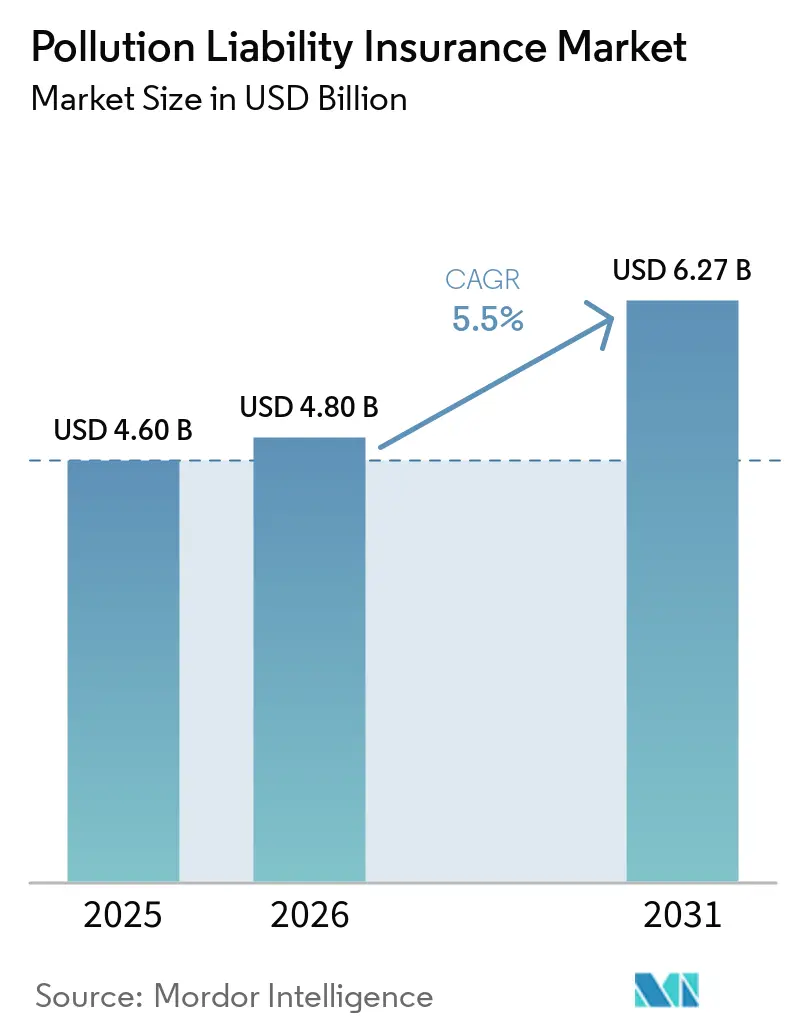
Die Marktgröße der Umwelthaftpflichtversicherung wird voraussichtlich von 4,60 Milliarden USD im Jahr 2025 auf 4,80 Milliarden USD im Jahr 2026 anwachsen und bis 2031 einen Wert von 6,27 Milliarden USD erreichen, was einer CAGR von 5,5 % zwischen 2026 und 2031 entspricht. Der Markt für Umwelthaftpflichtversicherungen expandiert, da die Durchsetzung von Umweltvorschriften in Nordamerika, Europa und dem asiatisch-pazifischen Raum systematischer wird. Anforderungen an die finanzielle Verantwortung veranlassen Betreiber, die mit Gefahrstoffen umgehen, nachzuweisen, dass sie Sanierungs- und Haftungsverpflichtungen erfüllen können. Große Vergleiche im Zusammenhang mit Superfund-Standorten und PFAS haben auch unversicherte Umweltrisiken für Unternehmenskäufer sichtbarer gemacht. Neue Anlagen für Batteriespeicher, Solarenergie und grünen Wasserstoff bringen Umweltrisiken mit sich, die konventionelle allgemeine Haftpflichtpolicen häufig ausschließen. Diese Bedingungen weiten die Nachfrage auf industrielle Betriebe, Immobilientransaktionen, Bauprojekte und mittelständische Fertigung aus.
Wichtigste Erkenntnisse des Berichts
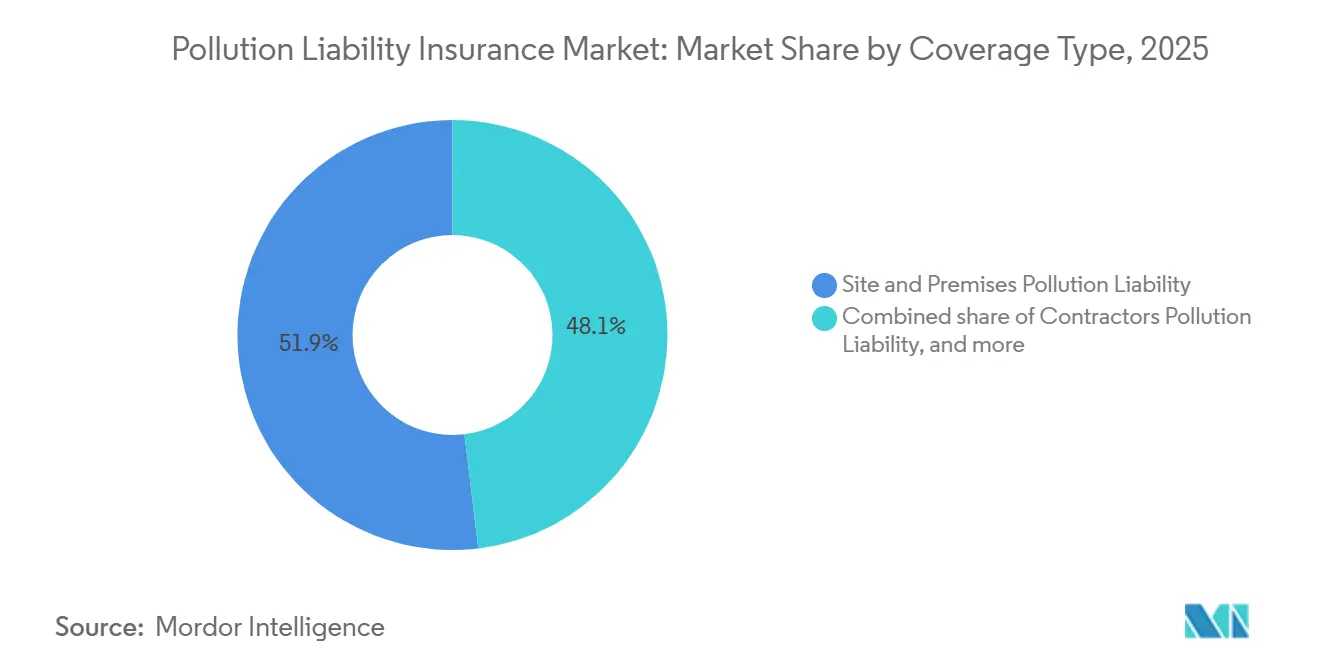
- Nach Deckungsart entfiel auf die Standort- und Betriebsstättenhaftpflicht für Umweltschäden im Jahr 2025 ein Marktanteil von 51,9 % am Markt für Umwelthaftpflichtversicherungen, während die Umwelthaftpflicht für Auftragnehmer bis 2031 voraussichtlich eine CAGR von 6,8 % verzeichnen wird.
- Nach Endverbraucherbranche entfiel auf Fertigung und industrielle Verarbeitung im Jahr 2025 ein Marktanteil von 31,3 % am Markt für Umwelthaftpflichtversicherungen, während Bau, Immobilien und Infrastruktur bis 2031 voraussichtlich eine CAGR von 7,2 % verzeichnen werden.
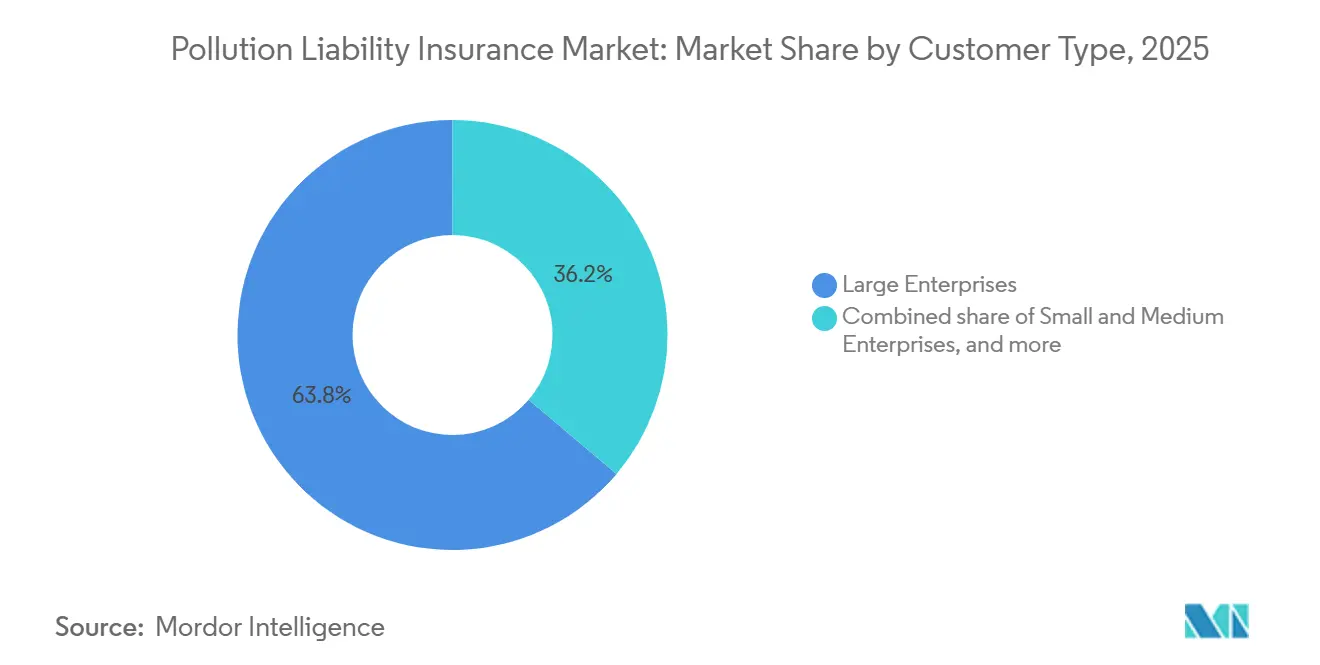
- Nach Kundentyp hielten Großunternehmen im Jahr 2025 einen Marktanteil von 63,8 % am Markt für Umwelthaftpflichtversicherungen, während kleine und mittlere Unternehmen bis 2031 voraussichtlich eine CAGR von 6,9 % verzeichnen werden.
- Nach Vertriebskanal hielten Makler und Vermittler im Jahr 2025 einen Marktanteil von 71,7 % am Markt für Umwelthaftpflichtversicherungen, während MGAs, Programmadministratoren und digitale Kanäle bis 2031 voraussichtlich eine CAGR von 7,5 % verzeichnen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 55,7 % am Markt für Umwelthaftpflichtversicherungen, während der asiatisch-pazifische Raum bis 2031 voraussichtlich eine CAGR von 7,8 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Umwelthaftpflichtversicherungen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stärkung der Vorschriften zur Umwelthaftung, Sanierung und finanziellen Verantwortung | +1.5% | Global, mit höchster Intensität in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Wachsende industrielle und historische Kontaminationsrisiken erhöhen die Nachfrage nach spezialisierter Deckung | +0.9% | Nordamerika, Europa und sich industrialisierende asiatisch-pazifische Märkte | Langfristig (≥ 4 Jahre) |
| Ausweitung von Aktivitäten im Umgang mit, der Lagerung, dem Transport und der Entsorgung von Gefahrstoffen | +0.8% | Global, konzentriert in Nordamerika, China und Indien | Mittelfristig (2–4 Jahre) |
| Zunehmende Anforderungen an die umweltbezogene Sorgfaltspflicht bei der Revitalisierung von Brachflächen, M&A und Kreditvergabe | +0.7% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Risiken durch neu auftretende Schadstoffe, einschließlich PFAS, weiten die Nachfrage nach Umweltrisikotransfer aus | +0.8% | Global, mit regulatorischer Intensität konzentriert in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Wachsende Umwelthaftungsrisiken durch die Energiewende und neue industrielle Infrastruktur | +0.6% | Global, mit Wachstum konzentriert im asiatisch-pazifischen Raum, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stärkere Umwelthaftungsvorschriften erhöhen die Kosten des Verzichts auf Versicherungsschutz
Vorschriften zur finanziellen Umweltverantwortung verlagern den Umwelthaftpflichtschutz von einem freiwilligen Kauf hin zu einer Compliance-Anforderung für mehr industrielle Aktivitäten. Die US-amerikanische Umweltschutzbehörde (United States Environmental Protection Agency) sicherte sich im Rahmen ihres Superfund-Sanierungsdurchsetzungsprogramms für das Haushaltsjahr 2025 Verpflichtungen verantwortlicher Parteien in Höhe von 714,3 Millionen USD. Seit Beginn des Programms hat die Behörde Verpflichtungen in Höhe von 52,5 Milliarden USD gesichert, was den anhaltenden Umfang der Haftung im Zusammenhang mit kontaminierten Grundstücken verdeutlicht[1]U.S. Environmental Protection Agency, „Enforcement and Compliance Assurance Annual Results for FY 2025 Superfund Cleanup,” U.S. Environmental Protection Agency, epa.gov.. Indiens Änderungen des Public Liability Insurance Act aus dem Jahr 2024 erhöhten die aggregierten Policenlimits auf INR 250 Crore (30 Millionen USD) pro Vorfall und stärkten die Anforderungen an die Compliance-Überwachung. Indien hat im Juli 2025 auch seinen ersten dedizierten Rahmen für die Sanierung kontaminierter Standorte bekannt gegeben, der strenge Haftungs- und Verursacherprinzipien auf historische Industriezonen anwendet. Der Markt für Umwelthaftpflichtversicherungen profitiert, wenn die Durchsetzungsinfrastruktur die Kosten des Betriebs ohne Versicherungsschutz für Anlagenbetreiber und Kreditgeber sichtbarer macht.
PFAS und Risiken durch neu auftretende Schadstoffe verändern den Zeichnungsappetit und die Nachfrage
PFAS-Kontaminationen erhöhen die Nachfrage nach spezialisiertem Versicherungsschutz und machen gleichzeitig die Standardpolizenbedingungen restriktiver. Im Mai 2026 verschob die US-amerikanische Umweltschutzbehörde (EPA) die Fristen für die Einhaltung der Trinkwasserstandards für PFOA und PFOS auf 2031 und signalisierte die Aufhebung der Standards für 4 weitere PFAS-Verbindungen[2]https://www.mcguirewoods.com/client-resources/alerts/2026/3/contaminants-compass-march-2026-edition/. Maßnahmen auf Staatsebene entwickeln sich trotz dieser bundesstaatlichen Änderung weiter, einschließlich der schrittweisen PFAS-Produktbeschränkungen Minnesotas bis 2032. Das US-Verteidigungsministerium veröffentlichte im Februar 2026 überarbeitete vorläufige Leitlinien zur PFAS-Verbrennung und verstärkte damit die Bedenken hinsichtlich der Haftung entlang der gesamten Abfallkette. Ethylenoxid, Mikroplastik und 6PPD-Chinon erhalten ebenfalls regulatorische und rechtliche Aufmerksamkeit. Der Markt für Umwelthaftpflichtversicherungen spielt daher eine wichtige Rolle, wo allgemeine Haftpflichtpolicen Schadstoffe ausschließen oder unzureichenden Schutz bieten.
Historische und industrielle Kontaminationsrisiken stützen die Nachfrage nach spezialisiertem Standortschutz
Historische Kontaminationen bleiben ein aktives Risiko, da neue industrielle Aktivitäten Risiken schaffen, während die Sanierungskosten an älteren Standorten weiter steigen. Am Ende des Haushaltsjahres 2025 befanden sich 870 US-amerikanische Superfund-Standorte im Rahmen von 1.467 Durchsetzungsvereinbarungen und -anordnungen in aktiver Sanierung. Diese Standorte wiesen geschätzte ausstehende Sanierungskosten von 25 Milliarden USD auf, was die Notwendigkeit einer sorgfältigen Standortzeichnung aufrechterhält. Zwei große Versicherer zogen sich 2025 aus dem Segment der standortbezogenen Umwelthaftpflicht zurück, was die Kapazitäten verknappt, während PFAS-Monitoring neue Schadensfälle an Standorten identifizierte, die als abgeschlossen galten[3]https://www.insurancebusinessmag.com/us/news/environmental/novacore-launches-environmental-segment-as-pfas-claims-reshape-the-market-584603.aspx. Fertigungs-, Chemikalienverarbeitungs-, Energiegewinnungs-, Recycling- und Automobilanlagen sehen sich weiterhin zunehmendem Prüfdruck ausgesetzt, da ihre historischen Betriebsabläufe langfristige Schadensfälle erzeugen können. Der Markt für Umwelthaftpflichtversicherungen wird durch diesen anhaltenden Bedarf an standortspezifischem Versicherungsschutz und Schadenmanagement-Expertise gestützt.
Brachflächenrevitalisierung, M&A und Kreditvergabeanforderungen schaffen transaktionsbezogene Nachfrage
Umwelthaftpflichtschutz wird zunehmend zur Unterstützung von Immobilientransaktionen und Akquisitionen eingesetzt, anstatt nur operative Risikoanforderungen zu erfüllen. Kreditgeber und Erwerber verlangen häufig eine Deckung durch Umwelthaftpflicht beim Abschluss, um nach Abschluss eines Deals entdeckte Kontaminationen zu managen[4]nfp.com/insights/minimizing-environmental-liabilities-post-mergers-and-acquisitions. Umwelthaftpflicht wird auch zusammen mit Gewährleistungs- und Freistellungsversicherungen bei anlagenintensiven Transaktionen eingesetzt. Die Revitalisierung von Brachflächen für Rechenzentren kann maßgeschneiderten Versicherungsschutz erfordern, da CERCLA-Nachfolgehaftung und historische Kontaminationen an ehemaligen Industriestandorten bestehen. Verschlickung, Regenwasser und freiwillige Standortuntersuchungsansprüche können während der Bauphase entstehen, selbst wenn die Kontamination vor dem aktuellen Eigentum bestand. Der Markt für Umwelthaftpflichtversicherungen gewinnt eine widerstandsfähigere Nachfrage, wenn Beschaffungs-, Rechts- und Finanzteams den Versicherungsschutz als Transaktionsanforderung behandeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Deckungskosten und mangelndes Risikobewusstsein hemmen die Akzeptanz bei KMU | -0.5% | Global, am stärksten ausgeprägt in Schwellenmärkten und nicht regulierten KMU-Segmenten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Umwelthaftungsvorschriften begrenzen die Produktstandardisierung über Märkte hinweg | -0.3% | Global, mit höchster Komplexität im asiatisch-pazifischen Raum und in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Begrenzte historische Schadendaten und Deckungsunsicherheit bei neu auftretenden Schadstoffen | -0.4% | Global, am stärksten ausgeprägt bei PFAS und neuartigen Industriechemikalien | Langfristig (≥ 4 Jahre) |
| Langfristige Schadensfälle, soziale Inflation und komplexe Deckungszuteilung erhöhen die Zeichnungsunsicherheit | -0.3% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Deckungskosten und mangelndes Risikobewusstsein hemmen die Beteiligung von KMU
Kleine und mittlere Unternehmen verursachen einen bedeutenden Anteil der industriellen Umweltverschmutzungsrisiken durch Autohäuser, leichte Fertigung, chemische Reinigung und die Lagerung von Agrochemikalien. Viele dieser Unternehmen bleiben unterversichert, da Umweltschutz kostspielig und oft freiwillig ist. Steigende Betriebskosten haben einige kleinere Betreiber dazu veranlasst, Selbstbehalte zu reduzieren, unversichert zu bleiben oder Policen verfallen zu lassen. Die Zeichnung erfordert auch Standortunterlagen, Informationen zur früheren Nutzung sowie Phase-I- oder Phase-II-Umweltgutachten, die Organisationen ohne dedizierte Risikoteams belasten können. MGA- und digitale Kanäle entwickeln modulare Produkte, aber Bewusstsein, Preisfindung und Regulierung bleiben unzureichend, um die KMU-Beteiligung kurzfristig wesentlich zu steigern. Der Markt für Umwelthaftpflichtversicherungen wird auf größere Käufer ausgerichtet bleiben, bis diese Barrieren abgebaut werden.
Begrenzte Schadendaten für neu auftretende Schadstoffe schränken die Preisgenauigkeit und Deckungsbreite ein
PFAS stellt eine ungewöhnlich schwierige Rückstellungsherausforderung dar, da die USA keinen bundesweiten Bodenreinigungsstandard haben, der die Sanierungshaftung begrenzt. Versicherer müssen den Versicherungsschutz gegen eine sich verändernde Mischung aus staatlichen Vorschriften und sich entwickelnden EPA-Anforderungen bepreisen. Die NAIC überwacht weiterhin die Ausschlussklauseln für neu auftretende Schadstoffe, was darauf hindeutet, dass die Entwicklung standardisierter Policenbedingungen Zeit in Anspruch nehmen wird. Formaldehyd, Mikroplastik und 1,4-Dioxan haben ebenfalls frühe Rechtsstreitigkeiten, die nicht genügend Schadendaten für präzise Schweregradschätzungen liefern. Versicherer reagieren mit niedrigeren Limits, engen Bedingungen und vorsichtiger Preisgestaltung, was kostensensible Käufer abschrecken kann. Die Leitlinien des deutschen Versicherungsverbands GDV zu PFAS-Ausschlüssen zeigen, dass die Deckungsunsicherheit eine globale Einschränkung ist und nicht nur ein US-amerikanisches Problem.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Deckungsart: Spezialisierte Formen halten die Kernnachfrage aufrecht, während Auftragnehmerpolizzen skalieren
Die Standort- und Betriebsstättenhaftpflicht für Umweltschäden hielt im Jahr 2025 einen Marktanteil von 51,9 % am Markt für Umwelthaftpflichtversicherungen und war damit die führende Deckungsart. Ihre Position spiegelt die Kreditgeberanforderungen für Immobilientransaktionen, finanzielle Sicherungsvorschriften für unterirdische Lagertanks und die Verwendung von Umwelthaftpflicht bei M&A-Transaktionen wider. Zwei große Versicherer zogen sich 2025 aus der standortbezogenen Umwelthaftpflicht zurück, was die verfügbare Kapazität reduzierte, während PFAS-Monitoring neue Schadensfälle an zuvor sanierten Standorten schuf. Neue Kapazitäten milderten die Bedingungen für Umwelthaftpflicht im Jahr 2025, obwohl Zeichner bei PFAS-, Recycling- und ehemaligen Industriestandortrisiken selektiv blieben. Lagertank-, Transport- und andere Spezialprodukte bedienen engere Risiken, da Batterielieferketten, chemische Vertriebsnetze, RCRA-Vorschriften und Anforderungen des Verkehrsministeriums die Basisnachfrage aufrechterhalten.
Die Umwelthaftpflicht für Auftragnehmer ist die am schnellsten wachsende Deckungsart mit einer prognostizierten CAGR von 6,8 % bis 2031 im Markt für Umwelthaftpflichtversicherungen. Infrastruktur-, Rechenzentrum-, Energiewende- und Gesundheitsprojekte schaffen Bautätigkeit mit komplexen Umweltverschmutzungsrisiken. Gleichzeitig verlangen Auftraggeber zunehmend, dass Auftragnehmer und Subunternehmer sowohl Umwelthaftpflicht- als auch Berufshaftpflichtschutz tragen. Baubeginne in den Bereichen Infrastruktur, Energie, künstliche Intelligenz, Rechenzentren und institutionelle Projekte weiten sich 2026 aus, während die Wohn- und Gewerbeaktivität im Vergleich zu 2025 weitgehend stabil bleibt. Wettbewerb unter Versicherern und geringe Schadenhäufigkeit haben die Preisgestaltung für Auftragnehmer-Umwelthaftpflicht weich bis stabil gehalten, und kombinierte Auftragnehmer-Umwelthaftpflicht- und Berufshaftpflichtformen vereinfachen die Platzierung. Die Umwelthaftpflichtversicherungsbranche passt ihre Formen an die Art und Weise an, wie Auftragnehmer Projektrisiken strukturieren.


Nach Endverbraucherbranche: Bau beschleunigt sich, während Fertigung das Volumen verankert
Fertigung und industrielle Verarbeitung entfielen im Jahr 2025 auf einen Marktanteil von 31,3 % am Markt für Umwelthaftpflichtversicherungen. Das Segment trägt eine erhebliche historische Kontaminationslast, einen laufenden Einsatz von Gefahrstoffen und eine direkte Exposition gegenüber Durchsetzungsmaßnahmen. Schwere Fertigung, Recycling, chemische Verarbeitung und Energiegewinnung sehen sich einem stärkeren Preisdruck ausgesetzt, wenn sich Schadensverläufe verschlechtern oder PFAS-bezogene Risiken die Kapazität beeinflussen. Der Markt für Umwelthaftpflichtversicherungen verlässt sich weiterhin auf diese etablierten Käufer für das Kernvolumen. Ihre Risikoteams erfordern häufig maßgeschneiderte Programmstrukturen, detaillierte Deckungsauslöser und gestaffelte Limits.
Bau, Immobilien und Infrastruktur werden voraussichtlich bis 2031 mit einer CAGR von 7,2 % im Markt für Umwelthaftpflichtversicherungen wachsen. Vertragliche Versicherungsanforderungen bewegen sich durch Projektlieferketten, da Entwickler und Generalunternehmer Schutz vor baubedingten Kontaminationen suchen. Brachflächenrevitalisierung, Verschlickung und Regenwasserschäden bei Projekten für erneuerbare Energien kommen zu dieser Nachfrage hinzu. Anhaltende Investitionen in Infrastruktur und Dateninfrastruktur unterstützen den Bedarf an Umwelthaftpflichtschutz im gewerblichen Bau und Ingenieurwesen. Energie, natürliche Ressourcen und Versorgungsunternehmen sehen sich auch Risiken aus historischen fossilen Brennstoffanlagen, Batteriespeichern, Solarprojekten und Windanlagen ausgesetzt, da die jährlichen Investitionen in erneuerbare Energien im Jahr 2024 1 Billion USD überstiegen und sich verdreifachen müssen, um die Ziele des Pariser Abkommens zu erfüllen.
Nach Kundentyp: Großunternehmen dominieren, während KMU das Wachstumspotenzial bieten
Großunternehmen hielten im Jahr 2025 einen Marktanteil von 63,8 % am Markt für Umwelthaftpflichtversicherungen. Große Industrie-, Immobilien- und Energieunternehmen haben Umweltschutz seit langem in umfassendere Risikomanagementprogramme integriert und erhalten häufig gestaffelte Platzierungen über Spezialisten-Makler. Limits reichen von 25 Millionen USD bis 100 Millionen USD oder mehr für komplexe Standorte. Policenbedingungen, PFAS-Ausschlüsse, Sublimits und Auslöser für entdeckte Zustände sind bei Verhandlungen ebenso wichtig geworden wie Prämien. Spezialisten-Makler differenzieren sich durch die Strukturierung des Versicherungsschutzes rund um diese technischen Fragen.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2031 mit einer CAGR von 6,9 % im Markt für Umwelthaftpflichtversicherungen wachsen, allerdings von einer kleineren Basis aus. Verpflichtungen in der Baulieferkette, modulare Policen, höhere Anforderungen an die finanzielle Verantwortung und PFAS-Ausschlüsse in Standard-Haftpflichtpolicen können die Nachfrage bei kleineren Gefahrstoffhandlern steigern. MGA- und digitale Plattformen entwickeln praktischere Policen für leichtindustrielle und mittelständische Unternehmen. Öffentliche und institutionelle Einrichtungen bieten eine stabilere Nachfrage, da Kommunen, Häfen und öffentliche Versorgungsunternehmen Kontaminationen aus historischer Landnutzung erben können. Die Umwelthaftpflichtversicherungsbranche hat Wachstumspotenzial, wenn Erschwinglichkeit und Risikobewusstsein bei kleineren Käufern verbessert werden.
Nach Vertriebskanal: Makler führen, während MGA-Plattformen expandieren
Makler und Vermittler hielten im Jahr 2025 einen Marktanteil von 71,7 % am Markt für Umwelthaftpflichtversicherungen, den größten Anteil unter den Vertriebskanälen. Die Umweltzeichnung erfordert die Interpretation von Policensprache, Deckungsauslösern, PFAS-Sublimits und standortspezifischen Zusatzklauseln. Spezialisten-Makler helfen Käufern, historische Betriebsabläufe gegen aktuelle Umweltanforderungen abzuwägen und Programme für mögliche zukünftige Kontaminationsansprüche zu strukturieren. Ihre Rolle bleibt zentral, da Versicherer Auftragnehmer-Umwelthaftpflicht, Berufshaftpflicht und allgemeine Haftpflichtdeckung in kombinierten Formen bündeln. Die direkte Versichererdistribution bleibt begrenzt, da dieses Produkt im Allgemeinen eine maßgeschneiderte Zeichnung erfordert.
MGAs, Programmadministratoren und digitale Kanäle werden voraussichtlich bis 2031 mit einer CAGR von 7,5 % im Markt für Umwelthaftpflichtversicherungen wachsen. Der US-amerikanische MGA-Sektor erreichte im Jahr 2025 gebuchte Bruttoprämien von 128 Milliarden USD, und Umweltsparten wurden als hochwertige Wachstumskategorie identifiziert. Delegierte Vollmacht, technologiebasierte Triage und proprietäre Preisgestaltungstools unterstützen die Risikoauswahl für kleinere Umwelthaftpflichtkonten. Sands Point Risk erwarb im Januar 2026 Launch Environmental Underwriters, die größte Transaktion der Plattform, und hob die kombinierte gebuchte Bruttoprämie auf über 250 Millionen USD. Der Markt für Umwelthaftpflichtversicherungen erlebt, wie die MGA-Skalierung für Technologieinvestitionen, Zeichnungstalente und Rückversicherungszugang immer wichtiger wird.
Geografische Analyse
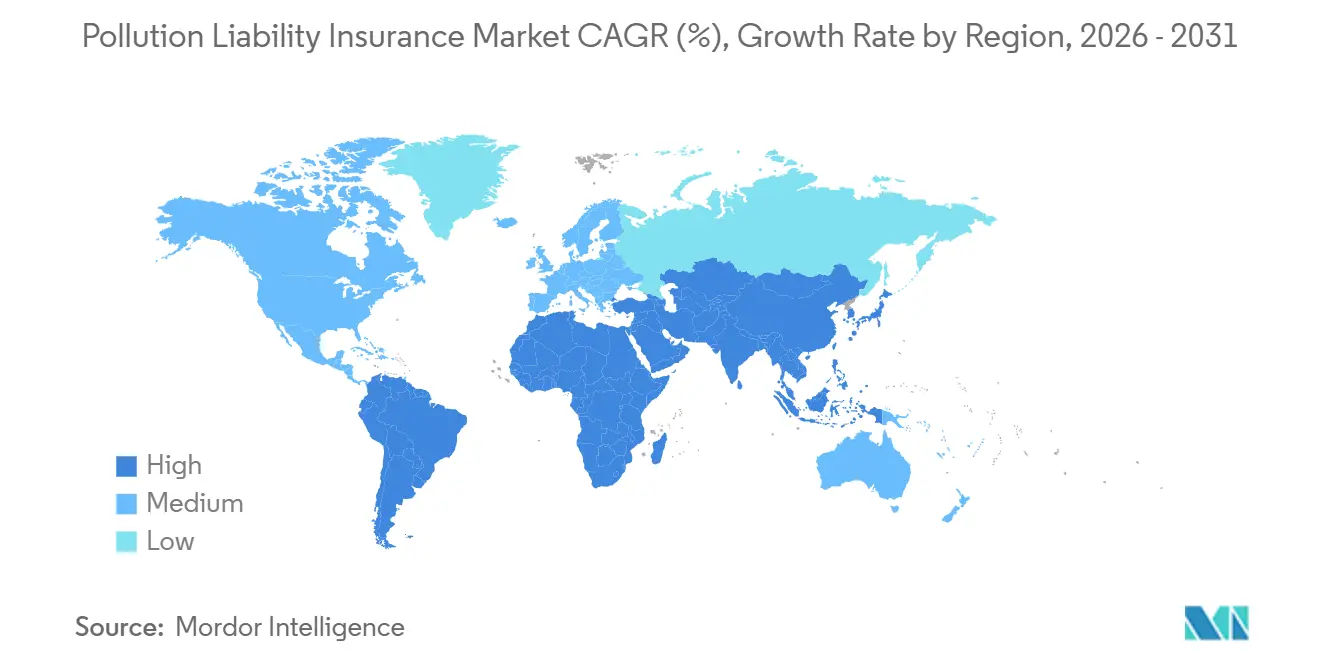
Nordamerika hielt im Jahr 2025 einen Marktanteil von 55,7 % am Markt für Umwelthaftpflichtversicherungen und blieb der führende regionale Teil des Marktes für Umwelthaftpflichtversicherungen. CERCLA, RCRA-Vorschriften für unterirdische Lagertanks und staatliche Sanierungsprogramme schaffen gestaffelte Anforderungen an die finanzielle Verantwortung für Industriebetreiber und Grundstückseigentümer. Neue Kapazitäten von mindestens 6 Versicherern milderten die Bedingungen für Umwelthaftpflicht im Jahr 2025. PFAS-Ansprüche weiten weiterhin die Anzahl aktiver Sanierungsstandorte aus, einschließlich Anlagen, die zuvor als abgeschlossen galten. Kanadas überarbeiteter CCDC-41-Bauvertragsrahmen machte Auftragnehmer-Umwelthaftpflicht bei vielen Projekten obligatorisch und brachte mehr Auftragnehmer und Makler in den Sektor. Mexikos wachsende Fertigungsbasis erhöht auch die Nachfrage nach Standort- und Auftragnehmerdeckung, da Nearshoring-Investitionen die Erwartungen an das Umweltmanagement erhöhen.
Europa ist ein eigenständiger Teil des Marktes für Umwelthaftpflichtversicherungen mit einem Umwelthaftungsrahmen, der durch die EU-Umwelthaftungsrichtlinie und das deutsche Umweltschadensgesetz geprägt ist. Deutsche Haftpflichtsparten meldeten im Jahr 2024 Gesamtprämien von 8,7 Milliarden EUR (9,5 Milliarden USD) und eine kombinierte Schaden-Kosten-Quote von 86 %. Die EU-Produkthaftungsrichtlinie trat im Dezember 2024 in Kraft und weitete die potenzielle persönliche Umwelthaftung für Direktoren und leitende Angestellte nach wesentlichen Umweltverschmutzungsvorfällen aus. Der GDV veröffentlichte 2025 Leitlinien zu PFAS-Ausschlüssen, was darauf hindeutet, dass europäische Versicherer auf US-amerikanische Haftungsentwicklungen reagieren, bevor inländische Ansprüche ausgeprägter werden. Südamerika, insbesondere Brasilien und Argentinien, weist wachsende petrochemische, Bergbau- und Agrarrisiken auf, obwohl die Versicherungsdurchdringung im Vergleich zur regulatorischen Reife noch früh ist.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 7,8 % wachsen, der schnellsten Rate unter den Regionen. Der Markt für Umwelthaftpflichtversicherungen in der Region wird durch industrielle Expansion, Vorschriften für kontaminierte Standorte und ESG-Offenlegungsanforderungen gestützt, die das Bewusstsein in Versicherungskäufe umwandeln. Indiens Änderungen des Public Liability Insurance Act aus dem Jahr 2024 erhöhten die obligatorischen Limits für Gefahrstoffhandler, während seine Vorschriften für kontaminierte Standorte vom Juli 2025 einen strukturierten Prozess für Identifizierung, Bewertung, Sanierung und Überwachung etablierten. Chinas Regime für Umweltschadensersatz, Chinas Umweltschutzgesetz und Indonesiens Gesetz zum Umweltschutz und -management sind wichtige regionale Nachfragetreiber. HDI Global erweiterte sein Angebot an Umwelthaftpflicht im asiatisch-pazifischen Raum im Jahr 2024, mit anfänglichem Fokus auf Australien und geplanten Wachstum in Singapur, Hongkong und Japan. Die Nachfrage im Nahen Osten und Afrika befindet sich noch in einem frühen Stadium und ist hauptsächlich mit Kreditgeberanforderungen für Öl-, Gas-, Bergbau- und große Infrastrukturprojekte verbunden.

Wettbewerbslandschaft
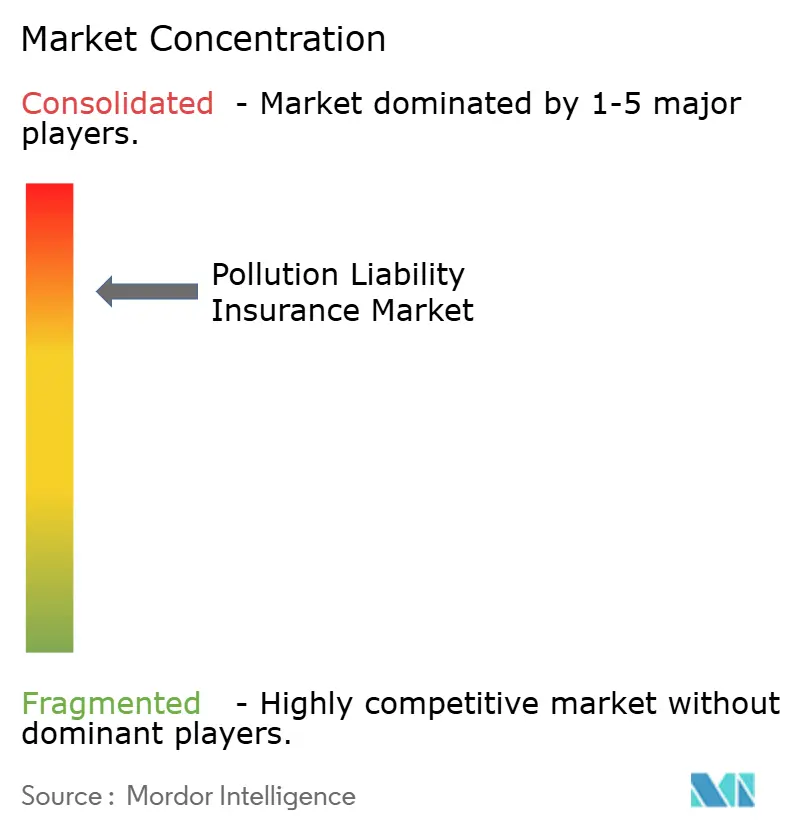
Der Markt für Umwelthaftpflichtversicherungen ist unter globalen Spezialversicherern konzentriert, während regionale Versicherer, Lloyd's-Syndikate und MGA-Plattformen engere Sektoren und Geografien bedienen. AIG, Chubb, AXA XL, Zurich Insurance Group und Allianz Commercial konkurrieren durch Zeichnungsexpertise, internationale Reichweite und kombinierte Produkte, die Umwelthaftpflichtschutz mit Berufs- oder allgemeiner Haftpflicht verbinden. AXA XL führte im März 2026 eine kombinierte Umweltform für Amerika ein. Die Form bündelt primäre gewerbliche allgemeine Haftpflicht mit Auftragnehmer-, Produkt-, Standort-, Transport- und beruflicher Umwelthaftpflichtdeckung. Markel Canada führte im April 2026 zwei integrierte Umweltlösungen für Hersteller und Umweltdienstleistungsunternehmen ein. Der Markt für Umwelthaftpflichtversicherungen bewegt sich in Richtung kombinierter Formen, die Deckungslücken reduzieren und die Maklerplatzierung erleichtern. Dieser Ansatz kann auch Deckungsdiskussionen für Kunden mit mehreren verwandten Umweltrisiken vereinfachen.
Mosaic Insurance führte eine kombinierte Standortumwelthaftpflicht- und allgemeine Haftpflichtform mit 25 Millionen USD an Exzesskapazität für Käufer aus den Bereichen Fertigung, Verarbeitung und Umweltberatung ein. Diese Produkte ermöglichen es dem Markt für Umwelthaftpflichtversicherungen, einen größeren Anteil des Umweltrisikos für bestehende Kunden zu platzieren. ISO-Umweltformen und Lloyd's-Marktstandards unterstützen eine gewisse Konsistenz, aber PFAS-Ausschlussformulierungen sind nicht einheitlich. Diese Variation kann selbst bei Käufern mit anspruchsvollen Versicherungsprogrammen zu Streitigkeiten führen.
Die wichtigsten Chancenbereiche sind modulare Produkte für kleine und mittelständische Käufer, Energiewendedeckung für Batteriespeicher und Kohlenstoffabscheidung sowie PFAS-affirmative Strukturen für kontrollierte Risiken. Traditionelle Bauallgefahren- und Haftpflichtpolicen können Lücken bei Umweltrisiken aus erneuerbaren Energien hinterlassen. Beazley, Markel, Arch Insurance Group, AXIS Capital und QBE haben ihren Zeichnungsappetit für Umweltrisiken ausgeweitet. AXIS Capital gründete 2024 eine dedizierte kanadische Einheit für Umwelthaftpflicht, um Auftragnehmer-Umwelthaftpflicht, Umwelthaftpflicht und Folgegeschäfte zu zeichnen. Sompo International, Tokio Marine HCC, Great American Insurance Group, The Hartford und CNA Financial ergänzen die Tiefe im mittelständischen und Spezialbereich. Mehrere regionale Versicherer, Syndikate und MGAs konkurrieren aktiv neben den größten globalen Spezialversicherern.
Marktführer der Umwelthaftpflichtversicherungsbranche
AIG
Chubb Limited
AXA XL
Zurich Insurance Group
Allianz Commercial
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Markel Canada führte zwei neue kombinierte Umweltversicherungslösungen ein, die allgemeine Haftpflicht, Umwelthaftpflicht und Berufshaftpflichtdeckungen unter einheitlichen Policenformen integrieren, mit Fokus auf Hersteller und Umweltdienstleistungsunternehmen in ganz Kanada, was einen strategischen Fokus auf die Reduzierung von Deckungslücken und die Vereinfachung der Maklerplatzierung im mittelständischen Markt widerspiegelt.
- April 2026: Die EPA schloss eine Verlängerung der TSCA-Abschnitt-8(a)(7)-PFAS-Meldefrist um weitere 60 Tage nach Abschluss der Regelüberarbeitungen ab, was Herstellern zusätzliche Compliance-Zeit verschaffte, während die EPA den Regulierungsrahmen verfeinerte.
- März 2026: AXA XL führte seine kombinierte Umweltform in Amerika ein und bündelte primäre gewerbliche allgemeine Haftpflicht mit Auftragnehmer-Umwelthaftpflicht, Produkt-Umwelthaftpflicht, Standort-Umwelthaftpflicht, Transport-Umwelthaftpflicht und Berufshaftpflicht auf einem einzigen Deckungsformular. Limits erreichen bis zu 25 Millionen USD für ausgewählte Geschäftsklassen, mit Fokus auf Hersteller, Händler und Auftragnehmer mit Umweltverschmutzungsrisiken.
- Januar 2026: Sands Point Risk, eine PE-gestützte Spezial-MGA-Plattform, schloss die Übernahme von Launch Environmental Underwriters ab, ihre größte Transaktion, und hob die kombinierte gebuchte Bruttoprämie der Plattform auf über 250 Millionen USD. Launch Environmental konzentriert sich auf komplexe Umwelthaftpflichtrisiken in den Bereichen Energie, Infrastruktur, Bau, Chemie, M&A und Industrie.


Berichtsumfang des globalen Marktes für Umwelthaftpflichtversicherungen
| Standort- und Betriebsstättenhaftpflicht für Umweltschäden |
| Umwelthaftpflicht für Auftragnehmer |
| Lagertank-, Transport- und sonstige Spezial-Umwelthaftpflicht |
| Fertigung und industrielle Verarbeitung |
| Energie, natürliche Ressourcen und Versorgungsunternehmen |
| Bau, Immobilien und Infrastruktur |
| Transport, Abfallmanagement und Umweltdienstleistungen |
| Landwirtschaft, öffentlicher Sektor und sonstige Endverbraucher |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Öffentliche und institutionelle Einrichtungen |
| Makler und Vermittler |
| Direktvertrieb durch Versicherer |
| MGAs, Programmadministratoren und digitale Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Deckungsart | Standort- und Betriebsstättenhaftpflicht für Umweltschäden | |
| Umwelthaftpflicht für Auftragnehmer | ||
| Lagertank-, Transport- und sonstige Spezial-Umwelthaftpflicht | ||
| Nach Endverbraucherbranche | Fertigung und industrielle Verarbeitung | |
| Energie, natürliche Ressourcen und Versorgungsunternehmen | ||
| Bau, Immobilien und Infrastruktur | ||
| Transport, Abfallmanagement und Umweltdienstleistungen | ||
| Landwirtschaft, öffentlicher Sektor und sonstige Endverbraucher | ||
| Nach Kundentyp | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Öffentliche und institutionelle Einrichtungen | ||
| Nach Vertriebskanal | Makler und Vermittler | |
| Direktvertrieb durch Versicherer | ||
| MGAs, Programmadministratoren und digitale Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Umwelthaftpflichtversicherungen an?
Vorschriften zur finanziellen Umweltverantwortung, Superfund-Durchsetzung, PFAS-Risiken und Transaktionsanforderungen erhöhen die Nachfrage nach spezialisiertem Versicherungsschutz.
Wie groß ist der Sektor der Umwelthaftpflichtversicherungen?
Er wurde im Jahr 2025 auf 4,6 Milliarden USD geschätzt und wird im Jahr 2026 auf 4,8 Milliarden USD beziffert, mit einem prognostizierten Wert von 6,3 Milliarden USD bis 2031.
Welche Deckungsart hat den größten Anteil?
Die Standort- und Betriebsstättenhaftpflicht für Umweltschäden führte im Jahr 2025 mit 51,9 %, gestützt durch Immobilientransaktionen und standortbezogene Anforderungen an finanzielle Sicherheiten.
Welche Endverbraucherkategorie wächst am schnellsten?
Bau, Immobilien und Infrastruktur werden voraussichtlich bis 2031 mit einer CAGR von 7,2 % wachsen, da vertragliche Anforderungen sich durch Projektlieferketten ausbreiten.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 7,8 % wachsen, da industrielle Aktivitäten und Vorschriften für kontaminierte Standorte zunehmen.
Warum benötigen Unternehmen speziellen Umwelthaftpflichtschutz?
Allgemeine Haftpflichtpolicen können PFAS und andere Umweltverschmutzungsrisiken ausschließen, während Spezialpolicen Standort-, Auftragnehmer-, Transport- und verwandte Risiken abdecken können.
Seite zuletzt aktualisiert am:



