
Marktgröße und Marktanteil der Allgemeinen Haftpflichtversicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 320.40 Milliarden US-Dollar |
| Marktgröße (2031) | 395.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
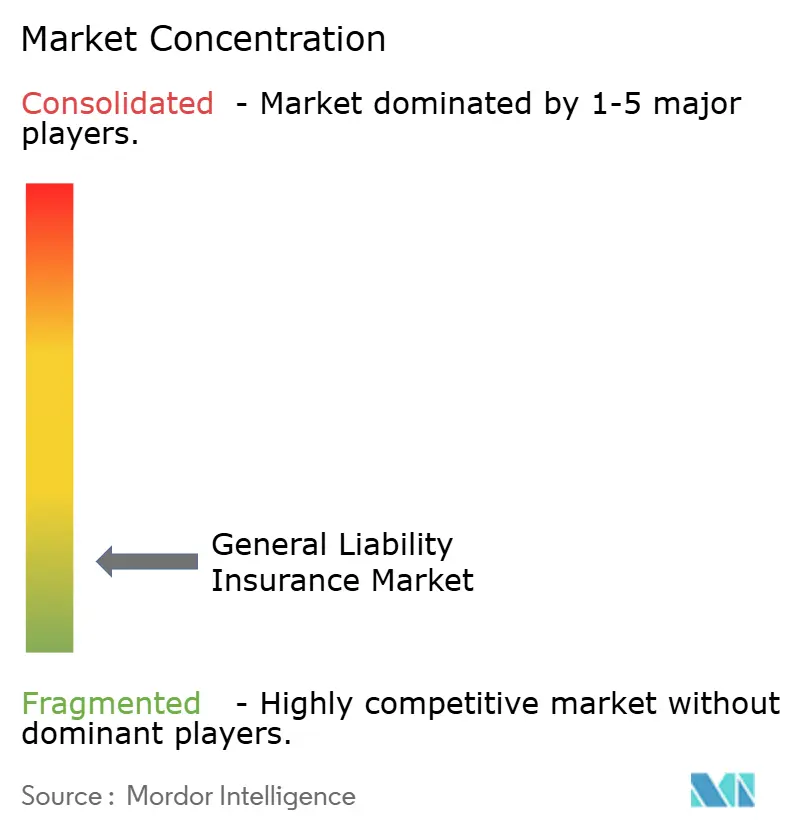
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Allgemeinen Haftpflichtversicherung von Mordor Intelligence
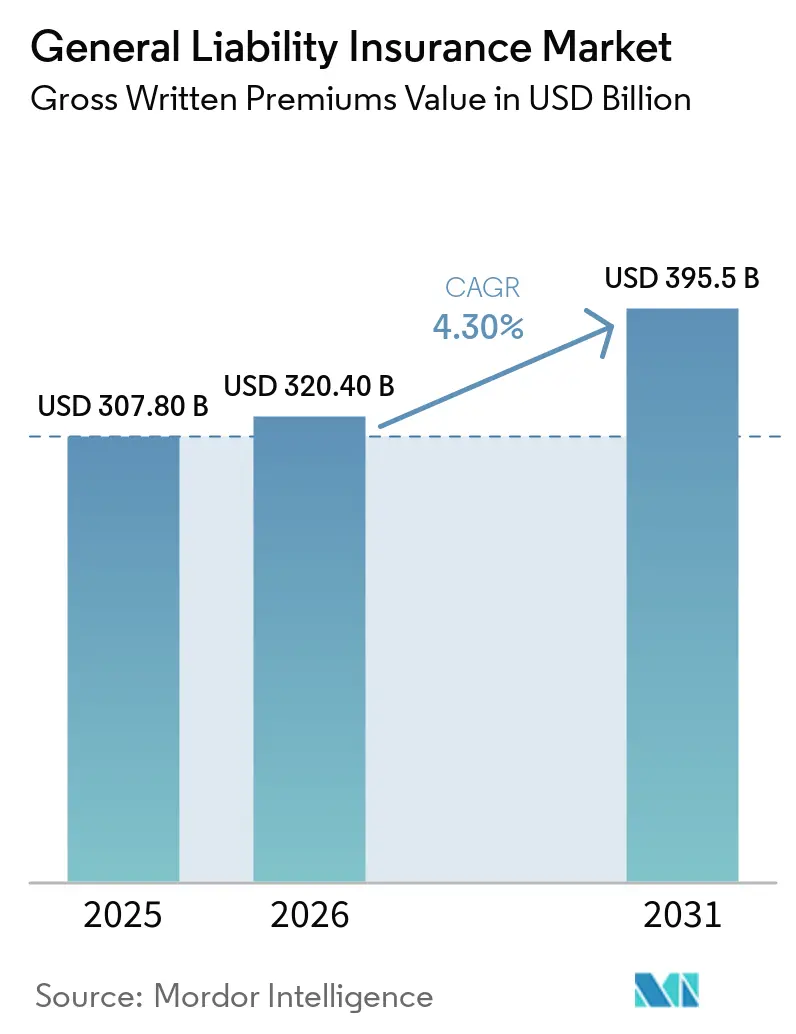
Die Marktgröße der Allgemeinen Haftpflichtversicherung, gemessen am Wert der gebuchten Bruttoprämien, wird voraussichtlich von 307,80 Milliarden USD im Jahr 2025 und 320,40 Milliarden USD im Jahr 2026 auf 395,5 Milliarden USD bis 2031 anwachsen, was einer CAGR von 4,30 % zwischen 2026 und 2031 entspricht.
Die Nachfrage wird durch das Haftpflichtrisiko gegenüber Dritten, vertragliche Nachweispflichten für Versicherungsschutz und die Formalisierung von Unternehmen in Entwicklungsländern gestützt. Versicherer erhöhen zudem die Prämien als Reaktion auf steigende Schadenkosten, Rechtsstreitigkeiten und Reservedruck. Dies kann den ausgewiesenen Wert des Marktes für Allgemeine Haftpflichtversicherung erhöhen, ohne eine entsprechende Verbesserung der versicherungstechnischen Rentabilität zu bewirken. Unternehmen benötigen weiterhin Haftpflichtschutz, um die Bedingungen von Mietverträgen, Lieferantenbeziehungen und öffentlichen Aufträgen zu erfüllen. Die Entwicklung des Marktes wird davon abhängen, ob Versicherer diese wachsenden Risiken angemessen bepreisen können, während sie ausreichende Kapazitäten und klare Policenbedingungen aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Policentyp entfiel im Jahr 2025 ein Marktanteil von 51,6 % auf die Gewerbliche Allgemeine Haftpflichtversicherung, während die Produkt- und Fertigstellungshaftpflicht bis 2031 voraussichtlich mit einer CAGR von 6,2 % wachsen wird.
- Nach Policenauslöser entfielen im Jahr 2025 79,8 % des Marktanteils auf schadensereignisbasierte Policen, während anspruchsbasierte Policen bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen werden.
- Nach Unternehmensgröße und Versicherungsnehmertyp entfielen im Jahr 2025 43,5 % des Marktanteils auf KMU, während der öffentliche Sektor und gemeinnützige Organisationen bis 2031 voraussichtlich mit einer CAGR von 6,0 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 61,4 % des Marktanteils auf Agenten und Makler, während Bancassurance, Affinitäts- und eingebetteter Vertrieb bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen werden.
- Nach Branchenvertikale entfielen im Jahr 2025 20,5 % des Marktanteils auf Bau und Immobilien, während Informationstechnologie und Telekommunikation bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen werden.
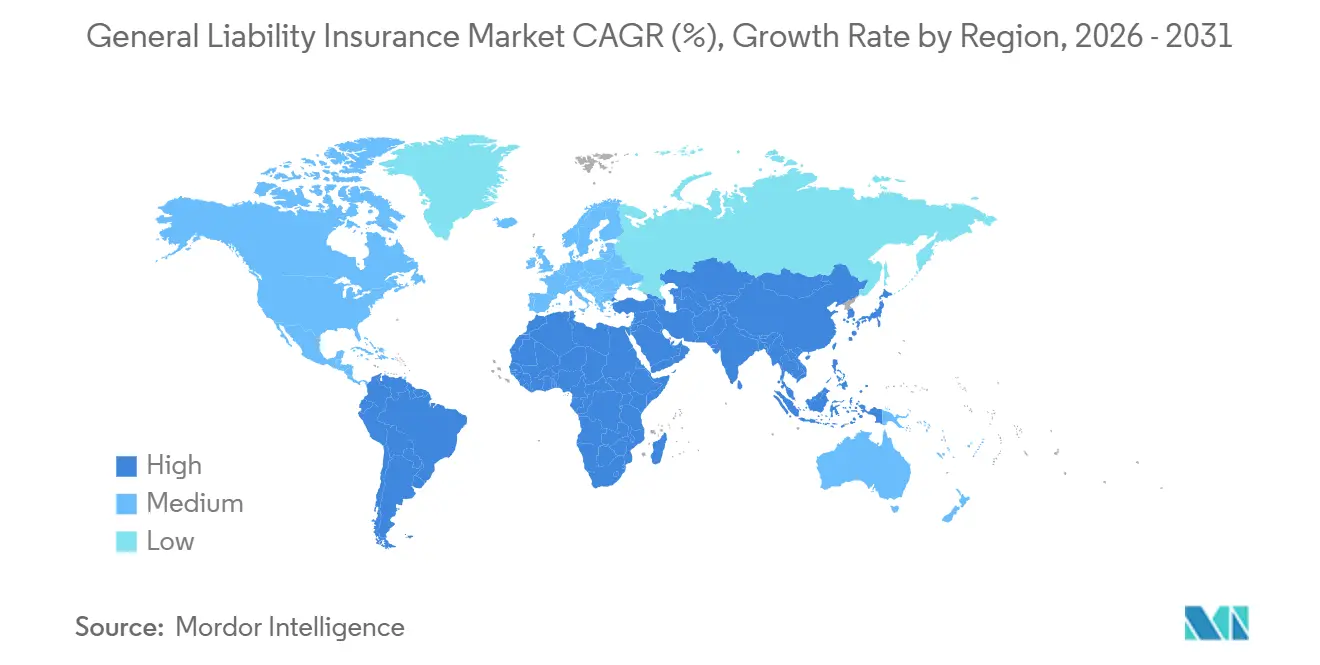
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 45,7 % auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Allgemeine Haftpflichtversicherung
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gewerbliche und unternehmerische Haftpflichtrisiken | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Obligatorischer Haftpflichtschutz und vertraglicher Versicherungsnachweis | +0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexität von Produkten, Dienstleistungen und Lieferketten | +0.6% | Global, mit Schwerpunkt auf der Fertigung im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte und technologiebezogene Haftpflichtrisiken | +0.5% | Nordamerika, Europa und der asiatisch-pazifische Raum | Langfristig (≥ 4 Jahre) |
| Neue Risiken und Deckungslücken | +0.4% | Global, mit frühen Zuwächsen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| KMU-Wachstum und Unternehmensformalisierung | +0.9% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gewerbliche Aktivität und vertragliche Deckungsanforderungen
Gewerbliche Aktivität erhöht die Anzahl der Haftpflichtrisiken gegenüber Dritten, die Unternehmen managen müssen. Neue Standorte, Produkte, Dienstleistungen, Lieferanten und Kundenverträge können Anforderungen an Personenschäden, Sachschäden und Deckung für Persönlichkeitsrechtsverletzungen begründen. Der US-amerikanische Schaden- und Unfallversicherungssektor verzeichnete im Jahr 2025 ein Wachstum der verdienten Nettoprämien von 5 % und erreichte 1,11 Billionen USD im gewerblichen Bereich, während die Allgemeine Haftpflichtversicherung und die gewerbliche Kraftfahrzeugversicherung im Jahr 2026 weiterhin positive Prämienentwicklungen verzeichneten[1]. Mietbedingungen, Subunternehmervereinbarungen und Lieferantenanforderungen können den Versicherungsschutz zur Voraussetzung für die Geschäftstätigkeit machen. Diese Anforderungen erzeugen wiederkehrende Nachfrage, wenn Versicherungsnehmer Lieferanten, Projekte oder Geschäftsbeziehungen hinzufügen. Der Markt für Allgemeine Haftpflichtversicherung ist daher mit der Unternehmensgründung, der Vertragstätigkeit und dem Bedarf an aktuellen Versicherungsnachweisen verbunden.
Produktkomplexität, Lieferketten und neue Risiken
Die Komplexität von Produkten und Dienstleistungen kann Haftpflichtrisiken auf Hersteller, Händler, Auftragnehmer und Dienstleister ausweiten. Die Produkt- und Fertigstellungshaftpflicht wird voraussichtlich schneller wachsen als der Gesamtmarkt für Allgemeine Haftpflichtversicherung, da Produktrückrufe, Technologiekomponenten und globale Lieferketten Ansprüche nach dem Verkauf relevanter machen. Die Alliant-Richtlinien 2026.1 schließen die Produkt- und Fertigstellungshaftpflicht in die Standardanforderungen der Gewerblichen Allgemeinen Haftpflichtversicherung ein[2]. Eine lange Lieferkette kann mehrere Parteien einbeziehen, was die Bedeutung von vertraglicher Schadloshaltung, Zusatzversicherungsklauseln und Fertigstellungsschutz erhöht. Versicherungsnehmer benötigen möglicherweise detailliertere Deckung, wenn grundlegende Policenlimits die durch ein bestimmtes Produkt oder eine Dienstleistung entstehenden Risiken nicht abdecken. Diese Bedingungen unterstützen eine engere versicherungstechnische Prüfung von Lieferanten, Komponenten, Produktdokumenten und Verpflichtungen nach dem Verkauf.
KI-gestützte und technologiebezogene Haftpflichtrisiken
Der Einsatz von KI wirft Haftpflichtfragen auf, die Versicherer, Versicherungsnehmer und Spezialanbieter betreffen. RAND identifizierte Bedenken im Zusammenhang mit künstlicher Intelligenz bei Personenschäden, geistigem Eigentum und diskriminierungsbezogenen Ansprüchen[3]. Standard-Policen der Gewerblichen Allgemeinen Haftpflichtversicherung reagieren möglicherweise nicht auf jede KI-bezogene Schadenssituation in gleicher Weise, was Ausschlüsse, Limits und Zusatzklauseln für Käufer wichtig macht. Spezialprogramme befassen sich mit Risiken wie Modellabweichungen, Halluzinationen und Prompt-Injection, bei denen der Standardschutz möglicherweise begrenzt ist. Unternehmen müssen berücksichtigen, wie technologiegestützte Produkte und Dienstleistungen Kunden, Mitarbeiter und nachgelagerte Nutzer beeinflussen könnten. Der Markt für Allgemeine Haftpflichtversicherung verändert sich, da Versicherer entscheiden, welche Technologierisiken in Kernpolicen gehören und welche eine Spezialplatzierung erfordern.
KMU-Wachstum und Unternehmensformalisierung
KMU bleiben eine wichtige Quelle für Policenvolumen, da viele Unternehmen Haftpflichtschutz benötigen, um Mietverträge, Lizenzen, Kundenverträge oder Finanzierungen zu erhalten. Unternehmensformalisierung und digitale Compliance-Systeme können mehr Kleinunternehmen in Beschaffungs- und Kreditnetzwerke einbinden. Kleine gewerbliche Allgemeine Haftpflichtversicherungskonten verzeichneten im dritten Quartal 2025 Prämienänderungen bei der Erneuerung von 5 % bis 10 %, verglichen mit einem Anstieg des US-amerikanischen Verbraucherpreisindex von 2,5 % im gleichen Zeitraum[4]. Digitale Systeme können die Ausstellung unkomplizierter Policen bei der Unternehmensregistrierung, Kreditvergabe oder Kontoeröffnung erleichtern. Komplexe Risiken erfordern weiterhin Fachberatung, aber eine einfachere Ausstellung kann die Zeit verkürzen, die Kleinunternehmen benötigen, um Versicherungsschutz zu erhalten. Der Markt für Allgemeine Haftpflichtversicherung kann an Volumen gewinnen, wenn mehr Unternehmen für gewerbliche Aktivitäten in Frage kommen, die einen dokumentierten Versicherungsschutz erfordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Haftpflichtansprüche, Inflation und Prozesskosten | -1.1% | Nordamerika, mit Ausstrahlungseffekten auf Europa und den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Hohe Schadenschwere und außerordentlich hohe Schadensersatzurteile | -0.9% | Vereinigte Staaten, mit frühem Auftreten im Vereinigten Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Komplexität bei Zeichnung und Preisgestaltung | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Systemisches Risiko und Kumulierungsrisiko durch vernetzte Risiken | -0.5% | Global, konzentriert in technologieintensiven Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schadensinflation, Prozesskosten und hohe Schadenschwere
Schadensinflation und Prozesskosten können die Kapazität einschränken und anhaltenden Druck auf die versicherungstechnischen Ergebnisse ausüben. Höhere Rechtskosten, komplexere Fälle und schwere Haftpflichtschäden können Versicherer dazu veranlassen, Rückstellungen zu erhöhen und die Limits zu überprüfen, die sie bereit sind bereitzustellen. Diese Belastungen sind am deutlichsten bei Langfristrisiken sowie im Excess- und Surplus-Lines-Bereich zu erkennen, wo die Schadenentwicklung ungewiss sein kann. Versicherer können reagieren, indem sie Policenbedingungen verschärfen, die Schadenhistorie genauer prüfen und zusätzliche Details zu Betrieb und vertraglichen Verantwortlichkeiten anfordern. Käufer können dann mit restriktiveren Bedingungen oder größeren Schwierigkeiten bei der Absicherung komplexer Risiken konfrontiert sein. Der Markt für Allgemeine Haftpflichtversicherung muss die anhaltende Nachfrage nach Schutz mit den Kosten für die Aufrechterhaltung angemessener Rückstellungen und nachhaltiger Kapazitäten in Einklang bringen.
Zeichnung, Preisgestaltung und Kumulierungsrisiko
Zeichnung und Preisgestaltung werden schwieriger, wenn ähnliche Risiken über Technologie, Lieferketten oder Dienstleistungsnetzwerke miteinander verbunden sind. Ein schwerwiegendes Ereignis kann sowohl die Primärdeckung als auch die Exzedentenschichten betreffen, was Versicherer dazu veranlasst, Selbstbehalte, Ausschlüsse und die Risikoauswahl zu überprüfen. Anspruchsbasierte Strukturen und Spezialprogramme können attraktiv sein, wenn Versicherer mehr Kontrolle über die Langfristunsicherheit anstreben. Versicherungsnehmer benötigen möglicherweise eine Kombination aus Primär- und Exzedentenversicherungen, um die von ihren Verträgen geforderten Limits zu erhalten. Eine genauere Prüfung des Policenwortlauts kann notwendig werden, wenn ein Risiko auf mehrere Produkte, Dienstleistungen oder versicherte Parteien verteilt ist. Diese Bedingungen können den Markt für Allgemeine Haftpflichtversicherung hemmen, auch wenn Unternehmen weiterhin Haftpflichtschutz suchen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Policentyp: Gewerbliche Allgemeine Haftpflichtversicherung stützt die Kernnachfrage, während die Produkthaftpflicht schneller wächst
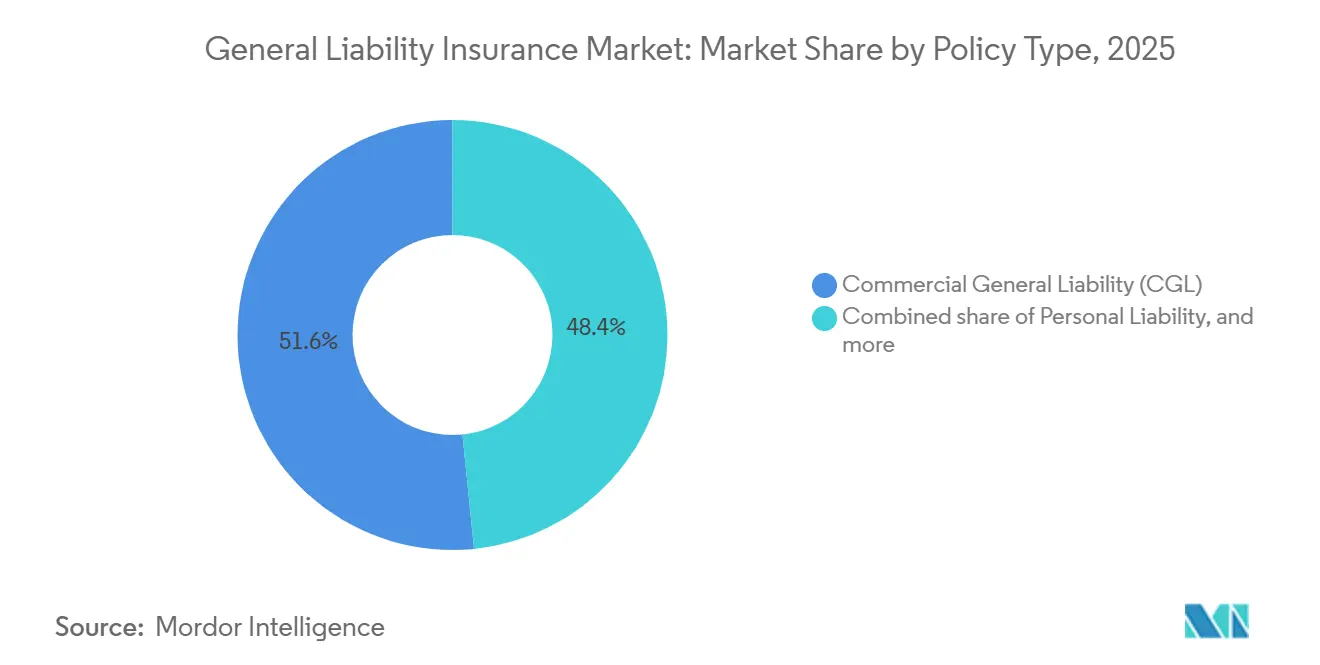
Die Gewerbliche Allgemeine Haftpflichtversicherung hielt im Jahr 2025 einen Marktanteil von 51,6 %. Sie bleibt die wichtigste Deckungsform für Unternehmen, die Schutz vor Personenschäden, Sachschäden sowie Ansprüchen wegen Persönlichkeitsrechtsverletzungen und Werbeschäden benötigen. Gewerbliche Mietverträge, Kundenvereinbarungen und öffentliche Beschaffungsverträge erfordern häufig ein Zertifikat der Gewerblichen Allgemeinen Haftpflichtversicherung. Die Alliant-Vertragsrichtlinien 2026.1 empfehlen Limits der Gewerblichen Allgemeinen Haftpflichtversicherung von 2 Millionen USD pro Schadensfall für Standardgewerbeverträge. Der breite Anwendungsbereich der Police unterstützt ihre Rolle als zentrales gewerbliches Haftpflichtprodukt. Privathaftpflicht und andere allgemeine oder gewerbliche Haftpflichtpolicen spielen eine geringere Rolle, auch in Märkten, in denen Privatschutz oder Umbrella-Vereinbarungen üblich sind.
Die Produkt- und Fertigstellungshaftpflicht wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,2 % wachsen. Ihr Wachstum spiegelt den anhaltenden Bedarf wider, Ansprüche abzudecken, die nach dem Verkauf von Waren oder nach Abschluss von Arbeiten entstehen. Produktrückrufe, technologiegestützte Produkte und internationale Lieferketten können die Dauer und Komplexität dieser Risiken erhöhen. Das Segment ist für Hersteller, Auftragnehmer, Händler und Unternehmen relevant, die Produkte über mehrere Kanäle liefern. Vertragliche Anforderungen stärken die Nachfrage ebenfalls, da die Produkt- und Fertigstellungshaftpflicht in den Standardanforderungen der Gewerblichen Allgemeinen Haftpflichtversicherung enthalten ist. Dieser Teil der Allgemeinen Haftpflichtversicherungsbranche gewinnt an Aufmerksamkeit, da Versicherungsnehmer Schutz suchen, der über die ursprüngliche Transaktion oder das Projekt hinausgeht. Ansprüche können entstehen, nachdem Arbeiten abgeschlossen sind oder nachdem ein Produkt den Endnutzer erreicht. Dieser Zeitpunkt macht den Fertigstellungsschutz besonders relevant für vertragsgetriebene Unternehmen. Versicherungsnehmer müssen Policenlaufzeiten und Limits auf die von ihnen erbrachten Arbeiten oder Produkte abstimmen. Die Deckung kann auch wichtig sein, wenn mehrere Auftragnehmer oder Lieferanten die Verantwortung für ein Ergebnis teilen.


Nach Policenauslöser: Schadensereignisbasierte Deckung führt, während anspruchsbasierte Deckung expandiert
Schadensereignisbasierte Policen machten im Jahr 2025 79,8 % der Marktgröße der Allgemeinen Haftpflichtversicherung aus. Unternehmen bevorzugen diese Form häufig, da der Versicherungsschutz an den Zeitpunkt des Ereignisses und nicht an den Zeitpunkt der Schadenmeldung geknüpft ist. Diese Struktur wird weiterhin in gewerblichen Verträgen und Vereinbarungen des öffentlichen Sektors häufig verwendet. Die Vertragsstandards von Alliant legen die schadensereignisbasierte Gewerbliche Allgemeine Haftpflichtversicherung als erforderliche Struktur für gewerbliche und öffentliche Vereinbarungen fest. Die etablierte Nutzung schadensereignisbasierter Deckung stützt ihre große Prämienbasis. Sie gibt Versicherungsnehmern auch eine vertraute Möglichkeit, den Haftpflichtschutz gegenüber Vertragspartnern zu dokumentieren.
Anspruchsbasierte Policen werden voraussichtlich bis 2031 mit einer CAGR von 5,8 % wachsen. Versicherer können diese Struktur in Langfrist-Haftpflichtsparten bevorzugen, da sie ihnen mehr Kontrolle über den Zeitpunkt der Schadenmeldung geben kann. Die Form ist besonders relevant für berufliche, technologische und gesundheitsbezogene Risiken. Käufer können niedrigere Anfangsprämien sehen, müssen aber auch Rückwirkungsdaten und das Risiko von Lücken beim Wechsel des Versicherers berücksichtigen. Die Versicherungsstruktur erfordert eine sorgfältige Prüfung, wenn ein Versicherungsnehmer von einem Versicherer oder einer Policenform zu einer anderen wechselt. Der Markt für Allgemeine Haftpflichtversicherung wird weiterhin beide Ansätze umfassen, da Käufer und Versicherer Deckungssicherheit gegen Rückstellungsunsicherheit abwägen. Schadensereignisbasierte Deckung bleibt für viele gewerbliche Käufer und ihre Vertragspartner vertraut. Anspruchsbasierte Deckung kann für ausgewählte Langfristrisiken praktischer sein, vorbehaltlich einer sorgfältigen Kontinuitätsplanung. Keine der beiden Strukturen beseitigt die Notwendigkeit einer genauen Offenlegung von Betrieb und früheren Schäden. Die Wahl kann wesentlich beeinflussen, wie ein Versicherungsnehmer einen Wechsel des Versicherers oder der Policenbedingungen handhabt.
Nach Unternehmensgröße / Versicherungsnehmertyp: KMU führen beim Volumen, während öffentliche Einrichtungen schneller wachsen
KMU machten im Jahr 2025 43,5 % der globalen Prämien aus. Sie bilden die größte Versicherungsnehmergruppe, da viele Kleinunternehmen eine Allgemeine Haftpflichtversicherung benötigen, um Mietverträge, Lizenzen, Lieferantenverträge oder Unternehmenskunden zu sichern. Großunternehmen haben eine erhebliche Prämiendichte pro Konto, obwohl sie weniger versicherte Einheiten repräsentieren. Haushalte und Privatpersonen bleiben relevant, wo Privathaftpflichtpflichten oder Umbrella-Policen-Anforderungen gelten. KMU-Konten variieren stark, da ein Kleinunternehmen im Bau, in Dienstleistungen, im Einzelhandel oder in professionellen Tätigkeiten tätig sein kann. Diese Vielfalt erfordert von Versicherern, sowohl die Größe des Unternehmens als auch die Art seiner Tätigkeit zu bewerten. Größere Unternehmen können erhebliche Limits erwerben, aber kleinere Unternehmen liefern einen Großteil des Policenvolumens des Marktes. Die Versicherungsnehmerstruktur bietet Versicherern mehrere Wachstumswege über gewerbliche und private Haftpflichtbedürfnisse hinweg.
Öffentlicher Sektor und gemeinnützige Organisationen werden voraussichtlich bis 2031 mit einer CAGR von 6,0 % wachsen. Fördervereinbarungen, öffentlich-private Partnerschaften und Beschaffungsrahmen können diese Einrichtungen dazu verpflichten, Haftpflichtschutz aufrechtzuerhalten. Infrastrukturaktivitäten in Nordamerika, Europa und dem asiatisch-pazifischen Raum erhöhen die Anzahl öffentlicher und gemeinnütziger Projekte, die einen Versicherungsnachweis benötigen. Lizenzierungsregeln können auch Mindesthaftpflichtdeckung für Kleinstunternehmen und Dienstleistungsanbieter einschließen. Diese Anforderungen stützen den Markt für Allgemeine Haftpflichtversicherung, indem sie den Versicherungsschutz mit der Berechtigung für gewerbliche oder öffentliche Aktivitäten verknüpfen. Die Expansion des Segments ist an vertragliche und regulatorische Anforderungen gebunden und nicht nur an freiwillige Risikoübertragungsentscheidungen. Öffentliche Einrichtungen haben oft sichtbare Verantwortlichkeiten gegenüber Bürgern, Auftragnehmern und Dienstleistungsnutzern. Gemeinnützige Organisationen können ähnliche Anforderungen haben, wenn sie Fördermittel erhalten oder öffentliche Programme verwalten. Diese Bedingungen können den Bedarf an dokumentierten Limits und klaren Policenbedingungen erhöhen. Die Deckungsnachfrage kann steigen, wenn Organisationen die von ihnen erbrachten Projekte oder Dienstleistungen ausweiten.
Nach Vertriebskanal: Makler führen bei aktuellen Prämien, während eingebetteter Zugang expandiert
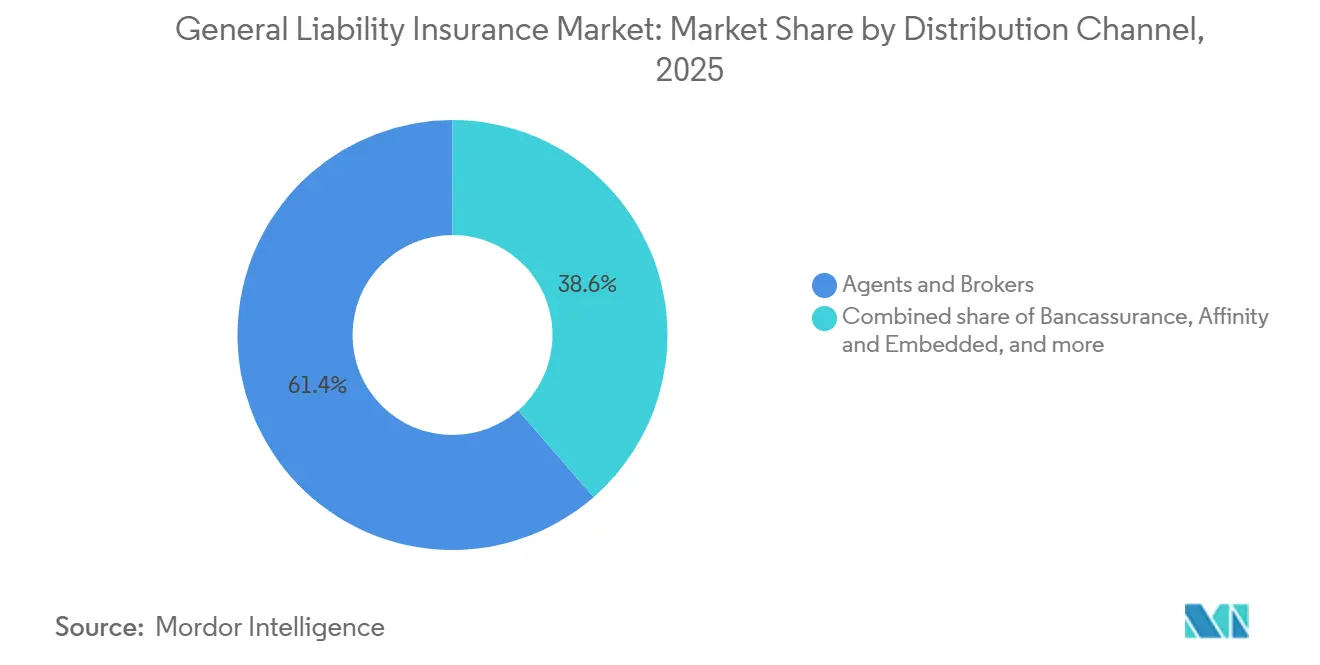
Agenten und Makler hielten im Jahr 2025 61,4 % der globalen Prämien. Ihre Rolle bleibt zentral, wo Policenwortlaut, Zertifikatsverwaltung und Schadenunterstützung Fachkenntnisse erfordern. Makler können Versicherungsnehmern helfen, Limits, Ausschlüsse, Zusatzklauseln und Kapazitäten bei verschiedenen Versicherern zu vergleichen. Versicherungsagenturen und Spezialvermittler bedienen auch komplexe Risiken, insbesondere dort, wo traditionelle zugelassene Versicherer ihren Appetit reduziert haben. Direktverkäufe konzentrieren sich weiterhin auf Privat- und Kleinstunternehmensdeckung, wo Policen einfacher sind. Diese Vertriebsstruktur hält professionelle Vermittlung in weiten Teilen des Marktes für Allgemeine Haftpflichtversicherung wichtig. Komplexe gewerbliche Platzierungen können eine Koordination zwischen Versicherungsnehmer, Makler, Versicherer und Vertragspartnern erfordern. Makler helfen Kunden auch dabei, die Einhaltung von Versicherungsanforderungen zu dokumentieren. Versicherungsagenturen können Zugang zu spezialisierter Zeichnung bieten, wo eine Standardplatzierung nicht geeignet ist. Die Kanäle bedienen daher unterschiedliche Bedürfnisse, anstatt sich vollständig gegenseitig zu ersetzen.
Bancassurance, Affinitäts- und eingebetteter Vertrieb werden voraussichtlich bis 2031 mit einer CAGR von 8,2 % wachsen. Digitale Systeme können Haftpflichtschutz anbieten, binden und liefern, wenn ein KMU einen Kredit erhält oder ein Geschäftskonto eröffnet. Dieser Ansatz kann die Zeit für eine einfache Deckungsplatzierung reduzieren. Er kann auch Unternehmen erreichen, die keine etablierte Maklerbeziehung haben. Das Modell kann durch Regeln beeinflusst werden, die eine separate Kundenzustimmung für Versicherungen erfordern, die mit Kreditprodukten verkauft werden. Die Allgemeine Haftpflichtversicherungsbranche wird daher wahrscheinlich sowohl maklergeführte Beratung als auch digitale Zugangsmodelle für unterschiedliche Versicherungsnehmerbedarfe nutzen. Eingebetteter Vertrieb ist am relevantesten, wenn der Versicherungsschutz einem klaren Geschäftsereignis zugeordnet werden kann. Die Einbeziehung von Maklern bleibt nützlich, wenn Limits, Ausschlüsse oder vertragliche Verpflichtungen schwieriger zu beurteilen sind. Ein gemischter Vertriebsansatz kann den Zugang erweitern, ohne den Bedarf an Fachunterstützung zu beseitigen. Versicherer müssen Zustimmungs- und Offenlegungsanforderungen verwalten, wenn sich digitale Vertriebsmodelle weiterentwickeln.
Nach Branchenvertikale: Bau führt bei Prämien, während Informationstechnologie und Telekommunikation expandiert
Bau und Immobilien hielten im Jahr 2025 20,5 % der globalen Prämien. Der Sektor benötigt Haftpflichtschutz für Auftragnehmer, Subunternehmer, Projektinhaber, Lieferanten und abgeschlossene Arbeiten. Bauverträge erfordern häufig den Nachweis einer Gewerblichen Allgemeinen Haftpflichtversicherung und Fertigstellungsschutz. Der Sektor ist auch Schadensrisiken durch Arbeitsunfälle, Sachschäden und nach Projektabschluss durchgeführte Arbeiten ausgesetzt. Weitere wichtige Branchenvertikalen umfassen Fertigung, Transport und Logistik, Einzel- und Großhandel, Gesundheitswesen, Energie und Versorgungsunternehmen, Gastgewerbe, Finanzdienstleistungen und den öffentlichen Sektor. Die Breite dieser Risiken hält den Markt für Allgemeine Haftpflichtversicherung über ein breites Spektrum gewerblicher Aktivitäten hinweg relevant. Der Bau ist besonders exponiert, da er Baustellen, Subunternehmen, abgeschlossene Arbeiten und vertragliche Versicherungsbedingungen kombiniert. Hersteller sind Produkt- und Vertriebsrisiken ausgesetzt, die nach dem Verkauf fortbestehen können. Dienstleistungsunternehmen können durch Kundeninteraktionen und an Kundenstandorten durchgeführte Arbeiten exponiert sein. Jede Branchenvertikale hat unterschiedliche Schadensmuster, was den Bedarf an branchenspezifischer Zeichnung unterstützt.
Informationstechnologie und Telekommunikation wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,1 % wachsen. Softwaregestützte Dienste, Dateninfrastruktur und KI-generierte Ergebnisse können Haftpflichtfragen für Anbieter und ihre Kunden aufwerfen. Versicherer wie AIG und Chubb bieten Programme an, die Compliance im Technologiesektor, Netzwerksicherheitshaftpflicht und Dienstleistungskontinuitätsrisiken abdecken. Standard-Policen der Gewerblichen Allgemeinen Haftpflichtversicherung bieten möglicherweise keine vollständige Reaktion auf KI-bezogene Schäden, was die Bedeutung von Spezialdeckung erhöht. Gesundheitswesen und Biowissenschaften bleiben ebenfalls relevant, da Patienteninteraktionen, Medizinprodukte und klinische KI-Anwendungen zunehmen. Diese Branchenvertikalen erweitern den Markt für Allgemeine Haftpflichtversicherung auf Risiken, bei denen Technologie, Produkte und professionelle Aktivitäten sich überschneiden. Technologieanbieter müssen möglicherweise berücksichtigen, wie ihre Dienste Kunden und andere Nutzer beeinflussen. Gesundheitsbezogene Organisationen können Risiken aus Produkten, Dienstleistungen und Patienteninteraktionen ausgesetzt sein. Die relevante Policenreaktion kann von den Fakten jeder Aktivität und dem erworbenen Wortlaut abhängen. Versicherer mit spezialisiertem Branchenwissen können besser positioniert sein, um diese vielfältigen Risiken zu bewerten.
Geografische Analyse
Nordamerika machte im Jahr 2025 45,7 % der globalen Prämien aus. Die Vereinigten Staaten machten den größten Teil dieser regionalen Position aus, aufgrund ihrer großen gewerblichen Basis und ihres prozessfreudigen Rechtsumfelds. Die meisten Konten sahen im ersten Halbjahr 2026 einen Erneuerungspreisdruck bei der Allgemeinen Haftpflichtversicherung von 5 % bis 8 %. Bau-, Wohn- und Gastgewerbekonten standen unter stärkerem Druck als viele andere Risiken. Kanada und Mexiko tragen zum regionalen Prämienvolumen bei, während ihre Haftpflichtsysteme unterschiedliche rechtliche und versicherungstechnische Merkmale aufweisen. Die Region bleibt für den Markt für Allgemeine Haftpflichtversicherung zentral, da Unternehmen häufig hohe Limits und dokumentierten Versicherungsschutz benötigen. In den Vereinigten Staaten tätige Versicherer müssen ein breites Spektrum sektorspezifischer rechtlicher und schadensbezogener Risiken bepreisen. Dies unterstützt die anhaltende Bedeutung von Spezialzeichnung und Exzedentenkapazität. Das Ausmaß der gewerblichen Wirtschaft schafft auch wiederkehrende Nachfrage, wenn Unternehmen ihren Versicherungsschutz erneuern oder aktualisieren.
Europa ist der zweitgrößte regionale Markt, und seine Anforderungen variieren erheblich von Land zu Land. Deutschland, das Vereinigte Königreich und Frankreich machen einen Großteil der regionalen Prämienbasis aus. Der britische Markt muss nach dem Brexit sowohl britische als auch EU-Compliance-Anforderungen erfüllen. Die Reformen der EU-Produkthaftungsrichtlinie erweitern die relevanten Überlegungen für Hersteller und Händler. Südamerika wird von Brasilien angeführt, wo Arbeitgeberhaftpflichtanforderungen und die Formalisierung von Kleinunternehmen die Nachfrage stützen. Die Währungsvolatilität und makroökonomischen Bedingungen in Argentinien können es für Versicherer schwieriger machen, Ansprüche konsistent zu bepreisen und zu regulieren. Europäische Versicherer müssen ihr Angebot an lokale Regulierung, Vertragskonventionen und Kaufgewohnheiten der Kunden anpassen. Die Region benötigt weiterhin sowohl inländische Kapazität als auch grenzüberschreitende Expertise für komplexe gewerbliche Risiken. Diese Faktoren prägen das Tempo und die Zusammensetzung des Haftpflichtprämienwachstums in der Region.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 6,4 % wachsen. China, Indien und südostasiatische Märkte unterstützen diese Expansion durch Industrialisierung, Fertigungsaktivitäten und steigende Produktsicherheits- und Arbeitsplatzstandards. Die Formalisierung von Kleinstunternehmen in Indien und öffentlich-private Verträge bringen Unternehmen hinzu, die möglicherweise Versicherungsschutz benötigen. Japans Produktrückrufaktivitäten und regulatorische Anforderungen stützen die Nachfrage in einer reifen, aber noch sich entwickelnden Haftpflichtversicherungsbasis. Der Nahe Osten und Afrika befinden sich noch in einem früheren Stadium, wobei Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika und Ägypten längerfristige Chancen bieten. Der Markt für Allgemeine Haftpflichtversicherung in diesen Gebieten hängt von der weiteren wirtschaftlichen Entwicklung, gewerblichen Aktivitäten und dem Versicherungsbewusstsein ab. Lokale regulatorische Anforderungen können bestimmen, ob der Versicherungsschutz freiwillig, vertragsgebunden oder mit der Geschäftslizenzierung verknüpft ist. Versicherer müssen die Zeichnung auch auf das lokale Rechtsumfeld und die verfügbaren Vertriebskanäle abstimmen. Das regionale Wachstum kann am stärksten sein, wo gewerbliche Formalisierung und Versicherungszugang gemeinsam entwickelt werden.

Wettbewerbslandschaft
Der Markt für Allgemeine Haftpflichtversicherung ist unter etablierten globalen und regionalen Versicherern fragmentiert. Chubb meldete im vierten Quartal 2025 verdiente Nettoprämien von 13,1 Milliarden USD, ein Anstieg von 8,9 % gegenüber dem Vorjahr. Travelers, AIG, Allianz, Zurich, AXA und Liberty Mutual verfügen ebenfalls über breite gewerbliche Haftpflichtkapazitäten. Travelers erklärte, dass es in den vorangegangenen 5 Jahren schneller US-amerikanischen gewerblichen Marktanteil gewonnen hat als andere führende Versicherer, unterstützt durch KI-gestützte Zeichnung und eine erweiterte Plattform für Kleinkonten. Der Wettbewerb wird durch Zeichnungsdisziplin, Vertriebsreichweite, Schadenservice und die Fähigkeit zur Betreuung komplexer Konten geprägt. Die größten Versicherer können globale Kapazität mit sektorspezifischen Zeichnungsressourcen kombinieren. Ihre Größe kann multinationale Kunden unterstützen, die konsistente Programme in mehreren Ländern benötigen. Sie kann ihnen auch die Daten- und Schadenressourcen geben, die zur Bewertung komplizierter Risiken erforderlich sind. Kleinere Wettbewerber können durch Nischenexpertise, lokalen Vertrieb oder flexible Policengestaltung weiterhin konkurrieren.
Spezialversicherer und Versicherungsagenturen sind dort aktiv, wo große Versicherer ihren Appetit einschränken. Hiscox, AXIS Capital, Arch Capital und Markel nutzen Lloyd's und Excess- und Surplus-Lines-Kapazität, um schwierige Risiken in Wohn-, Gesundheits- und Technologiesparten zu zeichnen. Diese Unternehmen können Geschäfte gewinnen, indem sie Deckung für Klassen anpassen, die eine speziellere Zeichnung erfordern. KI- und Haftpflichtdeckung für neue Technologien ist ein Bereich, in dem sich das Produktdesign weiterentwickelt. Digitaler Vertrieb für KMU ist ein weiterer Wettbewerbsbereich, insbesondere für Versicherer, die eine andere Mischung aus Prämienvolumen und Schadensrisiko akzeptieren. Der Markt für Allgemeine Haftpflichtversicherung umfasst sowohl globale Versicherer mit breiten Plattformen als auch Spezialisten, die sich auf ausgewählte Risikoklassen konzentrieren. Diese Mischung ermöglicht es Käufern, breiten Schutz von großen Versicherern oder maßgeschneidertere Deckung von einem Spezialisten zu suchen. Spezialisten können besonders relevant sein, wenn Standardprodukte Ausschlüsse oder begrenzten Appetit haben. Das Wettbewerbsumfeld wird durch die für jede Risikoklasse verfügbare Kapazität sowie durch den Preis geprägt.
Führende Unternehmen investieren in Zeichnungstechnologie und gezielte Wachstumspläne. AIG identifizierte die Erweiterung von Underwriting by AIG Assist und damit verbundener Orchestrierungsfähigkeiten als Prioritäten für 2026. Chubb beschrieb eine mehrjährige Anstrengung, seine Unternehmen datengesteuerter zu machen. Der Plan von Zurich für 2025–2027 zielt auf gebuchte Bruttoprämien im mittleren Marktsegment von über 10 Milliarden USD bis 2027 ab. Diese Maßnahmen zeigen, dass führende Versicherer technologiegeführte Zeichnung, gezielte Spezialkapazität und Wachstum im mittleren Marktsegment anstreben. Die Wettbewerbsposition jedes Versicherers hängt davon ab, ob er Prämien steigern kann, während er die Schaden- und Rückstellungsrisiken im Haftpflichtgeschäft managt. Investitionen in Technologie beseitigen nicht die Notwendigkeit eines soliden versicherungstechnischen Urteils oder klarer Policenbedingungen. Wachstumspläne hängen auch von der Fähigkeit des Versicherers ab, Makler, Versicherungsnehmer und ausgewählte Vertriebspartner zu bedienen. Die führenden Unternehmen streben Wachstum an, während sie Disziplin in Haftpflichtportfolios aufrechterhalten.
Marktführer der Allgemeinen Haftpflichtversicherungsbranche
-
Allianz SE
-
AXA SA
-
Chubb Limited
-
Zurich Insurance Group Ltd.
-
American International Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Februar 2026: AIG schloss den Erwerb einer Beteiligung von 35 % an Convex, einem Spezialversicherer, und einer Eigentumsbeteiligung von 9,9 % an Onex, dem Mehrheitsaktionär von Convex, zusammen mit einer Gesamtkonten-Quotenrückversicherungsvereinbarung ab, die am 1. Januar 2026 in Kraft trat. Diese kapitaleffiziente Struktur bietet AIG bedeutendes Prämienwachstum aus Spezial-Haftpflichtsparten und soll im Jahr 2026 zum Gewinn je Aktie und zur Eigenkapitalrendite beitragen.
- Februar 2026: Chubb Limited meldete für das vierte Quartal 2025 konsolidierte verdiente Nettoprämien von 13,1 Milliarden USD, ein Anstieg von 8,9 %, mit Schaden- und Unfallprämien um 7,7 % und Lebensversicherungsprämien um 16,9 %. Das Unternehmen verzeichnete eine Rekord-Combined-Ratio in der Schaden- und Unfallversicherung und führte die Ergebnisse auf Produkt- und geografische Diversifizierung in 54 Ländern und Territorien zurück.
- Dezember 2025: AIG meldete für das Gesamtjahr ein bereinigtes Wachstum des Nachsteuergewinns je verwässerter Aktie von 43 % auf 7,09 USD, eine operative Kernrendite auf das Eigenkapital von 11,1 % und ein versicherungstechnisches Ergebnis von 2,3 Milliarden USD, ein Anstieg von 22 %. Das Unternehmen meldete eine Combined-Ratio für das Kalenderjahr von 90,1 %, während es sein Haftpflichtportfolio weiterhin auf profitable Segmente ausrichtete.
- Dezember 2025: Zurich Insurance Group verzeichnete im Geschäftsjahr 2025 einen betrieblichen Gewinn von 8,9 Milliarden USD, ein Anstieg von 14 %, mit einer Kern-Eigenkapitalrendite von 26,9 %. Das Unternehmen veröffentlichte eine Prognose für ein mittleres einstelliges Wachstum der Versicherungserlöse im Jahr 2026 im Rahmen seines Plans für 2025–2027, der gebuchte Bruttoprämien im mittleren Marktsegment von über 10 Milliarden USD bis 2027 anstrebt.


Berichtsumfang des globalen Marktes für Allgemeine Haftpflichtversicherung
| Gewerbliche Allgemeine Haftpflichtversicherung |
| Produkt- und Fertigstellungshaftpflicht |
| Privathaftpflicht |
| Sonstige allgemeine / gewerbliche Haftpflicht |
| Schadensereignisbasiert |
| Anspruchsbasiert |
| Haushalte und Privatpersonen |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| Öffentlicher Sektor und gemeinnützige Organisationen |
| Agenten und Makler |
| Versicherungsagenturen und Spezialvermittler |
| Direktverkauf |
| Bancassurance, Affinitäts- und eingebetteter Vertrieb |
| Bau und Immobilien |
| Fertigung |
| Transport und Logistik |
| Einzel- und Großhandel |
| Gesundheitswesen und Biowissenschaften |
| Informationstechnologie und Telekommunikation |
| Energie und Versorgungsunternehmen |
| Gastgewerbe, Freizeit und Unterhaltung |
| Finanzdienstleistungen |
| Öffentlicher Sektor und gemeinnützige Organisationen |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Policentyp | Gewerbliche Allgemeine Haftpflichtversicherung | |
| Produkt- und Fertigstellungshaftpflicht | ||
| Privathaftpflicht | ||
| Sonstige allgemeine / gewerbliche Haftpflicht | ||
| Nach Policenauslöser | Schadensereignisbasiert | |
| Anspruchsbasiert | ||
| Nach Versicherungsnehmertyp | Haushalte und Privatpersonen | |
| Kleine und mittlere Unternehmen (KMU) | ||
| Großunternehmen | ||
| Öffentlicher Sektor und gemeinnützige Organisationen | ||
| Nach Vertriebskanal | Agenten und Makler | |
| Versicherungsagenturen und Spezialvermittler | ||
| Direktverkauf | ||
| Bancassurance, Affinitäts- und eingebetteter Vertrieb | ||
| Nach Branchenvertikale | Bau und Immobilien | |
| Fertigung | ||
| Transport und Logistik | ||
| Einzel- und Großhandel | ||
| Gesundheitswesen und Biowissenschaften | ||
| Informationstechnologie und Telekommunikation | ||
| Energie und Versorgungsunternehmen | ||
| Gastgewerbe, Freizeit und Unterhaltung | ||
| Finanzdienstleistungen | ||
| Öffentlicher Sektor und gemeinnützige Organisationen | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Allgemeine Haftpflichtversicherung bis 2031 voraussichtlich erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 395,5 Milliarden USD erreichen und von 2026 an mit einer CAGR von 4,3 % wachsen.
Welcher Policentyp hat die größte Prämienposition?
Die Gewerbliche Allgemeine Haftpflichtversicherung führte im Jahr 2025 mit 51,6 % der globalen Prämien.
Welcher Vertriebskanal wächst am schnellsten?
Bancassurance, Affinitäts- und eingebetteter Vertrieb wird voraussichtlich bis 2031 mit einer CAGR von 8,2 % wachsen.
Welche Region expandiert am schnellsten bei der Allgemeinen Haftpflichtdeckung?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 6,4 % wachsen.
Warum sind KMU für Haftpflichtversicherer wichtig?
KMU hielten im Jahr 2025 43,5 % der globalen Prämien und benötigen häufig Versicherungsschutz für Verträge, Mietverträge und Lizenzen.
Welche Branchenvertikale hat das höchste prognostizierte Wachstum?
Informationstechnologie und Telekommunikation wird voraussichtlich bis 2031 mit einer CAGR von 7,1 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
