
ヨーロッパ冷凍デザート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
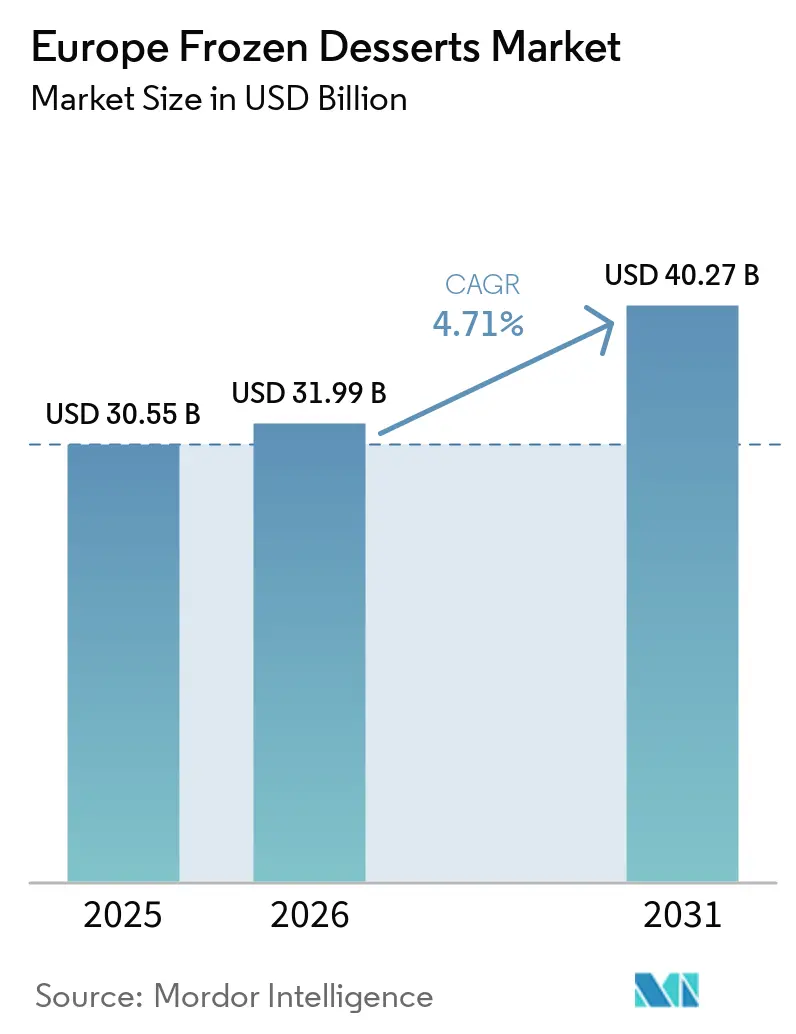
| 基準年の市場規模 (2025) | 30.55 十億米ドル |
| 市場規模 (2026) | 31.99 十億米ドル |
| 市場規模 (2031) | 40.27 十億米ドル |
| 成長率 (2026 - 2031) | 4.71 % |
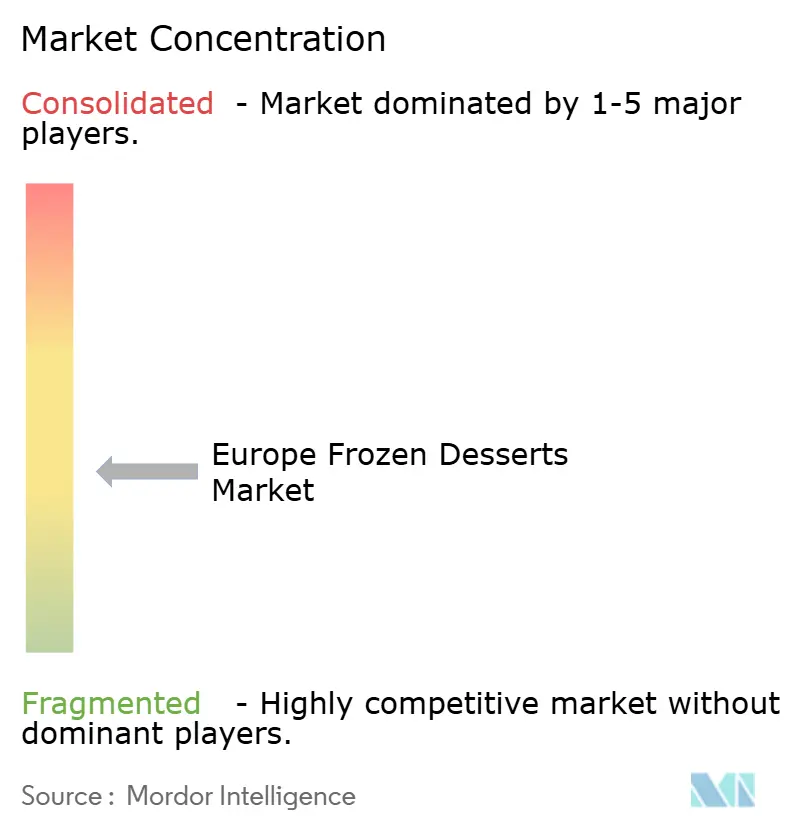
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ冷凍デザート市場分析
ヨーロッパ冷凍デザート市場は2025年に30.55 ビリオン 米ドルと評価され、2026年の31.99 ビリオン 米ドルから2031年には40.27 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは4.71%です。市場成長は、手軽にすぐに楽しめるトリートや一貫した味と品質を提供する製品に対する消費者の継続的な需要によって牽引されています。冷凍デザートは日常的な食品消費の確立された一部であり続けており、その利便性、多用途性、および大がかりな準備なしに楽しい食体験を提供する能力によって支えられています。消費者の嗜好の変化も、独特のフレーバー、プレミアム原材料、改善されたテクスチャー、および変化する食事上の期待に沿った処方への需要を促進しています。
主要レポートのポイント
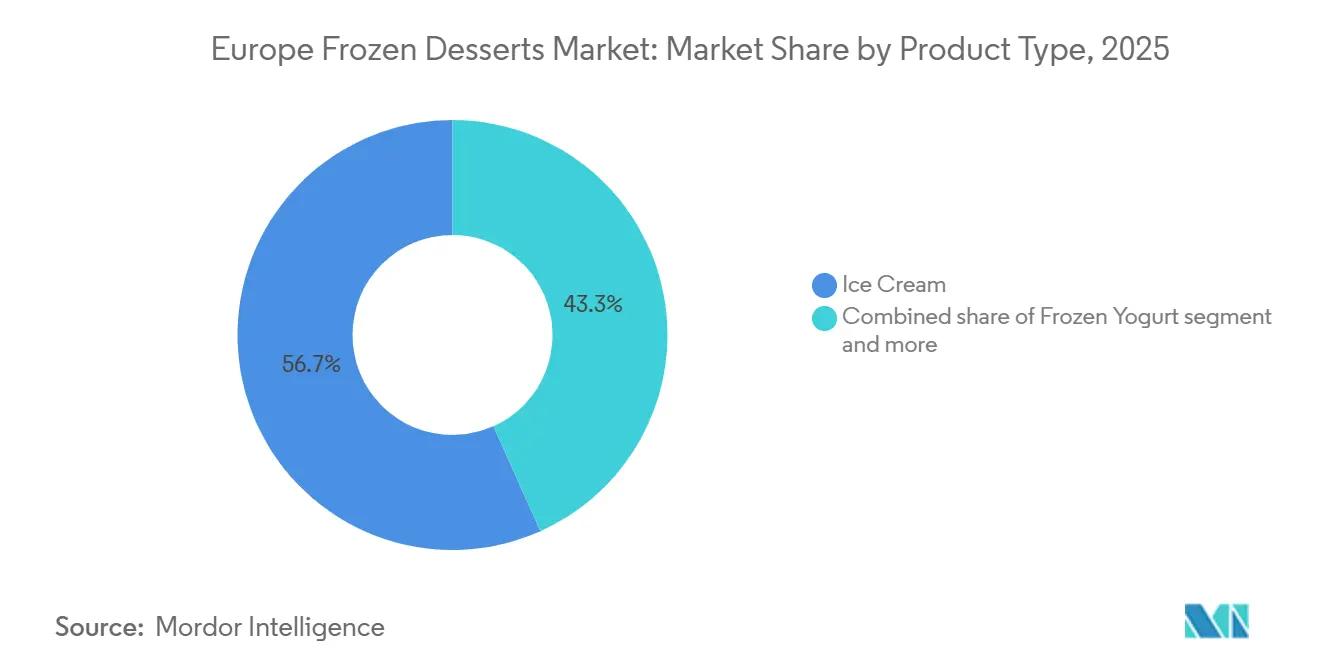
- 製品タイプ別では、アイスクリームが2025年のヨーロッパ冷凍デザート市場シェアの56.71%を占め、フローズンヨーグルトは2031年までに5.87%のCAGRで成長すると予測されています。
- カテゴリー別では、従来型製品が2025年のヨーロッパ冷凍デザート市場シェアの81.19%を占め、有機冷凍デザートは2031年までに6.63%のCAGRで拡大すると予測されています。
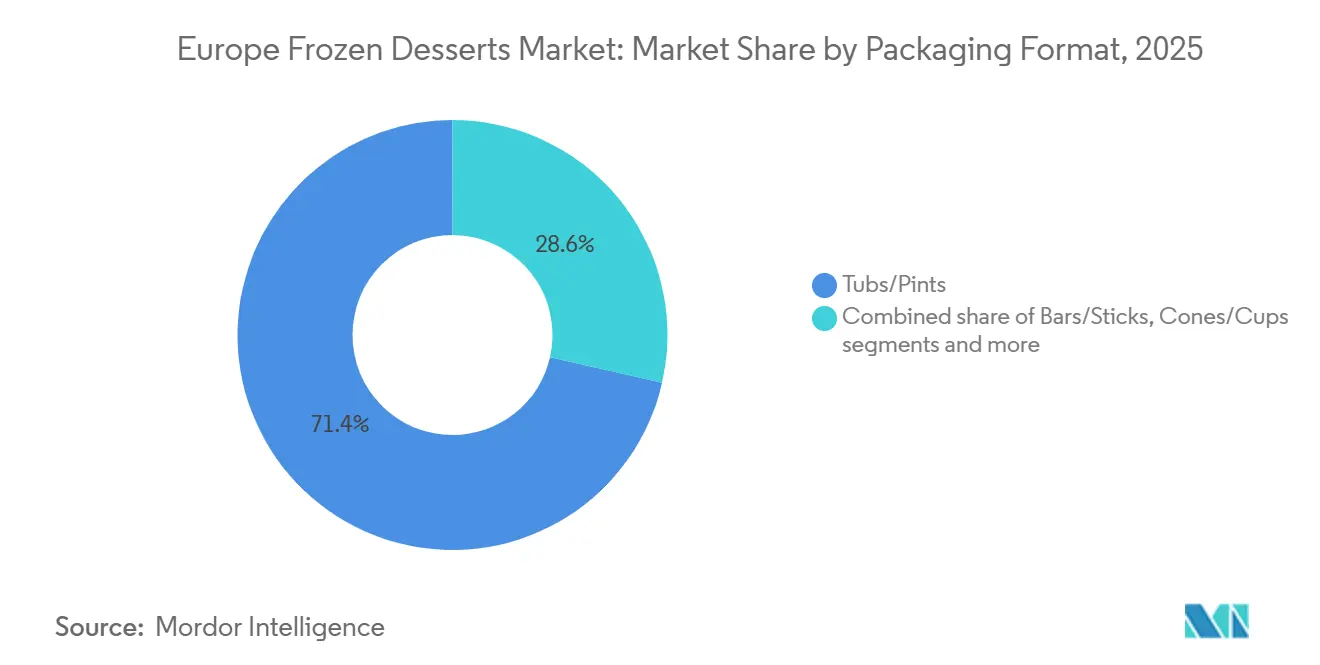
- 包装形態別では、タブおよびパイントが2025年のヨーロッパ冷凍デザート市場シェアの71.43%を占め、バーおよびスティックは2031年までに5.72%のCAGRで成長すると予測されています。
- 流通チャネル別では、小売が2025年のヨーロッパ冷凍デザート市場シェアの82.55%を占め、フードサービスおよびHoReCaは2031年までに5.46%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2025年のヨーロッパ冷凍デザート市場シェアの24.56%を占め、ポーランドは2031年までに6.41%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間 |
|---|---|---|---|
| 手軽にすぐに食べられるデザートへの需要の増大 | +1.2% | イギリス、ドイツ、ベネルクスで最も強い | 中期(2〜4年) |
| プレミアムおよびアルチザン冷凍デザートへの嗜好 | +0.9% | ドイツ、イタリア、フランス、イギリス、スペイン | 中期(2〜4年) |
| 植物性冷凍デザートへの需要の増大 | +0.7% | 北西ヨーロッパ;中央・東ヨーロッパへの波及 | 長期(4年以上) |
| 持続可能なクリーンラベル処方の採用拡大 | +0.5% | ヨーロッパ全域 | 中期(2〜4年) |
| 地域的および国際的フレーバーにおけるイノベーション | +0.4% | ヨーロッパ全域、イタリア、ドイツ、イギリスが主導 | 短期(2年以内) |
| 冷凍およびテクスチャー開発における技術的進歩 | +0.3% | ヨーロッパ全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
手軽にすぐに食べられるデザートへの需要の増大
手軽にすぐに食べられるデザートへの需要の増大が、ヨーロッパ冷凍デザート市場の拡大を支えています。消費者はますます、最小限の準備で自宅でも外出先でも楽しめる製品を求めています。冷凍デザートは、手軽なスナックや食後の消費に実用的なソリューションを提供し、一貫した味とテクスチャーを提供しながら大がかりな準備の必要性を排除します。個別包装のアイスクリームバー、スティック、コーン、シングルサーブの冷凍トリートは、分量管理されたオプションを求める消費者に対応し、タブやマルチパックは家庭がさまざまな機会にわたって消費するために製品を保存できるようにします。スーパーマーケット、コンビニエンスストア、オンライン食料品プラットフォームを通じたこれらの形態の入手可能性は、アクセシビリティと購買の柔軟性をさらに支えています。
プレミアムおよびアルチザン冷凍デザートへの嗜好
プレミアムおよびアルチザン冷凍デザートに対する消費者の嗜好の高まりが、ヨーロッパ冷凍デザート市場を牽引しています。消費者はますます、独特の原材料、洗練されたフレーバープロファイル、差別化された製品体験を求めています。需要は、プレミアム原材料、丁寧に開発されたテクスチャー、視覚的に魅力的な仕上げを組み合わせた製品によって支えられており、ブランドが基本的なリフレッシュメントを超えた高い知覚価値を生み出すことを可能にしています。例えば、2026年4月、マグナム アイスクリーム カンパニーはヨーロッパでプレミアムなシグネチャーレンジを発売し、ラ・ピスターシュとラ・ペッシュを展開しました。これらの製品はピスタチオペーストまたは乾燥桃ジュースで作られた独特のシェルを取り入れており、原材料主導のコーティングと洗練されたフレーバーの組み合わせがプレミアムセグメントで冷凍デザートを差別化できることを示しています。
植物性冷凍デザートへの需要の増大
植物性冷凍デザートへの需要の増大は、ビーガンおよびフレキシタリアンの消費者が味、クリーミーさ、または贅沢感を損なうことなく乳製品ベースの製品の代替品をますます求めていることによって牽引されています。オーツ麦、ココナッツ、アーモンド、大豆原材料で処方された製品により、ブランドは多様な食事の嗜好とライフスタイルの選択を持つ消費者に対応できます。植物性原材料の改善もテクスチャー、口当たり、製品の安定性の向上に役立っており、乳製品不使用の冷凍デザートに関連する一般的な課題に対処しています。植物性アイスクリーム、ソルベ、フローズンヨーグルトの代替品の入手可能性の大は、消費者の選択肢を広げ、カテゴリー全体での製品多様化を促進しています。これらの製品がより入手しやすくなり、従来の乳製品デザートに近い感覚的品質を提供するにつれて、植物性冷凍デザートはより広い消費者層を引き付け、ヨーロッパ全体で追加の成長機会を生み出しています。
持続可能なクリーンラベル製品処方の採用拡大
持続可能なクリーンラベル製品処方の採用拡大は、消費者がますます原材料の透明性、よりシンプルな原材料リスト、環境に配慮した包装を重視するにつれて市場を支えています。認識可能な原材料、天然フレーバー成分、人工添加物の少ない製品への需要は、ブランドが味、テクスチャー、製品の安定性を維持しながら製品を再処方することを促しています。持続可能性への配慮も包装の選択に影響を与えており、企業がリサイクル可能な素材、包装重量の削減、廃棄物を最小化する包装デザインを探求するよう促しています。この移行は、2025年2月11日に発効した欧州連合の包装および包装廃棄物規制(PPWR)によって強化されており、包装のリサイクル可能性と廃棄物削減に関する主要措置は2030年に発効します[1]。これらの規制の進展は、冷凍デザート企業が包装材料を評価し、製品ポートフォリオ全体の循環性を改善することを促しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高糖分および飽和脂肪含有量に関する懸念 | -1.0% | ヨーロッパ全域 | 長期(4年以上) |
| 需要の季節的変動 | -0.8% | 北ヨーロッパ;ベネルクスへの波及 | 短期(2年以内) |
| 乳製品、カカオ、砂糖、果物原材料価格の変動 | -0.7% | ヨーロッパ全域 | 中期(2〜4年) |
| 厳格な食品表示および栄養開示要件 | -0.5% | ヨーロッパ全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高糖分および飽和脂肪含有量に関する懸念
冷凍デザートの高糖分および飽和脂肪含有量は、健康意識の高い消費者がますます栄養ラベルを精査し、健康的でないと認識される製品の摂取を控えるにつれて市場成長を抑制しています。従来のアイスクリームやその他のリッチな冷凍デザートには、かなりの量の添加糖と飽和脂肪が含まれている可能性があり、バランスの取れた食事を優先する消費者にアピールしようとするブランドに課題をもたらしています。過剰な遊離糖摂取、虫歯、不健康な体重増加の関係についての意識の高まりは、一部の消費者が冷凍デザートの消費頻度や分量を減らすことを促す可能性があります。糖分や飽和脂肪を減らした製品への再処方は、これらの原材料が甘さ、テクスチャー、クリーミーさ、および全体的な製品構造に寄与しているため、追加の技術的課題をもたらします。
乳製品、カカオ、砂糖、果物原材料価格の変動
乳製品、カカオ、砂糖、果物原材料価格の変動は、生産コストを増加させ、調達および価格決定において不確実性を生み出すことで、ヨーロッパ冷凍デザート市場を抑制しています。牛乳、クリーム、乳脂肪、粉乳を含む乳製品原材料は多くの冷凍デザート処方に不可欠であり、カカオ、砂糖、果物調製品はフレーバー、甘さ、製品品質に寄与しています。農業生産量、気象条件、エネルギーコスト、世界的な供給可用性の変動は予測不可能な投入コストをもたらし、メーカーが安定した生産予算を維持することを困難にする可能性があります。原材料コストの上昇は、小売業者や価格に敏感な消費者が完成品価格の上昇に抵抗する場合、特に利益率を圧迫する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アイスクリームが数量を牽引し、フローズンヨーグルトがウェルネスの波に乗るアイスクリームは2025年のヨーロッパ冷凍デザート市場の56.71%を占め、確立された消費者の支持と欧州連合全体の強力な生産基盤によって支えられています。欧州統計局(ユーロスタット)によると、ヨーロッパは2025年に34.4 ビリオン リットルのアイスクリームを生産し、2024年の33.8 ビリオン リットルから1.9%増加しました[2]。この生産成長は、ヨーロッパの冷凍デザート産業におけるアイスクリームの継続的な重要性と、確立された製造インフラと製品の入手可能性を通じて生産を維持する市場の能力を反映しています。フレーバー、テクスチャー、製品形態における継続的なイノベーションとともに生産の拡大は、セグメントが消費者の関心を維持し、より広い冷凍デザート市場での地位を強化する能力を支えています。
フローズンヨーグルトは、従来のデザートの贅沢さと栄養志向の食品選択への消費者の関心の高まりを組み合わせることで、ヨーロッパ冷凍デザート市場の成長ドライバーとして台頭しています。そのヨーグルトベースの処方は、従来のクリーミーなデザートの代替品を求める消費者、特にタンジーなフレーバープロファイル、軽いテクスチャー、発酵乳製品に関連する栄養特性を重視する消費者にアピールします。このセグメントの魅力は、果物調製品、さまざまなトッピング、独特のフレーバーの組み合わせを取り入れる機会によってさらに支えられており、消費者がデザート体験をパーソナライズできるようにしています。消化器系の健康への関心も、ヨーグルト培養物を中心とした製品ポジショニングを支えていますが、プロバイオティクスの効果は完成品における特定の培養物の存在、生存可能性、および実証に依存します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
従来型が数量基盤を維持し、有機が周辺で加速従来型冷凍デザートは2025年のヨーロッパ冷凍デザート市場の81.19%を占め、確立された処方基準、一貫した感覚的品質、および既存の食品生産システムとの広範な互換性によって牽引されています。このセグメントは、従来のレシピによりメーカーが生産バッチ全体で一貫性を維持しながら甘さ、クリーミーさ、溶融挙動、フレーバー強度を制御できるため、その優位性を維持しています。確立された乳製品原材料、甘味料、安定剤、フレーバー成分の幅広い入手可能性は、処方の柔軟性と信頼性の高い製品品質をさらに支えています。
有機冷凍デザートはヨーロッパ冷凍デザート市場で最も急成長しているカテゴリーであり、2026年〜2031年の間に6.63%のCAGRで拡大すると予測されています。成長は、原材料の透明性、認定有機農業、および自然で環境に配慮したライフスタイルに沿った食品への消費者の関心の高まりによって支えられています。有機認証は、農業生産と原材料調達を管理する定義された要件を通じてこれらのデザートを差別化するのに役立ち、食品の生産方法により注意を払う消費者にアピールします。例えば、オランダのナイス カンパニーは有機原材料で作られたアイスクリームとフルーツポップを提供しており、ブランドが冷凍の贅沢さと有機ポジショニングおよび認識可能な原材料を組み合わせる方法を示しています。
包装形態別:
タブ/パイントが優位を占め、バー/スティックがインパルスポジショニングで拡大タブおよびパイントは2025年のヨーロッパ冷凍デザート市場の71.43%を占め、実用的な保管設計、再封可能な包装、および繰り返し消費への適合性によって支えられています。その優位性は、サービング間の製品品質を維持する能力によって強化されており、消費者が残りの内容物を冷凍庫に保管しながら分量を管理できるようにしています。硬質容器は取り扱いによるダメージに対する構造的保護も提供し、保管および輸送中のデザートの形状を維持するのに役立ちます。この形態は容器容量、蓋のデザイン、素材選択において柔軟性を提供し、メーカーがさまざまな家庭の保管ニーズと包装の嗜好に対応できるようにしています。
バーおよびスティックはヨーロッパ冷凍デザート市場で最も急成長している包装形態であり、2026年〜2031年の間に5.72%のCAGRで拡大すると予測されています。その成長は、個別に分量管理された製品の利便性によって牽引されており、すくう必要性を排除し、デザートへの直接的な取り扱いを最小化します。統合されたスティックまたはラッパーはこれらの製品を持ちやすく消費しやすくし、個別包装は分量管理をサポートし、消費前の衛生維持に役立ちます。この形態はまた、層状コーティング、対照的なテクスチャー、フィルドセンター、チョコレート、ナッツ、冷凍原材料の組み合わせによる製品差別化の機会を提供します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
小売が基盤を形成し、フードサービスが成長プレミアムを解放小売は2025年のヨーロッパ冷凍デザート市場の82.55%を占め、広範な製品の入手可能性、確立された冷蔵マーチャンダイジングインフラ、および家庭消費者への直接アクセスによって支えられています。このチャネルの優位性は、消費者が購入前に原材料リスト、栄養情報、パックサズ、製品特性を比較できる能力によって強化されており、小売を製品発見とブランド選択の重要な環境にしています。適切に維持された冷凍キャビネットは保管および展示全体を通じて冷凍デザートを保存し、整理された棚の展示により小売業者は幅広い製品と包装オプションに対応できます。小売はまた、確立された在庫補充システムと協調した低温チェーン取り扱いから恩恵を受けており、製品の一貫性を維持し品質劣化を低減するのに役立ちます。
フードサービス/HoReCaはヨーロッパ冷凍デザート市場で最も急成長している流通チャネルであり、2026年〜2031年の間に5.46%のCAGRを記録すると予測されています。成長は、外食および接客体験への消費者の継続的な関与によって支えられており、レストラン、ホテル、カフェ、ケータリング施設がデザートの提供を強化することを促しています。IfDアレンスバッハによると、2025年にドイツでは約1,110万人が余暇中に頻繁に外食すると述べており、国内の消費者ライフスタイルにおける外食機会の重要性を浮き彫りにしています[3]。この消費者行動は、フードサービス事業者が冷凍デザートを活用して食事を補完し、メニューの選択肢を広げ、全体的な食事体験を向上させる機会を生み出しています。
地域分析
ドイツ冷凍デザート市場
ドイツ、確立された冷凍食品セクター、製品の広範な入手可能性、および発達した小売インフラに支えられ、ヨーロッパ冷凍デザート市場において最大のシェアを占めています。2025年における市場シェア24.56%を誇るドイツは、冷凍デザートに対する消費者の高い親しみやすさと、専用冷凍ケースおよびコールドチェーンネットワークを通じて小売業者が製品の入手可能性を維持できる能力から恩恵を受けています。同国の大規模な食料品小売セクターは製品の視認性とリピート購入を支え、確立されたブランドからプレミアム製品まで幅広いラインナップが需要の持続に貢献しています。これらの要因が、地域市場における主要な貢献者としてのドイツの地位を強固なものにしています。
ポーランド冷凍デザート市場
ポーランドは、ヨーロッパ冷凍デザート市場において最も成長が速い地域であり、2026年から2031年にかけてCAGR 6.41%を記録すると予測されています。成長は、アイスクリームやその他の冷凍スイーツに対する消費者の関与の高まり、製品バリエーションの拡大、ならびにインパルス購入向けおびテイクホーム向けフォーマットの普及によって支えられています。同国の発展しつつあるデザート市場は、新しいフレーバーの組み合わせ、プレミアム製品、および競争力のある価格帯の製品を通じて消費者を引き付けるブランドの機会を生み出しています。ポーランドのアイスクリーム市場の見通しは引き続き拡大を示しており、若年層の消費者が新しいテクスチャー、季節限定フレーバー、および視覚的に個性的な製品への需要を牽引しています。
イギリス、フランス、イタリアおよびスペイン冷凍デザート市場
イギリス、フランス、イタリア、およびスペインも、独自の消費パターンと確立されたデザートの伝統を通じてヨーロッパ市場に貢献しています。イギリスでは、広範な小売での入手可能性と便利なテイクホーム製品への需要がカテゴリーの売上を支えています。フランスは確立されたデザート文化とプレミアム冷凍スイーツへの消費者の関心から恩恵を受けており、イタリアのジェラートおよびアルティザナルデザートとの強い結びつきは差別化された製品の機会を生み出してます。スペインの温暖な気候とアウトドアダイニング文化は、特に温かい季節において爽やかな冷凍スイーツへの需要を支えています。これらの市場全体において、多様なフレーバーの好み、製品のポジショニング、ならびに小売およびフードサービスでの入手可能性が地域の需要を形成しており、ブランドが各国の嗜好に合わせた製品を提供することを可能にしています。
競合環境
ヨーロッパ冷凍デザート市場は適度に集中しており、Unilever PLC、Nestlé S.A.、General Mills, Inc.、Mars, Incorporated、Sammontana S.p.A.、Froneriなどの国際的および地域的プレーヤーが専門的な地域メーカーと競合しています。競争はブランド認知度、製品品質、流通リーチ、価格戦略、ポートフォリオの多様化によって形成されています。企業は独特のフレーバープロファイル、プレミアム原材料、層状テクスチャー、デザートにインスパイアされた組み合わせに投資して、製品を差別化し消費者ロイヤルティを強化しています。確立されたブランドは広範な小売流通ネットワークと強い市場での視認性から恩恵を受け、地域メーカーは地域で好まれるフレーバー、アルチザンポジショニング、専門的な製品レンジを通じて競争しています。
技術の採用は、企業が製品開発を加速し、需要予測を改善し、業務効率を向上させようとするにつれて競争要因として台頭しています。人工知能は、新興フレーバートレンドの特定、製品の再処方、変化する消費者の嗜好に対応する新しいレシピの開発に活用されています。2025年9月、マグナム アイスクリーム カンパニーはフードテック企業NotCoとの協業を発表し、植物性製品や低カロリー処方に関する取り組みを含む製品イノベーションと再処方に人工知能を活用しています。ユニリーバも人工知能とデジタルツールを使用してアイスクリームの需要予測を改善し、生産を最適化し、サプライチェーン全体の原材料廃棄物を削減していると報告しています。これらの進展は、デジタル能力がより迅速なイノベーション、より効率的なリソース使用、および市場トレンドへのより強い対応力をどのように支援できるかを示しています。
地域的および国際的プレーヤーは、植物性、有機認証、クリーンラベルの冷凍デザートを含む製品ポートフォリオを拡大することで競争力を強化しています。企業はビーガンおよびフレキシタリアンの消費者に対応するためにオーツ麦、ココナッツ、アーモンド、大豆から作られた乳製品代替品を探求し、有機認証製品は有機生産基準に従って調達された原材料を求める消費者にアピールしています。メーカーはまた、代替処方を従来のアイスクリームとより競争力のあるものにするために、クリーミーさ、フレーバーの提供、製品の安定性の改善に注力しています。リサイクル可能な包装、透明な原材料表示、人工添加物の使用削減も製品差別化の重要な要素になっています。
ヨーロッパ冷凍デザート業界のリーダー
-
Unilever PLC
-
Nestlé S.A.
-
General Mills, Inc.
-
Mars, Incorporated
-
Sammontana S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ冷凍デザート市場 このレポートでカバーされる企業
- Unilever PLC
- Nestle S.A.
- General Mills, Inc.
- Mars, Incorporated
- Sammontana S.p.A.
- Ferrero Group
- Froneri International Limited
- Schwarz Group
- Bofrost Dienstleistungs GmbH & Co. KG
- Glacio NV
- Lotus Bakeries NV
- DMK Group
- Wells Enterprises, Inc.
- Lotte Corporation
- Pasticceria Veneta SpA
- R&R Ice Cream Poland
- Gelati Roberto SRL
- Guestrower Milcheis GmbH
- Oatly Group AB
- Mister Softee UK Limited
最近の産業開発事情 ヨーロッパ冷凍デザート市場
- 2026年7月:プライベートラベルおよびコーマニュファクチャリングのアイスクリームと冷凍デザートのメーカーであるグレイシャーは、ヨーロッパ事業全体の生産能力拡大、イノベーションの加速、国際的成長の支援のために4,500万ユーロの投資プログラムを発表しました。
- 2026年6月:Froneri International Limitedは北ヨーロッパにおけるフード ユニオンのアイスクリーム事業の買収を完了しました。フード ユニオンはデンマーク、エストニア、ラトビア、リトアニアを含む北ヨーロッパおよび東ヨーロッパ全体で市場をリードする地位を保有しています。
- 2025年9月:アルディはチェリー ベイクウェル、レッド ベルベット、バースデー ケーキのフレーバーのケーキにインスパイアされたアイスクリームタブを、レモン&ピスタチオおよびチョコレート&オレンジのタブ、ならびに新しいデザートにインスパイアされたアイスクリーム製品とともに発売しました。
ヨーロッパ冷凍デザート市場レポートの範囲
冷凍デザートは、液体、半固体、または混合物を凍結させることで作られる甘い食品の広いカテゴリーです。ヨーロッパ冷凍デザート市場は、製品タイプ、カテゴリー、包装形態、流通チャネル、地域別にセグメント化されています。製品タイプに基づ、市場はアイスクリーム、フローズンヨーグルト、冷凍ケーキおよびペストリー、その他にセグメント化されています。カテゴリーに基づき、市場は従来型と有機にセグメント化されています。包装形態に基づき、市場はタブ/パイント、バー/スティック、コーン/カップ、その他にセグメント化されています。流通チャネルに基づき、市場はフードサービス/HoReCaと小売にセグメント化されており、小売はさらにスーパーマーケット/ハイパーマーケット、コンビニエンス/食料品店、オンライン小売店、その他の流通チャネルにセグメント化されています。地域に基づき、市場はイギリス、ドイツ、フランス、イタリア、スペイン、オランダ、ポーランド、ベルギー、スウェーデン、その他のヨーロッパにセグメント化されています。レポートは、言及されたすべてのセグメントについて価値(米ドル)および数量(トン)の両方で市場規模と予測を提供しています。
セグメンテーション概要
| アイスクリーム |
| フローズンヨーグルト |
| 冷凍ケーキおよびペストリー |
| その他 |
| 従来型 |
| 有機 |
| タブ/パイント |
| バー/スティック |
| コーン/カップ |
| その他 |
| フードサービス/HoReCa | |
| 小売 | スーパーマーケット/ハイパーマーケット |
| コンビニエンス/食料品店 | |
| オライン小売店 | |
| その他の流通チャネル |
| イギリス |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ポーランド |
| ベルギー |
| スウェーデン |
| その他のヨーロッパ |
| 製品タイプ別 | アイスクリーム | |
| フローズンヨーグルト | ||
| 冷凍ケーキおよびペストリー | ||
| その他 | ||
| カテゴリー別 | 従来型 | |
| 有機 | ||
| 包装形態別 | タブ/パイント | |
| バー/スティック | ||
| コーン/カップ | ||
| その他 | ||
| 流通チャネル別 | フードサービス/HoReCa | |
| 小売 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンス/食料品店 | ||
| オライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | イギリス | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
2031年までのヨーロッパ冷凍デザート市場の予測規模は?
ヨーロッパ冷凍デザート市場は、2026年の31.99 ビリオン 米ドルから4.71%のCAGRで成長し、2031年までに40.27 ビリオン 米ドルに達すると予測されています。
ヨーロッパで冷凍デザートの売上をリードしている製品タイプはどれですか?
アイスクリームは2025年に56.71%のシェアでカテゴリーをリードしており、広範な小売の入手可能性、確立されたブランド、プレミアム製品の発売によって支えられています。
ヨーロッパで最も急成長している冷凍デザートカテゴリーはどれですか?
有機冷凍デザートは最も急成長しているカテゴリーであり、2031年までに6.63%のCAGRが予測されています。有機認証とトレーサブルな原材料への需要がこの成長を支えています。
ヨーロッパで最大のシェアを持つ包装形態はどれですか?
タブおよびパイントは2026年に71.43%で最大のシェアを保有しており、テイクホーム消費に適しており、プレミアム、アルチザン、プライベートラベルの製品提供を支えているためです。