
Marktgröße und Marktanteil für Netto-Null-Energie-Gebäude
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 37.40 Milliarden US-Dollar |
| Marktgröße (2031) | 74.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Netto-Null-Energie-Gebäude von Mordor Intelligence
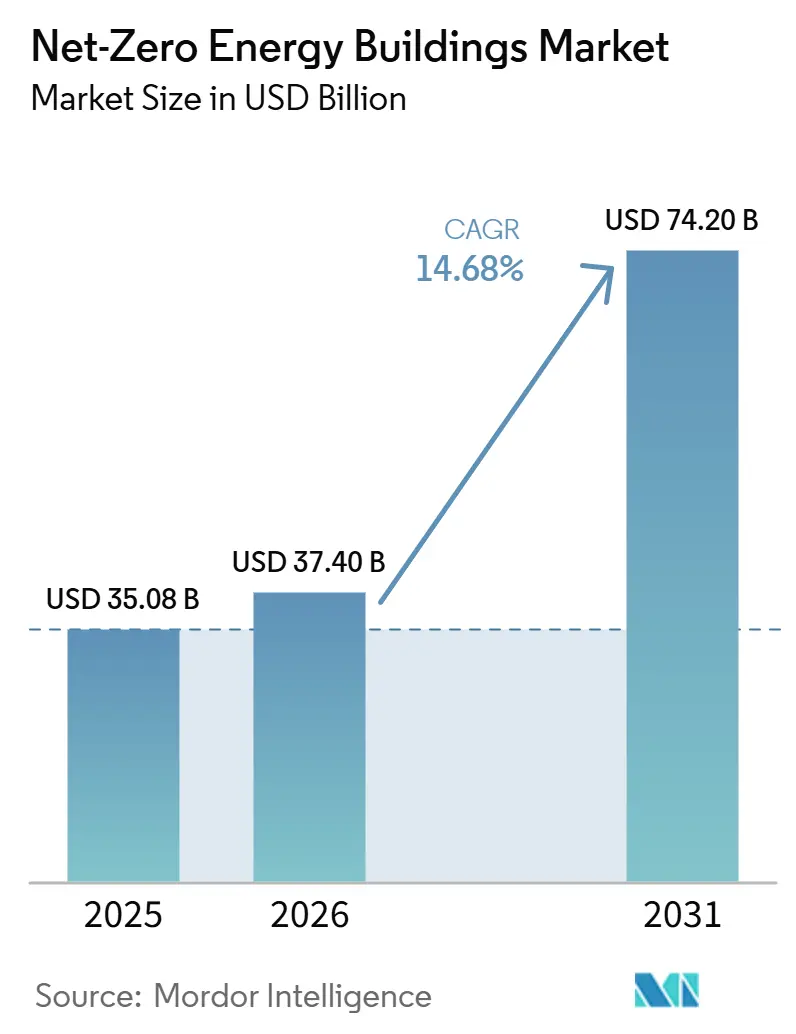
Die Marktgröße für Netto-Null-Energie-Gebäude wurde im Jahr 2025 auf 35,08 Milliarden USD geschätzt und soll von 37,40 Milliarden USD im Jahr 2026 auf 74,20 Milliarden USD bis 2031 wachsen, bei einem CAGR von 14,68 % während des Prognosezeitraums (2026–2031).
Der Markt wird durch strengere Vorschriften zur Gebäudeleistung, unternehmerische Dekarbonisierungsverpflichtungen und kostengünstigere erneuerbare Energiesysteme geprägt. Gebäude sind nach wie vor für 34 % der weltweiten energiebedingten CO2-Emissionen verantwortlich, was die Notwendigkeit unterstreicht, die Gebäudeeffizienz im Mittelpunkt nationaler Klimapläne zu halten. Die überarbeitete EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden schreibt Nullemissionsstandards für neue öffentliche Gebäude ab 2028 und für alle neuen Gebäude ab 2030 vor. Diese Anforderungen verkürzen die Planungszyklen für die Projektentwicklung und machen die Energieeffizienz zu einem Bestandteil des frühen Projektentwurfs. Der Markt für Netto-Null-Energie-Gebäude entwickelt sich zudem in Richtung eines kontinuierlichen Leistungsmanagements, da Solarstromerzeugung, Speicherung, Steuerung und Inbetriebnahme über die gesamte Betriebslebensdauer eines Gebäudes zusammenwirken müssen.
Wichtigste Erkenntnisse des Berichts
- Nach Gebäudetyp entfielen im Jahr 2025 43,8 % des Marktanteils im Bereich Netto-Null-Energie auf Gewerbegebäude, während institutionelle Gebäude bis 2031 den höchsten prognostizierten CAGR von 15,6 % verzeichneten.
- Nach Komponente entfielen im Jahr 2025 38,5 % des Umsatzes auf energieeffiziente Gebäudeausrüstung und -steuerungen, während Baumaterialien und Hüllsysteme bis 2031 den höchsten prognostizierten CAGR von 17,22 % verzeichnen dürften.
- Nach Bauart entfielen im Jahr 2025 71,2 % der Marktgröße für Netto-Null-Energie-Gebäude auf den Neubau, während Renovierungen bis 2031 den höchsten prognostizierten CAGR von 16,2 % verzeichneten.
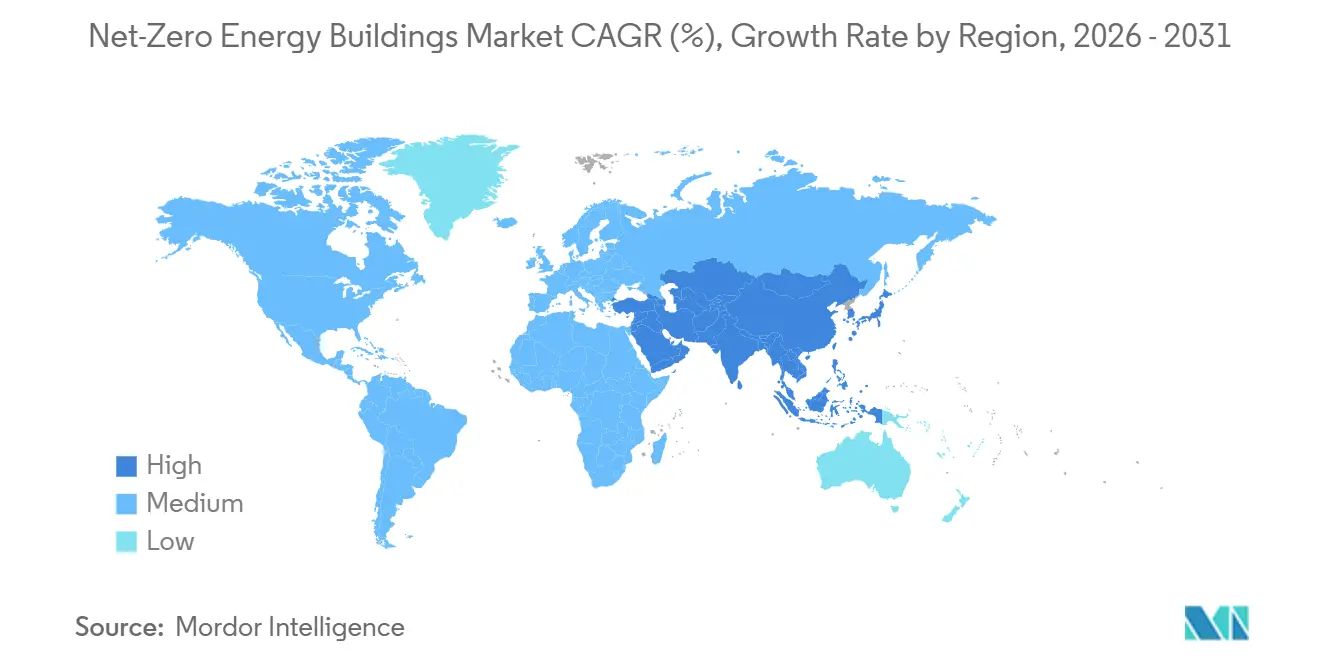
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2025 einen Umsatzanteil von 37,1 % und verzeichnete bis 2031 den höchsten prognostizierten CAGR von 16,8 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Vorgaben und Gebäudestandards | +4.0% | Global, konzentriert in Europa, Nordamerika, China und Australien | Kurzfristig (≤ 2 Jahre) |
| Integration erneuerbarer Energien und intelligente Technologien | +3.5% | Global, mit dem Asien-Pazifik-Raum als Kernregion | Mittelfristig (2–4 Jahre) |
| Tiefgreifende Energiesanierungen und Elektrifizierungsprogramme | +2.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Energiekostenvolatilität und Energieresilienz von Gebäuden | +2.0% | Global, konzentriert in Europa sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Netzinteraktive Gebäudelösungen | +1.5% | Nordamerika, Europa und fortgeschrittene Märkte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Leistungsbasierte Projektabwicklung | +1.2% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Vorgaben und Gebäudestandards
Gebäudecodes treiben die Projektnachfrage zunehmend an, anstatt lediglich Mindeststandards festzulegen. Die überarbeitete EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden, die seit Mai 2024 in Kraft ist, schreibt vor, dass alle neuen Gebäude im Eigentum öffentlicher Stellen ab Januar 2028 emissionsfrei sein müssen. Die Anforderung wird ab Januar 2030 auf alle anderen neuen Gebäude ausgeweitet. Die Mitgliedstaaten müssen die Richtlinie bis zum 29. Mai 2026 in nationales Recht umsetzen. Der Text weist auch darauf hin, dass die Europäische Kommission bestätigt hat, dass alle 27 Mitgliedstaaten diese Frist versäumt haben, und im Juli 2026 Vertragsverletzungsverfahren gegen sie eingeleitet hat.
Die britischen Future Homes and Buildings Standards treten am 24. März 2027 in Kraft. Sie werden eine gesetzliche Anforderung zur Erzeugung erneuerbarer Energie vor Ort, effektiv Dachsolaranlagen, in neuen Wohngebäuden sowie eine obligatorische kohlenstoffarme Heizung einführen.
Auch außerhalb Europas werden die Vorgaben verschärft. Californias Title-24-Normen für Gebäudeenergieeffizienz 2025 werden die Anforderungen an Photovoltaik- und Batteriespeicher auf Nichtwohngebäude und mehrgeschossige Mehrfamilienhäuser ausweiten. Diese Normen bauen auf dem bestehenden Solarenergiegebot für Wohngebäude des Bundesstaates auf und unterstützen den Fortschritt des Marktes in Richtung des übergeordneten Ziels Californias, bis 2045 Netto-Null zu erreichen.
Integration erneuerbarer Energien und intelligente Technologien
Betriebliche Steuerungssysteme entscheiden darüber, ob ein Gebäude nach der Fertigstellung seine Netto-Null-Leistung aufrechterhalten kann. Trane Technologies und Amazon meldeten in drei Pilotprojekten in Fulfillment-Centern mit BrainBox AI eine Reduzierung des Energieverbrauchs um nahezu 15 %. Die Unternehmen kündigten 2026 die Einführung in mehr als 30 Amazon-Lebensmittel-Fulfillment-Centern an. Intelligente Steuerungssysteme können HLK-Anlagen, dezentrale Stromerzeugung, Speicherung und Belegungsbedingungen koordinieren. Da sich die Vorschriften auf gemessene Leistung verlagern, werden Überwachung und Optimierung für die Einhaltung von Vorschriften immer wichtiger. Dies schafft eine wiederkehrende Nachfrage nach digitalen Gebäudemanagementsystemen im Markt für Netto-Null-Energie-Gebäude.
Tiefgreifende Energiesanierungen und Elektrifizierungsprogramme
Öffentliche Programme schaffen wiederholbare Wege für die Beschaffung und Finanzierung von Tiefensanierungen. Massachusetts vergab in seiner vierten Förderrunde des Programms „Climate Ready Housing” 20,5 Millionen USD für die Sanierung von Sozialwohnungen mit dem Ziel, mindestens 50 % Energieeinsparungen pro Projekt zu erzielen. New York genehmigte ein Portfolio für Energieeffizienz und Gebäudeelektrifizierung im Wert von 5,4 Milliarden USD für den Zeitraum 2026 bis 2030. Nahezu 30 % dieser Investitionen sind für Haushalte mit niedrigem bis mittlerem Einkommen vorgesehen. Canadas Deep Retrofit Accelerator Initiative unterstützt die Markttransformation in gewerblichen, institutionellen sowie mittel- bis hochgeschossigen Wohngebäuden. Diese Programme reduzieren Transaktionshürden durch standardisierte Abwicklungsansätze und erweitern damit den Markt für Netto-Null-Energie-Gebäude über isolierte Demonstrationsprojekte hinaus.
Energiekostenvolatilität und Energieresilienz von Gebäuden
Die Instabilität der Energiepreise verändert die Art und Weise, wie Eigentümer Investitionsentscheidungen im Bereich Netto-Null bewerten. Vor-Ort-Erzeugung, Speicherung und reaktionsfähige Steuerungssysteme können die Anfälligkeit gegenüber unsicheren Energiekosten verringern. Das Weltwirtschaftsforum berichtete, dass Gebäudedekarbonisierungsprojekte häufig stärkere Risikoreduzierungsmechanismen benötigen, um privates Kapital anzuziehen. Finanzierungsstrukturen bleiben daher für eine breitere Marktdurchdringung wichtig. Energieresilienz kann für gewerbliche Betreiber zu einer finanziellen Planungsgröße werden, wenn langfristige Energiebudgets schwer vorherzusagen sind. Dieser Zusammenhang stützt die Nachfrage nach Systemen, die sowohl den Verbrauch als auch die vor Ort verfügbaren Energieressourcen im Markt für Netto-Null-Energie-Gebäude steuern.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Kapitalanforderungen | -2.5% | Global, am stärksten ausgeprägt in Schwellenmärkten sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Dekarbonisierungsfachleuten | -2.0% | Europa und Nordamerika, zunehmend auch Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Komplexe Integration von Gebäudesystemen | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitäts- und Cybersicherheitsrisiken | -1.2% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Kapitalanforderungen
Netto-Null-Energie-Gebäude kosten in der Regel 5–15 % mehr in der Errichtung als konventionelle Gebäude. Dieser Aufpreis ergibt sich aus verbesserter Dämmung, hochwertigen Fenstern und luftdichten Gebäudehüllen, effizienten HLK- und Wärmepumpensystemen sowie der Vor-Ort-Erzeugung erneuerbarer Energie, beispielsweise durch Photovoltaik. Bei einem typischen Wohnbauprojekt liegen die zusätzlichen Vorabkosten zwischen etwa 15.000 und 50.000 USD, während bei gewerblichen Projekten je nach Größe und Systemkomplexität proportional höhere Kosten anfallen.
Energieeinsparungen gleichen diese Kosten im Laufe der Zeit aus. Die Amortisationszeiten liegen typischerweise zwischen 8 und 15 Jahren für Wohngebäude und 10 bis 20 Jahren für gewerbliche Gebäude, wobei die Energiekosten entfallen oder deutlich reduziert werden. Die Lücke zwischen den anfänglichen Kapitalausgaben und der Realisierung der Einsparungen schafft jedoch eine anhaltende Erschwinglichkeitsbarriere. Diese Herausforderung ist besonders gravierend für Projektentwickler und Käufer, die während der Bauphase mit Kapitalengpässen konfrontiert sind oder nicht erwarten, das Objekt lang genug zu halten, um die vollständige Amortisation zu erzielen.
Mangel an qualifizierten Dekarbonisierungsfachleuten
Die Verfügbarkeit von Arbeitskräften kann Projekte verzögern, selbst wenn Finanzierung und Technologie vorhanden sind. Der Entwurf identifiziert Engpässe bei Energieauditoren, Inbetriebnahmebeauftragten, HLK-Technikern und Wärmepumpenspezialisten. Diese Rollen unterstützen Zertifizierung, Diagnose, Installation und Systemintegration. Allgemeine Baukapazitäten können diesen spezialisierten Bedarf nicht decken. Die Einschränkung ist bei Sanierungsprojekten am stärksten ausgeprägt, wo bestehende Systeme eine detaillierte, standortspezifische Bewertung erfordern. Sie kann die Abwicklung im Markt für Netto-Null-Energie-Gebäude verlangsamen, wenn die Projektnachfrage schneller steigt als die Ausbildungskapazitäten für Spezialisten mithalten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gebäudetyp:
Institutionelle Nachfrage unterstützt das schnellste WachstumInstitutionelle Gebäude werden voraussichtlich bis 2031 mit einem CAGR von 15,6 % wachsen, der höchsten Rate innerhalb der Gebäudetypkategorie. Krankenhäuser, Schulen und öffentliche Einrichtungen unterliegen definierten Emissionsanforderungen des öffentlichen Sektors. Der NHS strebt eine Reduzierung der Emissionen um 80 % bis 2028–2032 und die Erreichung von Netto-Null bis 2040 an. Das Countess of Chester Hospital wurde im September 2025 als erstes verifiziertes NHS-Netto-Null-Gebäude in England bestätigt. Diese öffentlichen Verpflichtungen machen institutionelle Projekte weniger abhängig von diskretionären Investitionszyklen.
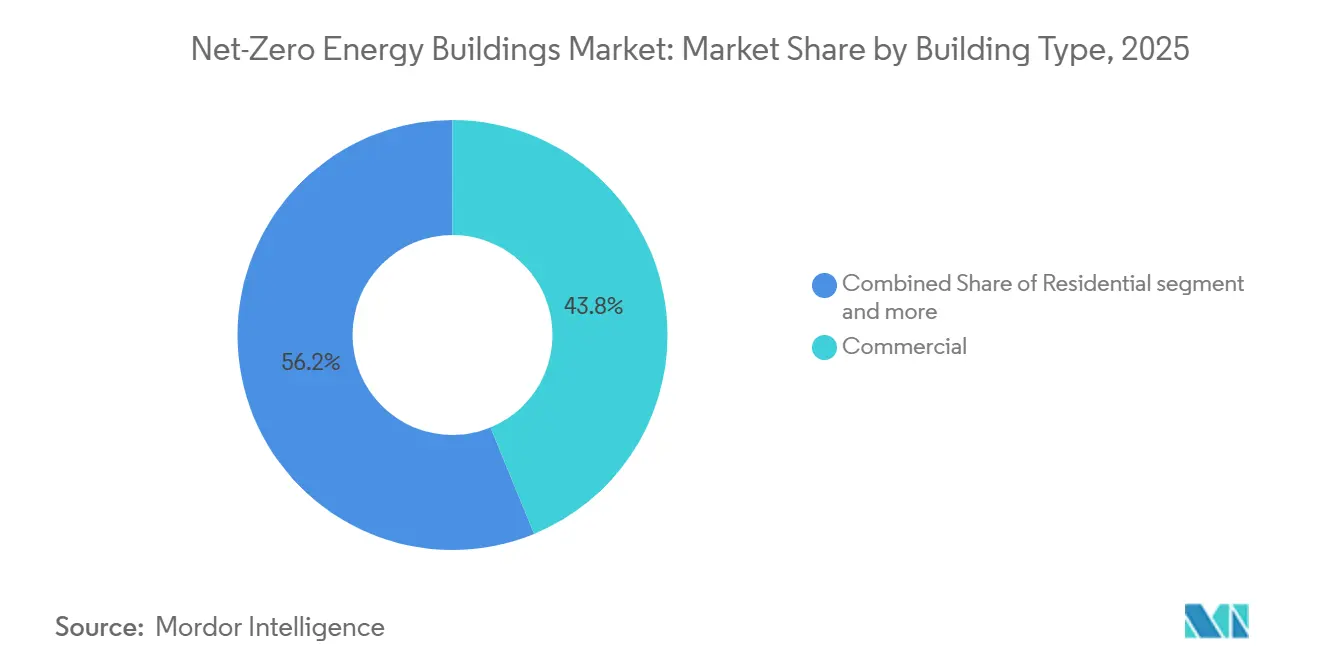
Gewerbliche Gebäude hatten im Jahr 2025 einen Marktanteil von 43,8 % am Netto-Null-Energie-Markt. Unternehmensberichtspflichten, die Nachfrage der Mieter nach zertifizierten Flächen und messbare Energieeinsparungen stützten diese Position. Investoren können Betriebskostenergebnisse bei großen gewerblichen Objekten leichter bewerten. Wohn- und Industrieprojekte hatten kleinere Anteile, wurden jedoch durch neue Vorschriften und Dekarbonisierungsprogramme für Unternehmensanlagen unterstützt. Die Branche der Netto-Null-Energie-Gebäude verzeichnet daher Nachfrage über mehrere Gebäudenutzungen hinweg, während gewerbliche Objekte nach wie vor die größte aktuelle Umsatzquelle darstellen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Hüllsanierungen holen auf, während Ausrüstung und Steuerungen die Führung behaltenEnergieeffiziente Gebäudeausrüstung und -steuerungen hielten im Jahr 2025 einen Marktanteil von 38,5 % im Markt für Netto-Null-Energie-Gebäude und stellten damit die größte Komponentenkategorie dar. Das Segment umfasst Wärmepumpen, hocheffiziente Heizungs-, Lüftungs- und Klimaanlagen, Wärmerückgewinnungslüftung, LED-Beleuchtung und Gebäudemanagementsysteme. Die Nachfrage verlagert sich von einmaligen Geräteverkäufen hin zu Steuerungen, die die Geräteleistung mit gemessenen Energiezielen verknüpfen. Trane Technologies und Amazon weiteten ihren BrainBox AI-Einsatz aus, nachdem Pilotprojekte in Fulfillment-Centern eine Reduzierung des Energieverbrauchs um nahezu 15 % gemeldet hatten. Johnson Controls berichtete, dass seine Technologien Kunden dabei halfen, Energiekosten von mehr als 9,5 Milliarden USD einzusparen, wobei 77 % seiner neuen Produkt-F&E im Jahr 2025 Nachhaltigkeit und Klimainnovation unterstützten. Siemens, Schneider Electric und Honeywell konkurrieren ebenfalls mit integrierten Gebäudeplattformen, die Ausrüstung, Analysen und Optimierung bündeln.
Baumaterialien und Hüllsysteme dürften in der Komponentenkategorie den höchsten CAGR verzeichnen, und zwar 17,22 % im Zeitraum 2026–2031. Hochleistungsdämmung, gedämmte Paneele, luftdichte Membranen und hocheffiziente Verglasung reduzieren den Heiz- und Kühlbedarf und machen die Gebäudehülle zum typischen Ausgangspunkt für tiefgreifende Sanierungen. Kanadas Deep Retrofit Accelerator Initiative und die Anforderungen an Energieausweise der EU treiben diese Nachfrage an. Im April 2026 schloss Kingspan eine Sanierung von 29.000 Quadratfuß in DeLand, Florida, ab und meldete eine Reduzierung der grauen Energie um 60 %. Im selben Monat begann ROCKWOOL mit dem Bau eines Steinwollwerks in Wallula, Washington, mit einer erwarteten Serienproduktion im Jahr 2028.
Nach Bauart:
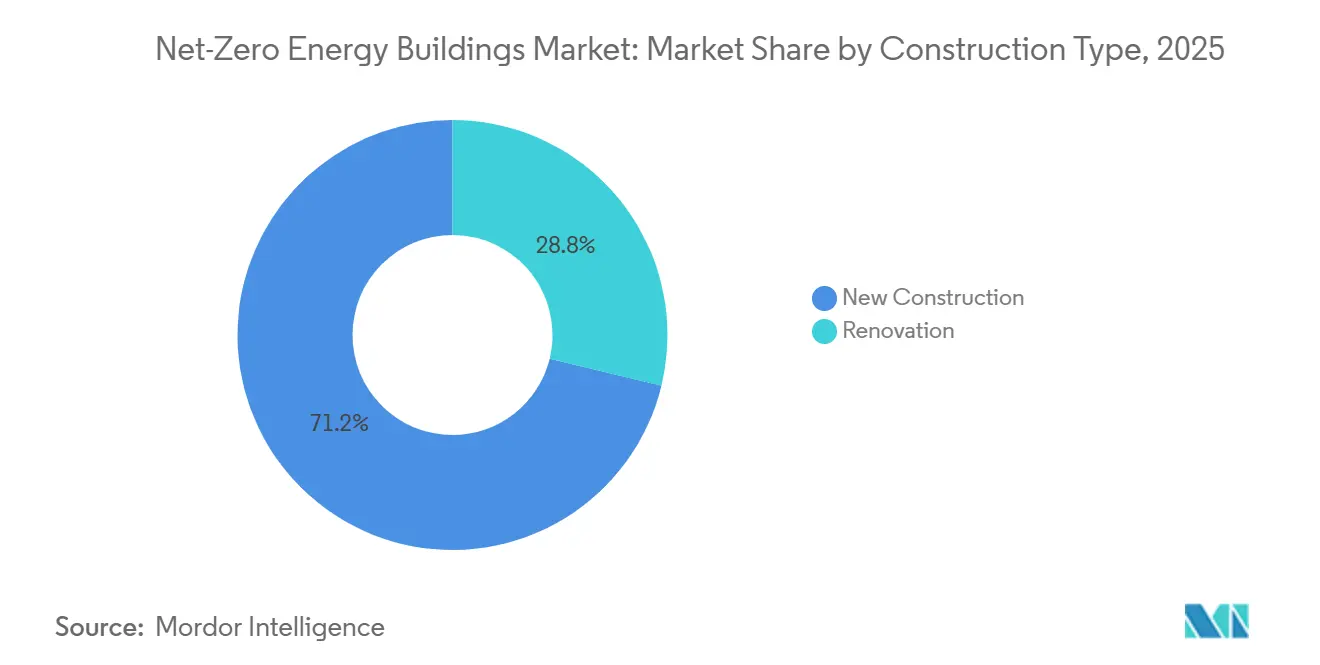
Renovierung wächst schneller, während Neubau die Führung behältNeubau machte im Jahr 2025 71,2 % der Marktgröße für Netto-Null-Energie-Gebäude aus. Neubauprojekte auf der grünen Wiese können Gebäudehülle, elektrifizierte Systeme, Solarstromerzeugung und Steuerungssysteme bereits in der Planungsphase integrieren. Dies reduziert die Schwierigkeit, Altanlagen mit aktuellen Vorschriften zu verbinden. Neue Projekte ermöglichen es Eigentümern auch, Spezifikationen von Anfang an auf zukünftige Leistungsstandards auszurichten. Diese Faktoren hielten den Neubau als führende Bauart aufrecht.
Renovierung wird voraussichtlich bis 2031 mit einem CAGR von 16,2 % wachsen, der schnellsten Rate in dieser Kategorie. Die IEA berichtete, dass 75 % des bestehenden europäischen Gebäudebestands energieineffizient sind[1]. Mindestanforderungen an die Energieeffizienz im Rahmen des EU-Regelwerks unterstützen eine langfristige Sanierungspipeline. Renovierungen reagieren auch auf den größeren Bestand an bestehenden Gebäuden im Vergleich zur jährlichen Neubaupipeline. Der Markt für Netto-Null-Energie-Gebäude hat eine strukturelle Chance bei Modernisierungen, die Energieverbrauch, CO2-Emissionen und Gebäudesystemleistung gemeinsam adressieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Netto-Null-Energie-Gebäude
Asien-Pazifik hielt 2025 einen Marktanteil von 37,1 % am Markt für Netto-Null-Energie-Gebäude und wird voraussichtlich bis 2031 mit einer CAGR von 16,8 % wachsen. Chinas Fertigungskapazitäten bei solaren Photovoltaikanlagen, Wärmepumpen und Dämmstoffen unterstützen die regionale Verbreitung. Indiens Nachhaltigkeitsrahmen und Grünfinanzierungsmaßnahmen lenken Kapital in gewerbliche und institutionelle Liegenschaften. Japan verschärft weiterhin die Energiebenchmarks durch das Top-Runner-Programm. Südkorea, Singapur und Australien treiben ebenfalls die Aktivitäten im Bereich emissionsfreier Gebäude im Neubau und bei der Sanierung des öffentlichen Sektors voran.
Nordamerika-Markt für Netto-Null-Energie-Gebäude
Nordamerika war der zweitgrößte regionale Beitragszahler. Kaliforniens Title 24 Part 6 Energy Code 2025 trat am 1. Januar 2026 in Kraft und erweitert die Anforderungen an Photovoltaik und Batteriespeicher für Nichtwohngebäude und mehrgeschossige Mehrfamilienhäuser. Das New Yorker Programm im Umfang von 5,4 Milliarden USD für den Zeitraum 2026 bis 2030 schafft ein großes Nachfragepotenzial für Effizienz- und Elektrifizierungsmaßnahmen[2]. Kanadas Deep Retrofit Accelerator Initiative unterstützt ebenfalls Sanierungsmaßnahmen im gewerblichen, institutionellen und Wohnbereich. Diese Maßnahmen fördern sowohl den Neubau als auch die Sanierung im Markt für Netto-Null-Energie-Gebäude.
EMEA- und Südamerika-Markt für Netto-Null-Energie-Gebäude
Europa verfügt über die am weitesten entwickelte regulatorische Architektur unter den besprochenen Regionen. Die EU-Mitgliedstaaten erreichten die Umsetzungsfrist vom Mai 2026 für die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden. Die Richtlinie harmonisiert die Compliance-Zeitpläne für neue öffentliche und private Gebäude in der gesamten Region. Südamerika sowie der Nahe Osten und Afrika sind nach wie vor Regionen in einem früheren Entwicklungsstadium, in denen die Verbreitung auf gewerbliche und staatlich eigene Projekte konzentriert ist. Ihre Pipeline hängt von nationalen Bewertungsprogrammen und der Unterstützung durch Entwicklungsfinanzierung ab.
Wettbewerbslandschaft
Marktkonzentration
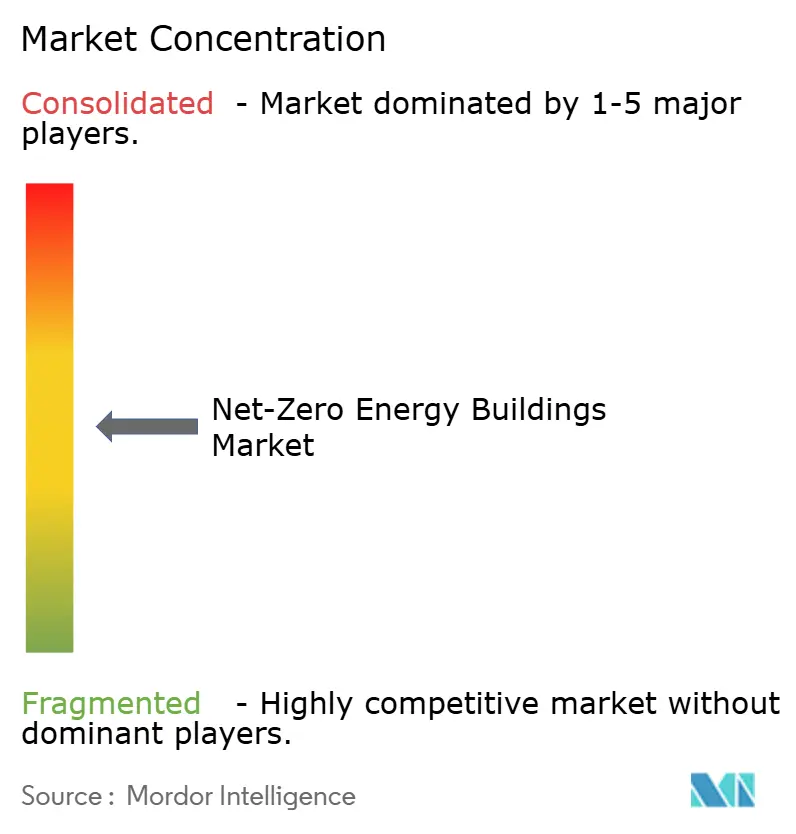
Der Markt für Netto-Null-Energie-Gebäude ist bei integrierten Gebäudeplattformen mäßig konzentriert und bei Komponenten und Dienstleistungen fragmentiert. Siemens, Schneider Electric, Johnson Controls, Honeywell und Trane Technologies konkurrieren im Bereich der Gebäudemanagementsysteme. Kingspan, ROCKWOOL und Saint-Gobain konkurrieren über Gebäudehüllenmaterialien, Dämmleistung und Merkmale des eingebetteten Kohlenstoffs. Große gewerbliche und institutionelle Projekte können integrierte Plattformen unterstützen, da ihr Betriebsumfang fortschrittlichere Steuerungssysteme rechtfertigt. Kleinere gewerbliche und Wohnprojekte bleiben stärker fragmentiert.
Die Wettbewerbsstrategie betont zunehmend die laufende Gebäudeleistung anstelle isolierter Anlagenverkäufe. Trane Technologies und Amazon weiteten den Einsatz von BrainBox AI aus, nachdem die Pilotprojekte in Fulfillment-Centern eine Reduzierung des Energieverbrauchs um nahezu 15 % gemeldet hatten. Johnson Controls erklärte in seinem Nachhaltigkeitsbericht 2026, dass seine Technologien Kunden dabei geholfen haben, mehr als 9,5 Milliarden USD an Energiekosten einzusparen. Es wurde auch angegeben, dass 77 % der Forschungs- und Entwicklungsausgaben für neue Produkte im Jahr 2025 Nachhaltigkeits- und Klimainnovationen unterstützten[3]. Diese Maßnahmen zeigen, warum der Markt für Netto-Null-Energie-Gebäude zunehmend wiederkehrende Überwachungs-, Optimierungs- und Servicearbeiten umfasst.
Lieferanten bauen auch Kapazitäten aus, um der Renovierungsnachfrage gerecht zu werden. ROCKWOOL begann im April 2026 mit dem Bau einer Steinwoll-Produktionsanlage in Wallula, Washington, wobei die kommerzielle Produktion für 2028 erwartet wird. Kingspan schloss 2026 eine Sanierungserweiterung von 29.000 Quadratfuß an seinem Hauptsitz in DeLand, Florida, ab. Kingspan berichtete von einer 60-prozentigen Reduzierung des eingebetteten Kohlenstoffs durch den Erhalt der Tragstruktur bei diesem Projekt. Diese Beispiele zeigen den Wettbewerb über Materialien, Sanierungsabwicklung und Gebäudebetrieb hinweg.
Marktführer in der Branche der Netto-Null-Energie-Gebäude
-
Siemens AG
-
Schneider Electric SE
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Daikin Industries, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Netto-Null-Energie-Gebäude Unternehmen in diesem Bericht
- Siemens AG
- Schneider Electric SE
- Johnson Controls International plc
- Honeywell International Inc.
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Trane Technologies plc
- ABB Ltd.
- Mitsubishi Electric Corporation
- Panasonic Holdings Corporation
- Saint-Gobain S.A.
- Kingspan Group plc
- ROCKWOOL A/S
- Lutron Electronics Co., Inc.
- Legrand SA
- Emerson Electric Co.
- Canadian Solar Inc.
- Integrated Environmental Solutions Limited
- Sika AG
- WSP Global Inc.
Neueste Industrielle Entwicklungen in Markt für Netto-Null-Energie-Gebäude
- April 2026: ROCKWOOL North America begann mit dem Bau eines neuen hochmodernen Steinwollwerks im Walla Walla County, das voraussichtlich 2028 die kommerzielle Produktion aufnehmen wird, als Reaktion auf die steigende nordamerikanische Nachfrage nach Gebäudedämmung aufgrund verschärfter Energievorschriften.
- April 2026: Kingspan Insulated Panels North America schloss die 29.000 Quadratfuß umfassende Sanierungserweiterung seiner DeLand-Anlage ab, reduzierte den eingebetteten Kohlenstoff durch den Erhalt der Tragstruktur um 60 % und strebt sowohl die LEED v4 BD+C Gold- als auch die ILFI Net Zero Carbon + Energy-Zertifizierung an.
- Januar 2026: Skanska und Entra verpflichteten sich zu einer Investition von 184 Millionen USD für die Büroentwicklung Christian Krohgs gate 2 in Oslo, die auf Energieklasse A, fossilfreie Bauweise und die BREEAM-NOR v6.0 Very Good-Zertifizierung abzielt.
Berichtsumfang des globalen Marktes für Netto-Null-Energie-Gebäude
Segmentierungsübersicht
| Wohngebäude |
| Gewerbliche Gebäude |
| Institutionelle Gebäude |
| Industriegebäude |
| Lösungen (Entwicklung neuer Netto-Null-Energie-Gebäude, Netto-Null-Gebäudesanierung, Integriertes Design und Abwicklung sowie Intelligente Netto-Null-Gebäudelösungen) |
| Dienstleistungen (Architektur- und Ingenieurdesign, Bauleistungen, Inbetriebnahme- und Zertifizierungsdienstleistungen sowie Beratungsdienstleistungen) |
| Neubau |
| Renovierung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Gebäudetyp | Wohngebäude | |
| Gewerbliche Gebäude | ||
| Institutionelle Gebäude | ||
| Industriegebäude | ||
| Nach Angeboten | Lösungen (Entwicklung neuer Netto-Null-Energie-Gebäude, Netto-Null-Gebäudesanierung, Integriertes Design und Abwicklung sowie Intelligente Netto-Null-Gebäudelösungen) | |
| Dienstleistungen (Architektur- und Ingenieurdesign, Bauleistungen, Inbetriebnahme- und Zertifizierungsdienstleistungen sowie Beratungsdienstleistungen) | ||
| Nach Bauart | Neubau | |
| Renovierung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Netto-Null-Energie-Gebäude bis 2031 erreichen?
Der Markt für Netto-Null-Energie-Gebäude wird voraussichtlich bis 2031 74,2 Milliarden USD erreichen und sich von 2026 an mit einem CAGR von 14,7 % ausweiten. Die Prognose spiegelt die Nachfrage nach leistungsstärkerem Design, Sanierungsabwicklung und betrieblichen Steuerungssystemen wider.
Welcher Gebäudetyp wächst bis 2031 am schnellsten?
Institutionelle Gebäude werden voraussichtlich bis 2031 den höchsten CAGR von 15,6 % verzeichnen. Der Markt für Netto-Null-Energie-Gebäude erhält Unterstützung durch öffentliche Emissionsverpflichtungen für Krankenhäuser, Schulen und Regierungsgebäude.
Welche Bauart weist das stärkste prognostizierte Wachstum auf?
Renovierung wird voraussichtlich bis 2031 mit einem CAGR von 16,2 % wachsen. Der Markt für Netto-Null-Energie-Gebäude wird durch den großen Bestand an energieineffizienten Gebäuden und Energieeffizienzanforderungen gestützt.
Was treibt die Nachfrage nach Netto-Null-Gebäudeprojekten an?
Leistungsvorschriften, Sanierungs- und Elektrifizierungsprogramme, Anforderungen an die Energieresilienz und intelligente Gebäudesteuerungssysteme sind Schlüsselfaktoren. Diese Kräfte prägen Spezifikationen und Betrieb im gesamten Markt für Netto-Null-Energie-Gebäude.